эконометрика
Статьи EssayAI по теме «эконометрика»: разборы, методы и примеры.
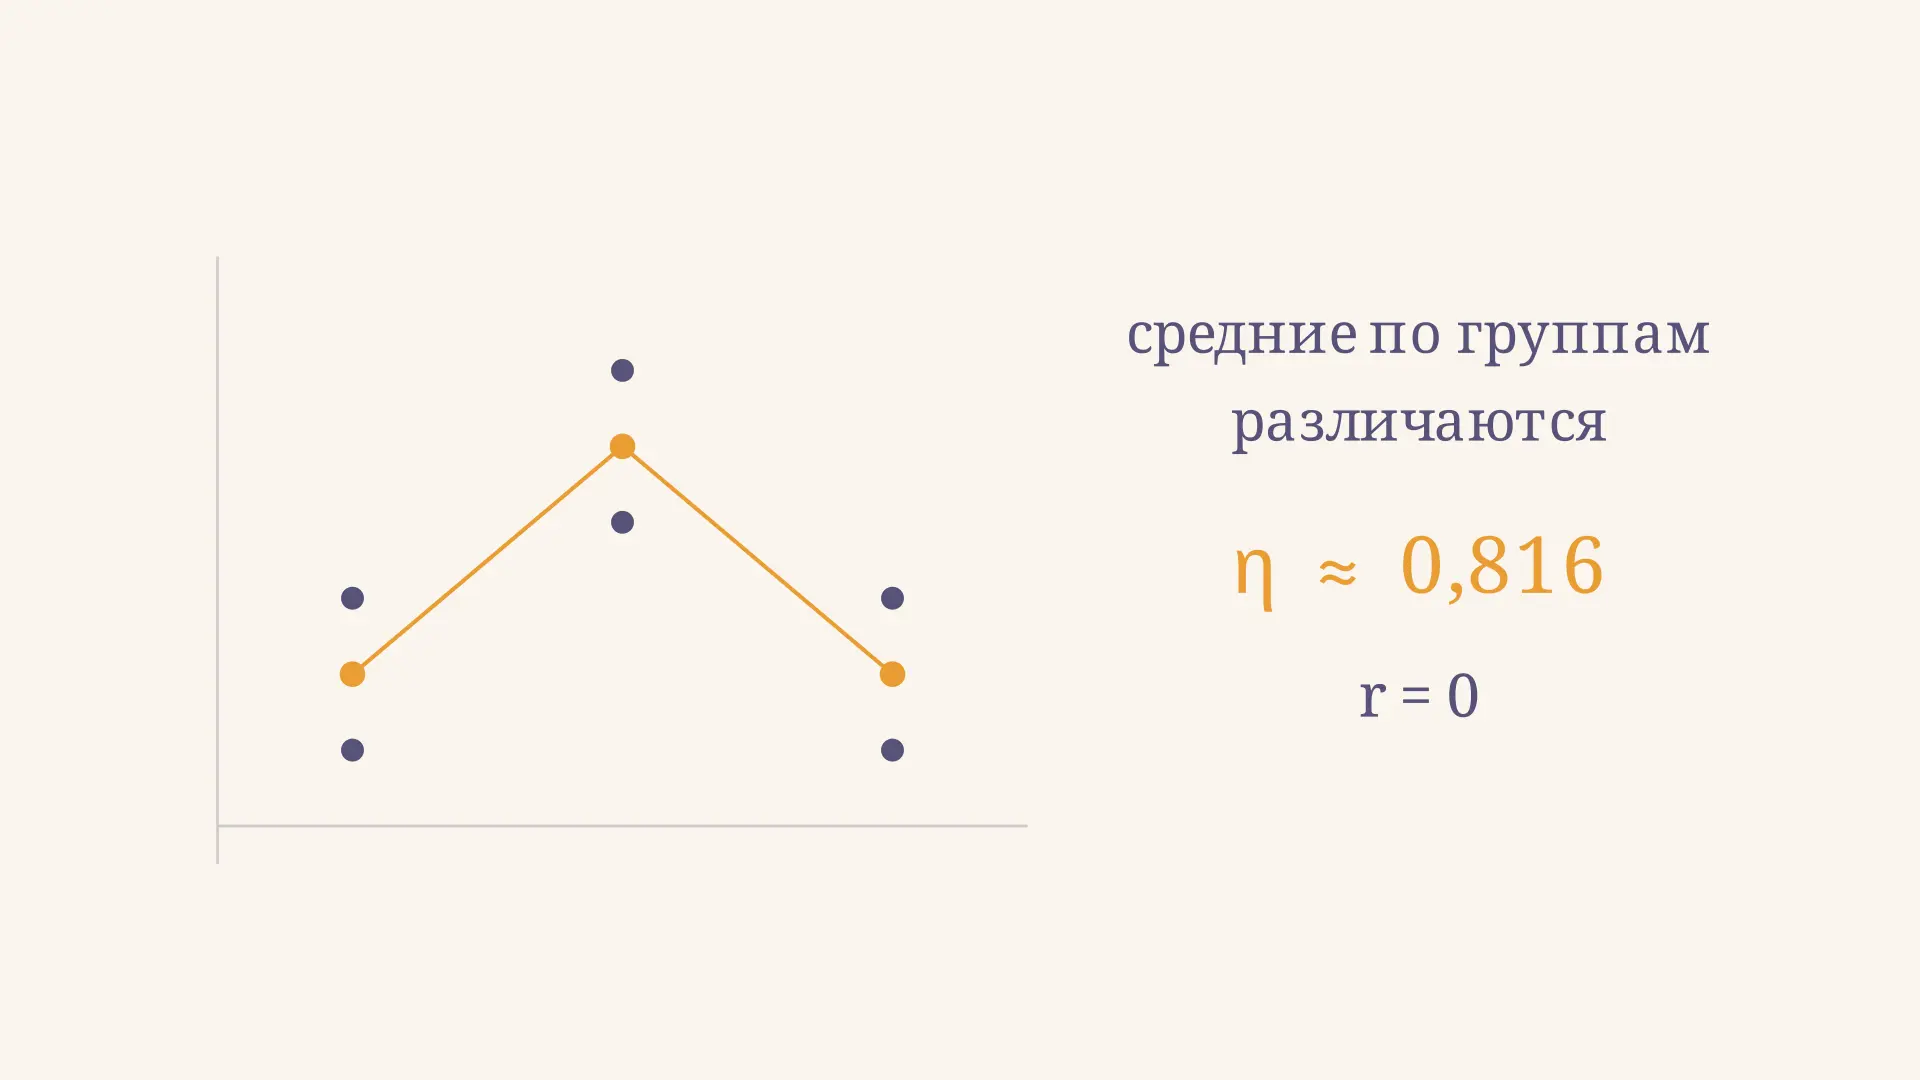
Индекс корреляции: формула и пример расчёта
Как рассчитать индекс корреляции по группам и остаткам модели, прочитать его квадрат и отличить нелинейную связь от коэффициента Пирсона: пример с таблицей.
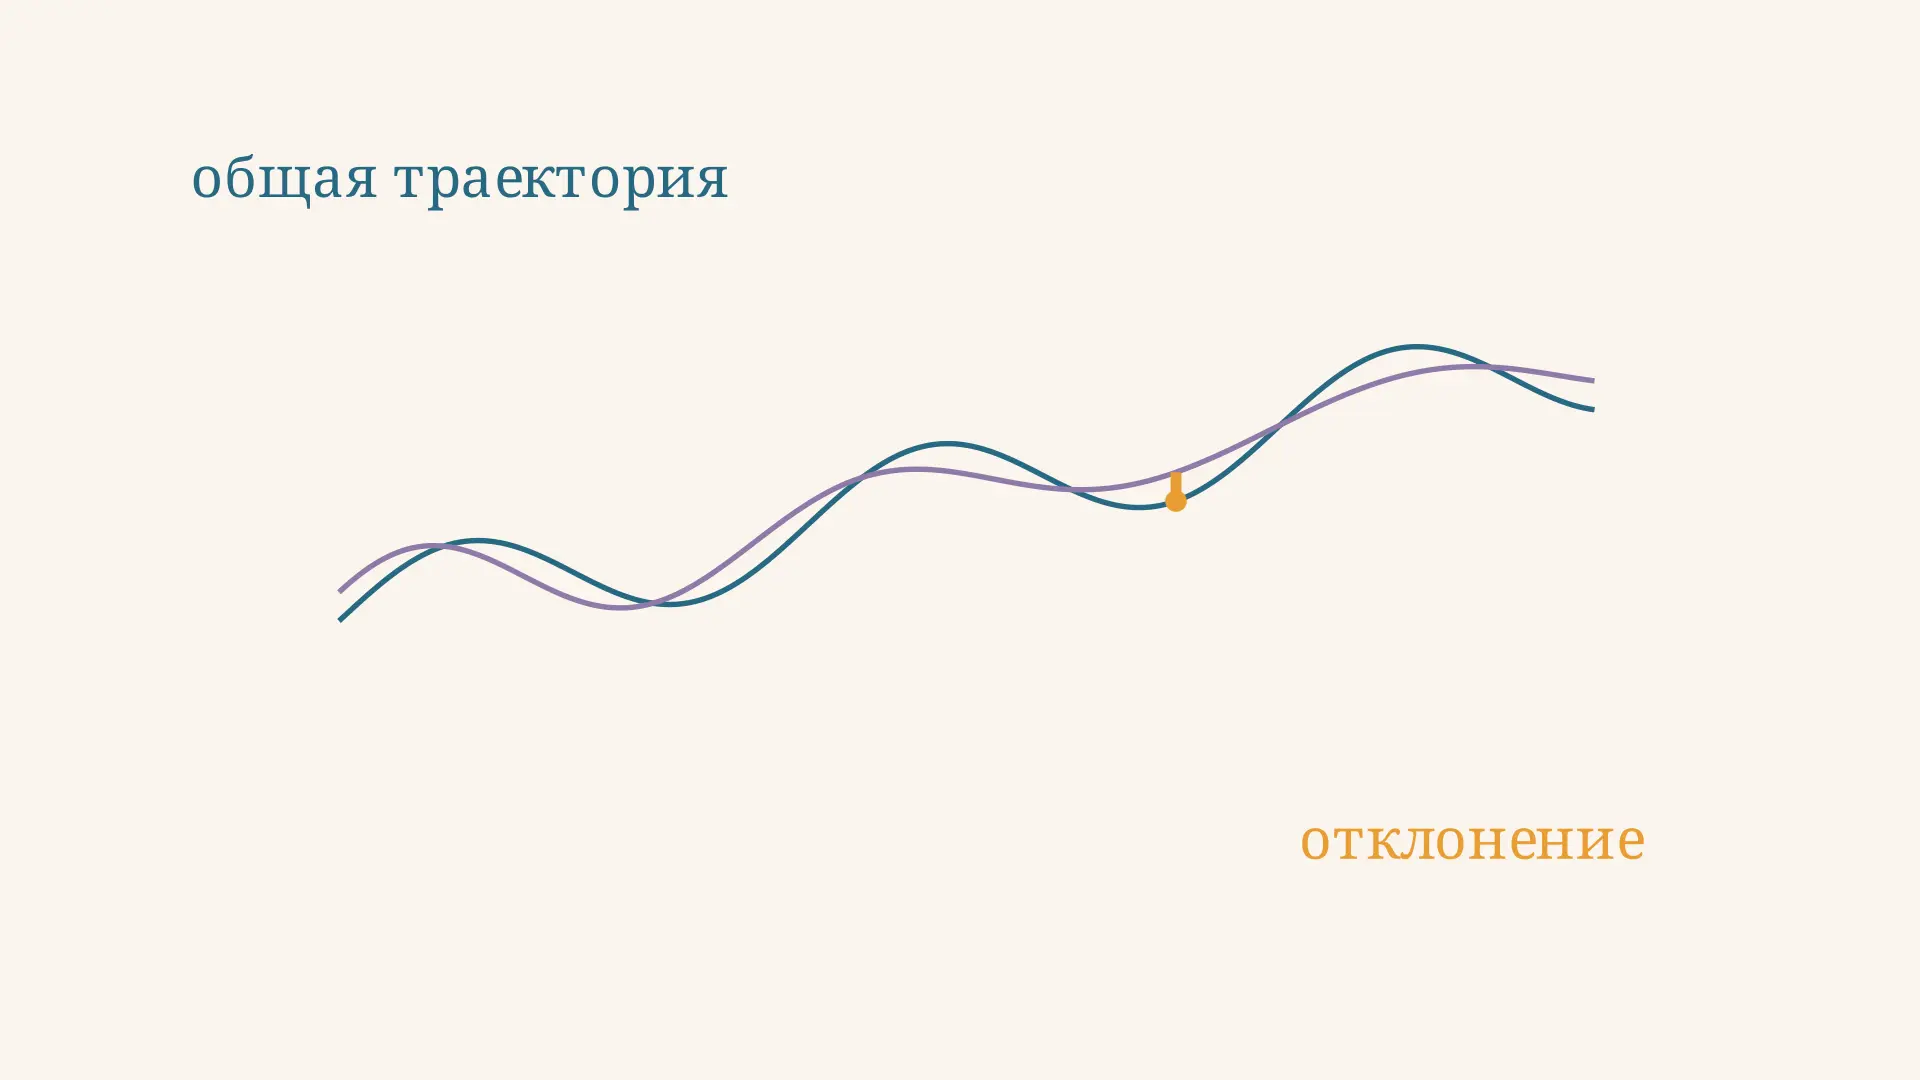
Коинтеграция: как найти долгосрочную связь рядов
Коинтеграция временных рядов простыми словами: как проверить стационарность остатка, провести тест Энгла и Грейнджера и понять модель коррекции ошибки на примере.
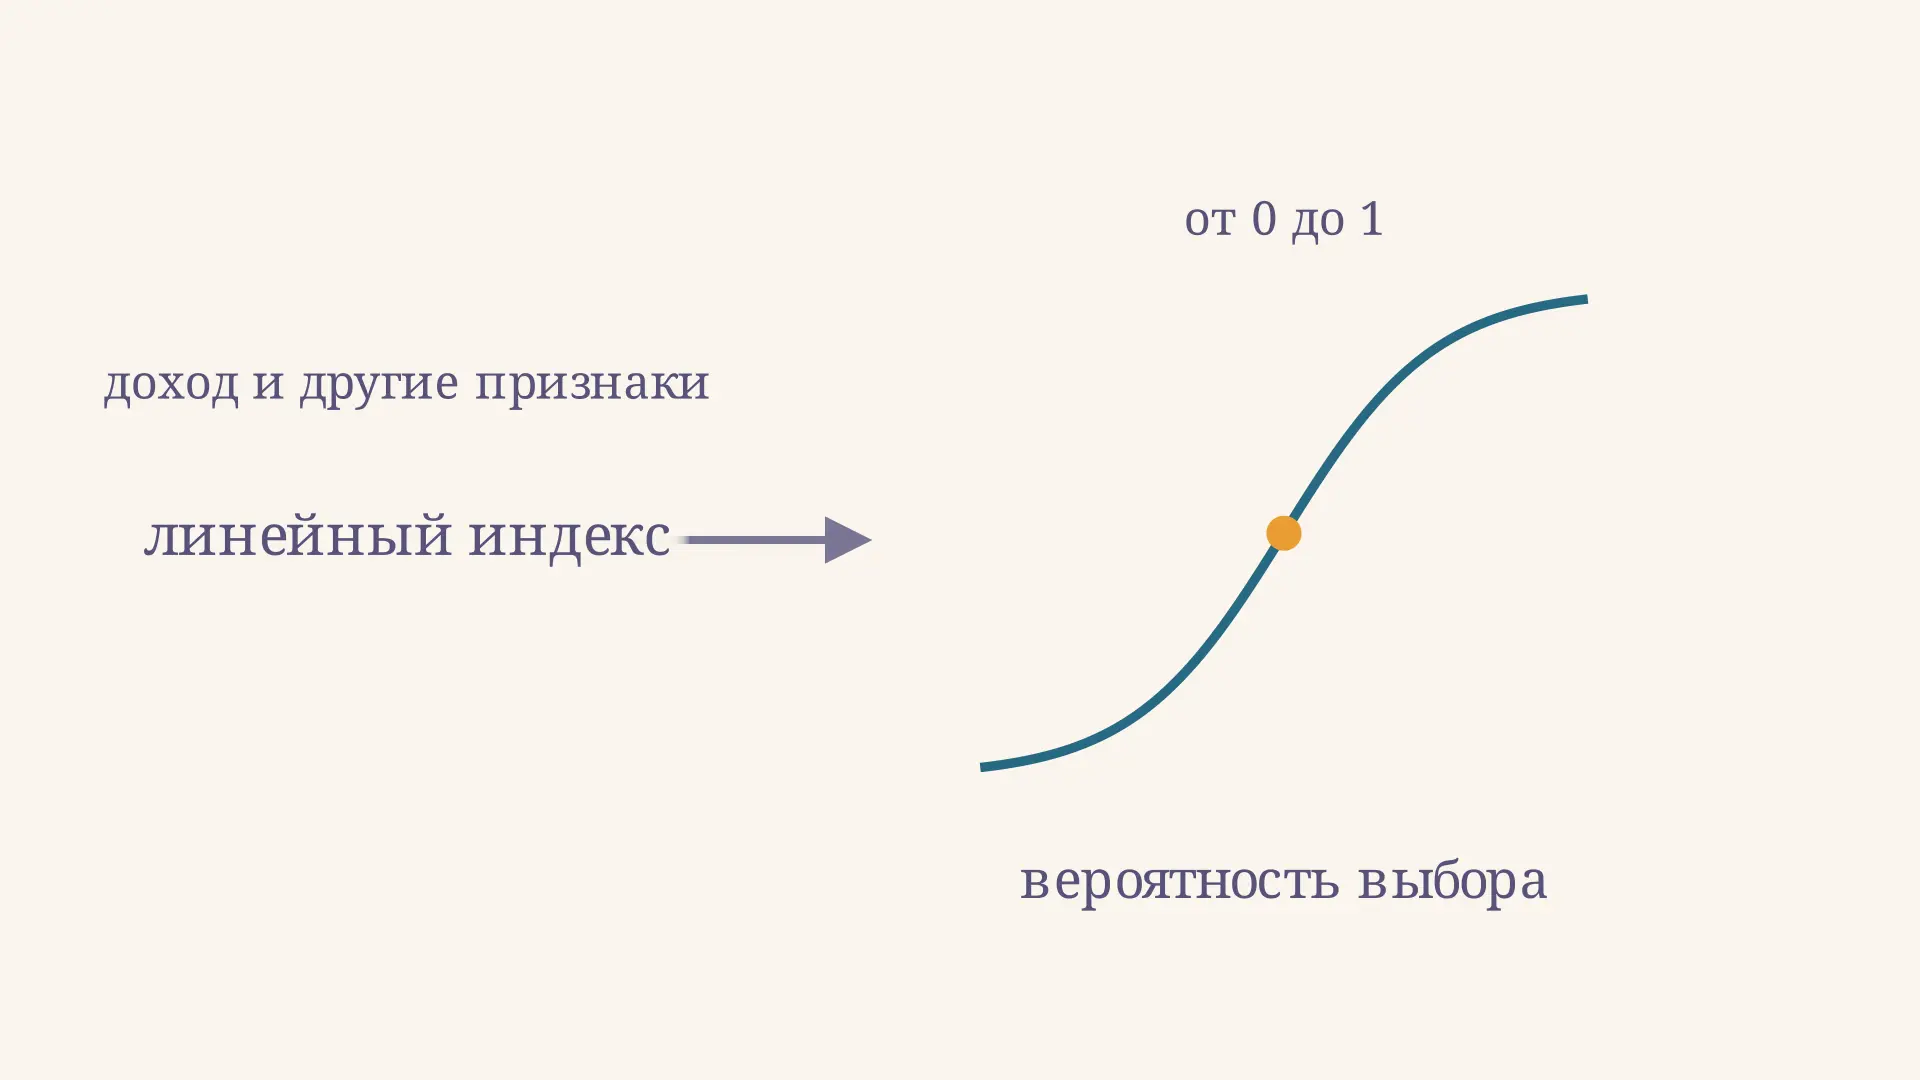
Логит-модель: формула, пример и смысл коэффициентов
Как логит-модель описывает бинарный выбор: формула вероятности, шансы и отношение шансов, расчёт на примере дохода, оценивание и границы интерпретации.
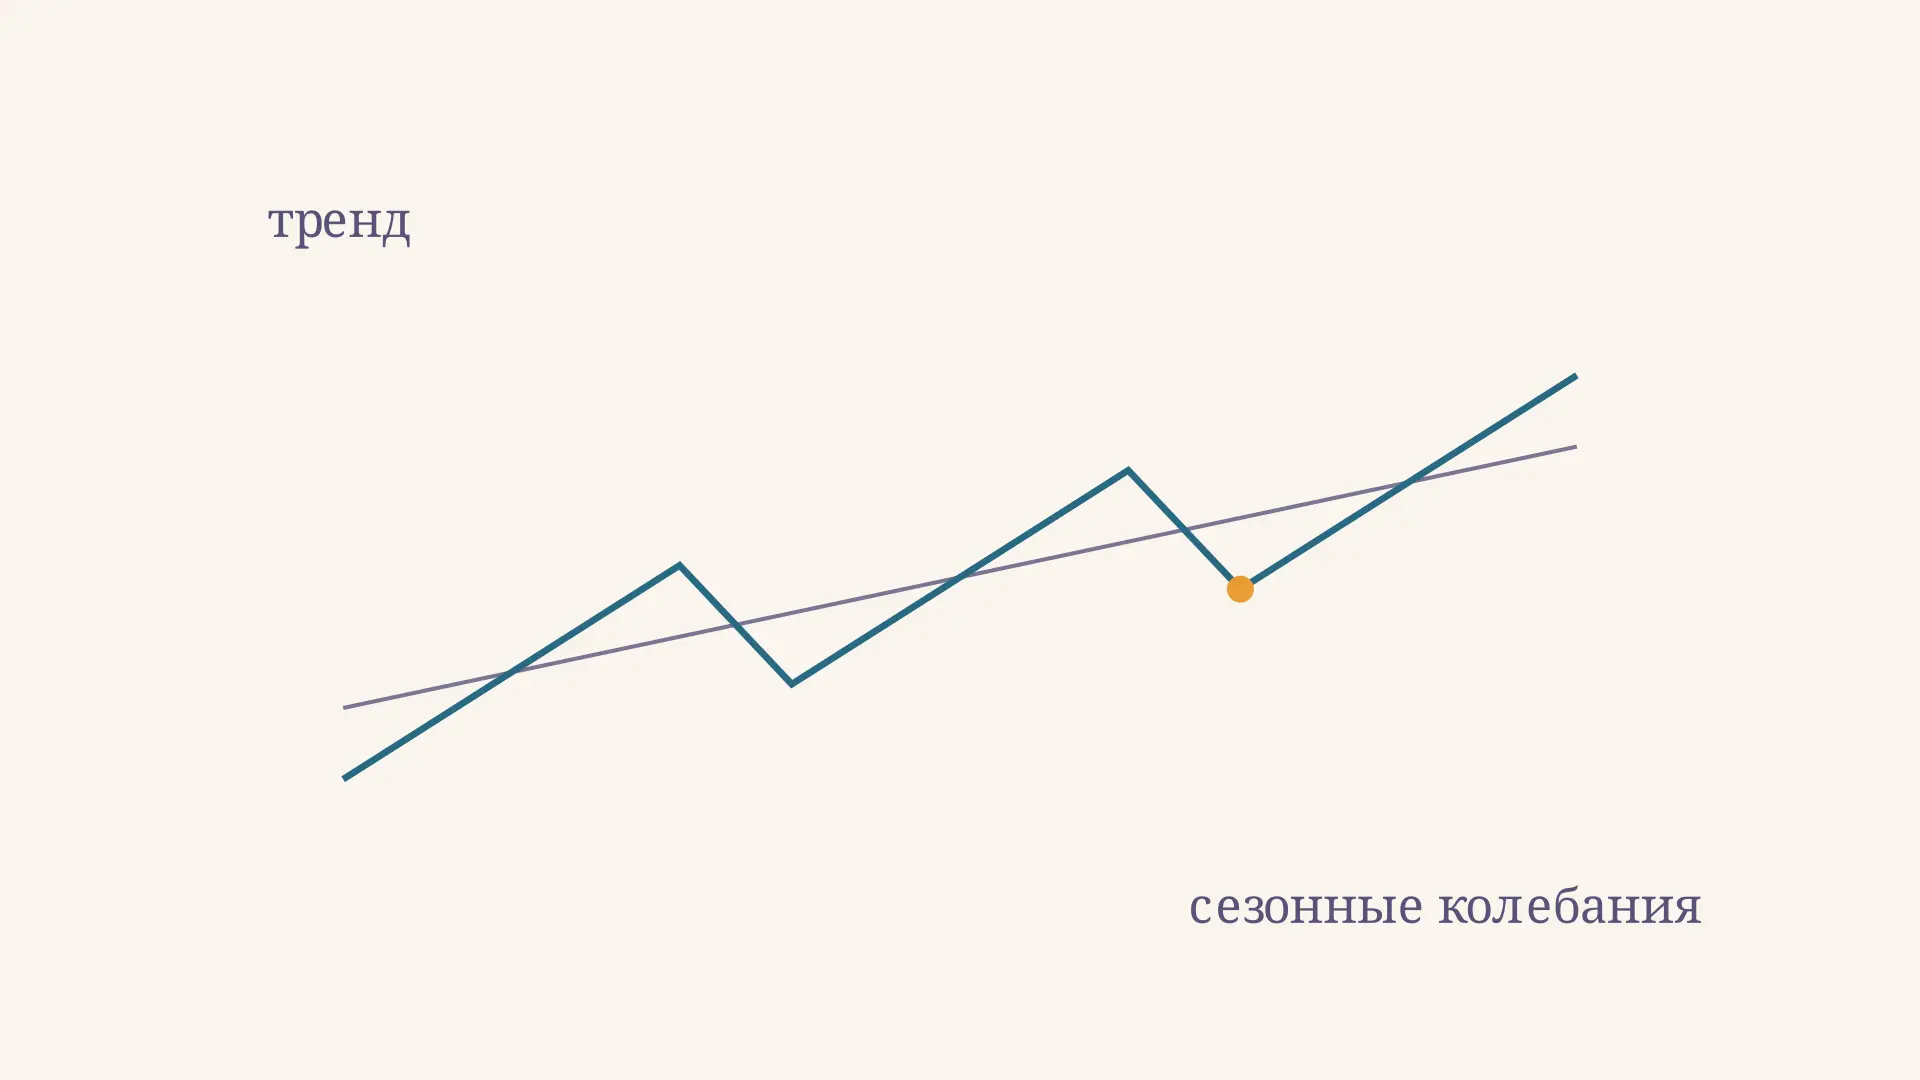
Модель Хольта-Винтерса: формулы и пример прогноза
Модель Хольта-Винтерса для сезонного временного ряда: формулы уровня, тренда и сезонности, пошаговый расчёт прогноза по кварталам и способы проверки его точности.
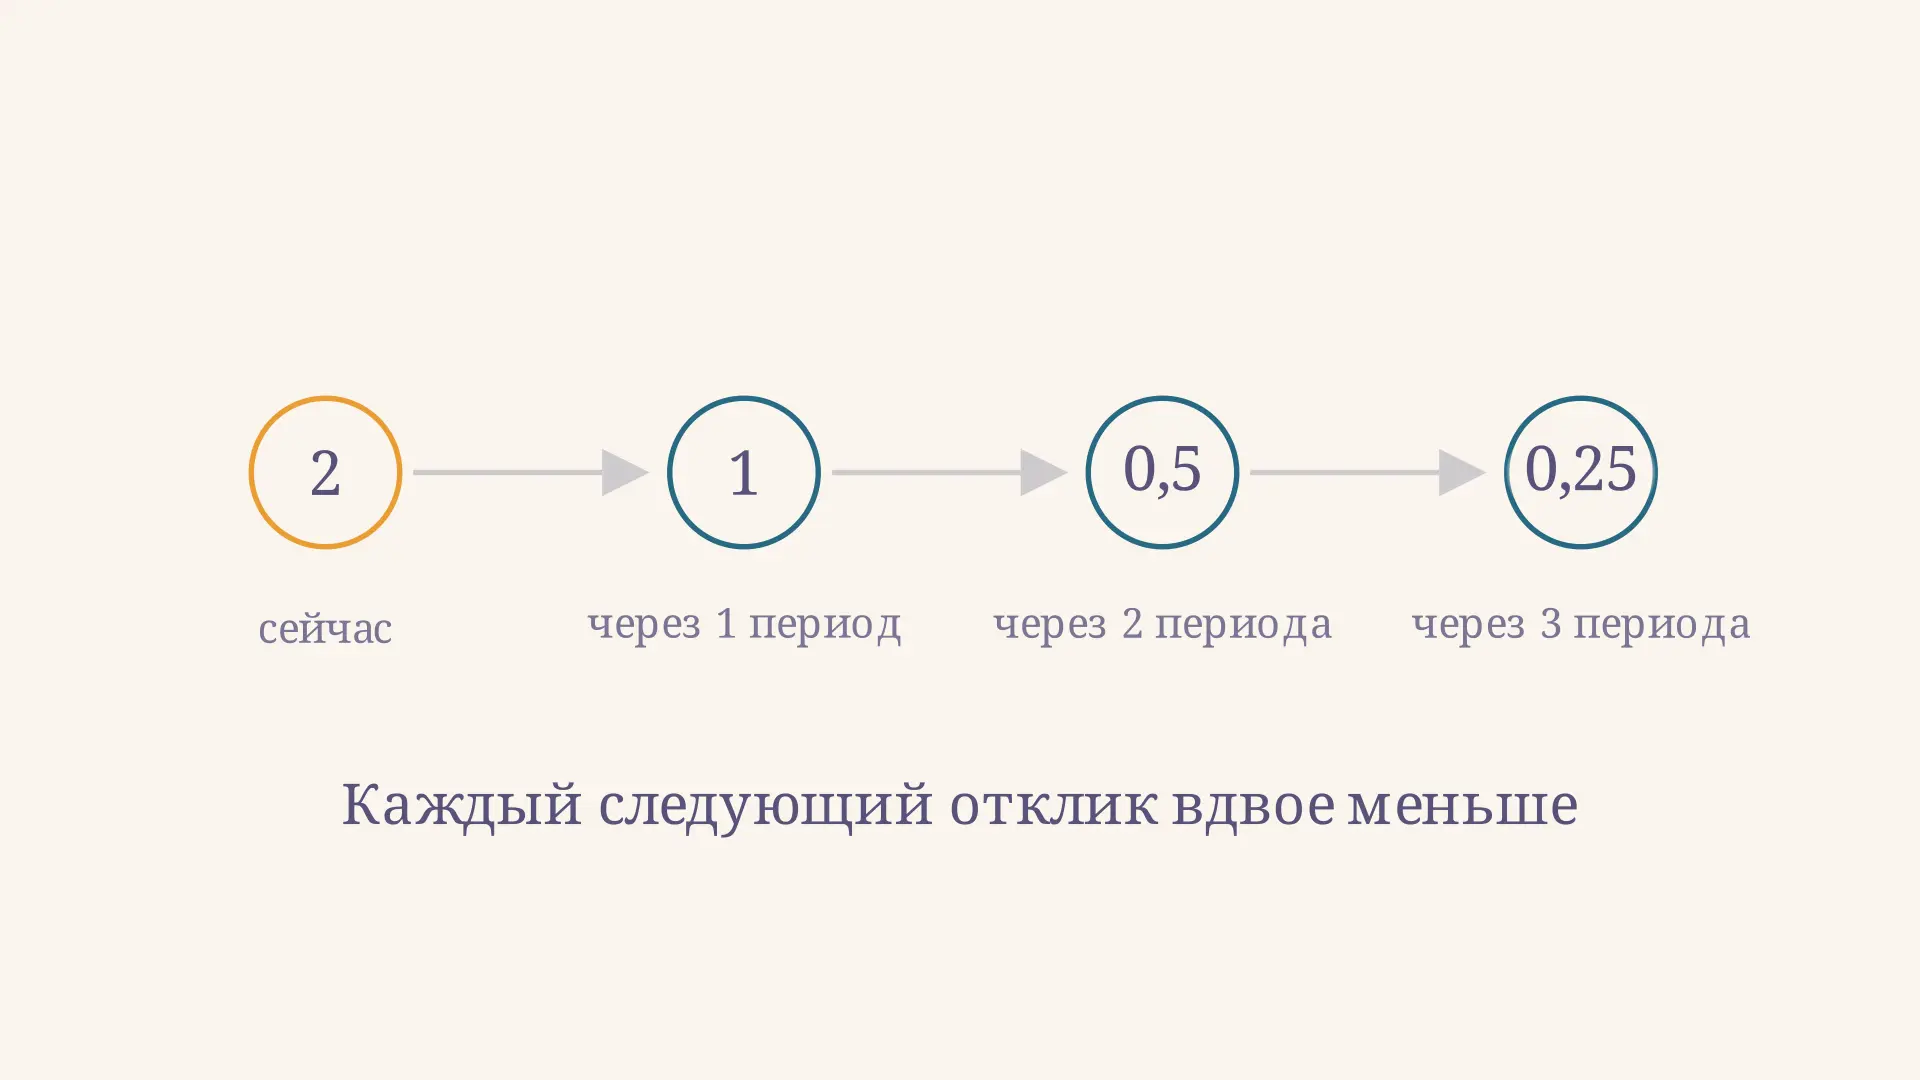
Модель Койка: формула распределённого лага и пример
Модель Койка в эконометрике: геометрическое убывание лагов, преобразование уравнения, краткосрочный и долгосрочный эффекты, средний лаг и пример расчёта.
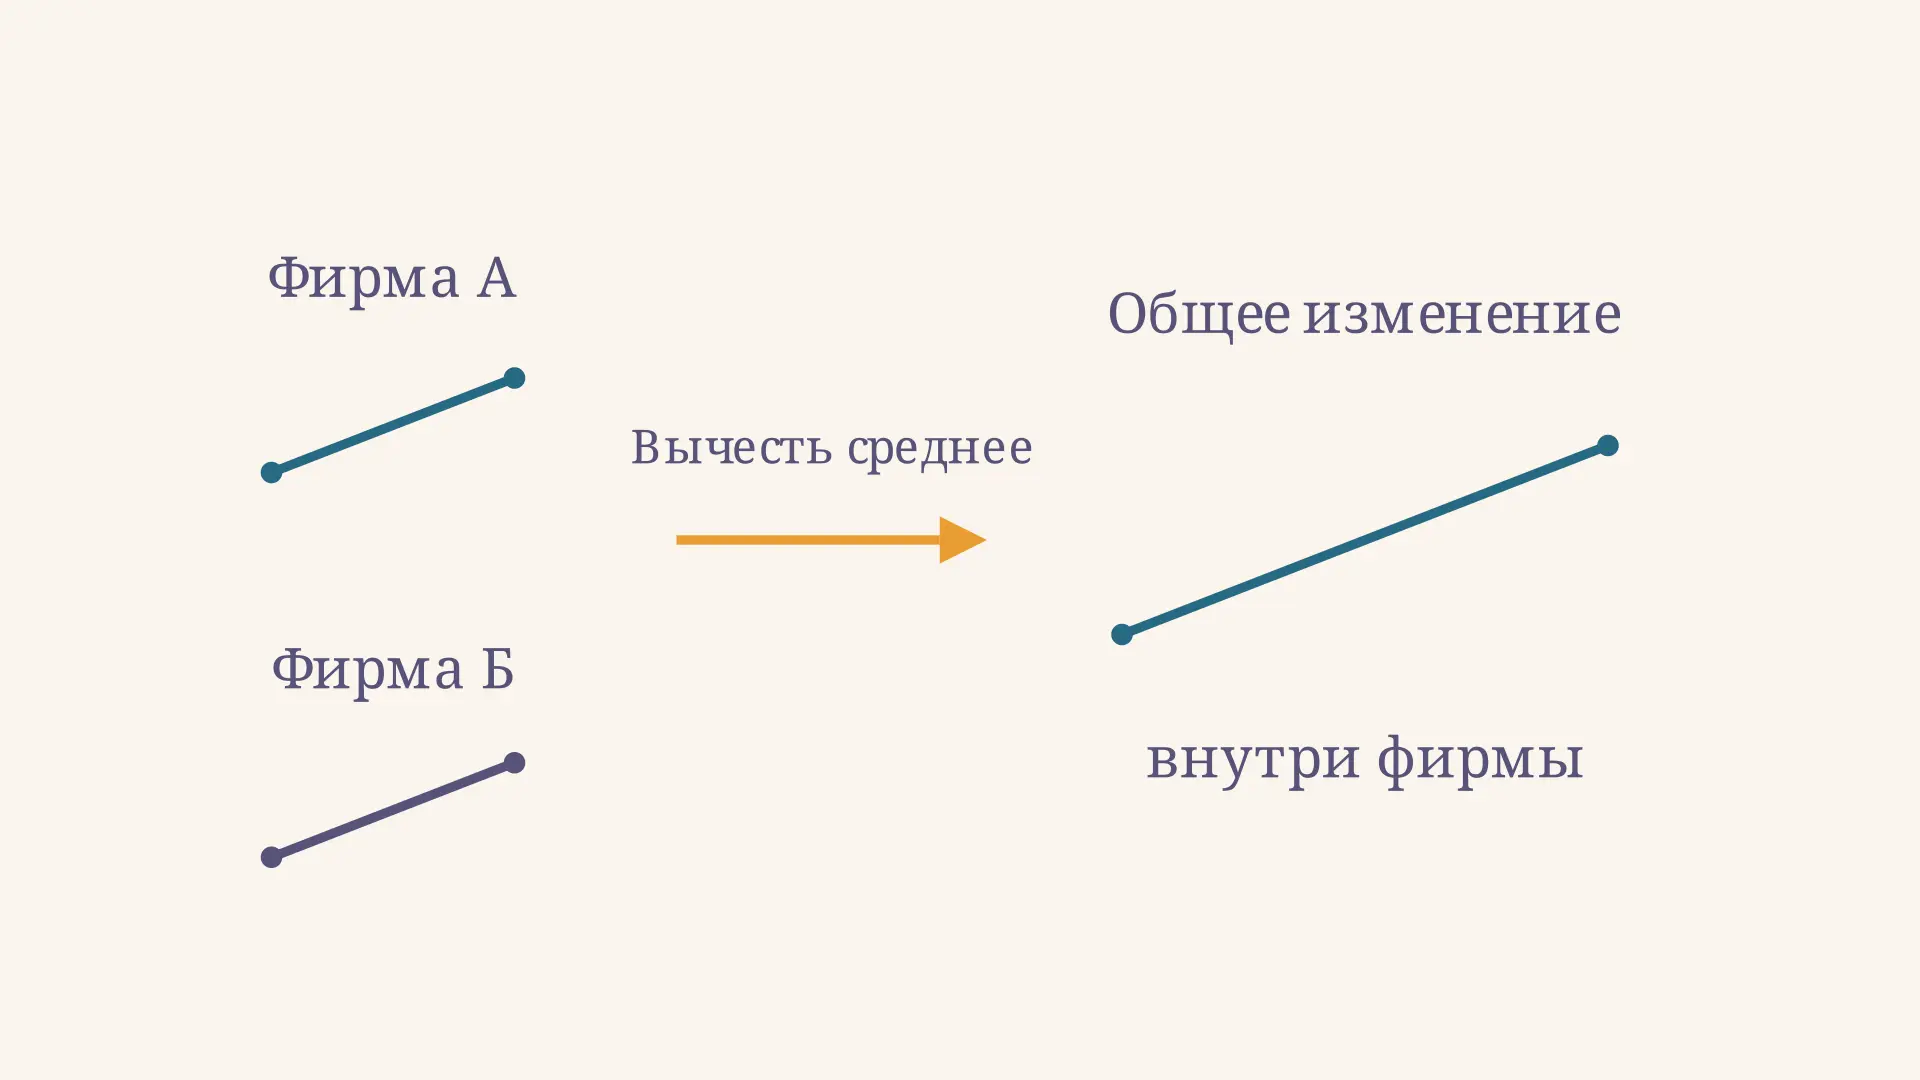
Модель с фиксированными эффектами: формула и пример
Модель с фиксированными эффектами для панельных данных: формула, расчёт на примере двух фирм, метод отклонений от средних, условия применения и ограничения.
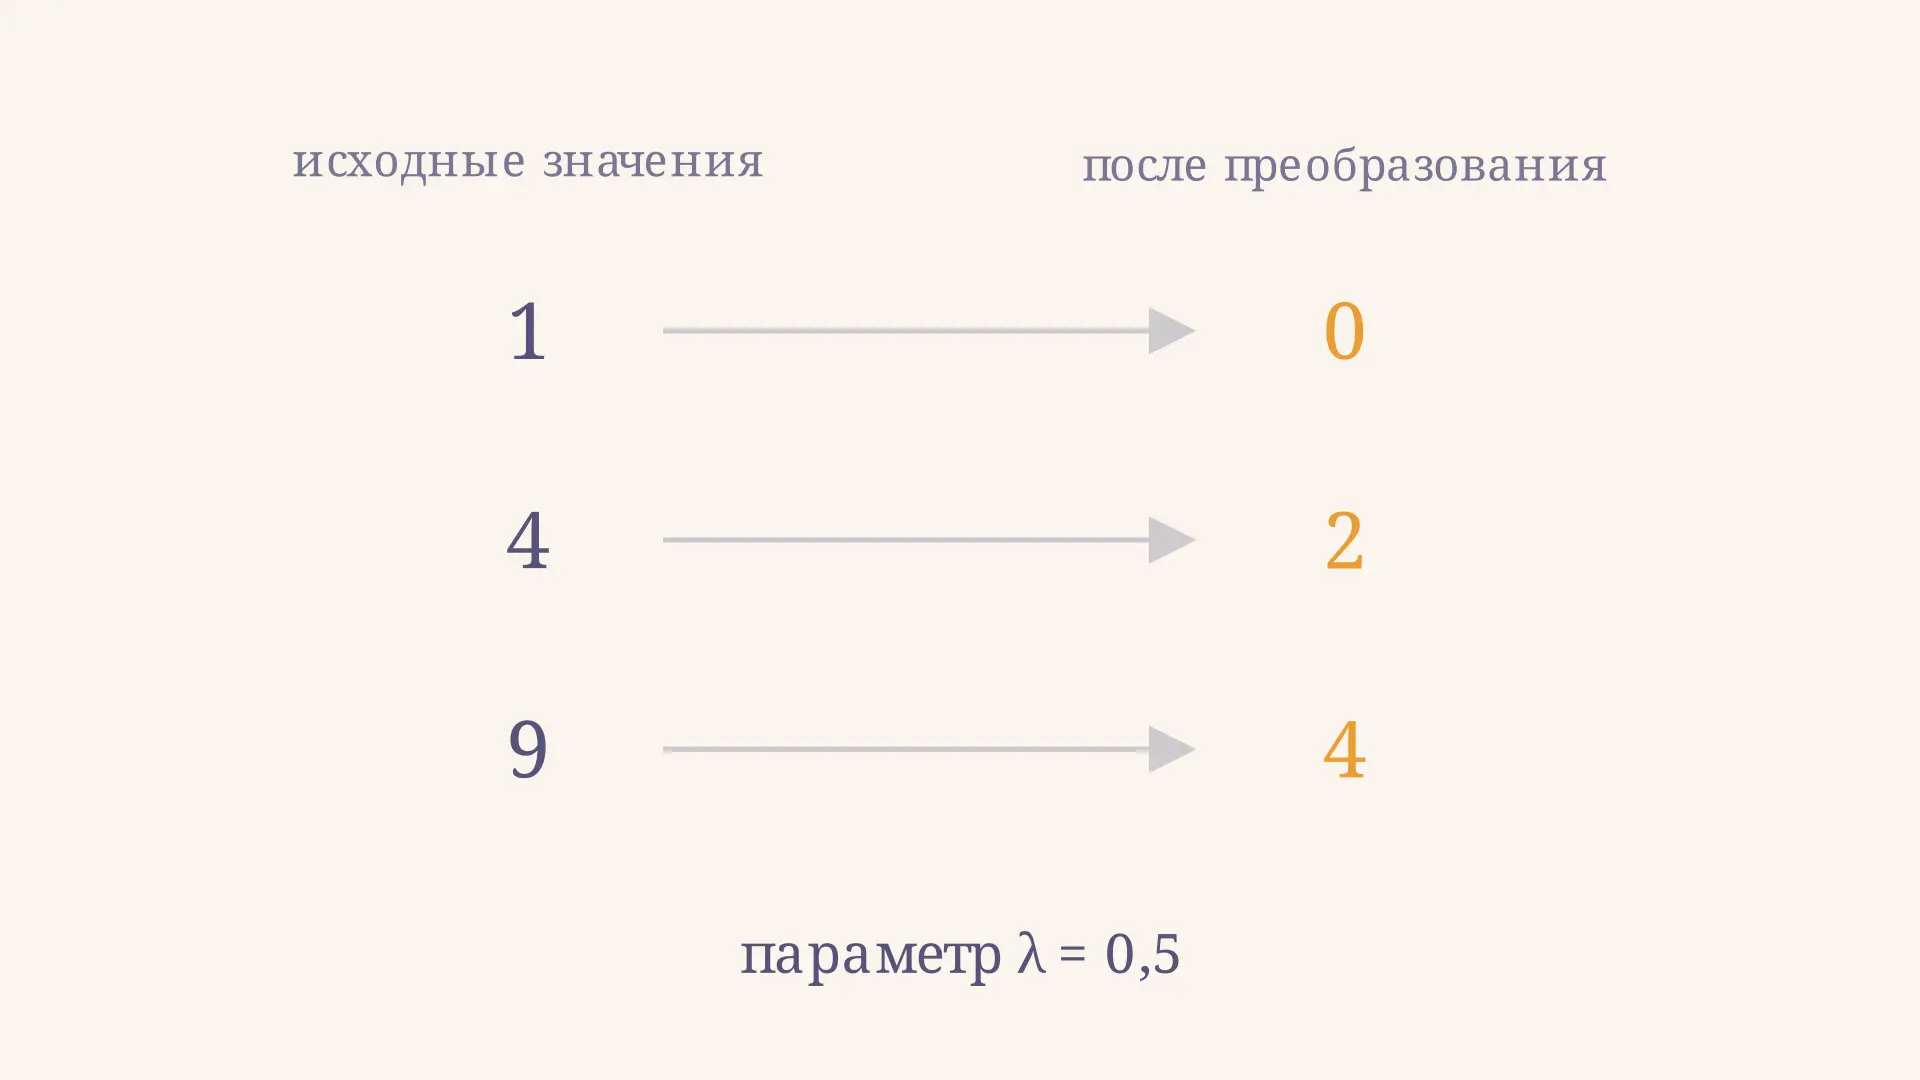
Преобразование Бокса-Кокса: формула и пример
Преобразование Бокса-Кокса: формула, расчёт для положительных данных, выбор параметра λ и обратный переход. Как применять метод в эконометрической регрессии.
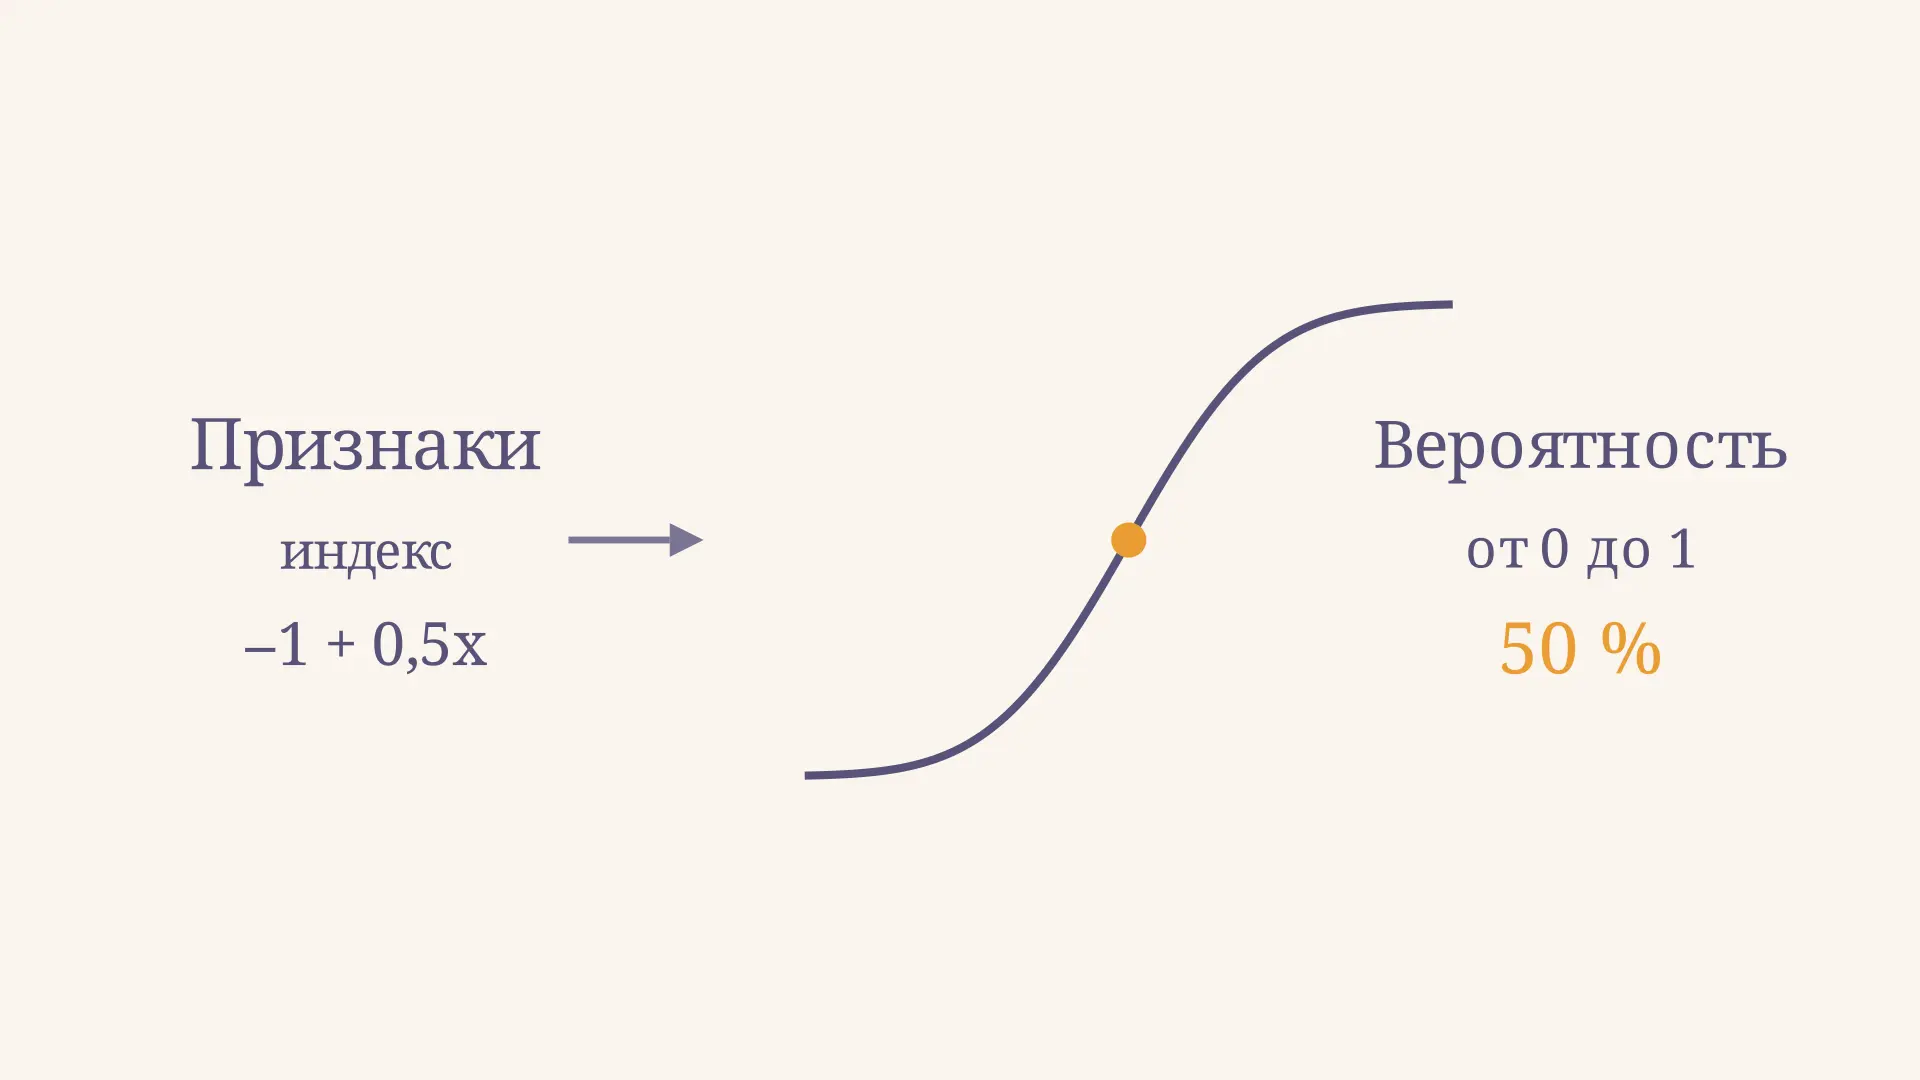
Пробит-модель: формула, пример и интерпретация
Пробит-модель для бинарного выбора: как получить вероятность через нормальное распределение, оценить коэффициенты и рассчитать предельный эффект на примере.
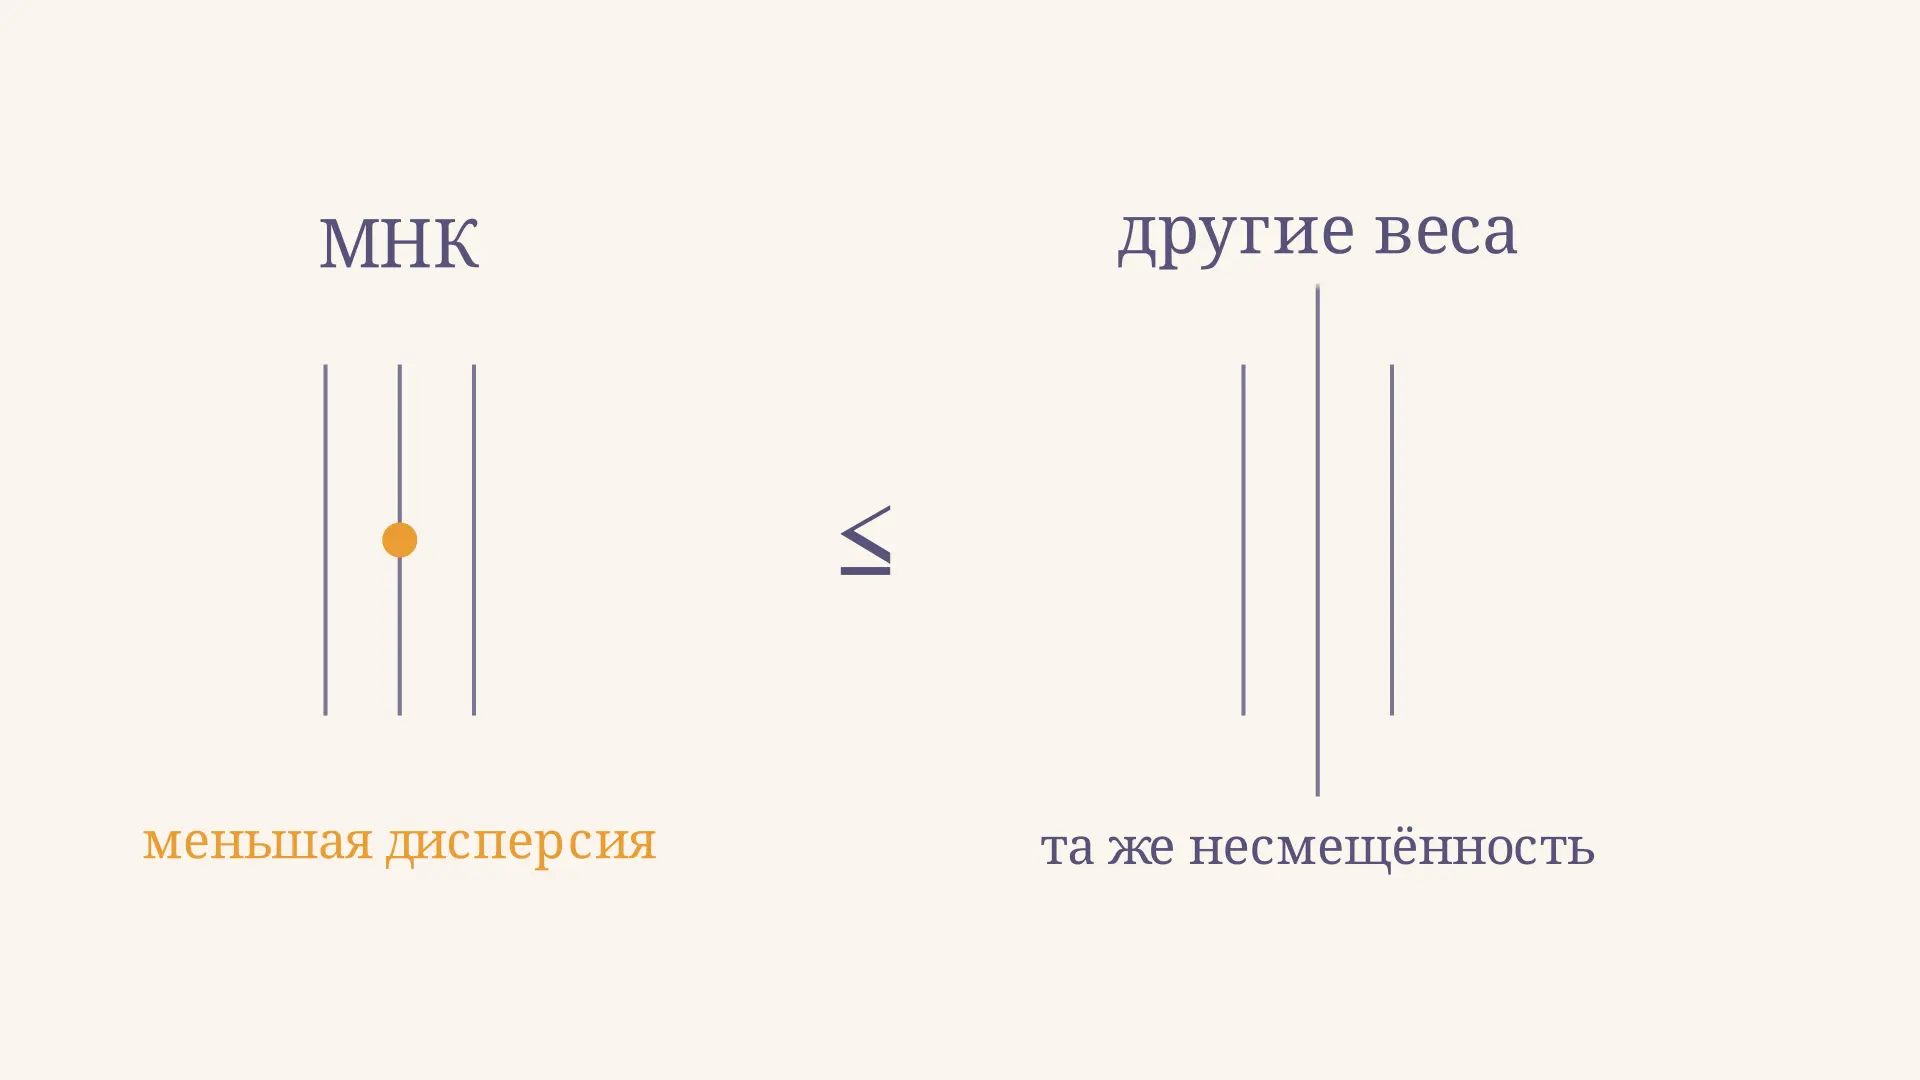
Теорема Гаусса-Маркова: условия и пример
Теорема Гаусса-Маркова объясняет эффективность МНК среди линейных несмещённых оценок. Разберём условия BLUE, доказательство, ограничения и пример сравнения оценок.
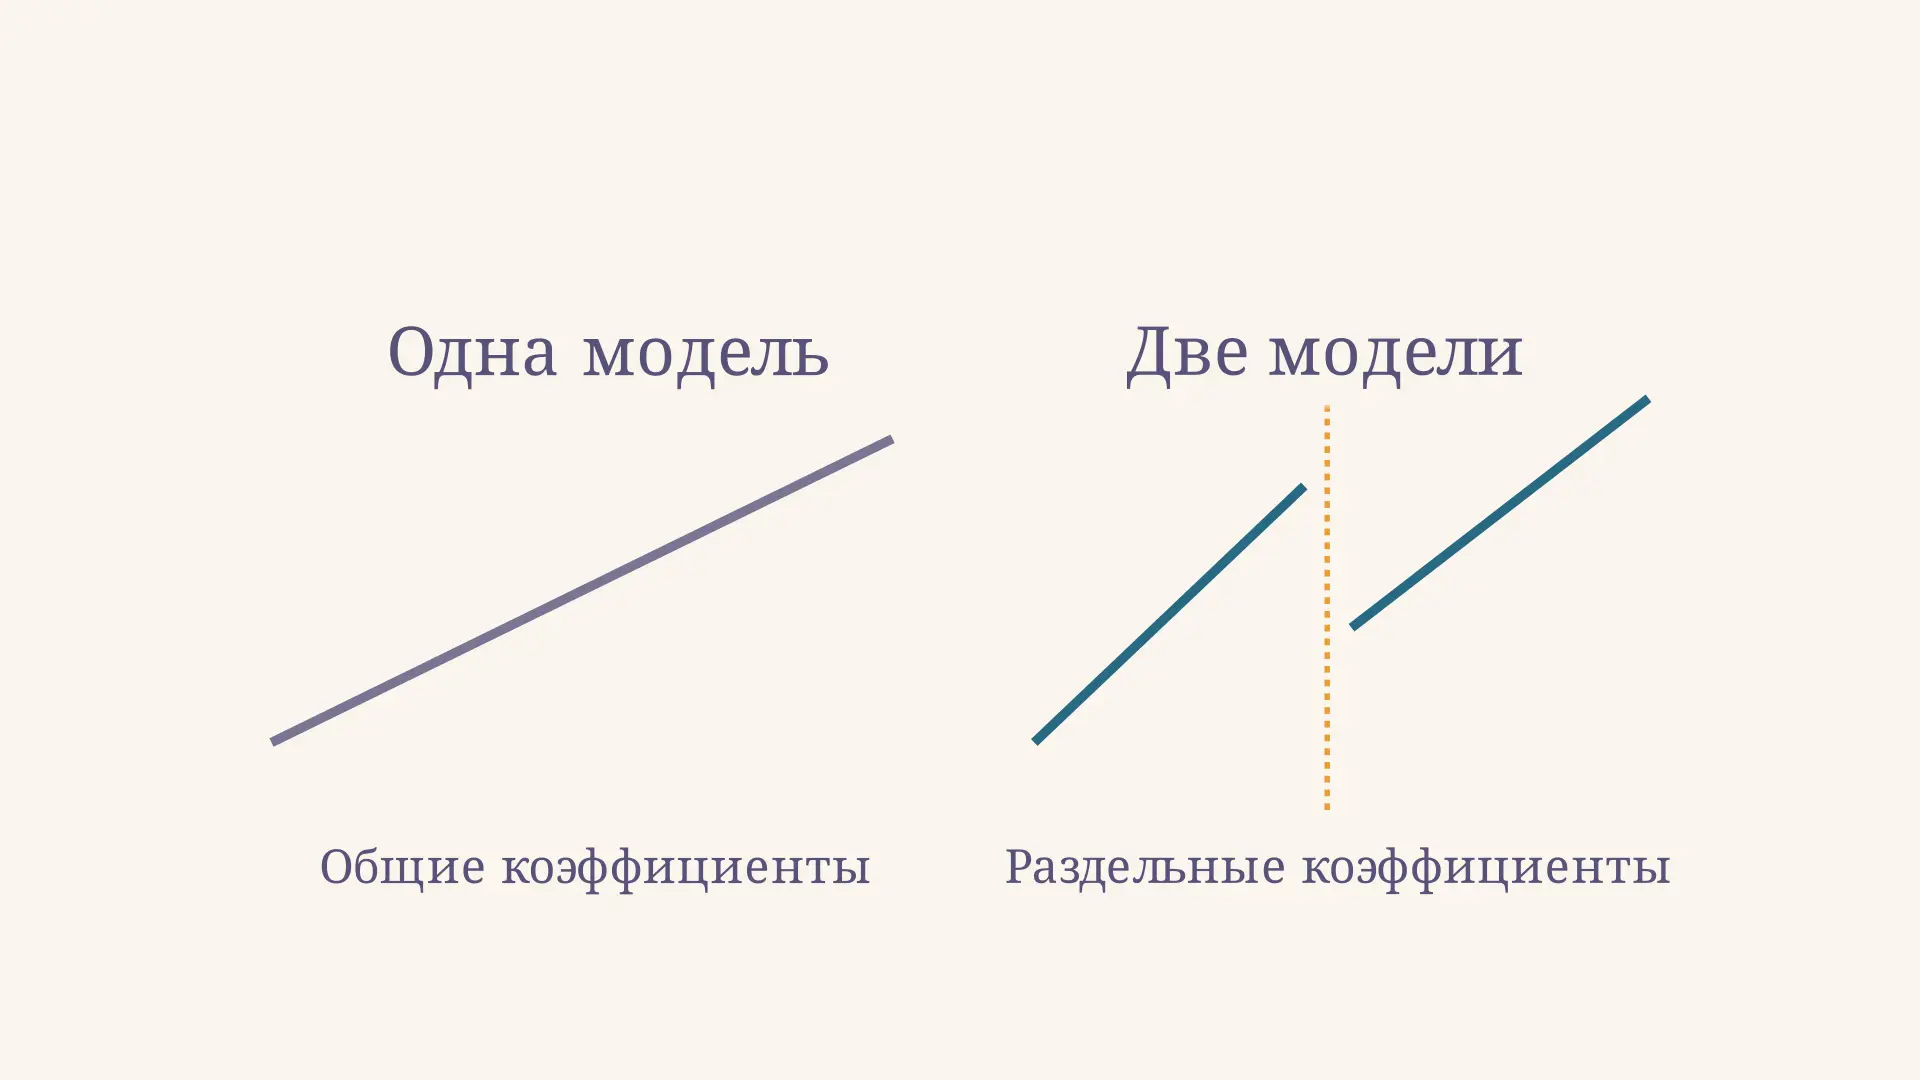
Тест Чоу: проверка структурного сдвига в регрессии
Тест Чоу проверяет стабильность коэффициентов регрессии при известной точке разрыва. Разбираем формулу F, расчёт, условия применения и интерпретацию результата.
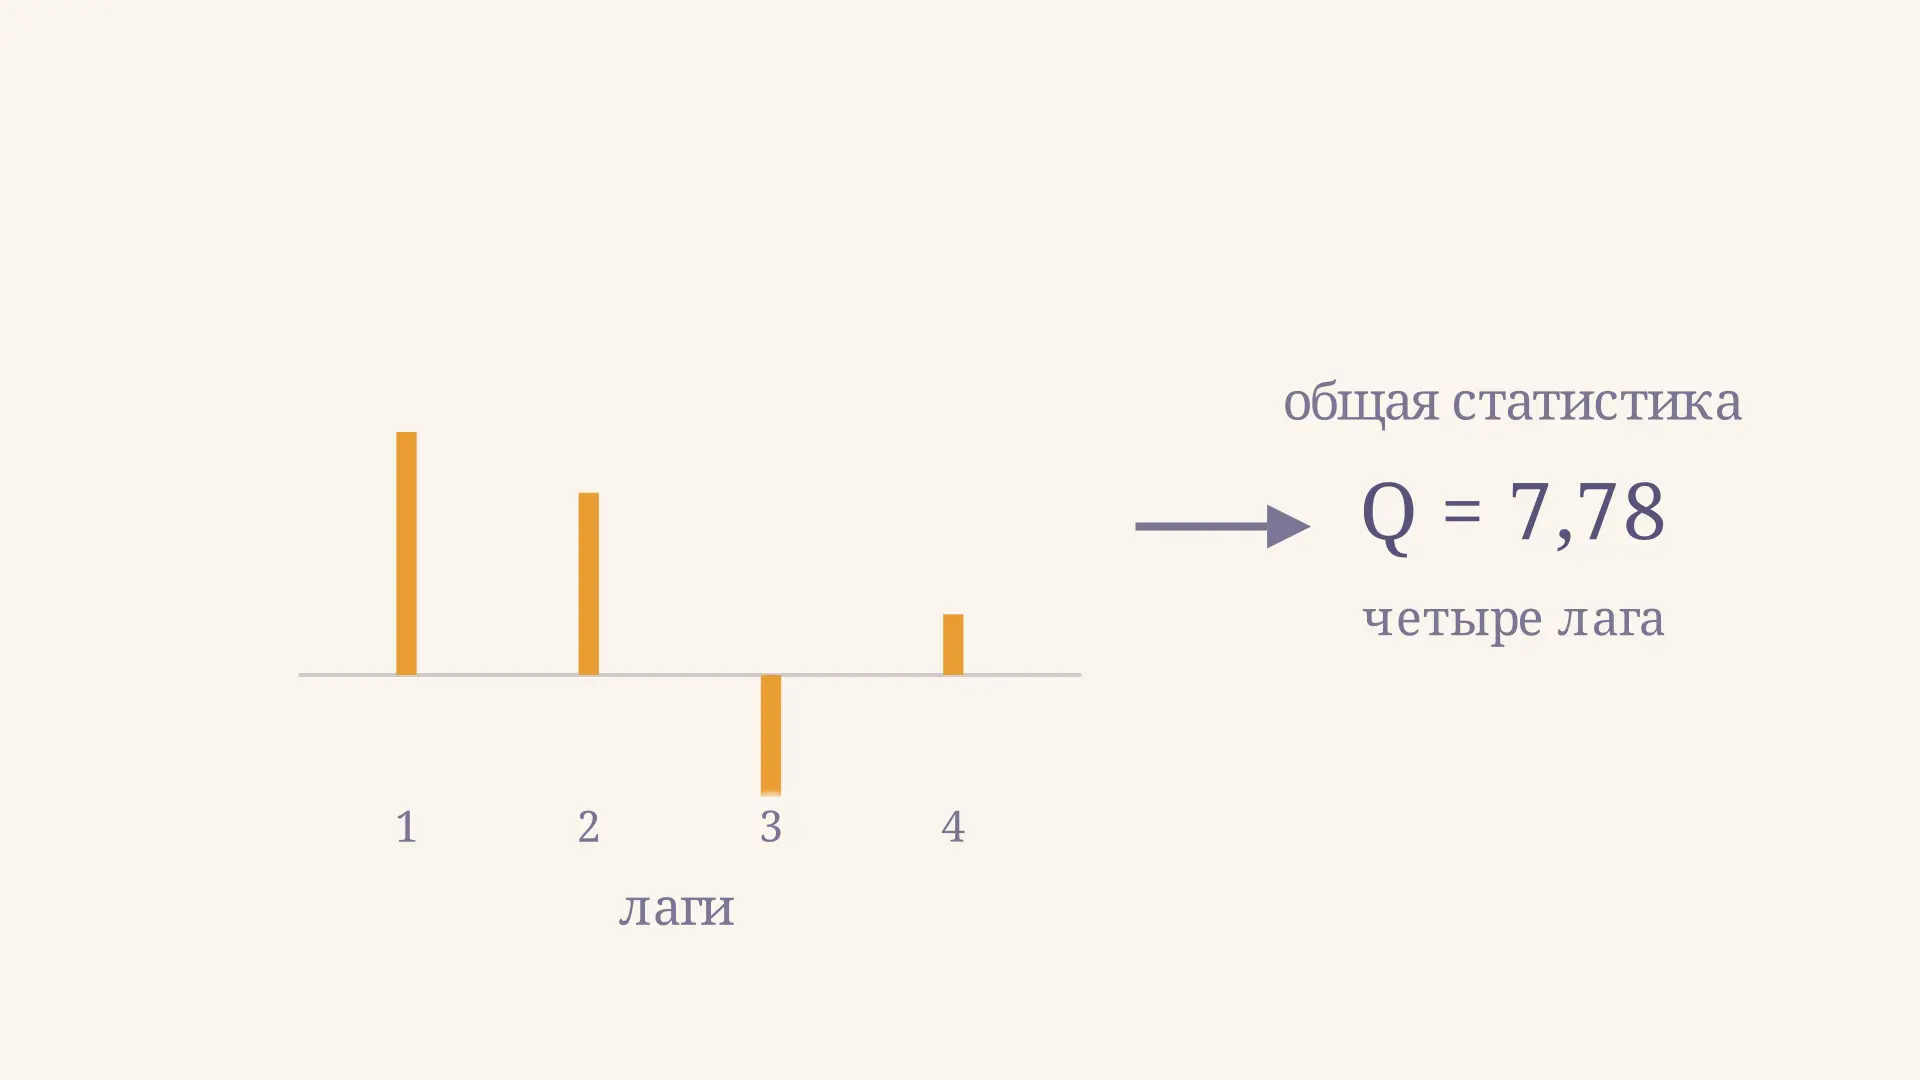
Тест Льюнга-Бокса: проверка автокорреляции
Тест Льюнга-Бокса проверяет автокорреляцию сразу на нескольких лагах. Разбираем формулу Q, выбор числа лагов, степени свободы и пример интерпретации p-значения.
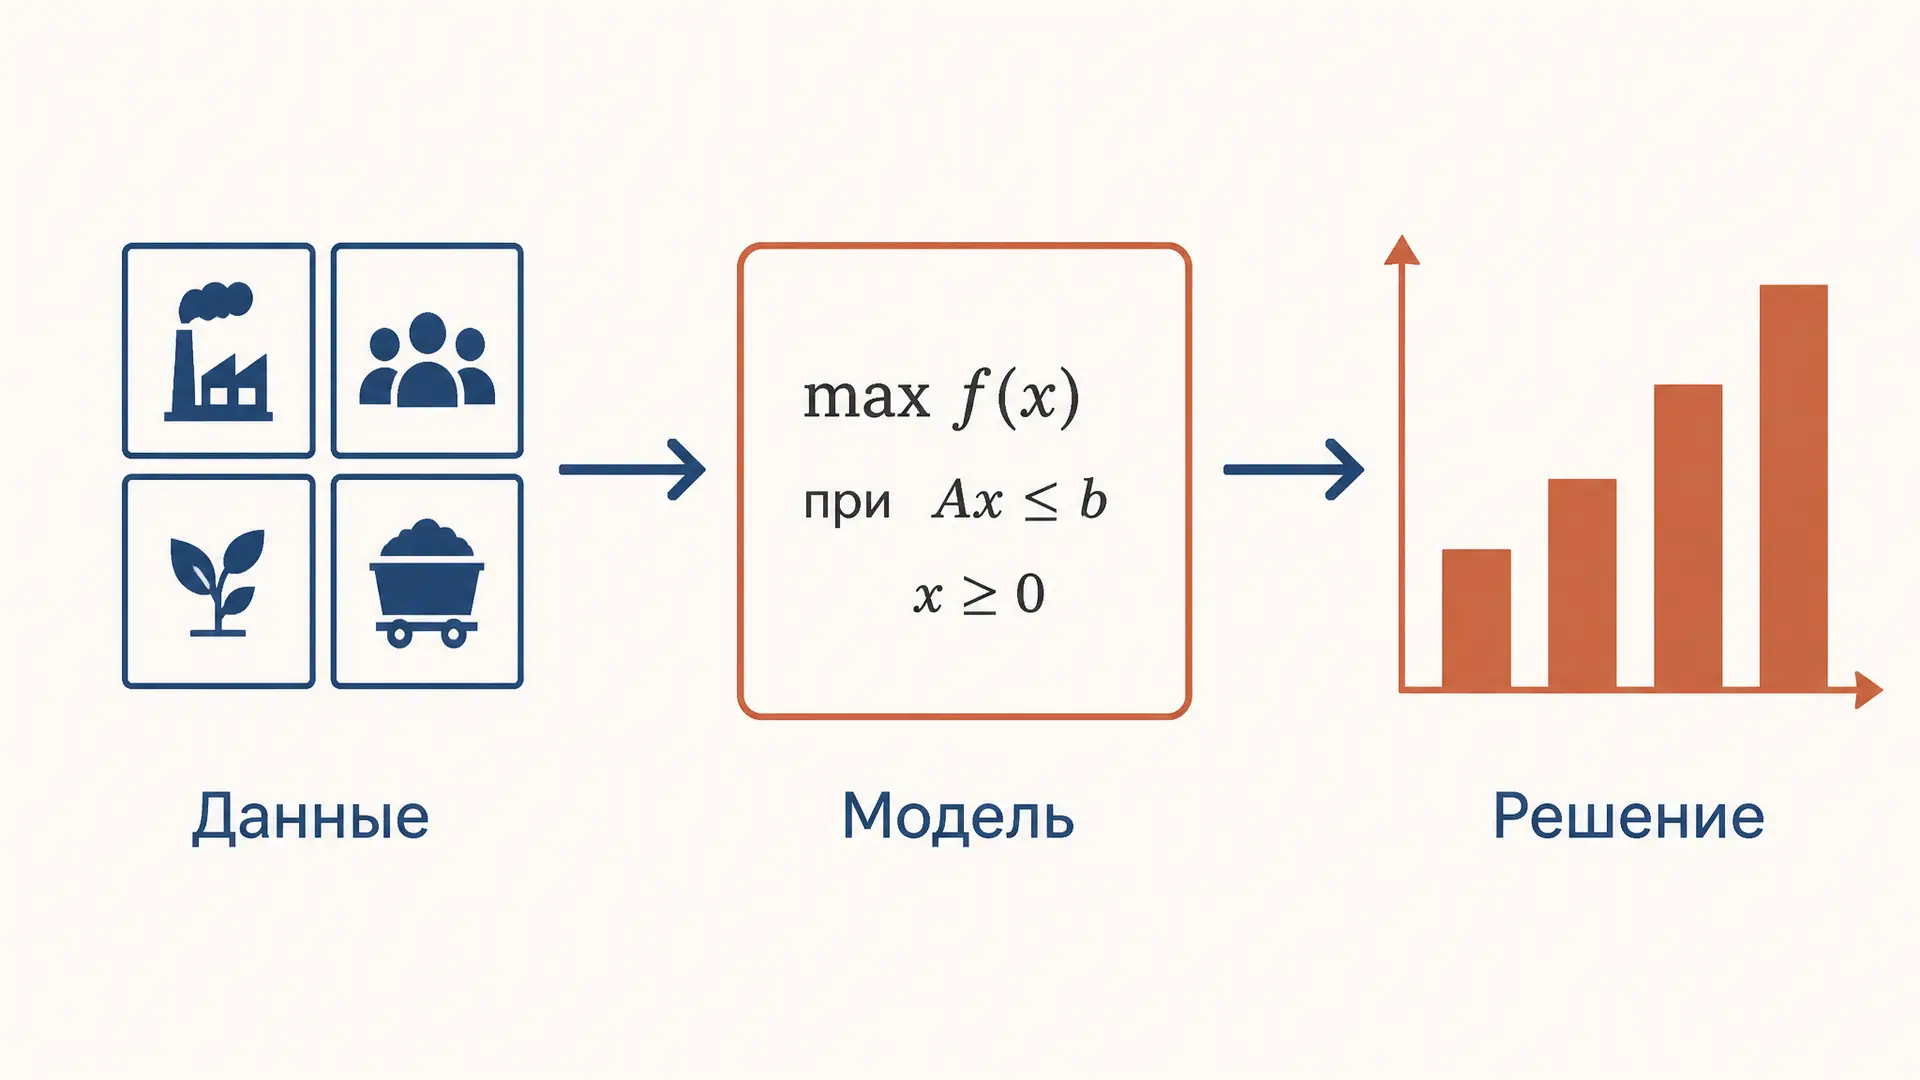
Экономико-математические методы анализа: виды и пример
Экономико-математические методы анализа: как выбрать модель, оценить связь показателей и найти оптимальный план выпуска с учётом ограниченных ресурсов.
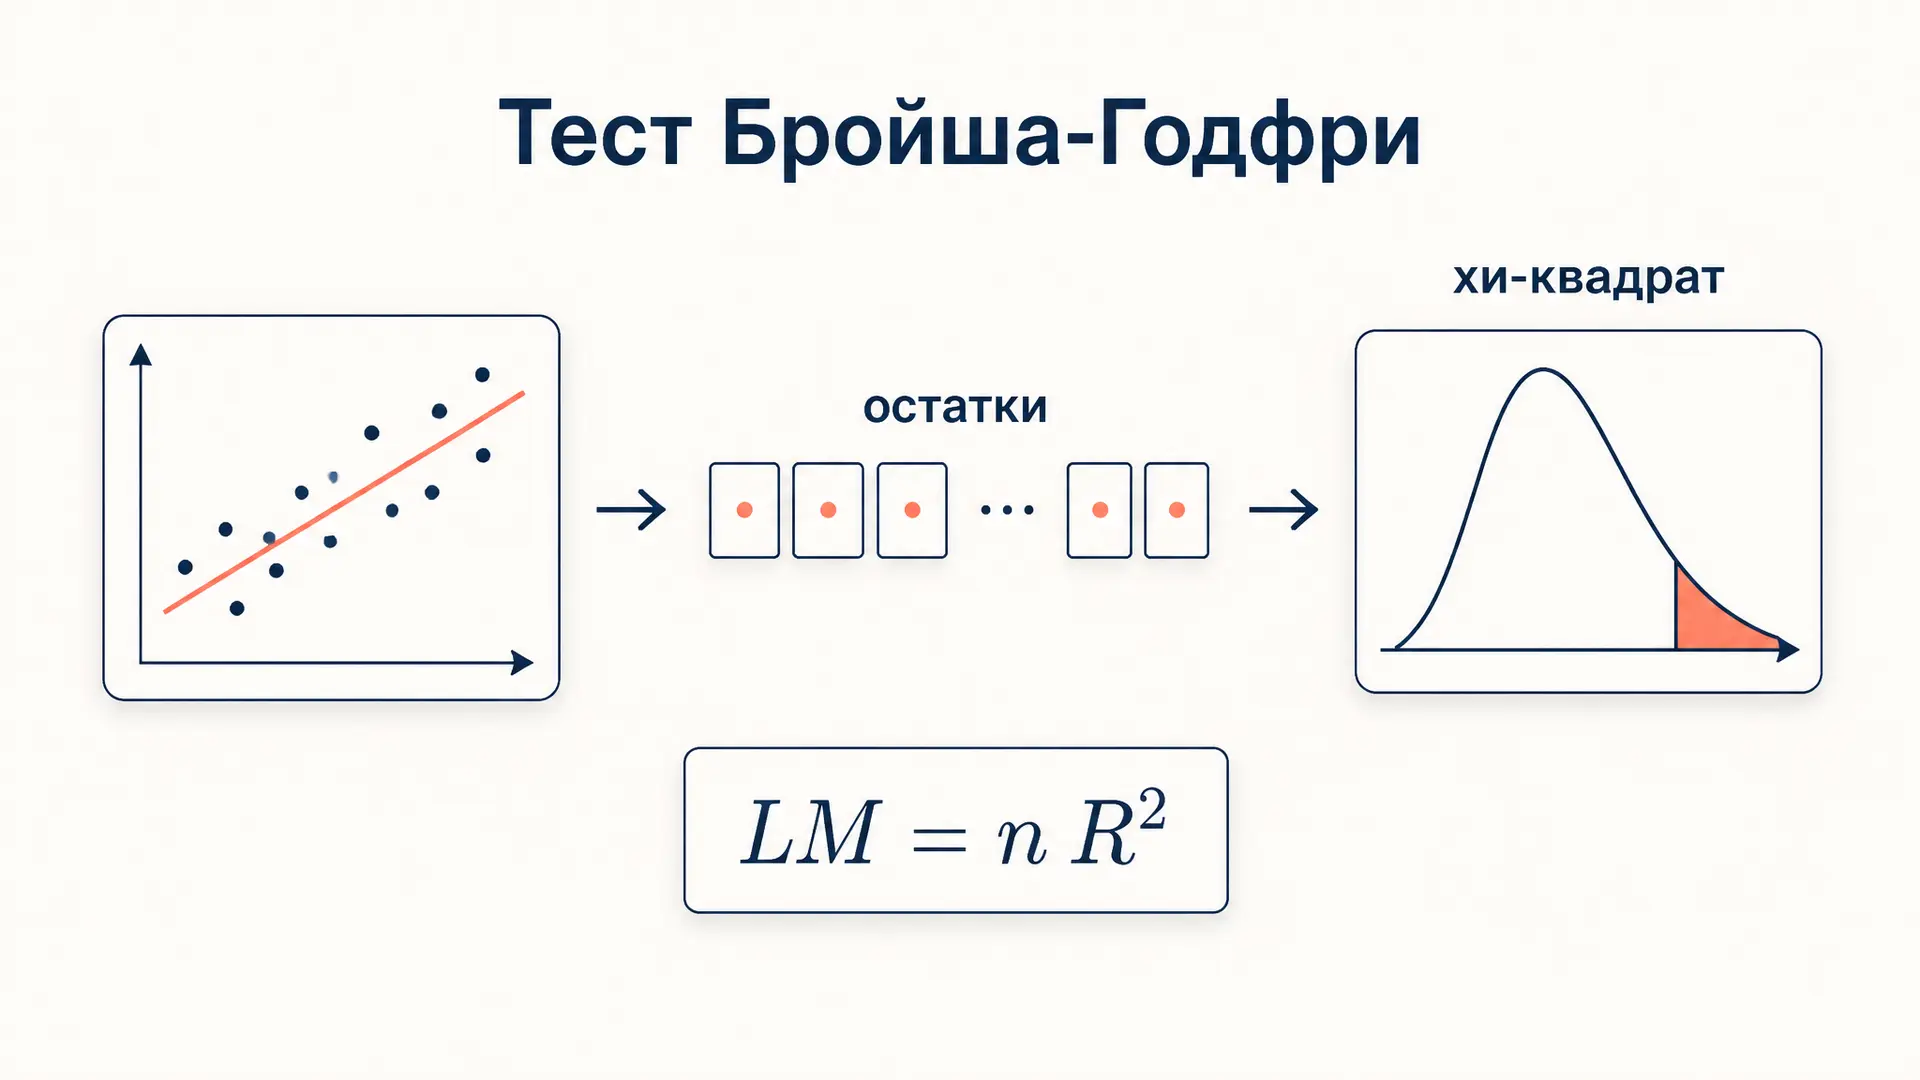
Тест Бройша-Годфри: проверка остатков на автокорреляцию
Тест Бройша-Годфри на автокорреляцию остатков регрессии: LM-статистика n·R², выбор числа лагов, сравнение с хи-квадрат, отличие от Дарбина-Уотсона и интерпретация p-значения.
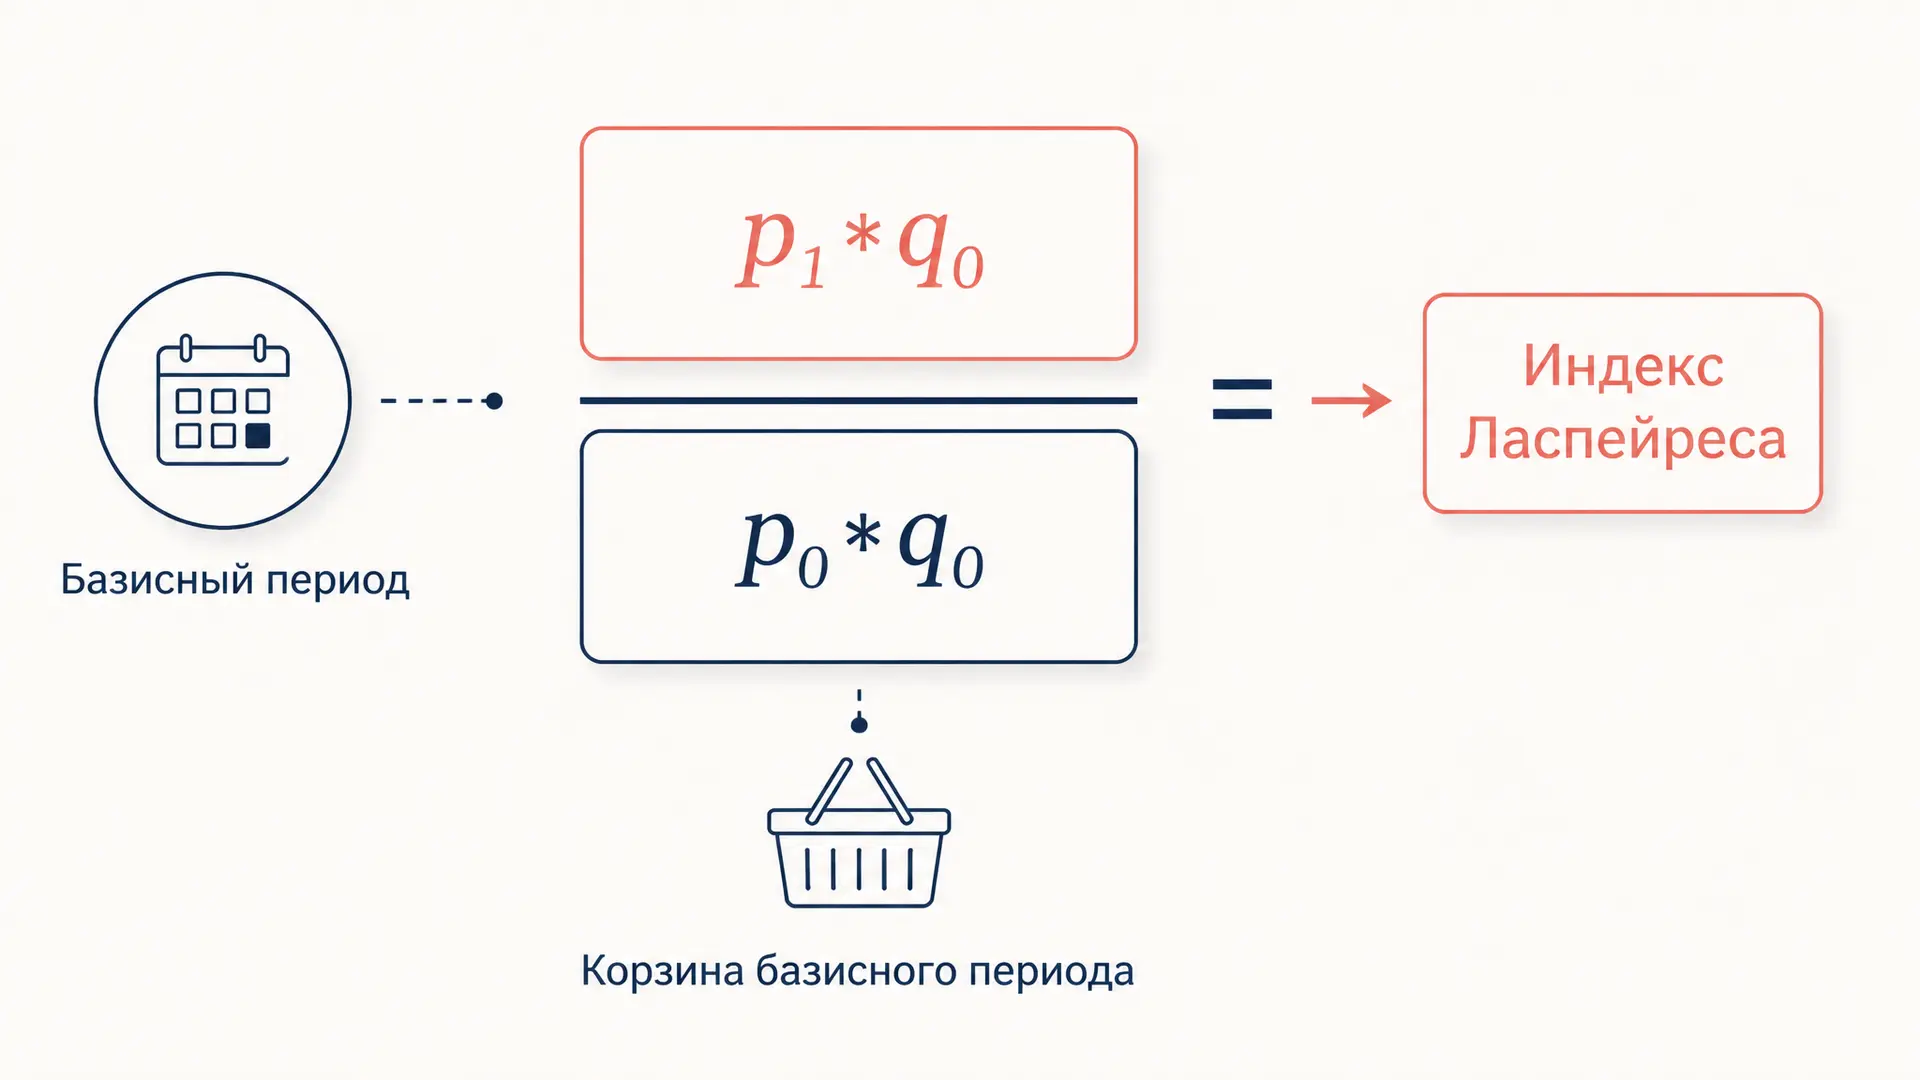
Агрегатный индекс цен Ласпейреса: формула и расчёт
Агрегатный индекс цен Ласпейреса: формула с весами базисного периода, пошаговый расчёт на числовом примере, сравнение с Пааше и Фишером, применение в ИПЦ и дефляторе ВВП.
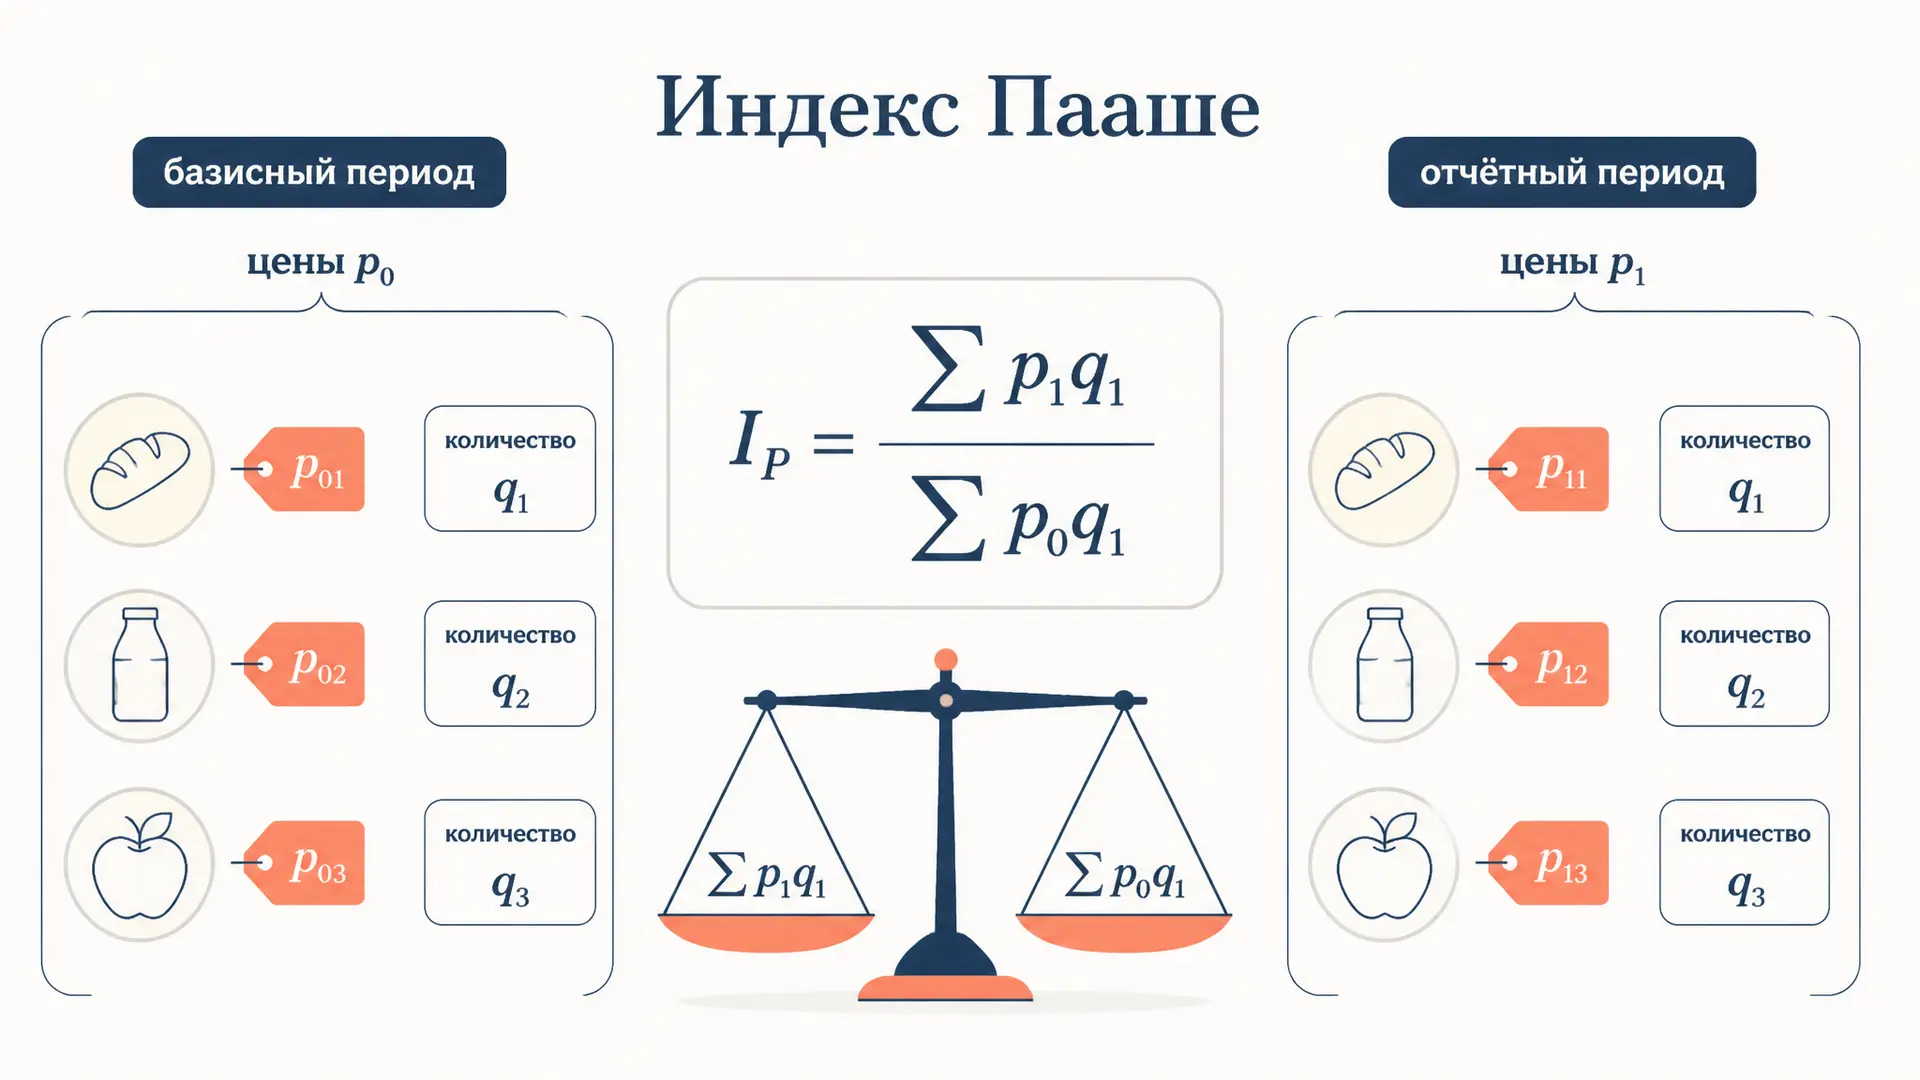
Агрегатный индекс цен Пааше: формула и расчёт
Агрегатный индекс цен Пааше: формула с весами отчётного периода, пошаговый расчёт на числовом примере, сравнение с Ласпейресом и Фишером, типичные ошибки.
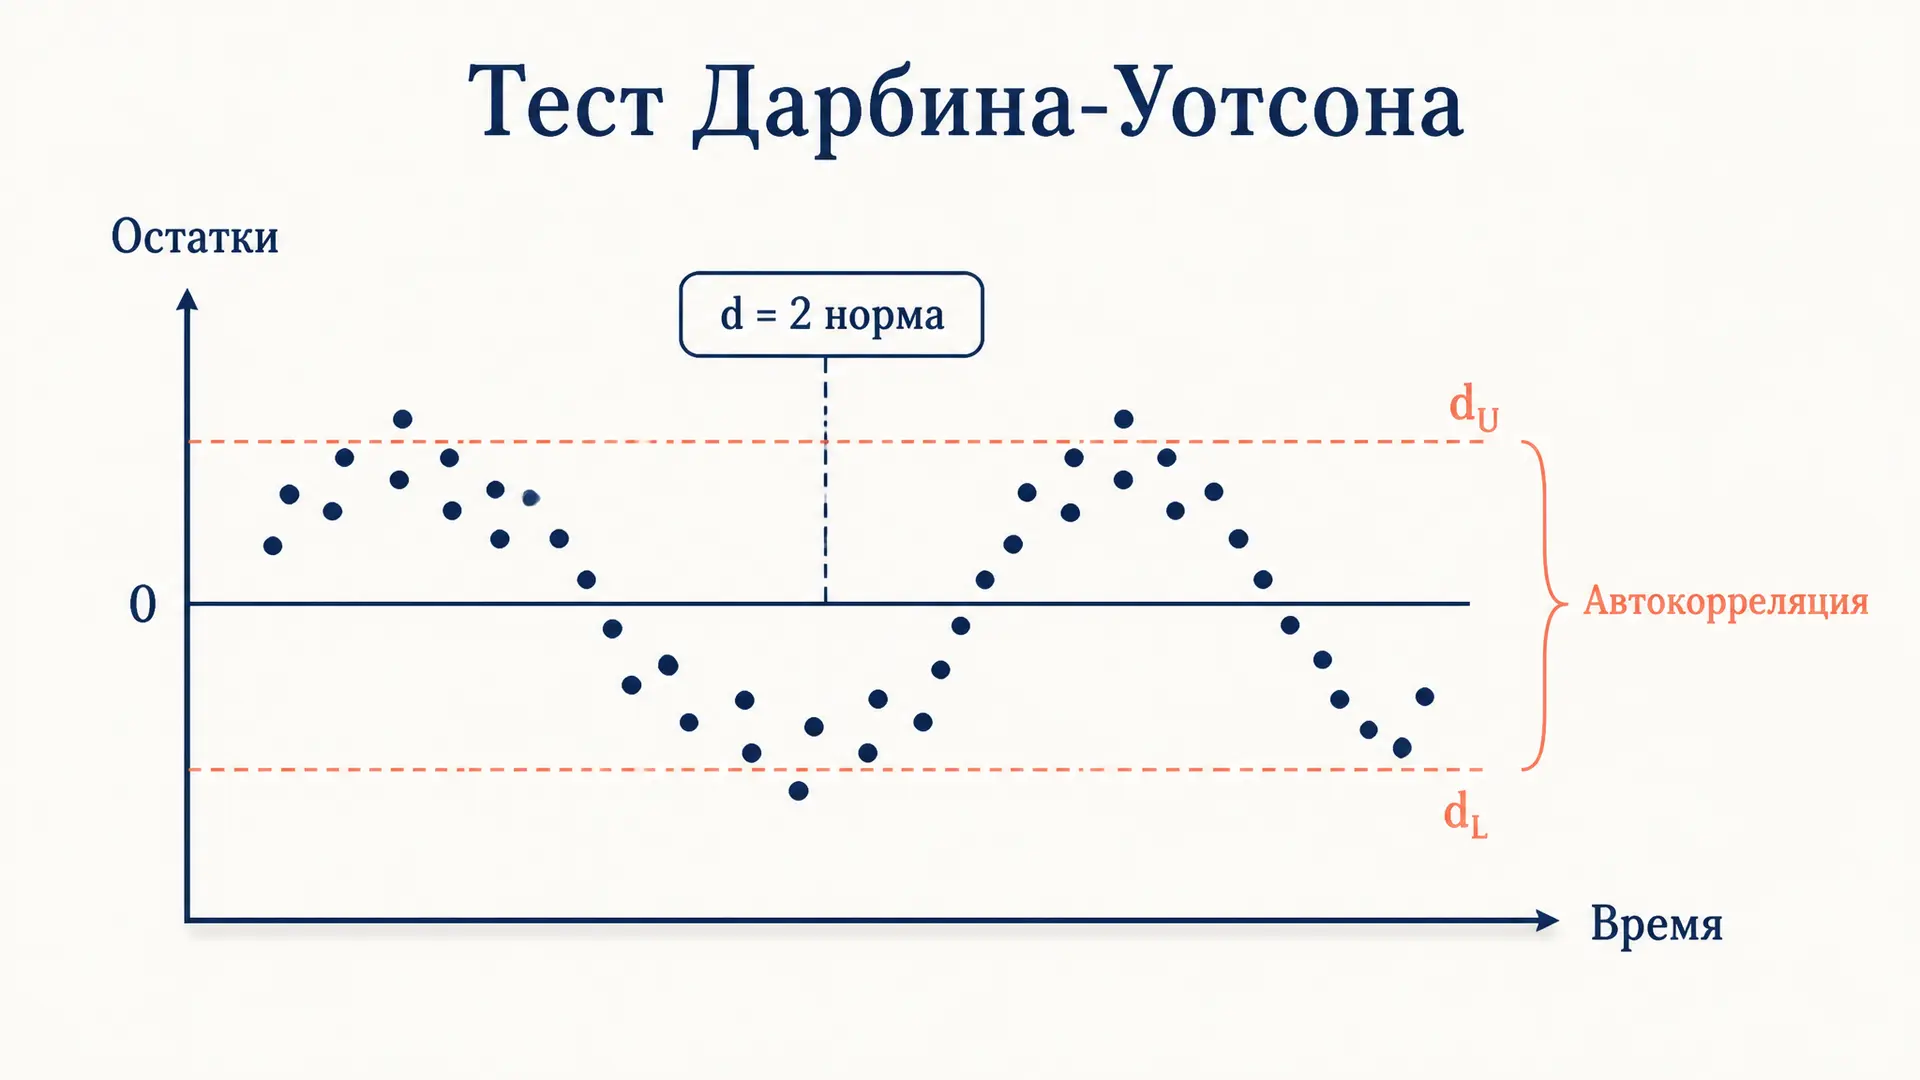
Автокорреляция остатков: критерий Дарбина-Уотсона
Автокорреляция остатков в регрессии и критерий Дарбина-Уотсона: формула статистики d, зоны принятия решений, таблица критических значений, причины нарушения и способы устранения в МНК.
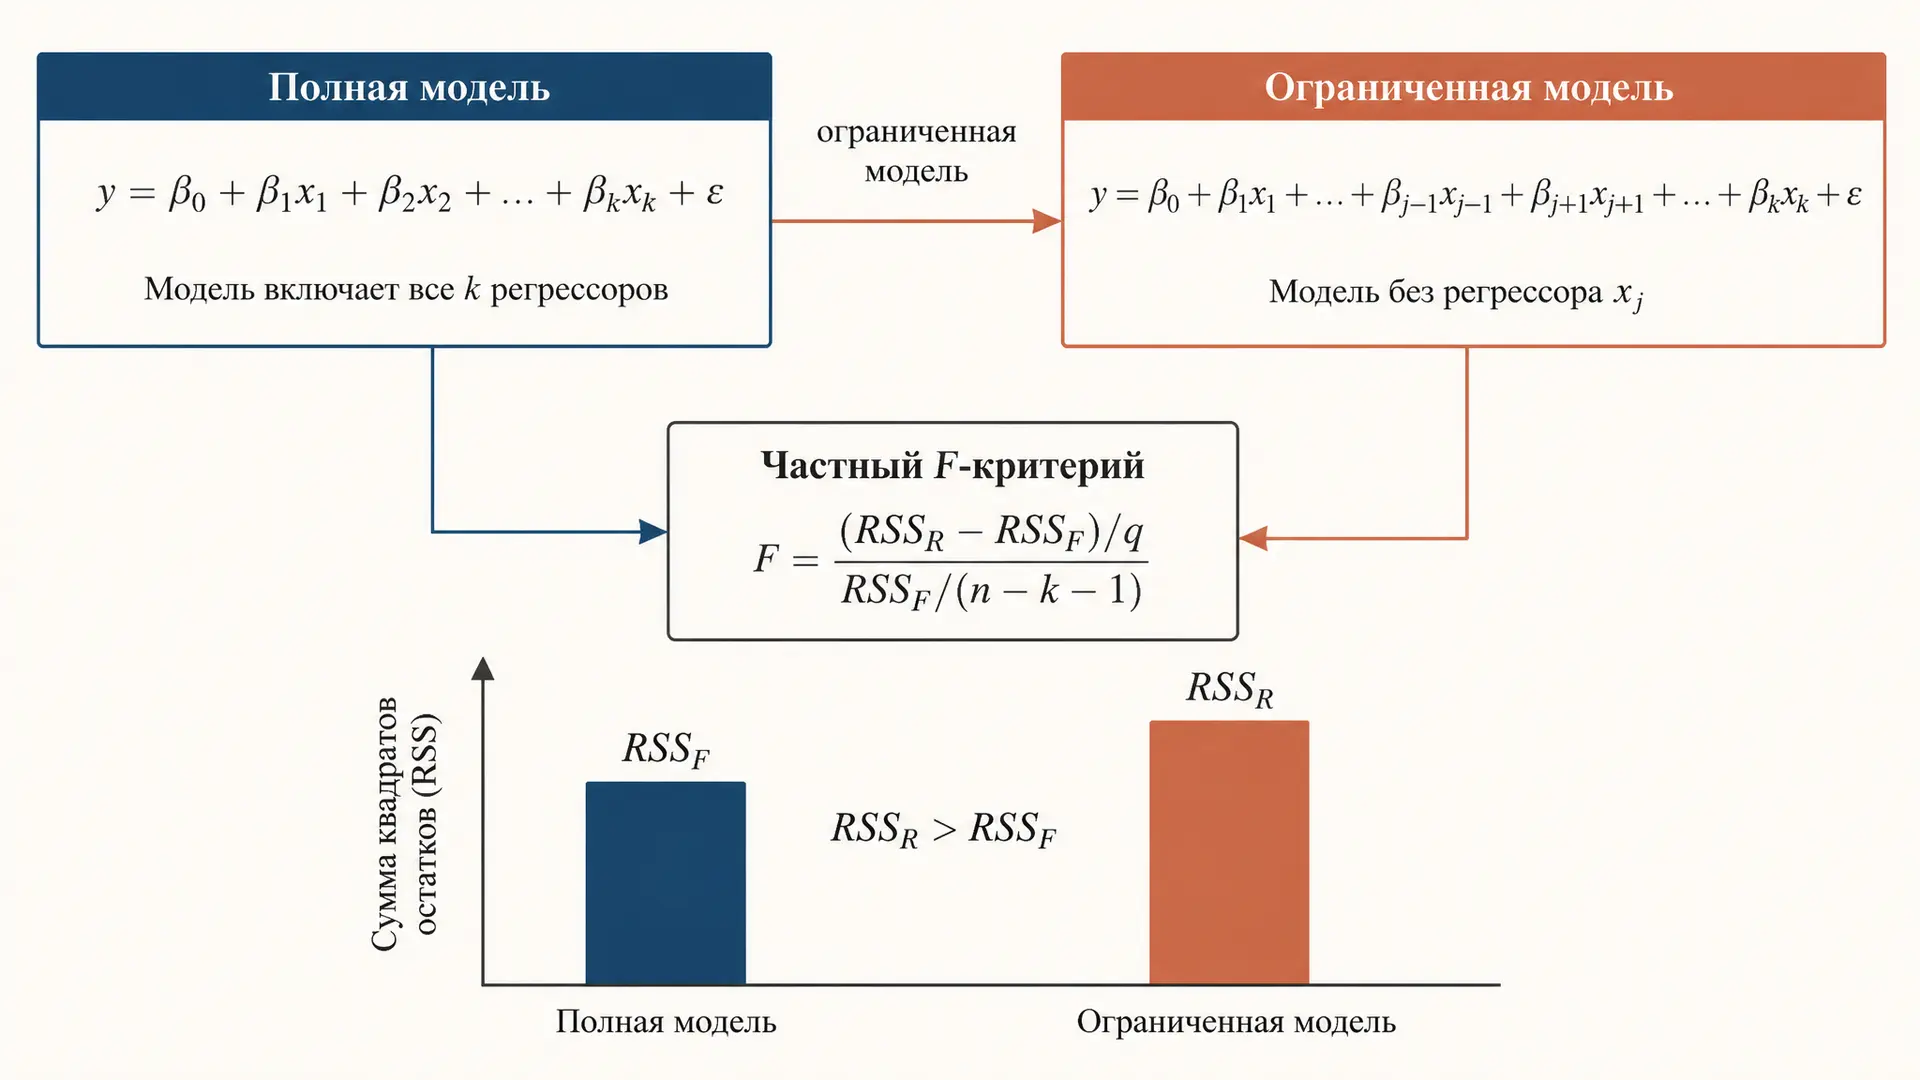
Частный F-критерий: значимость фактора в регрессии
Частный F-критерий проверяет значимость отдельного фактора или группы факторов в множественной регрессии. Формула, сравнение с t-критерием, пошаговый пример расчёта и типичные ошибки.
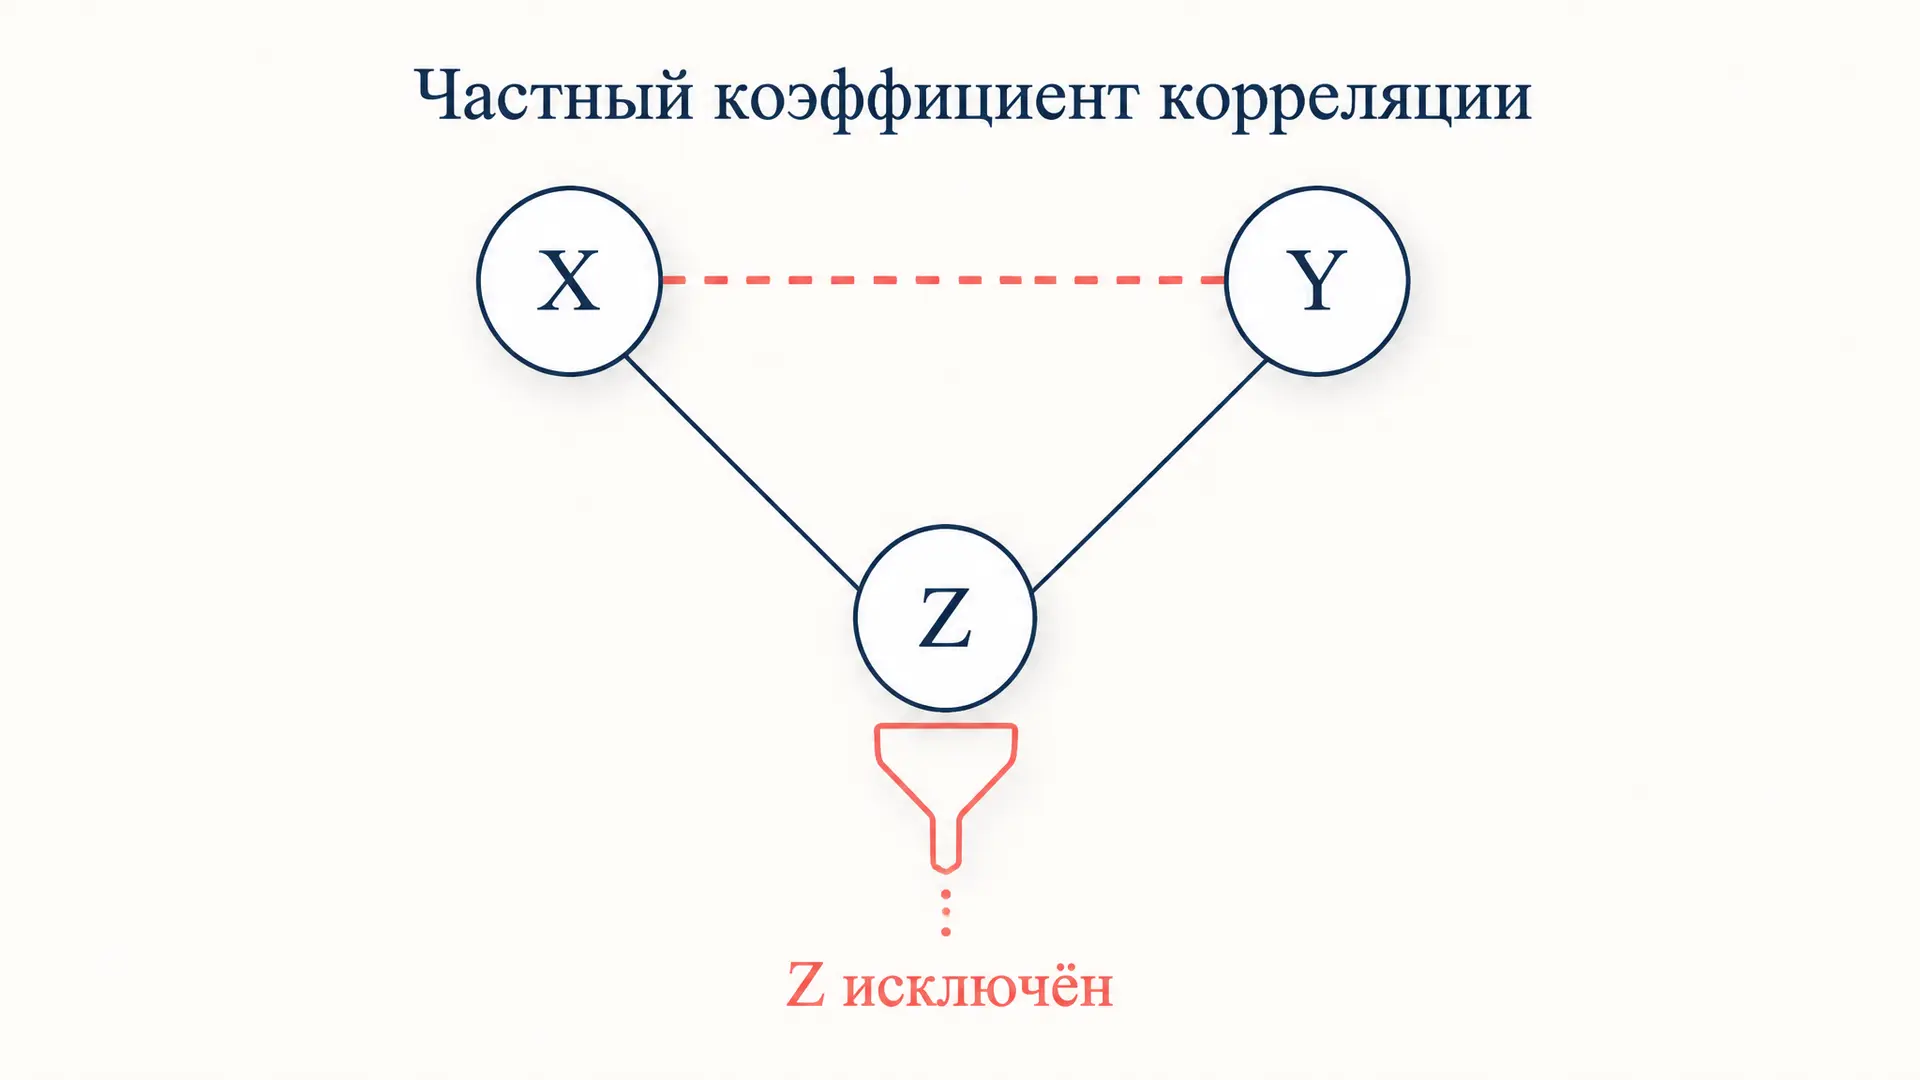
Частный коэффициент корреляции: расчёт и формула
Как рассчитать частный коэффициент корреляции: формула через парные коэффициенты, очистка связи от влияния третьей переменной, проверка значимости и пример расчёта r12.3 по шагам.
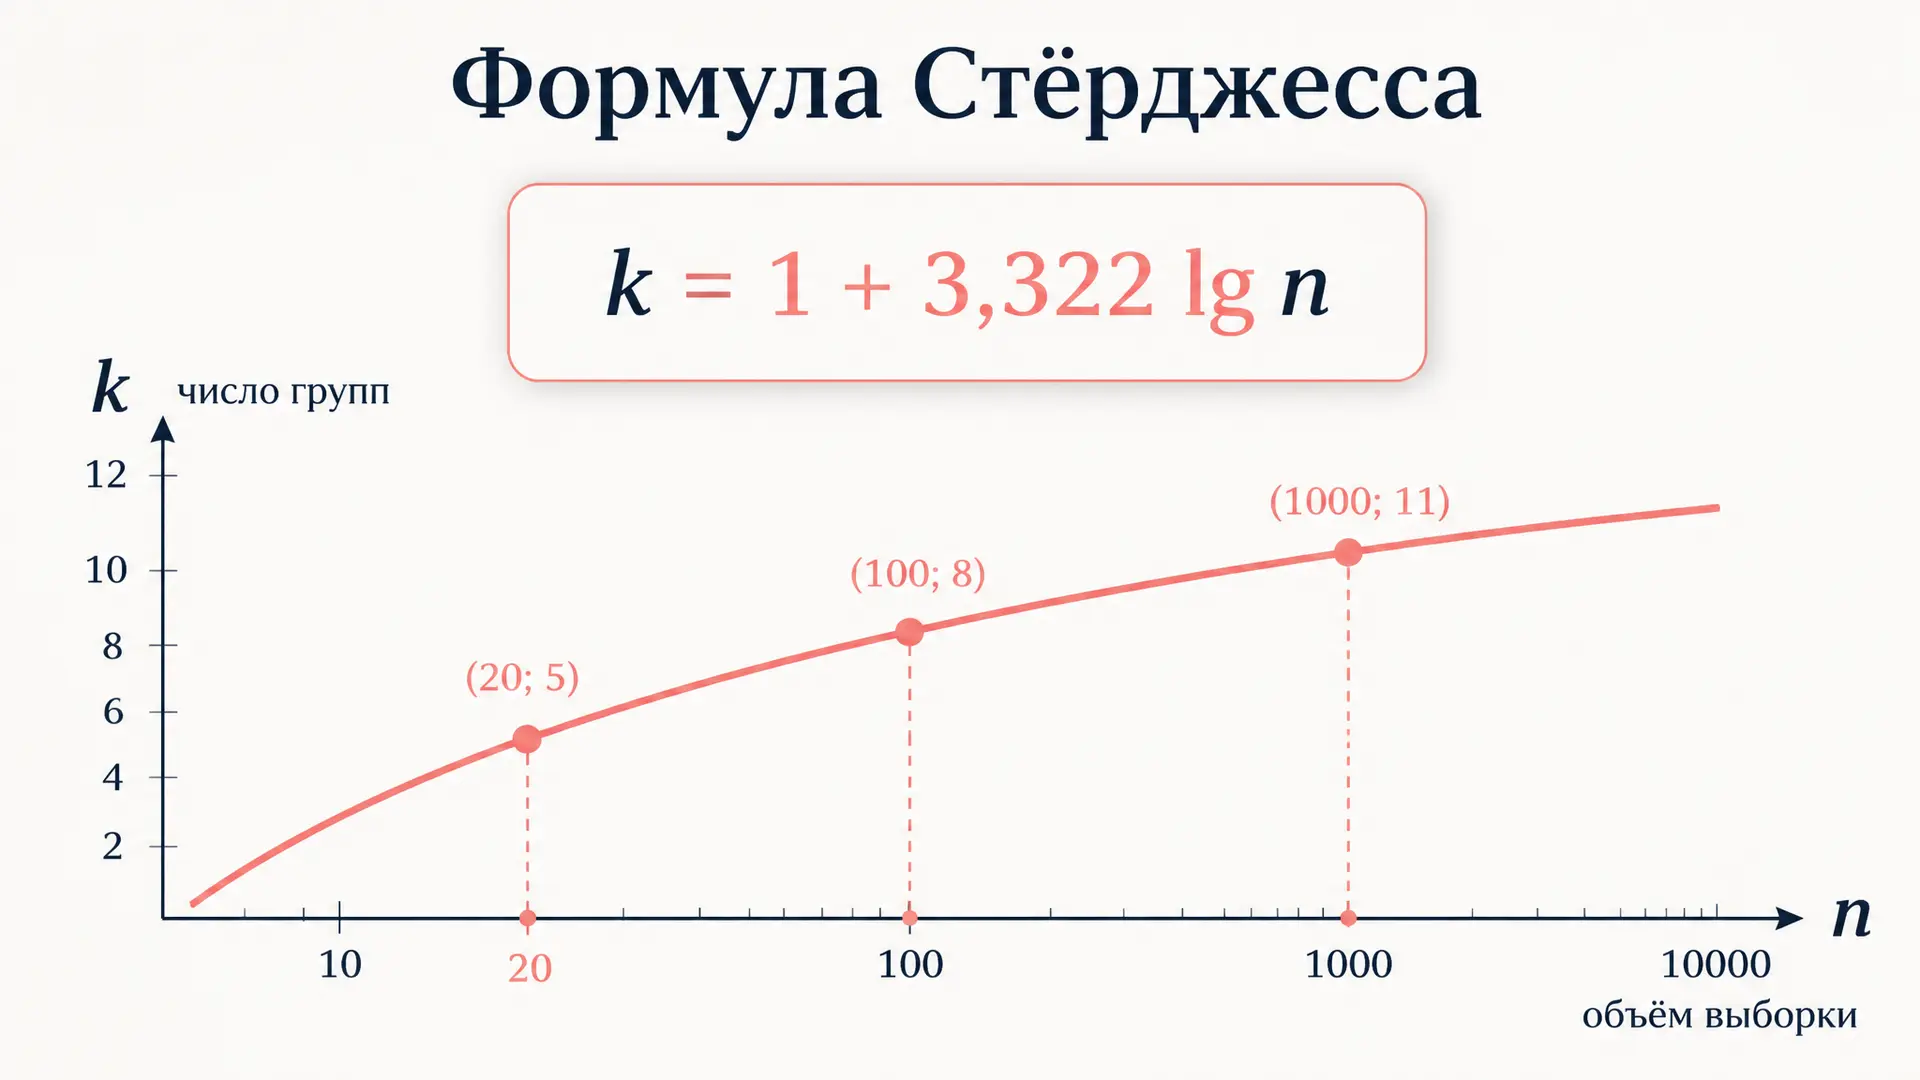
Формула Стёрджесса: число групп при группировке данных
Формула Стёрджесса для числа групп k = 1 + 3,322 lg n: вывод из log2, ограничения, альтернативы (Rice, Doane), пошаговый расчёт с примерами из эконометрики.
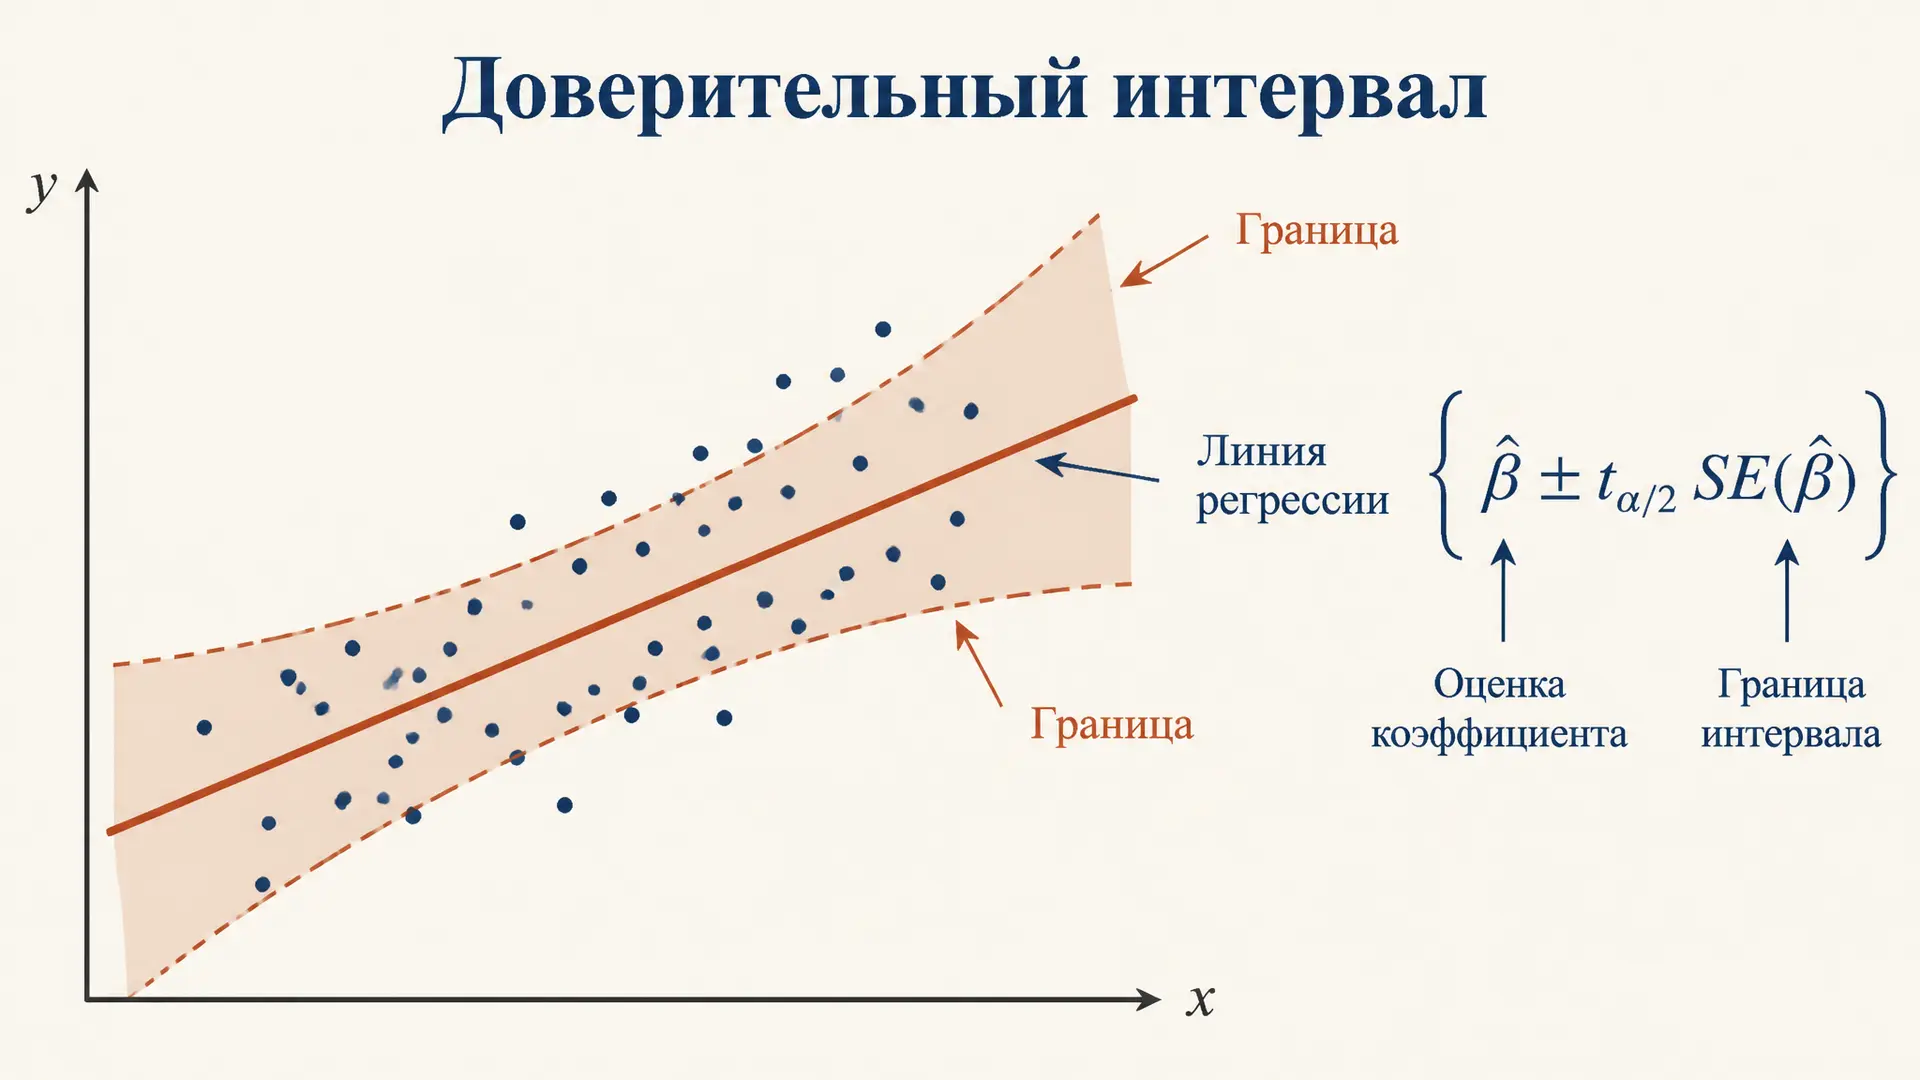
Доверительный интервал коэффициента регрессии: расчёт
Как рассчитать доверительный интервал коэффициента регрессии: формула через стандартную ошибку и критическое значение Стьюдента, пример вычисления и проверка значимости.
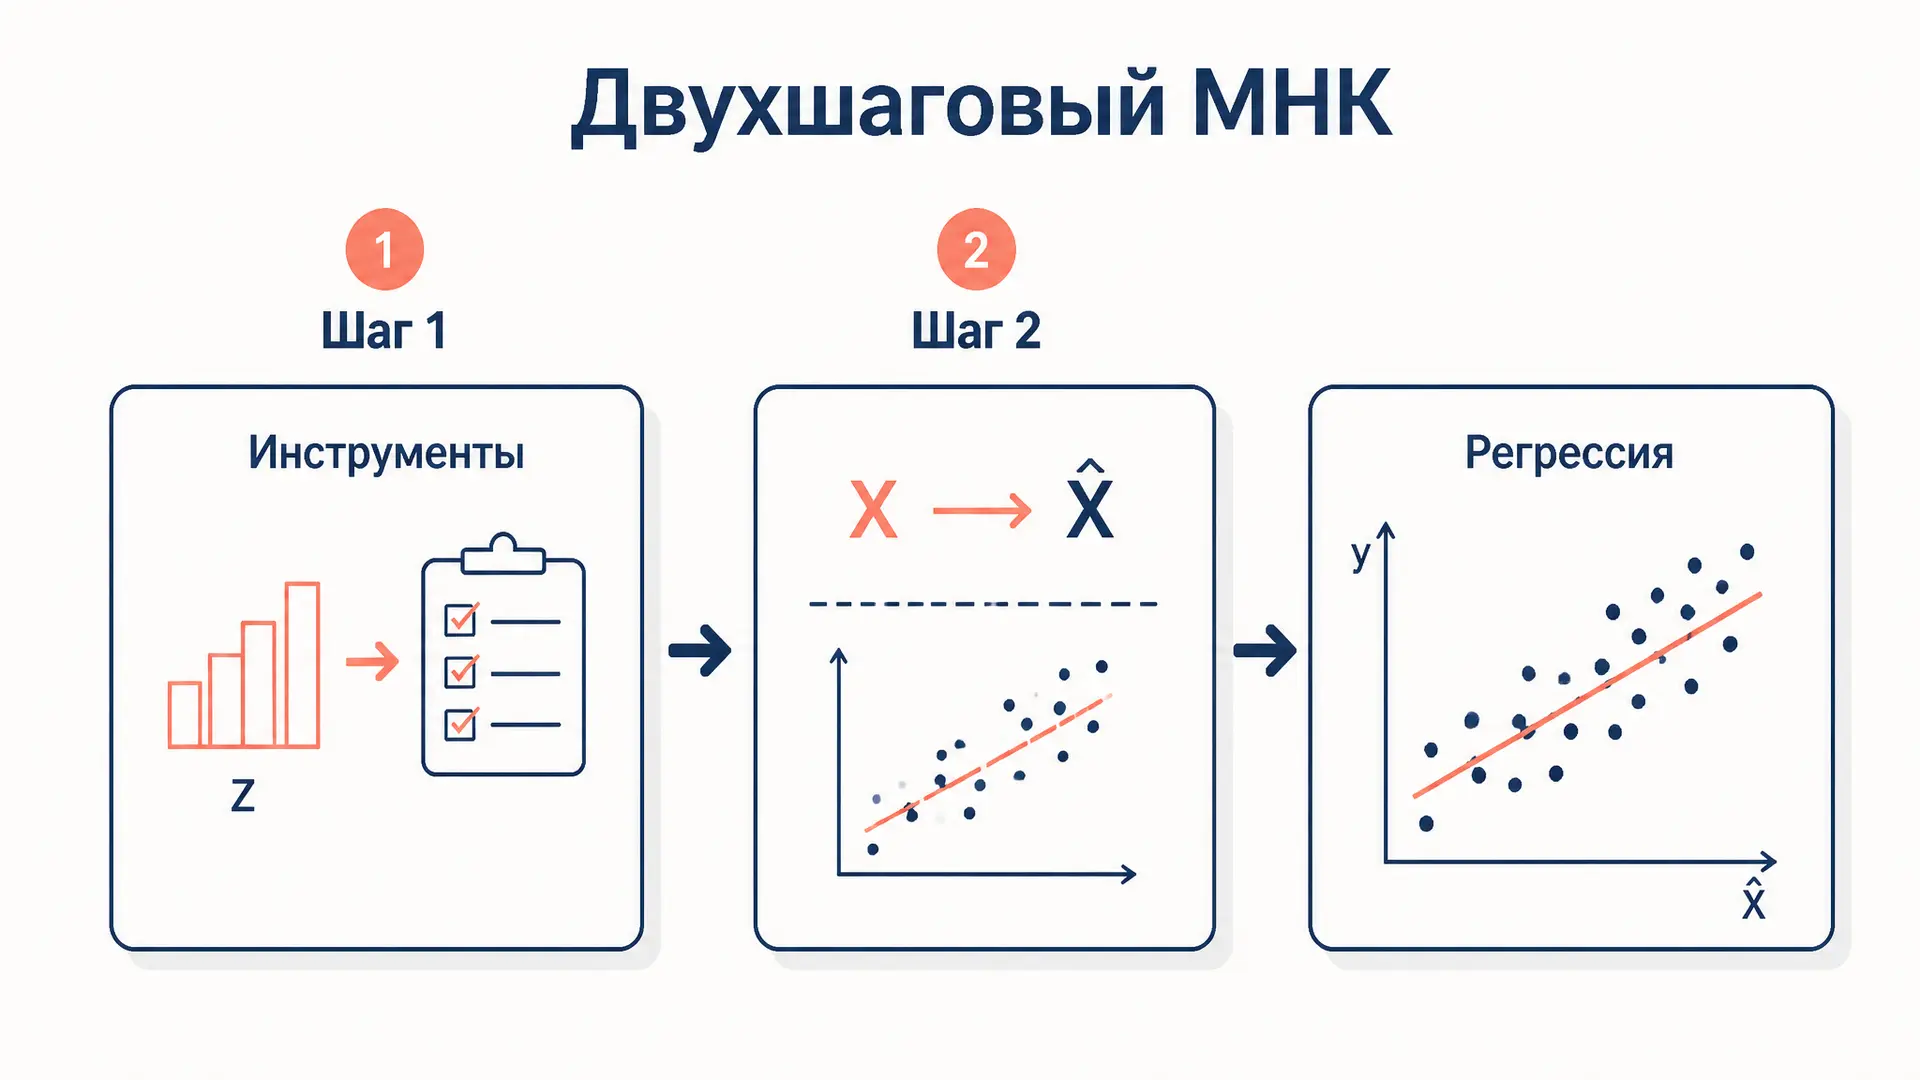
Двухшаговый метод наименьших квадратов (2SLS)
Двухшаговый метод наименьших квадратов простыми словами: зачем нужен при эндогенности, как работают инструменты, оба шага оценки, формула и типичные ошибки эконометриста.
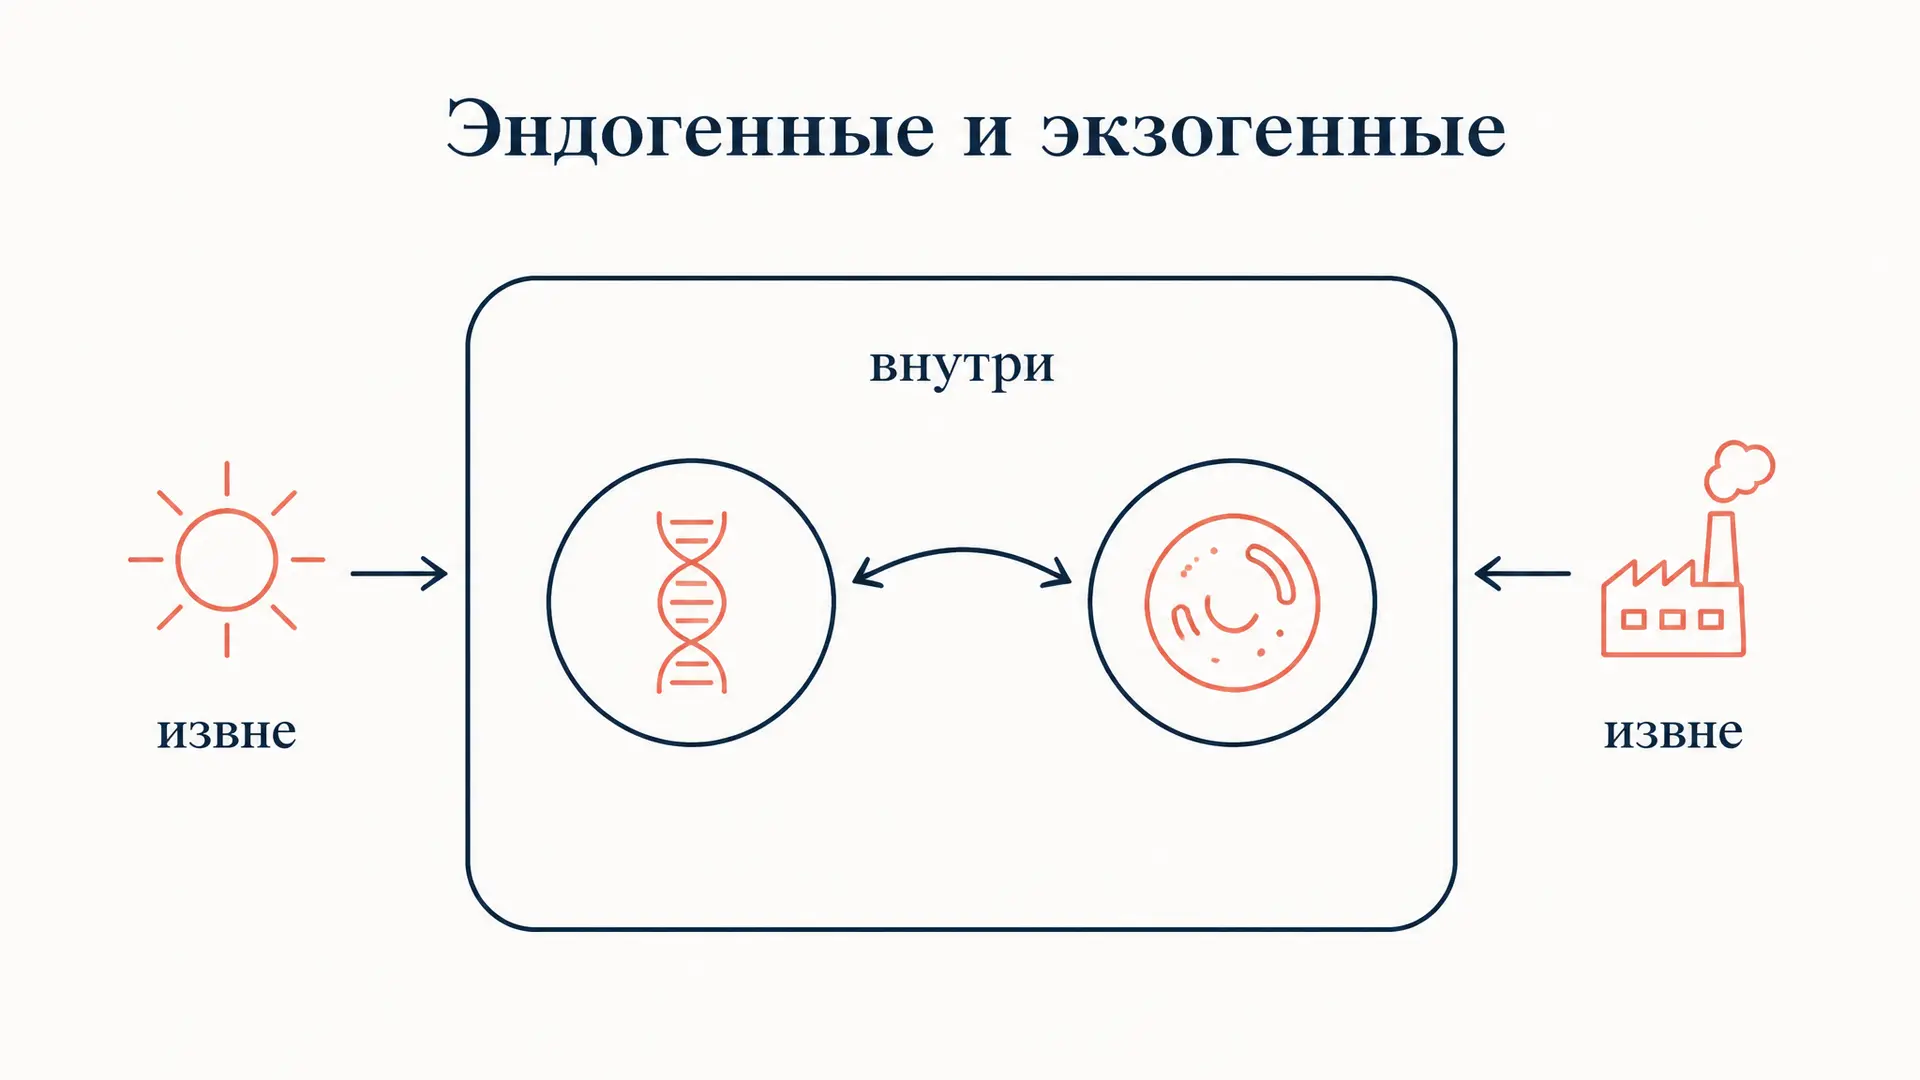
Эндогенные и экзогенные переменные: система уравнений
Эндогенные и экзогенные переменные в системе одновременных уравнений: чем они различаются, как их распределить по модели, зачем нужны лаговые и предопределённые переменные.
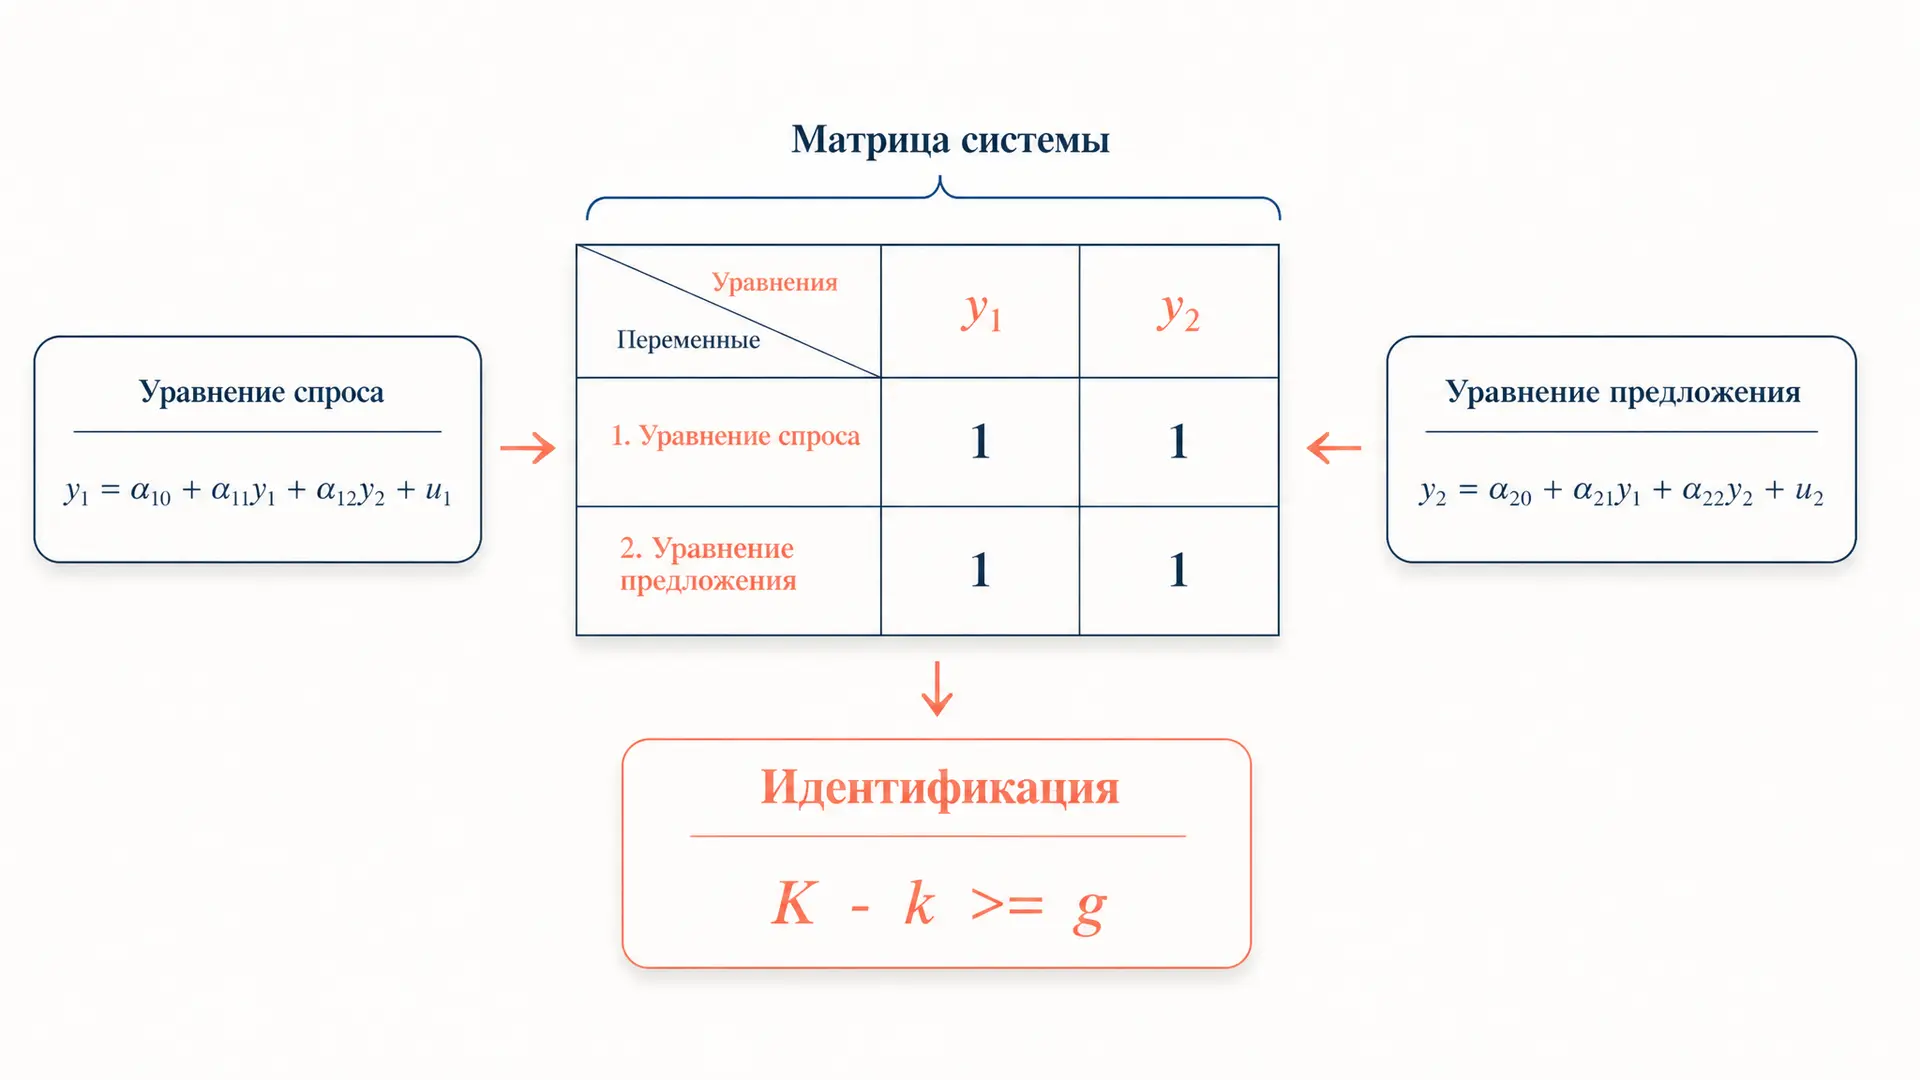
Идентификация системы уравнений: условие и проверка
Условие идентификации системы одновременных уравнений в эконометрике: порядковое и ранговое правило, точная, сверх- и неидентификация, пошаговая проверка.
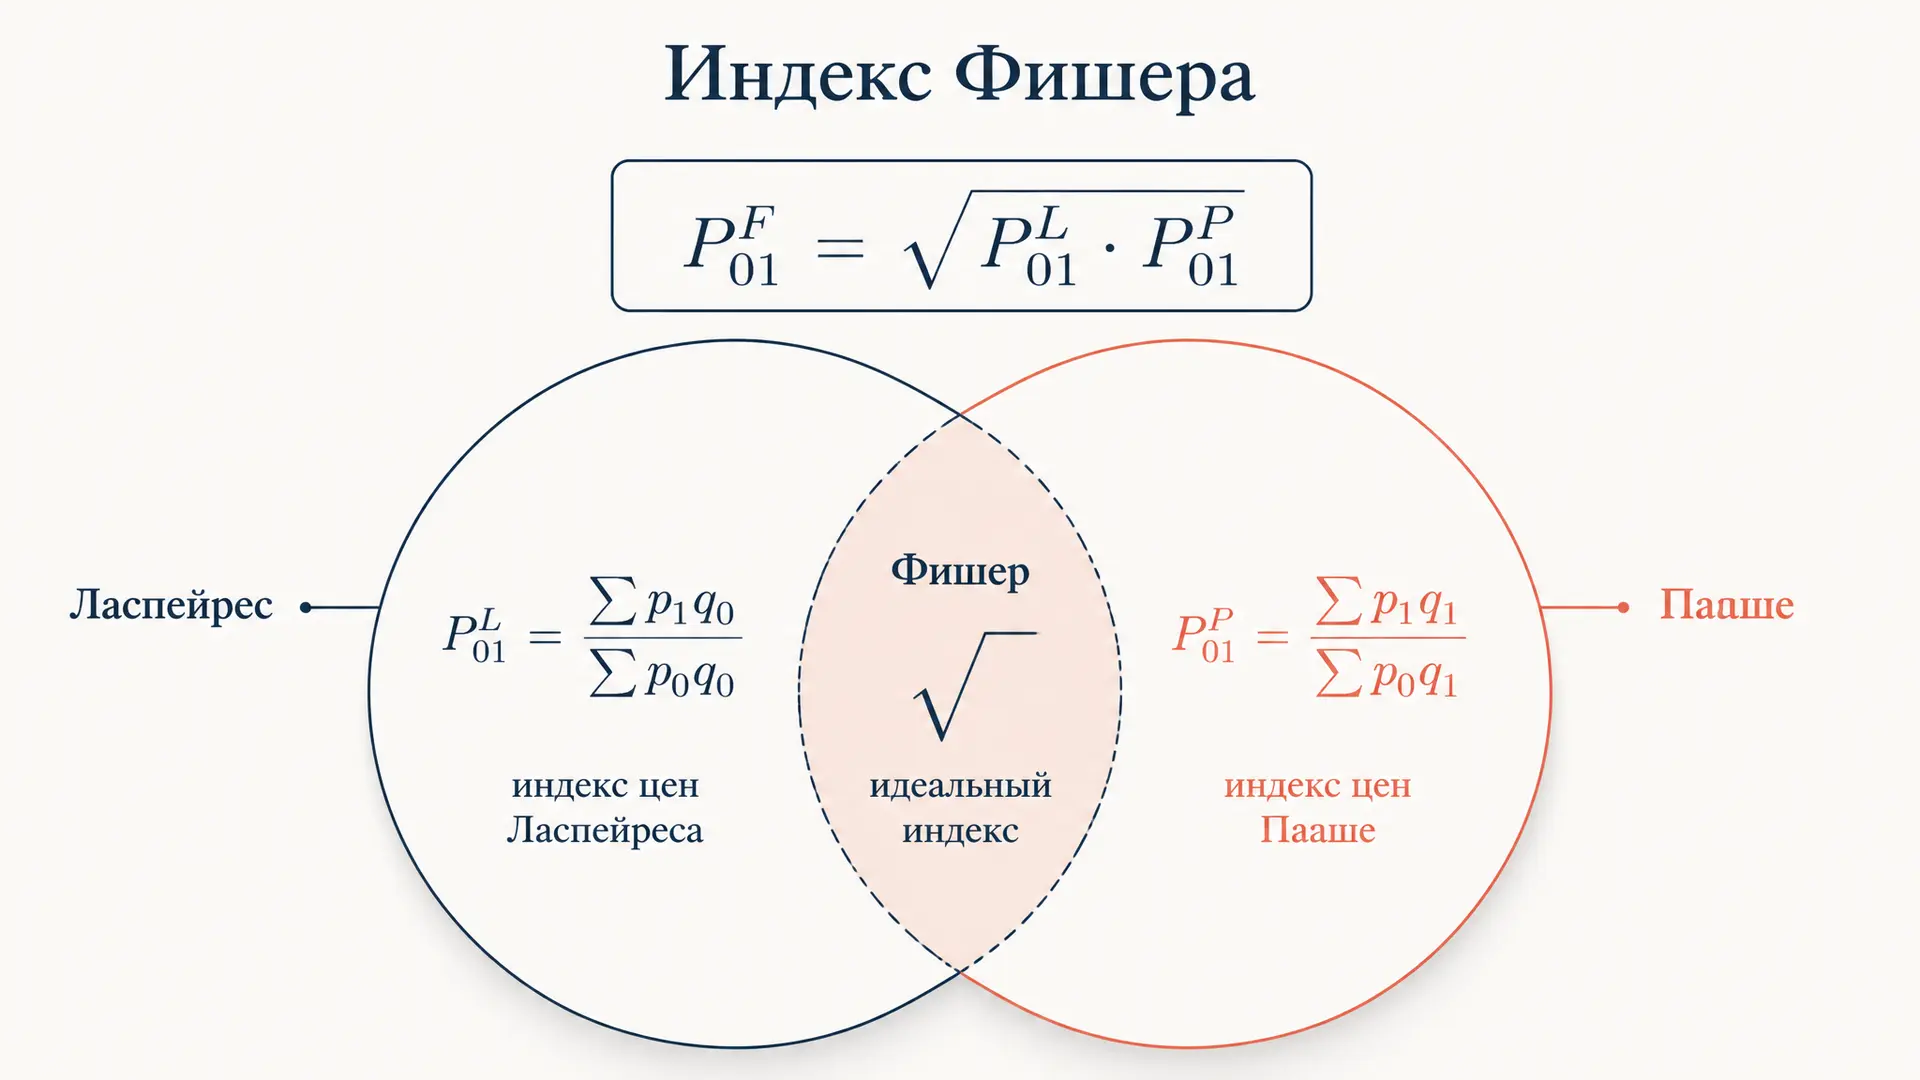
Индекс Фишера: расчёт и интерпретация
Индекс Фишера - идеальный индекс цен: формула, пошаговый расчёт через Ласпейреса и Пааше, числовой пример, сравнение методов и интерпретация результата.