эконометрика
Страница 2 из 3.
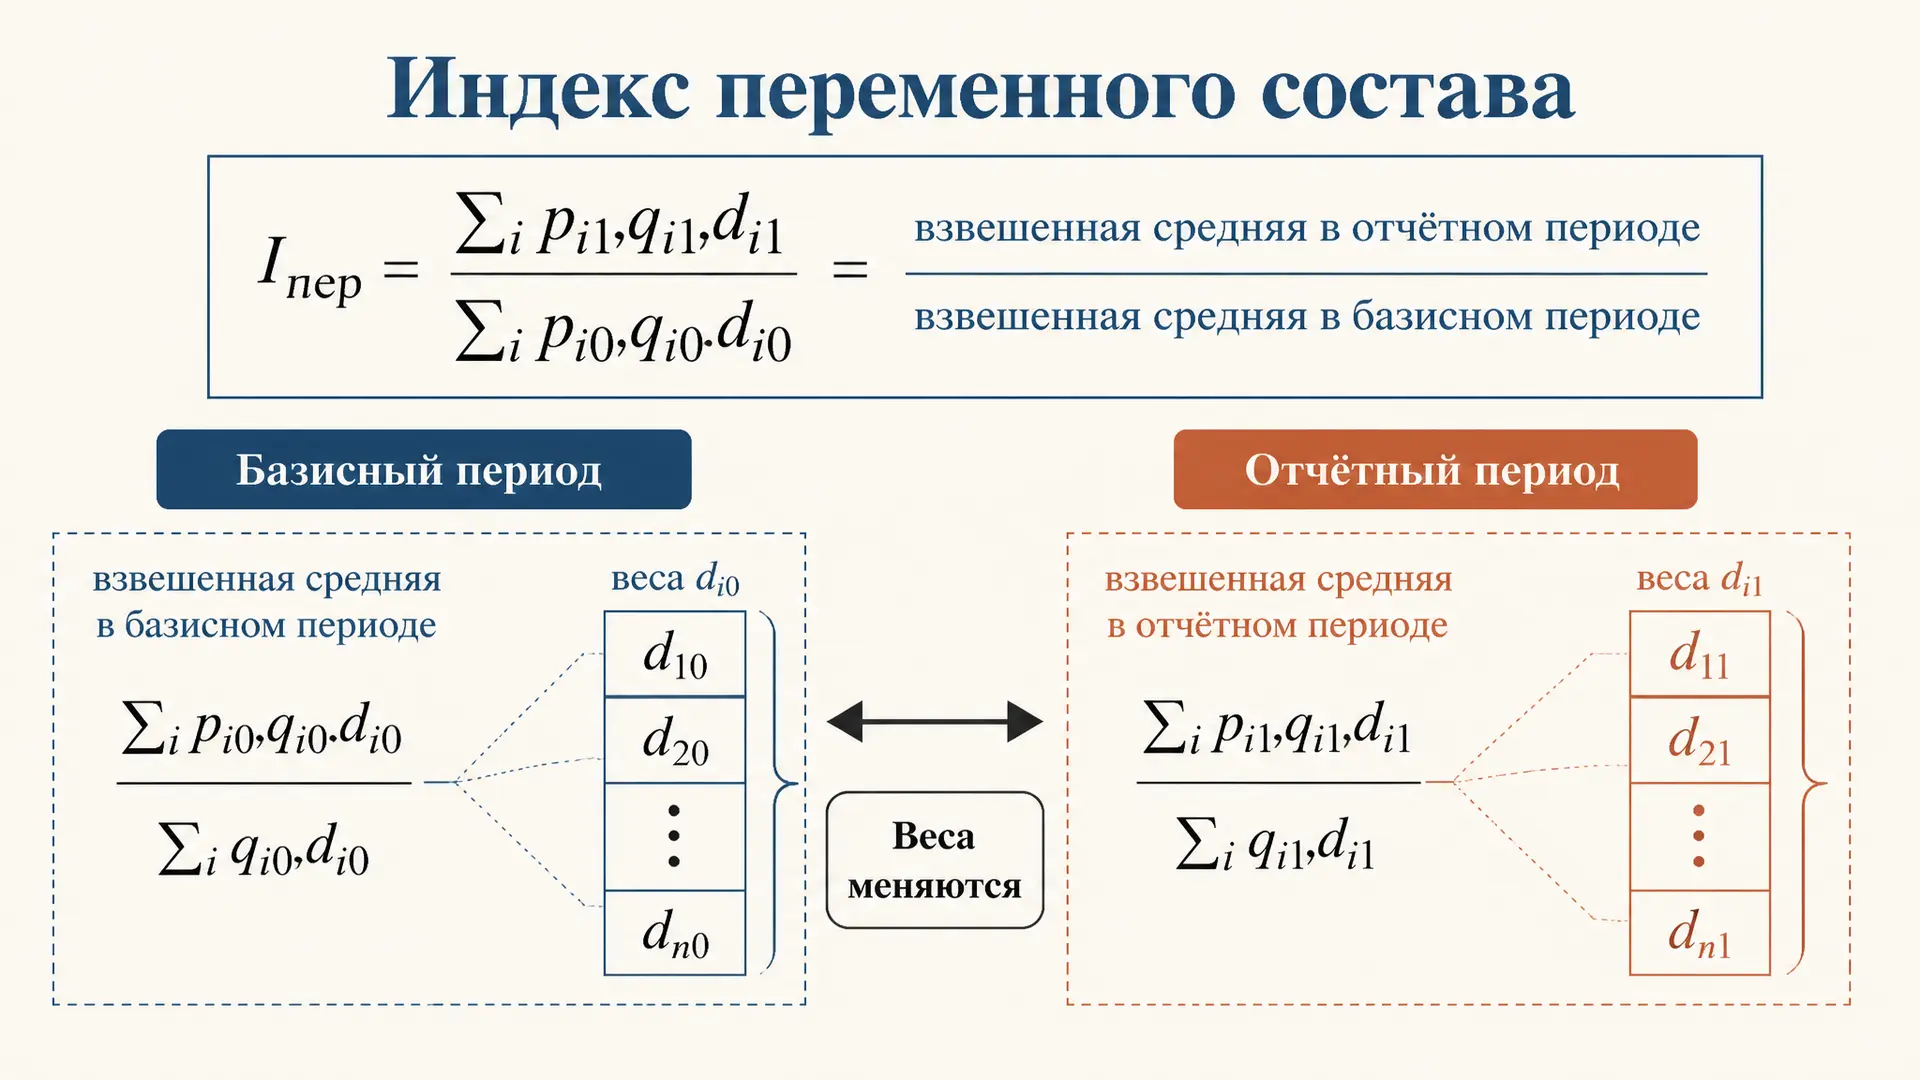
Индекс переменного состава: формула и расчёт
Индекс переменного состава в эконометрике: формула, пошаговый расчёт на примере, разложение на постоянный состав и структурные сдвиги, типовые задачи.
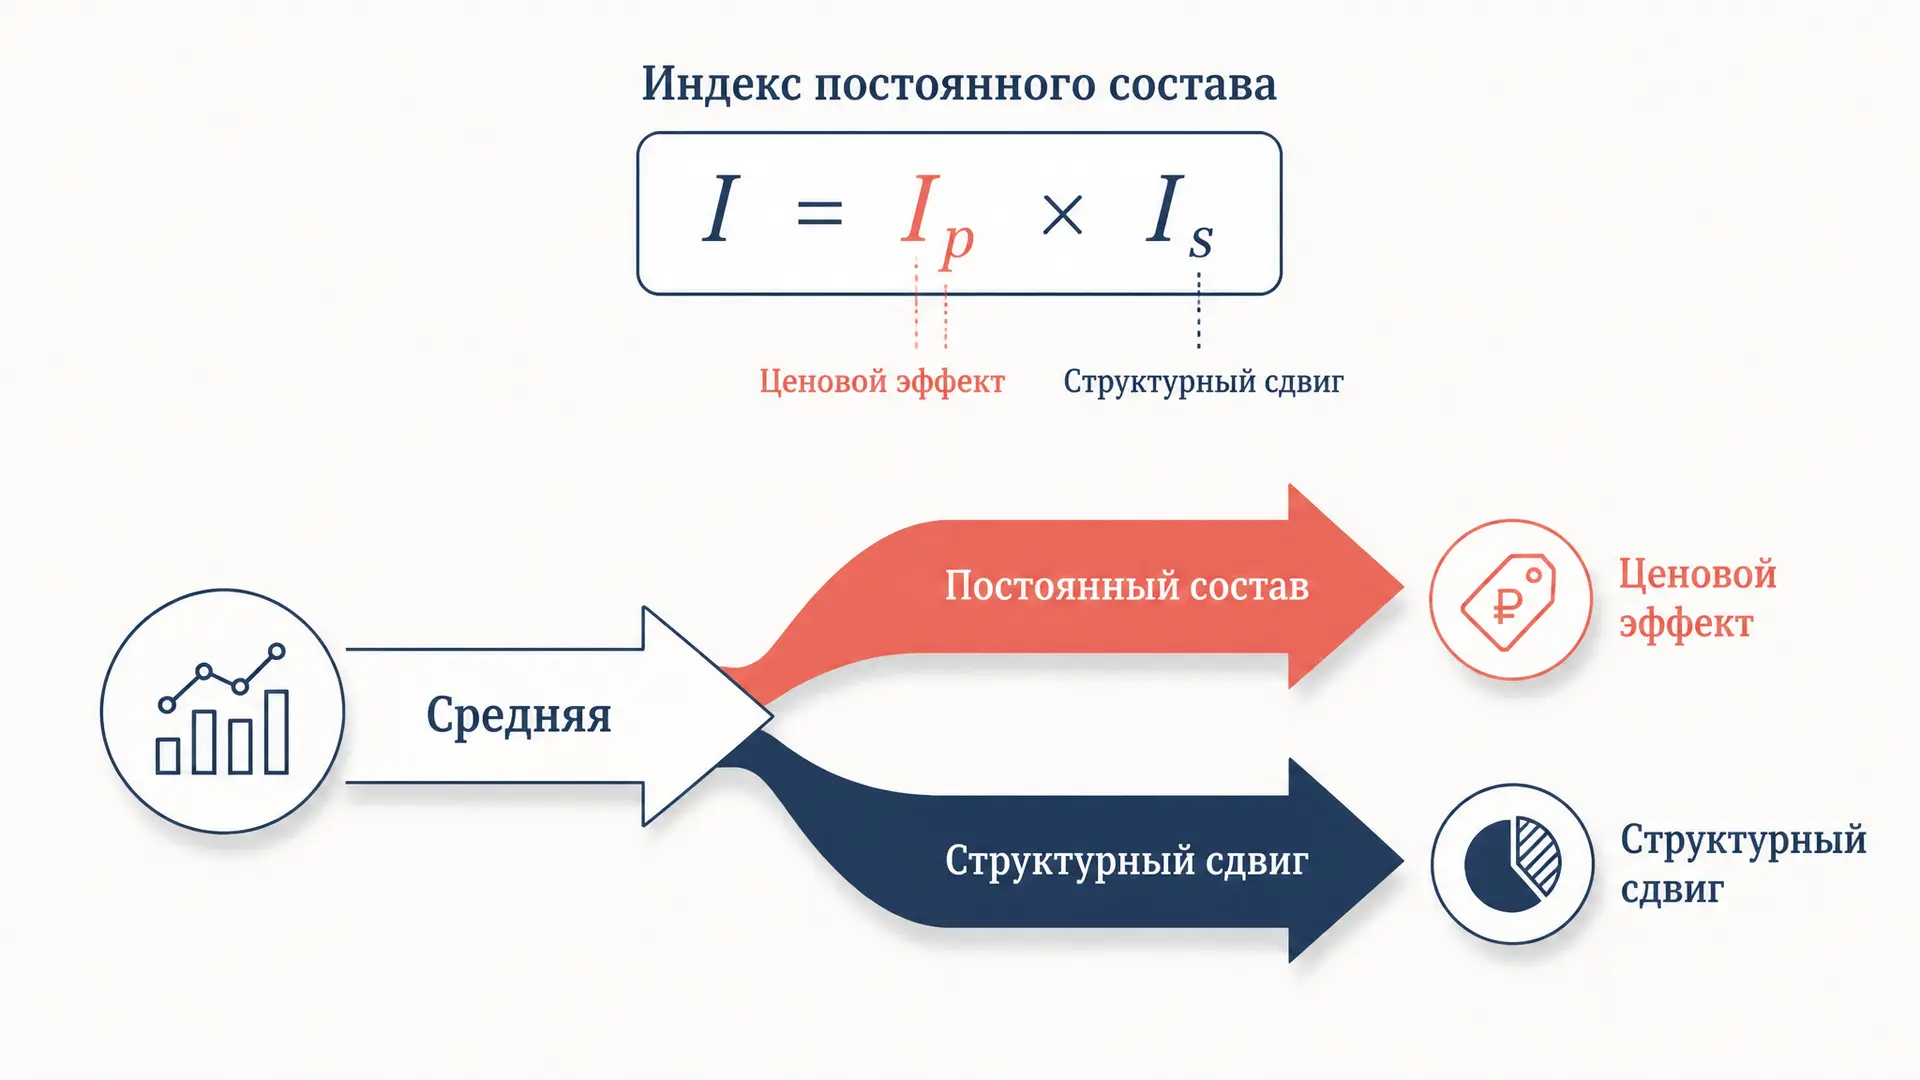
Индекс постоянного состава: формула и смысл
Индекс постоянного фиксированного состава в эконометрике: формула, отличие от переменного состава, разложение на структурный сдвиг и ценовой эффект, примеры расчёта.
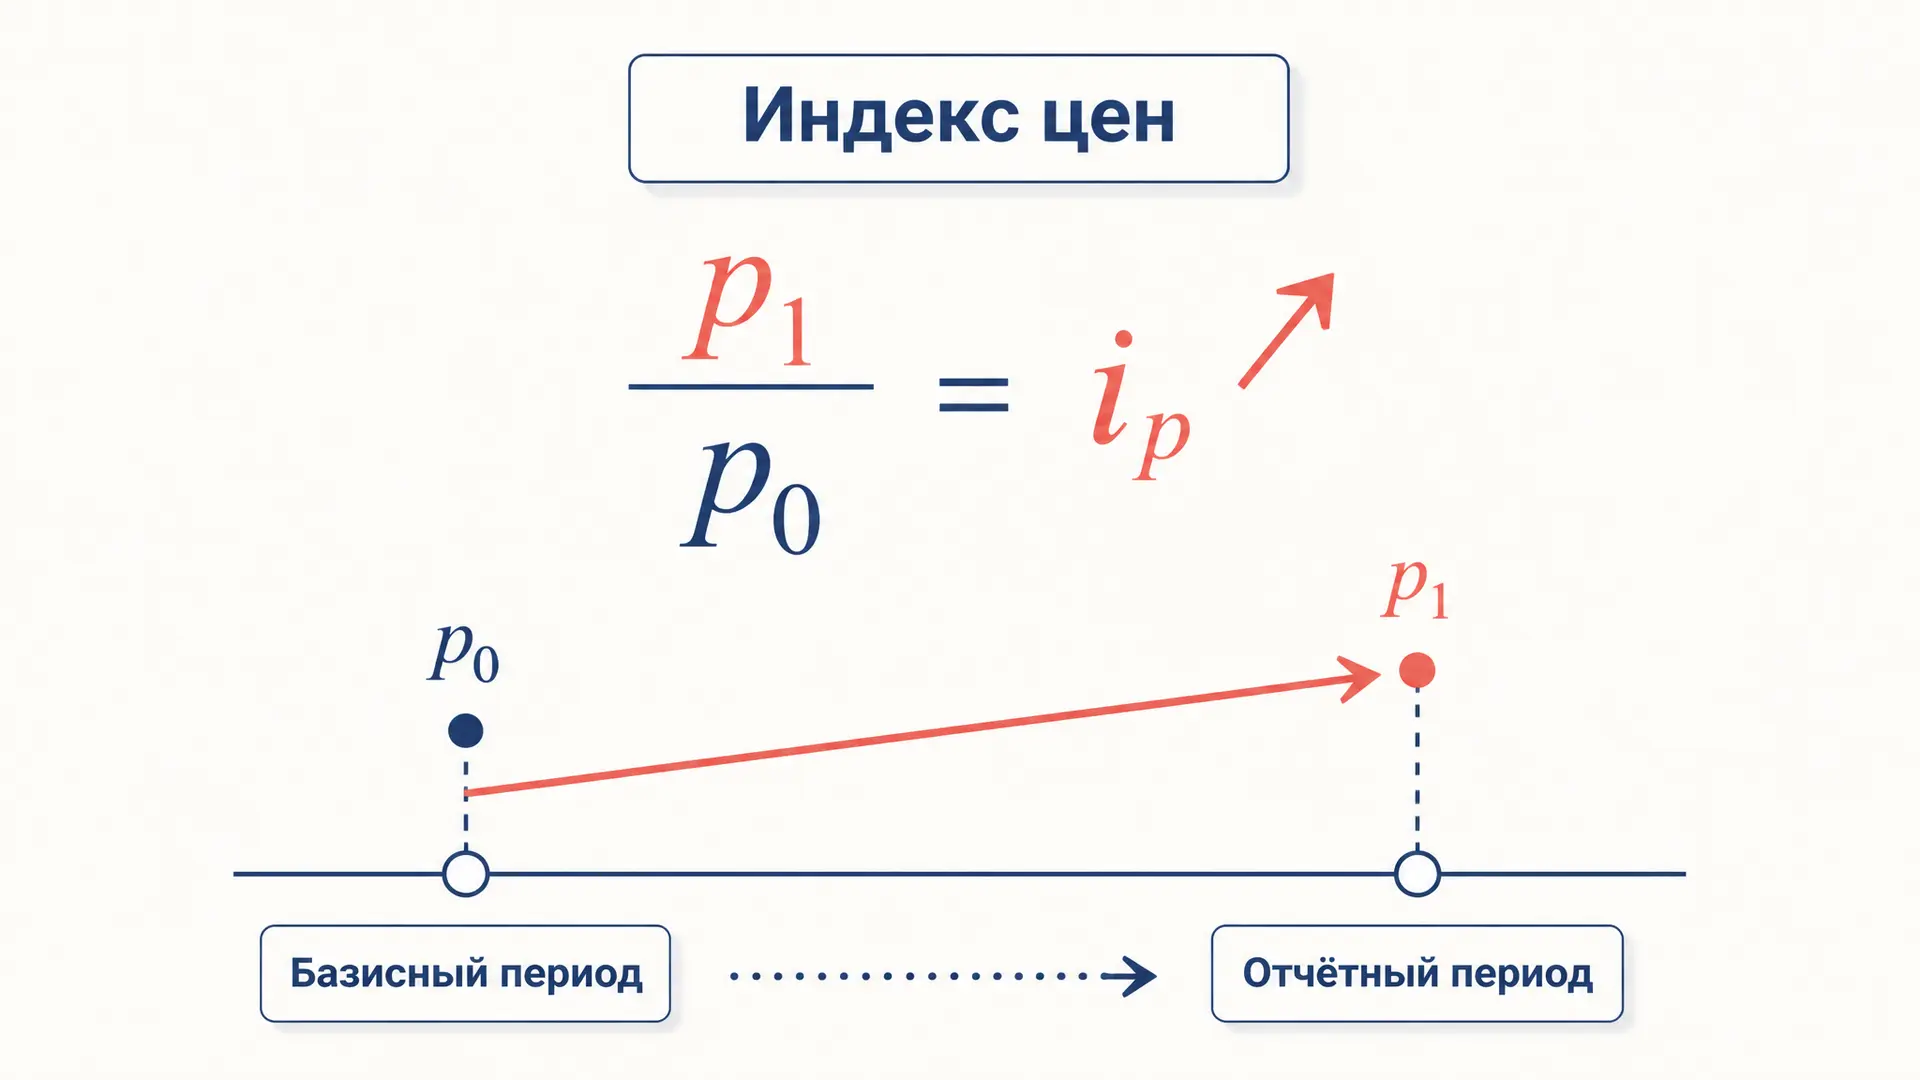
Индивидуальный индекс цен: расчёт и применение
Индивидуальный индекс цен - формула расчёта, отличие от агрегатного, примеры вычислений для одного товара. Как считать и интерпретировать in в статистике и эконометрике.
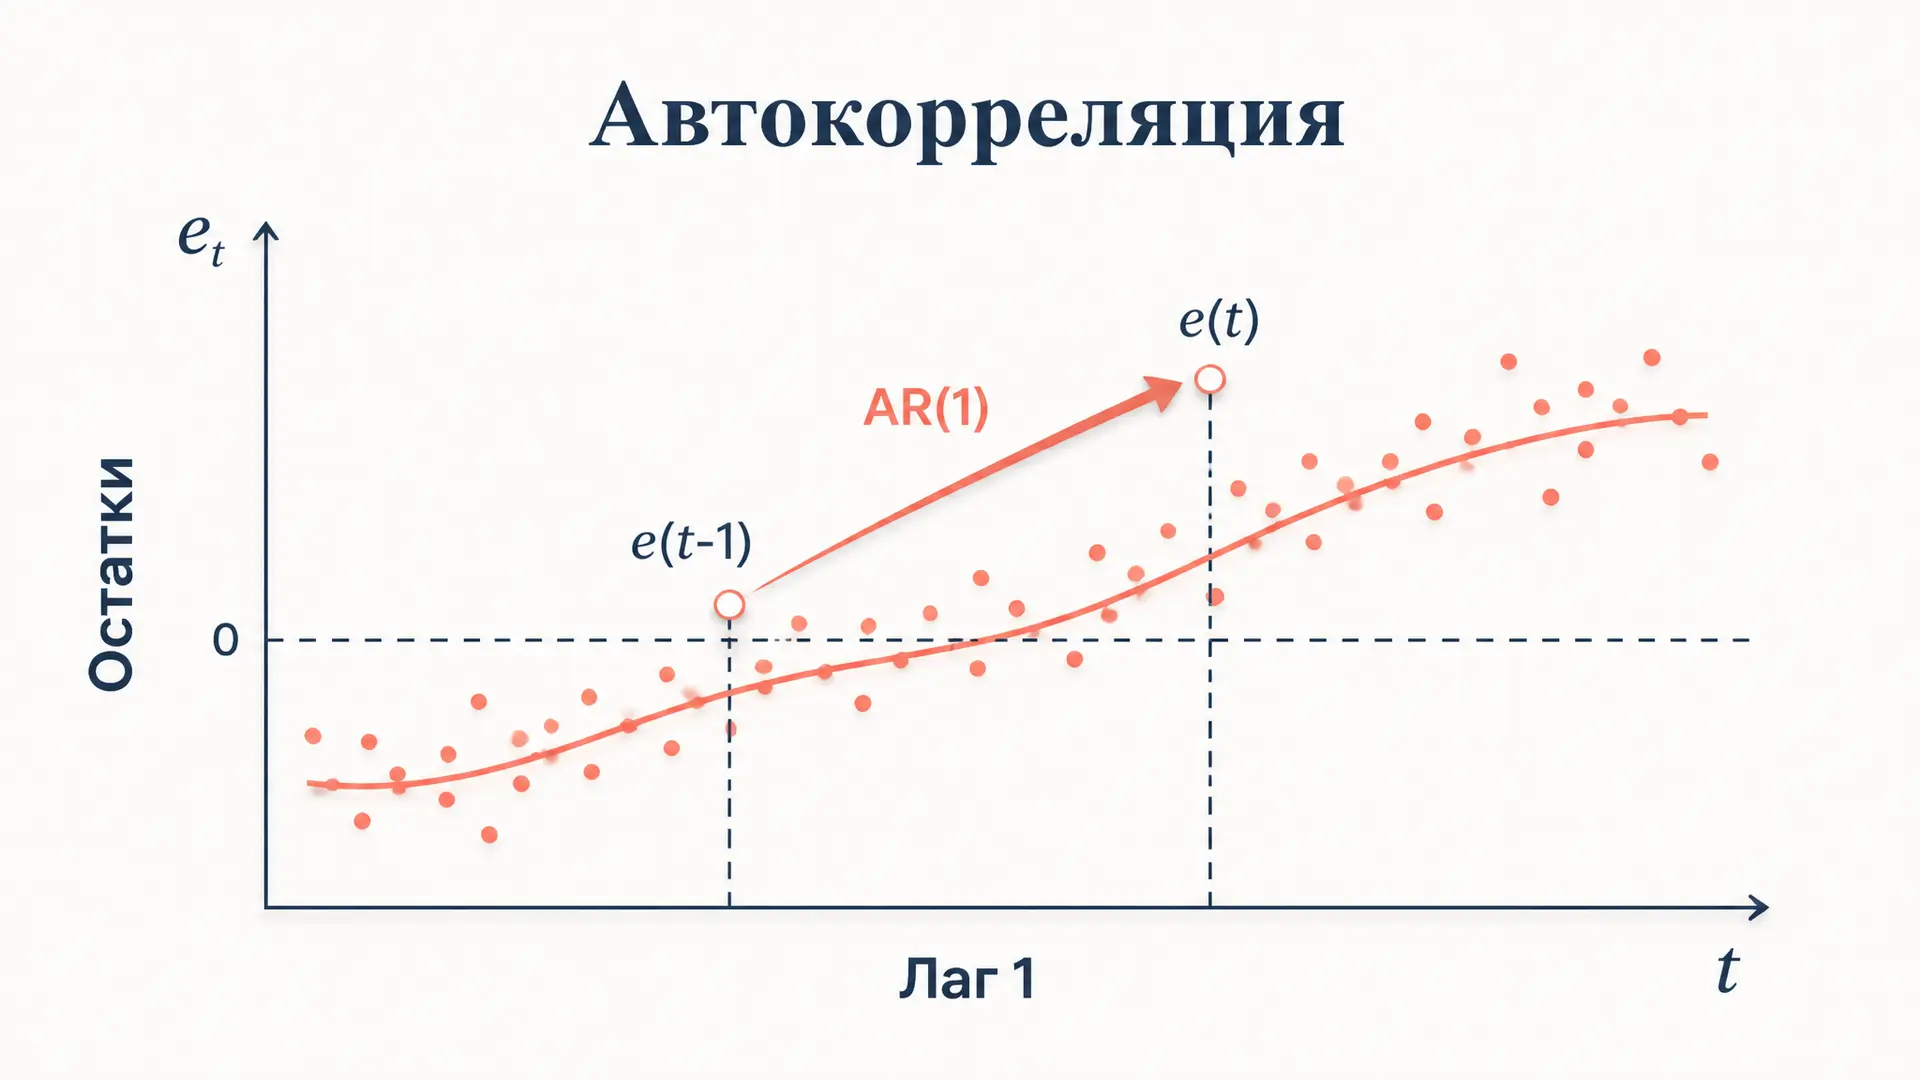
Коэффициент автокорреляции остатков: формула и интерпретация
Коэффициент автокорреляции остатков первого порядка: формула AR(1), связь с тестом Дарбина-Уотсона, оценка по МНК и способы устранения автокорреляции в регрессии.
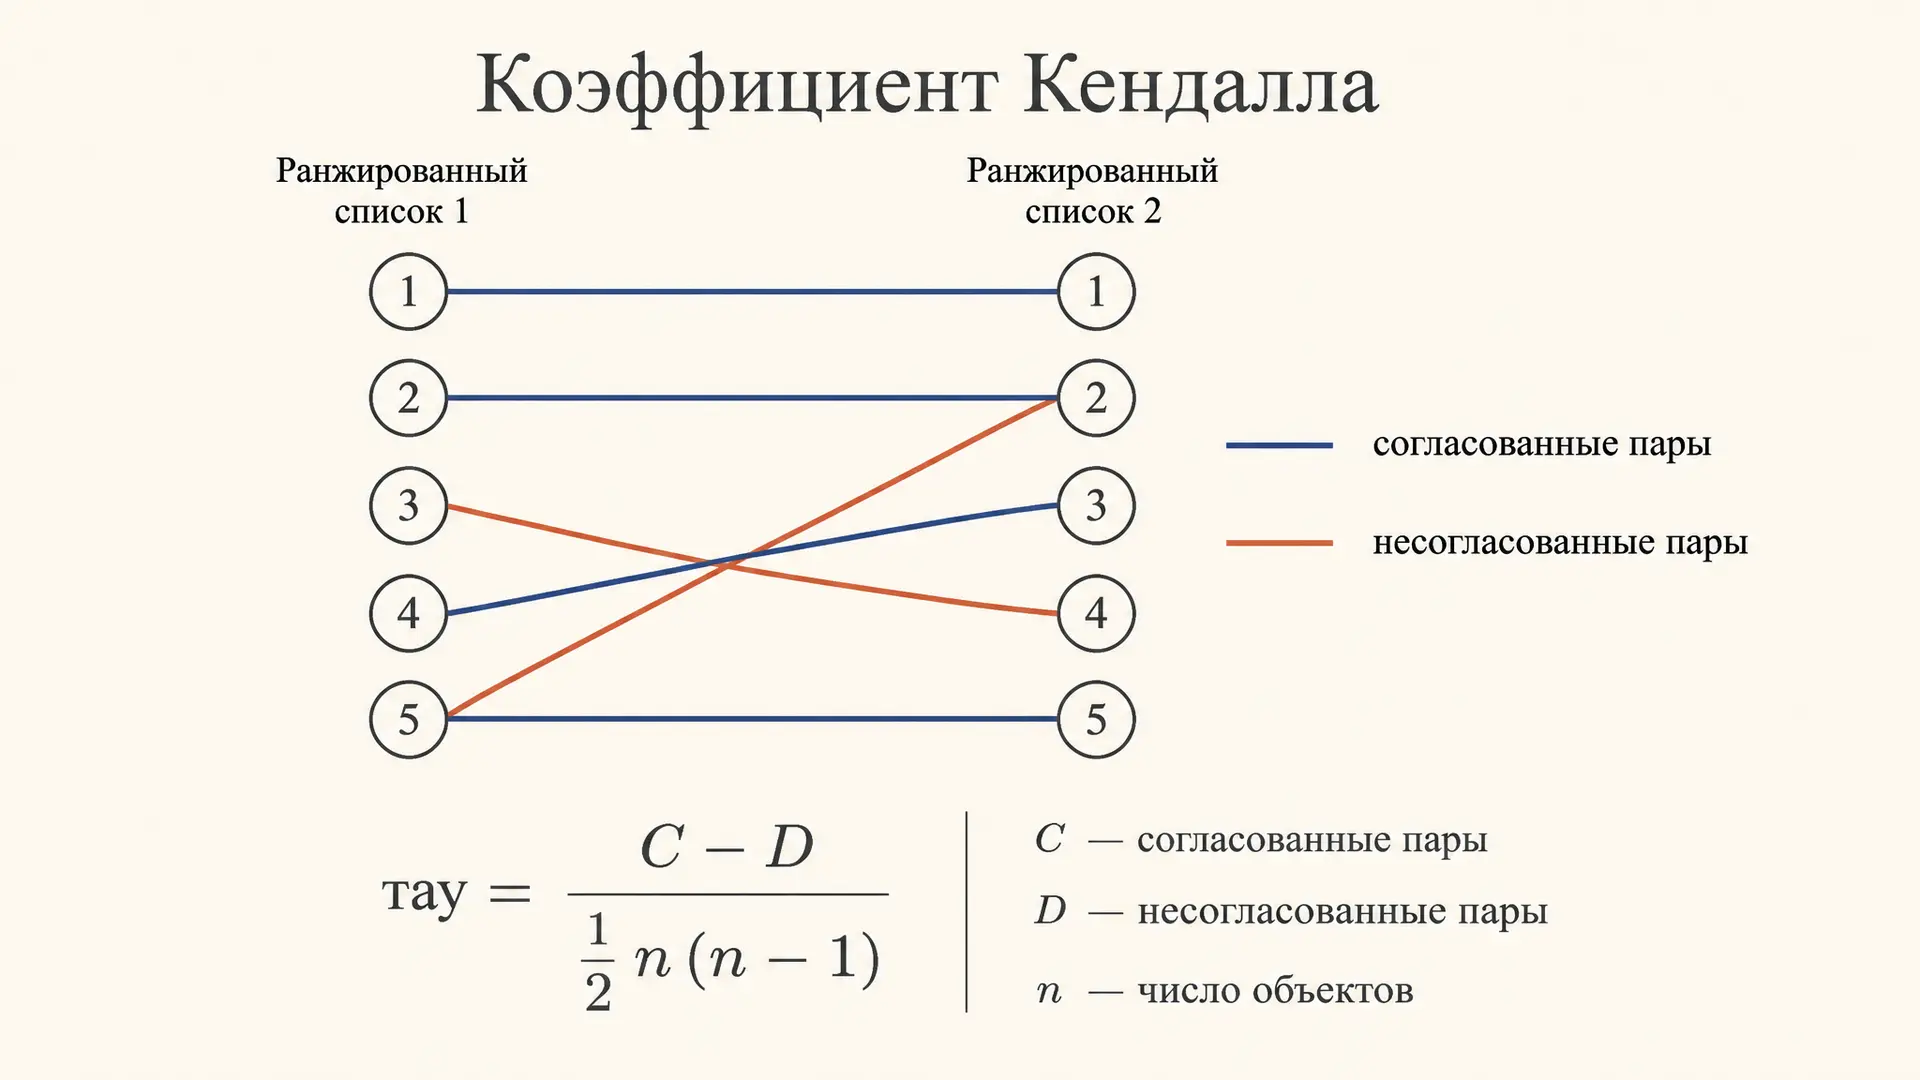
Коэффициент корреляции Кендалла: расчёт тау
Коэффициент корреляции Кендалла: расчёт тау по согласованным и несогласованным парам, формула, пример вычисления вручную, поправка на связи и проверка значимости.
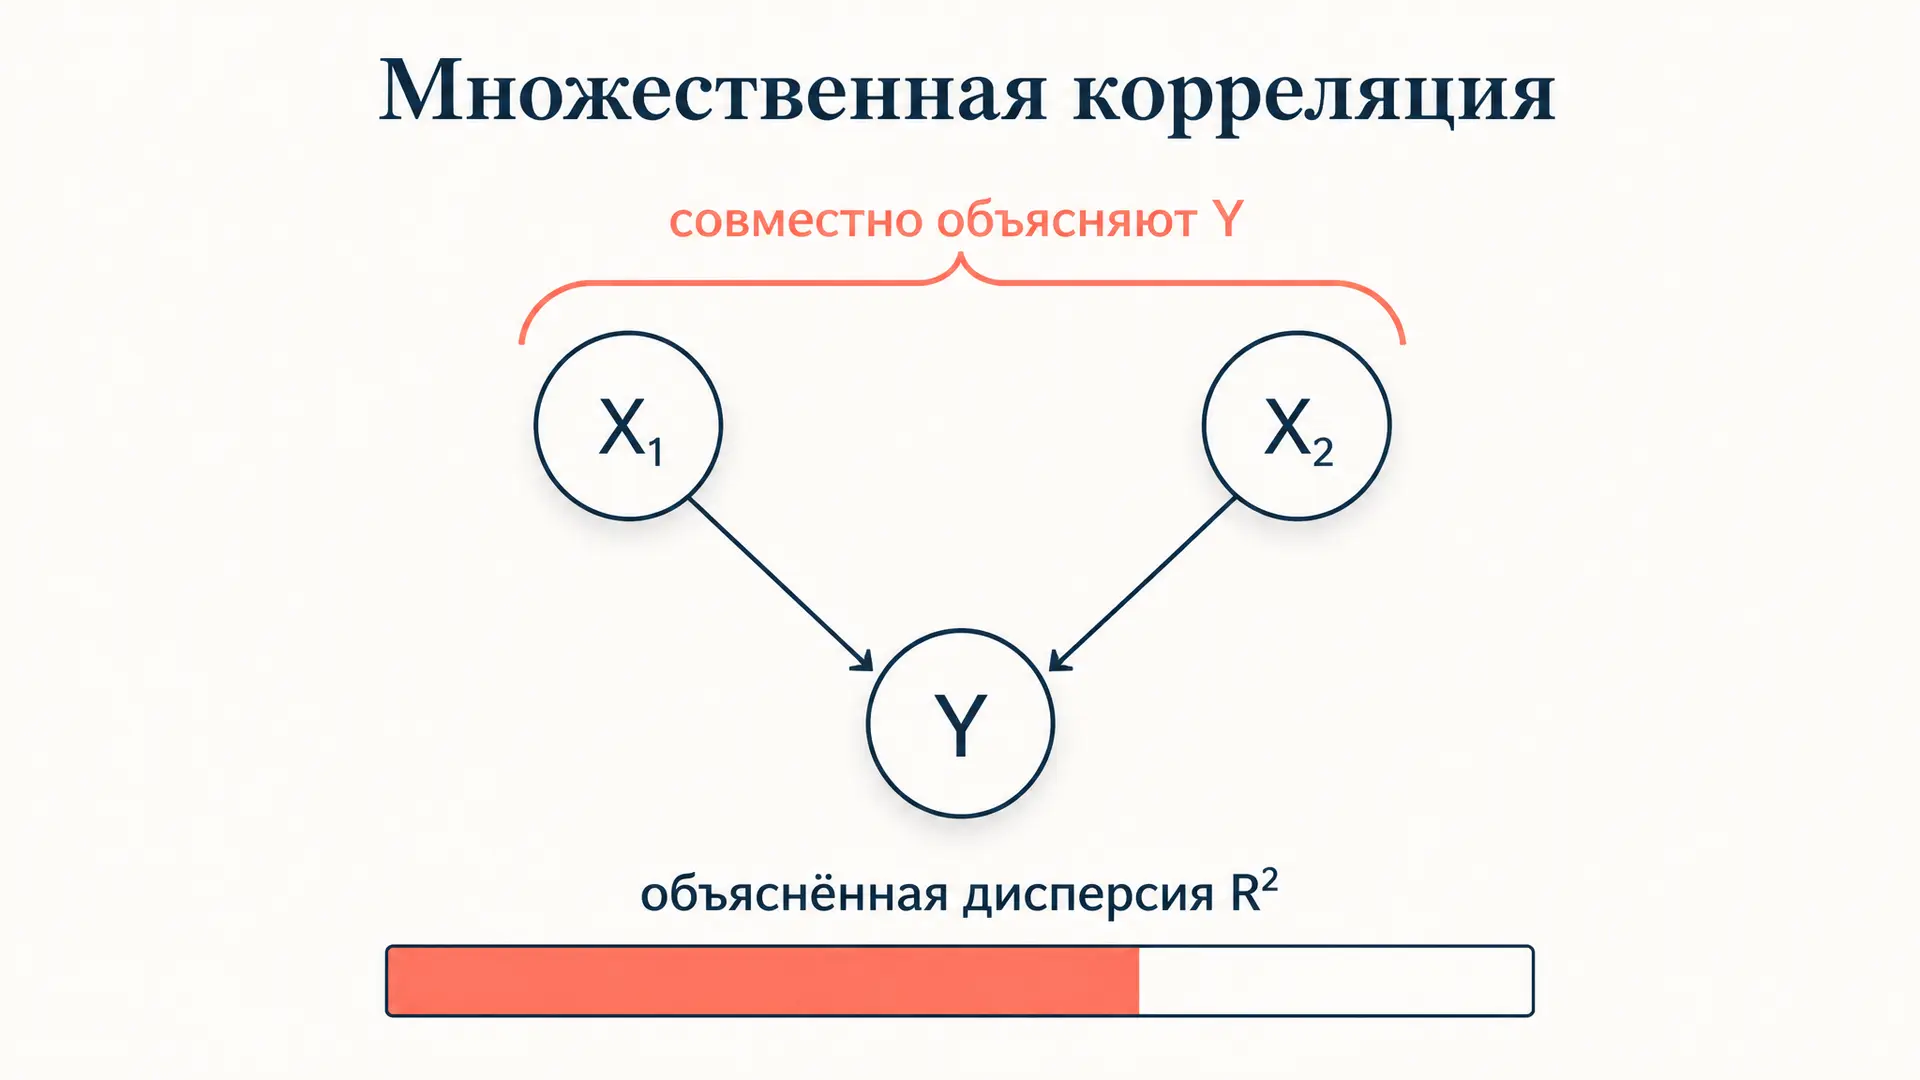
Коэффициент множественной корреляции: формула и расчёт
Коэффициент множественной корреляции: формула через парные коэффициенты и через определители матрицы, связь с R квадрат и регрессией, как считать и интерпретировать значение для двух и более факторов.
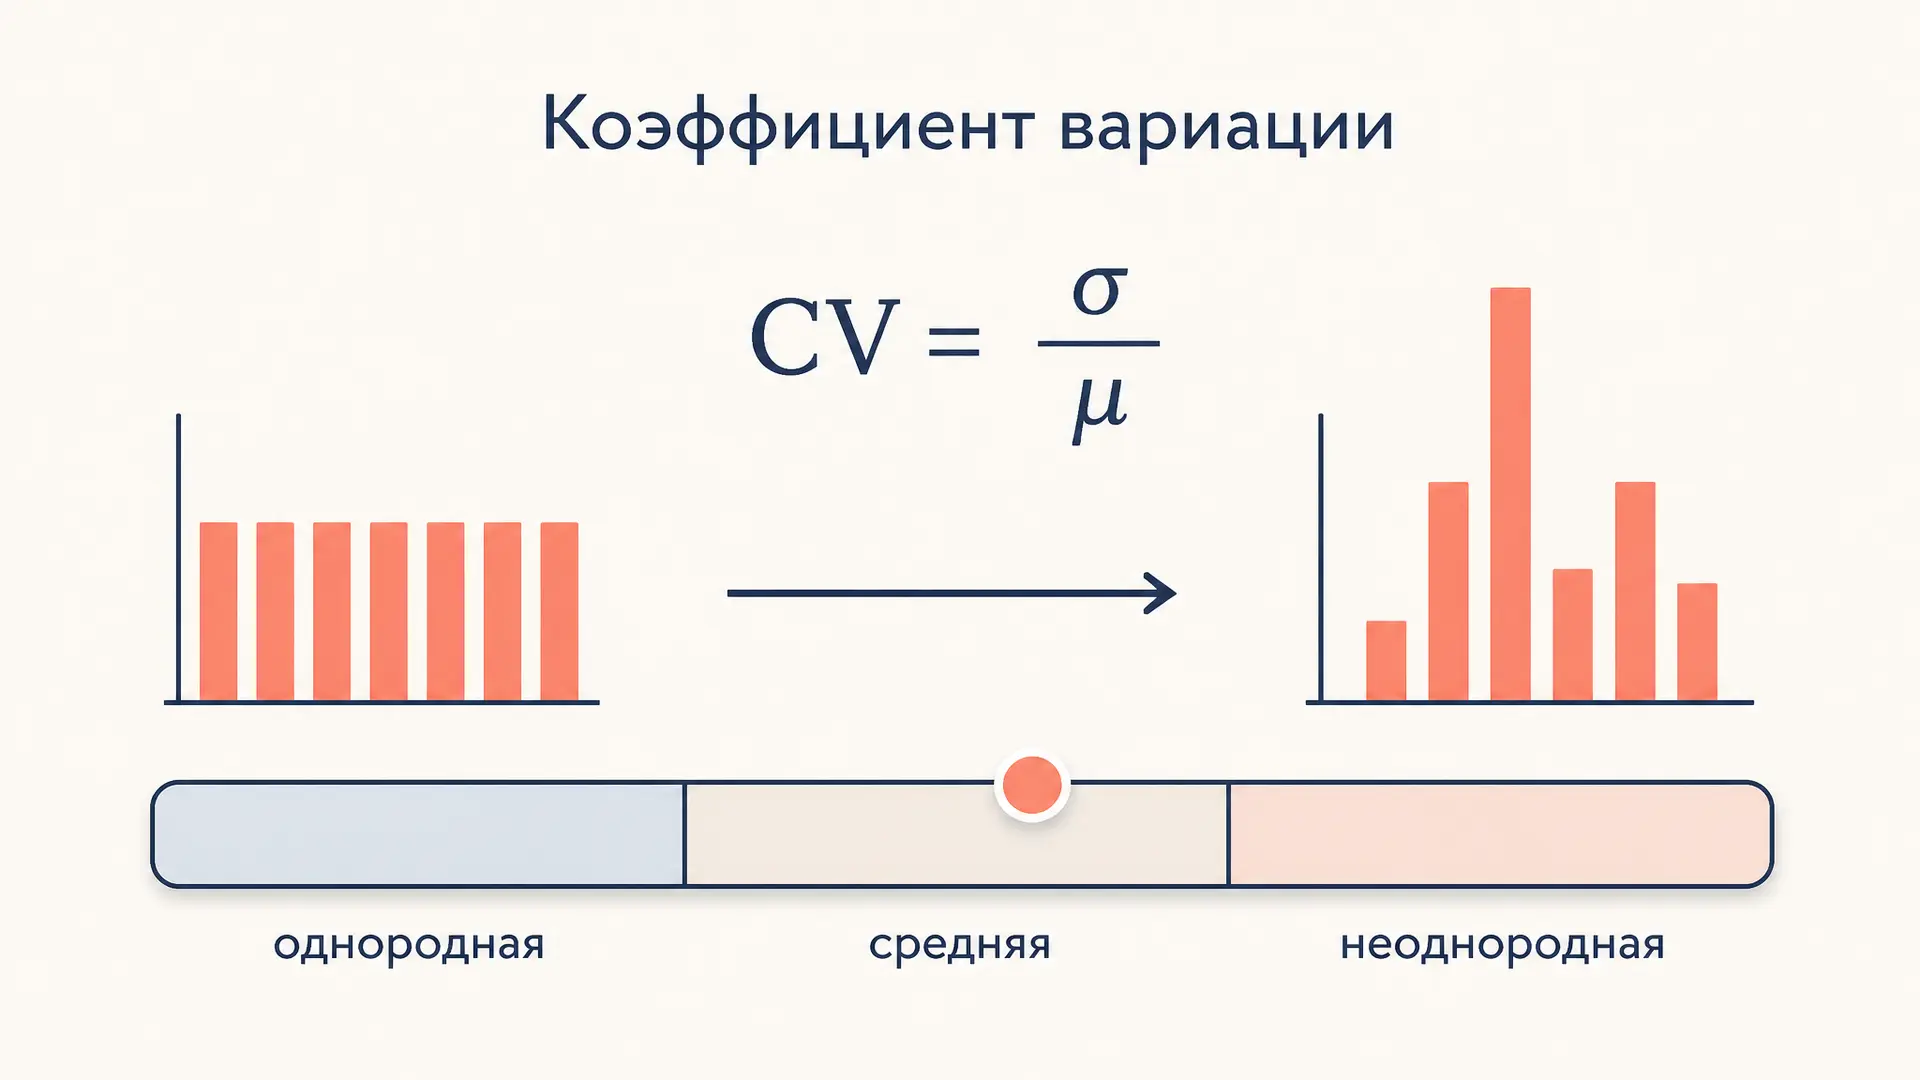
Коэффициент вариации: интерпретация и пороги однородности
Коэффициент вариации интерпретация на примерах: что означают значения до 33 процентов, от 33 до 50 и выше, как читать разброс, сравнивать совокупности и не ошибаться при отрицательном среднем.
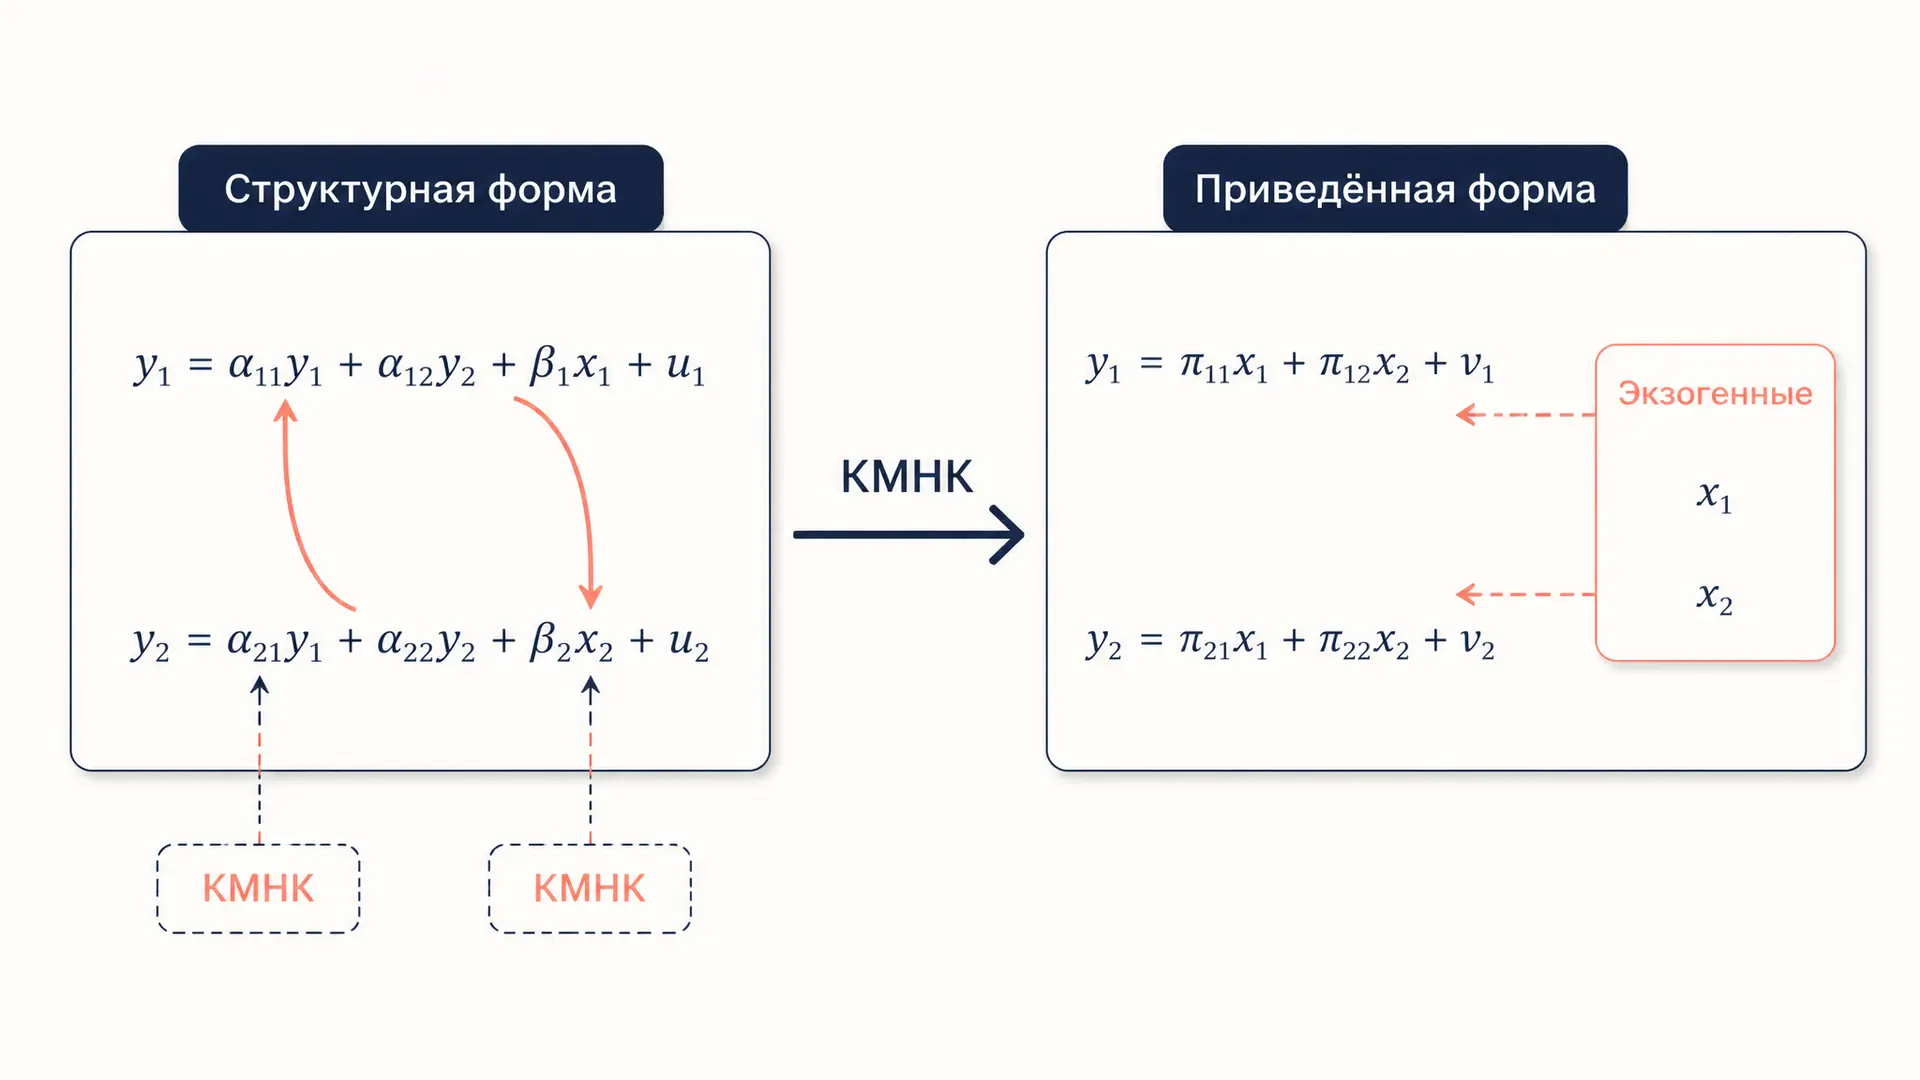
Косвенный МНК: оценка системы одновременных уравнений
Косвенный метод наименьших квадратов для системы одновременных уравнений: условие идентификации, приведённая форма, этапы расчёта и типичные ошибки эконометриста.
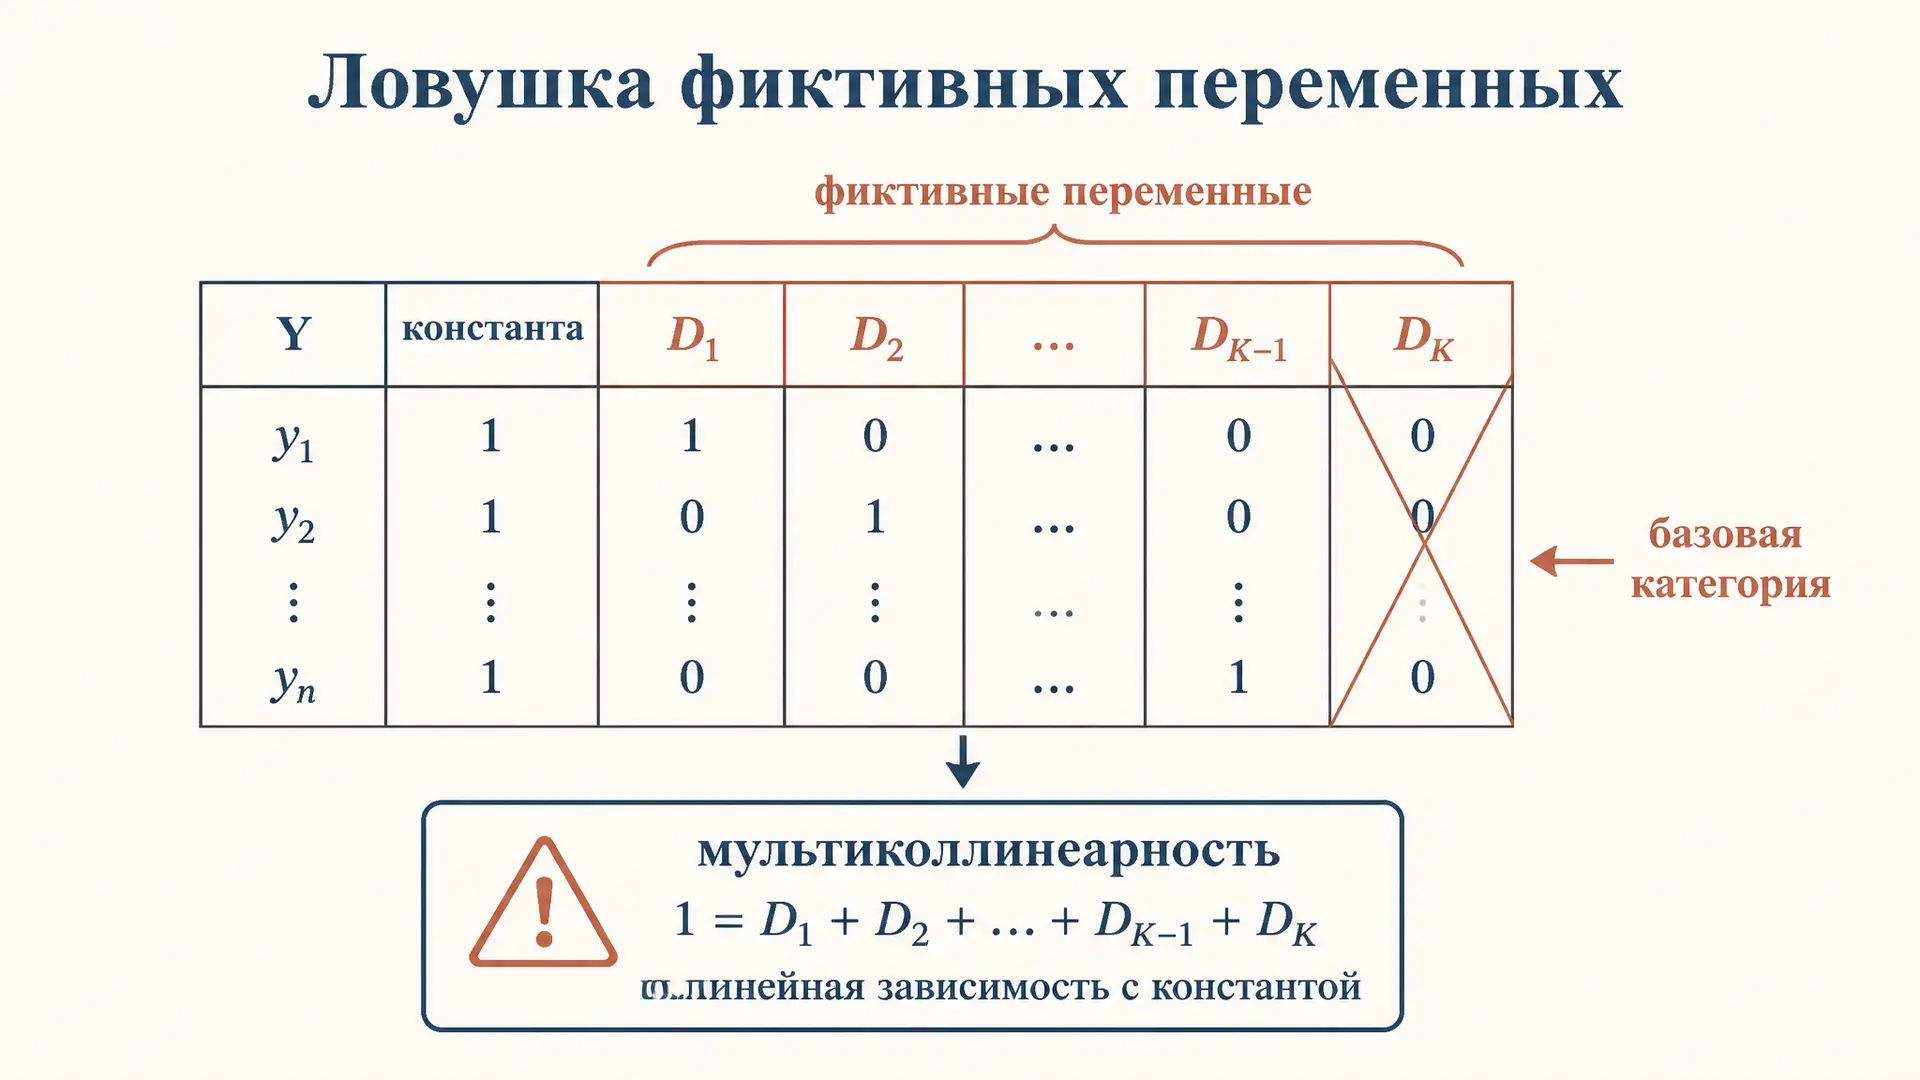
Ловушка фиктивных переменных: причина и как избежать
Что такое ловушка фиктивных переменных в регрессии: почему полный набор дамми с константой даёт мультиколлинеарность и как выбрать базовую категорию, чтобы её избежать.
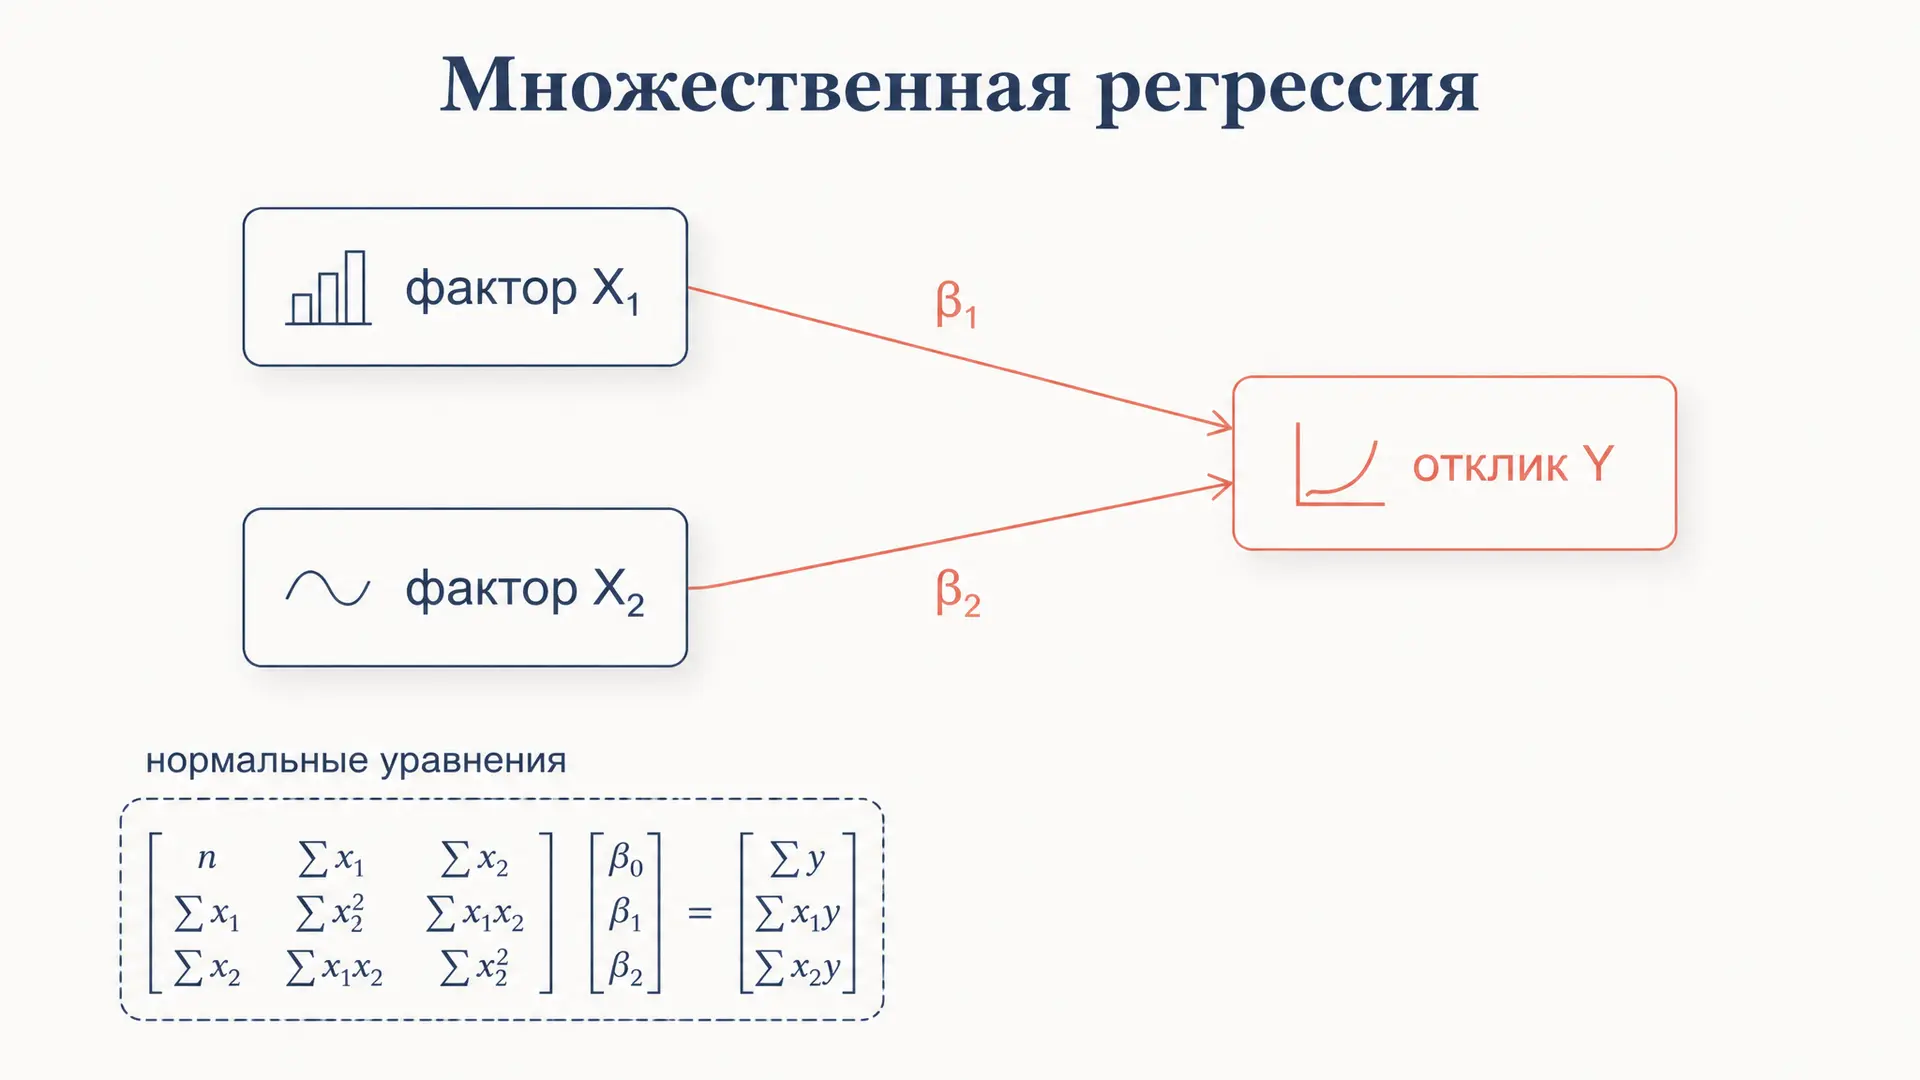
Множественная регрессия: расчёт коэффициентов методом МНК
Расчёт коэффициентов множественной регрессии: нормальная система уравнений, матричная формула b = (XтX)⁻¹Xтy, пример с двумя факторами, R² и интерпретация наклонов.
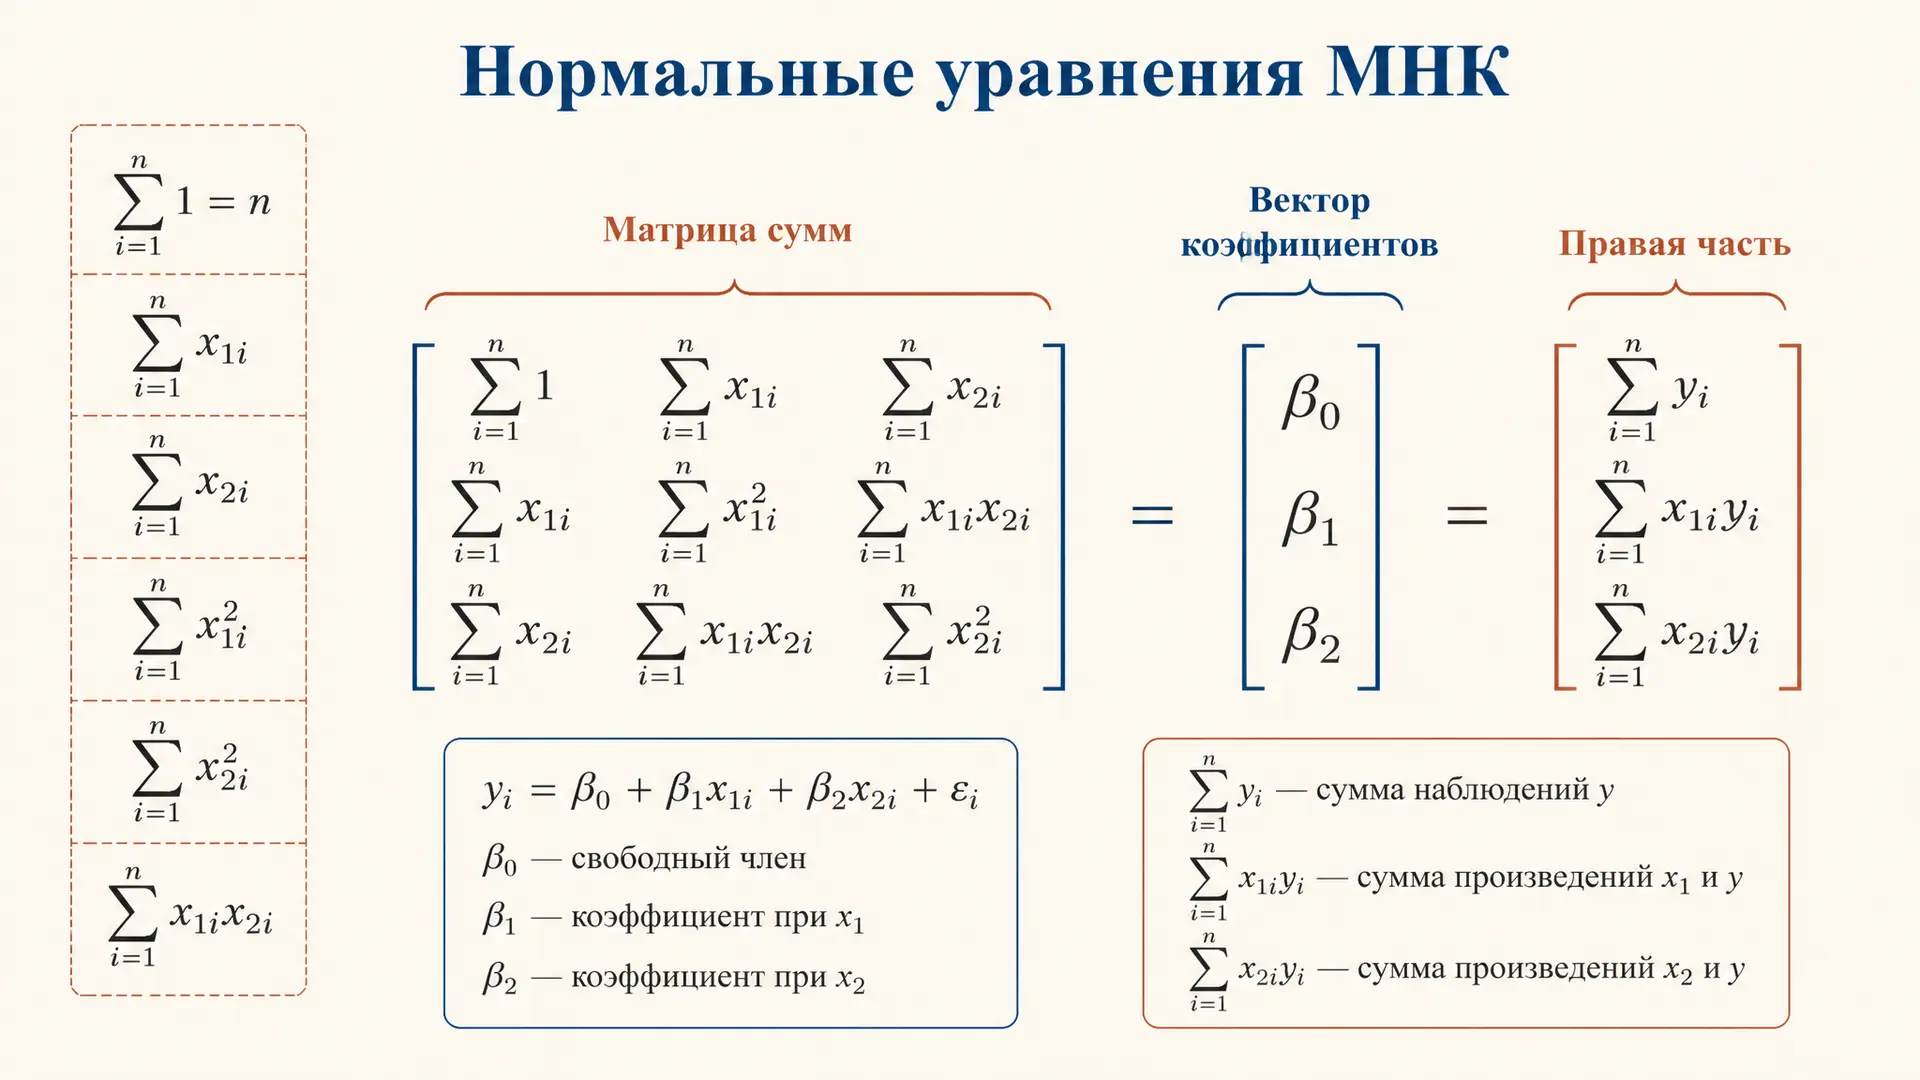
Нормальные уравнения МНК: множественная регрессия пошагово
Как вывести и решить нормальные уравнения МНК для множественной регрессии: система уравнений, матричная запись, пример расчёта с двумя факторами и проверка.
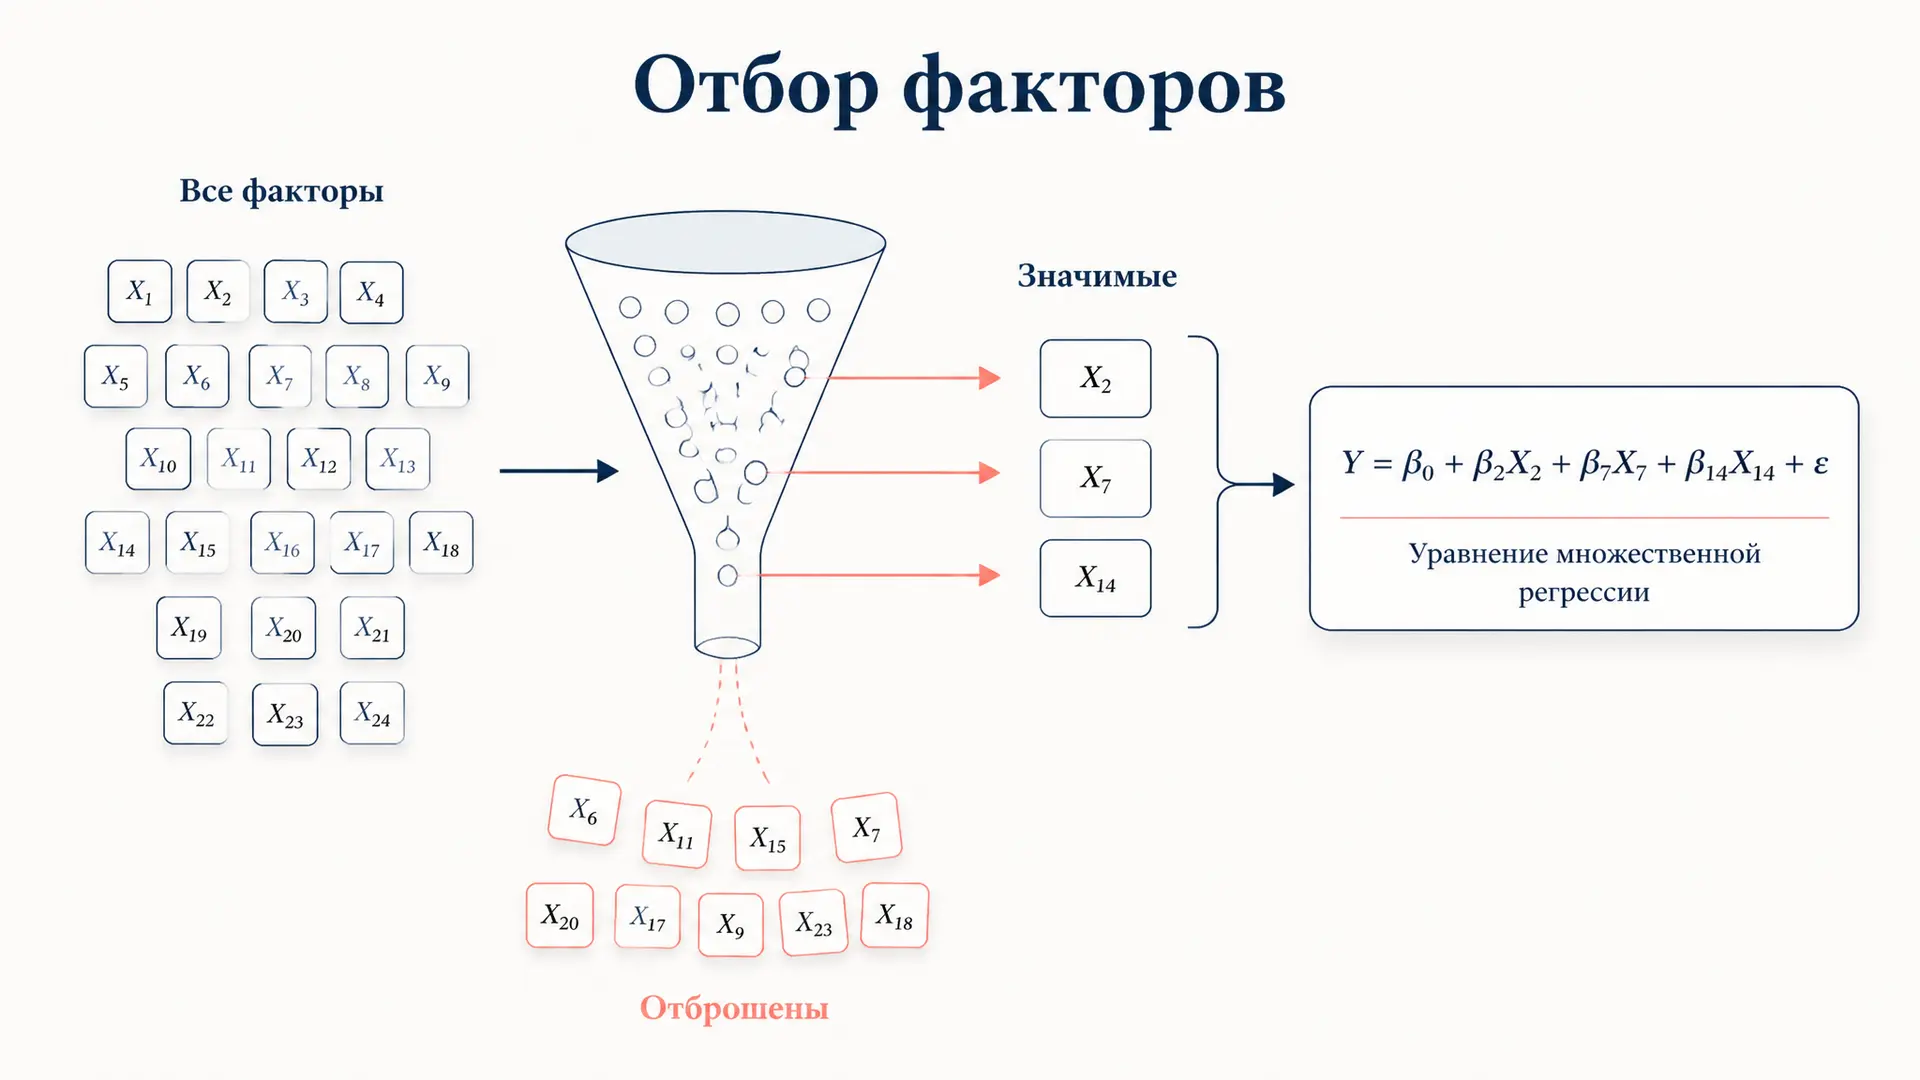
Отбор факторов в множественной регрессии: методы и критерии
Как отбирать факторы в множественной регрессии: пошаговый, прямой и обратный отбор, проверка значимости, мультиколлинеарность и VIF, критерии AIC и скорректированный R квадрат.
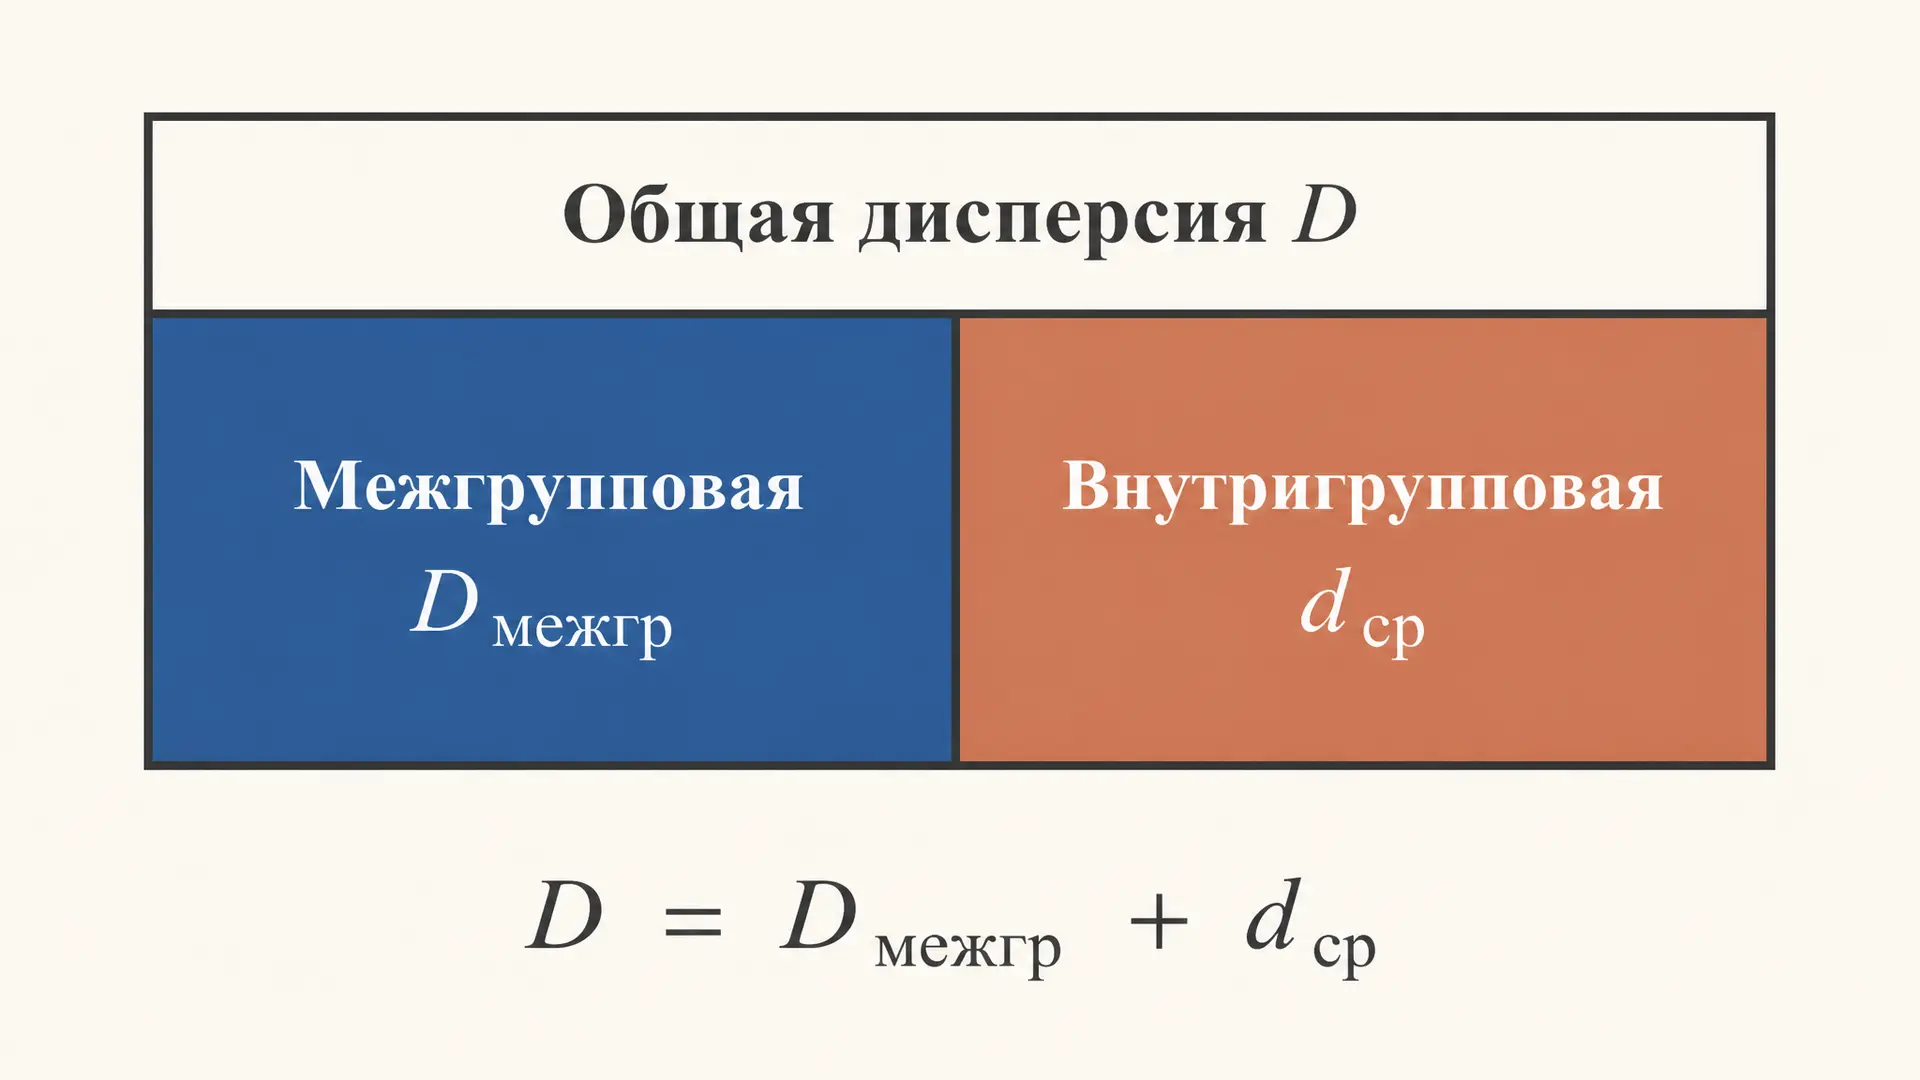
Правило сложения дисперсий: межгрупповая и внутригрупповая
Правило сложения дисперсий разбивает общую изменчивость на межгрупповую и внутригрупповую части. Формулы, пример расчёта, связь с ANOVA и эконометрикой.
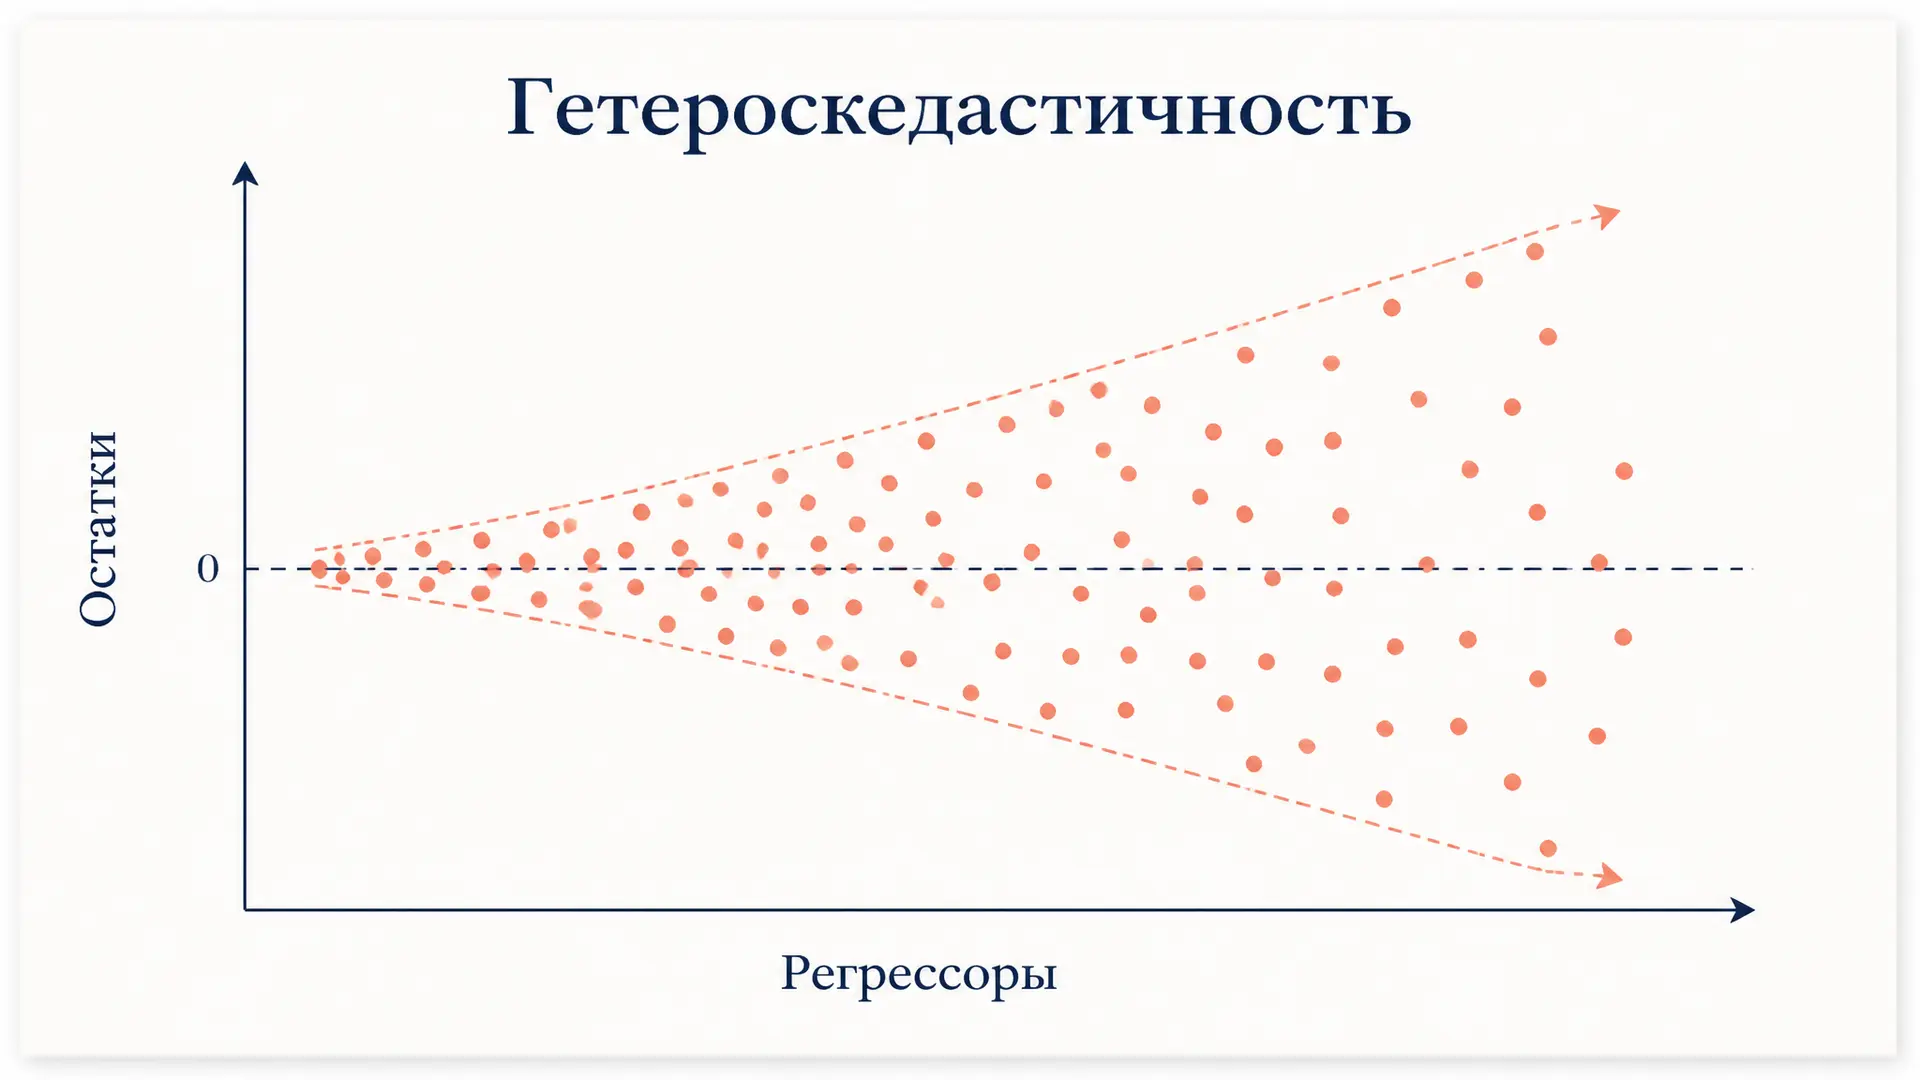
Проверка гетероскедастичности остатков: методы и тесты
Как проверить гетероскедастичность остатков регрессии: тесты Уайта, Бройша-Пагана, Голдфелда-Квандта, графические методы, интерпретация и способы устранения.
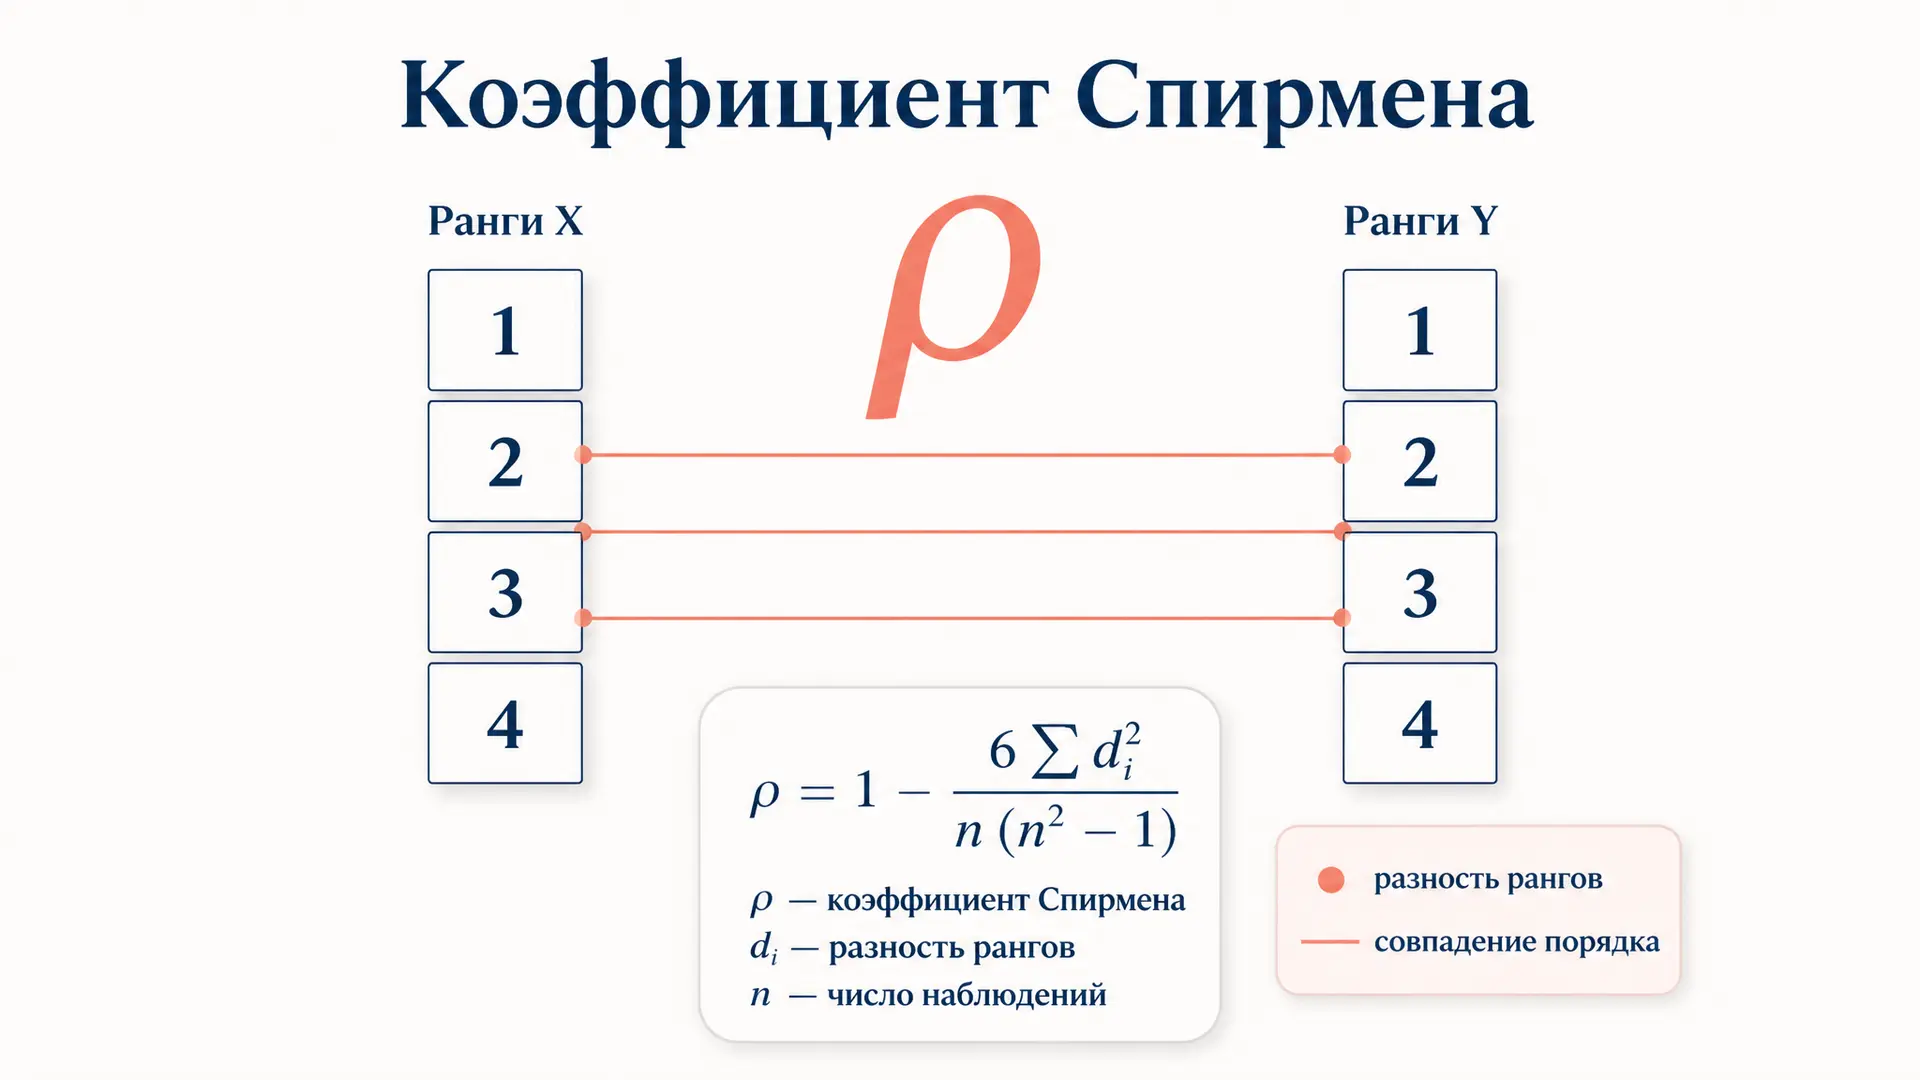
Ранговый коэффициент корреляции Спирмена: расчёт по шагам
Разбираем расчёт рангового коэффициента корреляции Спирмена: ранжирование, формула с разностями рангов, поправка на связанные ранги и проверка значимости с примером.
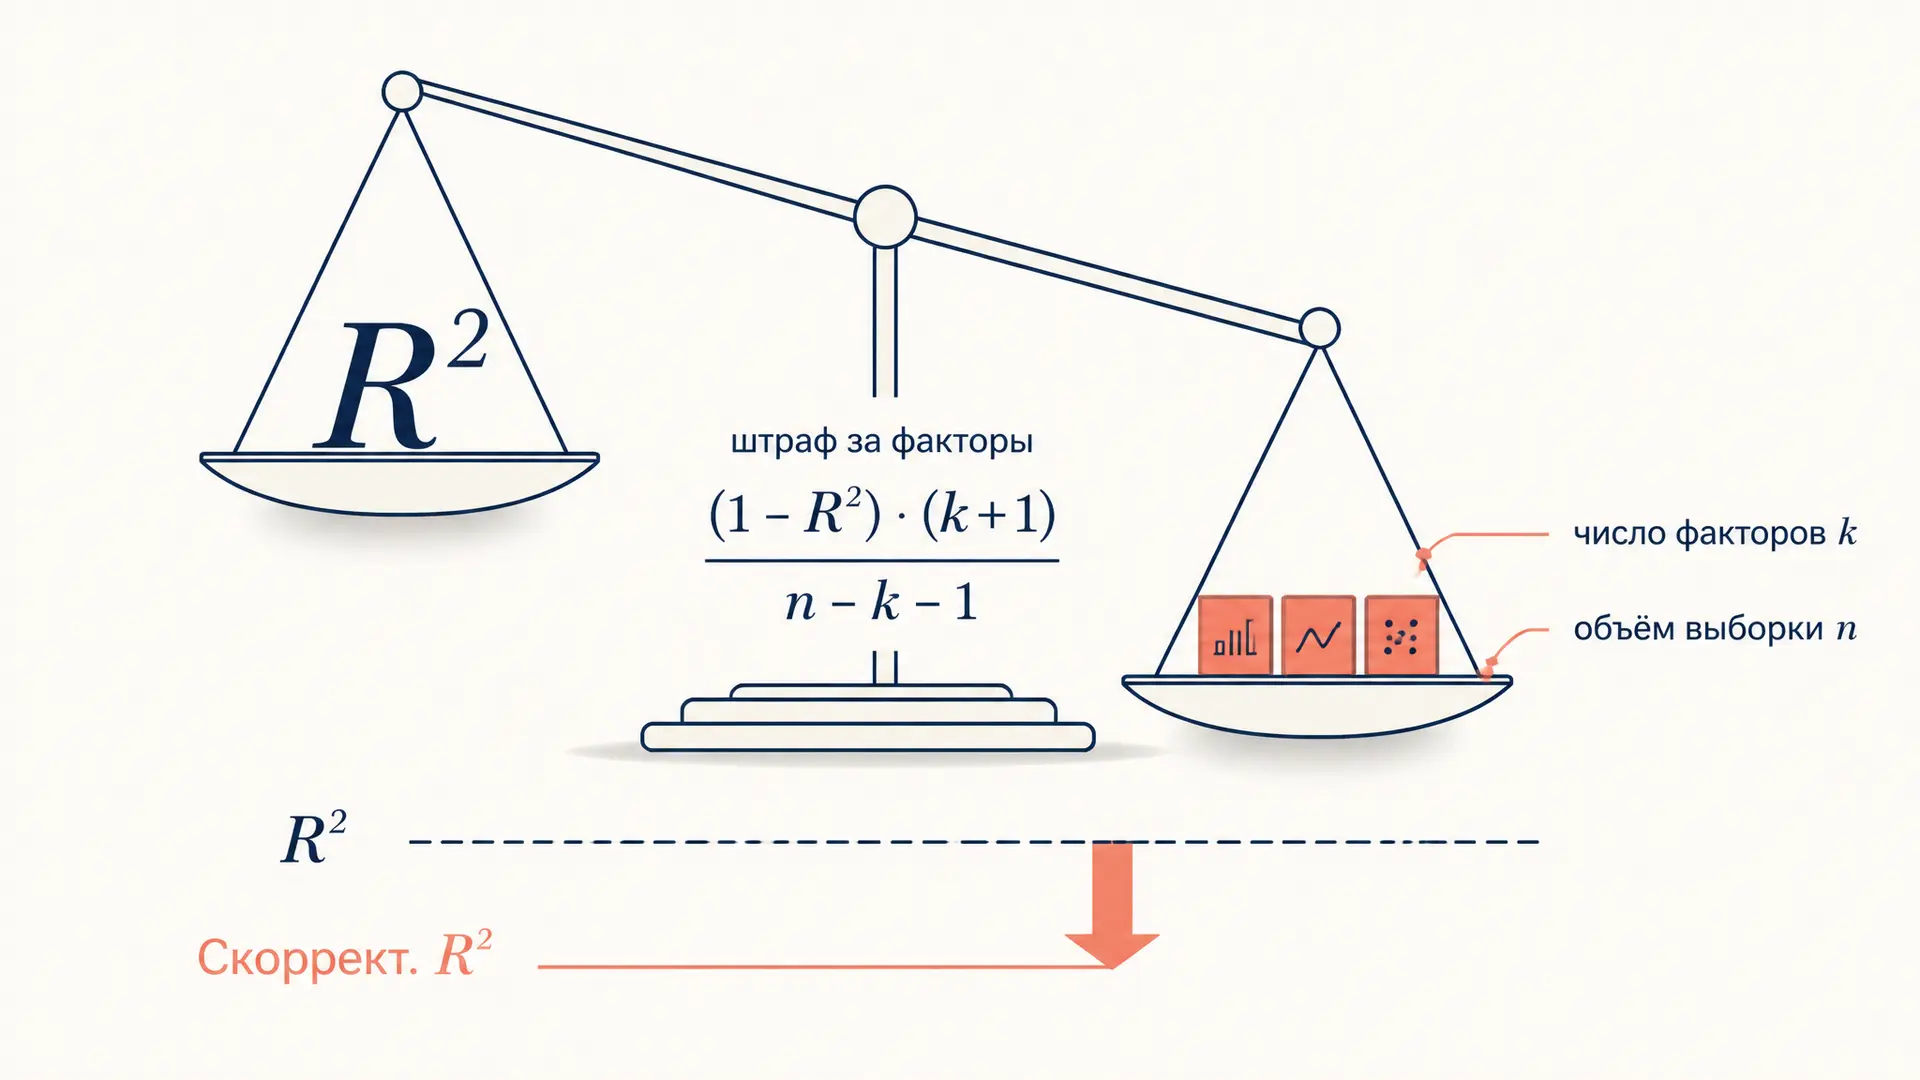
Скорректированный коэффициент детерминации: формула R²_adj
Скорректированный коэффициент детерминации: формула R²_adj через R, число факторов k и объём выборки n, зачем нужен штраф за факторы, расчёт и когда значение становится отрицательным.
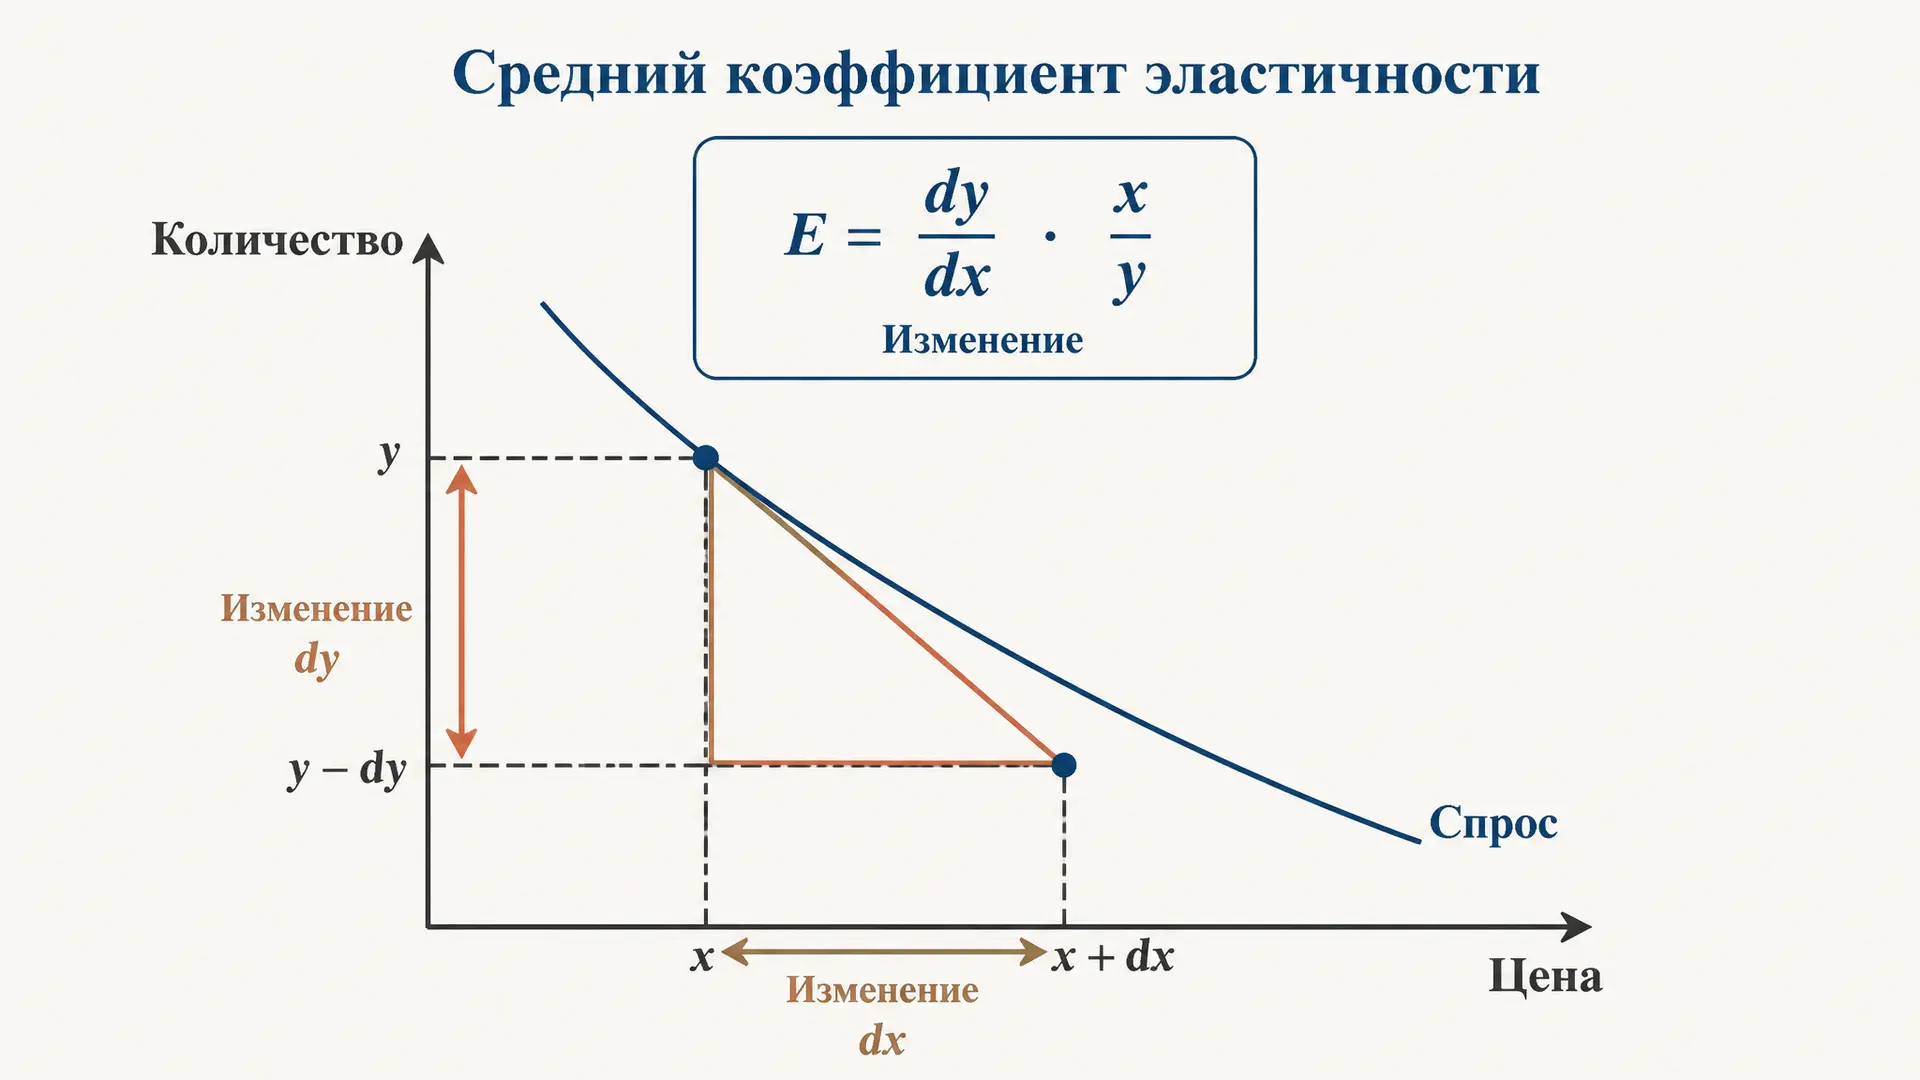
Средний коэффициент эластичности: формула и расчёт
Средний коэффициент эластичности: формула для линейной и нелинейных регрессий, как считать по точке средних, как читать знак и интерпретировать результат с примерами.
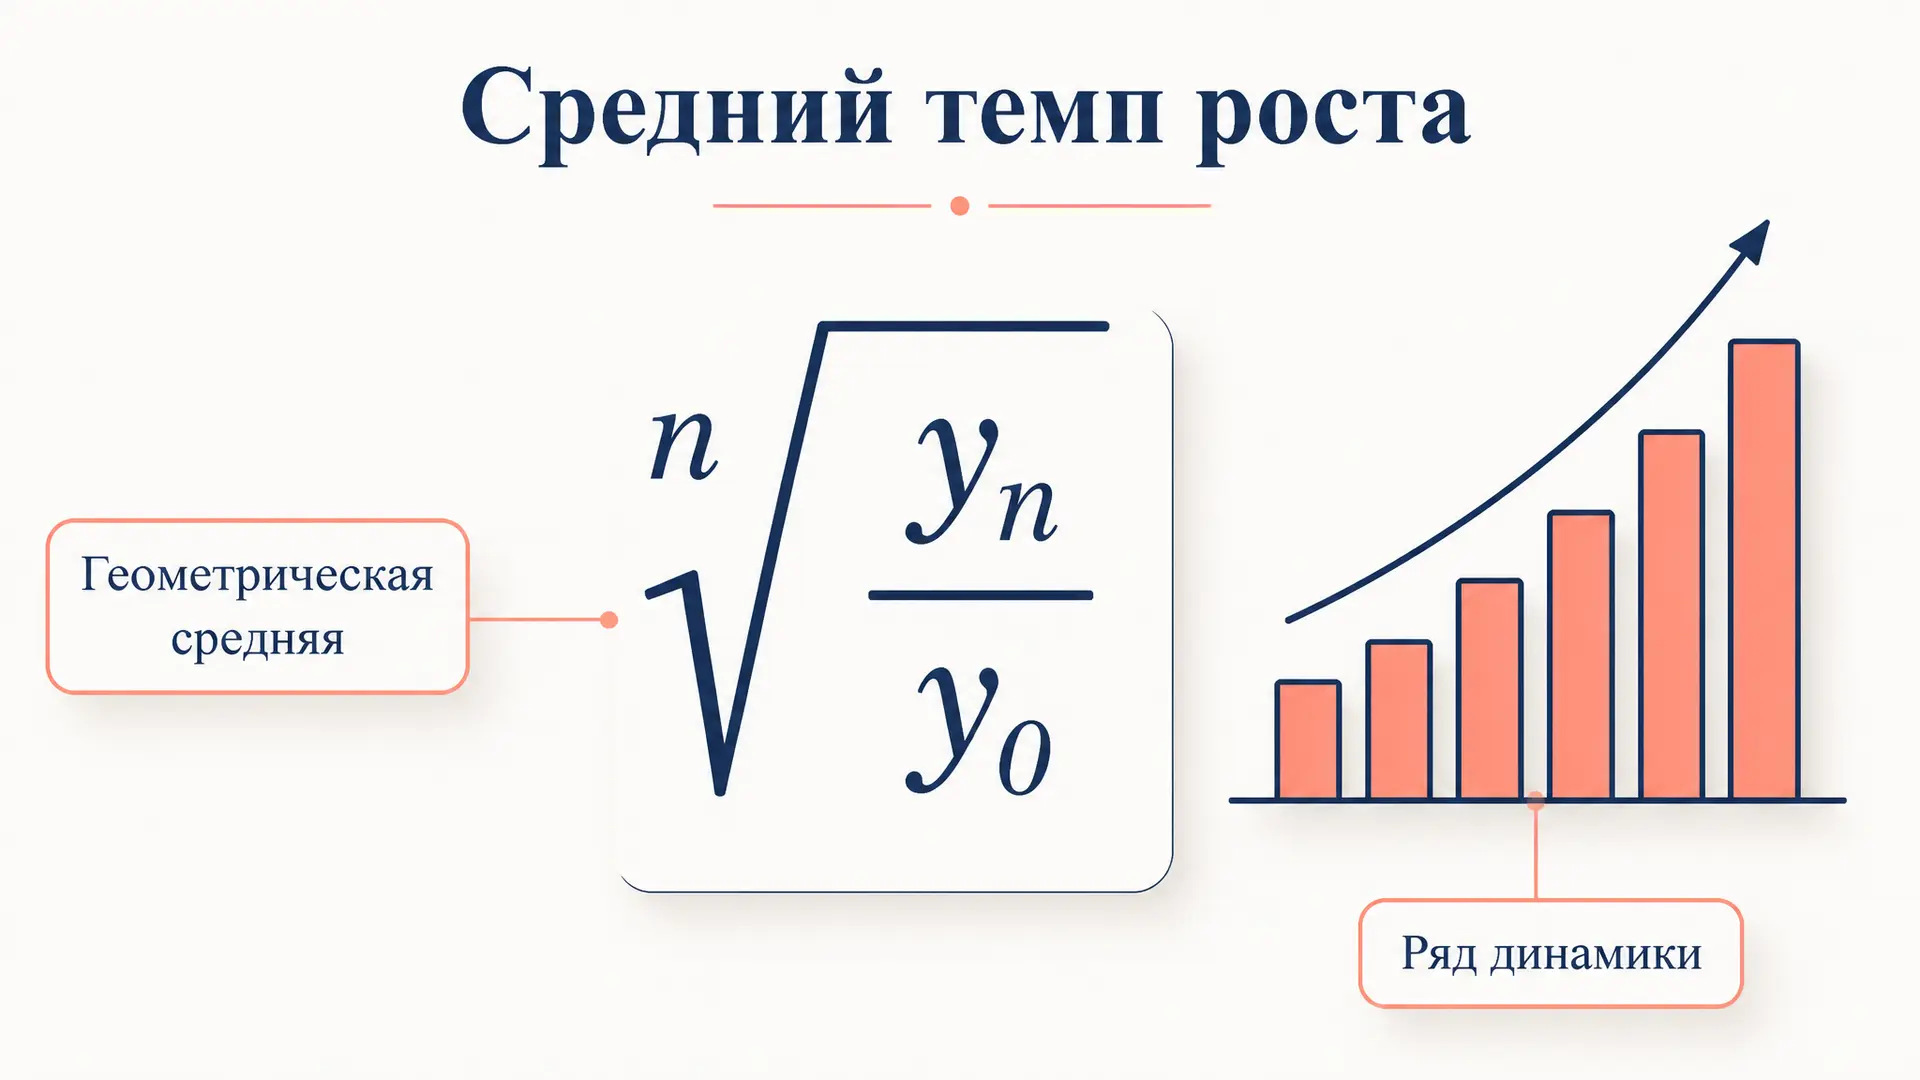
Средний темп роста: средняя геометрическая в динамике
Средний темп роста через среднюю геометрическую: формула, вывод, пример расчёта по цепным индексам. Эконометрика, анализ рядов динамики, отличие от арифметической средней.
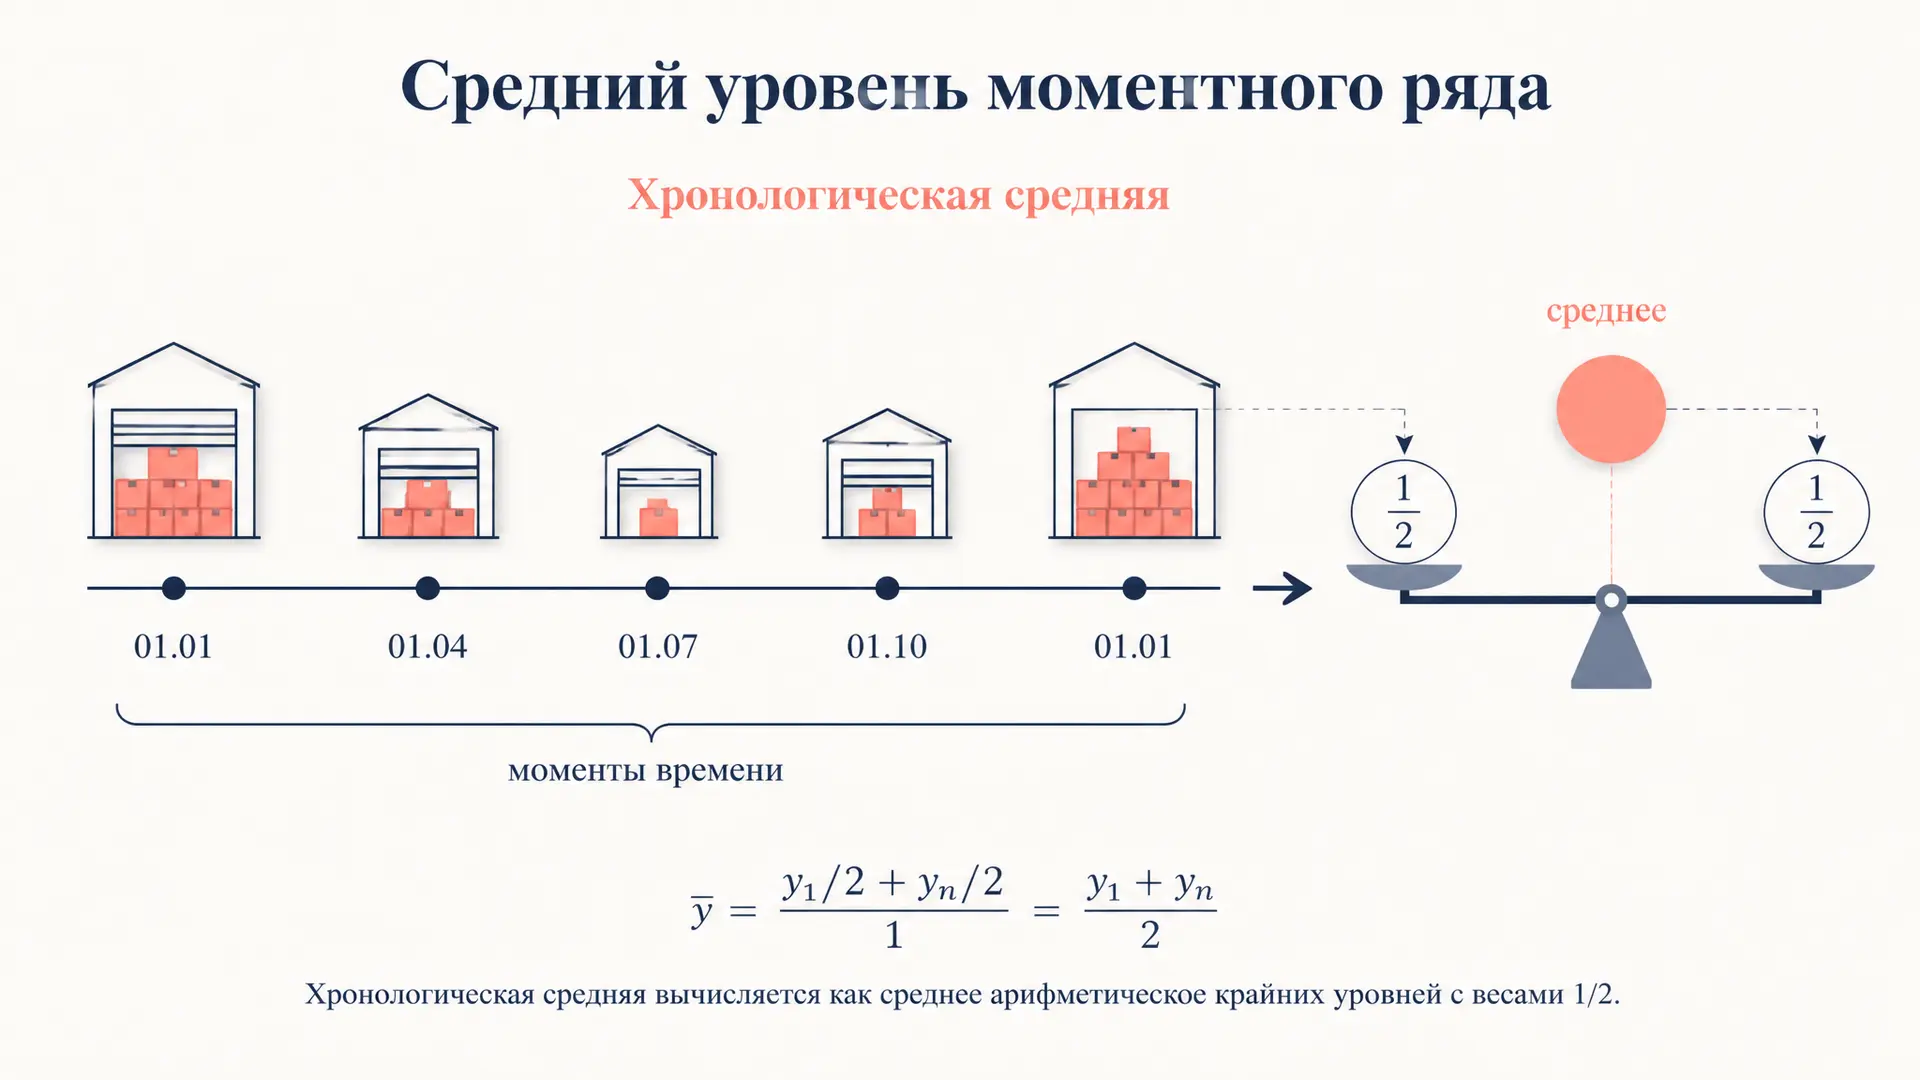
Средний уровень моментного ряда: хронологическая средняя
Как считать средний уровень моментного ряда динамики через среднюю хронологическую: формула с половинными весами крайних уровней, разбор отличия от интервального ряда и примеры расчёта.
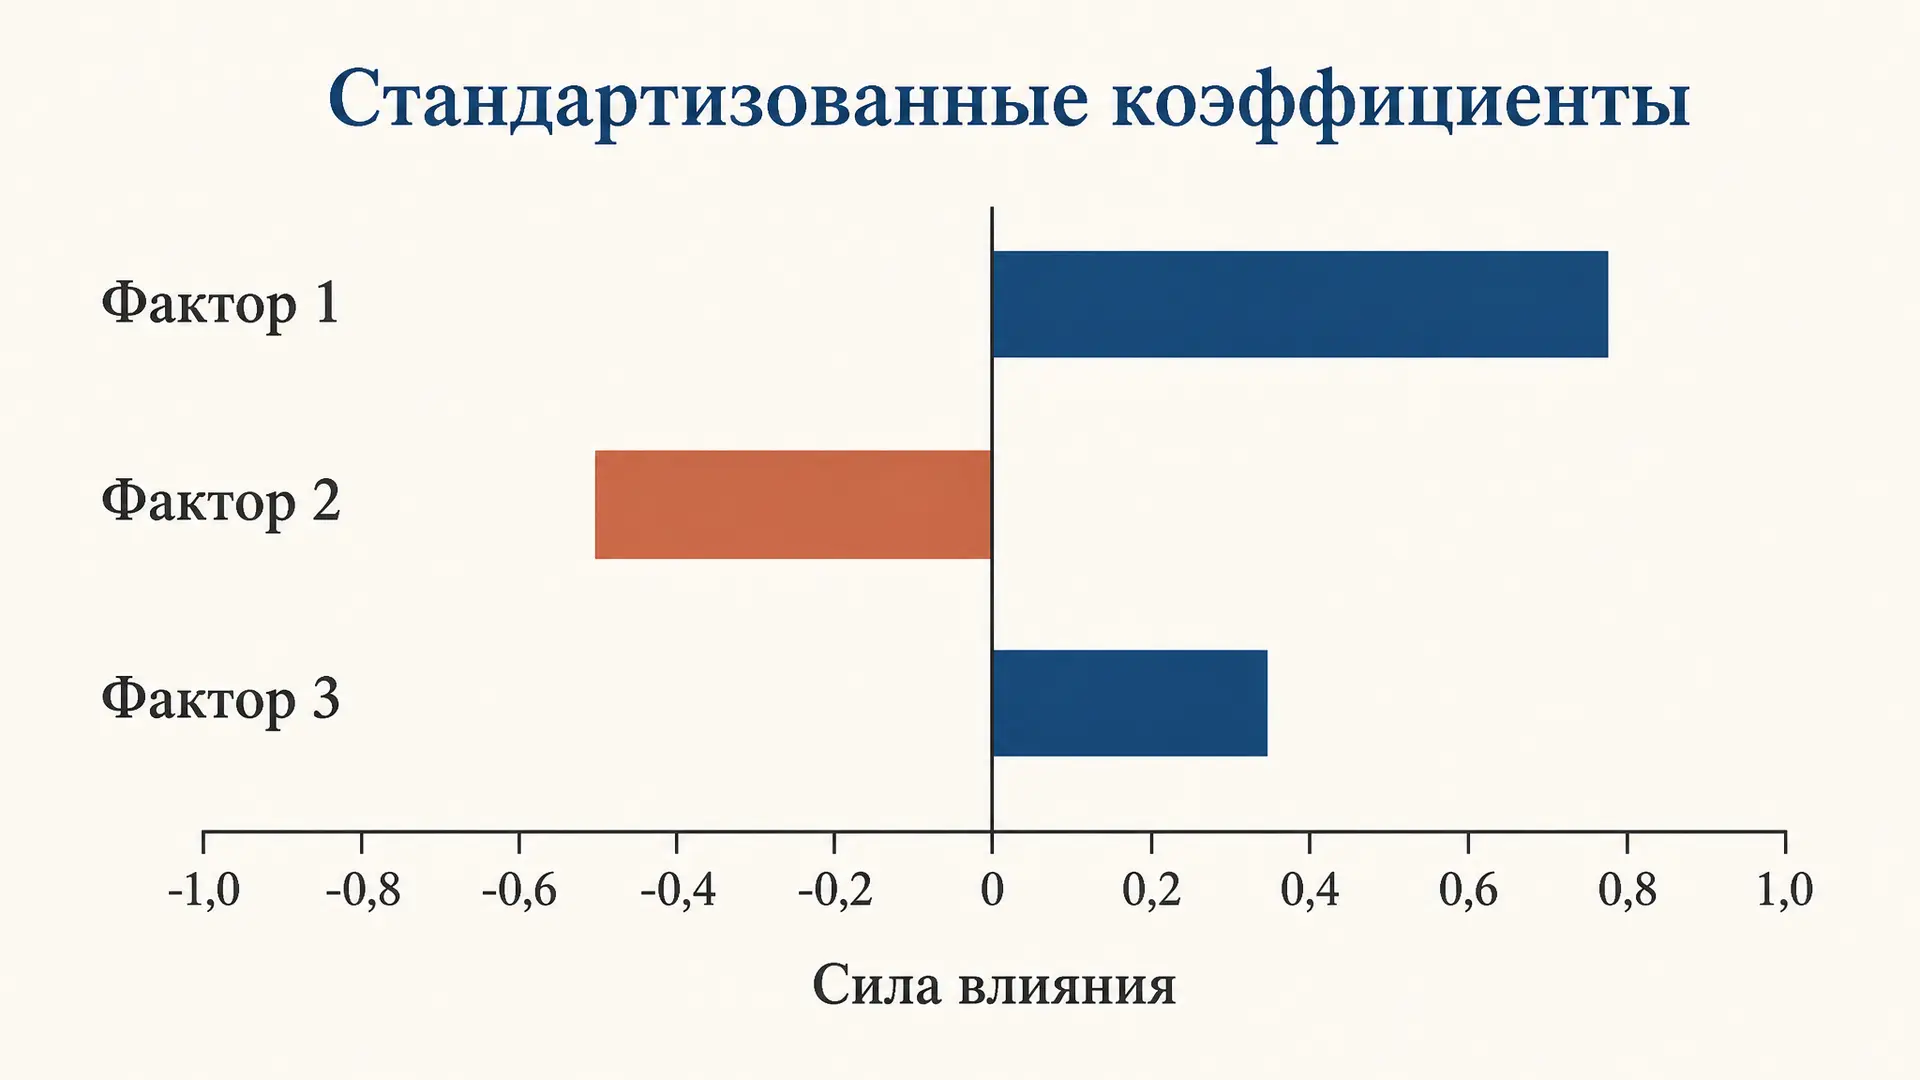
Стандартизованные коэффициенты регрессии бета: разбор
Что такое стандартизованные коэффициенты регрессии бета, как их рассчитать из обычных коэффициентов и сравнить силу влияния факторов. Формула, пример и интерпретация.
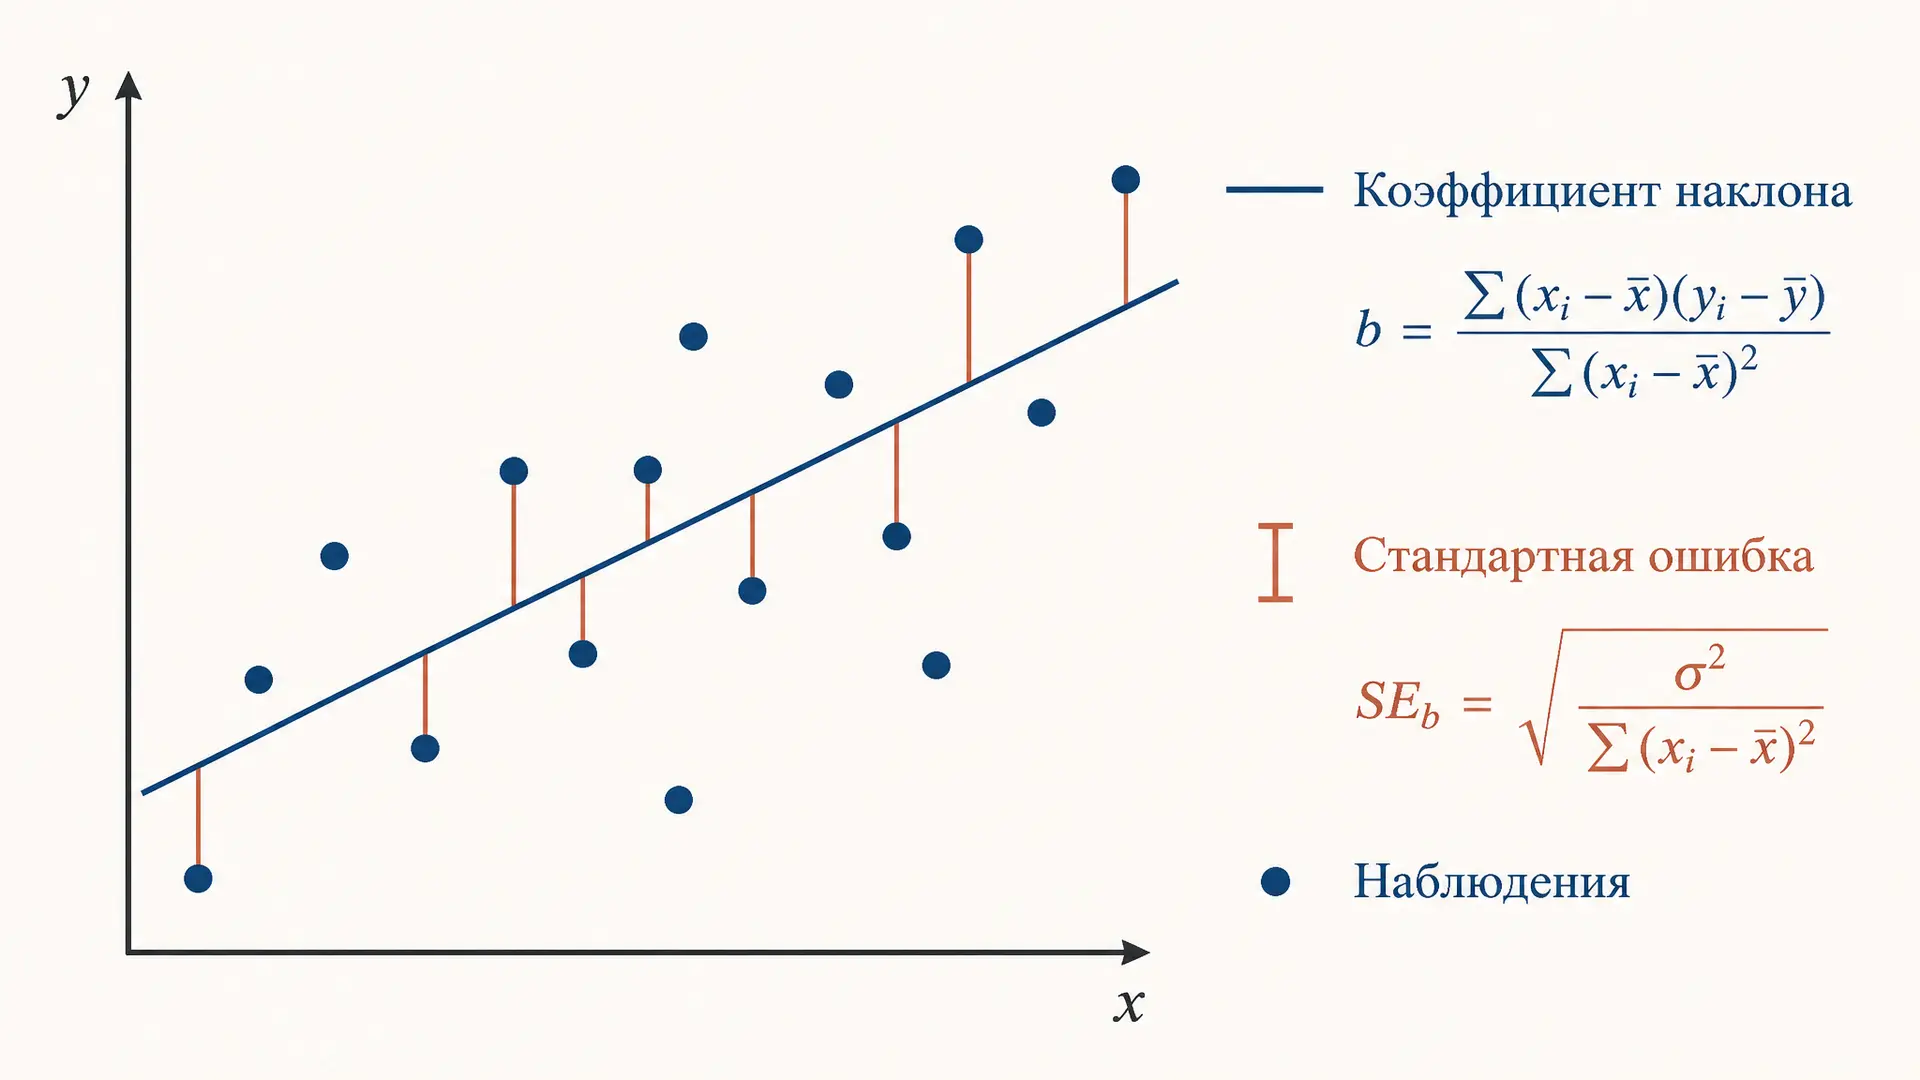
Стандартная ошибка коэффициента регрессии: формула и расчёт
Что такое стандартная ошибка коэффициента регрессии, как вывести формулу, рассчитать вручную и интерпретировать в эконометрике. Примеры и частые ошибки.
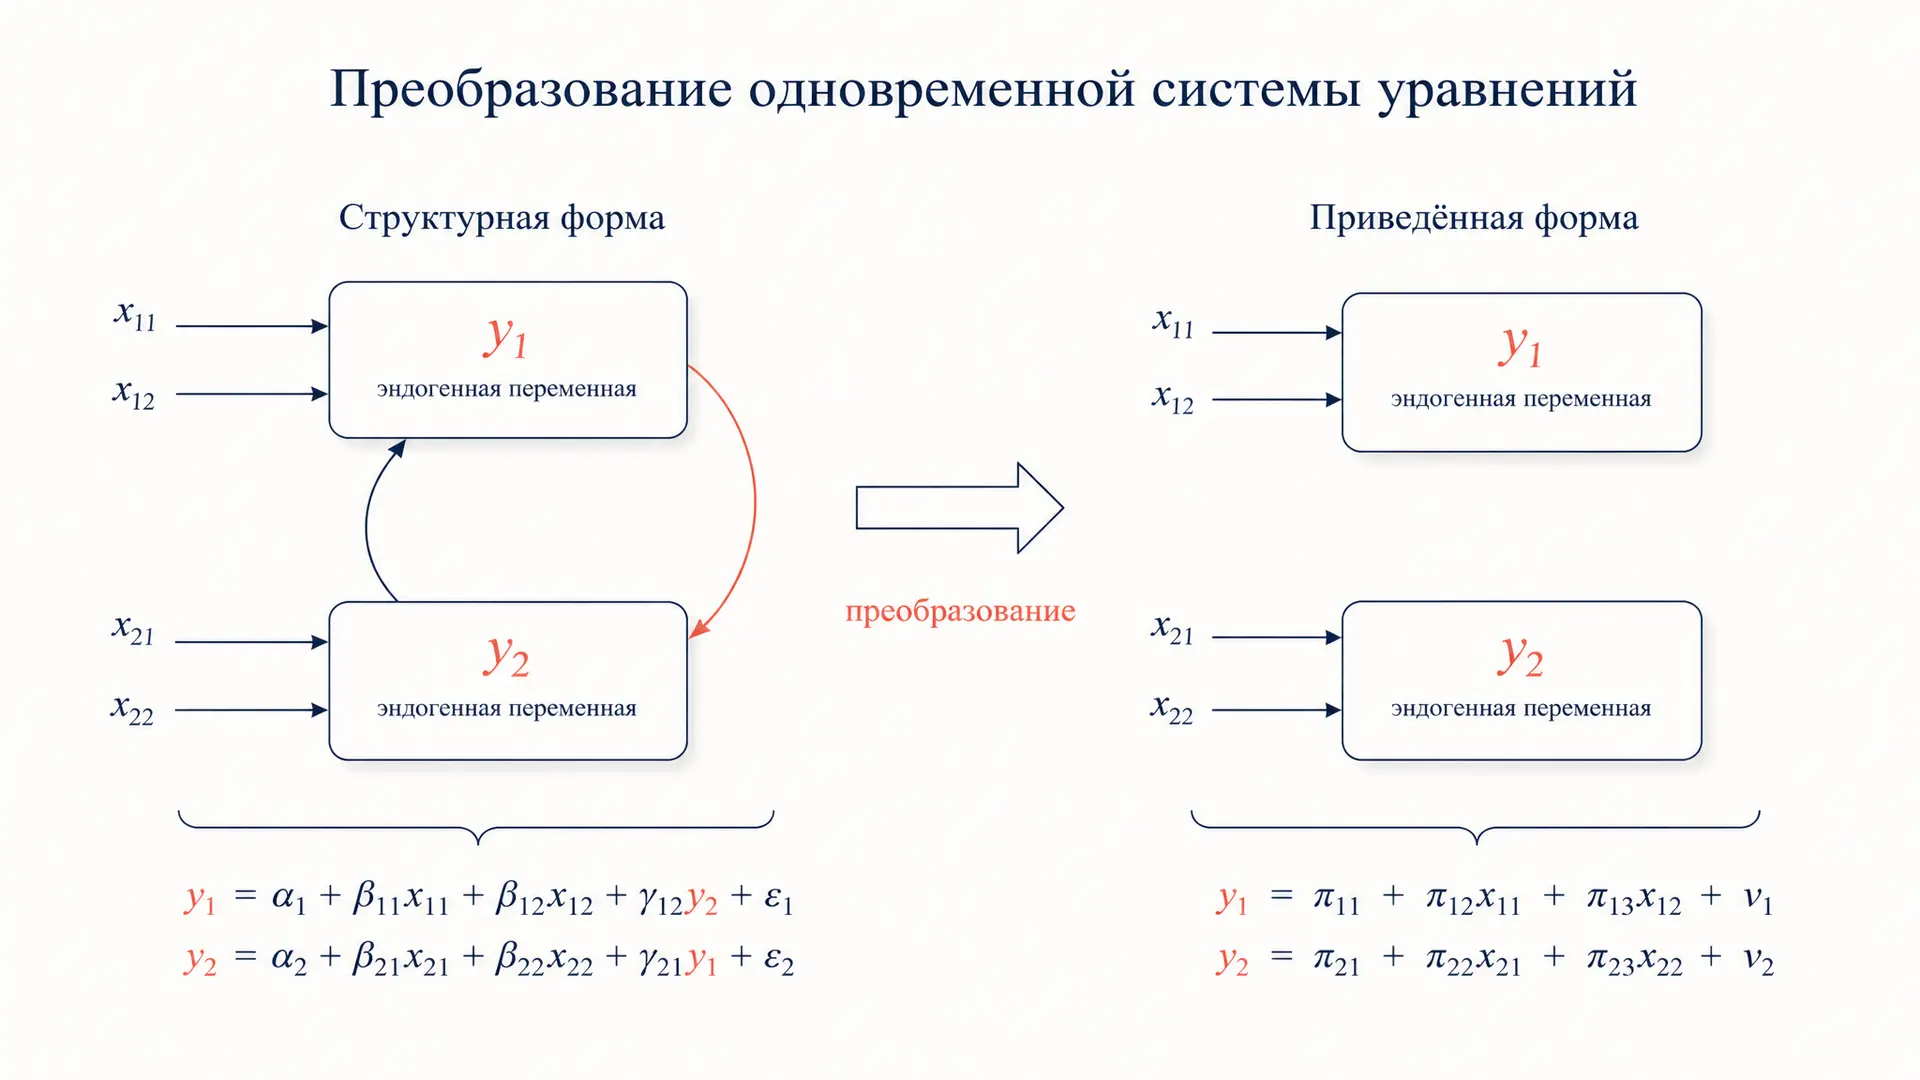
Структурная и приведённая форма модели в эконометрике
Чем структурная форма системы одновременных уравнений отличается от приведённой, как перейти от одной к другой и зачем это нужно для оценки и идентификации.
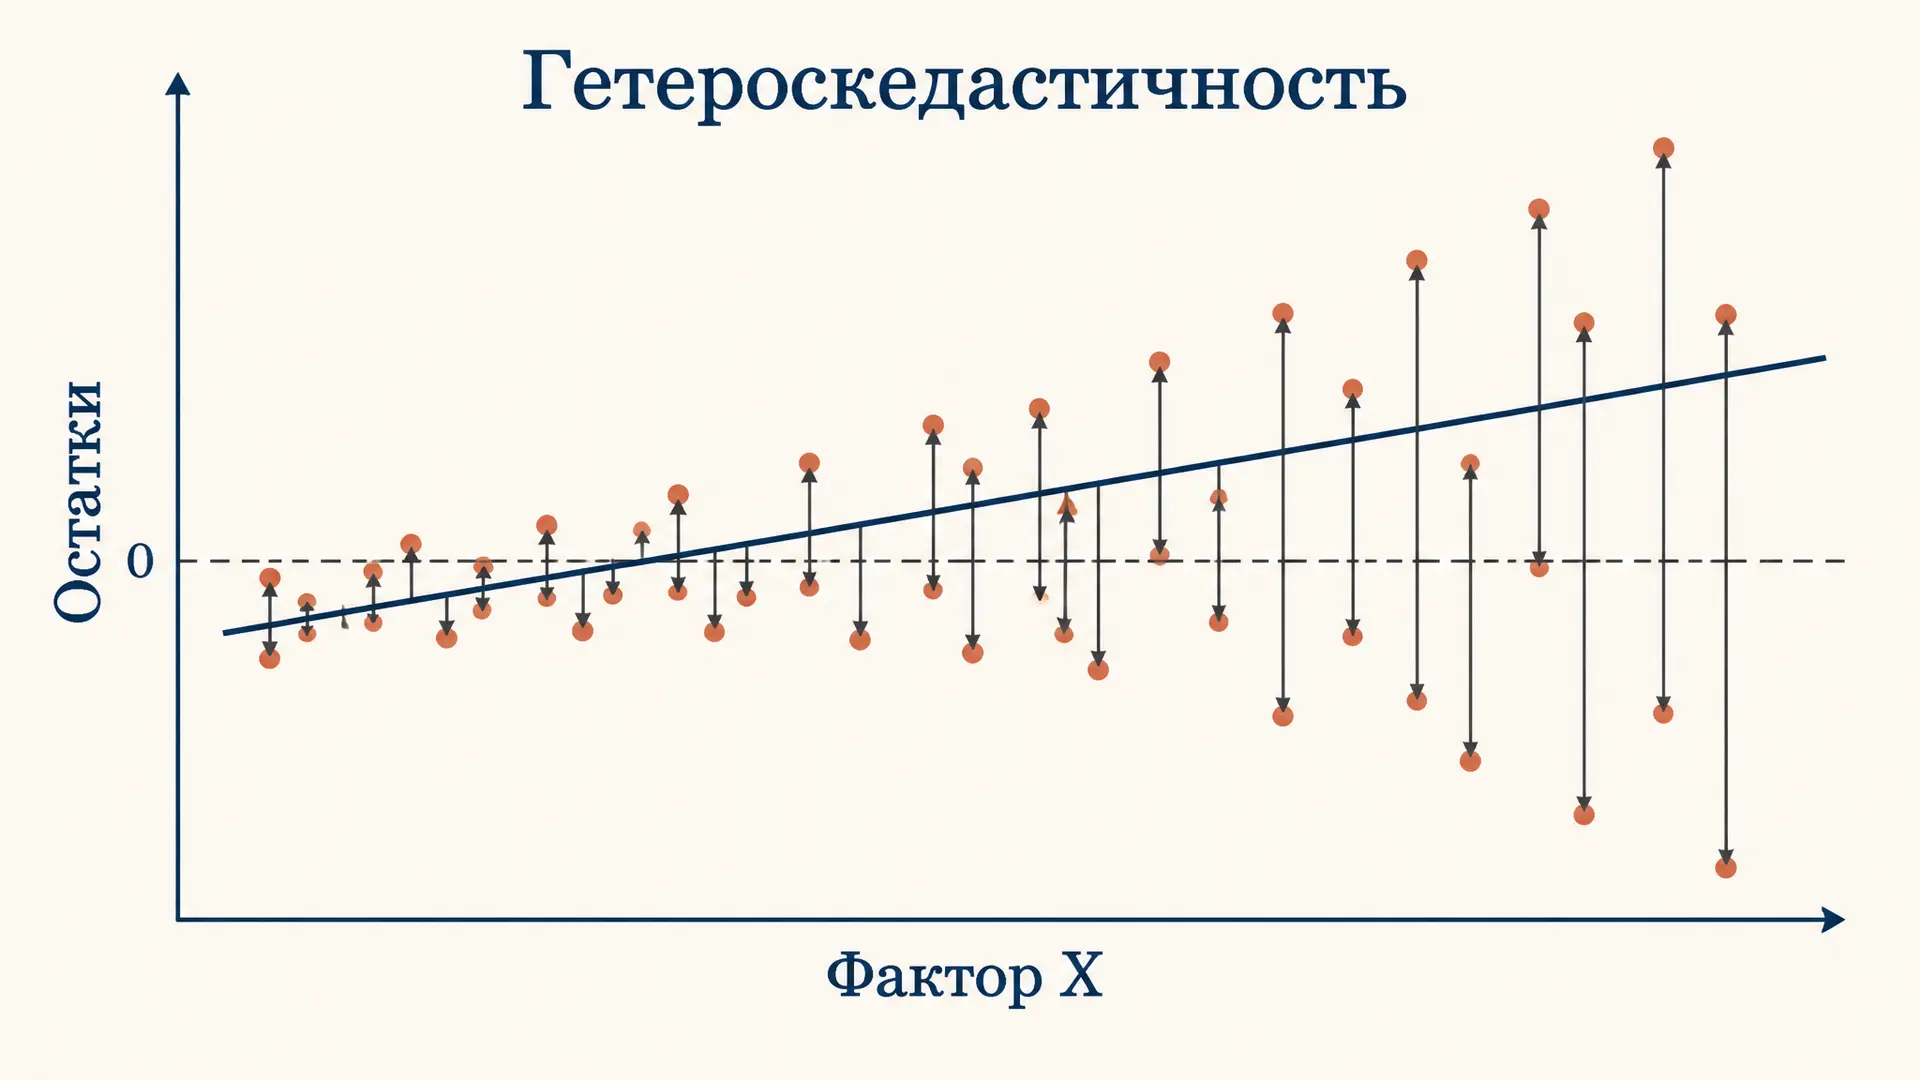
Тест Бройша-Пагана: проверка гетероскедастичности
Тест Бройша-Пагана для гетероскедастичности: вспомогательная регрессия, статистика LM, хи-квадрат критерий, модификация Кенкера и коррекция МНК-модели.
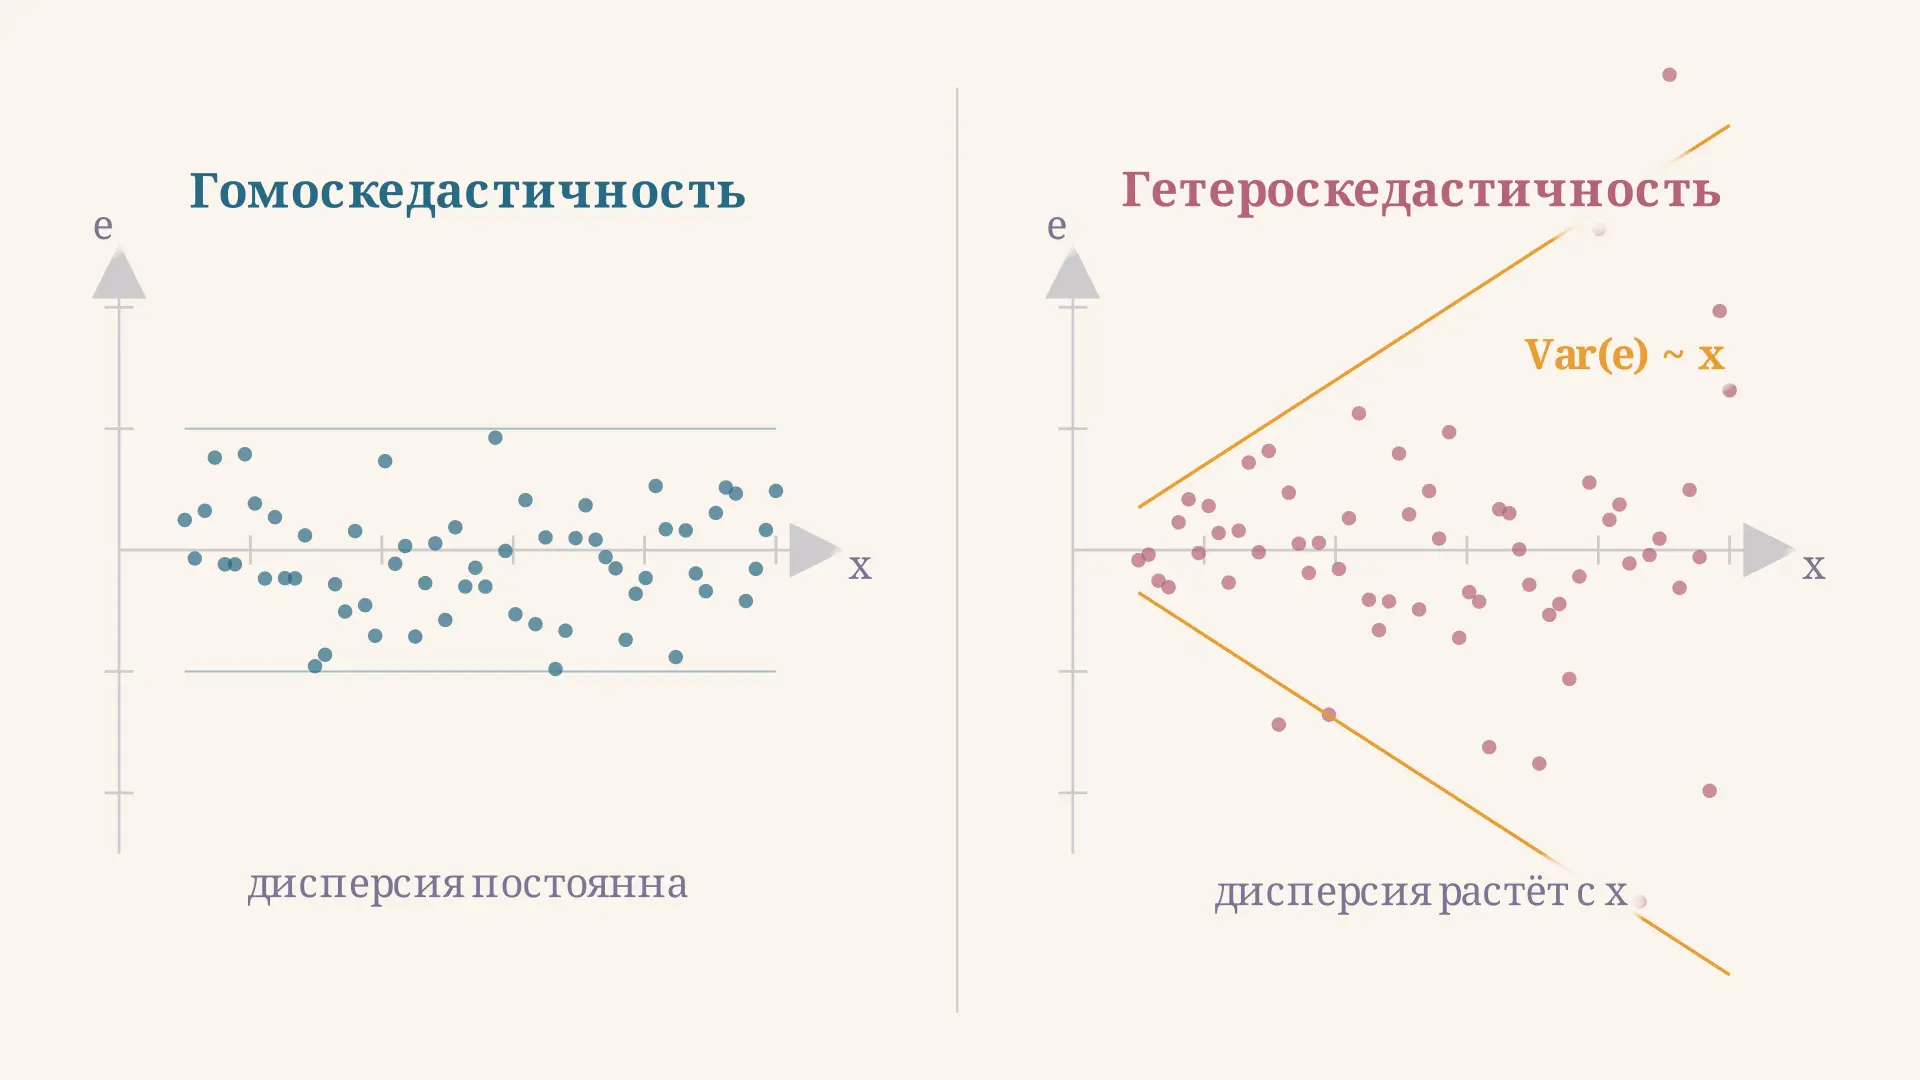
Тест Бройша-Пагана: проверка гетероскедастичности
Тест Бройша-Пагана выявляет гетероскедастичность остатков регрессии. Разбираем формулу LM-статистики, интерпретацию p-значения, варианты теста и типичные ошибки.