регрессия
Статьи EssayAI по теме «регрессия»: разборы, методы и примеры.
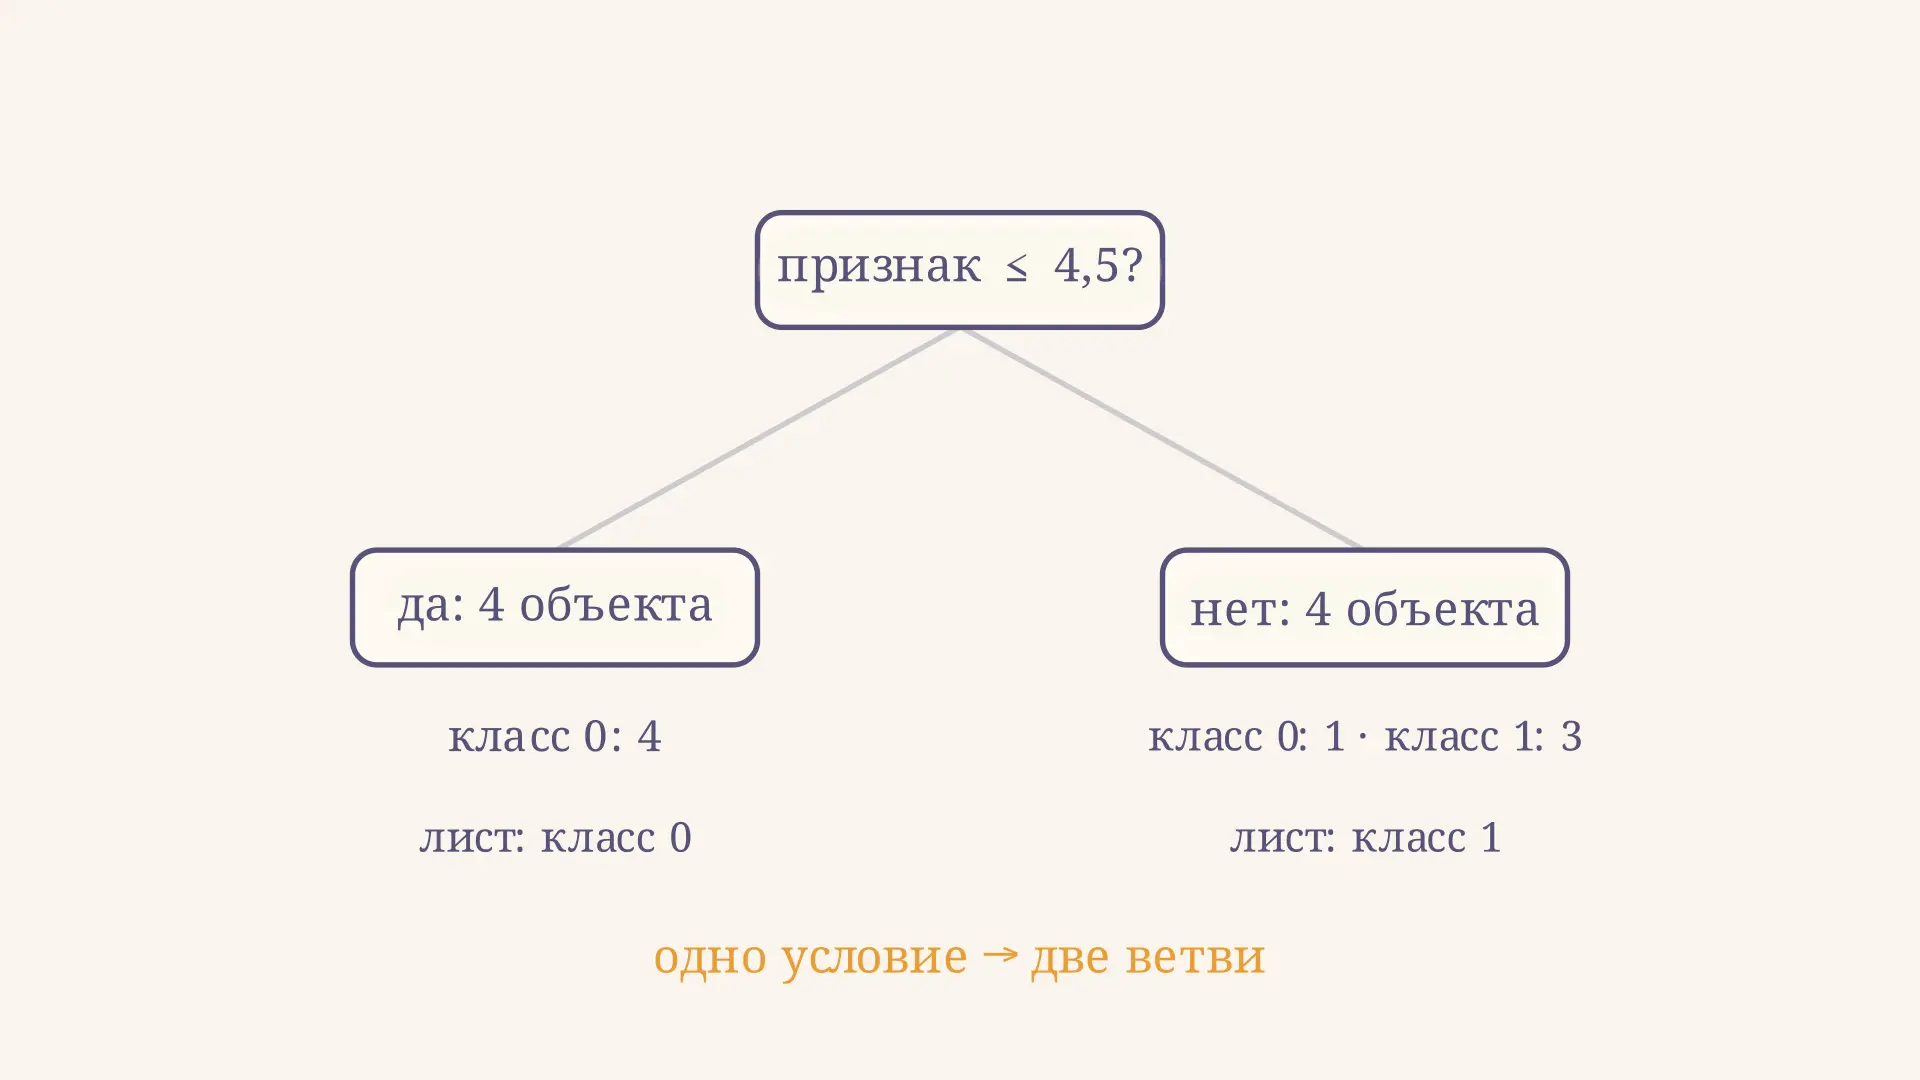
Алгоритм CART: как построить дерево решений
Алгоритм CART строит бинарное дерево для классификации и регрессии. Разбираем индекс Джини, выбор порога, числовой пример, обрезку и ограничения модели.
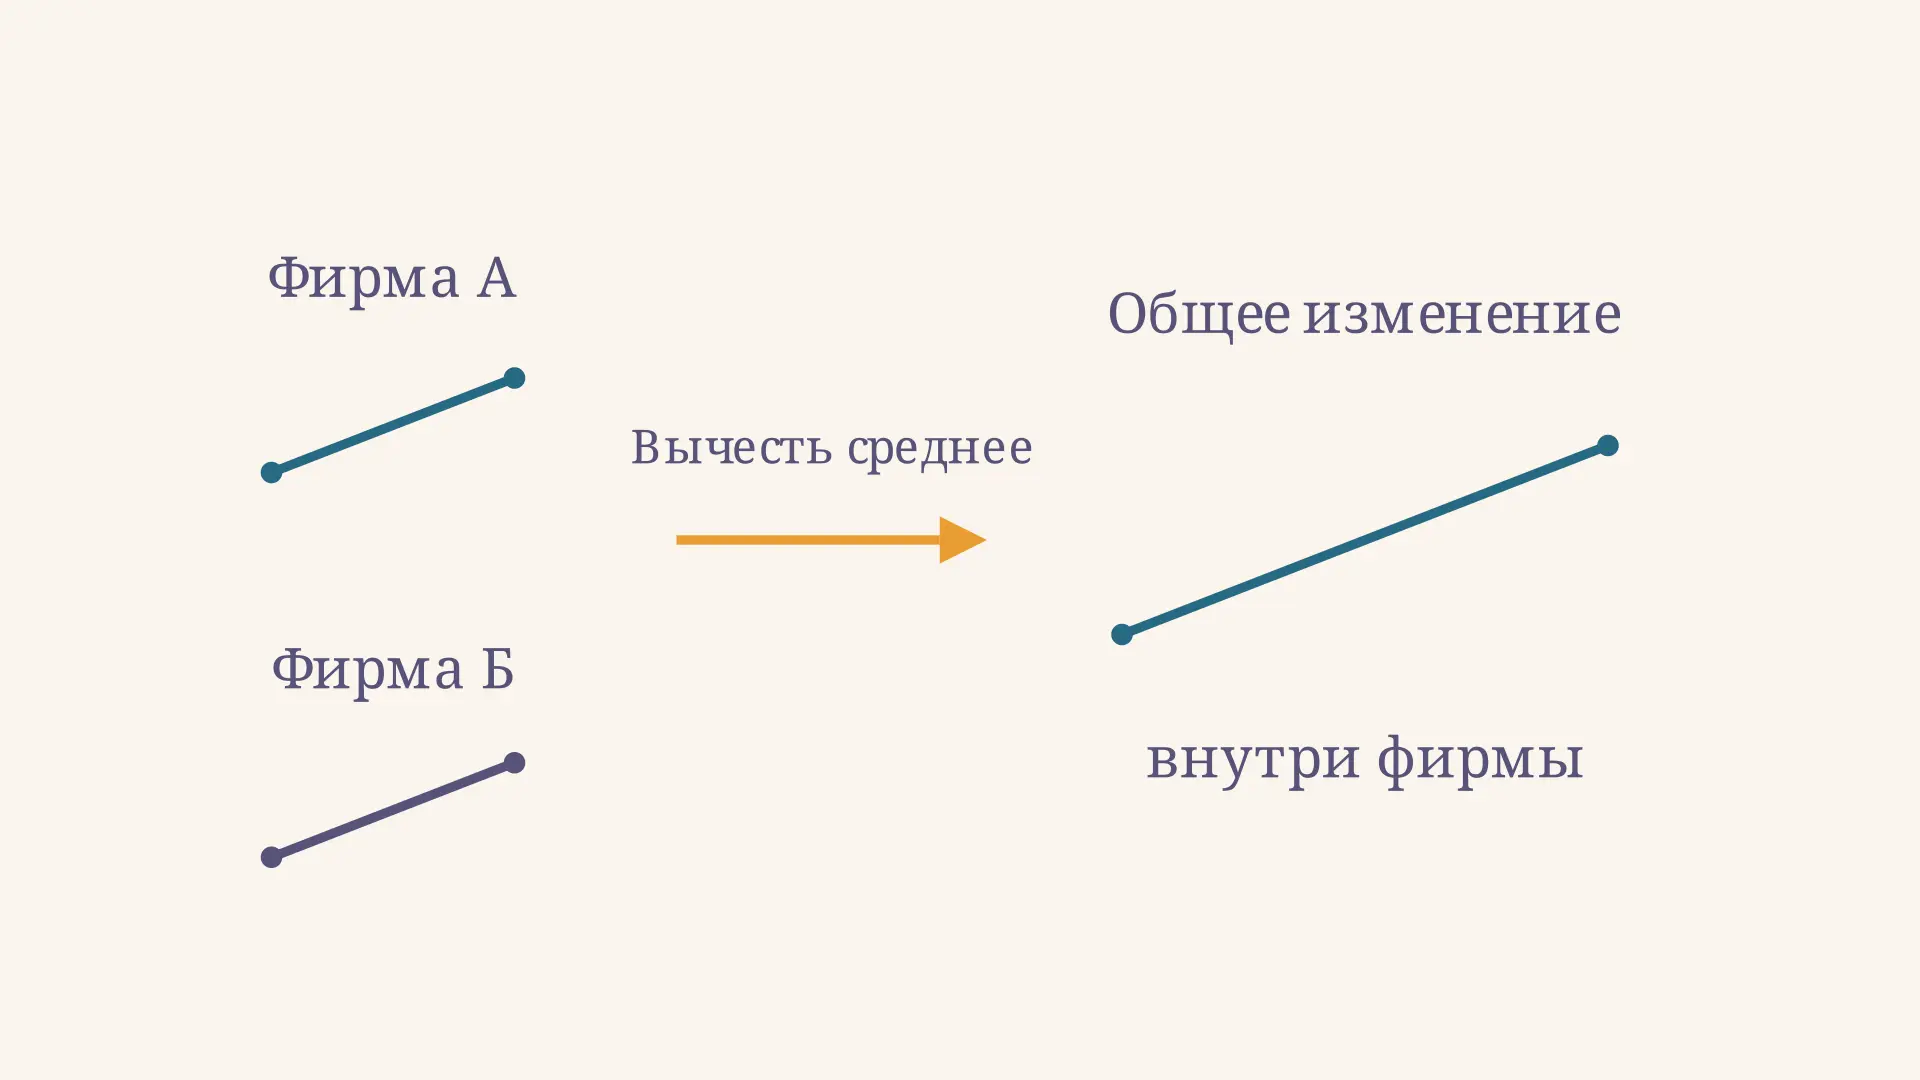
Модель с фиксированными эффектами: формула и пример
Модель с фиксированными эффектами для панельных данных: формула, расчёт на примере двух фирм, метод отклонений от средних, условия применения и ограничения.
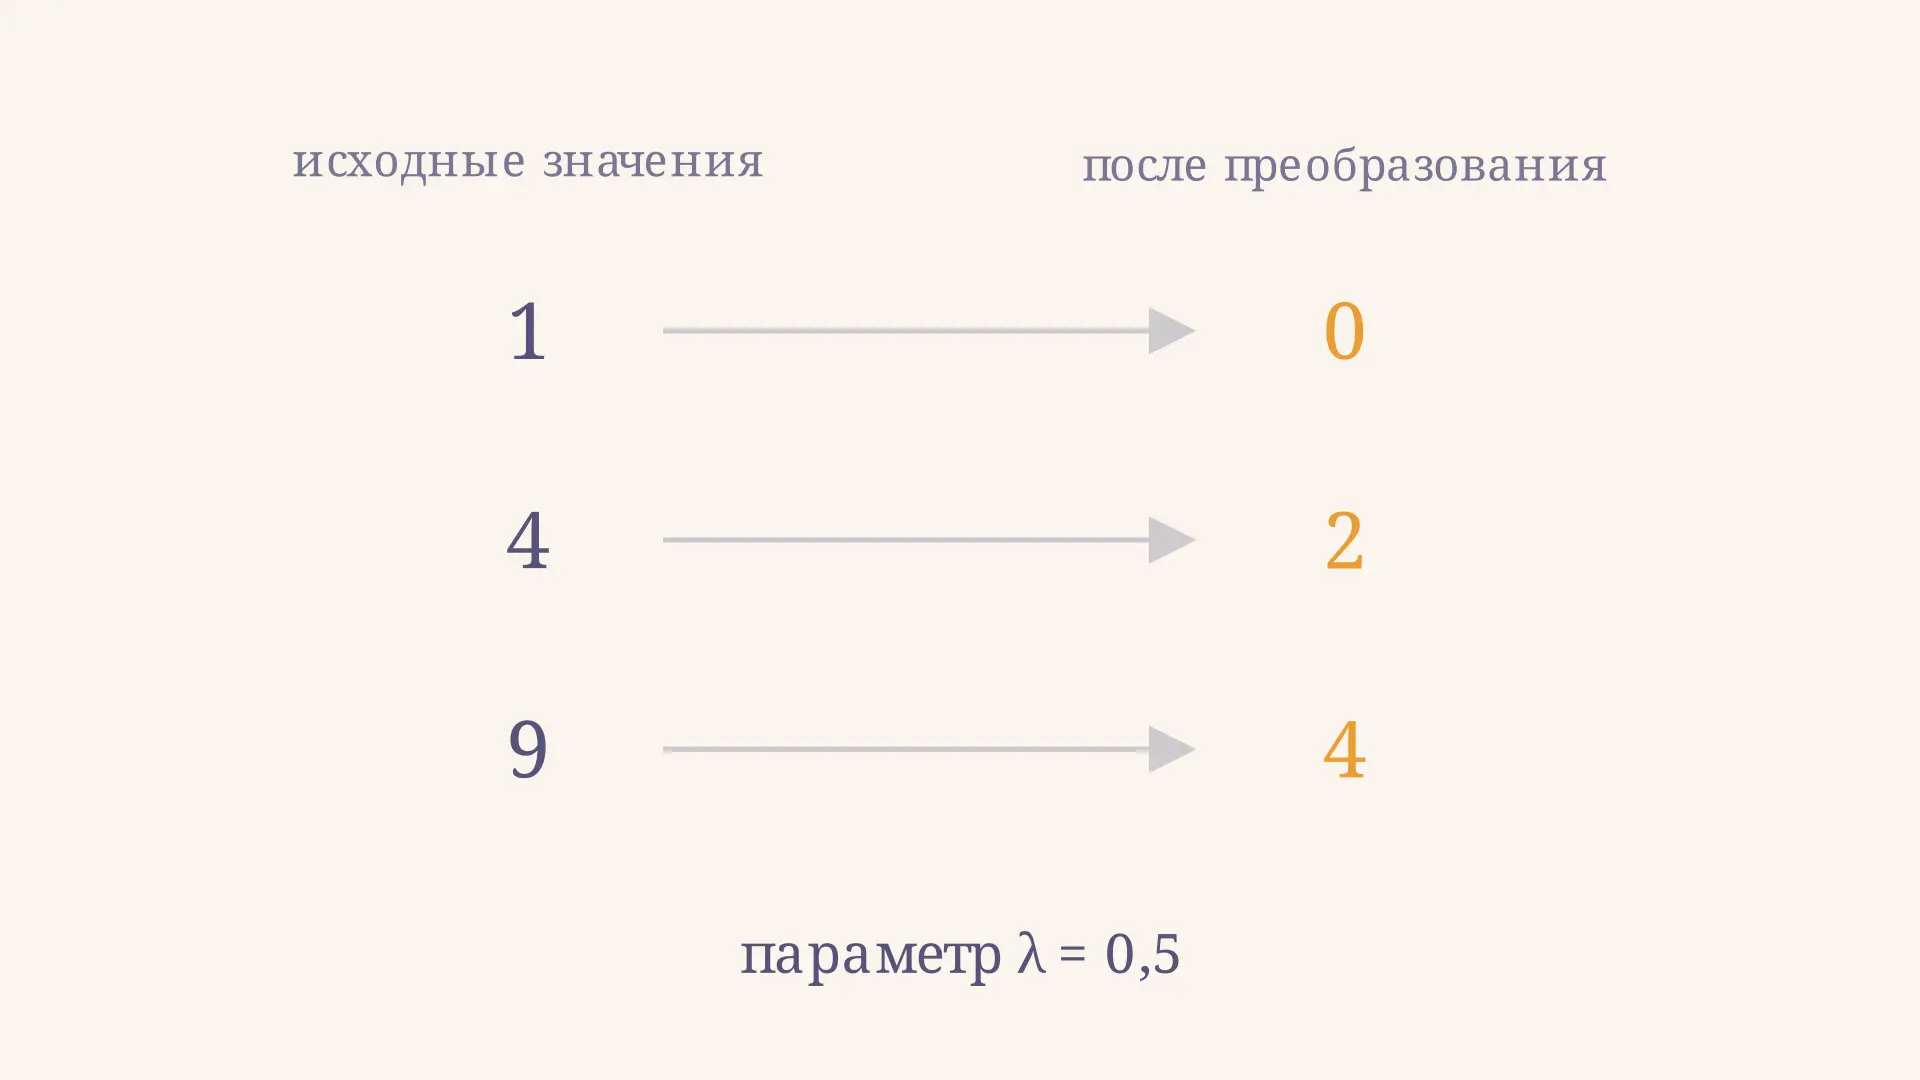
Преобразование Бокса-Кокса: формула и пример
Преобразование Бокса-Кокса: формула, расчёт для положительных данных, выбор параметра λ и обратный переход. Как применять метод в эконометрической регрессии.
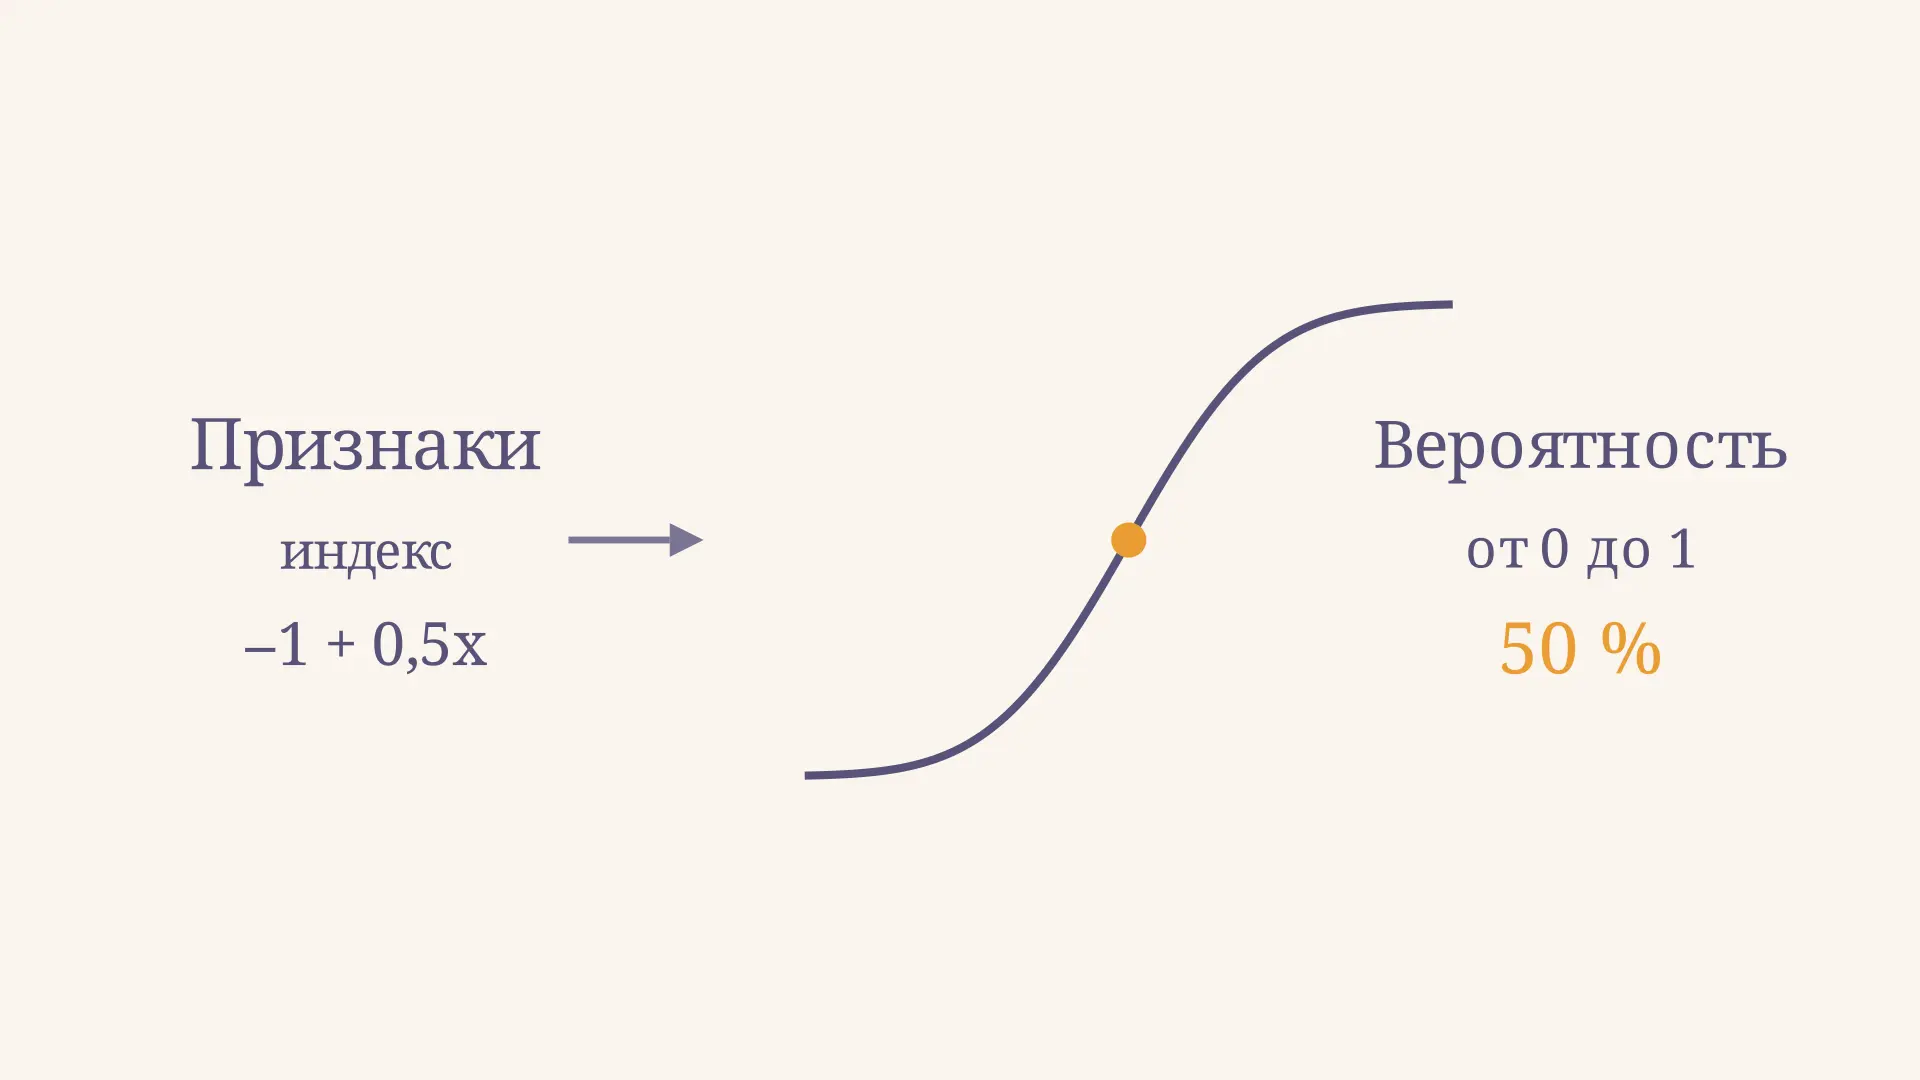
Пробит-модель: формула, пример и интерпретация
Пробит-модель для бинарного выбора: как получить вероятность через нормальное распределение, оценить коэффициенты и рассчитать предельный эффект на примере.
Стохастический факторный анализ: методы и пример
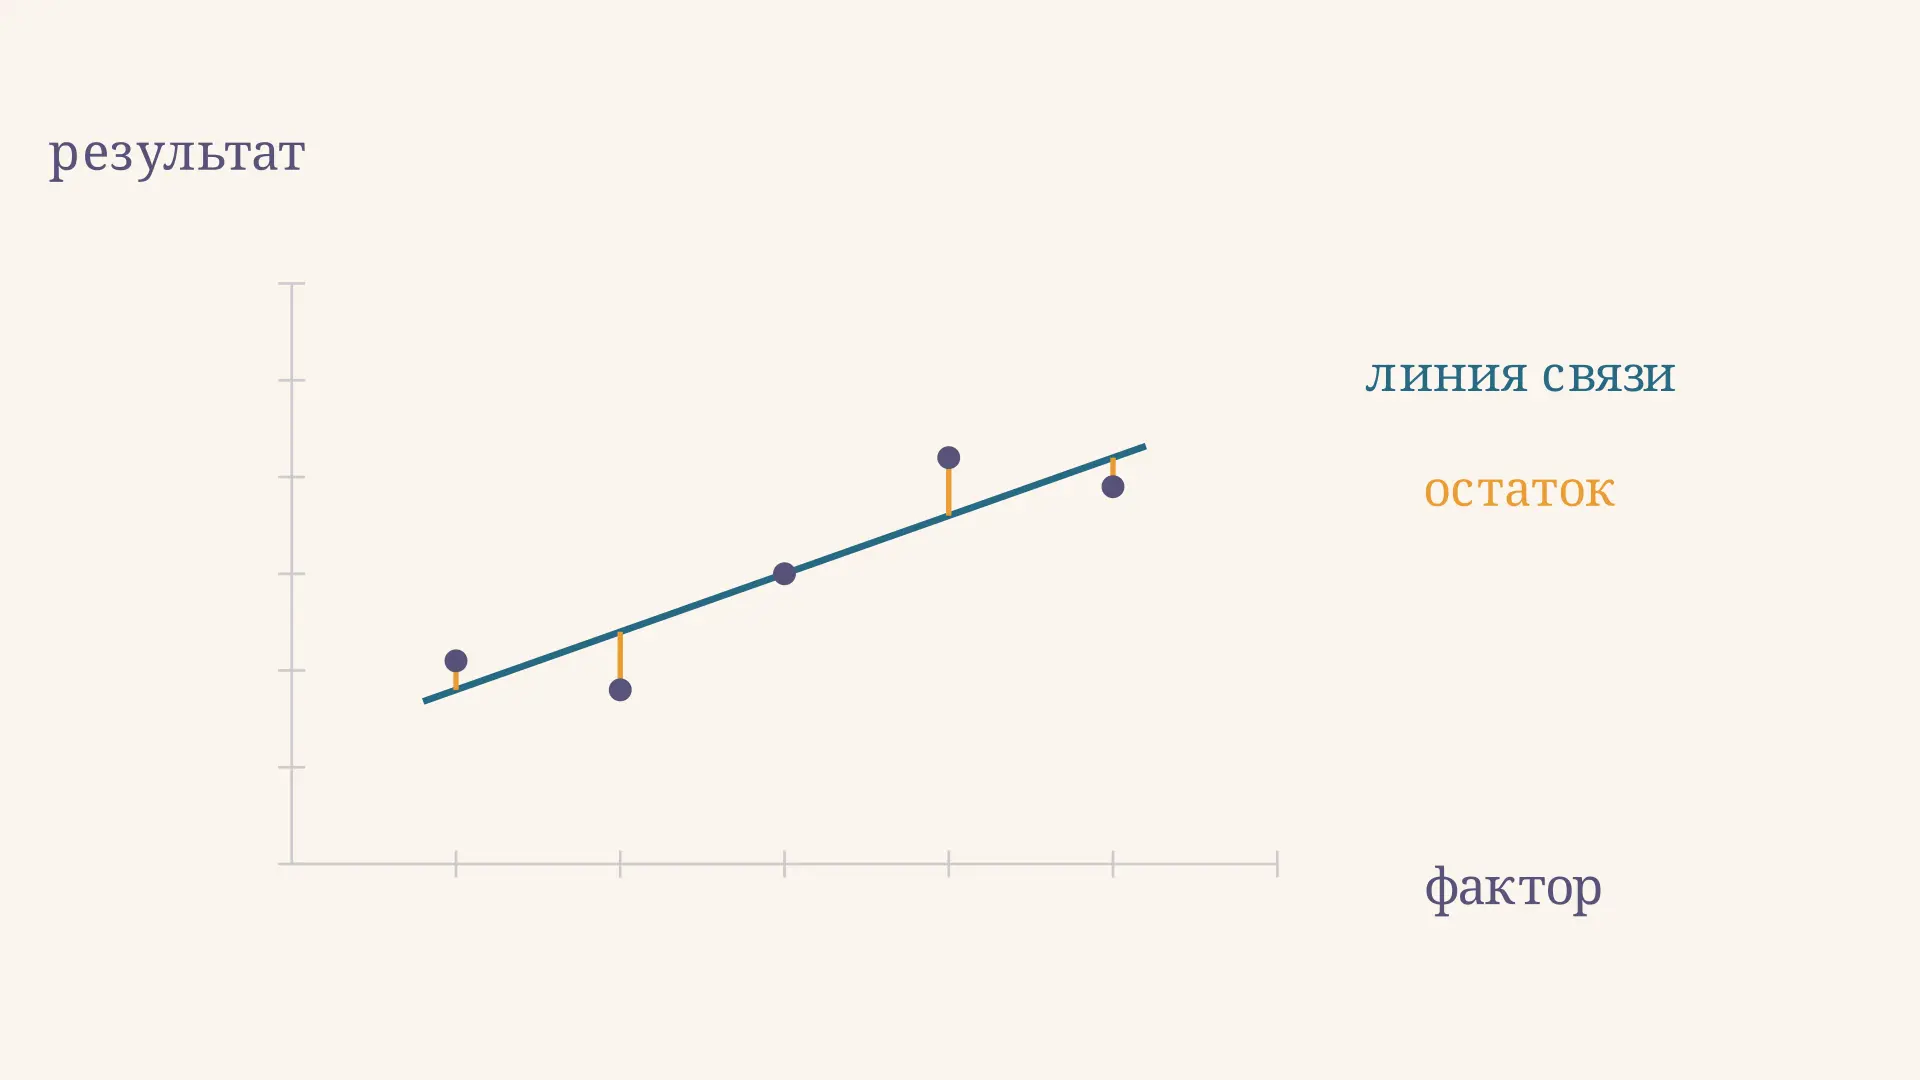
Стохастический факторный анализ в экономике: чем вероятностная связь отличается от функциональной, как построить регрессию, рассчитать остатки и интерпретировать R².
Теорема Гаусса-Маркова: условия и пример
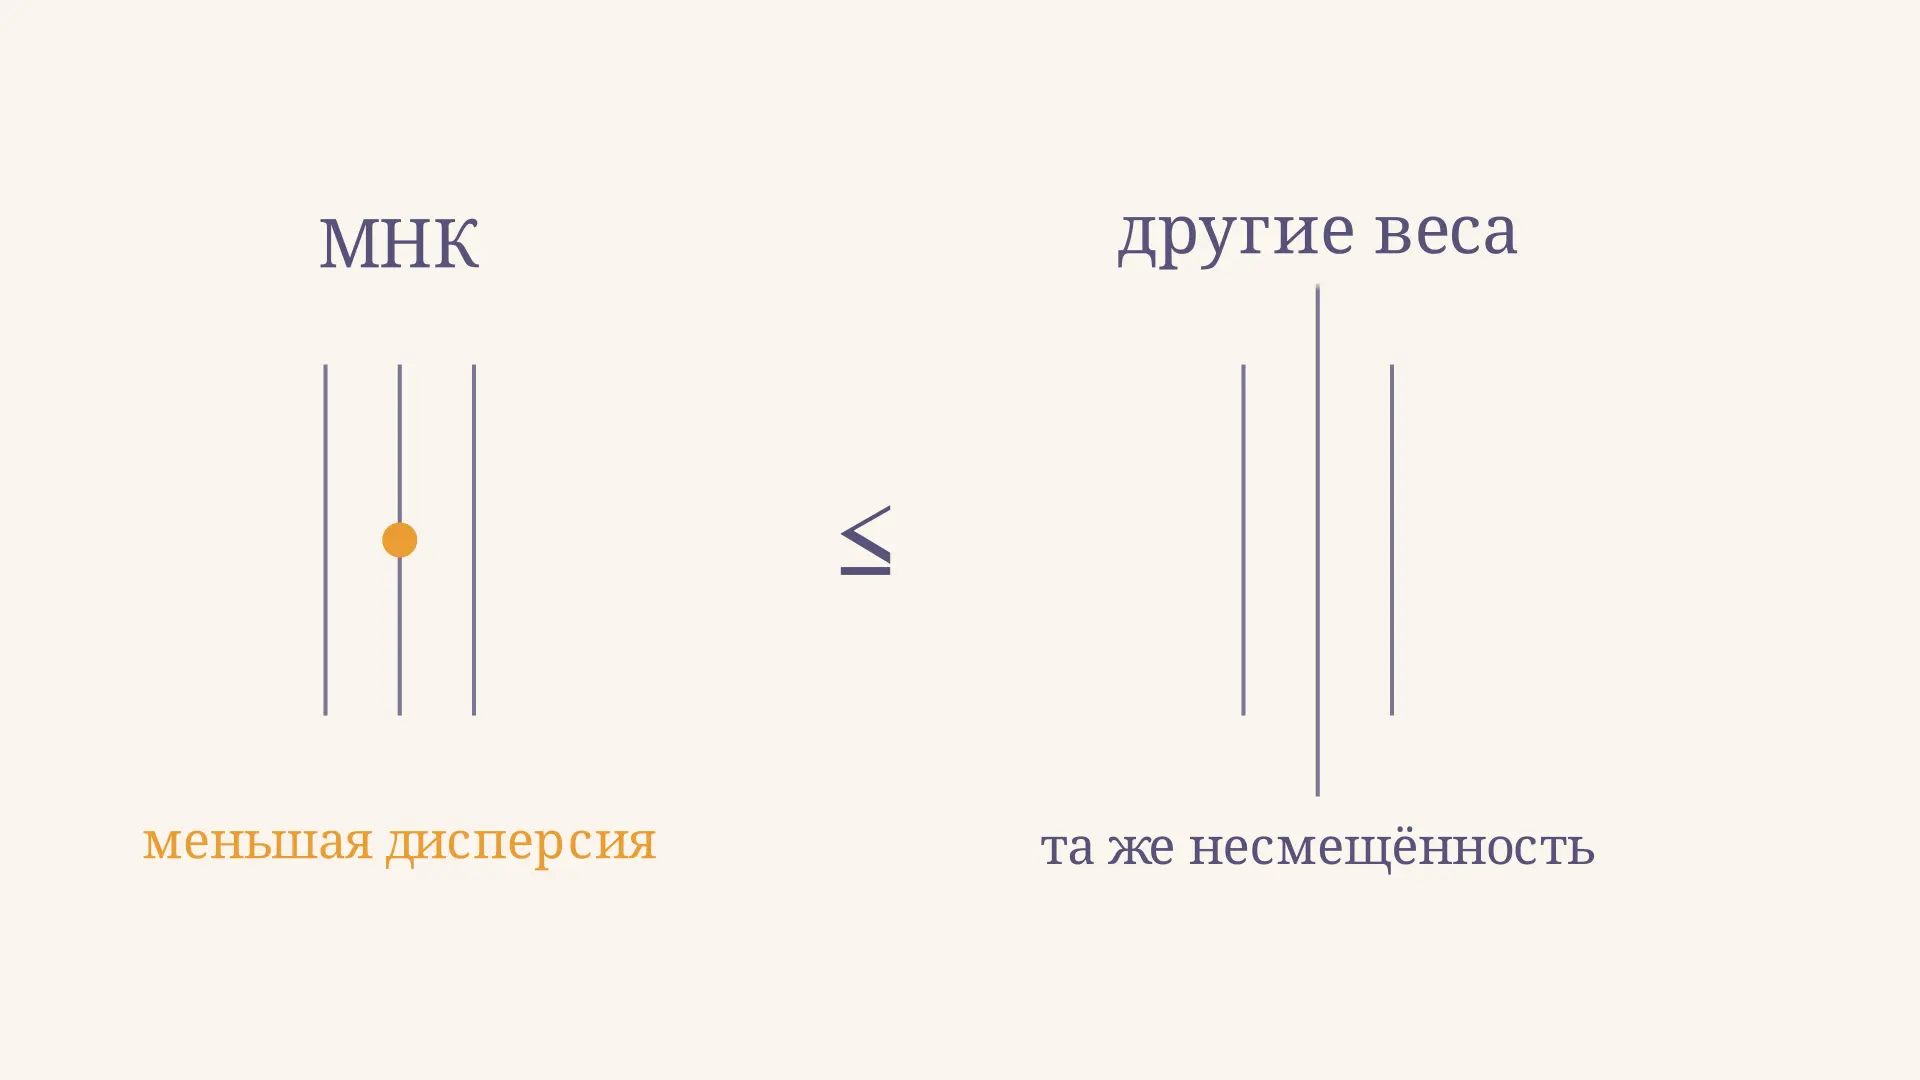
Теорема Гаусса-Маркова объясняет эффективность МНК среди линейных несмещённых оценок. Разберём условия BLUE, доказательство, ограничения и пример сравнения оценок.
Тест Чоу: проверка структурного сдвига в регрессии
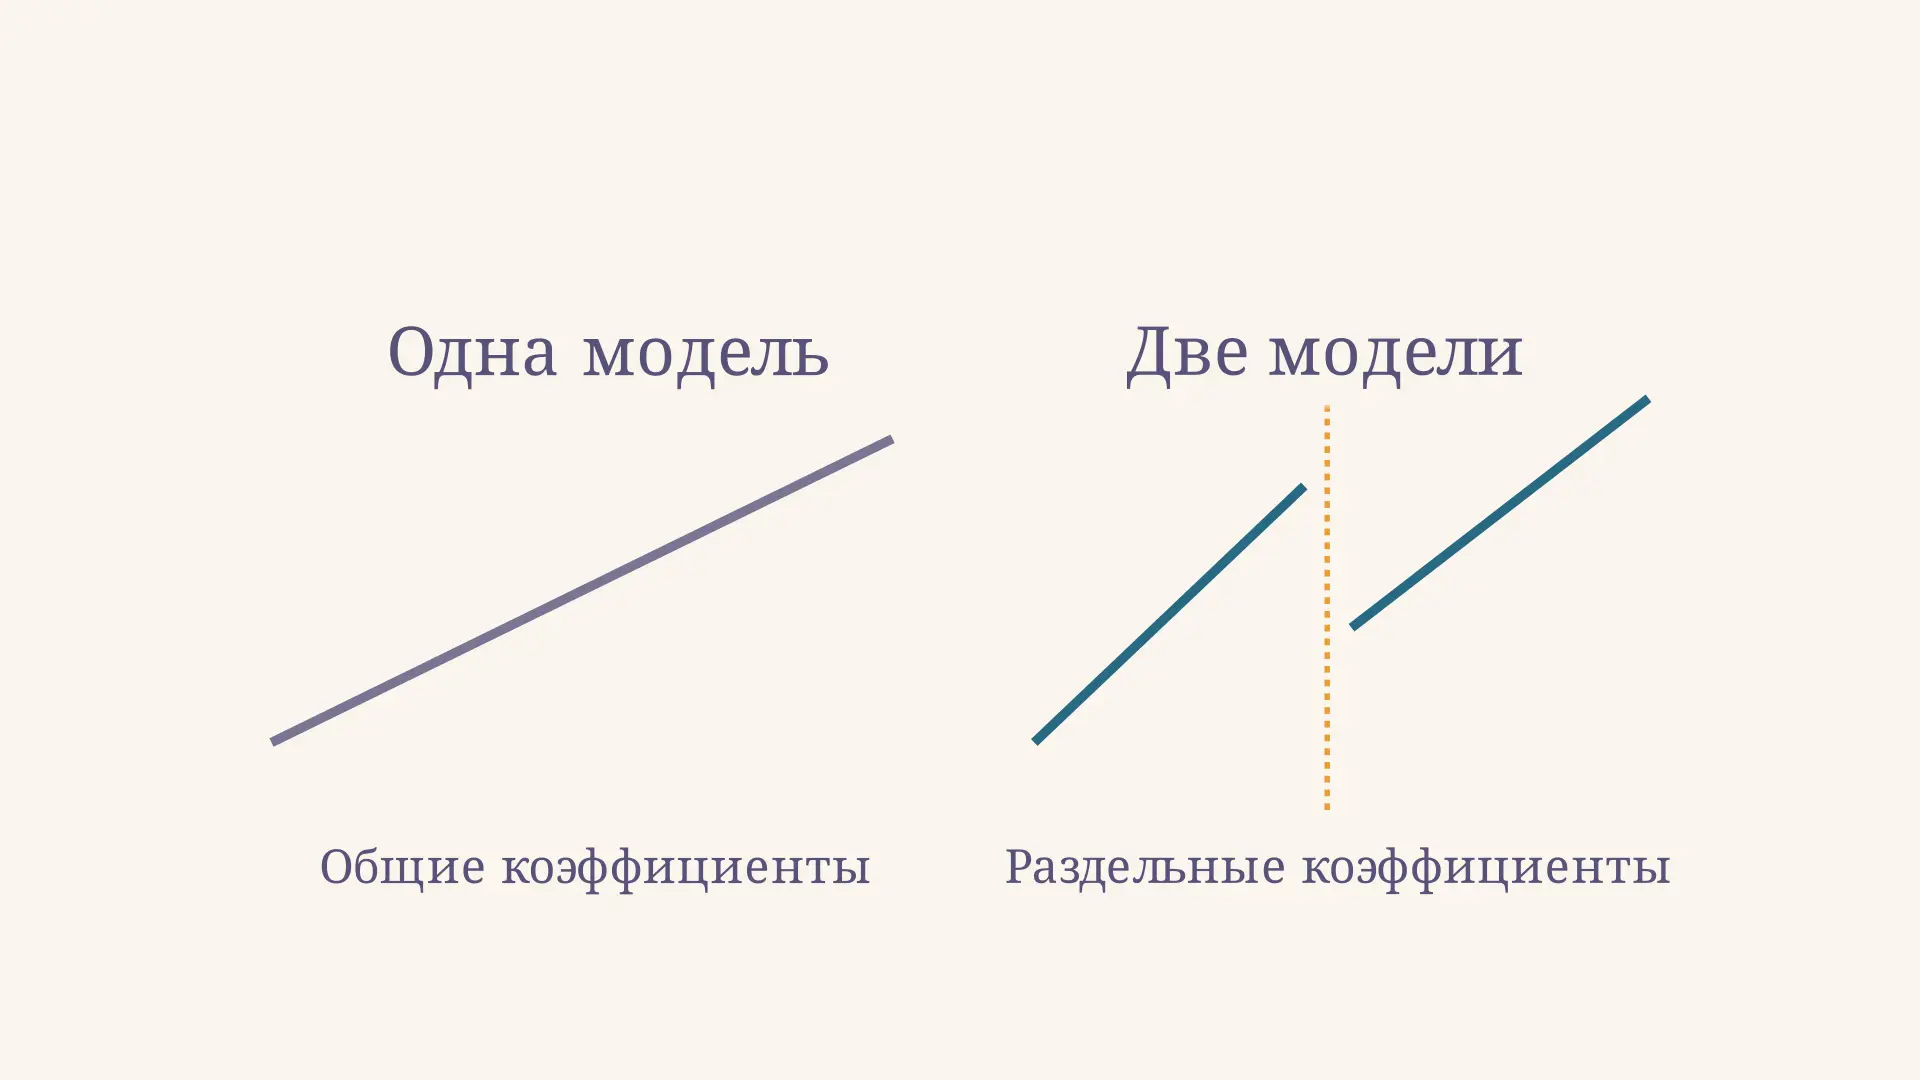
Тест Чоу проверяет стабильность коэффициентов регрессии при известной точке разрыва. Разбираем формулу F, расчёт, условия применения и интерпретацию результата.
Тест Бройша-Годфри: проверка остатков на автокорреляцию
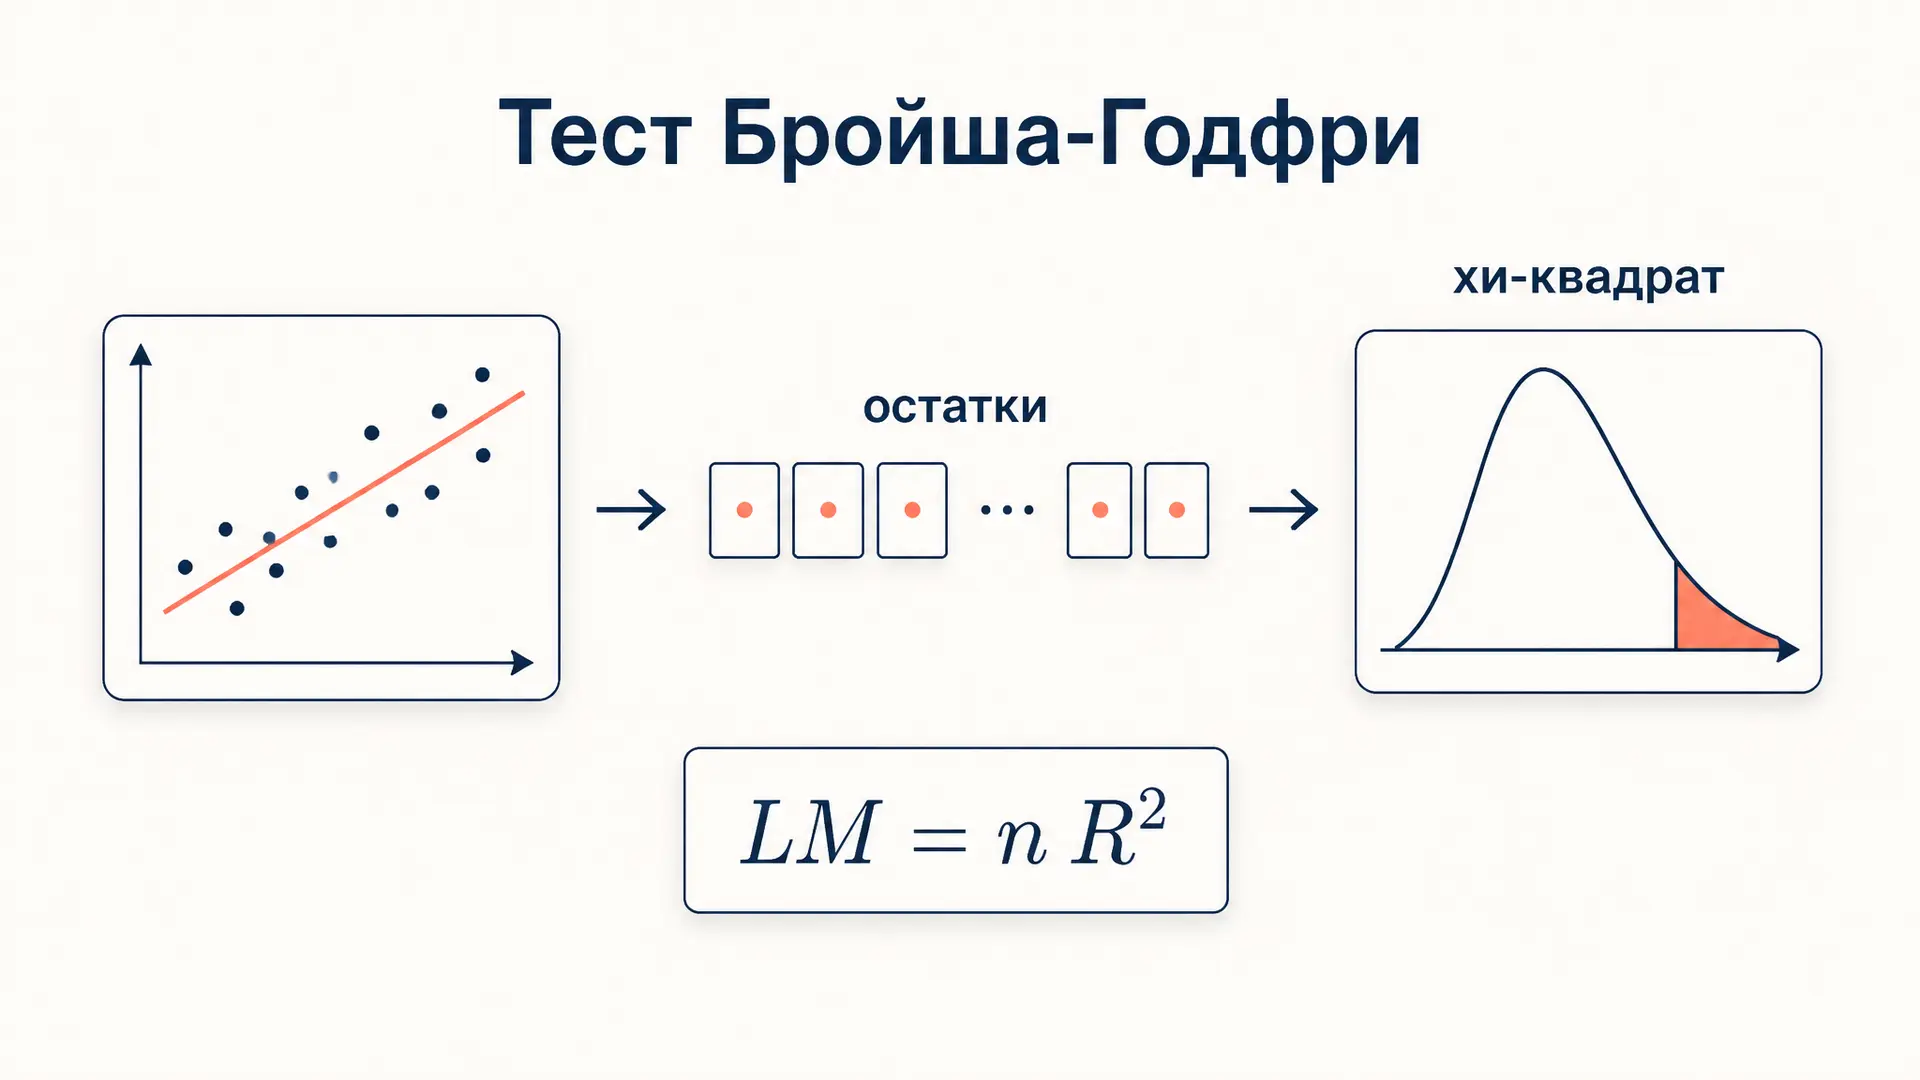
Тест Бройша-Годфри на автокорреляцию остатков регрессии: LM-статистика n·R², выбор числа лагов, сравнение с хи-квадрат, отличие от Дарбина-Уотсона и интерпретация p-значения.
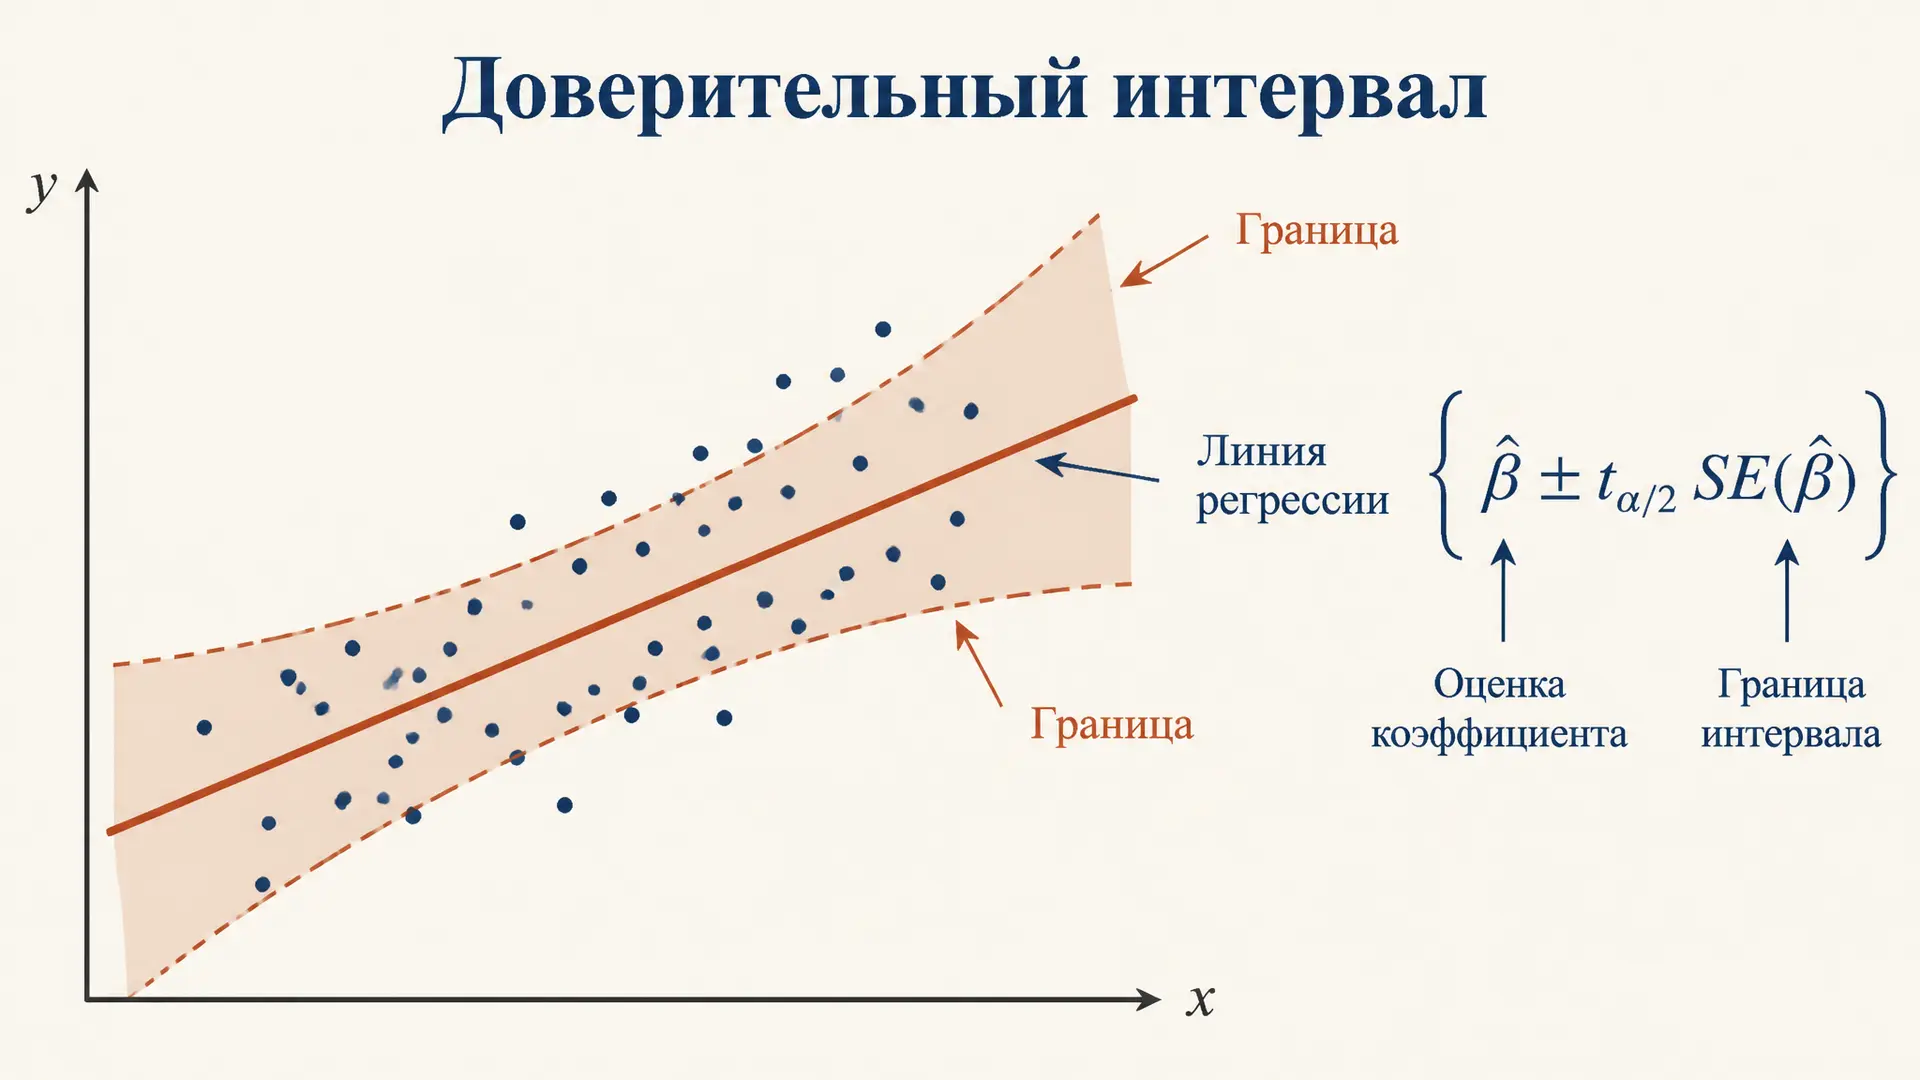
Доверительный интервал коэффициента регрессии: расчёт
Как рассчитать доверительный интервал коэффициента регрессии: формула через стандартную ошибку и критическое значение Стьюдента, пример вычисления и проверка значимости.
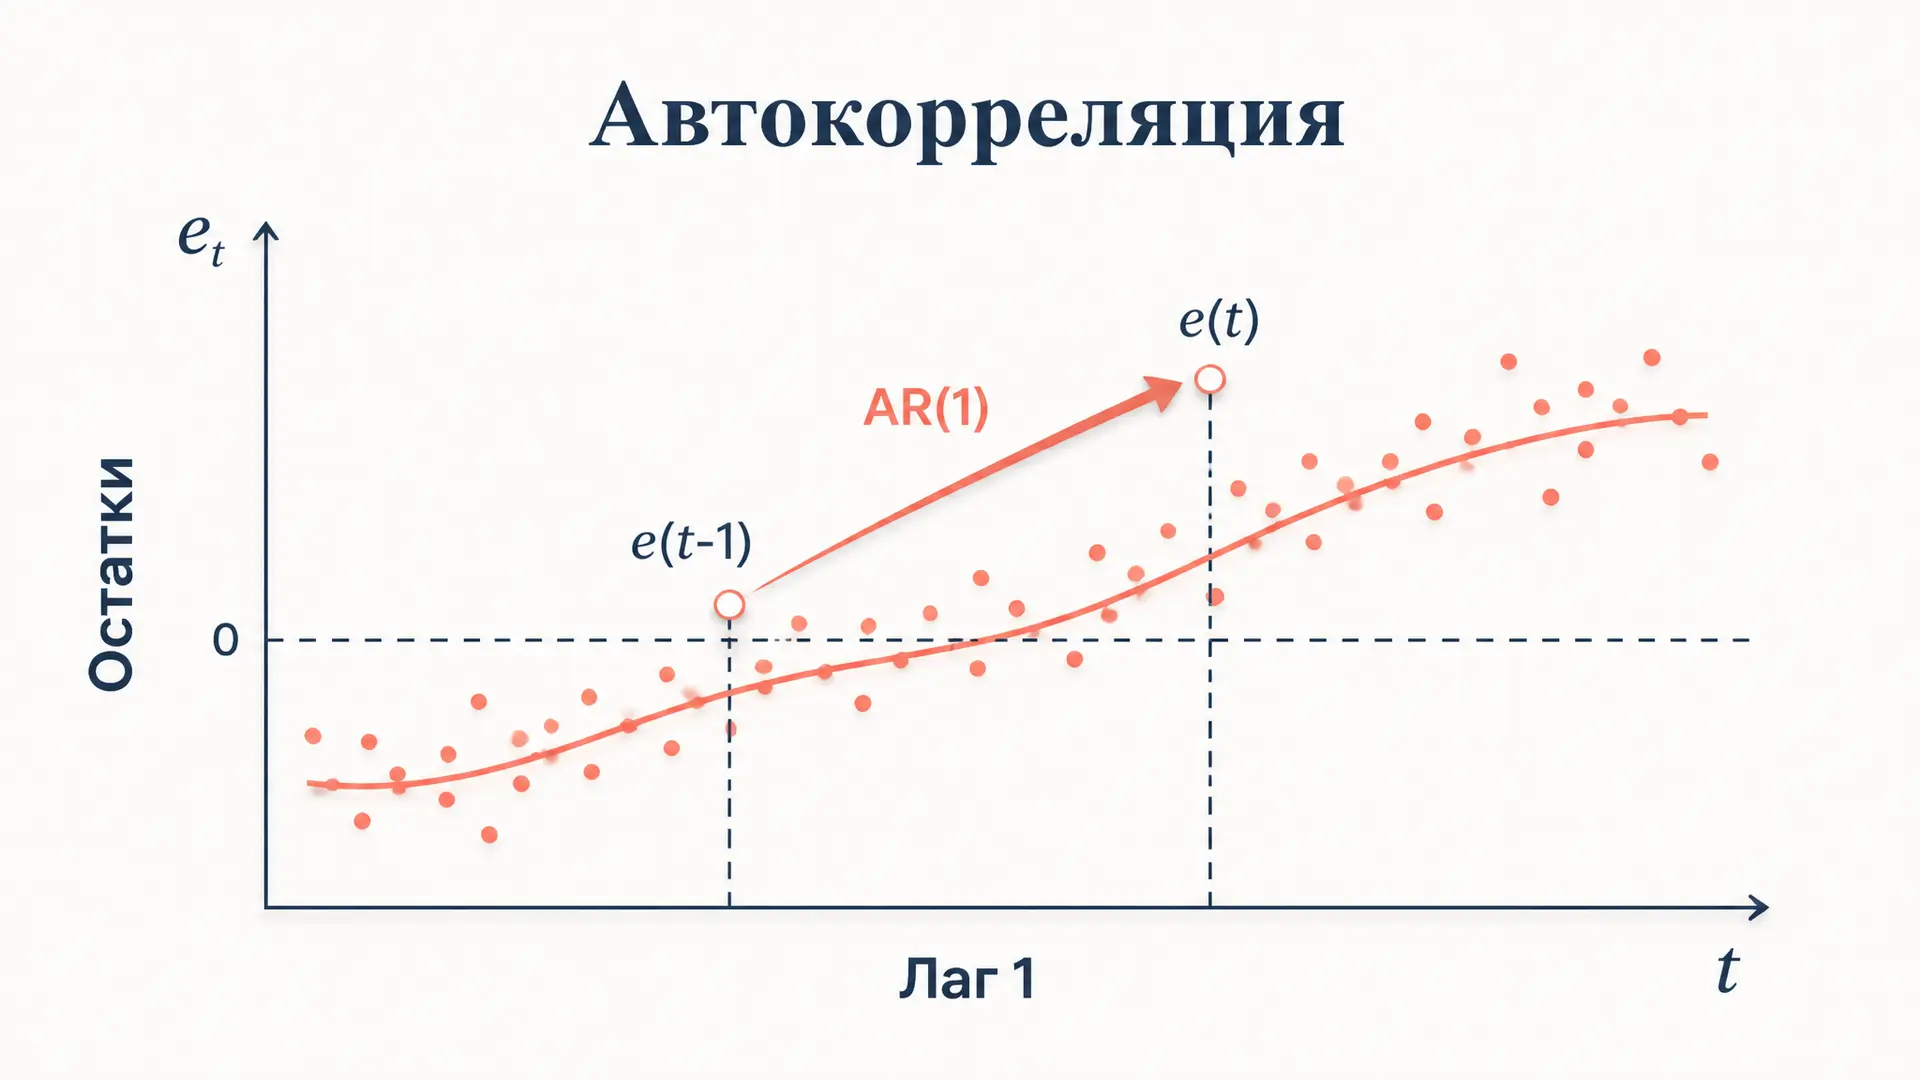
Коэффициент автокорреляции остатков: формула и интерпретация
Коэффициент автокорреляции остатков первого порядка: формула AR(1), связь с тестом Дарбина-Уотсона, оценка по МНК и способы устранения автокорреляции в регрессии.
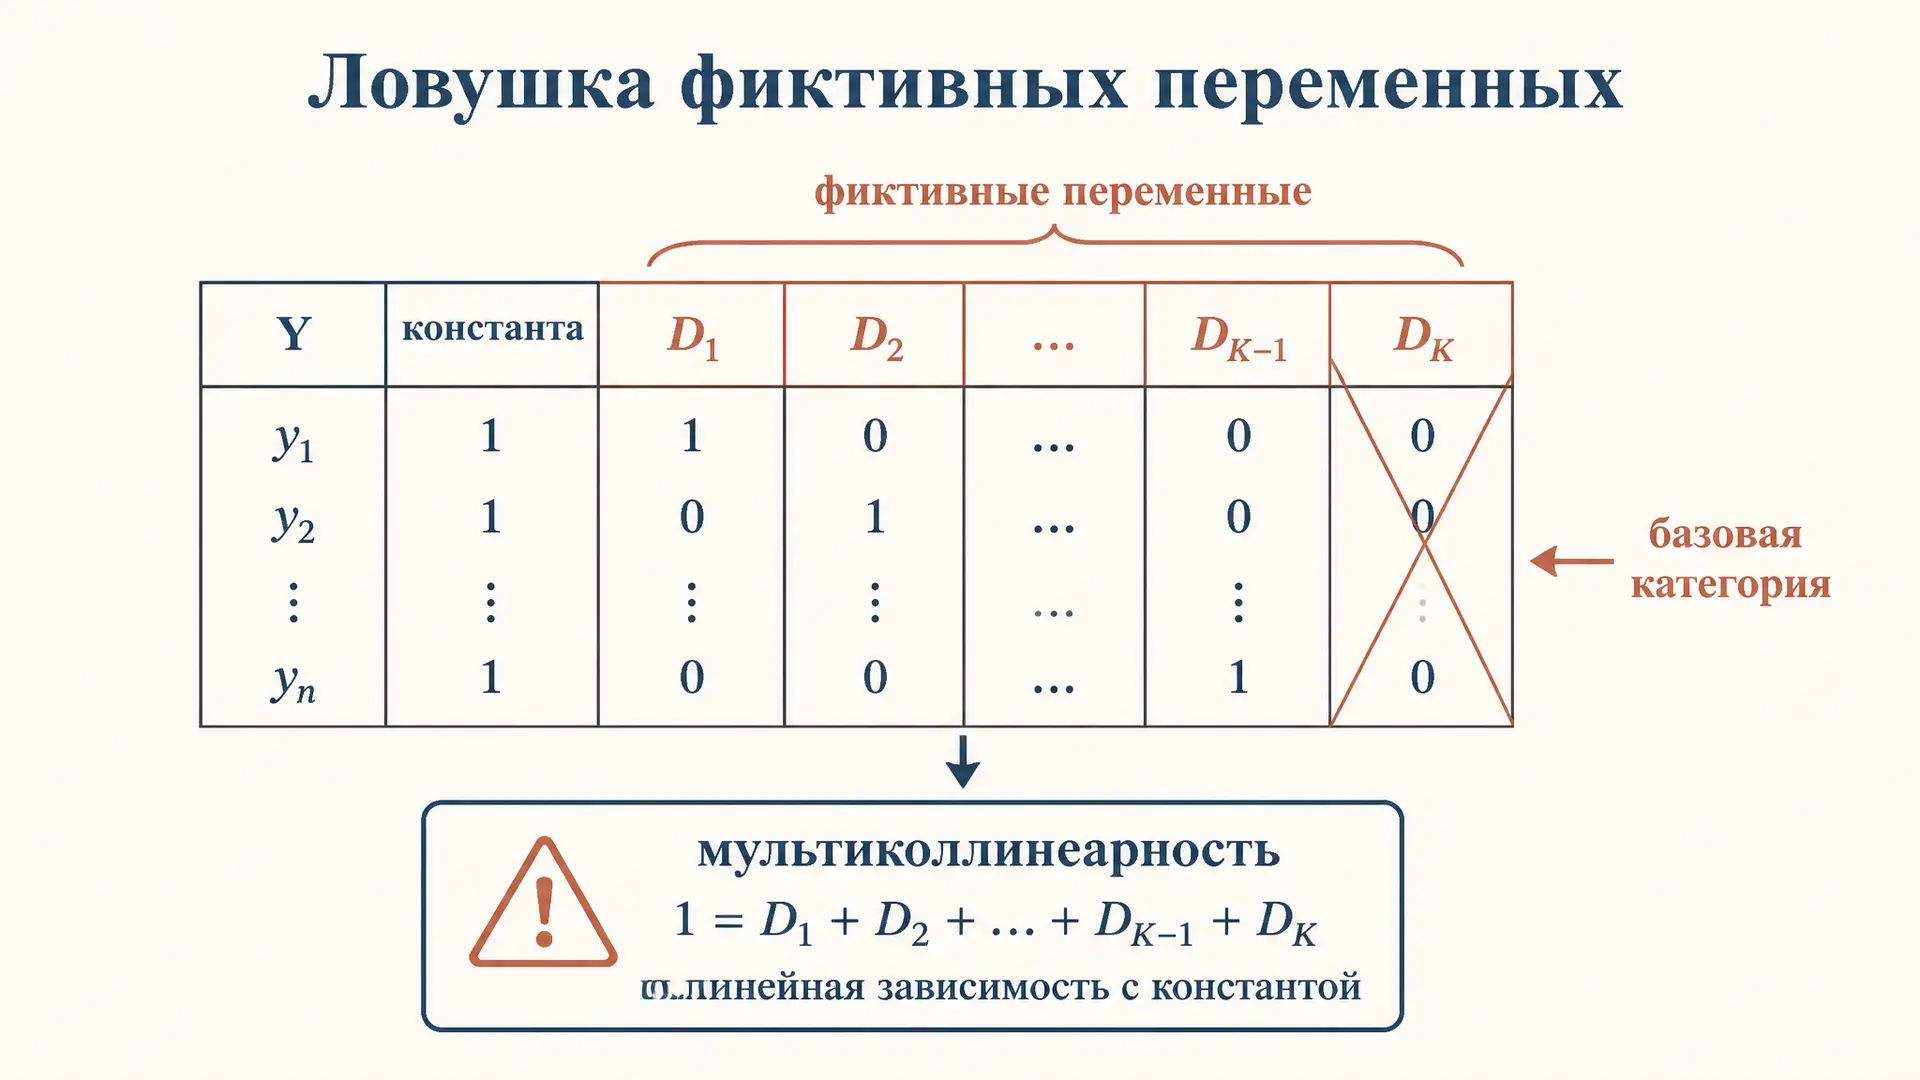
Ловушка фиктивных переменных: причина и как избежать
Что такое ловушка фиктивных переменных в регрессии: почему полный набор дамми с константой даёт мультиколлинеарность и как выбрать базовую категорию, чтобы её избежать.
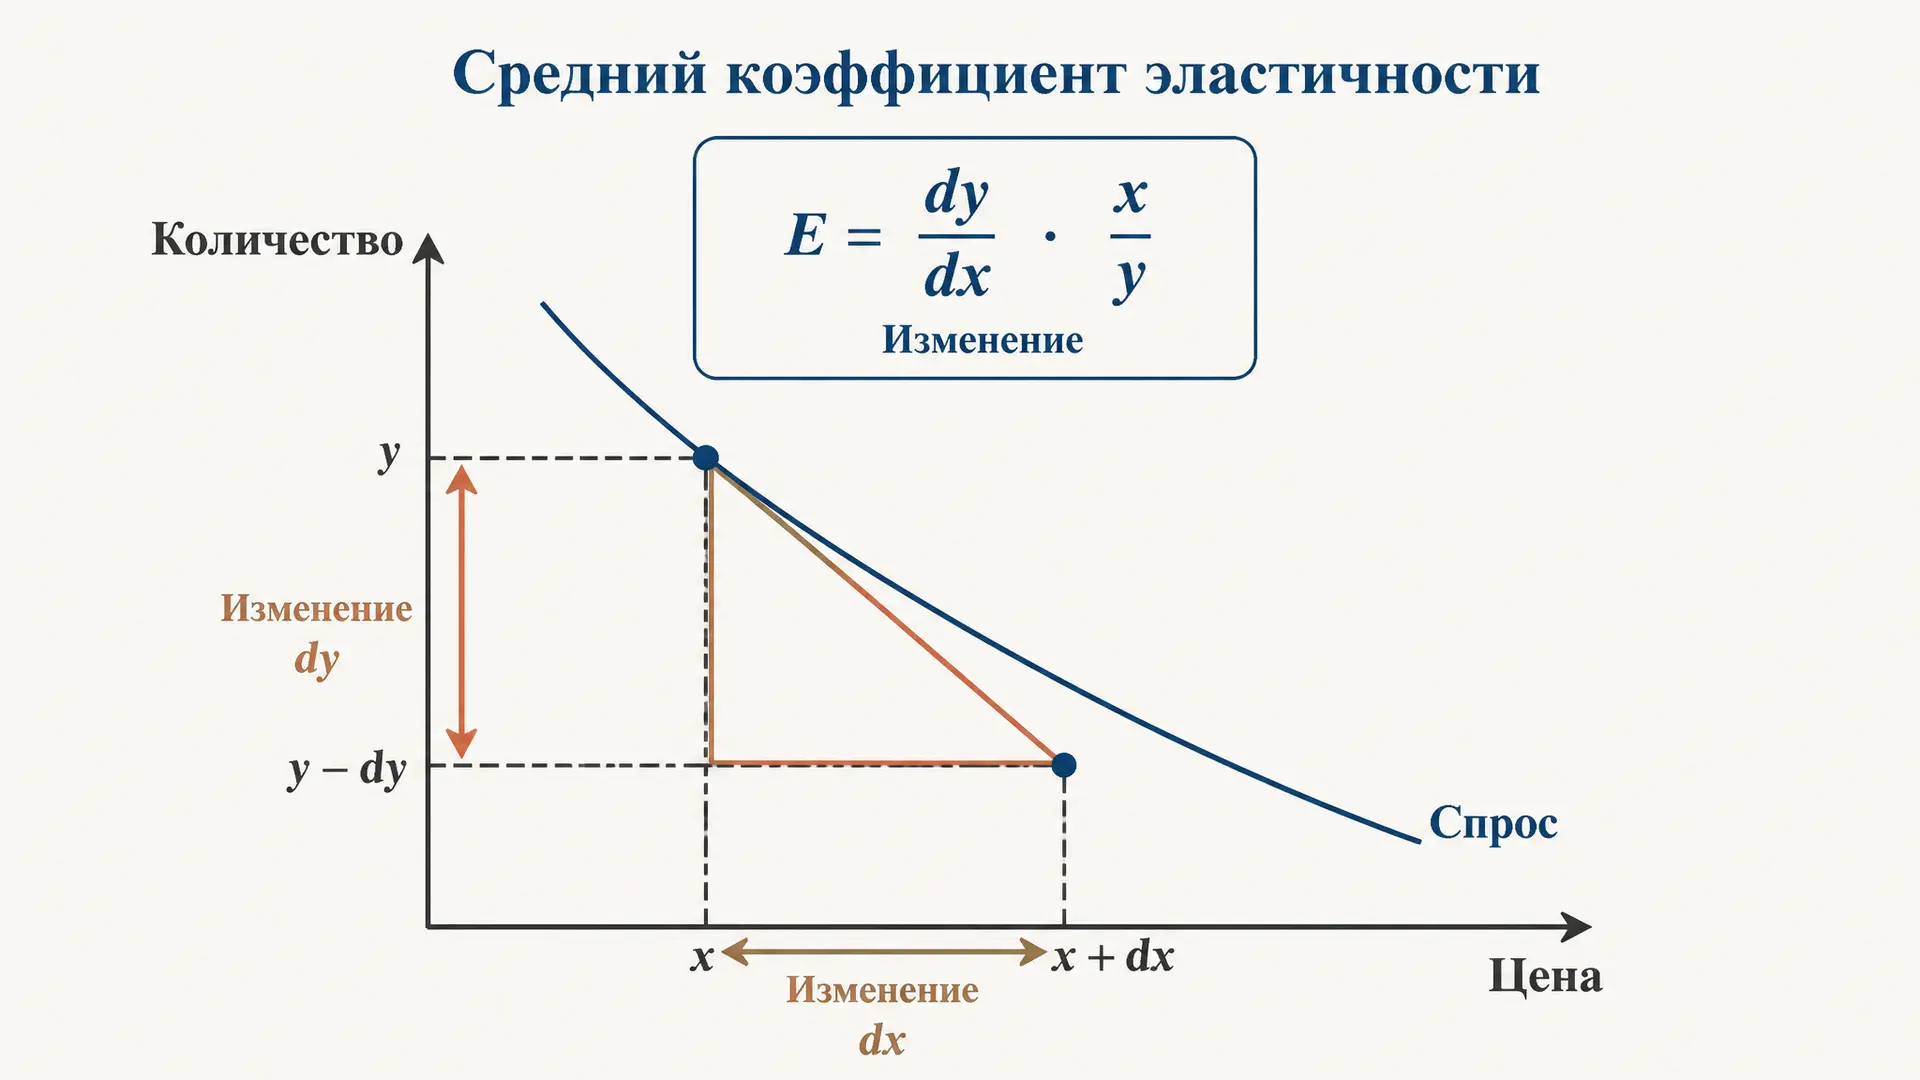
Средний коэффициент эластичности: формула и расчёт
Средний коэффициент эластичности: формула для линейной и нелинейных регрессий, как считать по точке средних, как читать знак и интерпретировать результат с примерами.
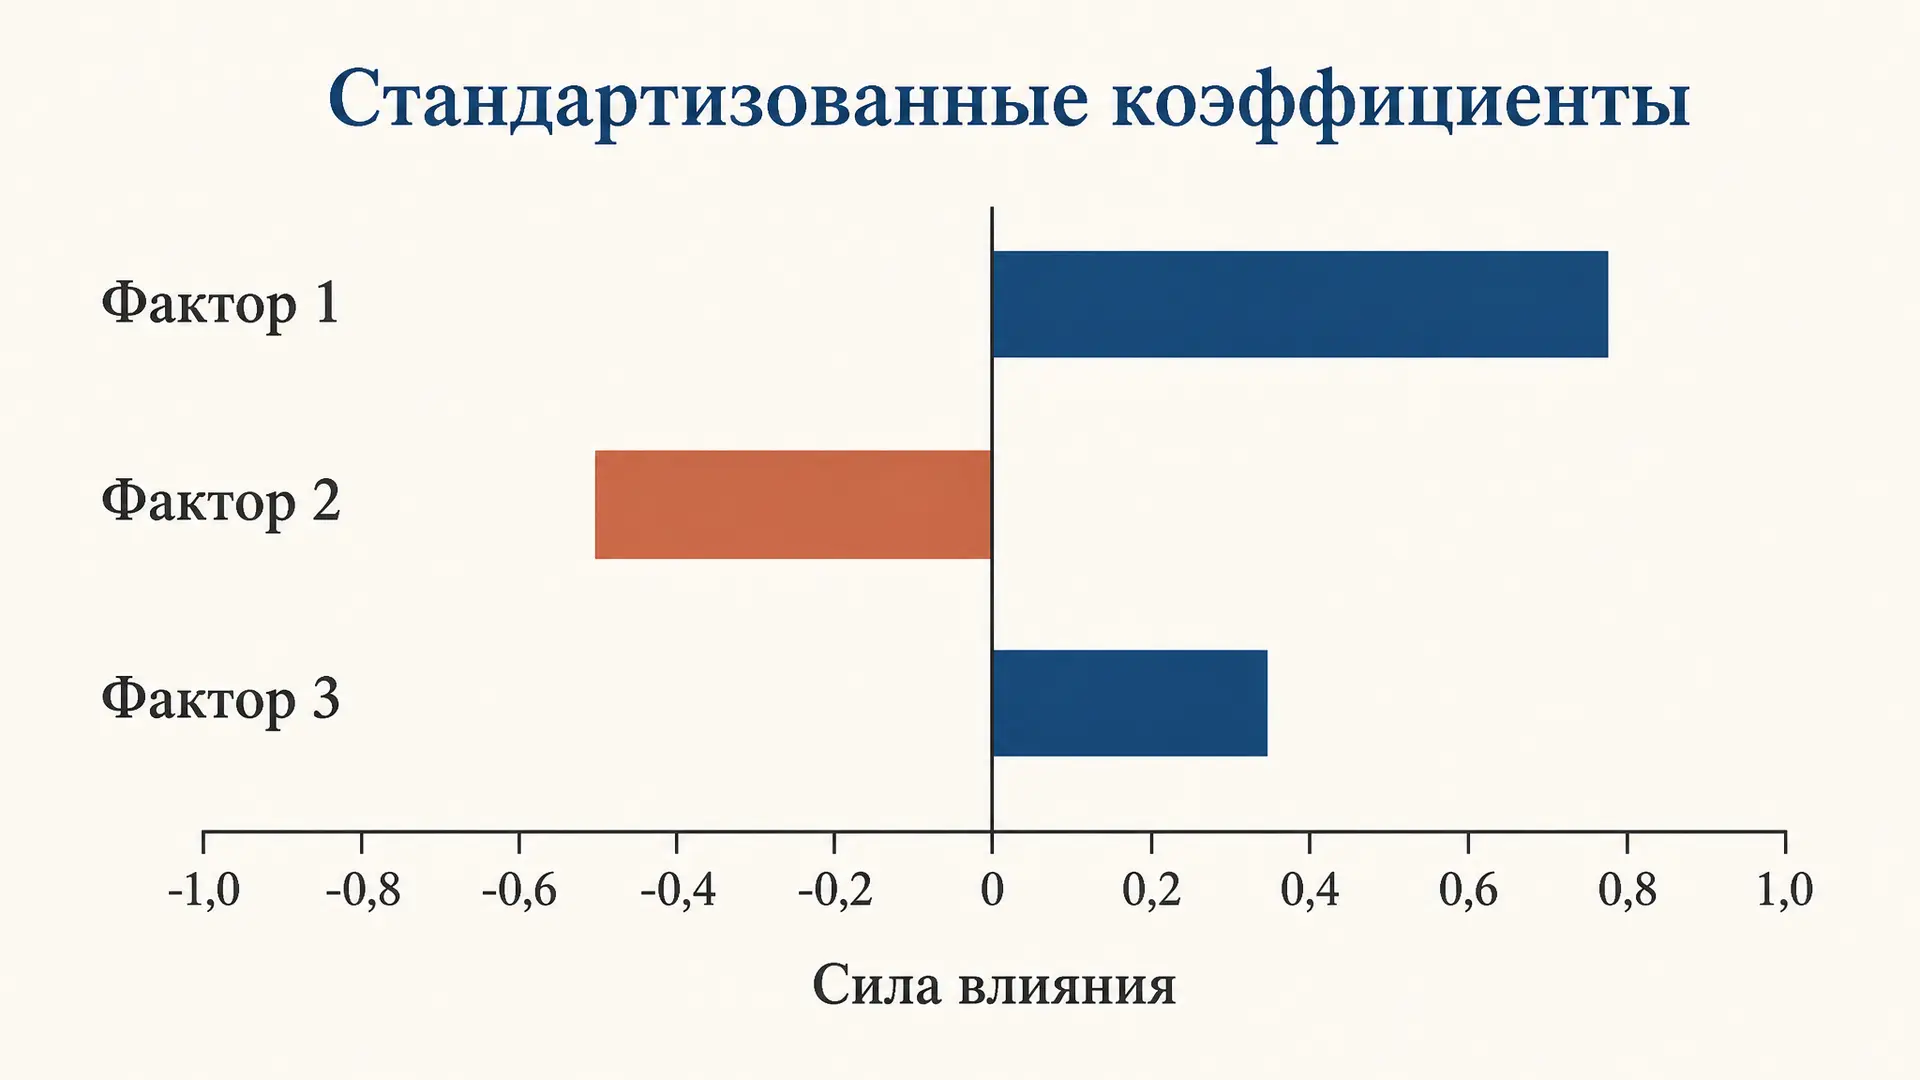
Стандартизованные коэффициенты регрессии бета: разбор
Что такое стандартизованные коэффициенты регрессии бета, как их рассчитать из обычных коэффициентов и сравнить силу влияния факторов. Формула, пример и интерпретация.
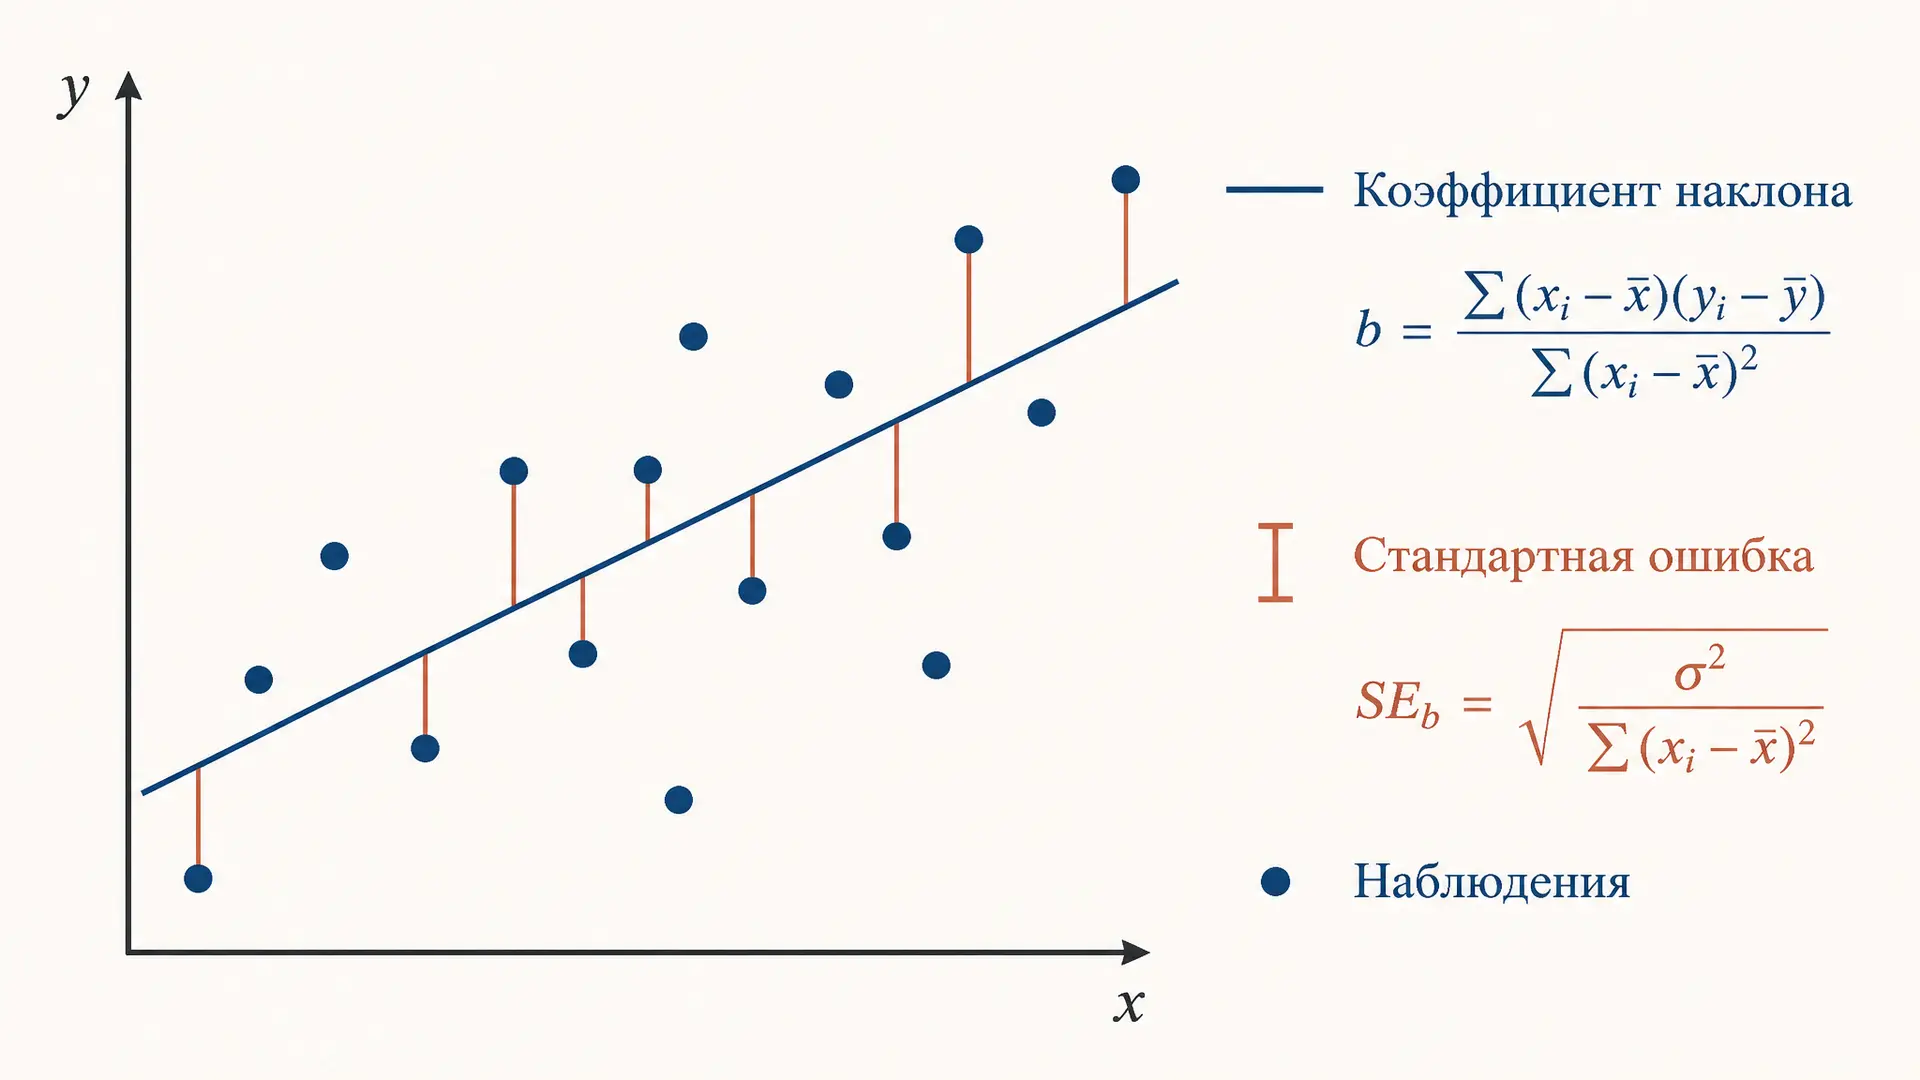
Стандартная ошибка коэффициента регрессии: формула и расчёт
Что такое стандартная ошибка коэффициента регрессии, как вывести формулу, рассчитать вручную и интерпретировать в эконометрике. Примеры и частые ошибки.
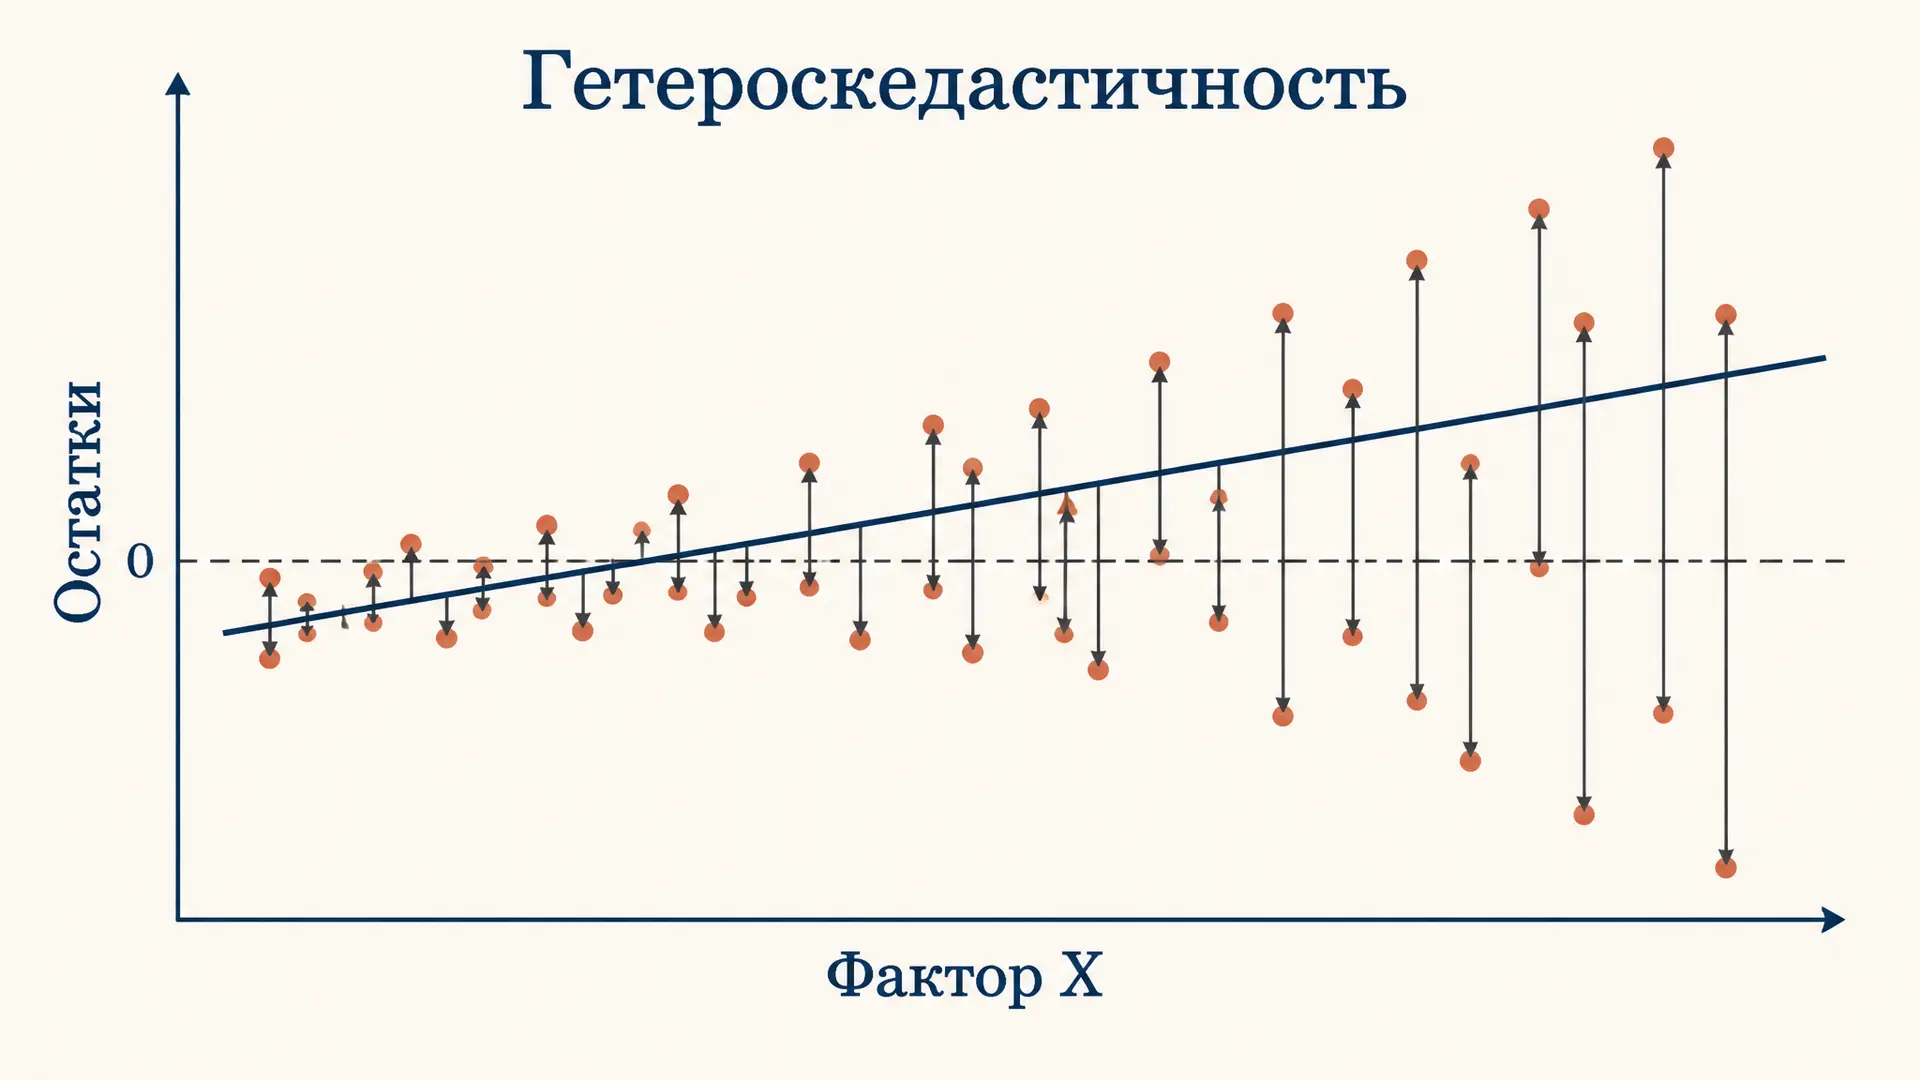
Тест Бройша-Пагана: проверка гетероскедастичности
Тест Бройша-Пагана для гетероскедастичности: вспомогательная регрессия, статистика LM, хи-квадрат критерий, модификация Кенкера и коррекция МНК-модели.
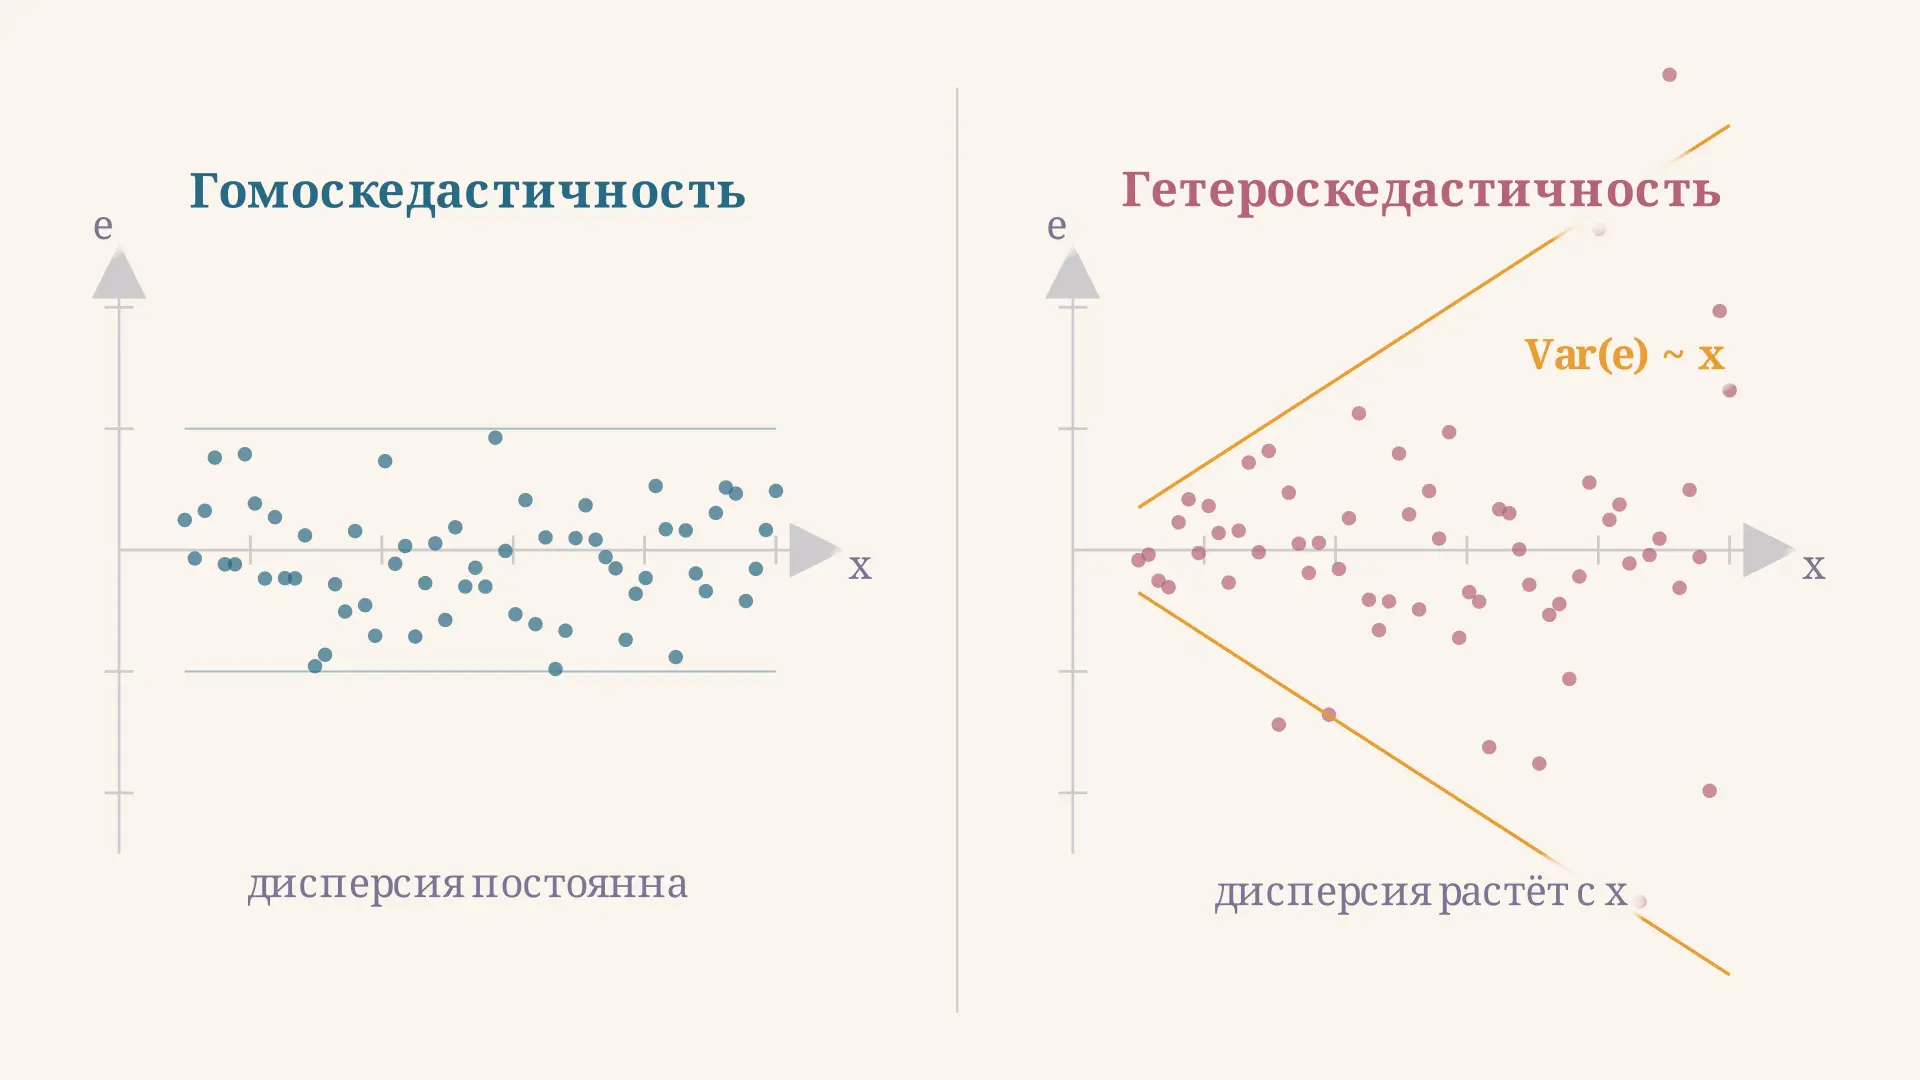
Тест Бройша-Пагана: проверка гетероскедастичности
Тест Бройша-Пагана выявляет гетероскедастичность остатков регрессии. Разбираем формулу LM-статистики, интерпретацию p-значения, варианты теста и типичные ошибки.
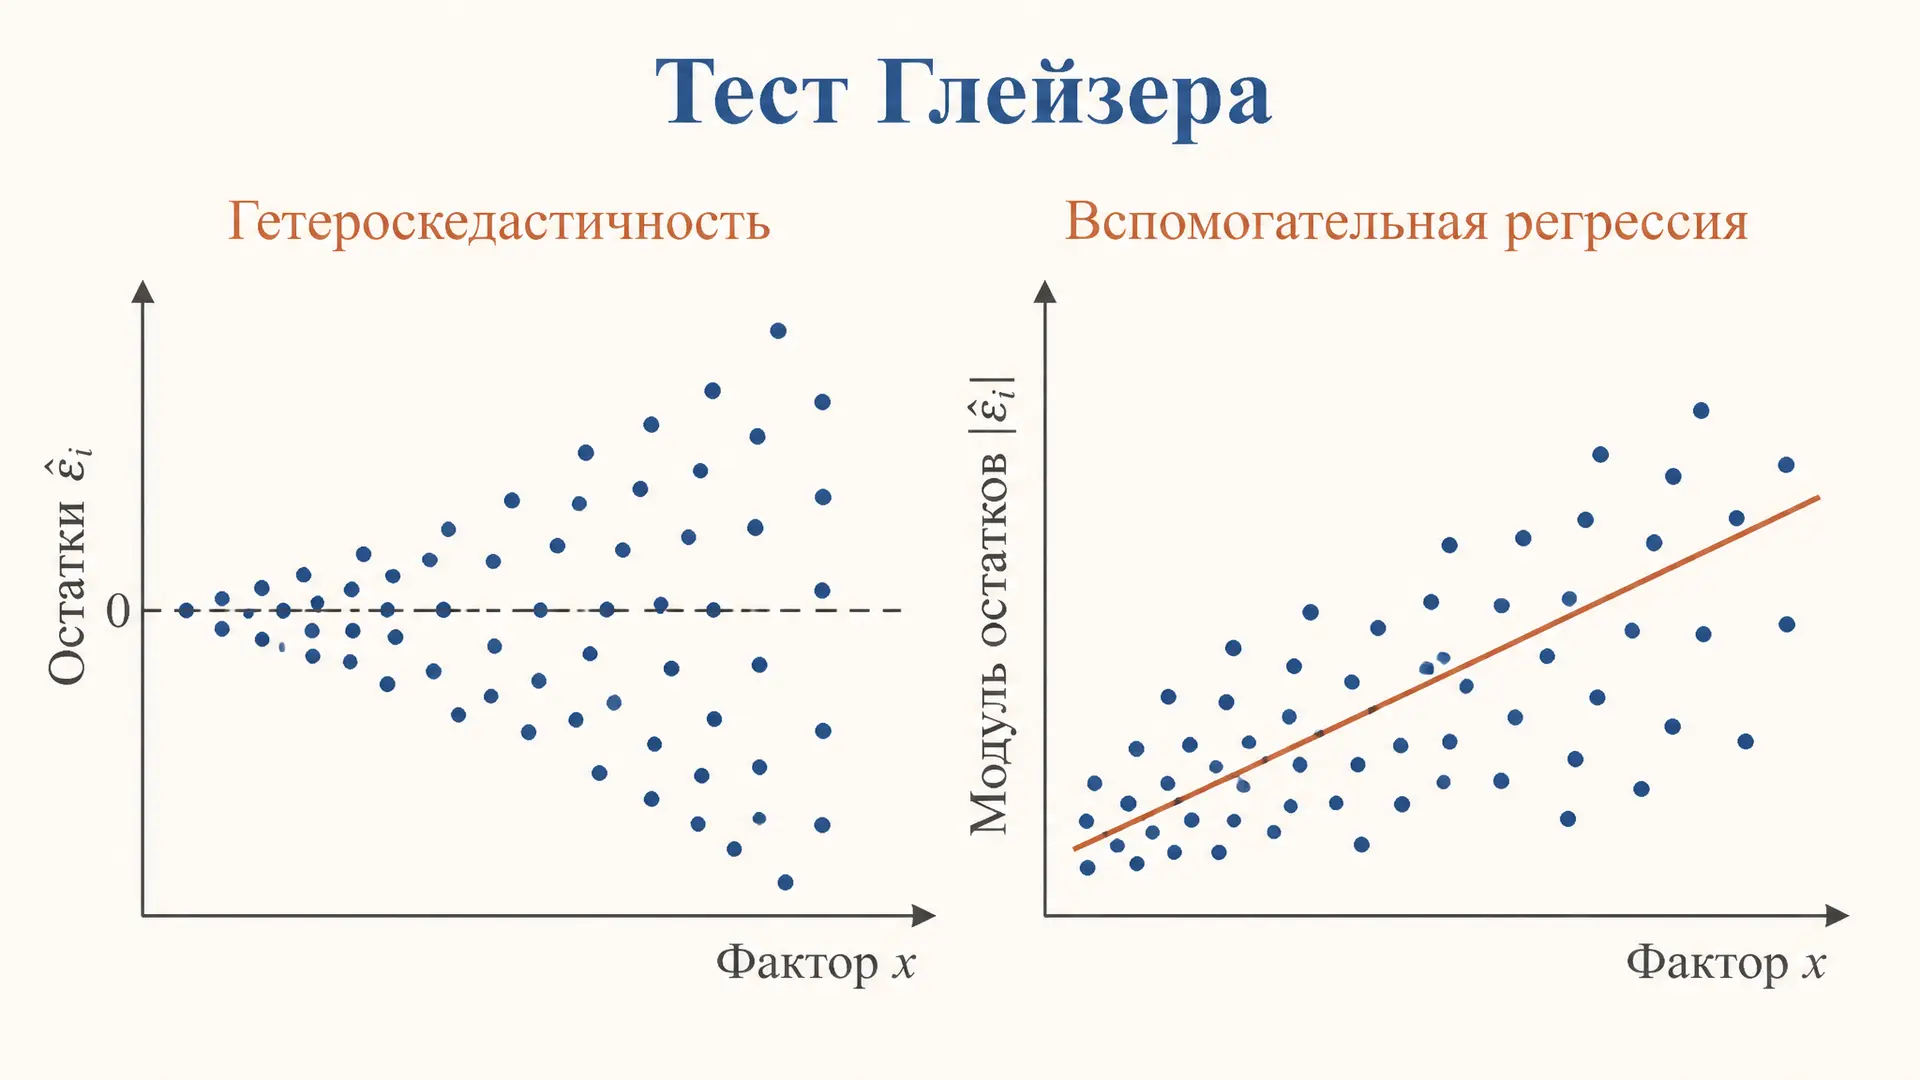
Тест Глейзера: проверка гетероскедастичности МНК
Тест Глейзера для выявления гетероскедастичности: три формы вспомогательной регрессии, t-критерий значимости, сравнение с тестом Уайта и Бройша-Пагана, пример расчёта.
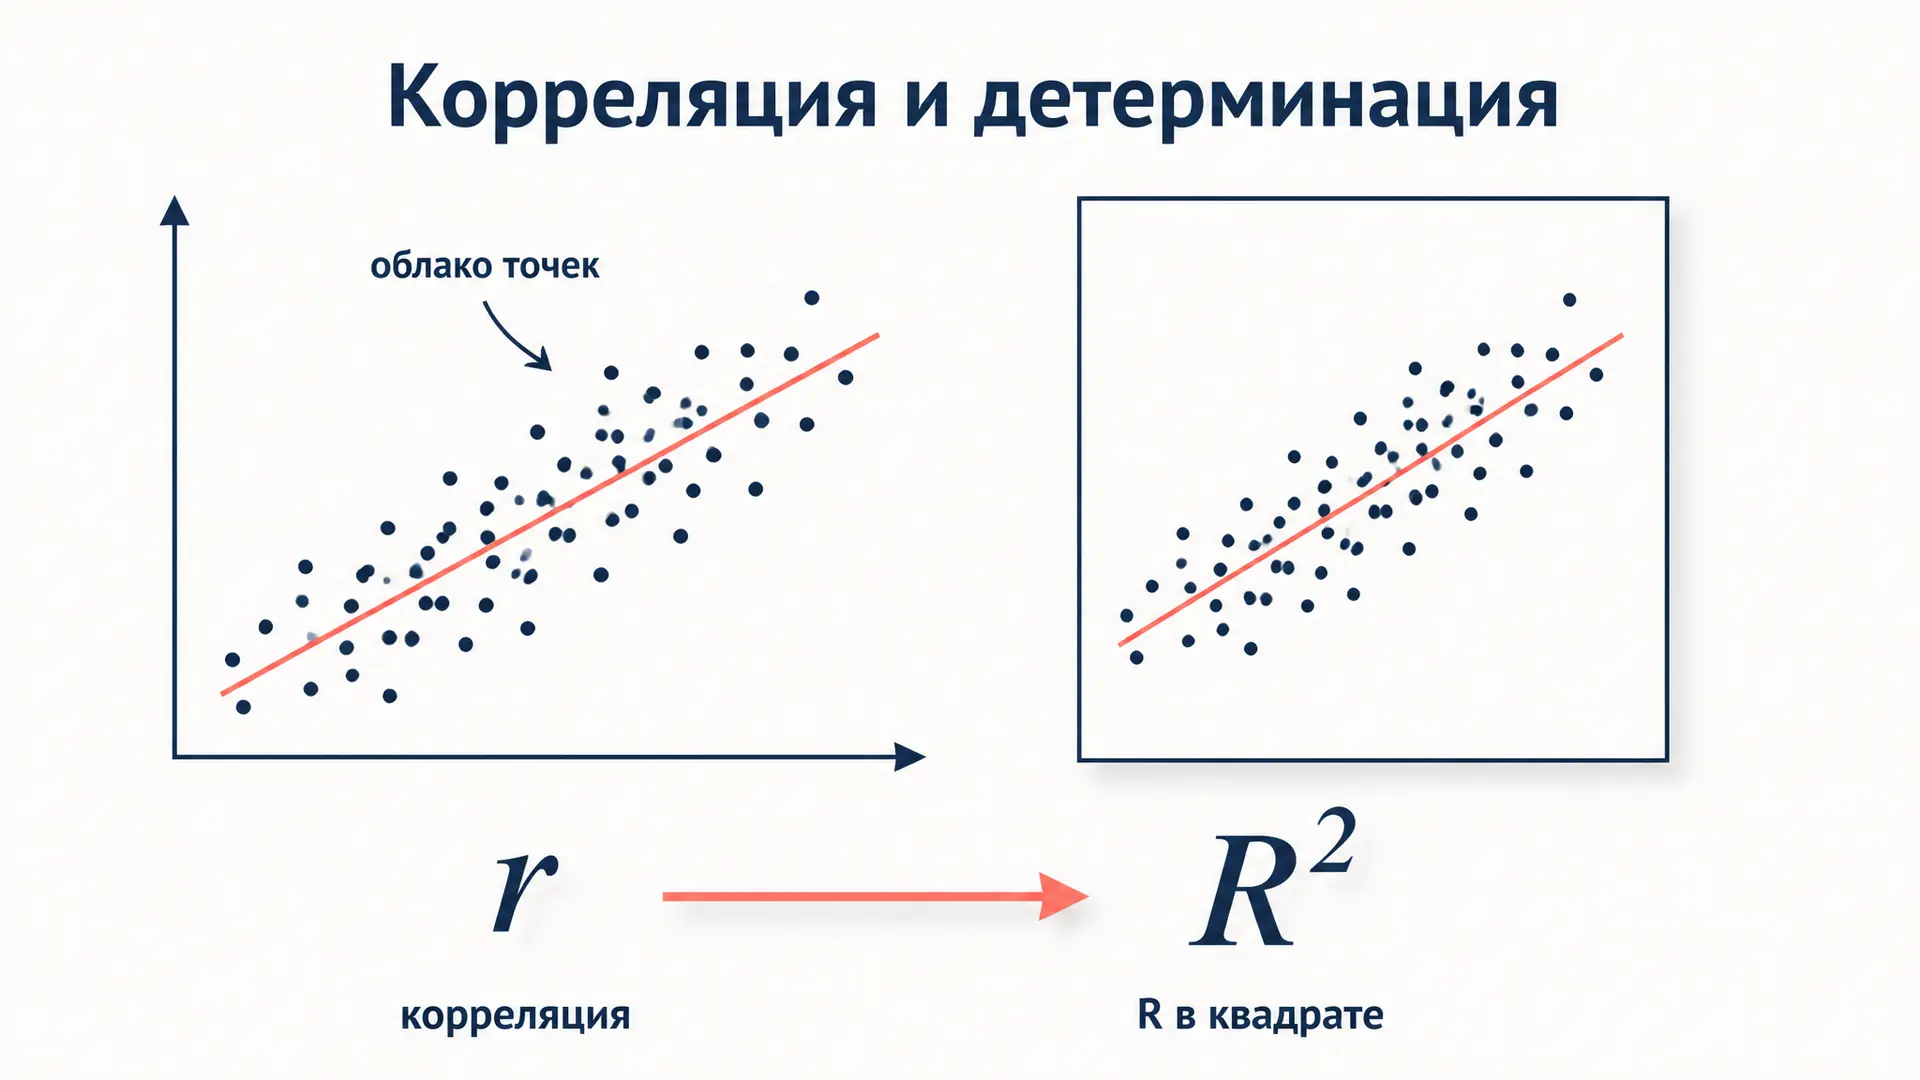
Связь коэффициента корреляции и детерминации: r и R²
Как связаны коэффициент корреляции и детерминации в парной регрессии: почему R квадрат равен квадрату r, что показывает каждый и где это правило ломается.
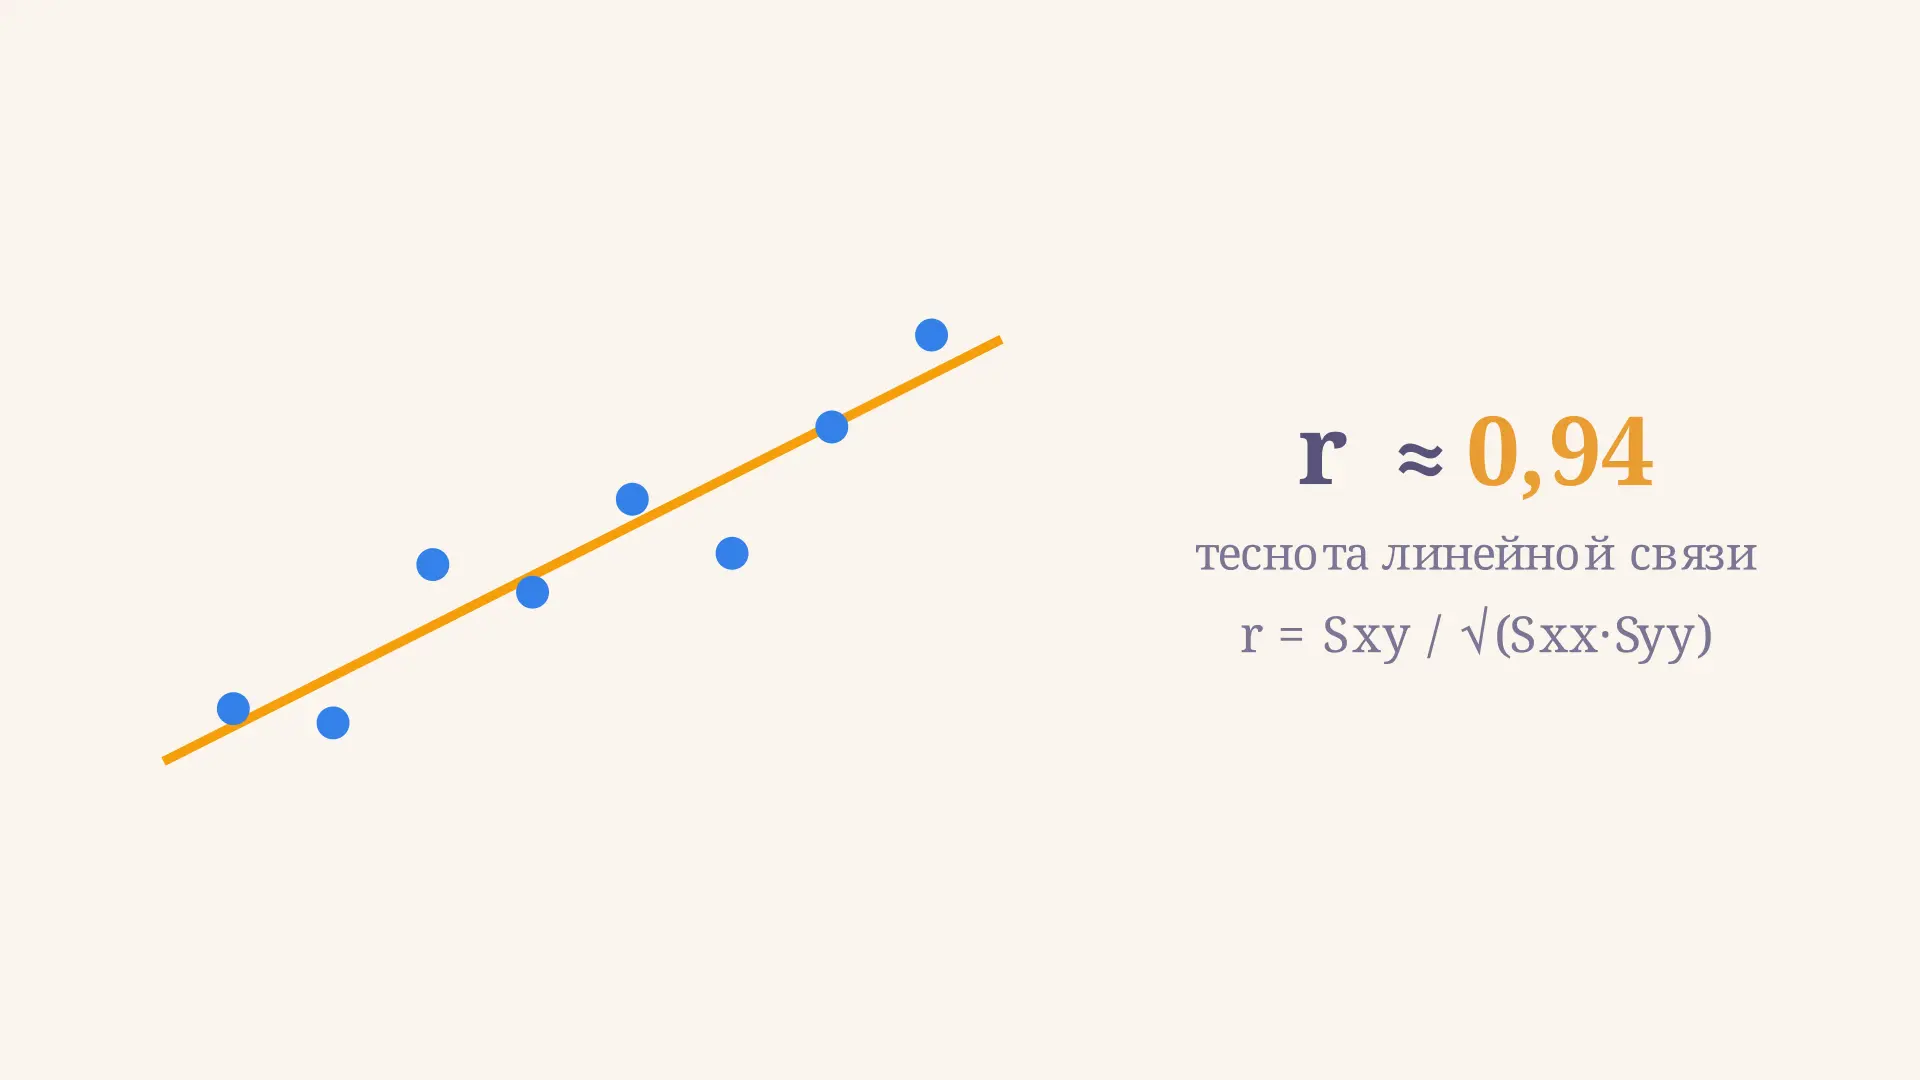
Выборочный коэффициент корреляции: формула и расчёт
Разбираем, как вычислить выборочный коэффициент корреляции Пирсона по формуле r = Sxy / sqrt(Sxx * Syy): таблица отклонений, пример расчёта, связь с регрессией и коэффициентом детерминации.
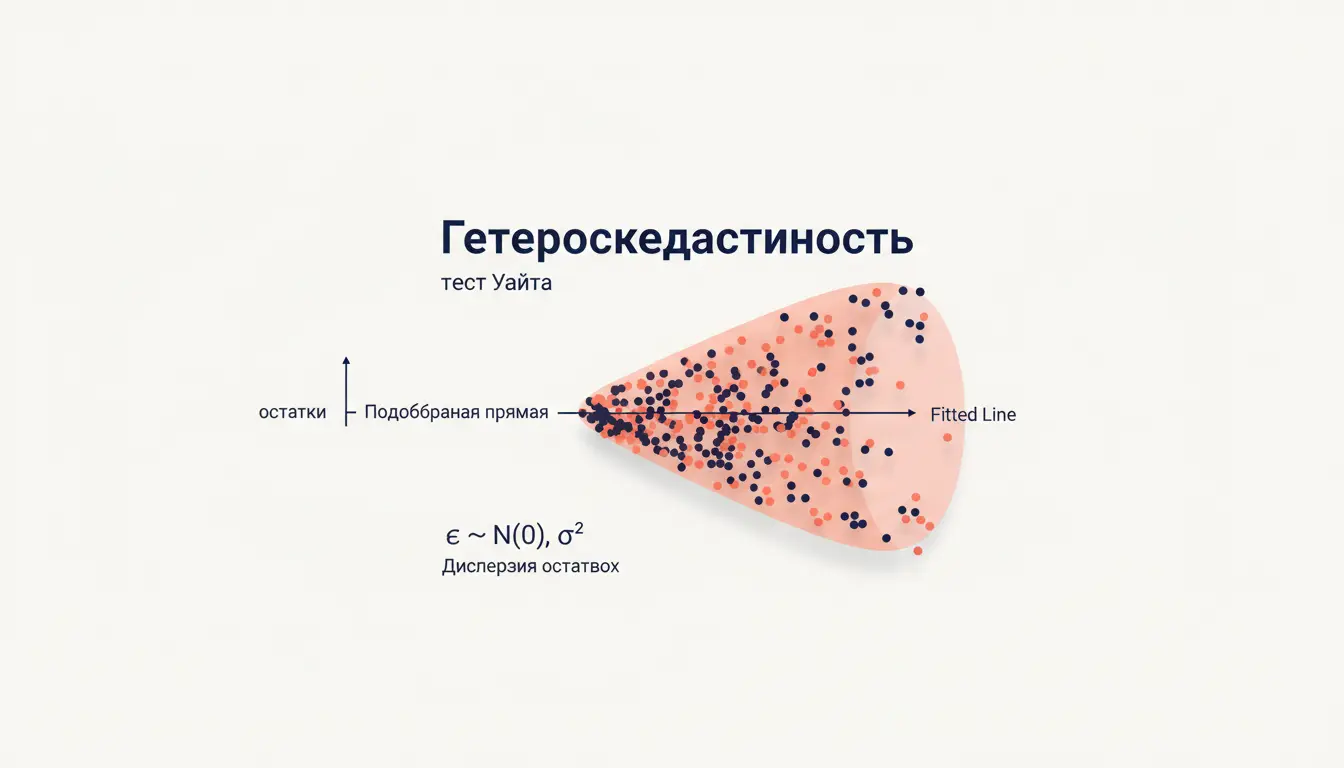
Гетероскедастичность тест Уайта: проверка дисперсии
Гетероскедастичность тест Уайта: разбираем вспомогательную регрессию, статистику nR², число степеней свободы и проверку гипотез по хи-квадрат в эконометрике.
Тест Дарбина-Уотсона: автокорреляция остатков
Тест Дарбина-Уотсона показывает, есть ли автокорреляция остатков регрессии. Разбираем статистику DW, границы dL и dU, проверку гипотез и как не ошибиться в выводах.
Коэффициент инфляции дисперсии VIF: мультиколлинеарность
Коэффициент инфляции дисперсии VIF: формула, расчёт через вспомогательную регрессию, связь с tolerance и R², пороговые значения 5 и 10 и способы борьбы с мультиколлинеарностью в линейной регрессии.
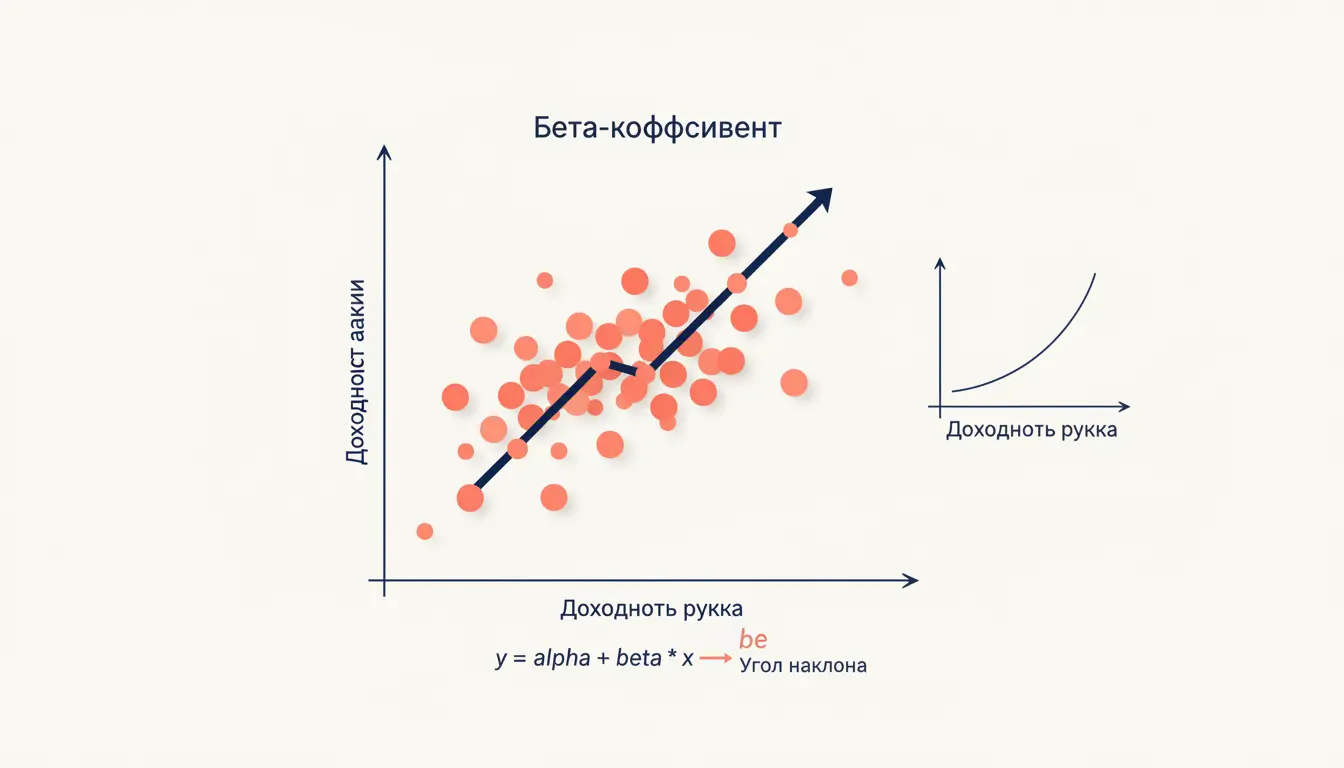
Бета-коэффициент акции - как рассчитать и оценить риск
Разбираем бета-коэффициент акции: что он показывает о систематическом риске, как посчитать через ковариацию и дисперсию или регрессию и как читать значения на примере.