Преобразование Бокса-Кокса: формула и пример
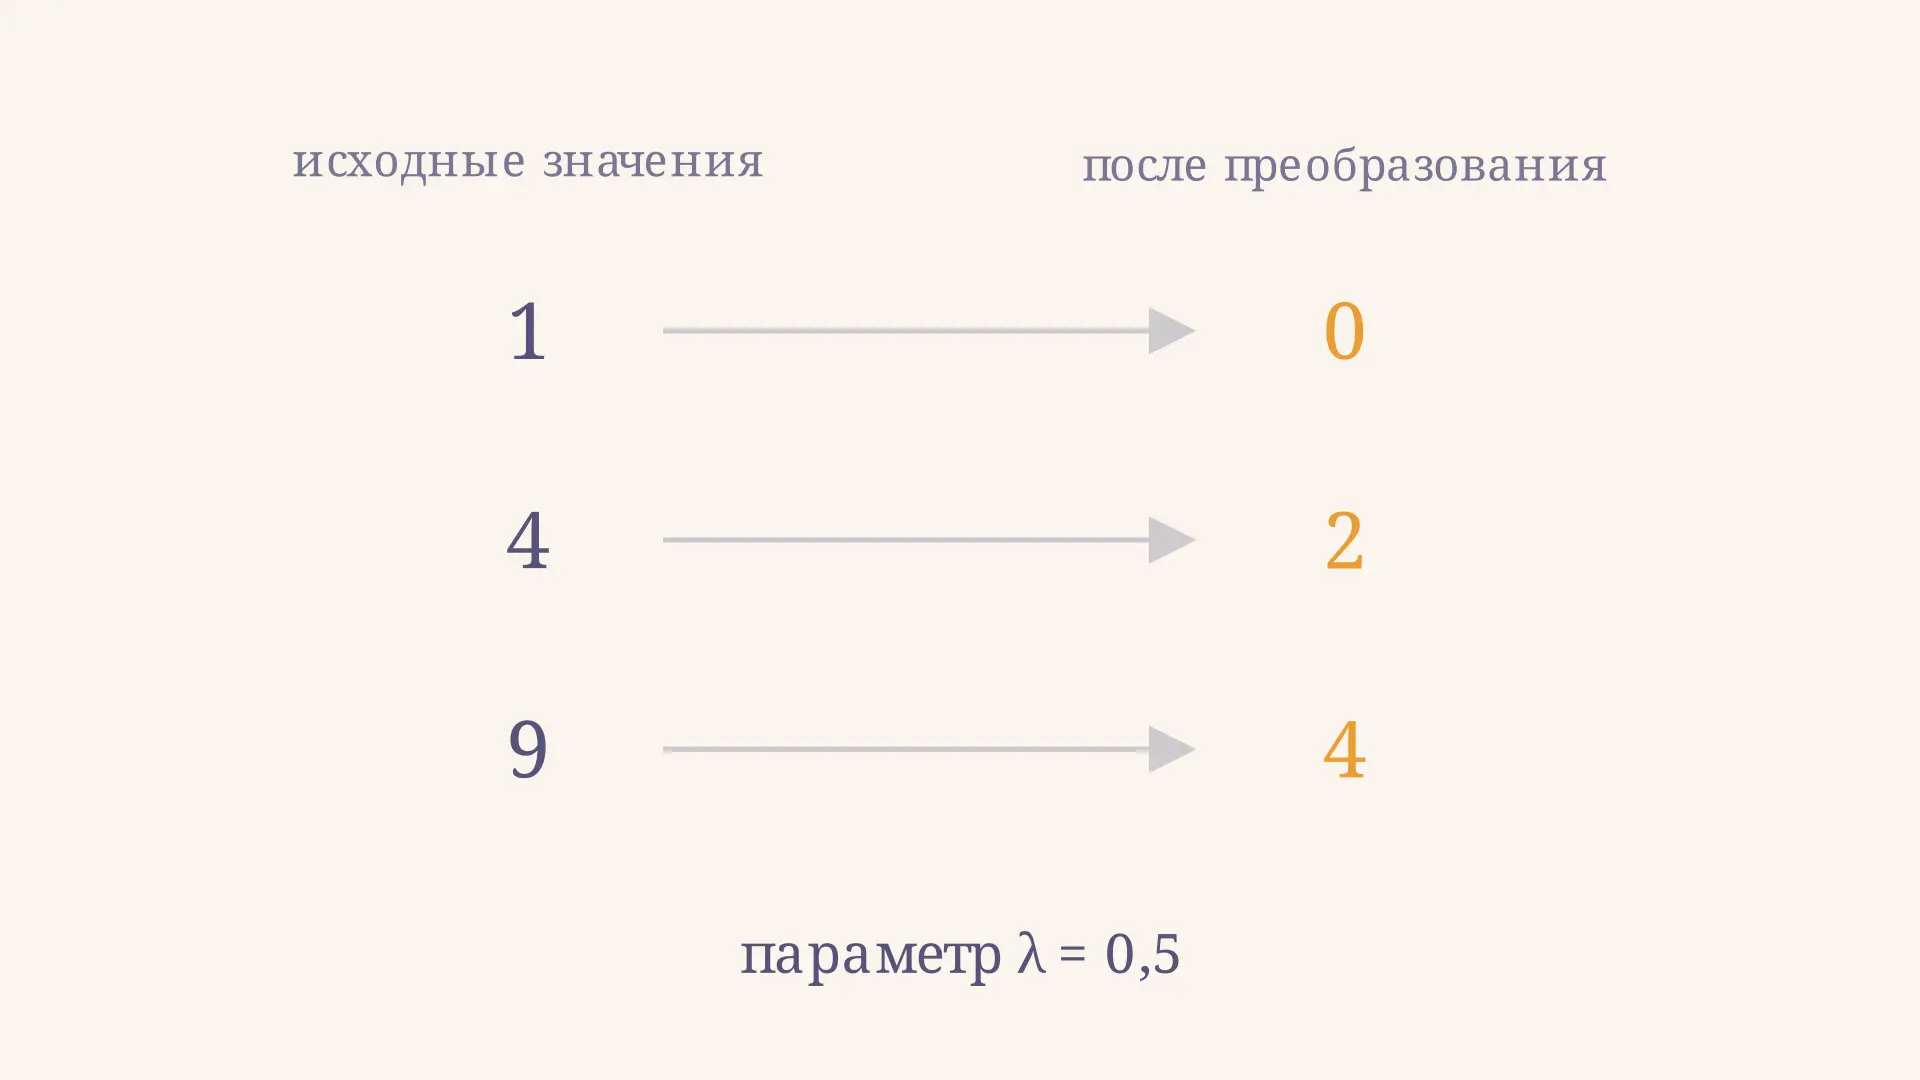
Преобразование Бокса-Кокса меняет шкалу положительной переменной с помощью параметра . Оно может сделать связь в регрессии удобнее для описания и уменьшить зависимость разброса ошибок от уровня показателя. Например, крупные доходы при некоторых значениях параметра сжимаются сильнее малых. В калькуляторе можно увидеть, как меняются три учебных значения и форма кривой; он показывает преобразование, но не выбирает статистически.
Формула и смысл параметра
Для каждого исходного значения преобразование определяется так:
Натуральный логарифм в нуле параметра - не отдельная случайная оговорка: при первая строка стремится к . Вычитание единицы и деление на обеспечивают этот непрерывный переход. При получаем , то есть исходную шкалу со сдвинутым нулём. При формула принимает вид . Отрицательные параметры тоже допустимы математически, хотя ползунок выше ограничен диапазоном от нуля до единицы.
Преобразование возрастает при любом действительном : его производная равна . Поэтому порядок наблюдений сохраняется, но расстояния между ними обычно меняются. При производная убывает с ростом : одинаковые абсолютные приращения в верхней части шкалы дают меньшие приращения результата. Это свойство полезно, когда большие значения тянут распределение вправо, но само по себе не гарантирует симметрии.
Пример расчёта на трёх значениях
Пусть условный показатель трёх предприятий равен 1, 4 и 9 в выбранной единице измерения. Это учебные числа, а не статистическая выборка предприятий. Возьмём и подставим каждое число:
Например, . Разности исходных соседних значений равны 3 и 5, а преобразованных - 2 и 2. В этом наборе неравные интервалы стали равными, поскольку исходные значения специально выбраны как квадраты 1, 2 и 3. Для произвольных данных такого результата ждать нельзя.
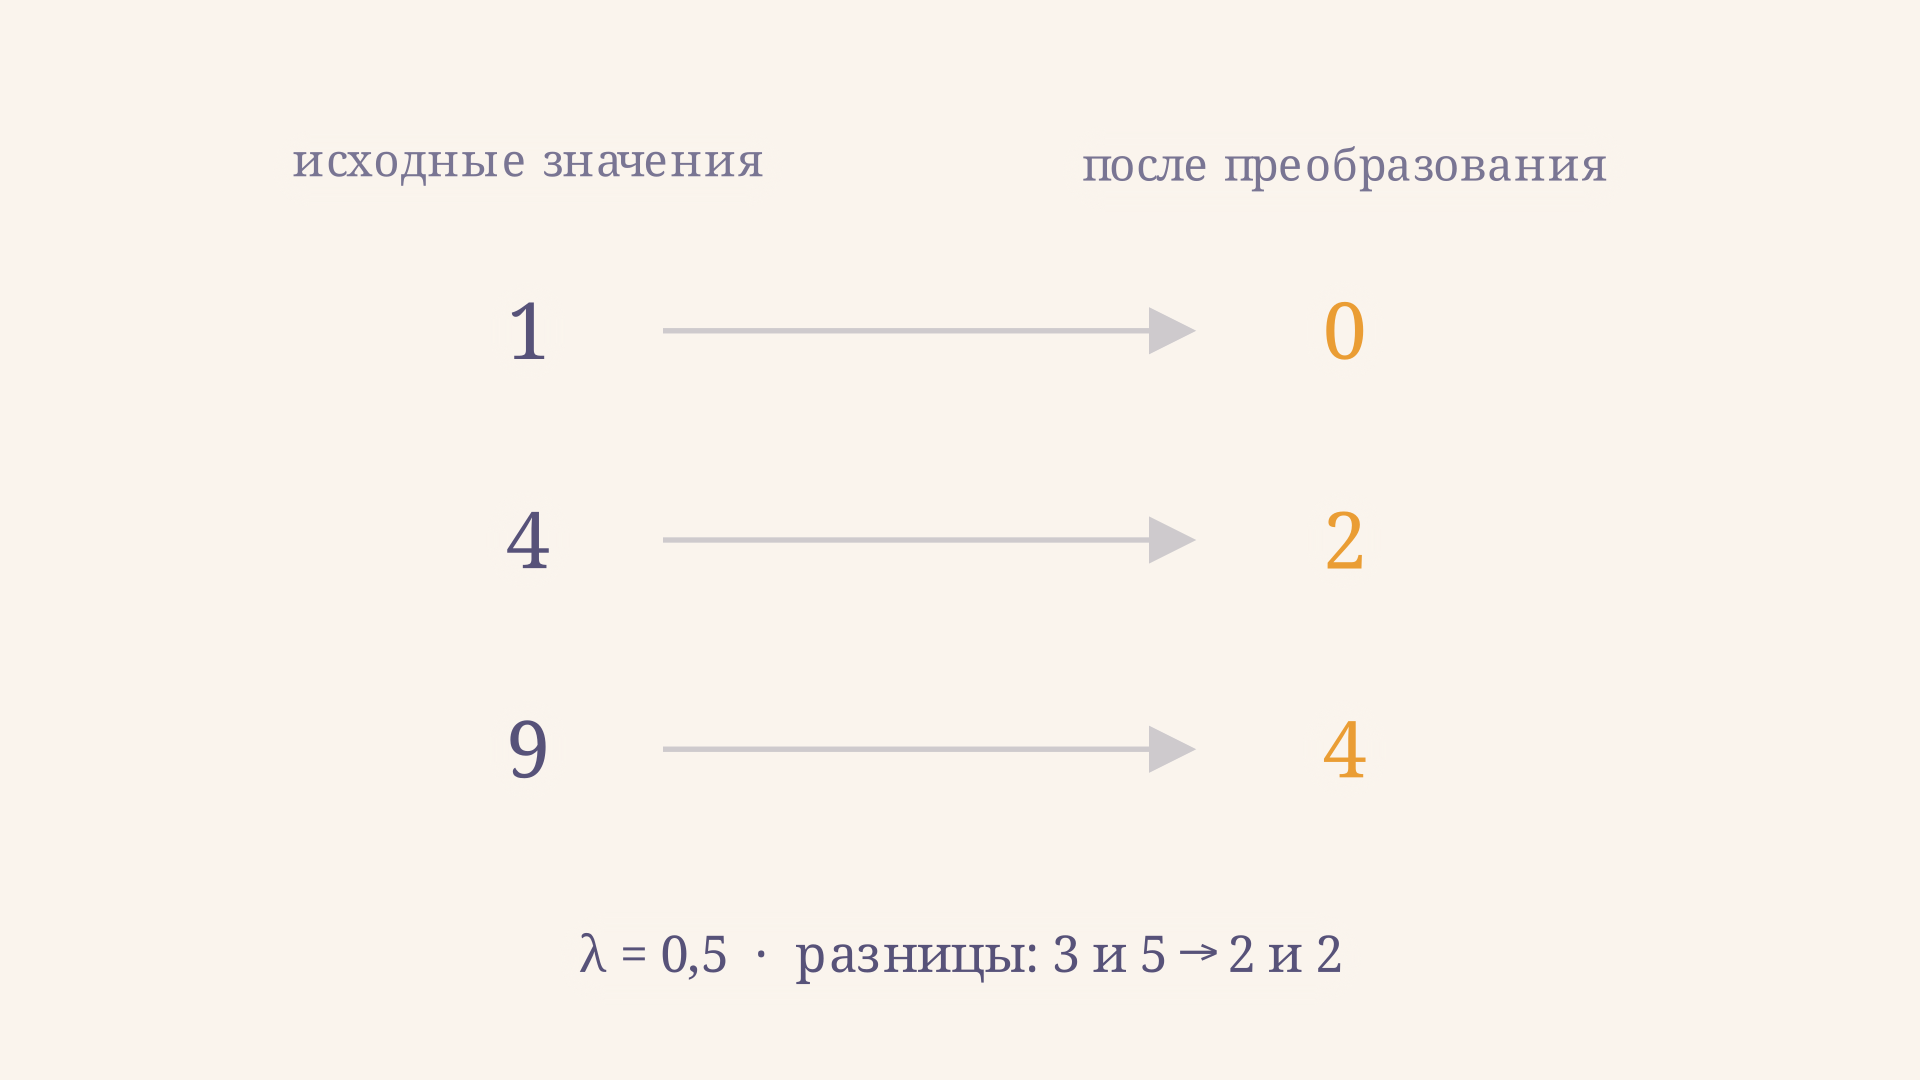
Для сравнения при получаются примерно 0, 1,386 и 2,197; при - 0, 3 и 8. Поменяйте параметр в калькуляторе: порядок точек не меняется, но интервал между большими наблюдениями сжимается. Преобразованный показатель уже нельзя без обратного пересчёта называть доходом в исходных денежных единицах.
Зачем это экономисту
В экономических данных доходы, выручка или расходы могут быть положительными и иметь длинный правый хвост. Если модель на исходной шкале систематически ошибается сильнее для крупных значений, преобразование отклика иногда делает структуру ошибок более равномерной. Оно также позволяет описать нелинейную связь на исходной шкале через более простую связь на преобразованной.
В регрессии проверяют прежде всего условное распределение остатков, а не требуют нормальности самой зависимой переменной без учёта факторов. Визуальный график остатков против предсказаний помогает заметить зависимость разброса от уровня; дополняет его проверка гетероскедастичности остатков. Если важна форма распределения ошибок, можно изучить квантильный график и обсудить критерий Шапиро-Уилка, помня об ограничениях тестов и о том, что оценивание параметра по тем же данным влияет на интерпретацию проверки.
Бокс и Кокс предложили семейство преобразований в статье An Analysis of Transformations. Их подход связывает выбор шкалы с моделью, структурой ошибок и правдоподобием. Это не универсальное исправление любых проблем: пропущенные факторы, зависимость наблюдений и ошибки измерения одной сменой шкалы не устраняются.
Как выбрать лямбда
Выбор зависит от задачи. Для простой модели независимых положительных наблюдений можно искать параметр, при котором преобразованные значения наиболее согласуются с нормальной моделью. В регрессии обычно оценивают совместно с моделью среднего: для набора кандидатов преобразуют отклик, подгоняют регрессию и сравнивают профильное логарифмическое правдоподобие. При сравнении на исходной шкале в нём учитывают якобиан преобразования: член . Сравнивать только суммы квадратов остатков разных преобразованных шкал без этой поправки некорректно.
Максимум профиля даёт оценку, а область близких значений показывает её неопределённость. Если рядом с максимумом лежит удобное значение вроде 0, 0,5 или 1, исследователь может предпочесть его ради интерпретации, объяснив этот выбор. В первоначальной работе подчёркивается необходимость сочетать данные с содержательными соображениями. Оценивайте параметр на обучающей части и применяйте его к проверочной без повторного подбора: иначе качество прогноза будет оценено слишком оптимистично.
Если переменная логнормальна, её логарифм нормален по определению; подробнее об этом соотношении рассказывает статья про логарифмически нормальное распределение. Реальные данные не обязаны принадлежать такому семейству, поэтому диаграммы и проверка модели важнее предположения по внешнему виду хвоста.
Обратное преобразование и прогноз
Пусть . Тогда исходное значение находится из формулы
В нашем примере при даёт . Условие положительности выражения в скобках обязательно: не каждое число допустимо при фиксированном ненулевом параметре. Экстраполированный прогноз линейной модели может выйти за допустимую область, и это нужно проверить до обратного перехода.
Есть и тонкость прогноза: обратная функция от среднего прогноза на преобразованной шкале вообще не равна среднему на исходной шкале. Нелинейность и разброс ошибок создают расхождение. Для оценки среднего нужна поправка на распределение ошибок или моделирование; для интервалов можно преобразовать допустимые границы обратно, сохраняя порядок. Как и при построении доверительного интервала коэффициента регрессии, важно заранее понимать, какой именно параметр или прогноз оценивается.
Нули, отрицательные значения и единицы
Обычная формула требует : логарифм нуля не определён, а произвольная вещественная степень отрицательного числа может не иметь вещественного значения. Добавление константы перед преобразованием возможно как отдельное модельное решение, но величина сдвига меняет результат и смысл нуля. Её следует обосновать, сохранить и использовать также для новых данных и обратного перехода. Для данных с нулями и отрицательными значениями можно рассмотреть семейство Йео-Джонсона либо модель, соответствующую природе показателя.
Единицы измерения тоже надо зафиксировать. При , где , преобразованные значения связаны формулой при ненулевом ; при нуле добавляется . Поэтому численные коэффициенты на новой шкале зависят от единицы. При обычной регрессии со свободным членом такая положительная аффинная смена отклика сама по себе не меняет подгонку в относительном смысле, но единицу и правило пересчёта всё равно необходимо документировать.
Как организовать работу с данными
Начните с описания переменной и задачи: что означает нулевое значение, в каких единицах измеряется показатель и нужно ли объяснение коэффициентов или прежде всего прогноз. Проверьте положительность наблюдений и возможные ошибки ввода. Отдельно рассмотрите необычно крупные значения: преобразование уменьшает их расстояние до остальных на новой шкале, но не доказывает, что они ошибочны или не влияют на выводы.
Затем разделите данные по схеме, подходящей задаче. Для временных рядов порядок наблюдений особенно важен: оценка по будущим значениям не должна помогать прогнозу прошлого. На обучающей части подберите модель и параметр, а на отложенной оцените качество прогноза в интересующих единицах. Сравните результат с понятной исходной моделью: более симметричная картинка сама по себе ещё не означает более полезный прогноз.
После подгонки изучите остатки и точки с большим влиянием, а также содержательный смысл предсказаний. Если выбранная шкала улучшает один показатель диагностики, но ухудшает другой, опишите компромисс. Сохраните параметр, единицы и возможный сдвиг вместе с моделью: новые наблюдения должны проходить ту же последовательность операций. Наконец, явно укажите, представлены ли результаты на преобразованной шкале, в медианных значениях или как оценка среднего на исходной шкале.
Частые ошибки
- Преобразовывать нули без проверки. Сначала определите природу нуля и выберите обоснованную модель или сдвиг.
- Считать тождественным отображением. В этой нормировке результат равен ; порядок и расстояния при этом сохранены.
- Оценивать нормальность только исходного отклика. Для регрессионных выводов существенны предположения об ошибках при заданных факторах.
- Принимать обратный прогноз за среднее автоматически. Учитывайте нелинейность обратной функции и неопределённость прогноза.
- Подбирать параметр на всей выборке до разделения. Это переносит информацию из проверочной части в обучение.
FAQ
Обязательно ли данные станут нормальными?
Нет. Семейство лишь предлагает набор возрастающих преобразований. Выбросы, смешение групп и неверная модель могут оставаться проблемой после любого выбора .
Можно ли применять преобразование к объясняющей переменной?
Да, если это оправдано формой связи и переменная положительна. Но процедура выбора параметра для предиктора отличается от описанного профильного правдоподобия для отклика; коэффициенты приобретают другой смысл.
Чем отличается логарифмирование?
Натуральный логарифм - частный случай семейства при . Бокс-Кокс позволяет сравнить его с другими степенными шкалами, включая и .
Коротко
Преобразование Бокса-Кокса переводит положительные данные на шкалу, управляемую , сохраняя их порядок. Параметр выбирают с учётом модели и неопределённости, а после преобразования заново проверяют остатки. Для интерпретации прогноза возвращаются к исходной шкале с оговоркой о нелинейности и допустимой области.
Читайте также
Модель с фиксированными эффектами: формула и пример
Модель с фиксированными эффектами для панельных данных: формула, расчёт на примере двух фирм, метод отклонений от средних, условия применения и ограничения.
Пробит-модель: формула, пример и интерпретация
Пробит-модель для бинарного выбора: как получить вероятность через нормальное распределение, оценить коэффициенты и рассчитать предельный эффект на примере.
Теорема Гаусса-Маркова: условия и пример
Теорема Гаусса-Маркова объясняет эффективность МНК среди линейных несмещённых оценок. Разберём условия BLUE, доказательство, ограничения и пример сравнения оценок.
Тест Чоу: проверка структурного сдвига в регрессии
Тест Чоу проверяет стабильность коэффициентов регрессии при известной точке разрыва. Разбираем формулу F, расчёт, условия применения и интерпретацию результата.
Коэффициент автокорреляции остатков: формула и интерпретация
Коэффициент автокорреляции остатков первого порядка: формула AR(1), связь с тестом Дарбина-Уотсона, оценка по МНК и способы устранения автокорреляции в регрессии.
Связь коэффициента корреляции и детерминации: r и R²
Как связаны коэффициент корреляции и детерминации в парной регрессии: почему R квадрат равен квадрату r, что показывает каждый и где это правило ломается.