Проверка стационарности временного ряда: методы
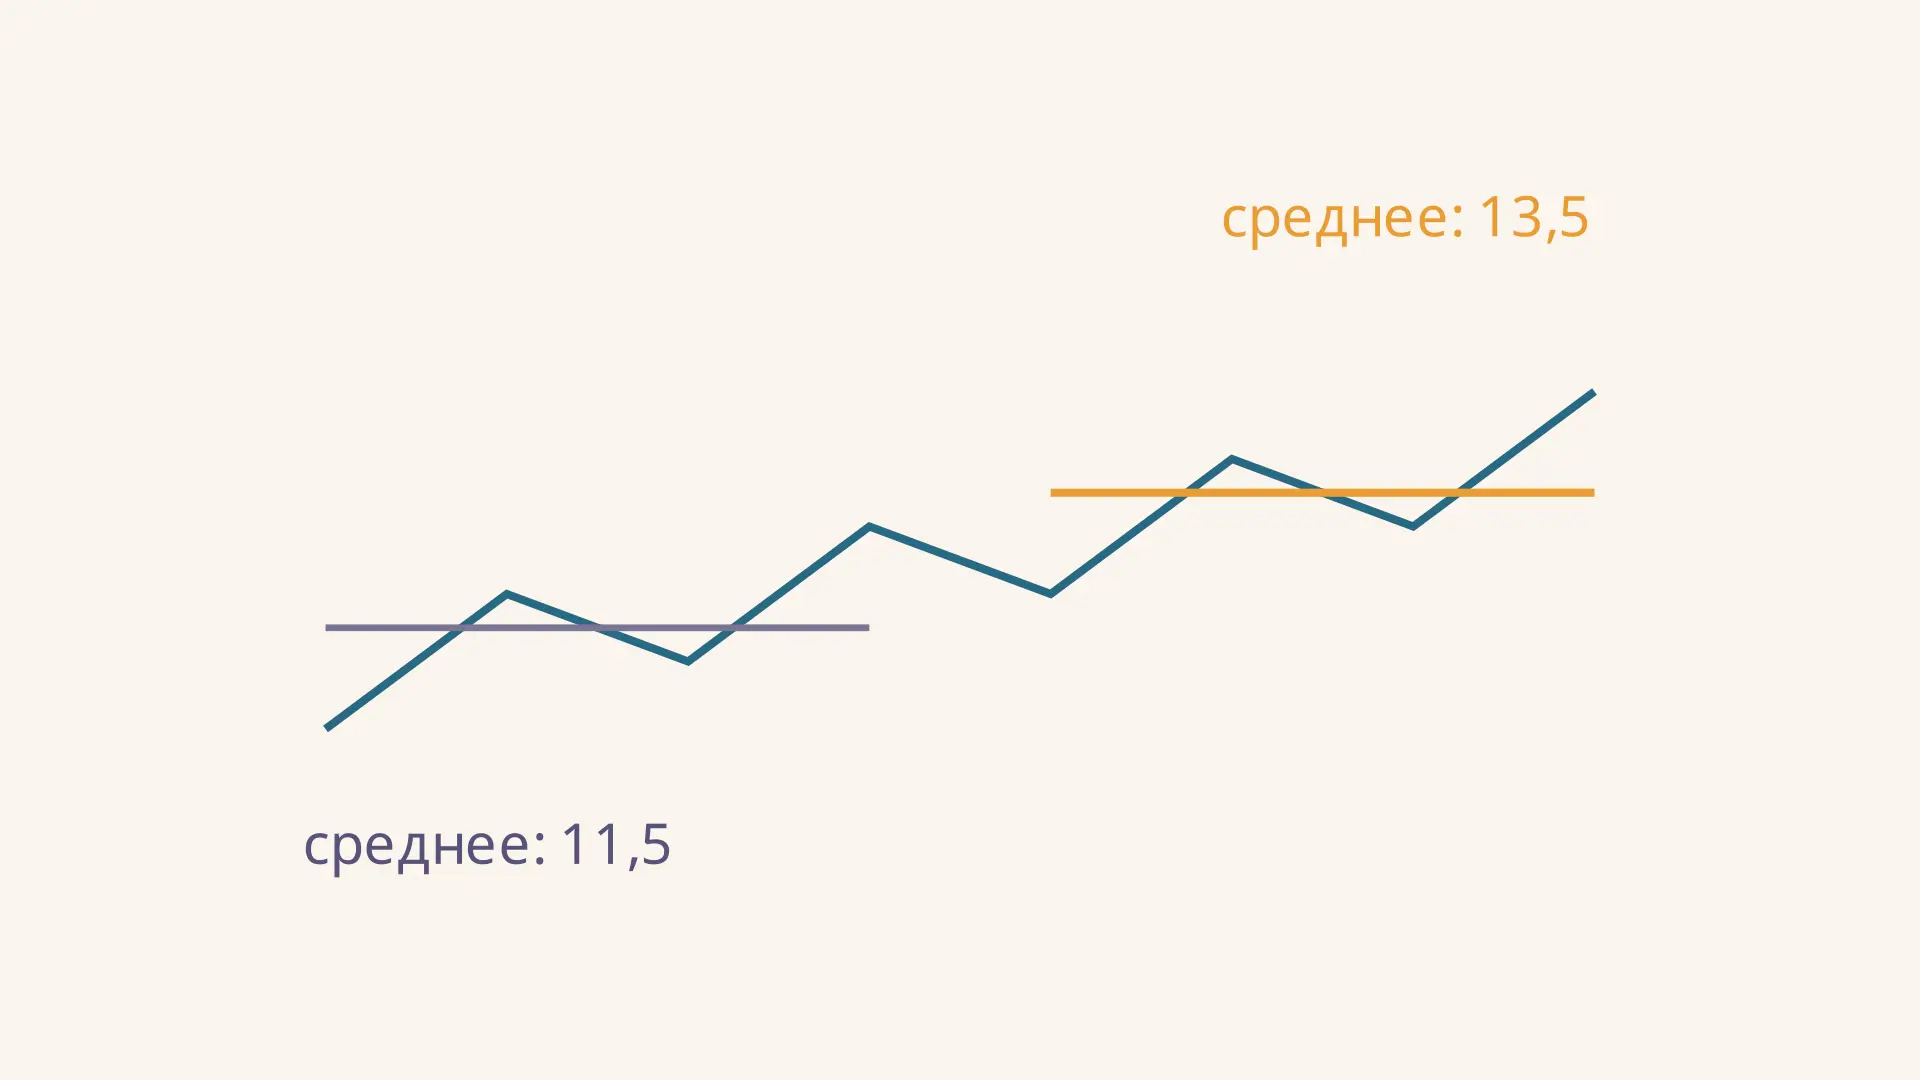
Проверка стационарности временного ряда помогает выяснить, можно ли описывать наблюдения одной устойчивой статистической моделью. Если средний уровень, разброс или зависимость между соседними значениями меняются со временем, результаты привычных методов могут оказаться ненадёжными. Например, рост продаж по месяцам сам по себе ещё не говорит, сохранится ли связь между сегодняшними и будущими продажами.
Начните с наглядного сравнения участков: в калькуляторе изменяется наклон искусственного ряда, а средние первой и второй половин пересчитываются. Это только предварительная диагностика. Ниже разберём формальные критерии и то, что можно заключить из их результатов.
Что означает стационарность
Обычно в эконометрике под стационарностью понимают слабую стационарность: математическое ожидание постоянно, дисперсия конечна и постоянна, а ковариация двух наблюдений зависит только от расстояния между ними, но не от положения пары во времени. Для процесса условия записывают так:
Здесь обозначает период, а - лаг, то есть расстояние между наблюдениями. Стационарность не требует одинаковых значений: ряд может колебаться и иметь автокорреляцию. Важно, чтобы эти статистические свойства не зависели от календарного момента. Строгая стационарность задаётся постоянством совместных распределений при сдвиге времени и является более сильным понятием; для неё не обязательно существуют конечные моменты.
Для экономических данных различие между процессом и наблюдённым рядом принципиально. Процесс описывает возможные траектории, а таблица продаж или курса валют содержит лишь одну из них. Поэтому постоянство теоретического среднего нельзя проверить простым равенством двух чисел в таблице. Выборочные оценки колеблются, и их точность зависит от числа наблюдений и взаимосвязи между ними.
На практике доступна одна конечная реализация процесса, поэтому её свойства оценивают приблизительно. Колебания средних на двух коротких участках возможны даже у стационарного процесса. И наоборот, одинаковые выборочные средние не гарантируют постоянства дисперсии или структуры зависимостей.
Начните с графика и сравнения участков
Постройте график по времени и отметьте пропуски, выбросы, изменение методики сбора данных и возможные структурные сдвиги. Восходящий уровень, регулярная сезонность или растущая амплитуда колебаний - поводы проверить ряд внимательнее. В анимации окно из четырёх наблюдений перемещается по учебному ряду; золотой отрезок показывает среднее в целых положениях окна, а между ними плавно переходит к следующему.
Разбейте данные на сопоставимые периоды и вычислите среднее и дисперсию каждого. Например, сравнение одинаковых сезонов разных лет полезнее, чем сравнение зимних месяцев с летними: иначе сезонность сама создаст видимую разницу. Скользящие показатели показывают, где изменился уровень или разброс, но сильно зависят от длины окна. Несколько графиков и предметное знание вместе информативнее одного визуального признака.
Если подозреваете регулярный рост или повторяющиеся колебания, полезно различать тренд и сезонность. Статья про аддитивную модель временного ряда объясняет их разложение; само наличие разложения ещё не устанавливает стационарность остатков.
Пример: средние двух половин
Пусть учебный ряд за восемь последовательных периодов равен . Он построен по формуле при ; это иллюстрация, а не реальные экономические данные. Средние половин равны:
Разница составляет единицы. На рисунке горизонтальные отрезки показывают эти уровни, а линия соединяет наблюдения. При наклоне в калькуляторе получаются те же числа; при нулевом наклоне они совпадают. Это следствие конструкции примера, а не универсальный порог для решения о стационарности.
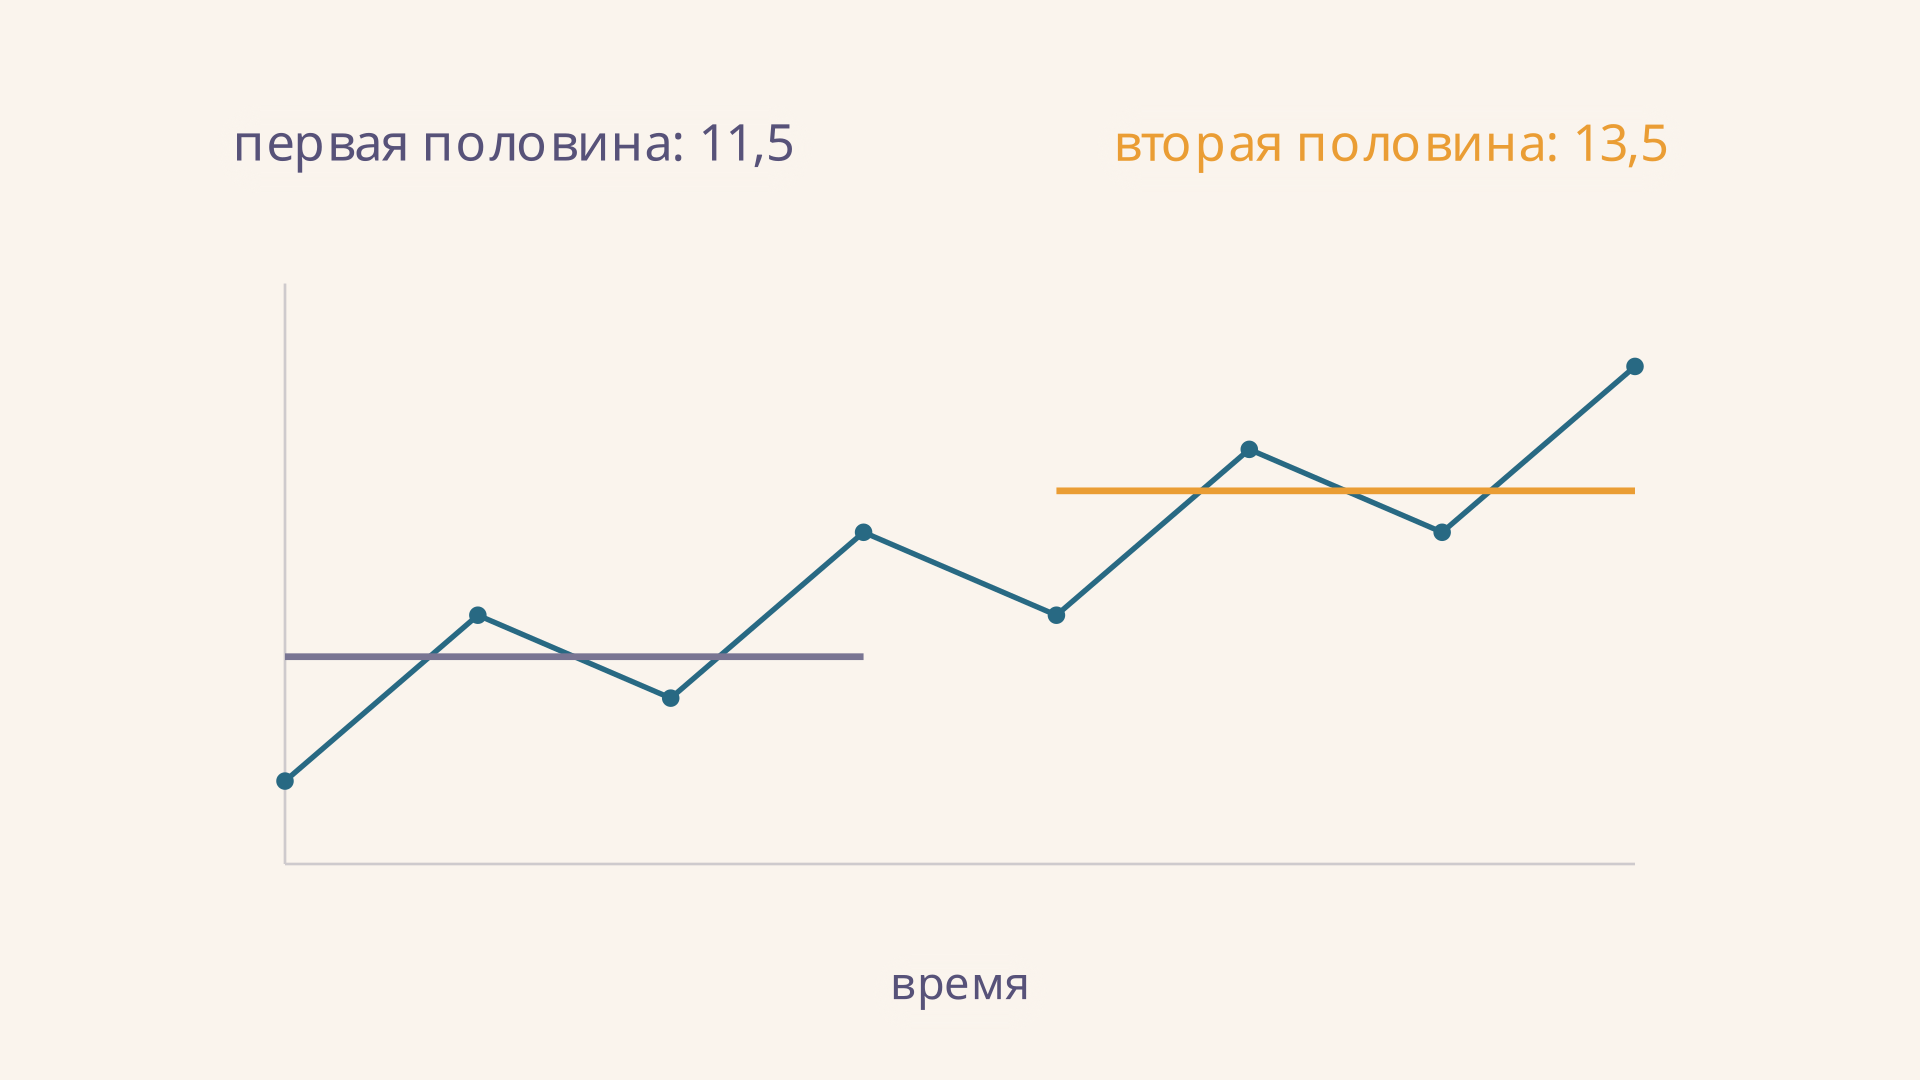
Восемь точек слишком мало для надёжного общего заключения. Даже если различие выглядит существенным, нужно изучить более длинный ряд, его сезонность и условия получения данных. Сравнение не сообщает p-значение и не заменяет проверку гипотез.
Что показывает автокорреляционная функция
Автокорреляционная функция, или ACF, описывает связь ряда с его собственными запаздывающими значениями при разных лагах. График ACF помогает увидеть повторение через сезонный период и оценить, насколько долго сохраняется зависимость. Медленно убывающая положительная автокорреляция может быть признаком нестационарности, но сама по себе её не доказывает: сильная устойчивая зависимость тоже способна убывать медленно.
Проверьте, как устроена временная шкала: лаг 12 означает год для месячных данных, но не для квартальных. Пропущенные периоды нельзя просто удалить и считать оставшиеся соседними. Автокорреляция исходного ряда также отличается от автокорреляции остатков регрессии: первая помогает исследовать динамику показателя, вторая - диагностировать ошибки уже построенной модели.
Как совместно читать ADF и KPSS
Формальные критерии отвечают на разные вопросы. В расширенном тесте Дики - Фуллера, ADF, нулевая гипотеза утверждает наличие единичного корня; в тесте KPSS нулевая гипотеза задаёт стационарность вокруг уровня или, в соответствующей спецификации, вокруг детерминированного тренда. В обоих случаях малое p-значение даёт основание отвергнуть свою нулевую гипотезу при выбранном уровне значимости. Документация ADF и KPSS описывает варианты этих проверок.
На уровне возможны четыре сочетания:
| Результат ADF | Результат KPSS | Осторожная интерпретация |
|---|---|---|
| Единичный корень отвергнут, стационарность не отвергнута; результаты согласуются со стационарностью в выбранных спецификациях. | ||
| Единичный корень не отвергнут, стационарность отвергнута; результаты согласуются с нестационарностью. | ||
| Обе нулевые гипотезы отвергнуты; проверьте тренд, разрывы и другие нарушения предпосылок. | ||
| Ни одна гипотеза не отвергнута; данных может быть недостаточно для различения вариантов. |
Например, допустим, что на достаточно длинном ряду с заранее выбранной спецификацией ADF дал p-значение 0,02, а KPSS - 0,10. При уровне значимости 0,05 первый тест отвергает единичный корень, а второй не отвергает свою гипотезу о стационарности. Такое сочетание поддерживает выбранное стационарное описание, но не доказывает его. Если же KPSS выдал 0,01, результаты требуют дополнительного исследования, а не механического выбора удобного теста. Эти числа условные: они не рассчитаны по восьми наблюдениям из примера.
Неотвержение гипотезы не доказывает её истинность. Результат зависит от длины ряда, выбора константы и тренда, лагов ADF и настройки оценки в KPSS. При короткой выборке мощность может быть низкой; структурный перелом способен исказить вывод. Подробнее об устройстве регрессии и лагов - в статье про расширенный тест Дики - Фуллера.
Что делать при нестационарности
Сначала установите возможную причину. Детерминированный тренд можно описать и удалить, после чего отдельно исследовать остатки; это не то же самое, что автоматически взять разности. Если колебания увеличиваются вместе с уровнем положительного ряда, иногда применяют логарифмирование для стабилизации разброса. При смене правил учёта или кризисе может понадобиться модель со структурным сдвигом.
Первая разность измеряет изменение относительно предыдущего периода:
Для нашего примера получается : линейный прирост уровня исчезает, но чередование остаётся. Для месячной сезонности используют, например, сезонную разность . Затем нужно заново изучить график и проверить преобразованный ряд подходящими методами. Разности сокращают число наблюдений и меняют смысл переменной; лишнее дифференцирование может создать искусственную зависимость. Практический разбор выбора преобразований дан в учебнике Forecasting: Principles and Practice.
После преобразования сохраните связь с исходной экономической величиной. Прогноз разности показывает предполагаемое изменение за период, а прогноз уровня получают, восстанавливая накопленные изменения от известного последнего уровня. При обратном переходе нужно учитывать и неопределённость прогноза: просто прибавить одну точечную оценку недостаточно для доверительного интервала. В отчёте полезно отдельно показать исходный и преобразованный ряды, чтобы читатель видел, какое именно свойство изменилось.
Не всякой задаче нужна стационарность исходных уровней. Например, методы экспоненциального сглаживания допускают явные компоненты тренда и сезонности. Требования зависят от выбранной модели и того, какую величину она описывает.
Частые ошибки
- Решать только по графику. Внешний вид зависит от масштаба и длины выборки; используйте его как начало анализа.
- Считать большое p доказательством нулевой гипотезы. Оно означает лишь, что при выбранном уровне нет достаточных оснований её отвергнуть.
- Путать направления тестов. В ADF нулевая гипотеза связана с единичным корнем, в KPSS - со стационарностью.
- Забывать спецификацию. Проверка вокруг уровня и проверка вокруг тренда отвечают на разные вопросы.
- Брать разности до бесконечности. Сначала проверьте причину нестационарности и оцените последствия каждого преобразования.
FAQ
Достаточно ли равенства средних двух частей? Нет. Могут измениться дисперсия, сезонность или автоковариации. Кроме того, выборочные средние случайны; равенство двух оценок не устанавливает свойств всего процесса.
Обязательно ли стационарный ряд похож на белый шум? Нет. Белый шум - частный случай при подходящих предпосылках. Стационарный ряд может иметь заметную автокорреляцию и закономерную краткосрочную динамику.
Что записать в выводе по тестам? Укажите период и частоту данных, преобразования, критерии, их спецификации, уровень значимости, статистики и p-значения. Затем сформулируйте, какие нулевые гипотезы отвергнуты, и отметьте ограничения выборки.
Коротко
Проверка начинается с графика, сопоставления участков и анализа автокорреляции. Затем ADF и KPSS дают дополняющие друг друга результаты при явно выбранных гипотезах и спецификациях. При признаках нестационарности выбирают преобразование по причине изменения ряда, повторяют диагностику и описывают неопределённость вывода.
Читайте также
Тест Филлипса-Перрона: проверка единичного корня
Тест Филлипса-Перрона простыми словами: что такое единичный корень, как непараметрическая поправка убирает автокорреляцию, чем тест отличается от теста Дики-Фуллера и где ошибаются студенты.
Расширенный тест Дики-Фуллера: проверка на единичный корень
Расширенный тест Дики-Фуллера простыми словами: что такое единичный корень, как строится ADF-регрессия, как считается статистика и сравнивается с критическими значениями, и где студенты ошибаются.
Автокорреляция уровней временного ряда: расчёт
Автокорреляция уровней временного ряда: как выбрать лаг, вычислить коэффициент на числовом примере и прочитать коррелограмму с учётом тренда и сезонности.
Экстраполяция тренда: формула и пример прогноза
Экстраполяция тренда в экономике: как оценить линейный тренд методом МНК, рассчитать прогноз по временному ряду и проверить его точность на отложенных данных.
Коинтеграция: как найти долгосрочную связь рядов
Коинтеграция временных рядов простыми словами: как проверить стационарность остатка, провести тест Энгла и Грейнджера и понять модель коррекции ошибки на примере.
Метод укрупнения интервалов: расчёт и пример
Метод укрупнения интервалов в статистике: как перейти от месячных данных к квартальным, рассчитать суммы и средние, увидеть тенденцию и не потерять важные колебания.