Коинтеграция: как найти долгосрочную связь рядов
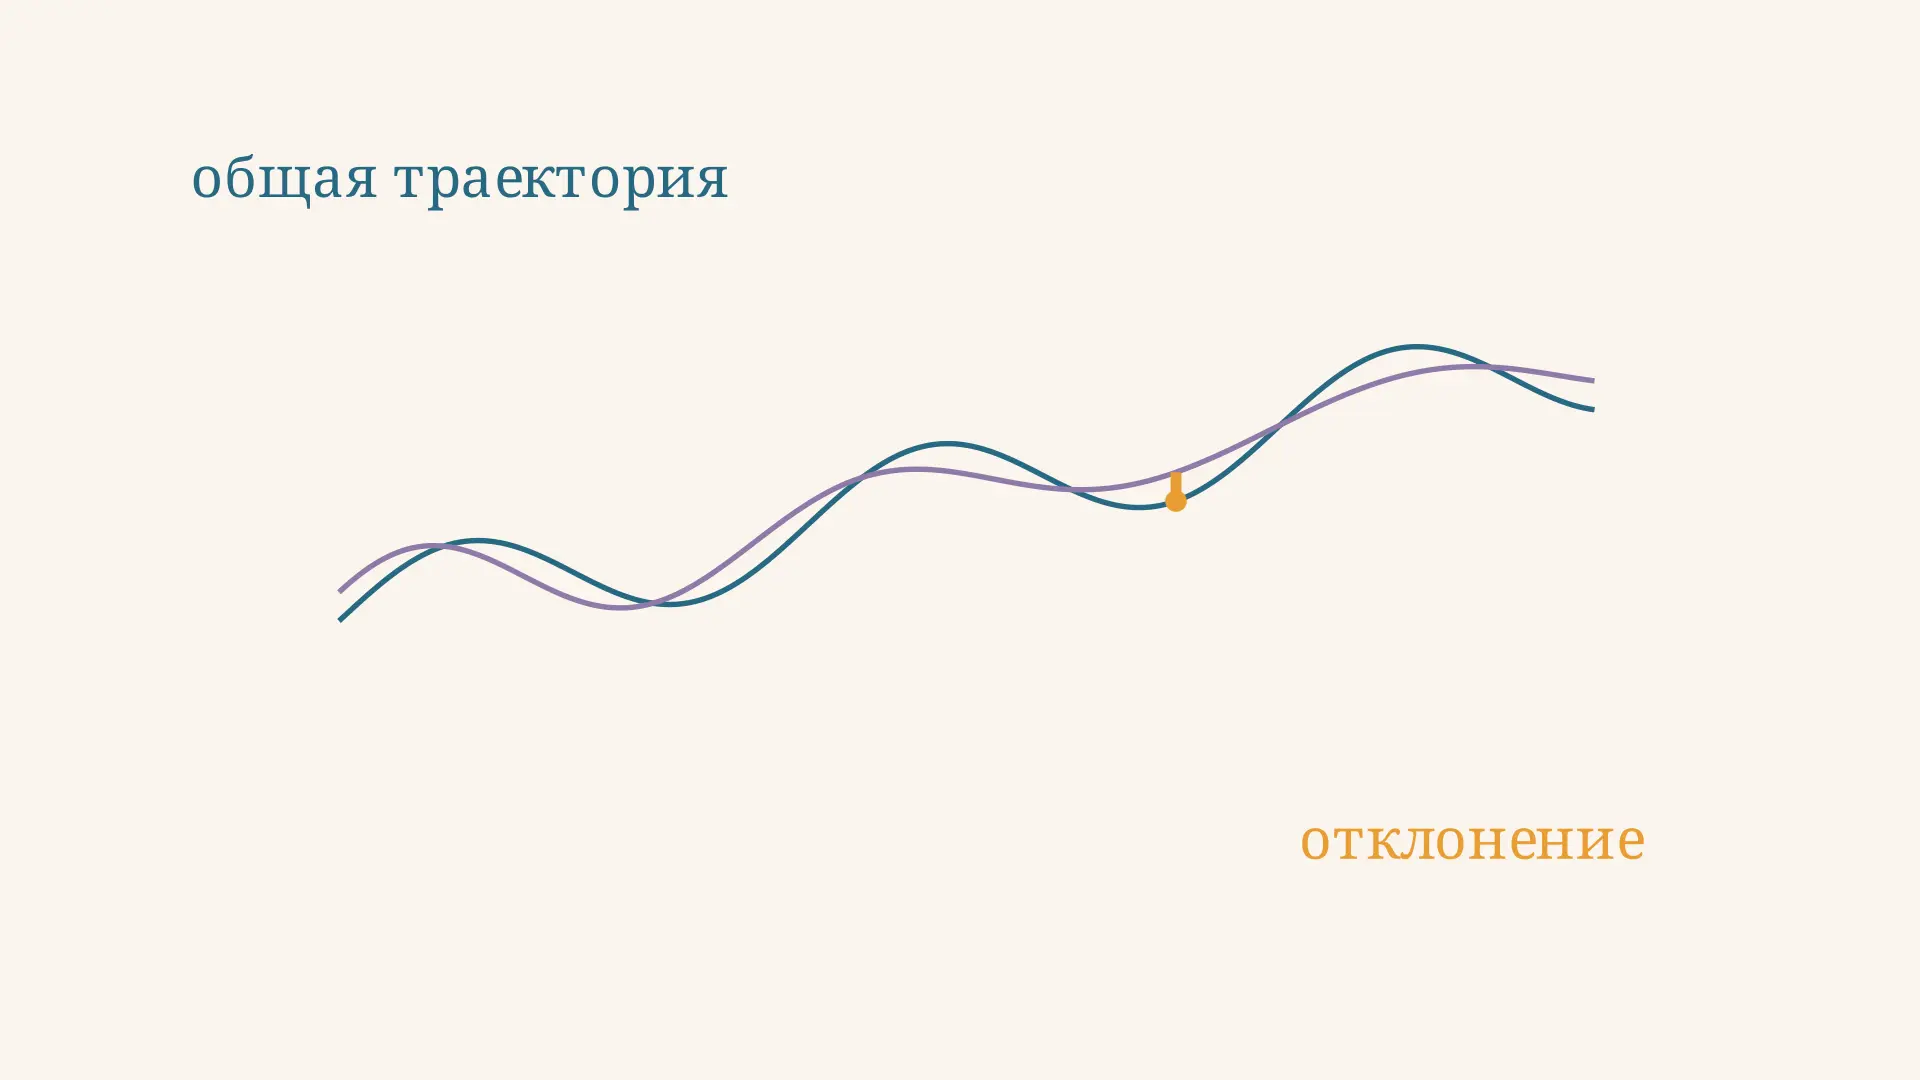
Цены двух связанных товаров, доход и потребление, курс и ценовой индекс могут годами меняться, не возвращаясь к одному уровню. Однако их подходящая разность иногда колеблется вокруг устойчивого значения. Коинтеграция описывает именно такую долгосрочную связь нестационарных временных рядов. Она помогает отделить возможное общее равновесие от случайного совпадения трендов. В инструменте ниже измените вес одного ряда и посмотрите, как меняется отклонение от заданного соотношения.
Что означает коинтеграция
Представим два показателя и , каждый из которых подвержен длительным изменениям. Коинтеграция возникает, когда сами ряды нестационарны, но их ненулевая линейная комбинация стационарна. Для распространённого случая рядов первого порядка интегрированности записывают:
Здесь и задают долгосрочное соотношение, а измеряет отклонение от него. Если стационарен, его распределение не меняется во времени в соответствующем смысле; в частности, у слабо стационарного процесса постоянны среднее и дисперсия, а ковариация зависит от расстояния между наблюдениями, а не от календарного момента. Это свойство процесса, а не гарантия, что каждый наблюдаемый остаток быстро вернётся к нулю.
На видео верхние линии приведены к сопоставимому масштабу: показаны и . Нижняя линия - ненормированный остаток . Это специально построенная иллюстрация, а не наблюдения экономики и не результат статистической проверки. Близкое движение помогает увидеть идею, но само по себе не доказывает коинтеграцию.
Интегрированность и общий тренд
Ряд называют , если он стационарен в рамках принятой модели. Ряд становится стационарным после первого разностного преобразования , хотя его уровень нестационарен. Типичный пример - случайное блуждание: новый случайный шок прибавляется к предыдущему уровню и влияет на все последующие значения.
Если два ряда имеют общий стохастический тренд, подходящая комбинация может его исключить. Например, пусть , где - случайное блуждание, а - стационарный процесс. Тогда наследует общий нестационарный компонент, но . Вектор коэффициентов при уровнях называют коинтегрирующим вектором; его можно умножить на любое ненулевое число без изменения самой связи.
Не всякие восходящие линии содержат общий случайный тренд. Два ряда могут одновременно расти из-за отдельных причин и расходиться всё дальше. Исследователь должен учитывать детерминированный тренд, сезонность и возможные структурные сдвиги. Похожесть графиков и высокая корреляция - только повод проверить гипотезу, а не её подтверждение. Основы совместного движения переменных полезно сопоставить с выборочным коэффициентом корреляции.
Численный пример: от уровней к остатку
Для рисунка и инструмента возьмём конечную учебную траекторию при :
При выбранном коэффициенте остаток равен . Так, при он составляет , при - , а при снова . В последней точке , : разность равна до округления.
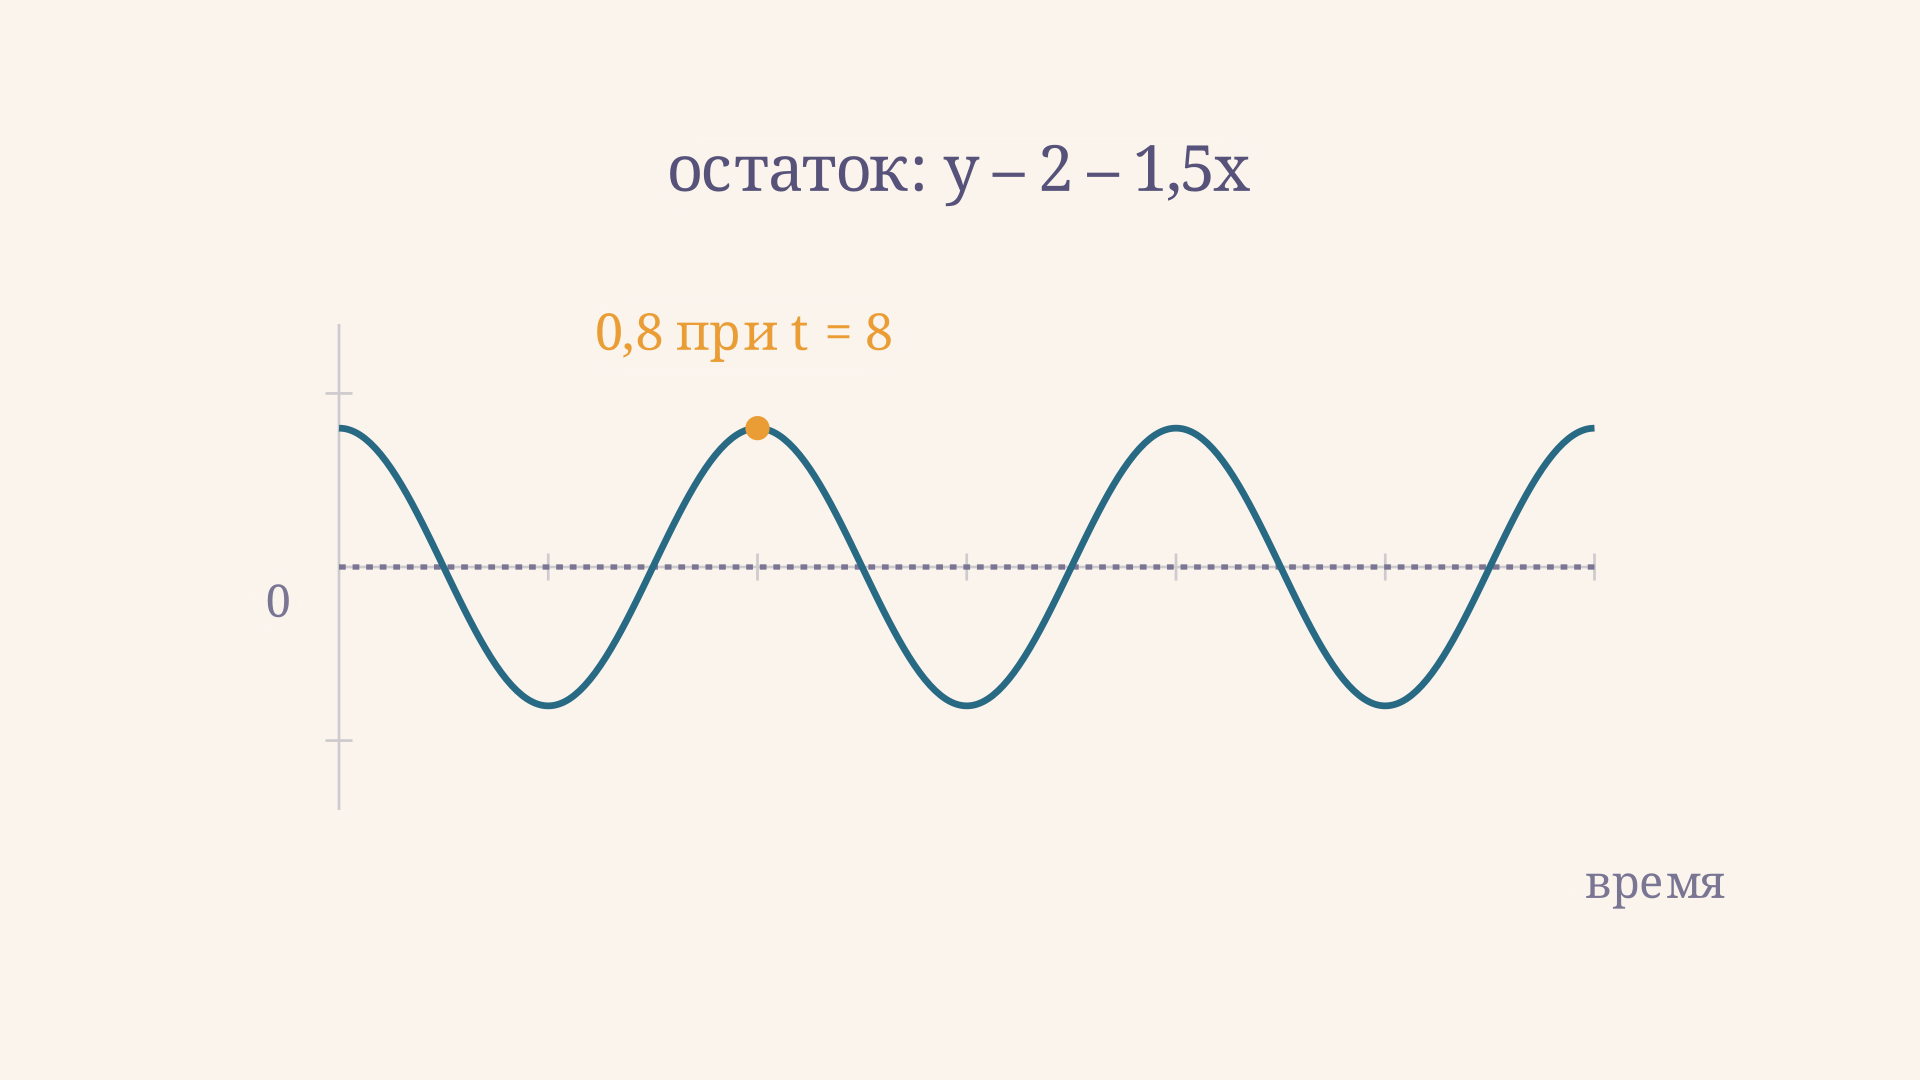
Если поставить в инструменте другой коэффициент, общий компонент не сокращается полностью: к колебанию добавляется . Например, при остаток в момент равен примерно . Ползунок показывает роль коэффициента, но он не оценивает его по выборке и не проверяет статистические гипотезы. Более того, конечная детерминированная картинка не устанавливает свойства случайного процесса на бесконечном горизонте.
Как работает тест Энгла - Грейнджера
Двухшаговый подход подходит для рассматриваемого случая двух рядов, предполагаемых . Сначала задают спецификацию с константой и при необходимости трендом, затем оценивают долгосрочную регрессию и сохраняют остатки. На втором шаге проверяют остатки на единичный корень, обычно с добавочными лагами разностей, чтобы учесть их краткосрочную динамику.
Нулевая гипотеза теста - коинтеграции нет; альтернатива - она есть. Малое -значение при выбранном заранее уровне значимости даёт основание отвергнуть нулевую гипотезу, но не доказывает модель окончательно. Если -значение велико, правильный вывод - оснований отвергнуть отсутствие коинтеграции недостаточно, а не «связи точно нет». Логика различия между этими выводами разобрана в статье о нулевой и альтернативной гипотезах.
Остатки здесь получены из оценённой регрессии, поэтому стандартные критические значения обычного ADF-теста для непосредственно наблюдаемого ряда применять нельзя: нужны критические значения для остаточного теста коинтеграции с учётом спецификации. Так устроена, например, реализация теста в документации statsmodels. Метод предполагает ряды ; проверка порядка интегрированности, выбор лагов и детерминированных компонентов входят в постановку задачи. На короткой выборке результаты могут быть неустойчивыми.
В конечной выборке результат двухшагового метода может зависеть от того, какой ряд выбран зависимым. Для нескольких рядов возможны несколько независимых коинтегрирующих связей; тогда рассматривают системный подход Йохансена. Нельзя механически переносить вывод одной спецификации на другую: единицы измерения, состав переменных и период наблюдений имеют значение.
Модель коррекции ошибки
Если долгосрочная связь подтверждена и остальные предпосылки модели выполняются, краткосрочную динамику можно описать через модель коррекции ошибки:
Здесь связан с краткосрочным изменением , а показывает вклад прошлого отклонения в изменение при прочих членах уравнения. Например, при и вклад равен : положительное отклонение создаёт компонент изменения вниз. Это не означает, что итоговое обязательно отрицательно: остальные слагаемые тоже действуют. Сам знак одного коэффициента не заменяет проверки устойчивости всей системы.
Связь коинтеграции с представлением через коррекцию ошибки исследована в работе Энгла и Грейнджера. Стационарный остаток может сохранять собственную зависимость во времени; для диагностики после оценки модели отдельно изучают автокорреляцию остатков. Коинтеграция также не равнозначна причинности: тест Грейнджера отвечает на вопрос об улучшении прогноза, а не устанавливает механизм действия.
Как подготовить данные и прочитать результат
До расчёта определите экономический вопрос: почему именно эти показатели могут иметь общее долгосрочное соотношение? Согласуйте частоту и даты наблюдений, проверьте единицы измерения и пропуски. Нельзя сопоставлять месячный ряд с квартальным без заранее выбранного правила приведения частоты. Если используются цены, отдельно решите, нужны ли номинальные значения, реальные величины или логарифмы: коэффициенты в этих моделях имеют разный смысл.
Затем рассмотрите графики уровней и разностей, а также проведите проверки единичного корня с подходящими константой, трендом и лагами. У тестов ограниченная мощность, поэтому не следует считать одну неподтверждённую нулевую гипотезу окончательным доказательством единичного корня. При заметном изменении правил, кризисе или смене методики измерения рассмотрите возможность разрыва: стабильное уравнение на всём интервале может быть плохим описанием.
Для отчёта сохраните период, число наблюдений, спецификацию долгосрочной регрессии, метод выбора лагов, статистику, критические значения и полученное -значение. После этого рассмотрите остатки и устойчивость результатов к разумным изменениям модели. Если результат неоднозначен, покажите его неопределённость: повторение процедуры на той же выборке с множеством произвольных настроек увеличивает риск найти значимость случайно.
Даже статистически убедительная связь является описанием выбранного набора данных. Она может нарушиться при институциональных изменениях и плохо переноситься на другой период. Для прогнозирования полезно проверить модель на отложенном участке, который не использовался при выборе уравнения. Практический смысл коэффициентов должен согласовываться с тем, как измерены переменные; статистический результат не заменяет экономического объяснения.
Частые ошибки
- Принимать корреляцию за коинтеграцию. Даже высокая корреляция уровней может возникнуть у несвязанных нестационарных процессов.
- Проверять только разности и забывать уровни. Разности помогают изучить краткосрочные изменения, но исключение уровней может потерять информацию о долгосрочном соотношении.
- Использовать обычные критические значения ADF для оценённых остатков. У остаточного теста другое распределение статистики; применяйте таблицы или программу для соответствующего теста.
- Игнорировать сдвиги и выбор лагов. Изменение режима, сезонность и ошибки спецификации способны изменить остатки и вывод. Сравните экономически осмысленные варианты и сообщите настройки.
- Называть учебный график доказательством. Ограниченная траектория на экране не определяет порядок интегрированности и не даёт -значение.
Частые вопросы
Обязательно ли рядам двигаться в одном направлении?
Нет. Знак и масштаб задаются коэффициентами комбинации. Например, если долгосрочный коэффициент отрицателен, соответствующие уровни могут двигаться в противоположных направлениях.
Может ли остаток долго оставаться вдали от нуля?
Да. Стационарность не устанавливает единой скорости возврата для каждой реализации. Сильная инерция и случайные шоки могут создавать продолжительные отклонения; их длительность следует оценивать в конкретной модели.
Доказывает ли коинтеграция причинную связь?
Нет. Она говорит о статистическом долгосрочном соотношении при выбранных условиях. Для причинной интерпретации нужны отдельная исследовательская конструкция и дополнительные предпосылки.
Коротко
Коинтеграция связывает нестационарные ряды через стационарную линейную комбинацию. В методе Энгла - Грейнджера сначала оценивают долгосрочное уравнение, затем проверяют его остатки специальным тестом. Модель коррекции ошибки добавляет прошлое отклонение к объяснению краткосрочных изменений, но вывод всегда зависит от данных и спецификации.
Читайте также
Модель Койка: формула распределённого лага и пример
Модель Койка в эконометрике: геометрическое убывание лагов, преобразование уравнения, краткосрочный и долгосрочный эффекты, средний лаг и пример расчёта.
Тест Льюнга-Бокса: проверка автокорреляции
Тест Льюнга-Бокса проверяет автокорреляцию сразу на нескольких лагах. Разбираем формулу Q, выбор числа лагов, степени свободы и пример интерпретации p-значения.
Тест Филлипса-Перрона: проверка единичного корня
Тест Филлипса-Перрона простыми словами: что такое единичный корень, как непараметрическая поправка убирает автокорреляцию, чем тест отличается от теста Дики-Фуллера и где ошибаются студенты.
Расширенный тест Дики-Фуллера: проверка на единичный корень
Расширенный тест Дики-Фуллера простыми словами: что такое единичный корень, как строится ADF-регрессия, как считается статистика и сравнивается с критическими значениями, и где студенты ошибаются.
Индекс корреляции: формула и пример расчёта
Как рассчитать индекс корреляции по группам и остаткам модели, прочитать его квадрат и отличить нелинейную связь от коэффициента Пирсона: пример с таблицей.
Логит-модель: формула, пример и смысл коэффициентов
Как логит-модель описывает бинарный выбор: формула вероятности, шансы и отношение шансов, расчёт на примере дохода, оценивание и границы интерпретации.