временные ряды
Статьи EssayAI по теме «временные ряды»: разборы, методы и примеры.
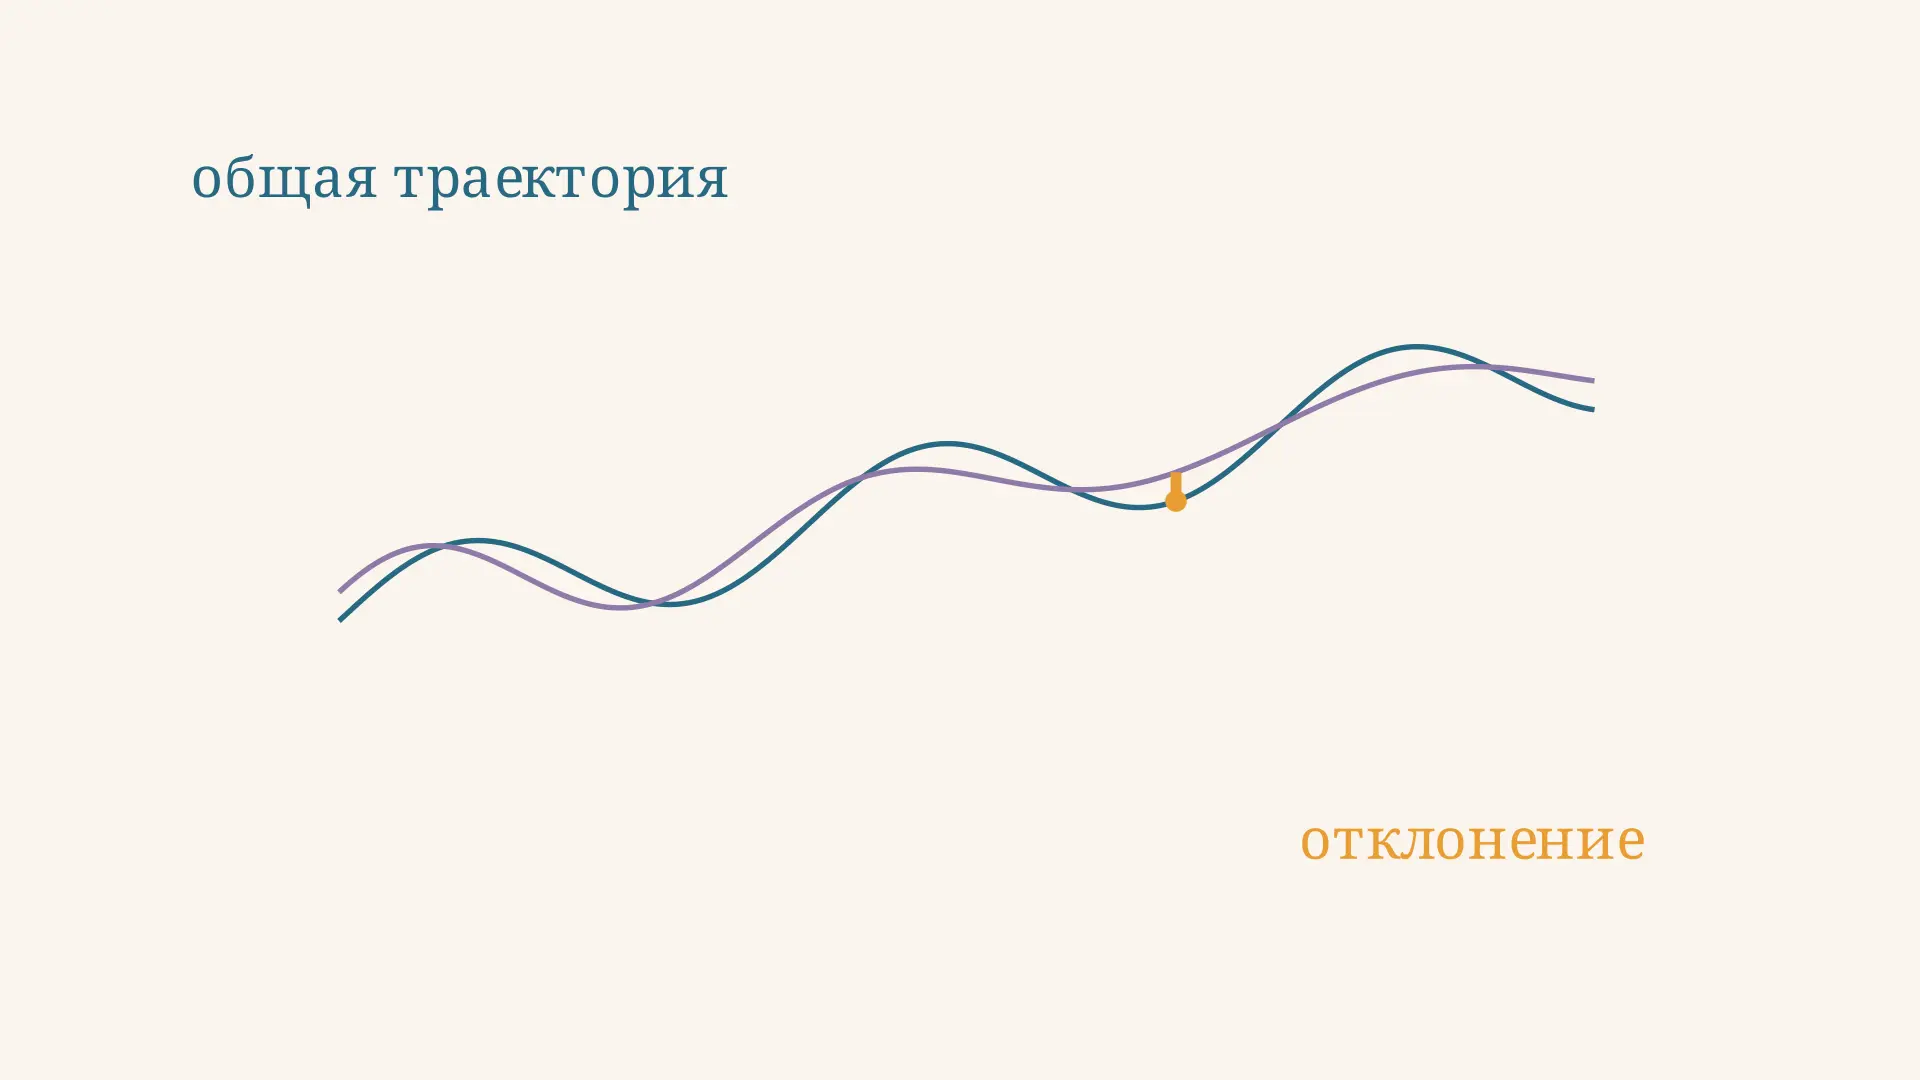
Коинтеграция: как найти долгосрочную связь рядов
Коинтеграция временных рядов простыми словами: как проверить стационарность остатка, провести тест Энгла и Грейнджера и понять модель коррекции ошибки на примере.
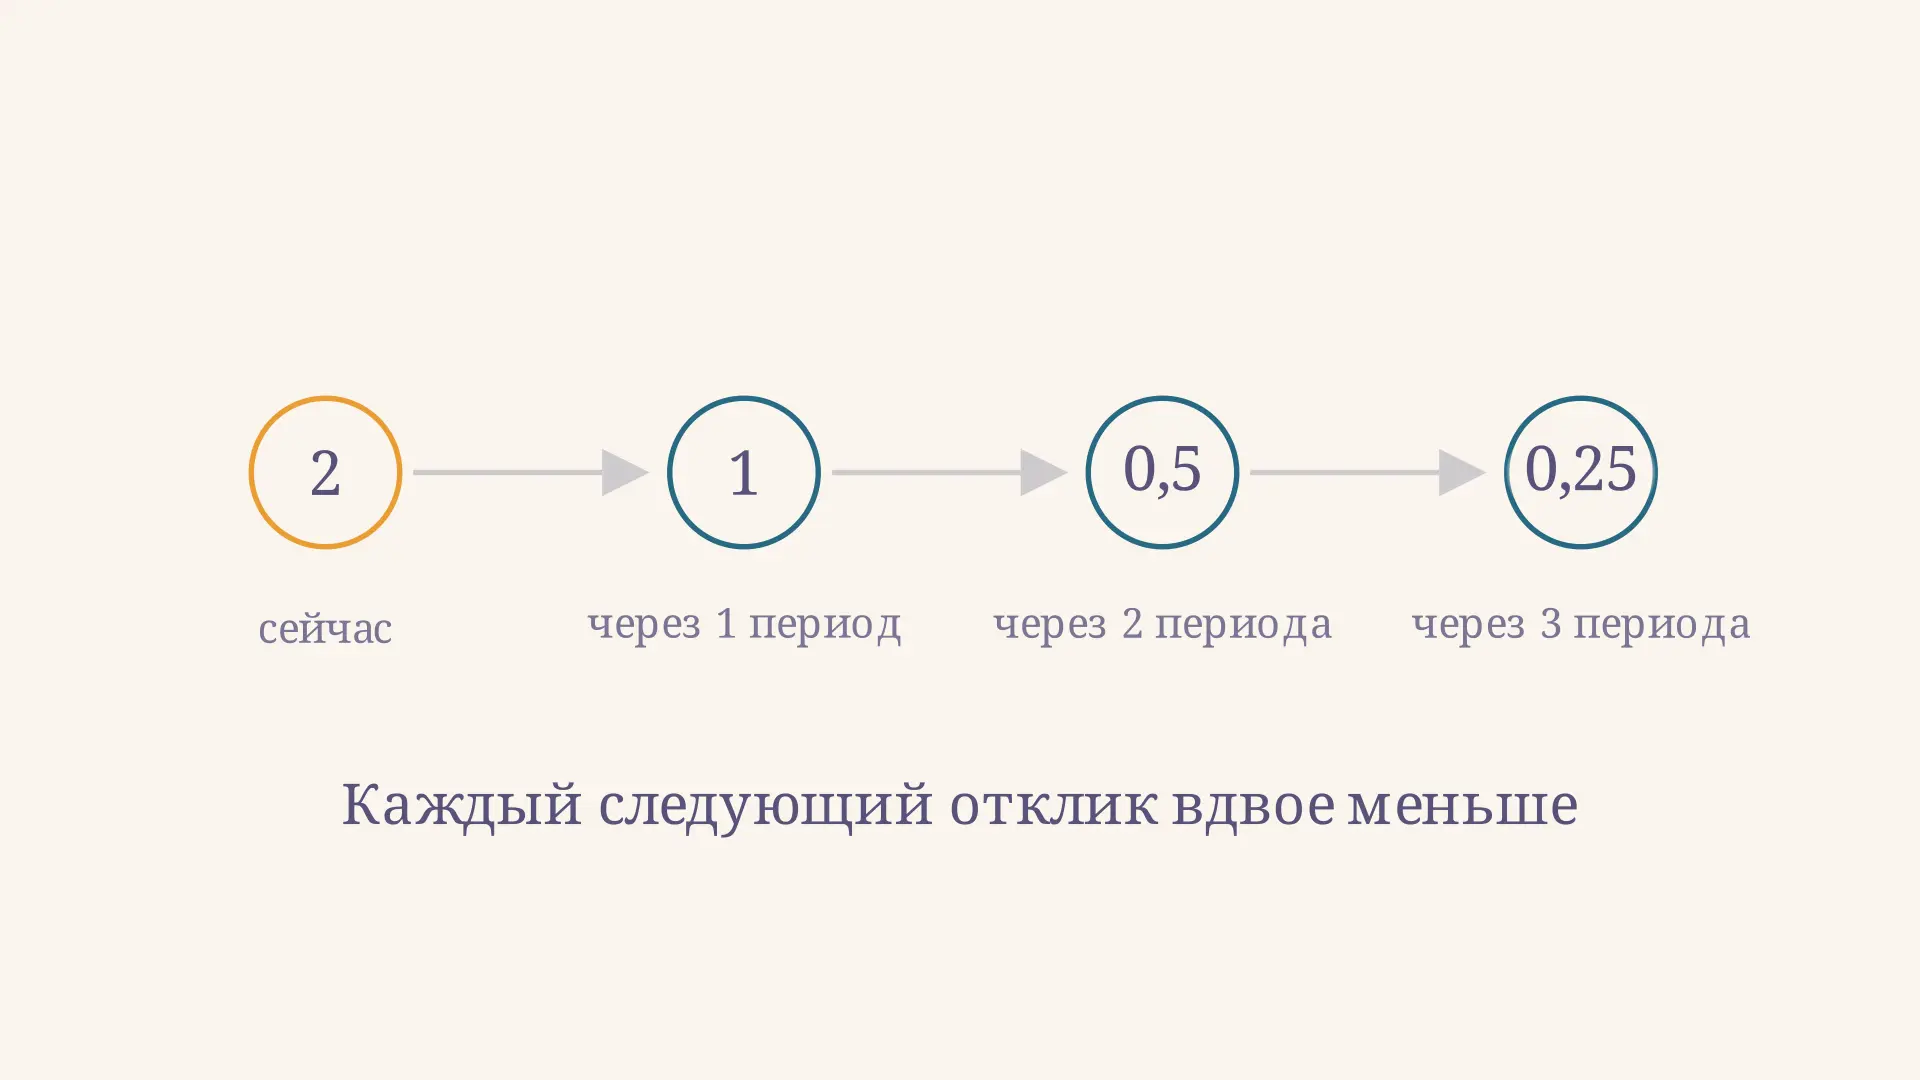
Модель Койка: формула распределённого лага и пример
Модель Койка в эконометрике: геометрическое убывание лагов, преобразование уравнения, краткосрочный и долгосрочный эффекты, средний лаг и пример расчёта.
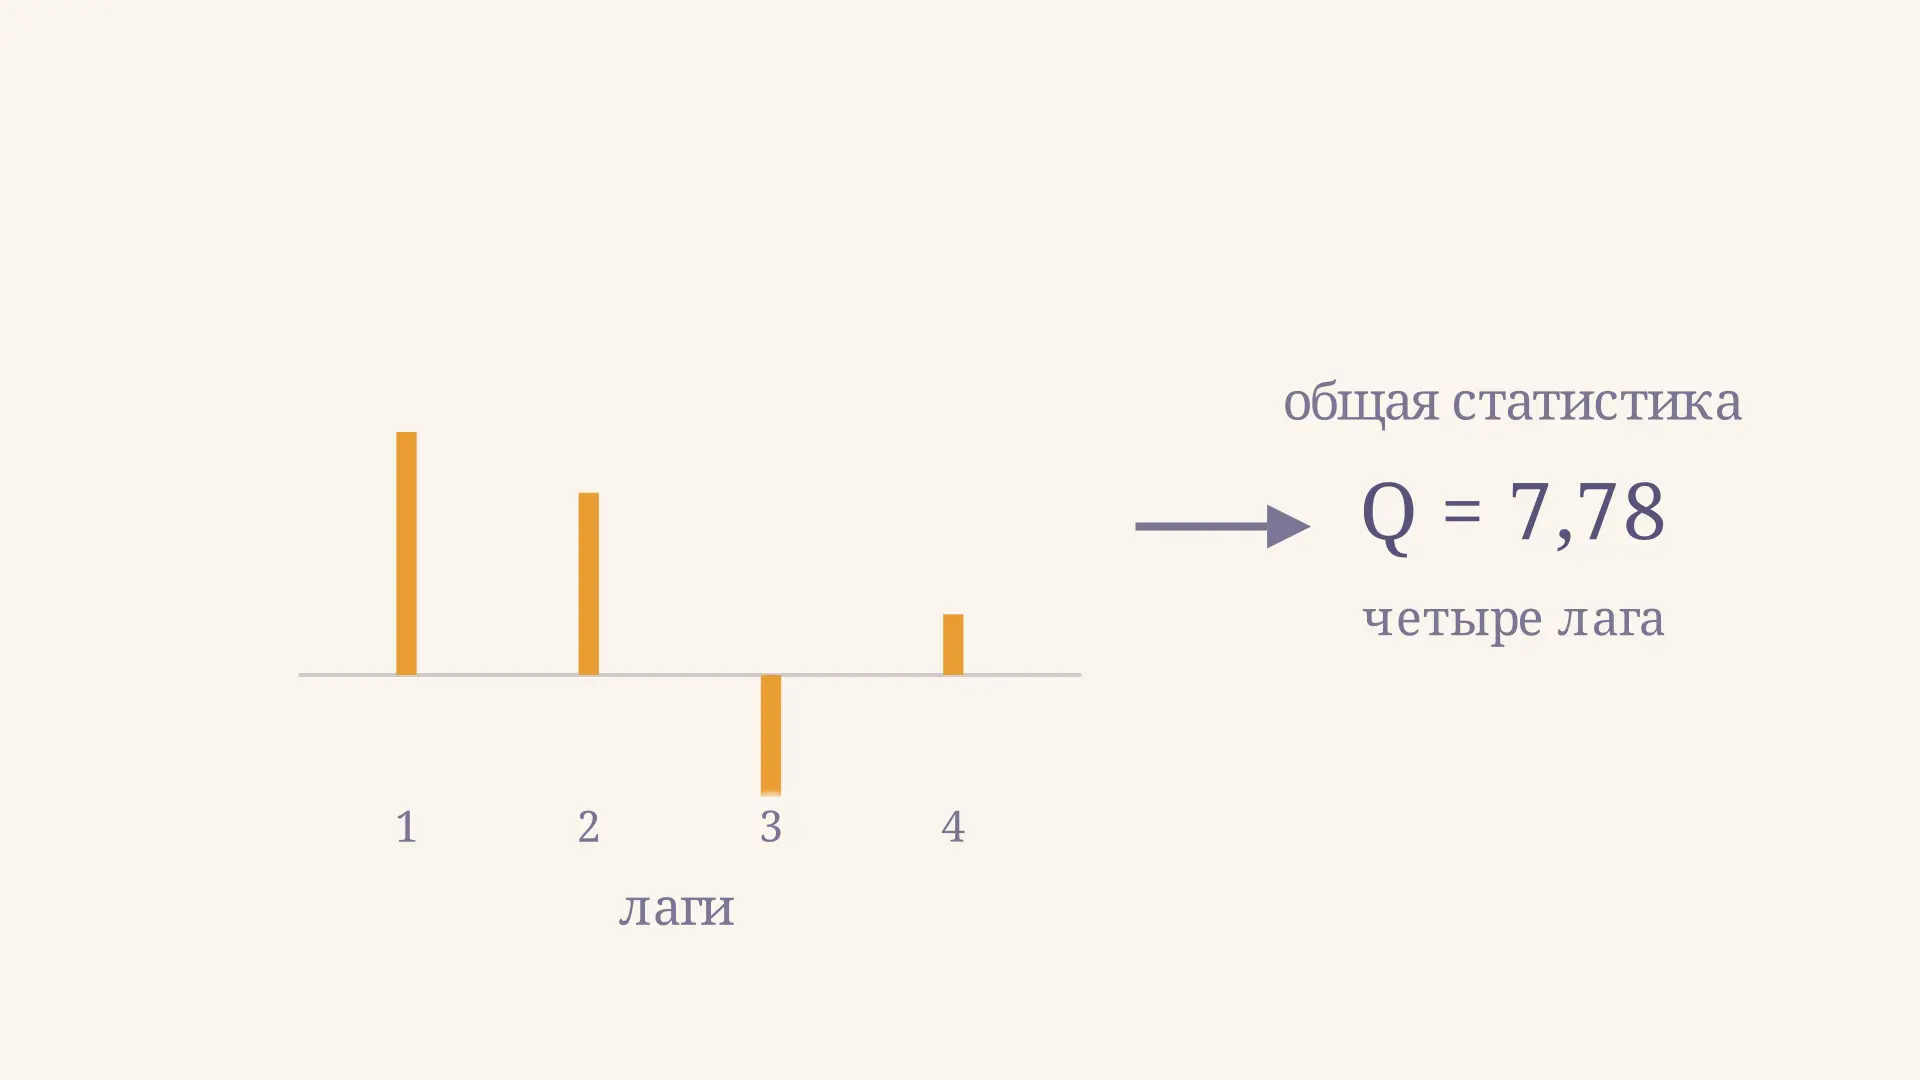
Тест Льюнга-Бокса: проверка автокорреляции
Тест Льюнга-Бокса проверяет автокорреляцию сразу на нескольких лагах. Разбираем формулу Q, выбор числа лагов, степени свободы и пример интерпретации p-значения.
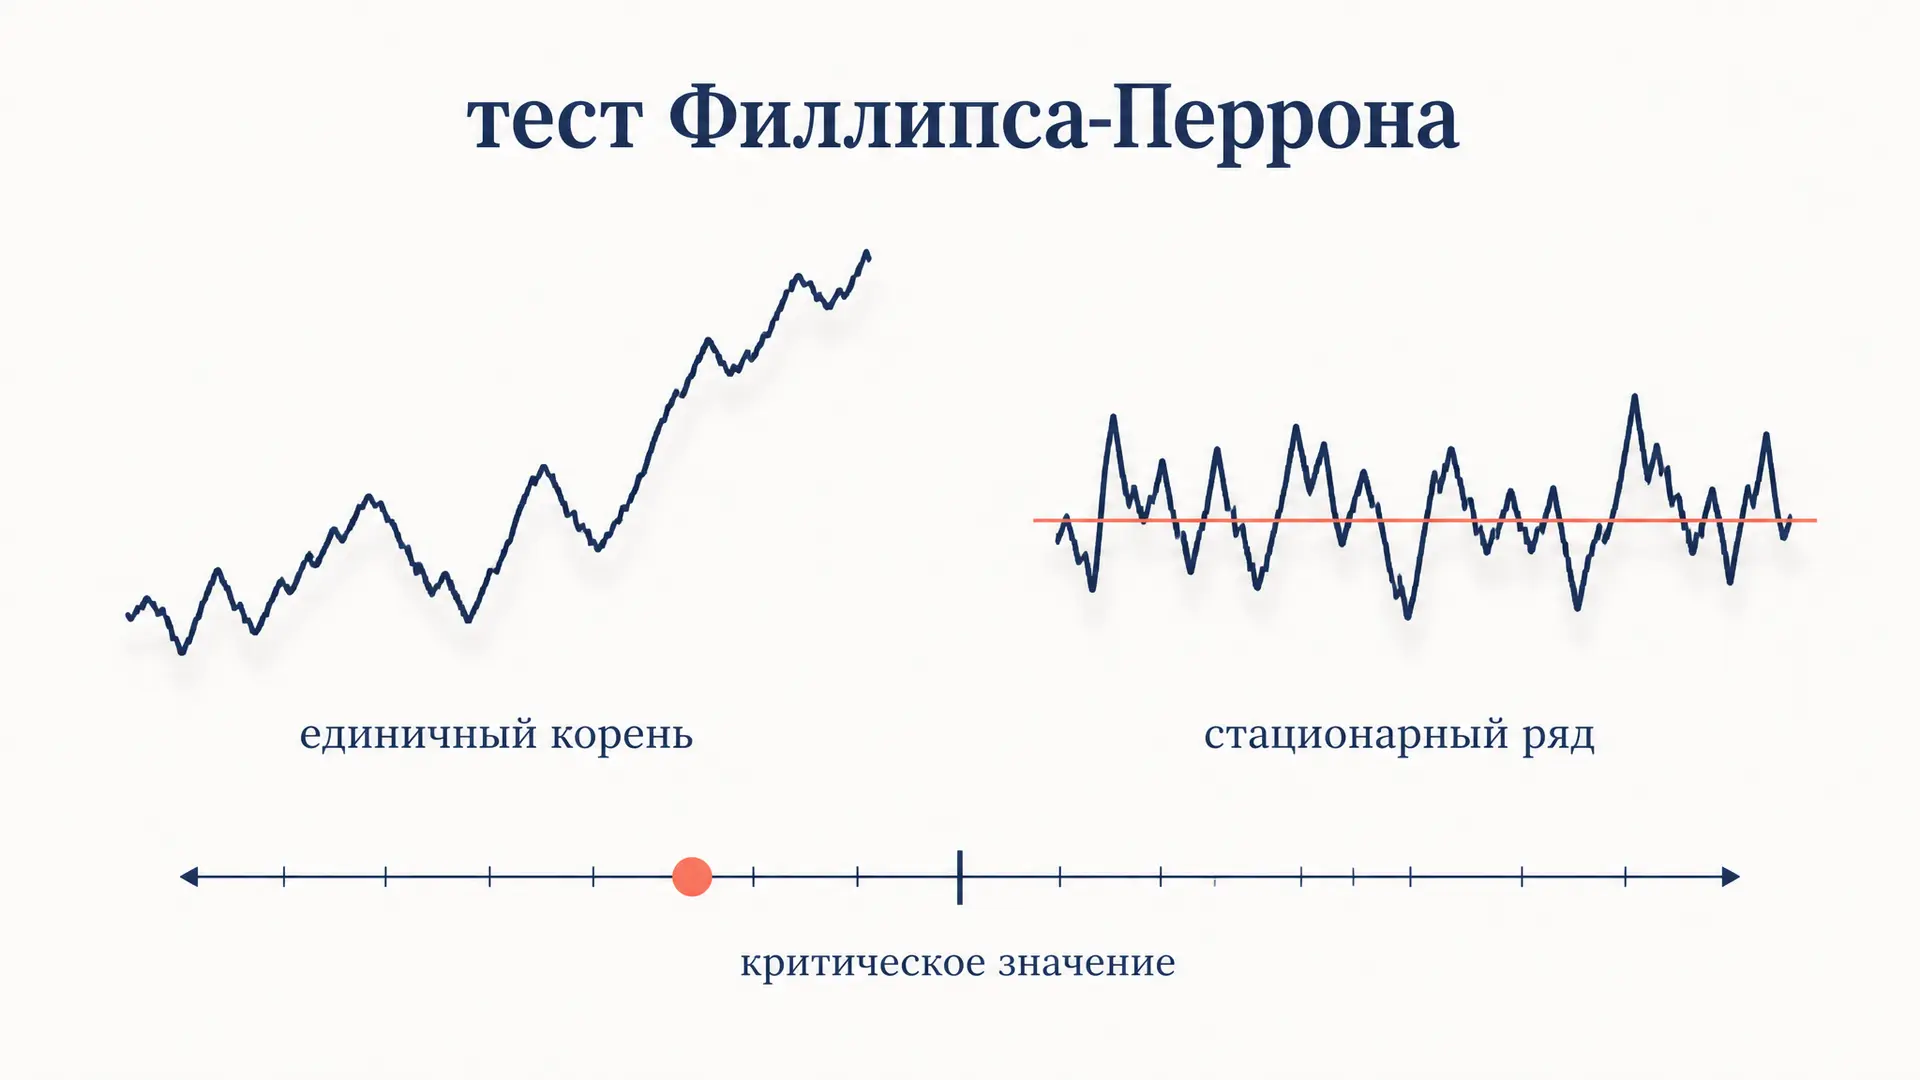
Тест Филлипса-Перрона: проверка единичного корня
Тест Филлипса-Перрона простыми словами: что такое единичный корень, как непараметрическая поправка убирает автокорреляцию, чем тест отличается от теста Дики-Фуллера и где ошибаются студенты.
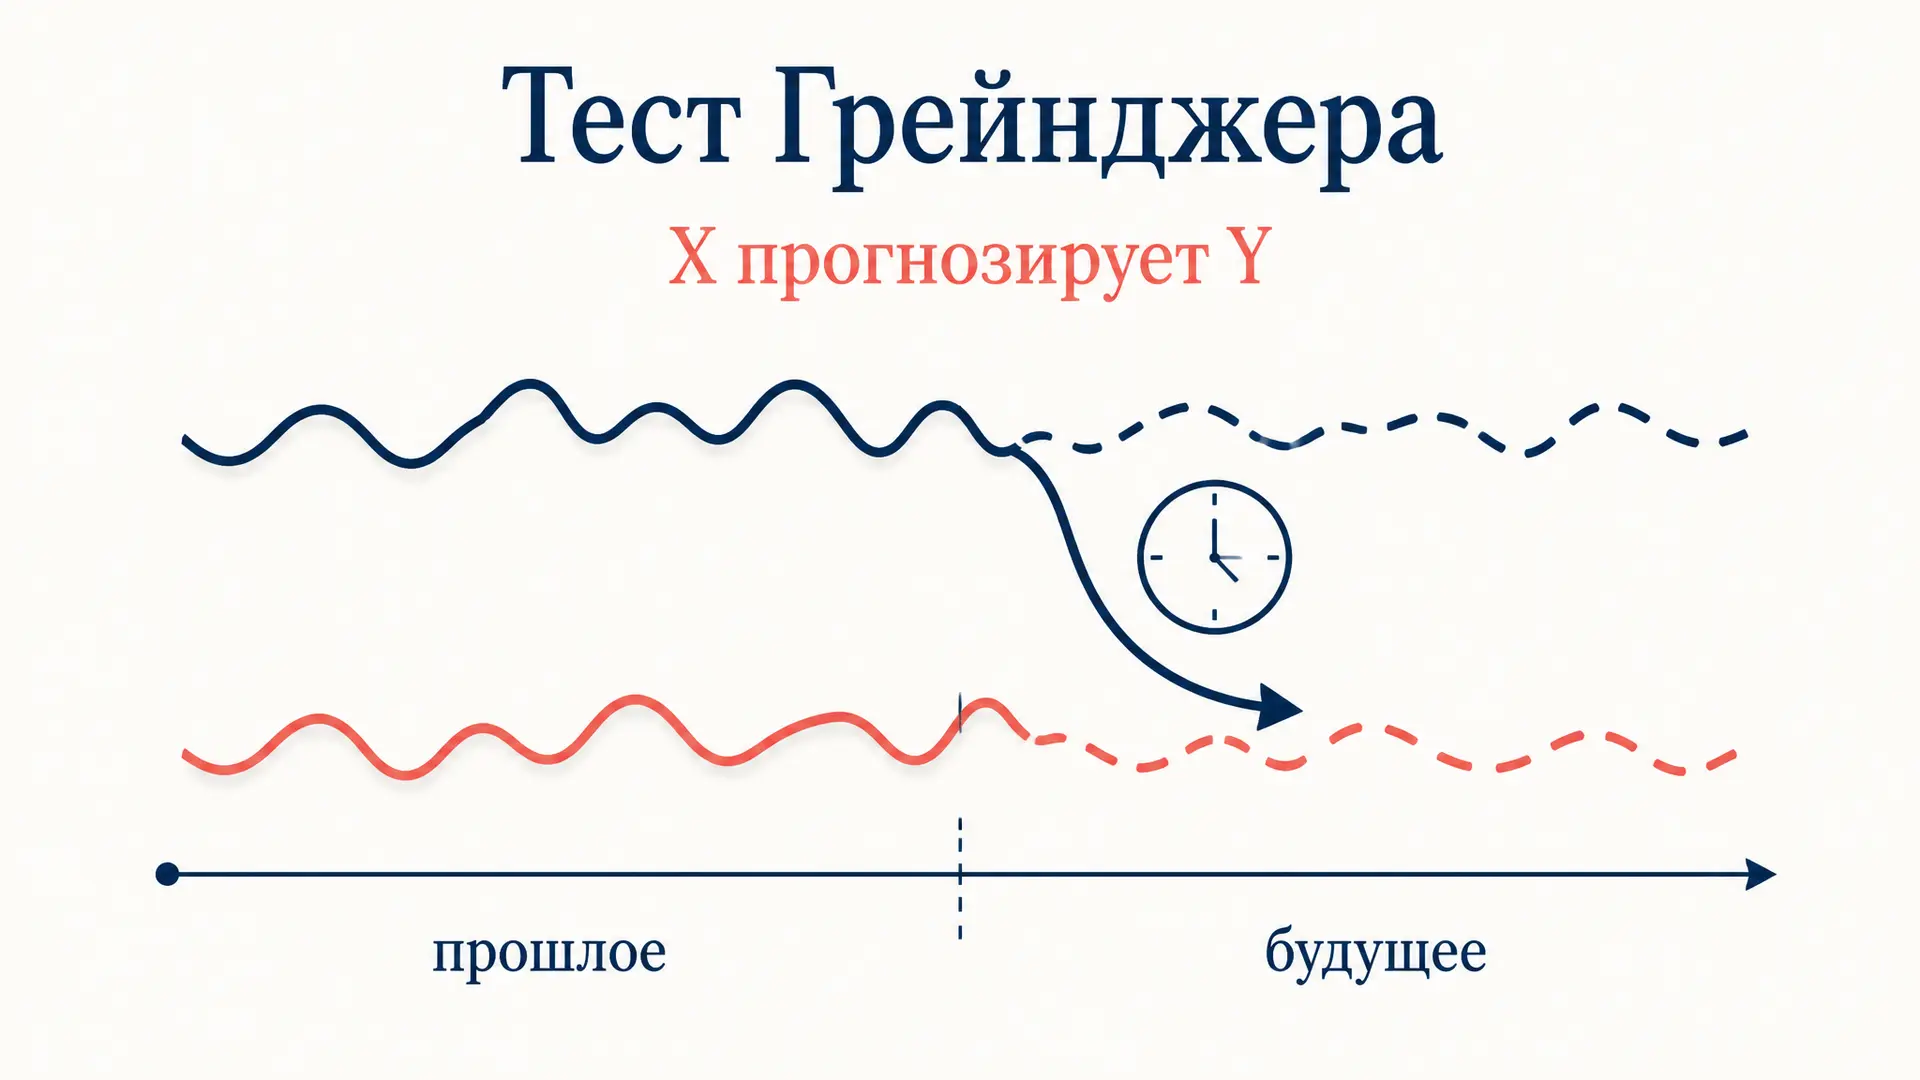
Тест Грейнджера на причинность: как проверить связь рядов
Тест Грейнджера на причинность простыми словами: что значит, что один временной ряд по Грейнджеру причиняет другой, как строить лаги, читать F-статистику и p-value, какие условия нужны.
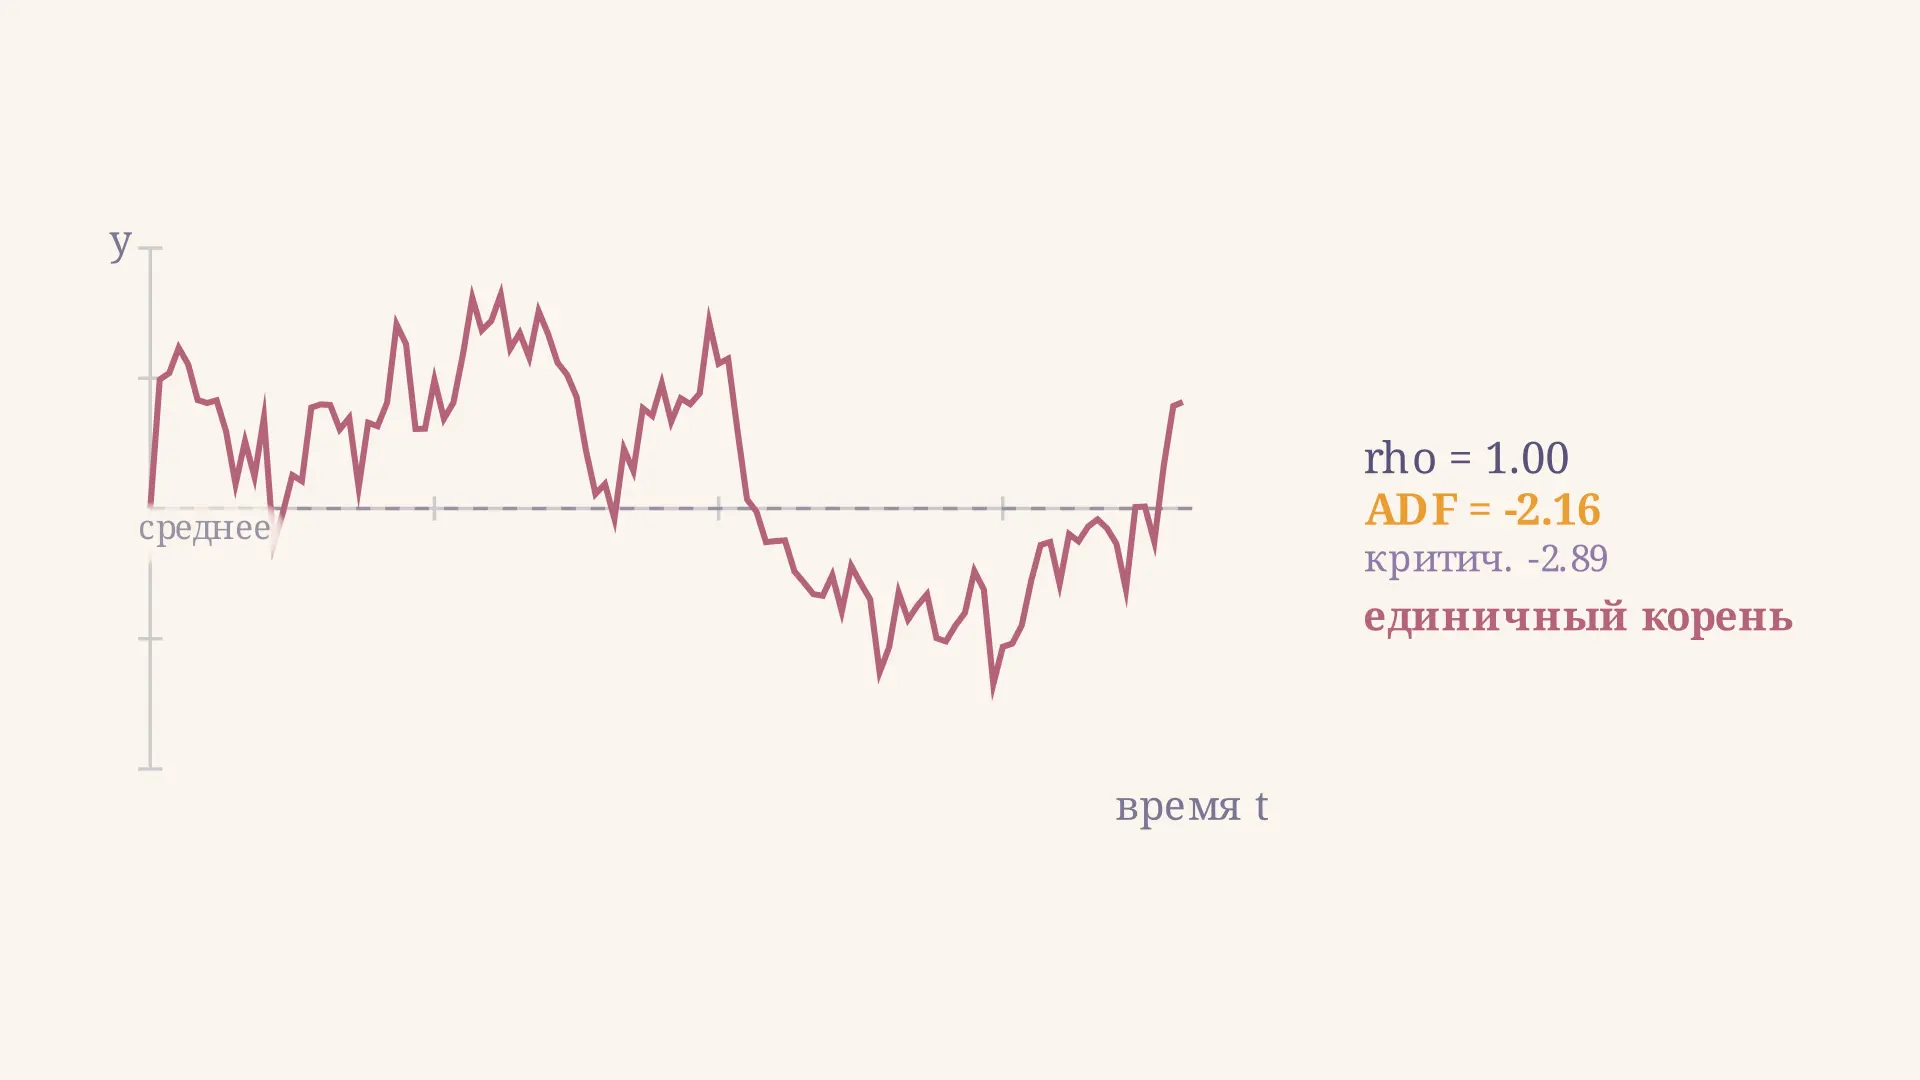
Расширенный тест Дики-Фуллера: проверка на единичный корень
Расширенный тест Дики-Фуллера простыми словами: что такое единичный корень, как строится ADF-регрессия, как считается статистика и сравнивается с критическими значениями, и где студенты ошибаются.
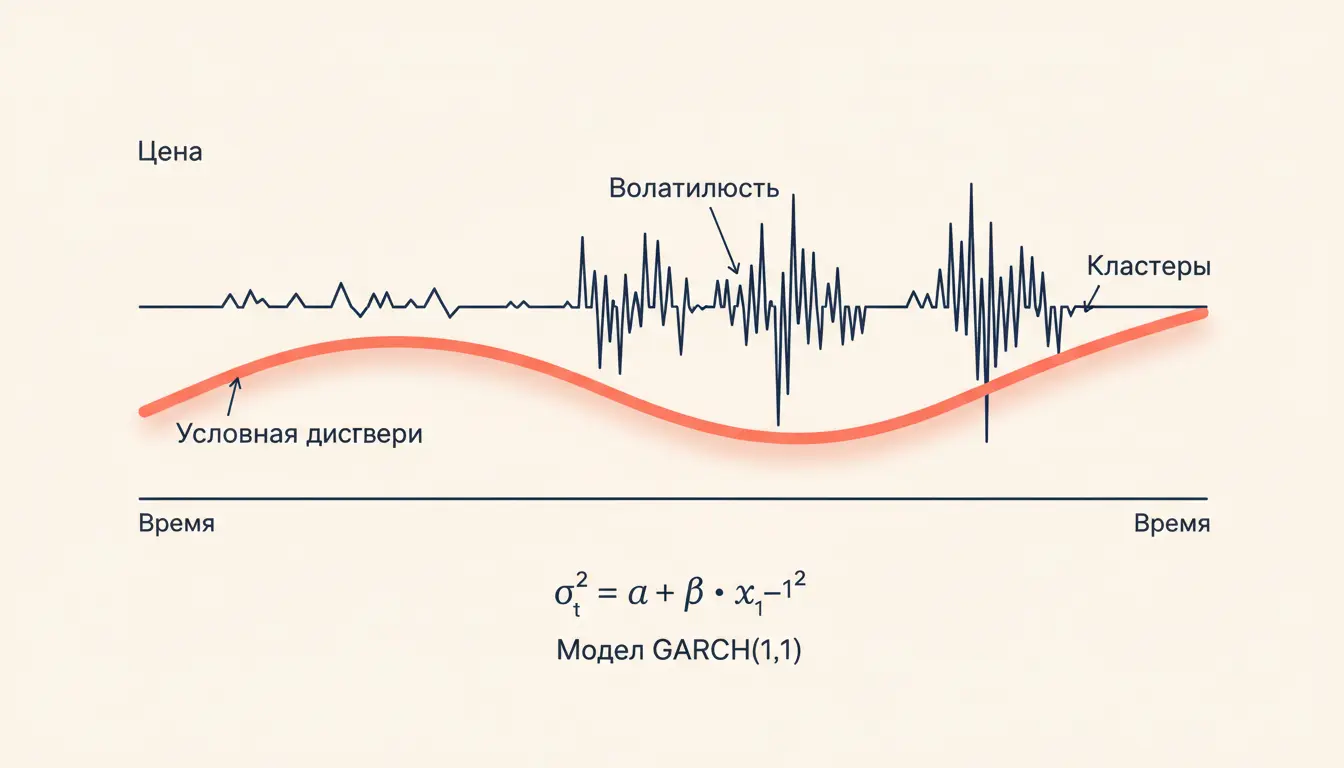
Модель GARCH волатильность: условная дисперсия ряда
Модель GARCH и волатильность: уравнение условной дисперсии, переход от ARCH к GARCH(1,1), условие стационарности, персистентность и прогноз волатильности.