Модель Койка: формула распределённого лага и пример
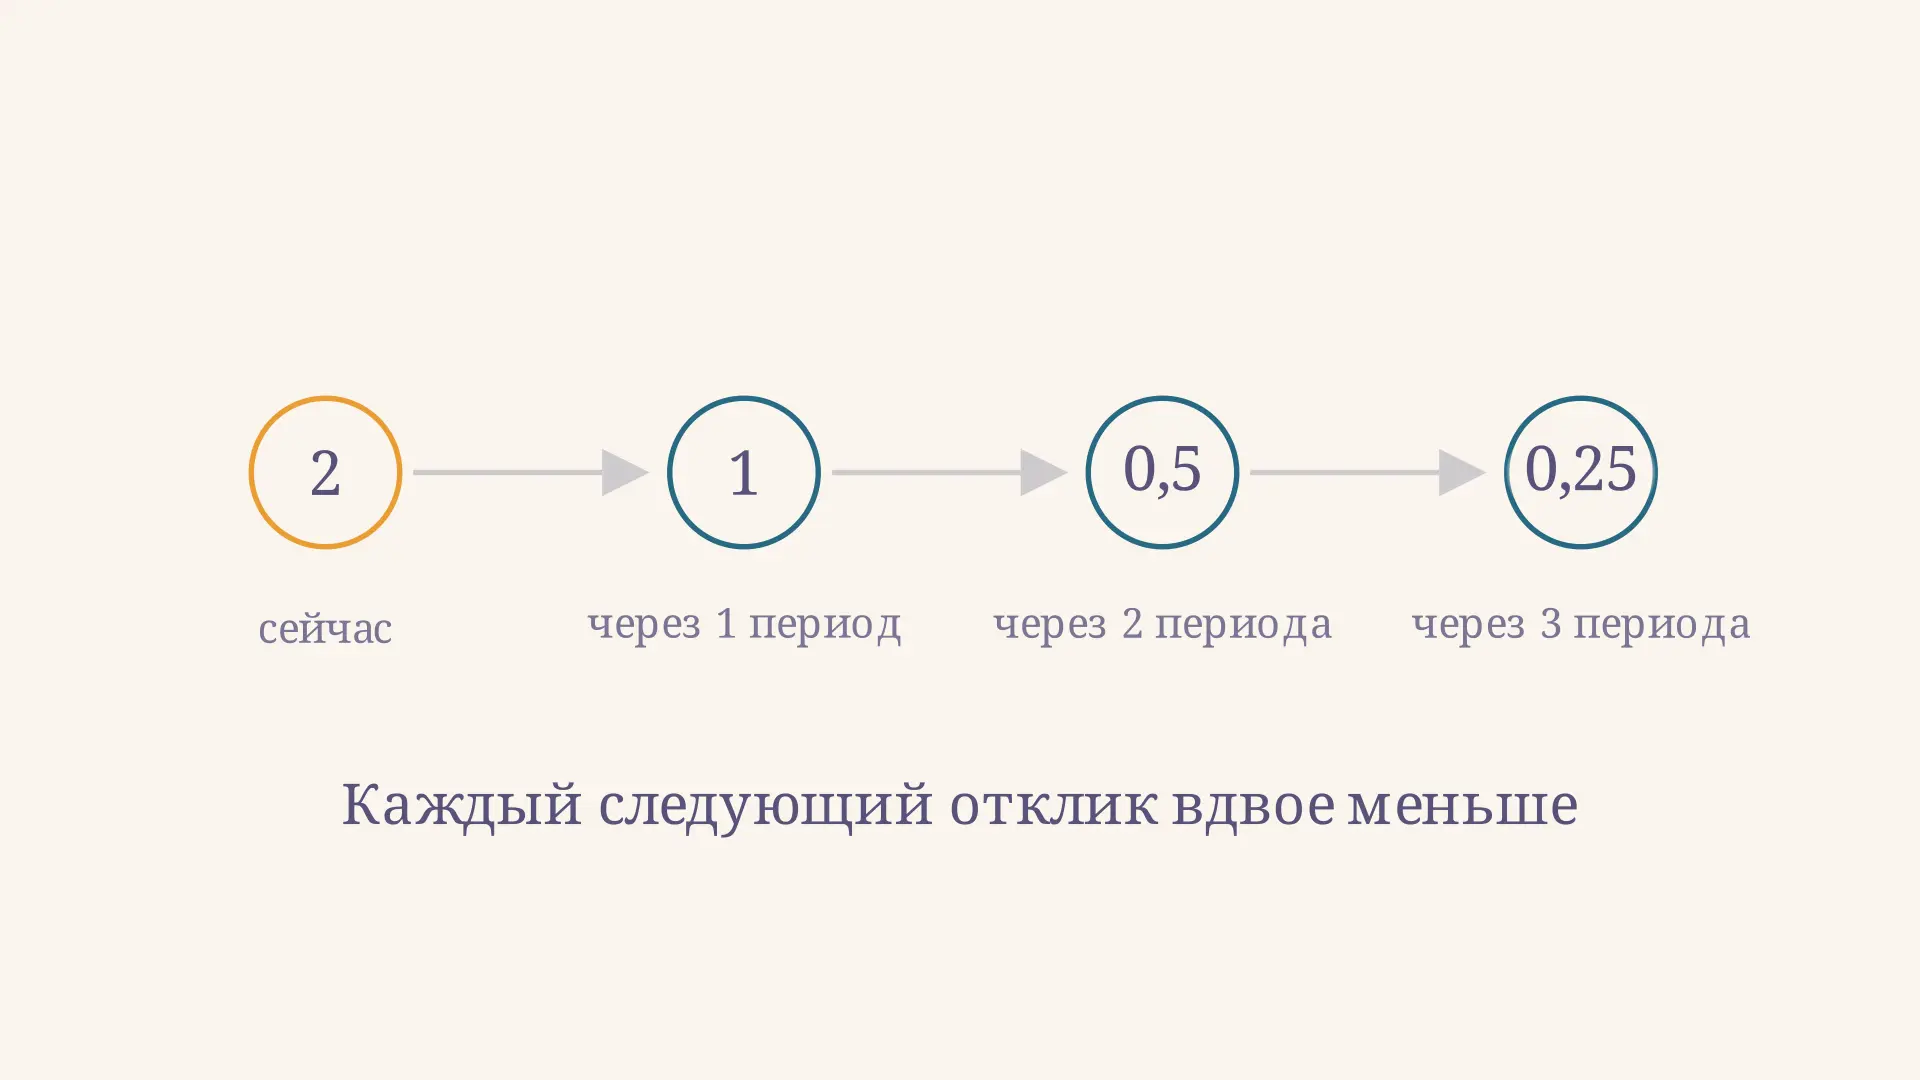
Модель Койка описывает ситуацию, когда изменение экономического фактора влияет на результат не только сейчас, но и в последующие периоды. Например, последствия рекламной кампании могут проявляться в продажах ещё некоторое время после её окончания. Модель задаёт этому следу простую форму: каждый следующий эффект составляет постоянную долю предыдущего. Ниже можно изменить параметры и увидеть распределение отклика; затем разберём формулы, учебный пример и ограничения оценки.
Зачем нужен распределённый лаг
Экономическая реакция редко обязана совпадать по времени с причиной. Покупатели узнают о товаре постепенно, предприятия не сразу меняют оборудование, а решения домохозяйств зависят от ранее полученной информации. В динамической регрессии поэтому рассматривают не только текущее значение фактора , но и его прошлые значения , и так далее. Индекс обозначает период; это может быть месяц, квартал или год, но единица времени должна оставаться одной и той же.
Обычная модель распределённого лага записывается как . Каждый коэффициент относится к отдельному лагу. Если включить много лагов, придётся оценивать много параметров, а соседние значения фактора могут быть сильно связаны между собой. Койк предлагает ограничить форму этих коэффициентов геометрической последовательностью. Это экономит параметры, но требует проверить, подходит ли такая форма самой задаче.
В ролике изображён один кратковременный импульс, а не постоянное увеличение фактора. Высота столбца означает вклад этого импульса в соответствующем периоде. Движение маркера показывает, как один и тот же импульс оставляет убывающий след во времени; обратный ход нужен для повторения ролика и не означает обращение экономического времени.
Формула и смысл коэффициентов
В стандартной версии с неотрицательным геометрическим затуханием модель имеет вид:
Здесь - постоянная, - влияние единичного изменения в том же периоде, - доля эффекта, сохраняющаяся при переходе к следующему лагу, а - ошибка исходного уравнения. Коэффициент при равен . При положительном все эти коэффициенты неотрицательны и убывают. При отрицательном знак всех откликов отрицателен, а их абсолютная величина убывает.
Если , следа после текущего периода нет. Чем ближе к единице, тем медленнее затухает эффект и тем длиннее его хвост. Условие меньше единицы обеспечивает сходимость геометрической суммы. Для более общей математической модели допускают и отрицательное при , но тогда знаки последовательных коэффициентов чередуются. Интерпретация как монотонного затухания в этом случае уже не подходит; калькулятор выше ограничен диапазоном от 0 до 0,9.
При чтении коэффициентов важно различать наблюдение и мысленный эксперимент. Для отдельного импульса мы сравниваем две траектории с одинаковой историей и прочими условиями: в одной фактор на единицу выше только в периоде 0, в другой этого изменения нет. Разность траекторий последовательно равна перечисленным весам. Реальный ряд может одновременно испытывать новые изменения фактора и другие шоки, поэтому отдельные столбцы нельзя просто прочитать из сырых наблюдений без модели.
Преобразование Койка шаг за шагом
Бесконечный ряд неудобно оценивать напрямую. Сдвинем исходное уравнение на один период и умножим его на :
Вычтем это выражение из исходного уравнения. Все лаги начиная с попарно сокращаются, и получается компактная авторегрессионная форма:
Коэффициент при равен тому же , который управляет затуханием. Однако новая константа равна , а не исходной . Предыдущее значение результата здесь представляет накопленное действие прошлых значений и ошибок; само по себе это преобразование не доказывает, что прошлое причинно воздействует на нынешнее.
Связь с моделью акселератора инвестиций помогает представить экономическую инерцию: капитал нельзя мгновенно перестроить. Но одинаковая авторегрессионная запись может возникать из разных предпосылок. Для содержательного вывода нужно отдельно обосновать механизм и проверить данные.
Краткосрочный и долгосрочный эффекты
Пусть фактор повышается на единицу в одном периоде и сразу возвращается к прежнему уровню. При прочих равных вклад этого импульса в равен сейчас, через период и через два периода. Сумма всех таких вкладов равна .
Если же фактор повышается на единицу навсегда, результат постепенно приближается к новому уровню. Его предельное изменение при стабильной модели и прочих равных тоже равно:
Численно формула одинакова, но смысл сумм различается: в первом случае складываются отклики одного импульса в разные периоды, во втором рассматривается предельное изменение уровня после постоянного сдвига . Для денежных или физических величин единицы также важны: если измеряется в тысячах рублей, а - в единицах товара, коэффициенты показывают единицы товара на тысячу рублей.
Пример расчёта и средний лаг
Пусть , , а единичный импульс фактора произошёл в периоде 0. Это условный пример, не оценка по наблюдаемым данным. Первые четыре вклада составляют , , и . Их сумма равна , а полная сумма, включая бесконечный хвост, - . Следовательно, к концу периода 3 накоплено полного эффекта.
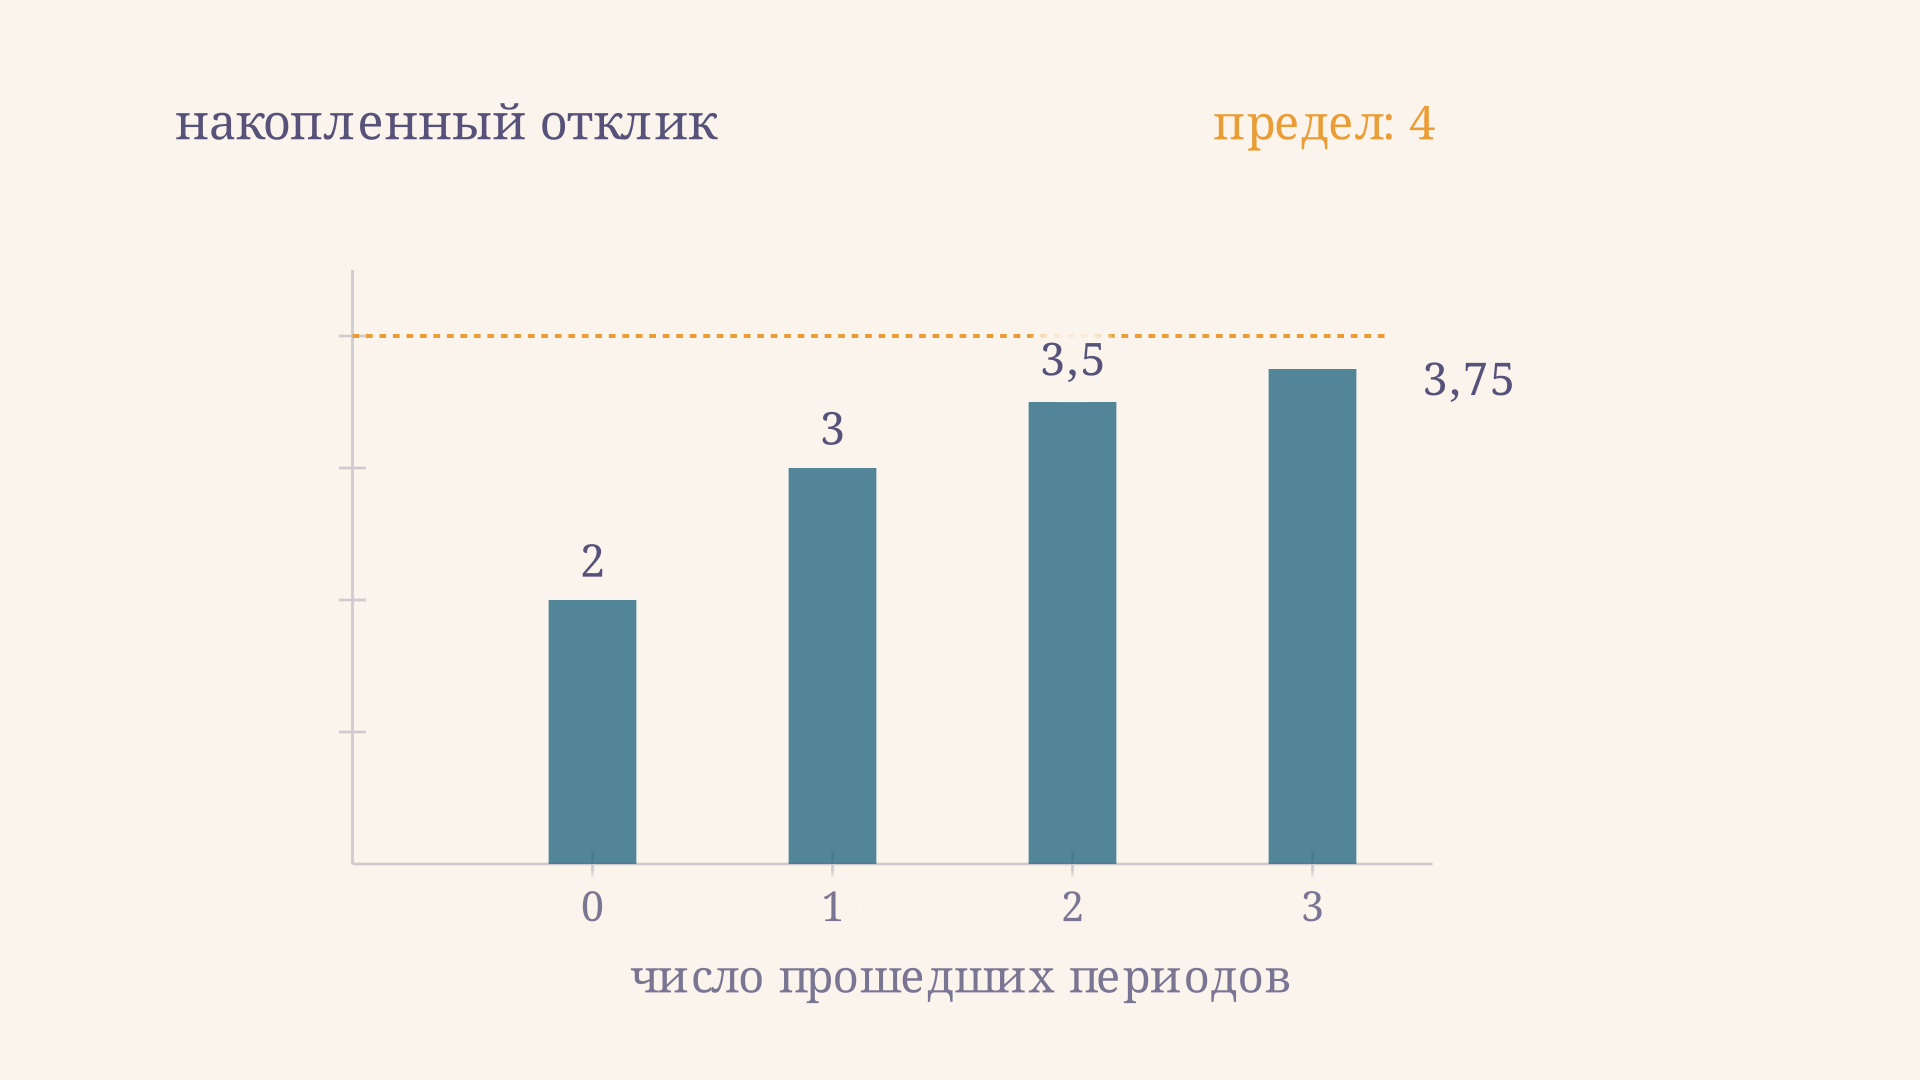
Средний лаг - средневзвешенный номер периода, если нормировать коэффициенты так, чтобы их сумма стала равной единице. Для и ненулевого он равен:
В примере средний лаг равен одному периоду. Это характеристика распределения отклика, а не срок, после которого он внезапно исчезает. При весь эффект приходится на текущий период и средний лаг равен нулю. При приближении к единице средний лаг растёт, как и долгосрочный множитель при фиксированном .
Как оценивать модель и когда ей доверять
После преобразования ошибка содержит . Вместе с тем в входит та же исходная ошибка. Поэтому даже если - некоррелированный во времени шум, обычно коррелирует с новой ошибкой: предпосылка экзогенности для обычного МНК нарушена. Само добавление устойчивых стандартных ошибок не устраняет эту эндогенность и не делает коэффициенты состоятельными.
Возможный путь - инструментальные переменные, но инструмент должен быть связан с эндогенным регрессором и удовлетворять условию исключения. Это надо обосновывать для конкретных данных, а не предполагать автоматически. В статье об инструментарии распределённых лагов dLagM авторы обсуждают преобразование Койка и оценивание с помощью инструментальных переменных.
Перед оценкой полезно изучить частоту наблюдений, пропуски, экономический механизм и устойчивость ряда. Проверка стационарности временного ряда помогает оценить свойства данных, хотя сама по себе не решает проблему эндогенности. Диагностика автокорреляции остатков тоже важна, но механически применять критерий с предпосылками, не выполненными для модели с лагом зависимой переменной, нельзя.
Модель предполагает один постоянный темп затухания и максимальный по модулю отклик сразу. Если реакция сначала нарастает, достигает пика позже или меняется после структурного сдвига, такая форма может быть неподходящей. Сравнивайте её с содержательно обоснованными альтернативами и проверяйте устойчивость результатов к выбору лаговой структуры.
Прикладной анализ должен также учитывать частоту данных. Коэффициент затухания, оценённый на месячных наблюдениях, относится к одному месяцу, а не к кварталу; сравнивать его с квартальной оценкой напрямую некорректно. Изменение частоты может менять и наблюдаемую форму отклика. Для прогноза необходимо задать будущую траекторию фактора и начальное значение результата, а также объяснить, как учитываются неизвестные будущие ошибки.
Если исследователь выбирает инструмент, недостаточно показать лишь его связь с регрессором: общие ненаблюдаемые причины могут связывать инструмент и с ошибкой уравнения. Проверки чувствительности к альтернативным спецификациям и экономический аргумент о происхождении инструмента делают такой выбор более прозрачным, хотя ни одна диагностическая статистика не заменит содержательного обоснования.
Частые ошибки
- Путать импульс и постоянный сдвиг. Для первого суммируют отклики по времени, для второго находят предельное изменение уровня.
- Считать долей полного эффекта. Это отношение соседних коэффициентов; доля полного эффекта в периоде 0 равна .
- Отбрасывать хвост без оговорки. Конечная сумма меньше полной при положительных и .
- Считать преобразование исправлением эндогенности. Оно сокращает число лагов в записи, но создаёт составную ошибку, связанную с .
- Выводить причинность из хорошего совпадения с данными. Для причинной интерпретации нужны дополнительные предпосылки и дизайн исследования.
FAQ
Чем модель Койка отличается от модели с конечным числом лагов?
В модели Койка лагов бесконечно много, но их коэффициенты связаны одной геометрической закономерностью. В конечной модели учитывают заданное число лагов, и их коэффициенты могут оцениваться без такого ограничения.
Всегда ли долгосрочный эффект больше краткосрочного?
При и положительном он больше по величине. При отрицательном долгосрочный эффект тоже больше по абсолютной величине, но численно он более отрицателен. При эффекты совпадают.
Можно ли узнать средний лаг без данных о ?
Да, при ненулевом и геометрических весах он зависит только от . Но саму оценку всё равно нужно надёжно получить из данных и проверить применимость формы модели.
Коротко
Модель Койка заменяет множество свободных коэффициентов лага геометрическими весами . Преобразование приводит её к уравнению с , а полный эффект и средний лаг выражаются через и . Это удобная учебная и исследовательская модель инерции, если форма затухания обоснована, а эндогенность при оценивании учтена.
Читайте также
Коинтеграция: как найти долгосрочную связь рядов
Коинтеграция временных рядов простыми словами: как проверить стационарность остатка, провести тест Энгла и Грейнджера и понять модель коррекции ошибки на примере.
Тест Льюнга-Бокса: проверка автокорреляции
Тест Льюнга-Бокса проверяет автокорреляцию сразу на нескольких лагах. Разбираем формулу Q, выбор числа лагов, степени свободы и пример интерпретации p-значения.
Индекс корреляции: формула и пример расчёта
Как рассчитать индекс корреляции по группам и остаткам модели, прочитать его квадрат и отличить нелинейную связь от коэффициента Пирсона: пример с таблицей.
Логит-модель: формула, пример и смысл коэффициентов
Как логит-модель описывает бинарный выбор: формула вероятности, шансы и отношение шансов, расчёт на примере дохода, оценивание и границы интерпретации.
Модель Хольта-Винтерса: формулы и пример прогноза
Модель Хольта-Винтерса для сезонного временного ряда: формулы уровня, тренда и сезонности, пошаговый расчёт прогноза по кварталам и способы проверки его точности.
Модель с фиксированными эффектами: формула и пример
Модель с фиксированными эффектами для панельных данных: формула, расчёт на примере двух фирм, метод отклонений от средних, условия применения и ограничения.