Модель Хольта-Винтерса: формулы и пример прогноза
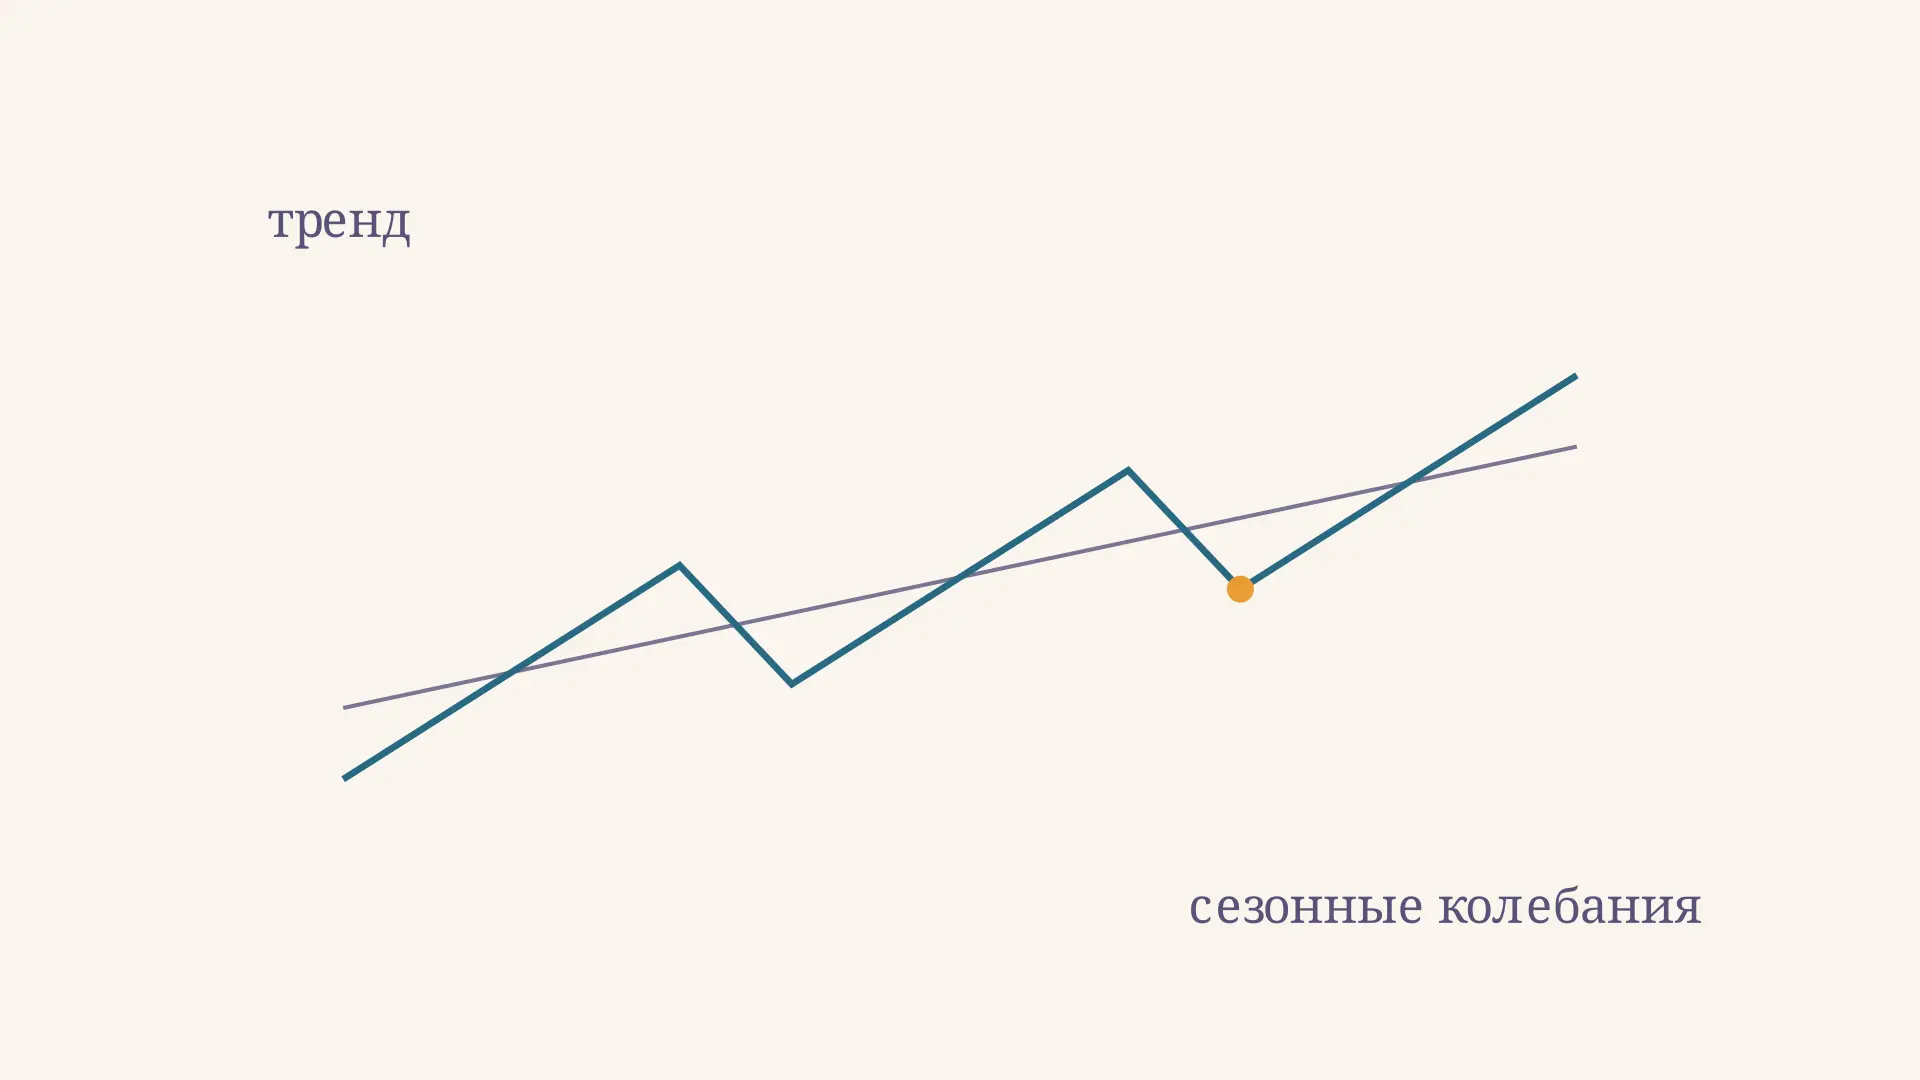
Модель Хольта–Винтерса прогнозирует временной ряд, в котором одновременно заметны тренд и повторяющиеся сезонные колебания. Она поддерживает три обновляемые оценки: уровень ряда, его изменение за период и сезонную поправку. Когда приходит очередное наблюдение, модель корректирует каждую из них и строит прогноз на следующие периоды.
Например, продажи могут постепенно расти, но каждый первый квартал оказываться слабее четвёртого. В калькуляторе ниже можно изменить новое наблюдение и веса сглаживания, чтобы увидеть, как меняется прогноз. Исходные данные условные: они предназначены для учебного расчёта, а не описывают реальную компанию.
Зачем модели три компонента
Уровень показывает текущую основу ряда после исключения сезонного эффекта. Тренд оценивает, на сколько единиц этот уровень меняется за один шаг. В экономике трендовый анализ финансовой отчётности используют и для сопоставления показателей за разные периоды. Сезонность описывает отклонение конкретного сезона от основы: для квартальных данных сезонный период равен , для месячных с годовой сезонностью - .
В отличие от простого экспоненциального сглаживания, здесь учитываются и направление изменения, и повторяющиеся пики. При этом модель не объясняет их причины. Например, сезонный подъём продаж может совпадать с праздниками, но сам алгоритм работает только с числами и не знает о рекламной кампании или изменении цены.
В ролике остальные условия фиксированы: после четвёртого квартала уровень равен 100, тренд - 2 единицам за квартал, сезонные поправки составляют , , , , а новое значение равно 100. Вес уровня влияет и на обновлённый тренд, поэтому прогноз меняется не только на первом шаге. Это демонстрация чувствительности, а не подбор лучшего параметра.
Формулы аддитивного варианта
Пусть - наблюдение в момент , - число периодов в сезонном цикле. Одна распространённая запись аддитивного метода использует коэффициенты , и от 0 до 1:
Первая строка сопоставляет наблюдение без старой сезонной поправки с прежним прогнозом уровня. Вторая сглаживает изменение уровня; третья обновляет сезонную поправку текущего квартала. Больший вес придаёт больший вклад новой информации соответствующему компоненту. Однако коэффициенты взаимодействуют: сначала вычисляют уровень, затем по нему тренд и сезонность.
На шагов вперёд прогноз равен
Индекс сезонности выбирает нужный квартал из последнего доступного цикла и повторяет его при горизонте больше . Например, прогноз на первый квартал следующего года использует последнюю оценку именно первого квартала, а не последнюю сезонную поправку вообще. В литературе встречаются и другие параметризации сезонного уравнения: символы коэффициентов и их допустимые ограничения следует сверять с выбранной реализацией. Формулы и различия описаны в учебнике Forecasting: Principles and Practice.
Расчёт на квартальных данных
Пусть к концу четвёртого квартала уже получены оценки и , а поправки кварталов равны , , , . Это заданные начальные оценки, а не значения, выведенные из ряда в этом примере. Следующее наблюдение относится к первому кварталу нового цикла. Возьмём , , .
До получения прогноз на него был бы . Факт оказался на 4 единицы выше прогноза. Обновим компоненты, не округляя промежуточные значения:
- Уровень: .
- Тренд: .
- Поправка первого квартала: .
Теперь для кварталов 6–9 последовательно используются сезонные поправки , , и обновлённая . Получаем:
| Квартал | Расчёт | Прогноз, ед. |
|---|---|---|
| 6 | 104,4 | |
| 7 | 110,8 | |
| 8 | 117,2 | |
| 9 | 108,2 |
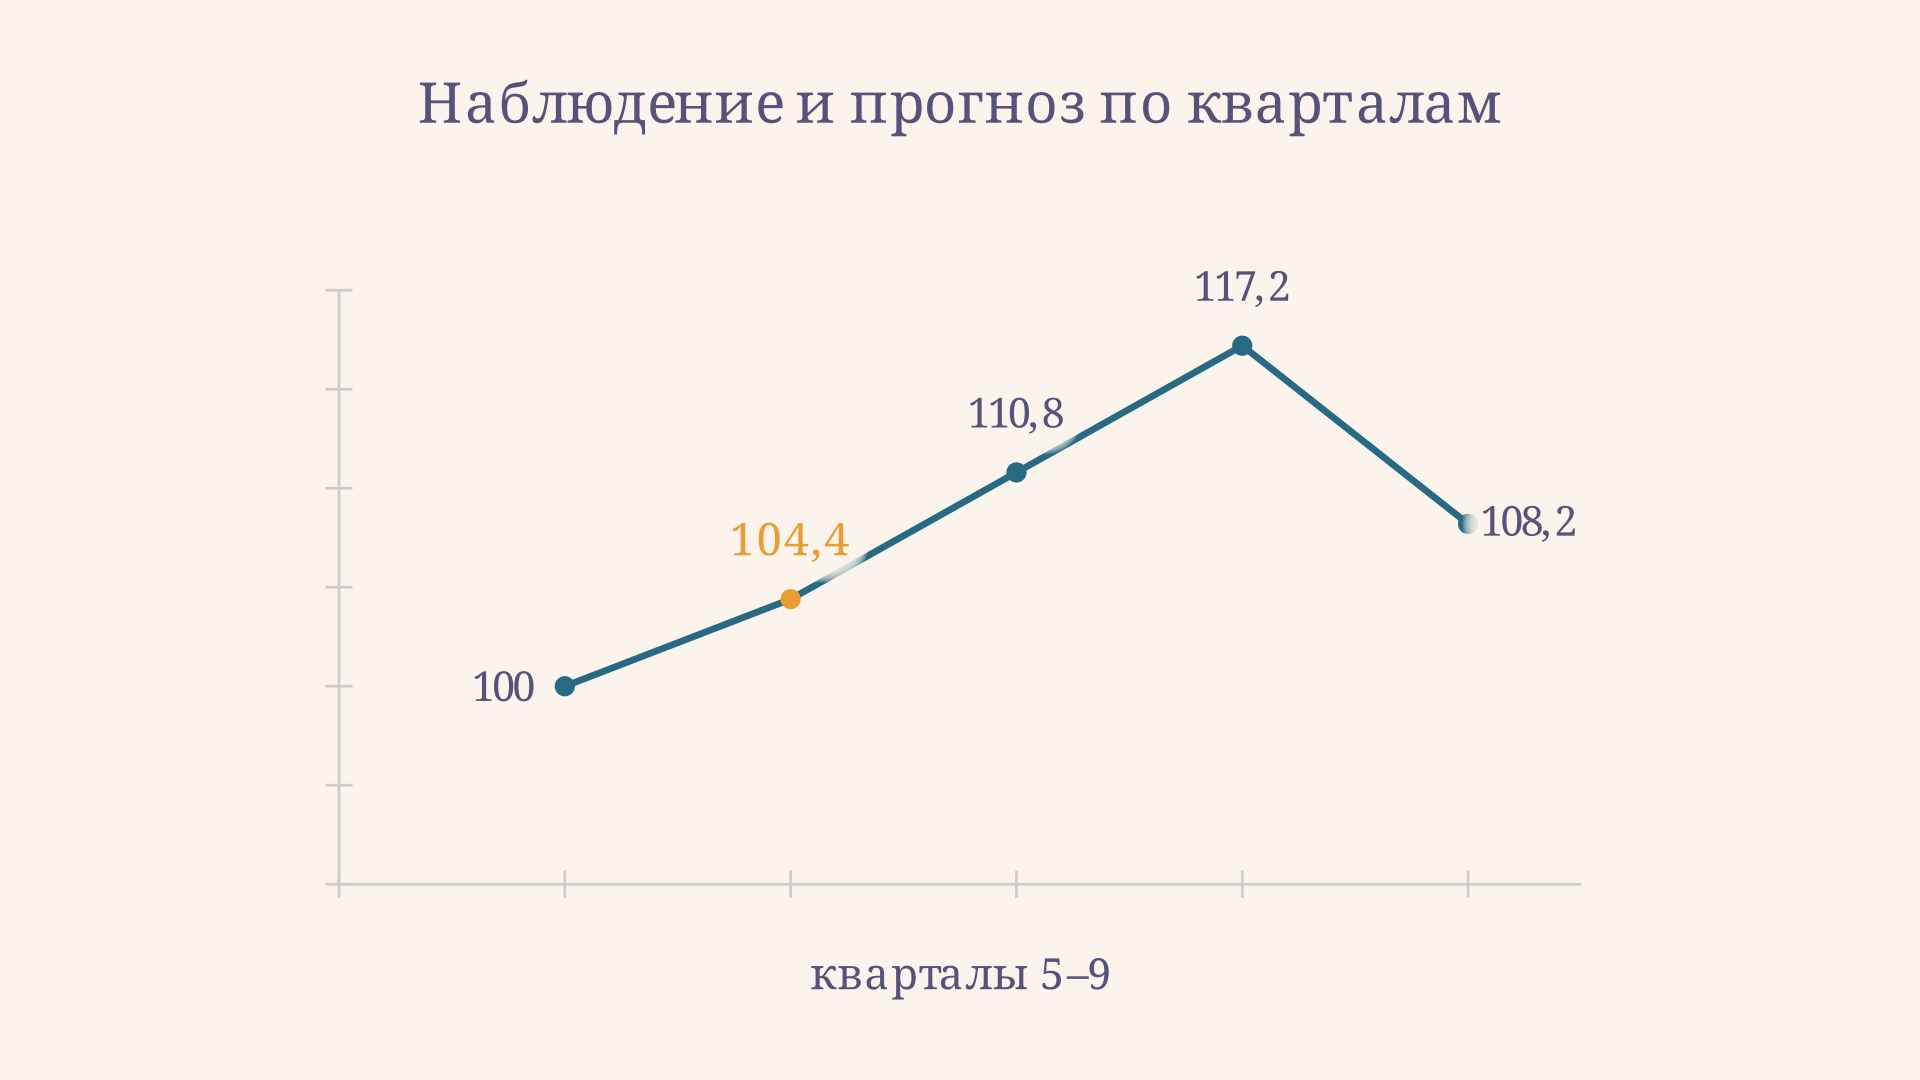
Падение прогноза в девятом квартале не означает смену тренда: повторился сезон с отрицательной поправкой. Тренд остаётся положительным. Модель продолжает его линейно, поэтому на дальнем горизонте прогноз может стать неправдоподобным; один из вариантов работы с этим риском - затухающий тренд, уменьшающий вклад последующих шагов.
Аддитивная или мультипликативная сезонность
Аддитивный вариант складывает уровень с сезонной поправкой и подходит, когда сезонные отклонения примерно постоянны в абсолютных единицах. Например, пик каждый год добавляет около 20 продаж независимо от общего масштаба. Это близко по смыслу к аддитивной модели ряда, но Хольт–Винтерс дополнительно задаёт правила последовательного обновления компонент.
Если же сезонные колебания растут вместе с уровнем, удобнее рассмотреть мультипликативную сезонность: прогноз основы умножается на сезонный коэффициент. Так, индекс 1,2 означает поправку на 20 % вверх относительно основы. Связь с процентными индексами подробнее рассмотрена в мультипликативной модели ряда. Для стандартной мультипликативной схемы нужны положительные данные: деление на нулевые или отрицательные значения делает такую интерпретацию непригодной.
Что происходит при следующем наблюдении
Прогноз не остаётся неизменным навсегда. Когда закончится шестой квартал и станет известен его фактический результат, модель сравнит его с прогнозом 104,4. Затем она пересчитает уровень и тренд и обновит уже сезонную поправку второго квартала. Поправки остальных кварталов на этом шаге сохранятся до появления соответствующих новых наблюдений. Полученные после шестого квартала оценки станут отправной точкой для следующего прогноза.
Это последовательное обновление позволяет учитывать новые данные без повторного ручного разложения всего ряда. Но оно не устраняет необходимость периодически проверять модель целиком. Если изменились условия рынка или длительность сезона, прежние коэффициенты и сам выбор метода могут перестать подходить. Например, сильный единичный скачок сначала повлияет на компоненты, хотя его причина больше не повторится. Сравнение с исходными данными и знание событий помогают отличить такой случай от устойчивого изменения спроса.
Как выбрать параметры и проверить качество
Начальные уровень, тренд и сезонные поправки необходимо задать или оценить по прошлым наблюдениям. Один полный цикл позволяет увидеть все сезоны, но несколько циклов обычно дают больше информации об устойчивости рисунка. Способ инициализации влияет на ранние оценки: результаты разных программ могут отличаться даже при одинаковых коэффициентах. Здесь начальные состояния специально заданы, чтобы сделать вычисление проверяемым вручную.
На практике коэффициенты часто подбирают численно по ошибкам обучающего участка. Но оценивать качество на тех же данных недостаточно: отложите последние периоды, обучите модель только на предшествующих и сравните прогноз с отложенными фактами. Для устойчивой оценки повторите процедуру, последовательно сдвигая момент прогноза, и сопоставьте результат с простым сезонным наивным прогнозом, который повторяет значение того же сезона прошлого цикла.
Чтобы не допустить утечки будущей информации, начальные состояния и коэффициенты для каждого проверочного прогноза оценивают только по данным, доступным на дату его составления. При этом горизонт проверки выбирают по задаче: если закупки планируют на четыре квартала вперёд, одних ошибок прогноза на следующий квартал недостаточно. Полезно сравнить и отдельные сезоны: хороший общий средний результат может скрывать крупные промахи именно в пиковые месяцы.
В качестве меры можно использовать среднюю абсолютную ошибку: . Она выражена в единицах исходного показателя и показывает средний размер промаха. Помимо среднего, полезно проверить, нет ли систематического завышения и сохраняется ли ошибка приемлемой для нужного горизонта. Точечный прогноз не показывает весь разброс возможных исходов; для решений нужны ещё и прогнозные интервалы, рассчитанные с учётом принятой модели ошибок.
Когда метод подводит
Метод удобен, если сезонный период известен, измерения идут равномерно, а недавнее поведение помогает судить о будущем. Он не предусматривает автоматического знания о структурном сдвиге, новой политике цен, перебоях поставок или необычных праздниках. Постоянно меняющийся сезонный рисунок и несколько разных сезонностей тоже требуют особого внимания или другой модели.
Пропуски нельзя бездумно считать нулями: сначала нужно выяснить, означает ли ноль отсутствие продаж или отсутствие записи. Выброс способен резко изменить оценки при больших весах. Поэтому до расчёта проверяют данные и отдельно рассматривают известные разовые события. При сравнении моделей важно использовать одинаковые периоды и горизонт прогноза.
Частые ошибки
- Путать сезонную поправку с фактическим значением: в аддитивной модели она прибавляется к уровню с трендом.
- Подставлять для каждого горизонта одну и ту же сезонную поправку вместо нужной фазы цикла.
- Считать три коэффициента универсальными константами: их выбирают для конкретного ряда и проверяют на отложенных данных.
- Называть прогноз на обучающей выборке независимой проверкой или трактовать точечную оценку как гарантию.
FAQ
Почему метод называют тройным сглаживанием?
Потому что он обновляет три составляющие: уровень, тренд и сезонность. Это не означает, что один и тот же ряд просто сглаживают три раза подряд.
Можно ли использовать модель без сезонности?
Для ряда без устойчивой сезонности обычно достаточно рассмотреть модель Хольта с уровнем и трендом либо более простой метод. Лишний сезонный компонент может подстроиться под случайный шум.
Сколько данных нужно для прогноза?
Универсального числа нет. Нужны данные для оценки каждого сезона и проверки прогноза; несколько полных циклов обычно информативнее одного. При коротком ряде неопределённость начальных состояний особенно важна.
Коротко
Хольт–Винтерс обновляет уровень, тренд и сезонные поправки после каждого наблюдения. В учебном примере после пятого квартала прогноз на шестой составляет 104,4 единицы. Выбор формы сезонности, инициализация и проверка на будущих по отношению к обучению данных определяют, насколько полезен такой прогноз на практике.
Читайте также
Экспоненциальное сглаживание временного ряда
Экспоненциальное сглаживание временного ряда: формула Брауна, выбор коэффициента alpha, расчёт прогноза на один шаг, MAE и разбор типовых задач эконометрики.
Аддитивная модель временного ряда: формула и пример
Аддитивная модель временного ряда простыми словами: формула Y = T + S + E, как найти тренд и сезонные компоненты, чем она отличается от мультипликативной и где ошибаются студенты в расчётах.
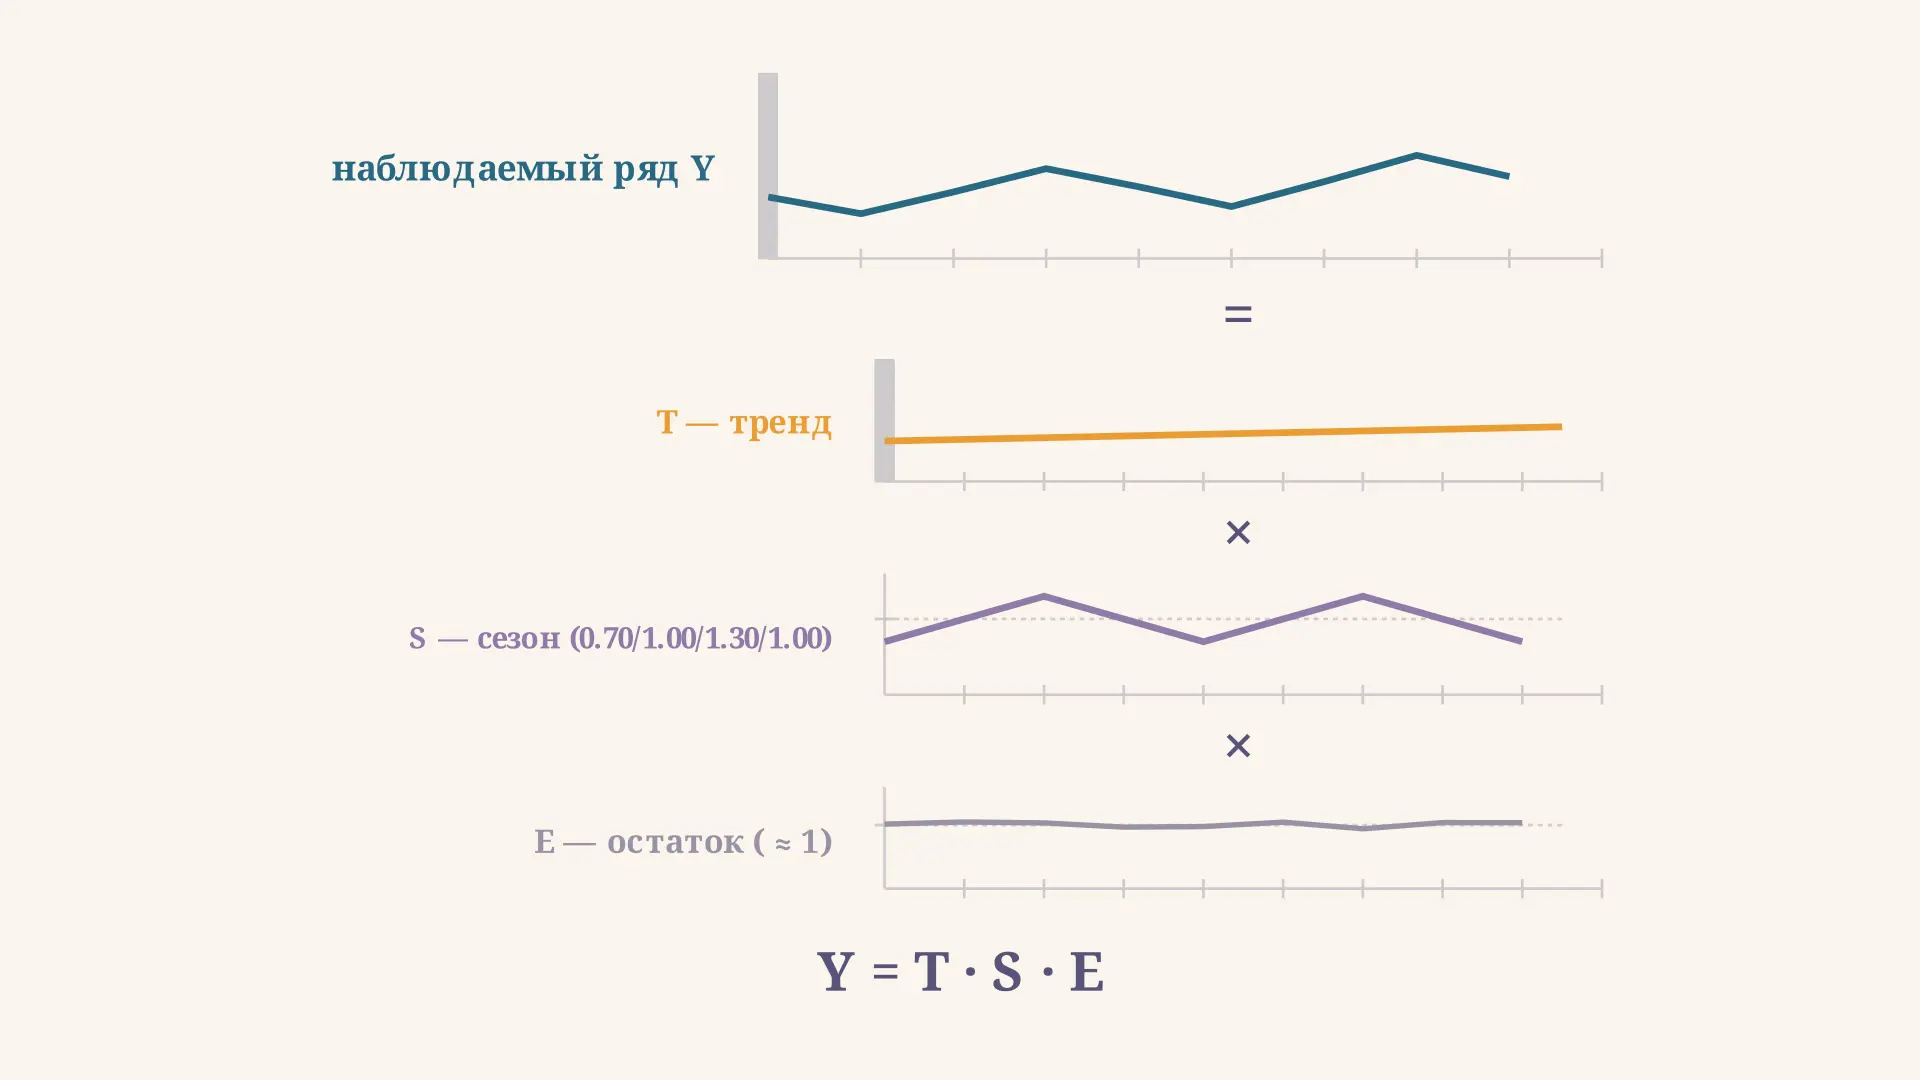
Мультипликативная модель временного ряда: формула и расчёт
Мультипликативная модель временного ряда простыми словами: формула Y = T·S·E, как выделить тренд скользящей средней, найти сезонные индексы, построить прогноз и где ошибаются студенты.
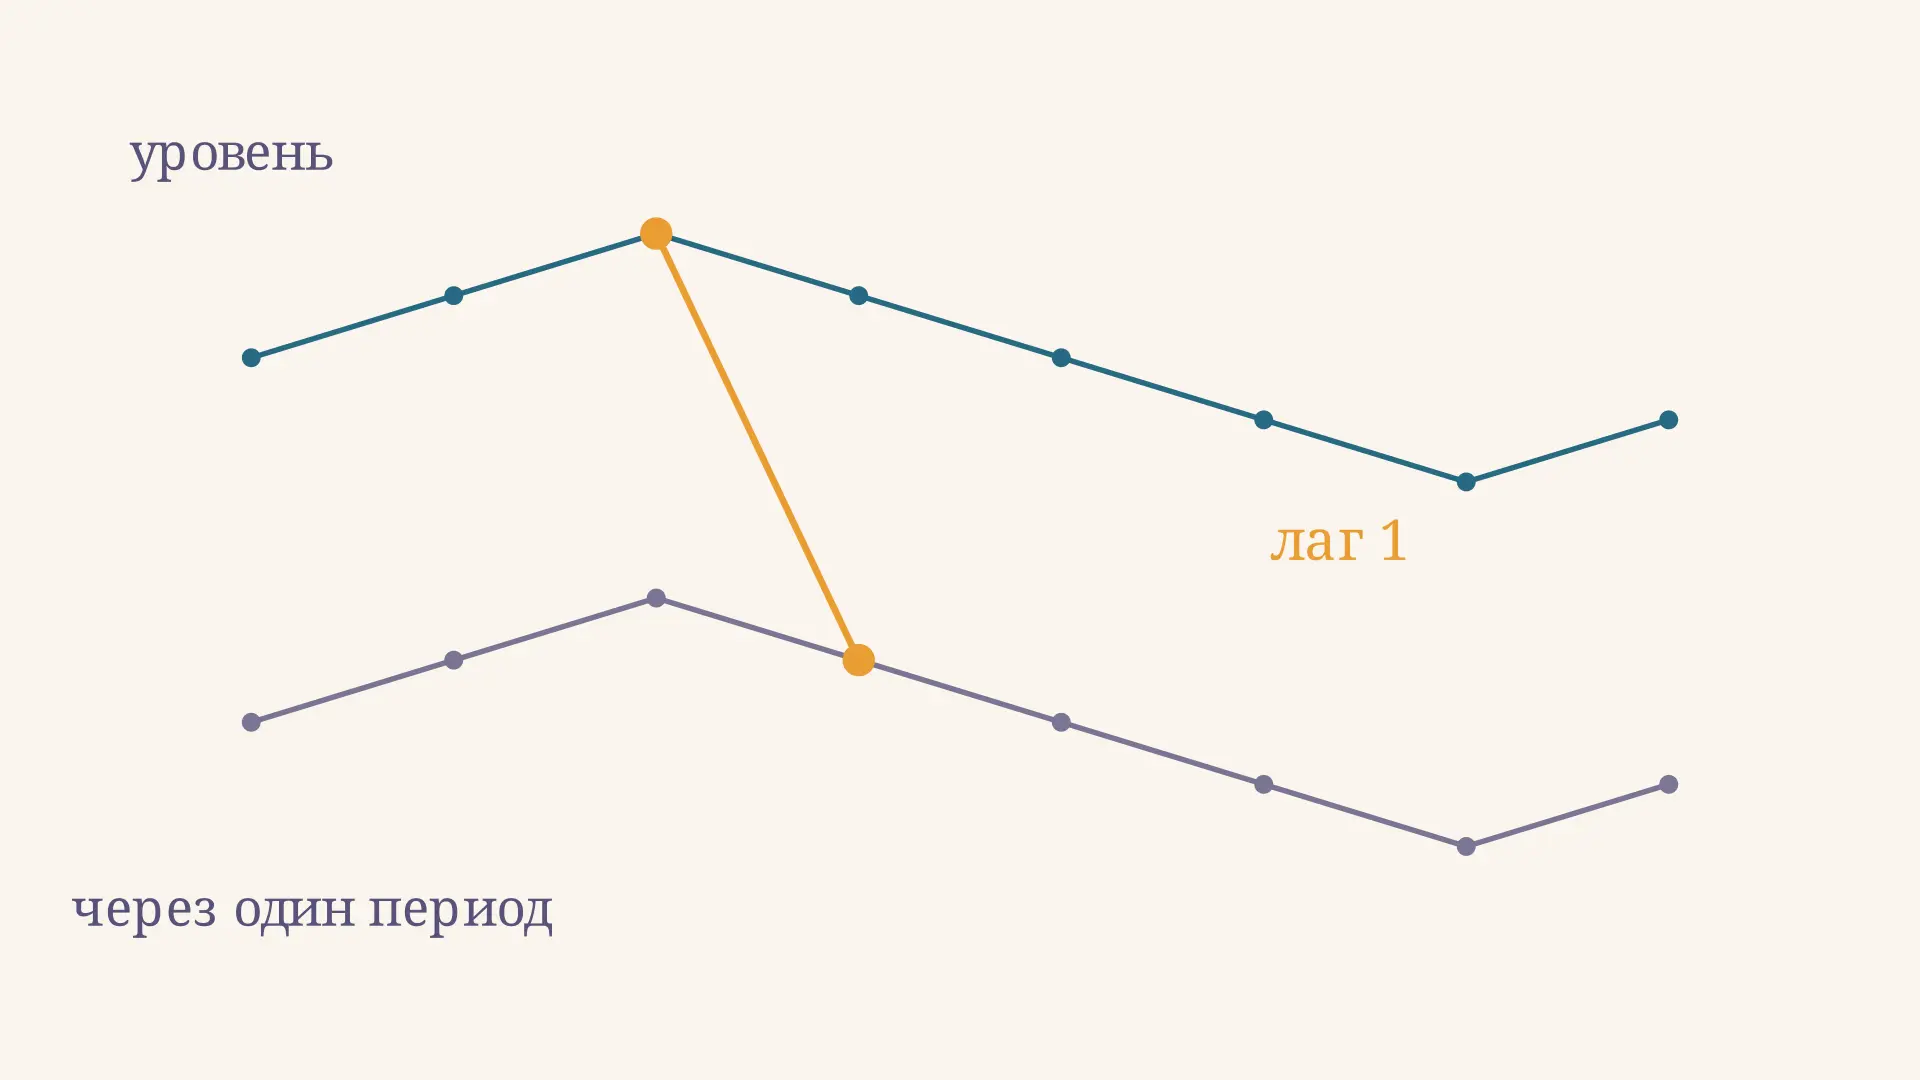
Автокорреляция уровней временного ряда: расчёт
Автокорреляция уровней временного ряда: как выбрать лаг, вычислить коэффициент на числовом примере и прочитать коррелограмму с учётом тренда и сезонности.
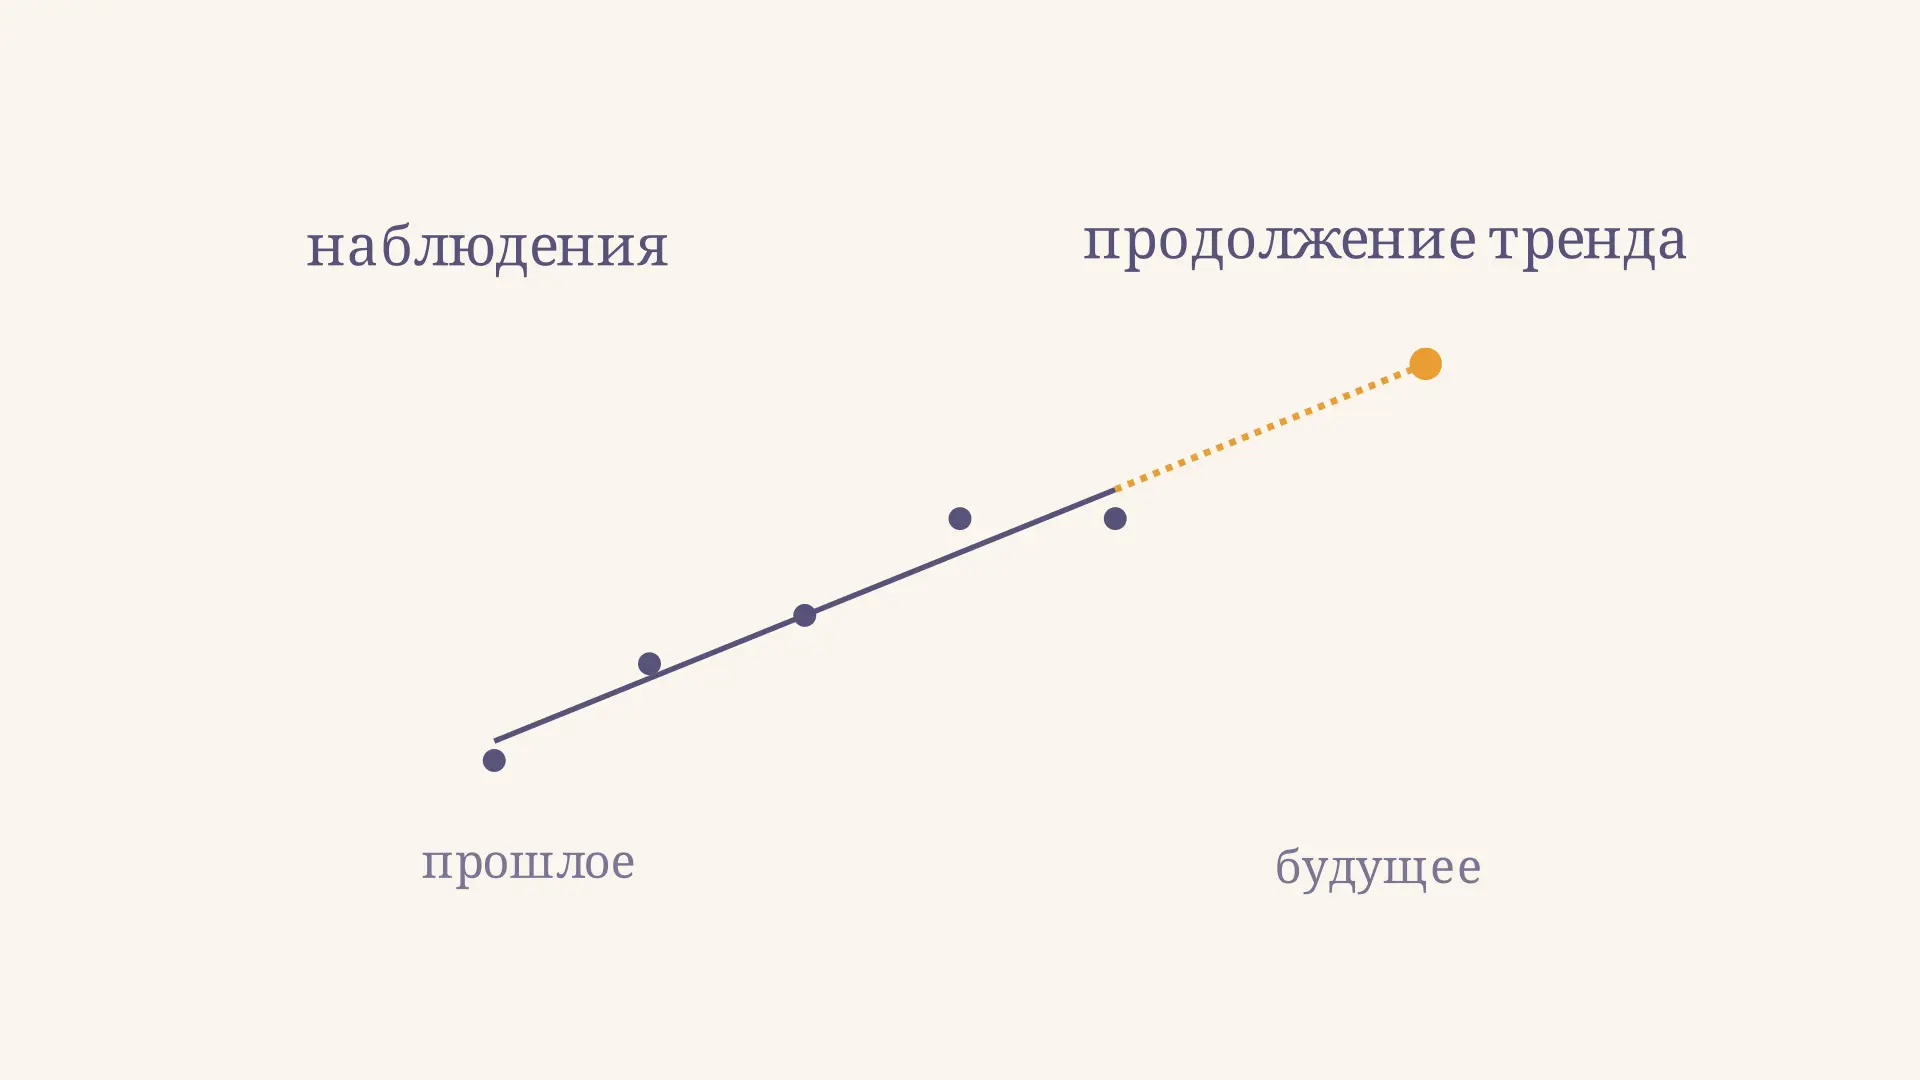
Экстраполяция тренда: формула и пример прогноза
Экстраполяция тренда в экономике: как оценить линейный тренд методом МНК, рассчитать прогноз по временному ряду и проверить его точность на отложенных данных.
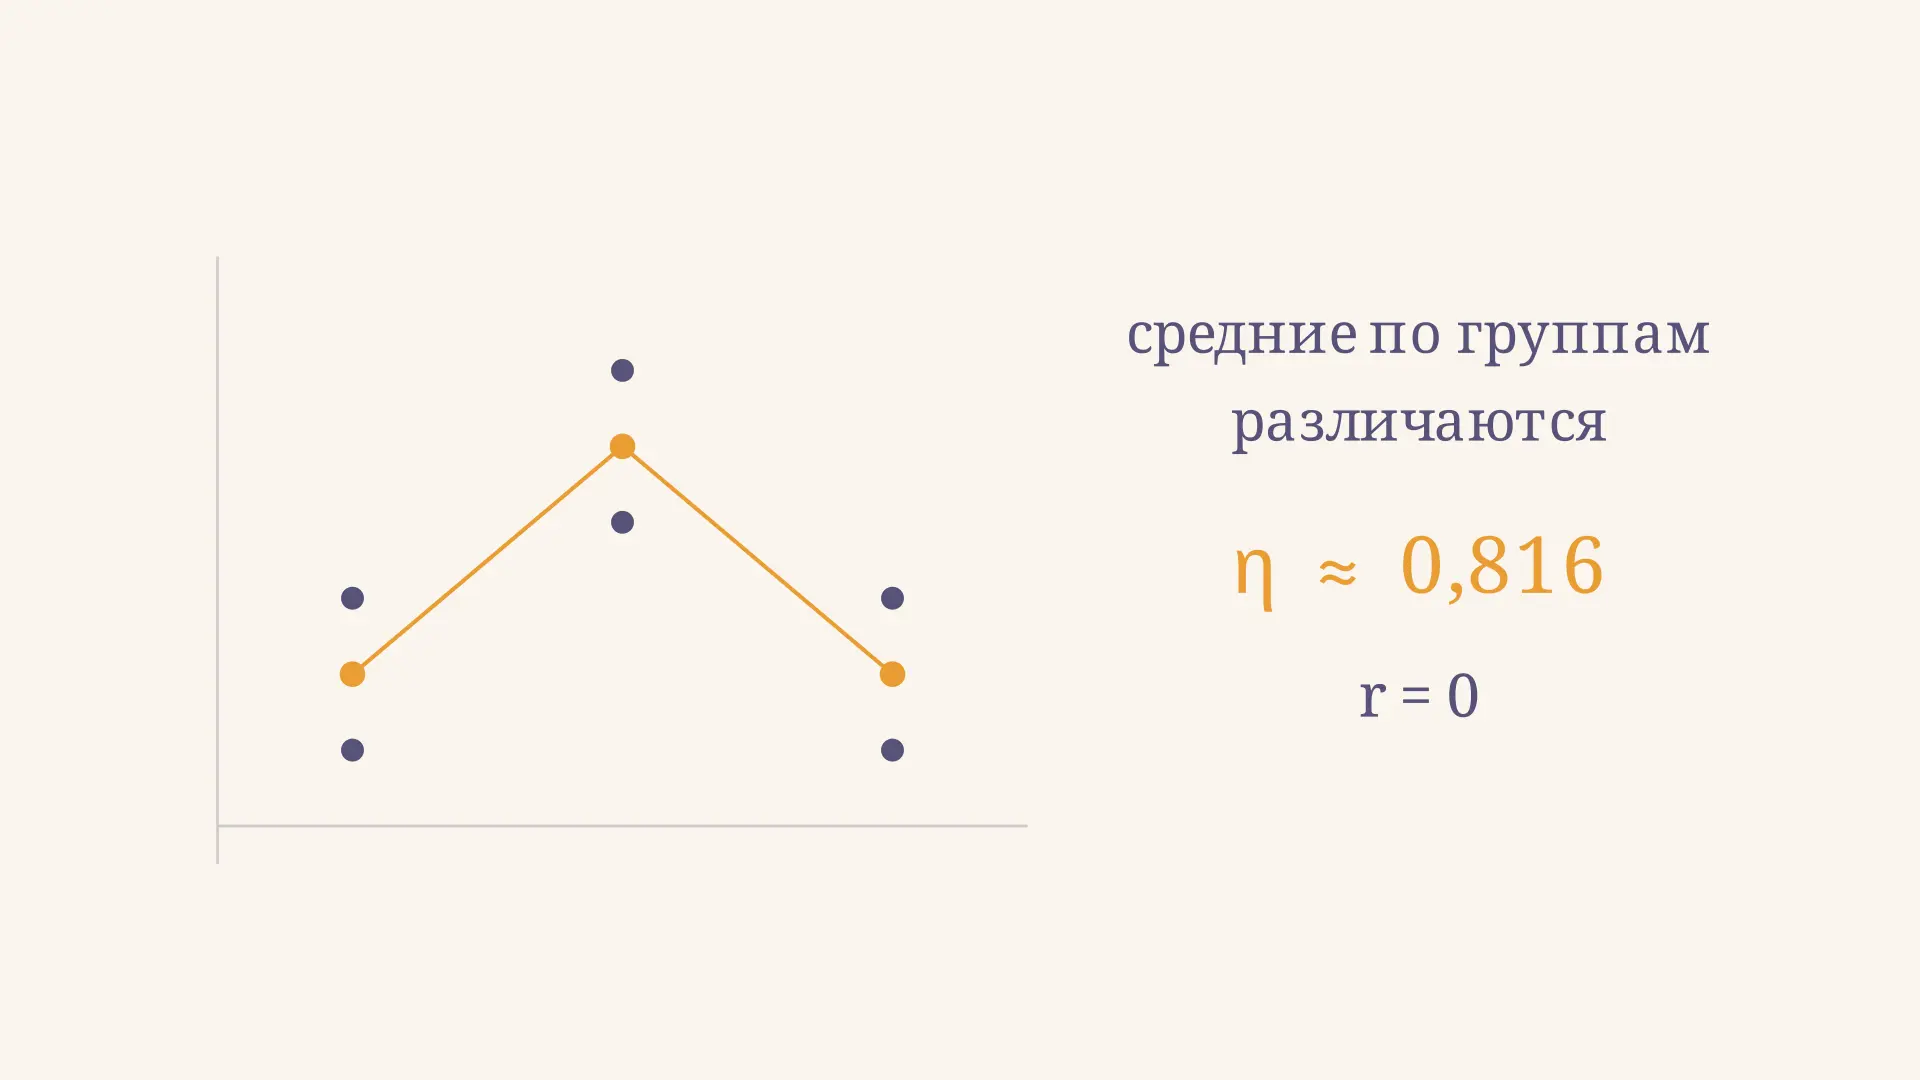
Индекс корреляции: формула и пример расчёта
Как рассчитать индекс корреляции по группам и остаткам модели, прочитать его квадрат и отличить нелинейную связь от коэффициента Пирсона: пример с таблицей.