Трендовый анализ финансовой отчётности: пример
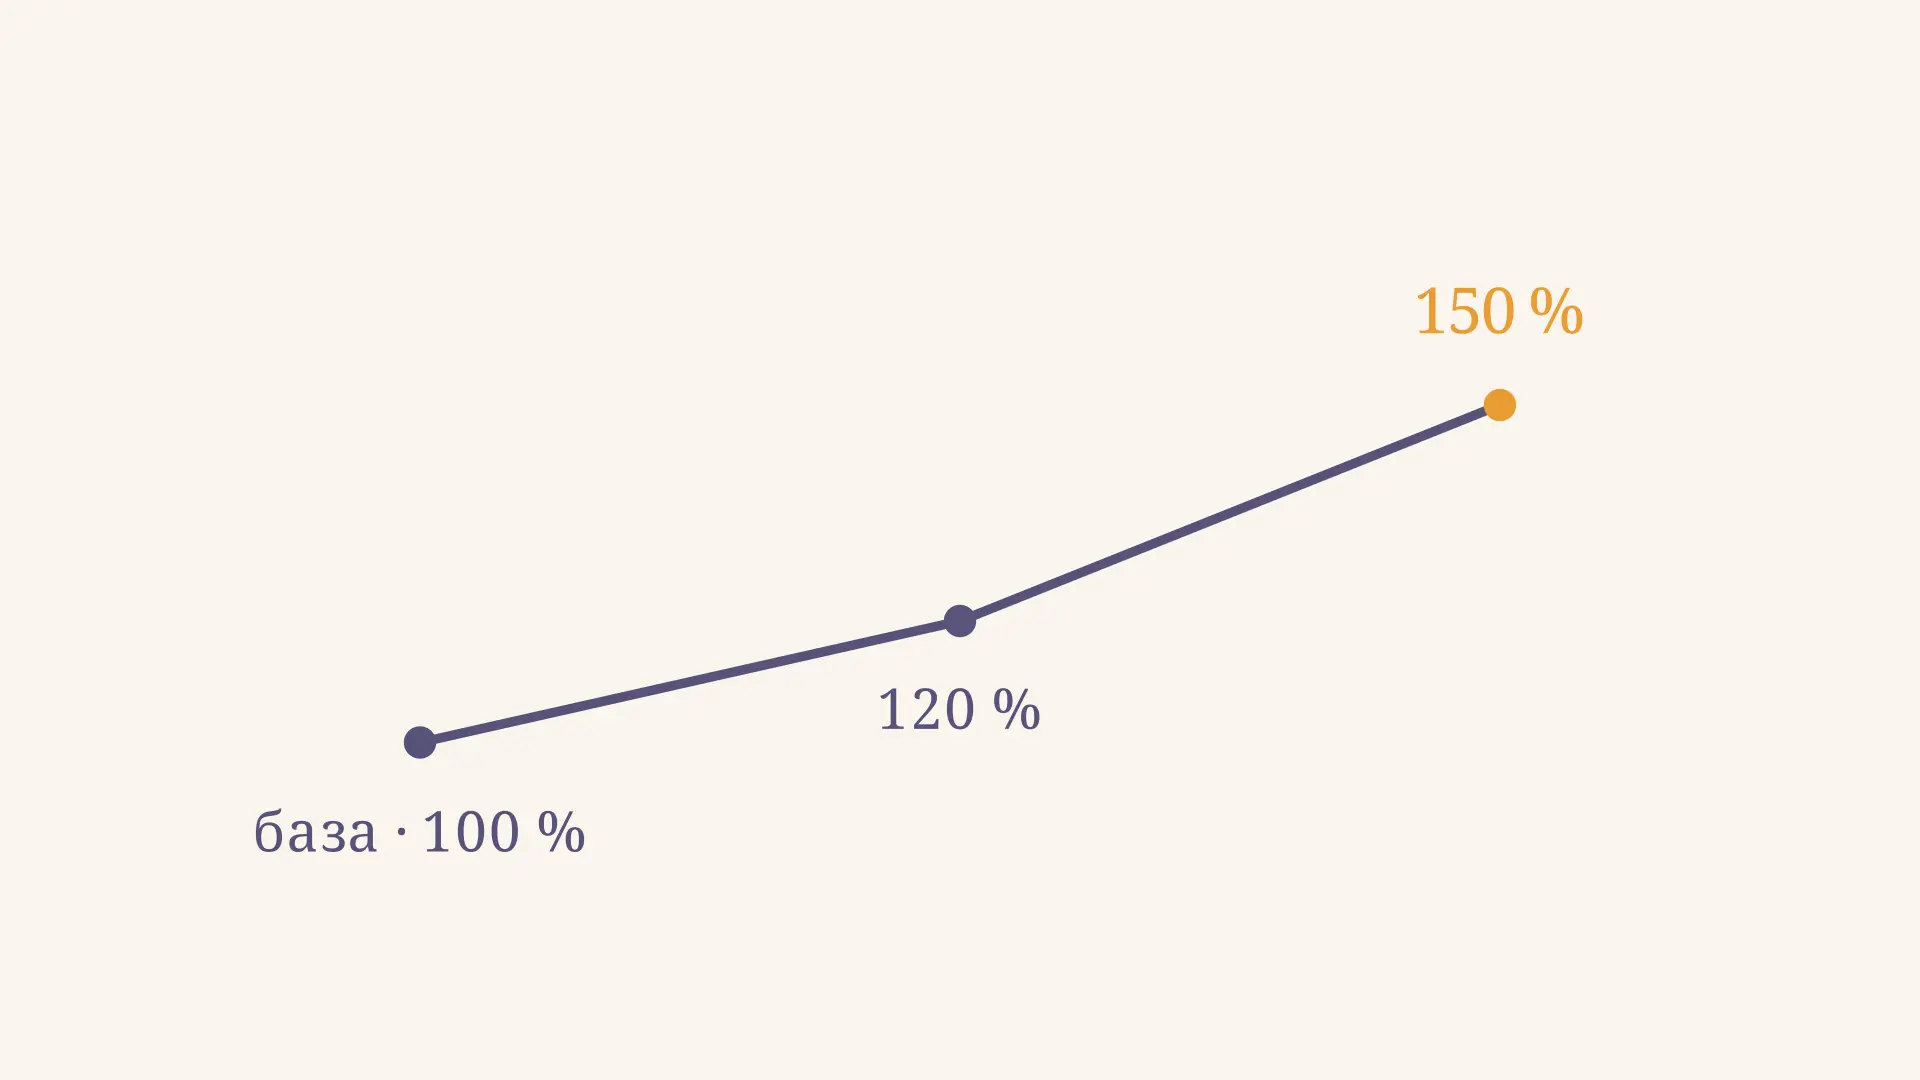
Трендовый анализ финансовой отчётности показывает, как меняются статьи компании за несколько периодов относительно выбранной базы. Он помогает увидеть не только рост выручки, но и то, успевают ли за ней затраты и прибыль. Для этого суммы приводят к одной шкале: значение базового года принимают за 100 %, а остальные выражают в процентах от него. Ниже разберём учебный пример и ограничения метода. В калькуляторе можно изменить последний год и сразу сравнить линии.
Что показывает тренд в отчётности
Отдельная сумма сообщает размер показателя, но почти ничего не говорит о направлении изменений. Выручка 150 млн руб. может быть результатом роста с 100 млн или падения с 200 млн. Ряд за несколько лет добавляет контекст, а базисные индексы позволяют сопоставить показатели разного масштаба: каждый начинается со своих 100 %.
Здесь тренд - наблюдаемая динамика в выбранном ряду, а не гарантия будущего. Три точки показывают направление примера, но не позволяют уверенно отделить устойчивую тенденцию от разового события. Чем длиннее сопоставимый ряд, тем лучше видно колебания; при этом старые данные могут хуже отражать нынешнюю структуру бизнеса.
Трендовый анализ обычно относят к горизонтальному анализу: сравнение идёт по времени для одной и той же строки. Вертикальный анализ отвечает на другой вопрос - какую долю строка занимает в итоге конкретного периода. Его полезно использовать вместе с динамикой, например для оценки доли себестоимости в выручке. А финансовые коэффициенты связывают разные статьи и помогают дополнить картину ликвидности или устойчивости.
Какие данные подготовить
Выберите показатели под вопрос исследования. Для продаж и результатов пригодятся выручка, себестоимость и прибыль из отчёта о финансовых результатах; для состава имущества и источников его финансирования - строки баланса. Денежные потоки изучают по соответствующему отчёту, а причины крупных изменений ищут в примечаниях. Не смешивайте остаток на дату с потоком за период: активы на конец года и годовая выручка характеризуют разные вещи.
Составьте таблицу из сопоставимых годовых данных, укажите единицы и источник. Проверьте, одинаковы ли длительность периода, валюта, состав группы и содержание строк. Квартал нельзя напрямую сравнивать с полным годом; сезонный бизнес разумнее сравнивать с тем же кварталом предыдущего года. Пересчитанные сравнительные показатели и изменения классификации нужно отметить, иначе скачок может быть следствием представления, а не деятельности.
Отдельно проверьте базу: нулевое или отрицательное значение требует особого подхода. Выбирайте обычный по условиям год и показывайте, какой именно год принят за базу. Если он аномален из-за закрытия производства или крупной разовой сделки, сравнение с другим годом может заметно изменить вывод.
Формула базисного индекса
Для положительного значения базы индекс показателя в году рассчитывают так:
Базисный темп прироста равен , а абсолютное изменение - . Так, индекс 150 % означает, что показатель составляет полтора базовых значения и вырос на 50 %, а не на 150 %. Индекс 80 % означает снижение на 20 %. Рядом с процентом стоит приводить и сумму: одинаковый процент может соответствовать совершенно разным масштабам изменения.
Цепной темп сравнивает каждый год с непосредственно предыдущим: . Он отвечает на вопрос, что произошло за последний шаг, тогда как базисный показывает накопленное изменение. Подробную связь двух подходов разбирают цепные и базисные показатели динамики. В обоих случаях деление на ноль недопустимо.
Пример расчёта за три года
Предположим, что учебная компания получила следующие результаты. Все суммы выражены в млн руб.; валовая прибыль рассчитана как выручка минус себестоимость.
| Показатель | 2022 | 2023 | 2024 |
|---|---|---|---|
| Выручка | 100 | 120 | 150 |
| Себестоимость | 70 | 90 | 120 |
| Валовая прибыль | 30 | 30 | 30 |
| Индекс выручки к 2022 году | 100 % | 120 % | 150 % |
| Индекс себестоимости к 2022 году | 100 % | 128,6 % | 171,4 % |
Для 2024 года делим 150 на 100 и получаем индекс выручки 150 %. Для себестоимости делим 120 на 70: приблизительно 171,4 %. За два года выручка увеличилась на 50 млн руб., себестоимость - тоже на 50 млн руб. Но базы различаются, поэтому относительный рост затрат выше: около 71,4 % против 50 %.
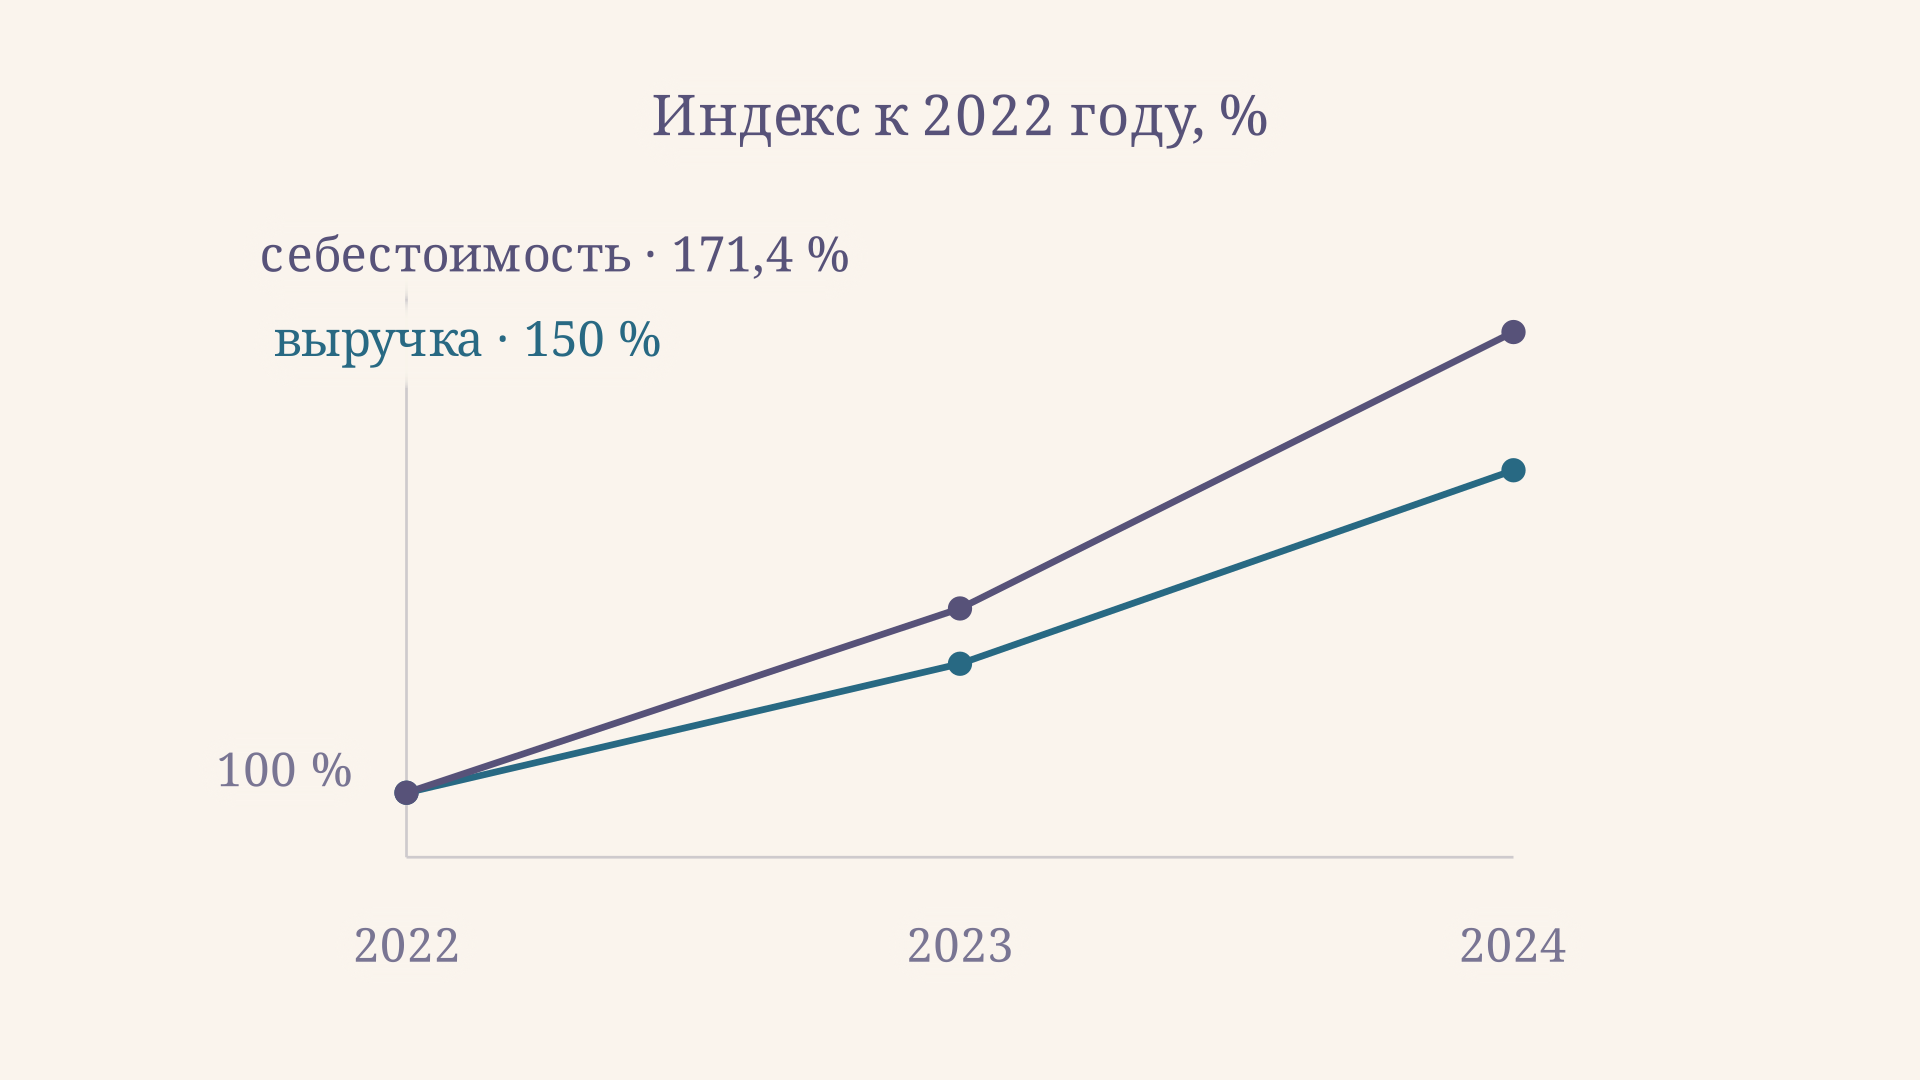
Цепной прирост выручки равен 20 % в 2023 году и 25 % в 2024-м. У себестоимости он составляет соответственно около 28,6 % и 33,3 %. Это дополнительная проверка: затраты росли быстрее на обоих шагах, а не только относительно первого года. Округляйте в конце расчёта, иначе пересчёт по цепным индексам может дать небольшое расхождение.
Как прочитать расхождение линий
Выручка выросла, но валовая прибыль в абсолютном выражении осталась на уровне 30 млн руб. Её доля в выручке снизилась с 30 % до 25 %, затем до 20 %. Индексы показывают расхождение динамики, а расчёт доли уточняет его экономический смысл: на каждый рубль выручки остаётся меньше валовой прибыли до прочих расходов. Это не означает, что чистая прибыль тоже неизменна: для неё нужны остальные доходы, расходы и налоги.
Такой результат - повод задать вопросы, а не готовый диагноз. Изменилась ли структура продаж? Подорожали ли материалы, выросли ли объёмы или поменялся способ учёта? Была ли разовая операция? По одним индексам нельзя надёжно выделить причины. Сопоставьте их с примечаниями, объёмом продаж и ценами, а затем проверьте версии по первичным данным.
Для расширения анализа можно сопоставить динамику активов и обязательств: быстрый рост долга сам по себе ещё не доказывает ухудшение, но помогает выбрать направления проверки. Рейтинговая оценка финансового состояния показывает другой способ объединить показатели, а запас финансовой прочности связывает выручку с точкой безубыточности при заданных допущениях.
Что мешает сопоставлению
Инфляция способна увеличить номинальные суммы без соответствующего роста физических объёмов. Если задача требует анализа в постоянных ценах, укажите выбранный индекс цен и пересчитайте ряд на единую ценовую базу; универсального дефлятора для всех статей нет. Это аналитическая корректировка, а не автоматическая замена опубликованной отчётности. Для особого случая гиперинфляции IAS 29 устанавливает правила пересчёта отчётности и сравнительной информации.
Поглощение компании, выбытие подразделения, смена валюты или учётной политики также меняют сопоставимость. Сохраняйте исходные данные и описывайте корректировки: читатель должен понимать, какие значения опубликованы, а какие приведены к сопоставимому виду. Если надёжно скорректировать ряд нельзя, отметьте разрыв и избегайте категоричного вывода.
Как оформить вывод в работе
Начните с вопроса и границ анализа: какая компания изучается, какие формы и годы взяты, в каких единицах представлены данные. Затем назовите базу и покажите хотя бы один расчёт полностью. Остальные результаты удобно свести в таблицу, сохранив исходные суммы рядом с индексами. Так проверяющему не придётся восстанавливать знаменатели по графику.
В выводе разделите наблюдение и возможное объяснение. Для нашего примера наблюдение таково: себестоимость относительно собственной базы выросла быстрее выручки, а валовая прибыль в рублях не изменилась. Возможное объяснение - изменение цен или структуры продаж, но подтверждать его нужно отдельно. Если сведения отсутствуют, честно укажите это ограничение и сформулируйте, какие данные помогли бы проверить гипотезу.
Не обязательно описывать каждую ячейку таблицы словами. Выделите переломные годы, крупнейшие изменения и расхождения связанных показателей. Если выбранная база была необычной, покажите дополнительное сравнение с соседним годом: это проверка устойчивости интерпретации, а не замена исходной таблицы. Сопроводите её пояснением, почему выбраны именно эти периоды.
Частые ошибки
- Путать индекс и прирост. Индекс 150 % соответствует приросту 50 %, а не 150 %.
- Сравнивать только проценты. Проверяйте абсолютные суммы и размер базы каждой строки.
- Игнорировать знак или ноль. При переходе от убытка к прибыли обычный процентный рост может быть бессмысленным; покажите суммы и разницу.
- Принимать совпадение за причину. График обнаруживает вопрос, но не доказывает, почему показатели изменились.
- Продлевать короткую линию в будущее. Прогноз требует отдельных предпосылок и проверки сценариев.
FAQ
Сколько лет нужно для трендового анализа?
Универсального числа нет. Три года позволяют выполнить учебное сравнение, но для выявления циклов может понадобиться более длинный сопоставимый ряд.
Что делать, если в базовом году показатель равен нулю?
Не делить на ноль. Покажите абсолютные изменения и при необходимости выберите другой осмысленный базовый год, явно указав причину выбора.
Можно ли сравнивать прибыль при переходе от убытка к прибыли?
Да, в абсолютных суммах и по знаку результата. Процентное отношение к отрицательной базе часто вводит в заблуждение, поэтому его не стоит трактовать как обычный темп роста.
Коротко
Трендовый анализ переводит сопоставимые значения строк отчётности в индексы к базовому периоду. Он помогает сравнить направления и скорость изменений, но не заменяет изучение причин. В примере выручка выросла до 150 % базы, себестоимость - до 171,4 %, а валовая прибыль осталась прежней. Для надёжного вывода нужны абсолютные суммы, проверка сопоставимости и пояснения к отчётности.
Читайте также

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ качества прибыли: как проверить её устойчивость
Анализ качества прибыли на примере: сверка с денежным потоком, влияние дебиторской задолженности и разовых доходов, формулы, ограничения и частые ошибки.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Анализ ликвидности баланса: группы и пример
Как провести анализ ликвидности баланса: распределить активы и пассивы по четырём группам, сравнить их по срокам и объяснить платёжный недостаток на учебном примере.