Рейтинговая оценка финансового состояния: пример
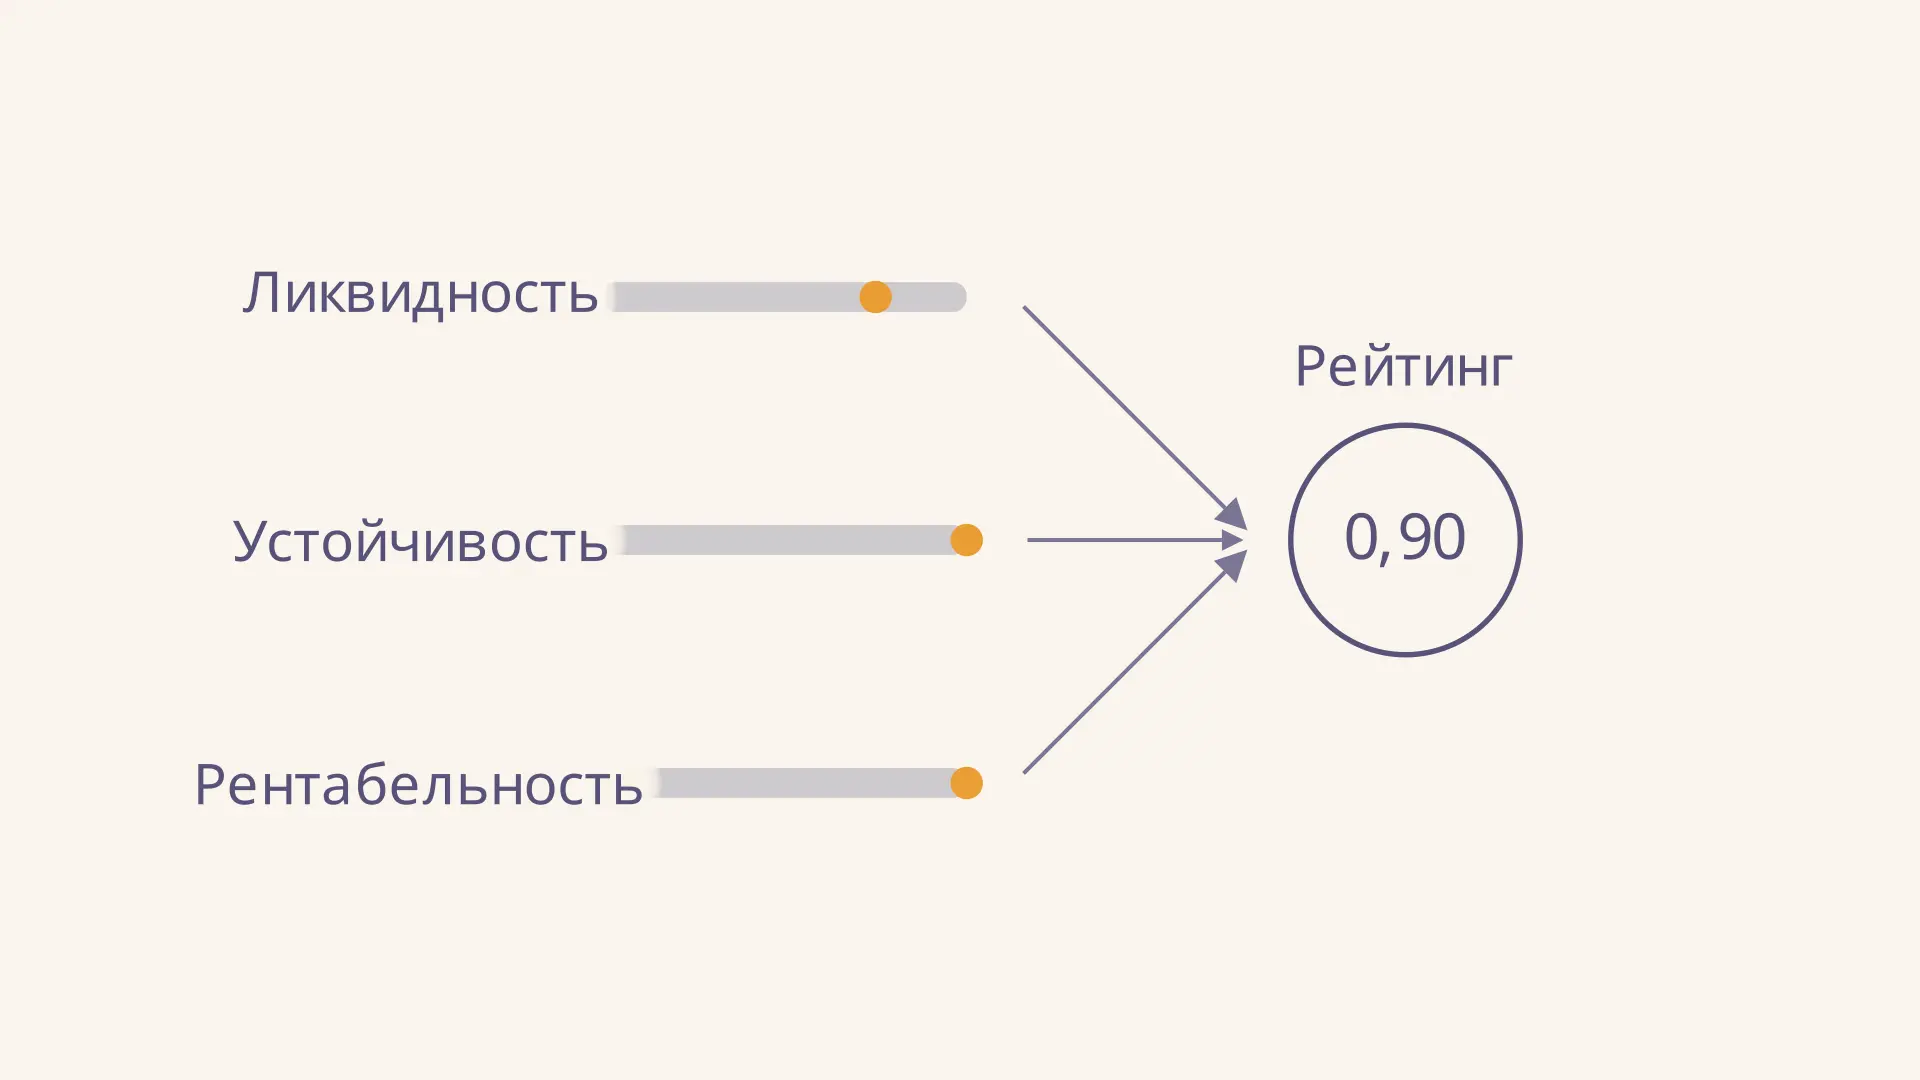
Рейтинговая оценка финансового состояния помогает сравнить предприятия сразу по нескольким признакам: способности покрывать краткосрочные долги, структуре капитала и прибыльности. Вместо трёх отдельных столбцов получается общий балл и порядок компаний. Но один и тот же набор данных может дать разные места, если изменить значимость показателей. Ниже построим прозрачную учебную модель, рассчитаем рейтинг двух условных компаний и проверим, насколько устойчиво лидерство. В калькуляторе можно менять вес ликвидности и наблюдать, как пересчитывается результат.
Что показывает рейтинг и для чего он нужен
Рейтинг - это порядок объектов по выбранному правилу. В финансовом анализе его используют, например, чтобы сравнить несколько предприятий одной отрасли или проследить изменение условной оценки одного предприятия за разные годы. Итоговый балл объединяет сведения о разных сторонах деятельности, а место показывает положение среди выбранных объектов.
Общий балл не является универсальной мерой надёжности. Он зависит от состава показателей, данных, ориентиров и весов. Первое место означает лишь лучший результат в данном сравнении: все участники могут испытывать трудности. Кроме того, рейтинг не равен вероятности банкротства и сам по себе не заменяет проверку денежных потоков и обязательств.
На видео меняется только вес ликвидности: данные компаний постоянны, а оставшийся вес поровну распределяется между двумя другими показателями. При росте веса балл А снижается, балл Б растёт и порядок меняется.
Какие данные включить в сравнение
Сначала определяют цель и группу сравнения. Для учебной задачи допустимы три показателя:
- Текущая ликвидность - оборотные активы, делённые на краткосрочные обязательства. Показатель относится к способности покрывать краткосрочные обязательства оборотными активами, но не показывает сроки поступлений и платежей.
- Автономия - собственный капитал, делённый на активы. Она характеризует долю активов, профинансированных собственным капиталом.
- Рентабельность продаж - чистая прибыль за период, делённая на выручку за тот же период. Здесь используем именно чистую прибыль: при другой формуле результат будет иным.
Баланс даёт остатки на дату, а отчёт о финансовых результатах - потоки за период. Периоды, учётную политику и состав показателей нужно сопоставить, иначе различия могут отражать не экономику, а способ учёта. Подробнее о смысле отношений и источниках чисел рассказывает статья про коэффициенты финансового анализа. Отрицательный собственный капитал, убыток или нулевой знаменатель требуют отдельного разбора; бесконечное или несуществующее значение нельзя молча превращать в хороший балл.
При выборе группы важно объяснить, зачем в ней оказались именно эти предприятия. Торговая компания и производственный завод могут иметь разную структуру запасов, капитала и длительность расчётов. Даже если формулы совпадают, сравнение без поправки на такие различия легко принять за оценку качества управления. Аналитик может сначала ограничиться сходными компаниями, а затем отдельно описать особенности каждого участника.
Для динамики важно сохранять одинаковые определения и проверять сопоставимость данных между годами. Если предприятие изменило состав бизнеса или способ представления отчётности, скачок балла не обязательно означает столь же резкое изменение финансового положения. Поэтому рядом с таблицей полезно записать дату баланса, период прибыли и выручки, а также известные существенные изменения в деятельности.
Как привести показатели к общей шкале
Коэффициенты выражены в разных масштабах. Для простого учебного примера поделим каждый показатель компании на заранее выбранный ориентир :
Значение означает совпадение с ориентиром, - 80 % ориентира. В нашей модели все три показателя трактуются как возрастающие: большее значение увеличивает балл. Это допущение для иллюстрации, а не утверждение, что любая высокая ликвидность или рентабельность всегда лучше. Баллы здесь не ограничены единицей; если показатель выше ориентира, его нормированное значение тоже выше единицы.
Возьмём условные ориентиры 2 для ликвидности, 0,5 для автономии и 10 % для рентабельности. Это не обязательные нормативы: в реальной методике их нужно обосновать с учётом отрасли и цели. Для показателя, где меньшее значение предпочтительнее, требуется иное правило нормирования; механически применять приведённую формулу ко всем коэффициентам нельзя.
| Показатель | Ориентир | Компания А | Компания Б | А после деления | Б после деления |
|---|---|---|---|---|---|
| Ликвидность | 2 | 1,5 | 2 | 0,75 | 1 |
| Автономия | 0,5 | 0,5 | 0,4 | 1 | 0,8 |
| Рентабельность продаж | 10 % | 10 % | 8 % | 1 | 0,8 |
Например, ликвидность А даёт . Для рентабельности важно использовать одинаковые единицы: , как и . Числа являются вымышленными и не описывают реальные предприятия.
Формула рейтингового балла
Умножим каждое нормированное значение на его вес и сложим результаты:
Пусть веса ликвидности, автономии и рентабельности равны соответственно 0,4; 0,3; 0,3. Тогда они суммируются до единицы. Вес 0,4 означает, что при одинаковом изменении нормированного показателя ликвидность влияет на сумму сильнее каждого из остальных признаков. Но фактический вклад зависит и от самого нормированного значения.
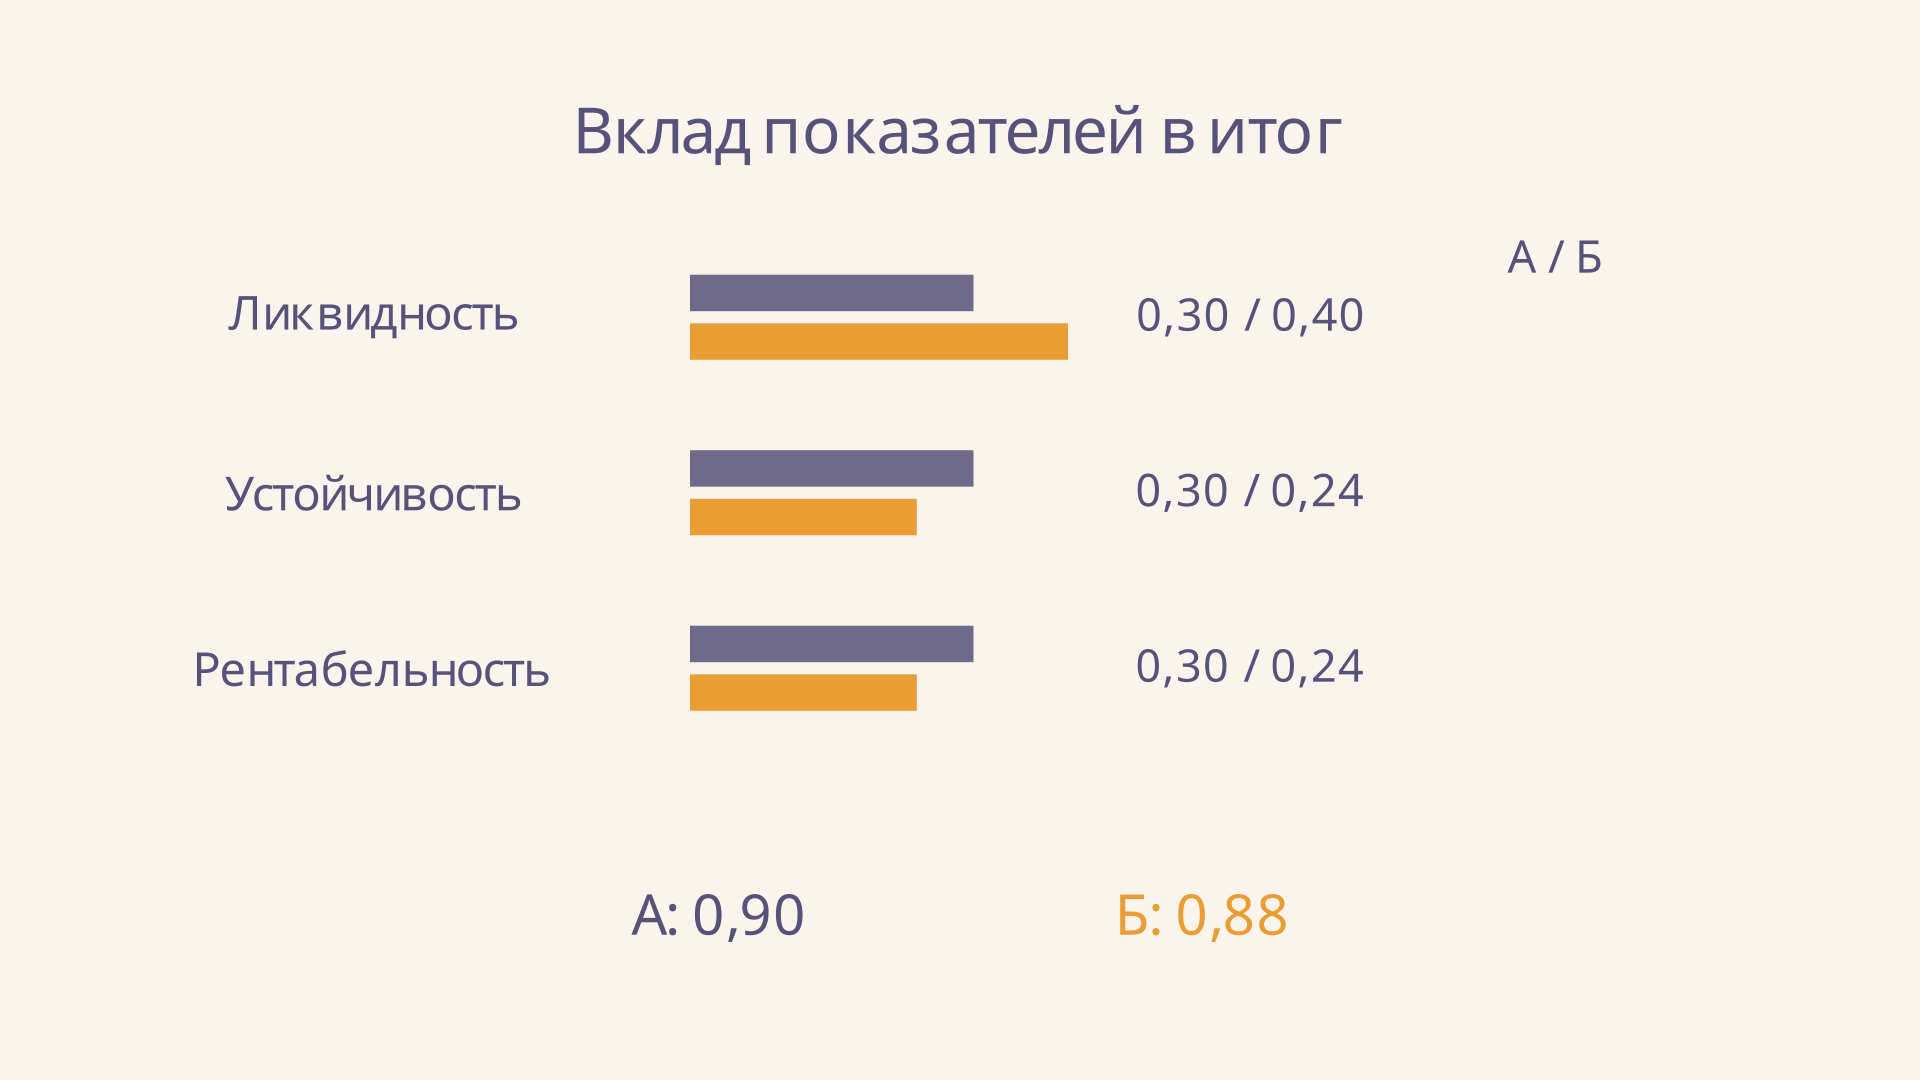
Компания А занимает первое место, Б - второе. Разница равна 0,02 балла. Вклады А составляют 0,30; 0,30; 0,30, а Б - 0,40; 0,24; 0,24. На схеме верхняя полоса каждой пары относится к А, нижняя золотая - к Б. Суммы видны отдельно, чтобы сравнение не скрывало источники результата.
Линейная сумма допускает компенсацию: сильный результат по одному признаку может перекрыть слабый по другому. Если критическая нехватка ликвидности недопустима, методику можно дополнить отдельным условием отбора, но его порог нужно определить заранее. В руководстве OECD по составным индикаторам выбор весов, компенсацию и проверку чувствительности рассматривают как отдельные решения при построении индекса.
Как проверить устойчивость места
Увеличим вес ликвидности до 0,6, сохранив равенство остальных весов: каждый теперь равен 0,2. Получим , а . Теперь лидирует Б. Показатели не изменились: поменялся только ответ на вопрос, чему методика придаёт большее значение.
При весе ликвидности и двух оставшихся весах баллы равны и . Решение уравнения даёт , или примерно 44,4 %. Ниже этого значения лидирует А, выше - Б. Равенство относится к точному значению веса; округление баллов до двух знаков может визуально скрыть небольшую разницу.
Такой анализ не доказывает, какие веса «правильные». Он показывает, насколько вывод зависит от решения аналитика. Полезно также проверить другие обоснованные ориентиры, периоды и состав группы, сохранив единые правила для всех компаний. При близких баллах стоит сообщить о чувствительности, а не делать категоричный вывод по одному месту.
В реальной задаче полезно разложить изменение итогового балла на изменение исходных показателей и изменение самой методики. Если одновременно пересмотреть ориентиры и веса, нельзя приписать всю разницу улучшению предприятия. Для сравнения периодов удобно сначала пересчитать оба года по одному набору правил, а пересмотр методики показать отдельным сценарием.
Если данные по одному из признаков отсутствуют, аналитик заранее выбирает способ обращения с пропуском и раскрывает его. Перераспределение весов между оставшимися признаками меняет смысл суммы, поэтому его нельзя незаметно применять только к одной компании. В некоторых случаях корректнее отказаться от общего места и представить доступные показатели отдельно.
Как оформить вывод и не перепутать модели
В работе сначала укажите цель, компании и период, затем приведите исходную таблицу, формулы, ориентиры и веса. Покажите нормированные данные, вклады и ранжирование, а после - хотя бы один альтернативный сценарий. Укажите источники отчётности и ограничения: например, неучтённые сроки погашения долгов и качество активов. Читатель должен иметь возможность повторить расчёт.
Готовые методики могут использовать иные показатели и веса. Так, модель Сайфуллина - Кадыкова представляет конкретную рейтинговую формулу, а не набор коэффициентов из нашего учебного примера. Нельзя переносить её порог на произвольный взвешенный балл. Аналогично эффект финансового рычага отвечает на другой вопрос - как заёмное финансирование связано с доходностью капитала. Запас финансовой прочности описывает расстояние продаж до точки безубыточности, а не место предприятия в рейтинге.
Частые ошибки
- Складывать исходные коэффициенты без нормирования. Их масштабы различаются, и крупное числовое значение может незаметно доминировать.
- Менять веса для отдельных участников. Тогда баллы рассчитаны по разным правилам и места несопоставимы.
- Считать ориентиры универсальными нормами. Условия отраслей различаются; учебные значения не являются готовым кредитным стандартом.
- Игнорировать отрицательные значения и нулевые знаменатели. Убыток сохраняет знак, а неопределённый коэффициент требует отдельного решения, а не подстановки нуля без объяснения.
- Отождествлять первое место с финансовой безопасностью. Рейтинг относителен к выборке и выбранной модели; результат проверяют по исходным данным.
FAQ
Чем рейтинг отличается от одного финансового коэффициента?
Коэффициент отражает отдельное отношение, например активов к обязательствам. Рейтинговый балл объединяет несколько показателей по выбранному правилу и позволяет упорядочить объекты.
Обязательно ли сумма весов равна единице?
В нашей формуле это условие удобно для интерпретации как взвешенного среднего. В других методиках веса могут задаваться иначе, но формулу и масштаб результата необходимо явно указать.
Можно ли по баллу определить вероятность банкротства?
Нет, для этого нужна отдельно разработанная и проверенная прогностическая модель. Наш пример показывает сравнение относительно условных ориентиров и не оценивает вероятность события.
Коротко
Рейтинговая оценка финансового состояния переводит выбранные показатели на сопоставимую шкалу, умножает их на веса и формирует порядок компаний. В учебном примере при весах 40 %, 30 %, 30 % баллы А и Б равны 0,90 и 0,88; при весах 60 %, 20 %, 20 % - 0,85 и 0,92. Смена лидера показывает, почему вместе с местом нужно раскрывать методику и проверять чувствительность результата.
Читайте также

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ качества прибыли: как проверить её устойчивость
Анализ качества прибыли на примере: сверка с денежным потоком, влияние дебиторской задолженности и разовых доходов, формулы, ограничения и частые ошибки.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Анализ ликвидности баланса: группы и пример
Как провести анализ ликвидности баланса: распределить активы и пассивы по четырём группам, сравнить их по срокам и объяснить платёжный недостаток на учебном примере.