Анализ ликвидности баланса: группы и пример
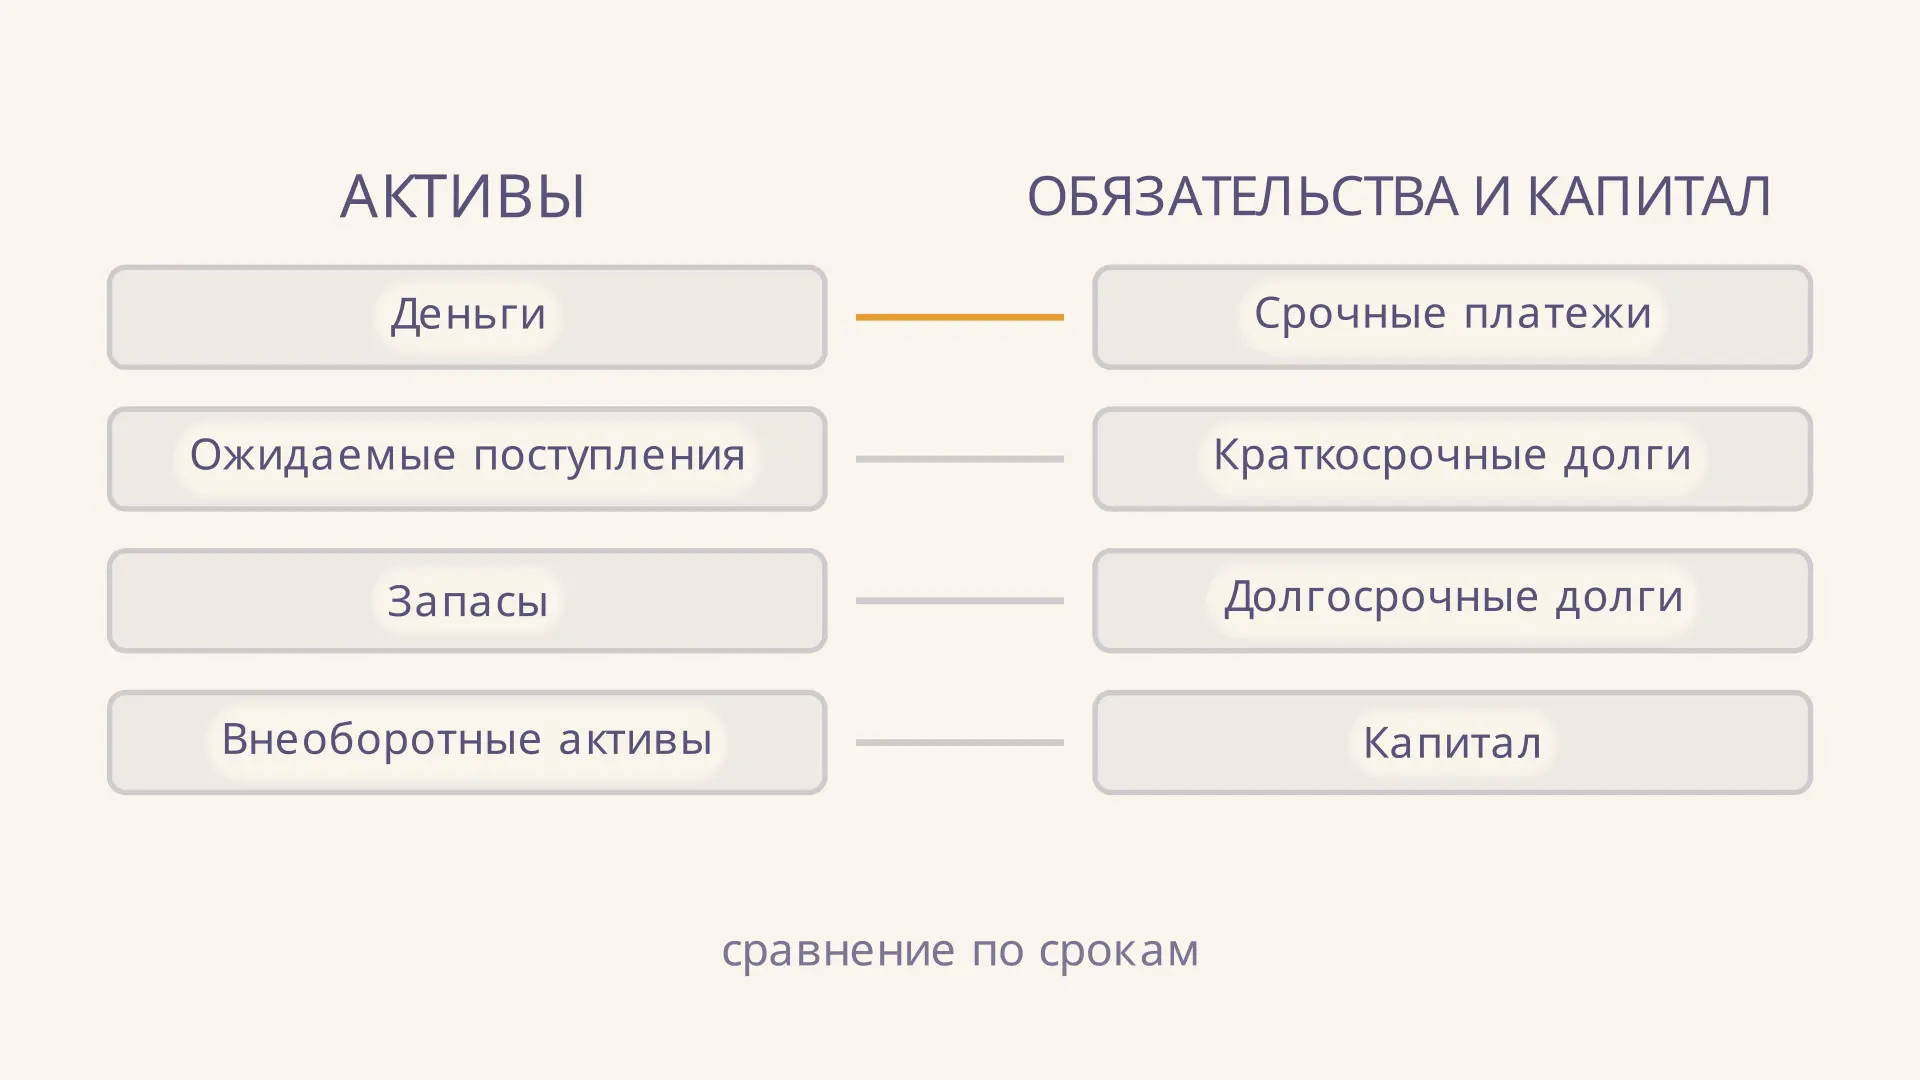
Анализ ликвидности баланса показывает, достаточно ли активов разной скорости превращения в деньги для покрытия сопоставимых по срокам обязательств. Для этого активы и пассивы делят на четыре группы и сравнивают попарно. Даже когда общие суммы сторон равны, денег для ближайших платежей может не хватить. В калькуляторе можно изменить суммы групп, увидеть разницы и проверить условия на учебном примере.
Зачем сравнивать группы по срокам
Баланс отражает состояние имущества и источников его финансирования на определённую дату. Равенство его сторон обязательно, но само по себе не говорит, когда компания получит деньги и когда придётся платить. Оборудование и задолженность покупателя могут иметь значительную балансовую стоимость, однако не заменят деньги на счёте в день расчёта с поставщиком.
Метод группировки сопоставляет скорость предполагаемого превращения активов в деньги со срочностью погашения пассивов. Сначала сравнивают наиболее ликвидные средства с самыми срочными платежами, затем переходят к следующим парам. Смысл разделов исходной формы разобран в статье про структуру бухгалтерского баланса.
На видео показана последовательность расчёта, а не календарный прогноз поступлений: группы лишь приближённо упорядочивают суммы. Для прогноза нужны реальные даты, вероятность поступления денег и платежный календарь.
Четыре группы активов
Обозначим группы –, располагая их по убыванию ликвидности. Типовая учебная классификация выглядит так:
| Группа | Что обычно относят | На что обратить внимание |
|---|---|---|
| Деньги, денежные эквиваленты и ликвидные краткосрочные финансовые вложения | Ограничения на использование средств и возможность быстро продать вложения | |
| Быстрореализуемая дебиторская задолженность и другие ожидаемые в ближайший период поступления | Срок оплаты, просрочка, платёжеспособность должника | |
| Медленно реализуемые оборотные активы, в том числе запасы | Срок продажи, состояние запасов и возможная скидка | |
| Труднореализуемые активы, прежде всего внеоборотные | Продажа оборудования и недвижимости может занять много времени |
Это схема, а не автоматическая инструкция складывать строки. Дебиторская задолженность с сомнительным взысканием может быть менее ликвидной, чем предполагает учебная группа . Вложения также различаются по сроку и возможности продажи. НДС и прочие оборотные активы требуют отдельной оценки: их нельзя без пояснения считать деньгами от продажи запасов.
В полной форме ориентируются, например, на строки 1250, 1240, 1230, 1210 и 1100, но окончательную группировку уточняют по расшифровкам. В форме бухгалтерского баланса из ресурса ФНС видны наименования и коды строк; в упрощённой форме показатели могут объединяться. Состав групп в разных методиках различается, поэтому выбранные правила надо записать до расчёта и применять одинаково к сравниваемым периодам.
Четыре группы пассивов
Пассивы упорядочивают по срочности. Слово «пассивы» здесь включает не только долги: в четвёртую группу входит и собственный капитал.
- - наиболее срочные обязательства, прежде всего кредиторская задолженность, которую нужно погасить в ближайшее время.
- - остальные краткосрочные обязательства, например краткосрочные заёмные средства, отнесённые к этой группе по срокам.
- - долгосрочные обязательства.
- - постоянные источники финансирования, прежде всего капитал и резервы.
В учебной задаче кредиторскую задолженность нередко целиком помещают в , а прочие краткосрочные обязательства - в . В действительности внутри одной строки могут быть разные сроки, включая просроченные суммы. Данные договоров и пояснений позволяют сделать распределение точнее. Отложенные доходы и оценочные обязательства также распределяют по выбранной методике, не считая их автоматически срочным денежным долгом. Каждая сумма должна попасть только в одну группу.
Условия абсолютной ликвидности
В распространённой учебной модели баланс называют абсолютно ликвидным, если одновременно выполнены четыре условия:
Для первых трёх пар разница показывает платёжный излишек при положительном значении и недостаток при отрицательном. Последнее сравнение читается наоборот: постоянные источники должны покрывать труднореализуемые активы. При равенстве итогов сторон выполнение первых трёх неравенств математически влечёт четвёртое, но его полезно показать для проверки полноты группировки.
Это условная модель, а не гарантия своевременной оплаты каждого счёта. Внутри группы деньги могут появиться позже конкретного платежа. Кроме того, сравнение с не означает, что все запасы обязательно останутся на складе до погашения долгосрочного кредита. Метод помогает увидеть структуру, после чего сроки и качество сумм нужно проверить отдельно.
Пример расчёта по четырём группам
Пусть учебный баланс уже сгруппирован; суммы указаны в тысячах рублей. Все суммы включены по одному разу, а итог актива и пассива одинаков и составляет 2000.
| Группа | Активы | Пассивы | |
|---|---|---|---|
| 1 | 100 | 200 | −100 |
| 2 | 350 | 250 | +100 |
| 3 | 450 | 350 | +100 |
| 4 | 1100 | 1200 | −100 |
| Итого | 2000 | 2000 | 0 |
В первой паре : недостаток наиболее ликвидных активов равен 100 тыс. руб. Во второй и третьей парах активы превышают пассивы на 100 тыс. руб. в каждой. Четвёртое условие также выполнено: . Тем не менее все условия одновременно не соблюдены, поскольку первая пара не проходит проверку. Назвать баланс абсолютно ликвидным по этой модели нельзя.
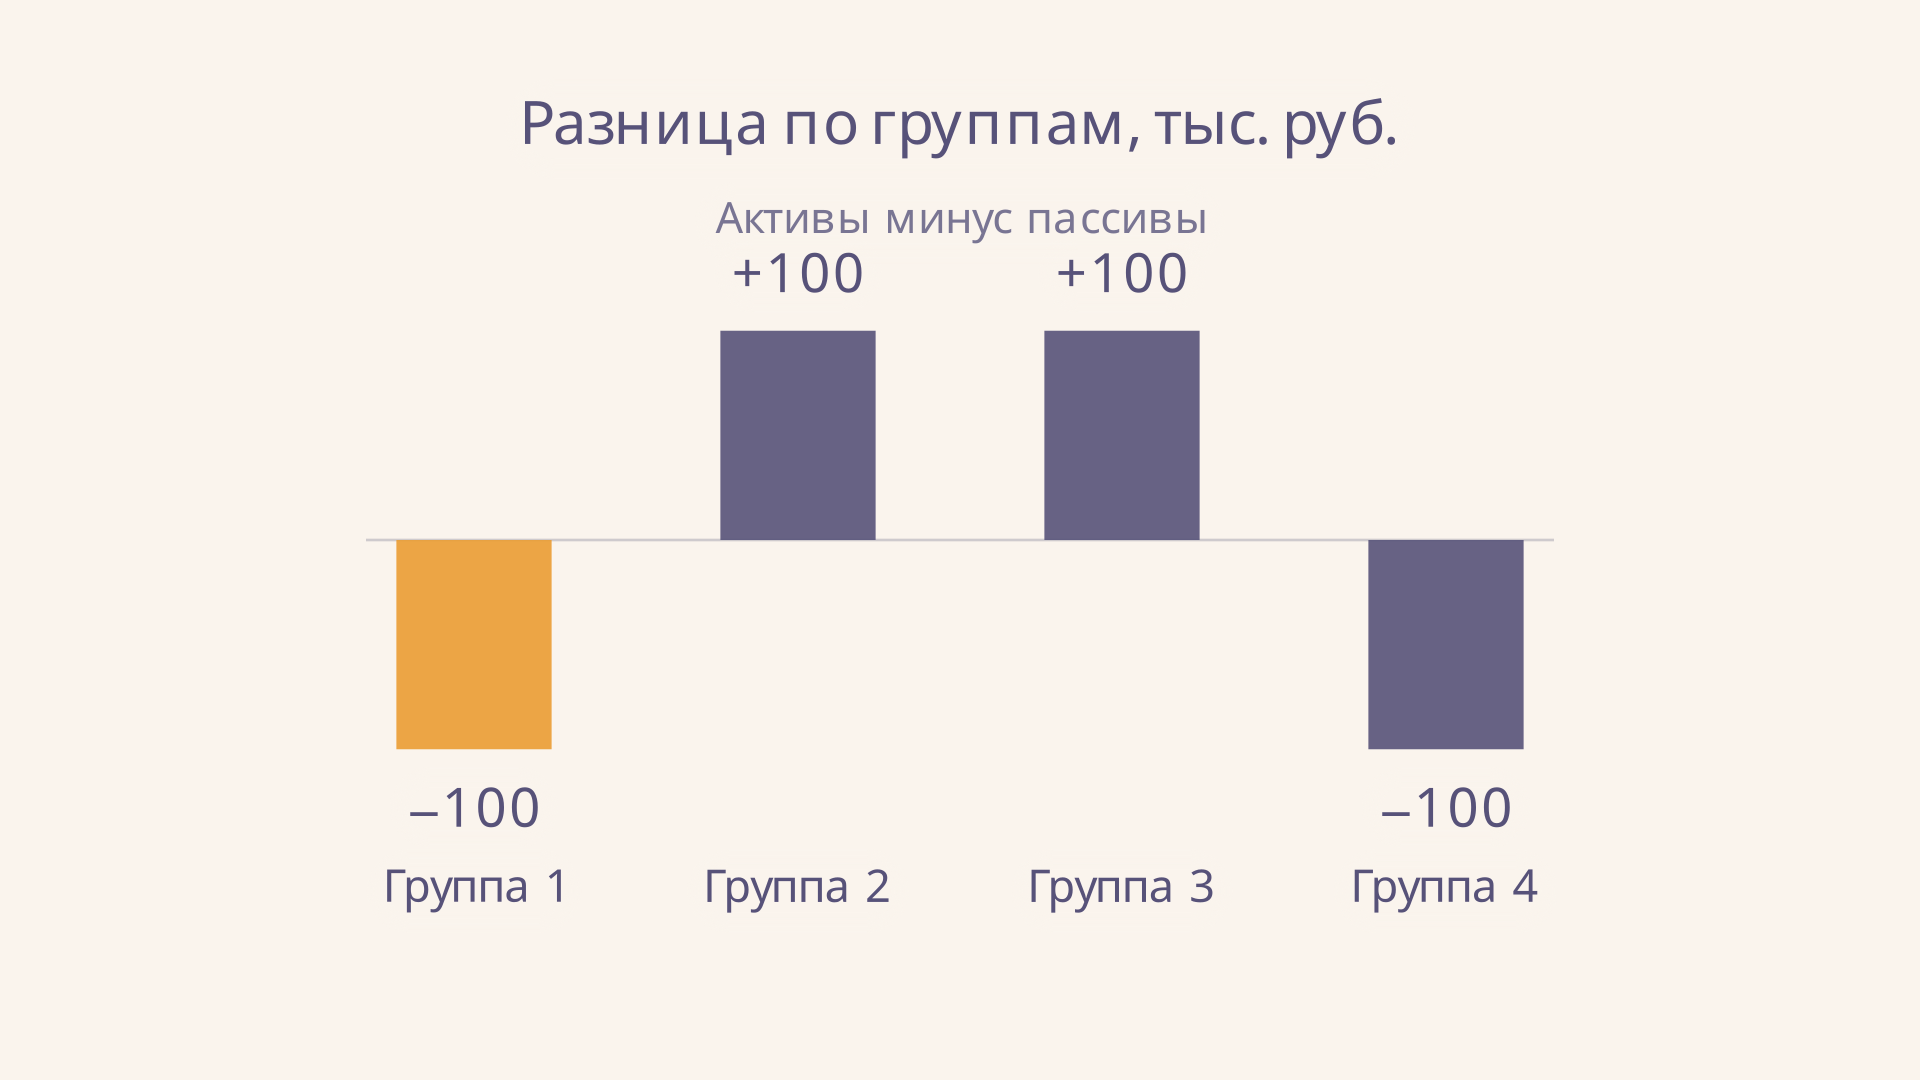
Накопленные разницы первых одной, двух и трёх групп составляют соответственно −100, 0 и +100 тыс. руб. Это помогает увидеть возможное покрытие дефицита за счёт следующих групп, но не доказывает, что дебитор заплатит вовремя. Положительная разница третьей группы тоже не погашает срочный счёт автоматически: запасы ещё нужно продать и получить оплату.
Как оформить вывод и проверить динамику
Хороший вывод содержит метод, исходную дату, четыре сравнения и последствия первого недостатка. Для примера выше он может звучать так: «На отчётную дату первая группа активов меньше наиболее срочных пассивов на 100 тыс. руб.; остальные три условия соблюдены. Абсолютная ликвидность по выбранной группировке не достигнута. Требуется уточнить сроки взыскания дебиторской задолженности и платежей».
Для сравнения нескольких дат повторите расчёт с одинаковым составом групп и единицами измерения. Затем сопоставьте не только абсолютный недостаток, но и его изменение: рост суммы может сопровождаться изменением масштаба бизнеса. Горизонтальный анализ баланса помогает рассчитать изменение статей во времени, а вертикальный анализ - оценить их доли в общем итоге.
Другой полезный ракурс - коэффициент текущей ликвидности: он сопоставляет оборотные активы и краткосрочные обязательства агрегированно. У него и у четырёхгруппового анализа разные задачи. Общий коэффициент может выглядеть благоприятно при нехватке денег для срочных платежей; группы помогают обнаружить такую неоднородность, но не заменяют проверку денежных потоков.
Как перейти от баланса к рабочей таблице
Начните с одной отчётной даты и одинаковых единиц: если форма заполнена в тысячах рублей, не смешивайте её с данными договоров в рублях. Выпишите каждую статью актива и пассива, затем назначьте ей группу. Рядом полезно указать источник расшифровки и принятое допущение. Если часть статьи относится к разным срокам, разделите её по данным пояснений; если сведений нет, отметьте неопределённость вместо искусственной точности.
После распределения проверьте два контрольных итога. Сумма четырёх групп активов должна совпасть с итогом актива исходного баланса, а сумма четырёх групп пассивов - с итогом пассива. Расхождение может означать пропущенную статью, двойной учёт или смешение единиц. Только после этой проверки имеет смысл сравнивать пары. Ползунки калькулятора позволяют намеренно нарушить равенство: тогда он показывает различие сумм и не объявляет полученный набор полным балансом.
Следующий шаг - проверить существенные позиции внутри групп. Например, у денег может быть ограничение на использование, а у дебиторской задолженности - просрочка или спор с покупателем. Изучите сроки погашения кредитов и задолженности поставщикам, выделите просроченные платежи и сопоставьте их с ожидаемыми поступлениями. При нехватке деталей результат стоит описать как предварительную оценку, а не как точный прогноз.
Наконец, составьте календарь денежных поступлений и выплат по датам. Он отвечает на вопрос, хватит ли доступного остатка в конкретный день, учитывая текущие операции и дополнительные расходы. Группировка баланса и календарь дополняют друг друга: первая показывает общую структуру на дату, второй помогает проверить ближайшую потребность в деньгах. Для анализа нескольких периодов сохраняйте сделанные допущения рядом с расчётами.
Частые ошибки
- Приравнивать равенство сторон к платёжеспособности. Итог баланса не раскрывает совпадение сроков поступлений и платежей.
- Суммировать один показатель дважды. Например, краткосрочные вложения нельзя одновременно включить в и .
- Менять знак последнего условия. Для четвёртой пары проверяют , а не превышение актива.
- Считать любой излишек немедленным покрытием дефицита. Скорость продажи и взыскания нужно подтверждать отдельно.
- Сравнивать разные методики как одну динамику. Если состав групп изменился, пересчитайте предыдущий период или явно укажите ограничение.
FAQ
Равенство в неравенстве допустимо? Да. При первая пара проходит проверку без запаса; аналогично равенство допустимо в остальных условиях.
Можно ли провести анализ только по опубликованному балансу? Приблизительно - да, если доступна достаточная детализация. Для точного распределения по срокам и оценки просрочки понадобятся пояснения и внутренние данные; по укрупнённой форме неопределённость особенно велика.
Является ли собственный капитал обязательством к срочной оплате? Нет. Его включают в как постоянный источник финансирования для сопоставления с , а не как обычный текущий долг.
Коротко
Анализ ликвидности баланса сопоставляет четыре группы активов и пассивов по скорости обращения и срочности. В примере первая группа показывает недостаток 100 тыс. руб., поэтому абсолютная ликвидность не достигнута, хотя общий баланс сходится. Итог зависит от качества группировки и должен дополняться данными о реальных сроках платежей и поступлений.
Читайте также
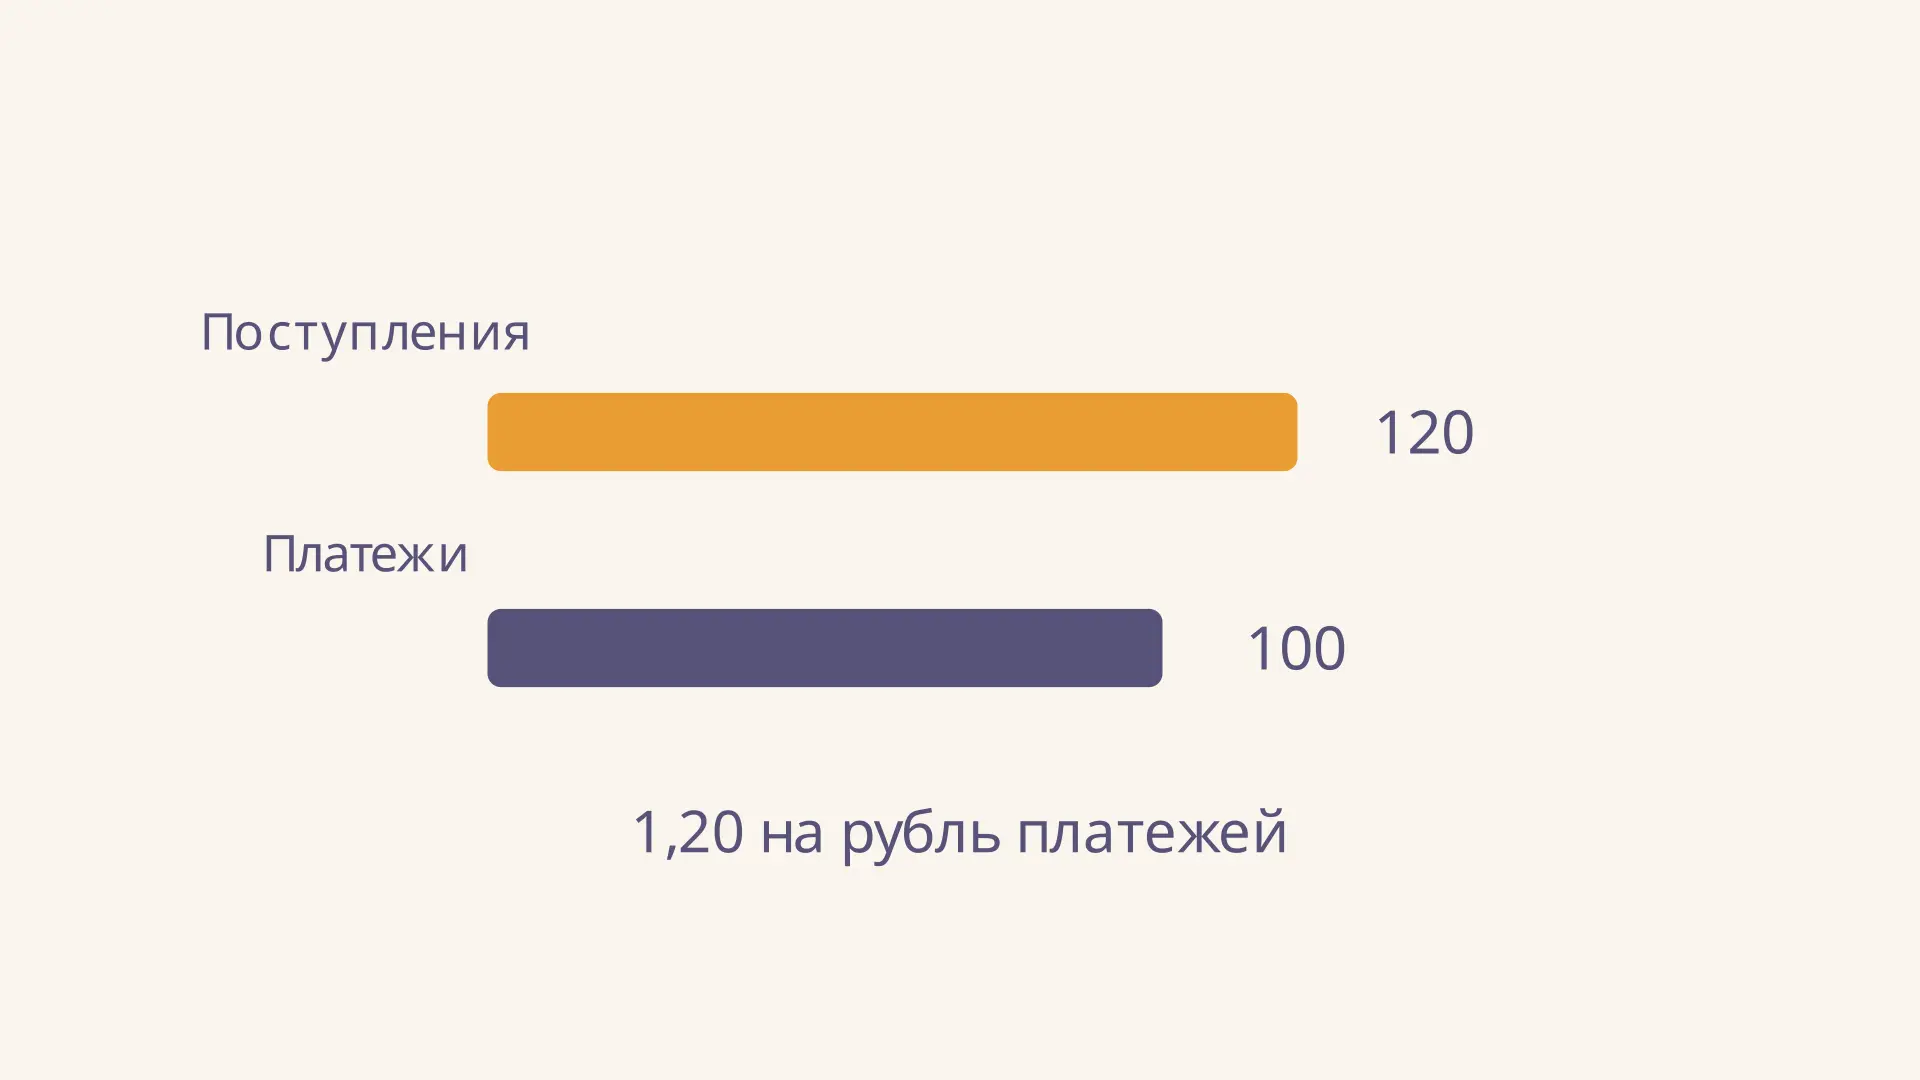
Коэффициент ликвидности денежного потока
Коэффициент ликвидности денежного потока: формула по поступлениям и платежам, пример расчёта, толкование результата и проверка риска кассового разрыва.
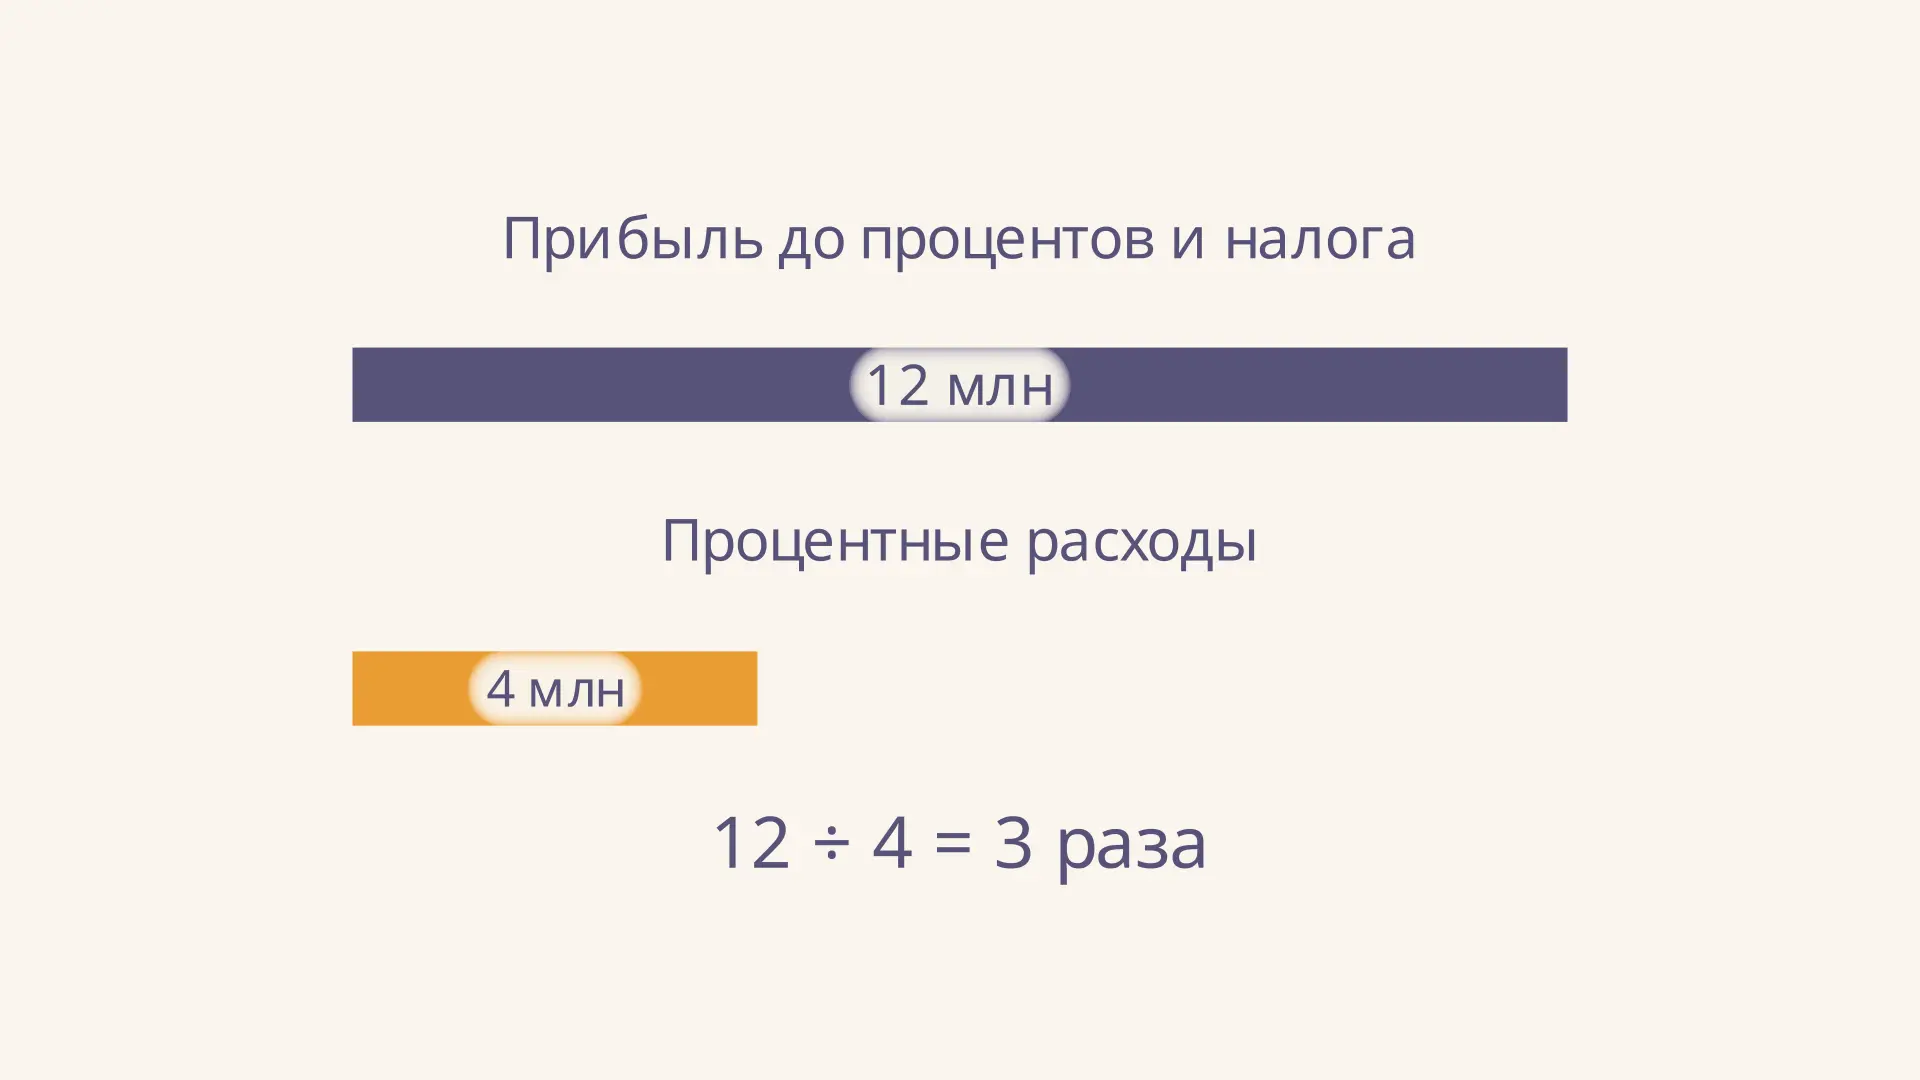
Коэффициент покрытия процентов: формула и расчёт
Как рассчитать коэффициент покрытия процентов по EBIT и процентным расходам, прочитать результат, проверить запас и не перепутать прибыль с денежным потоком.
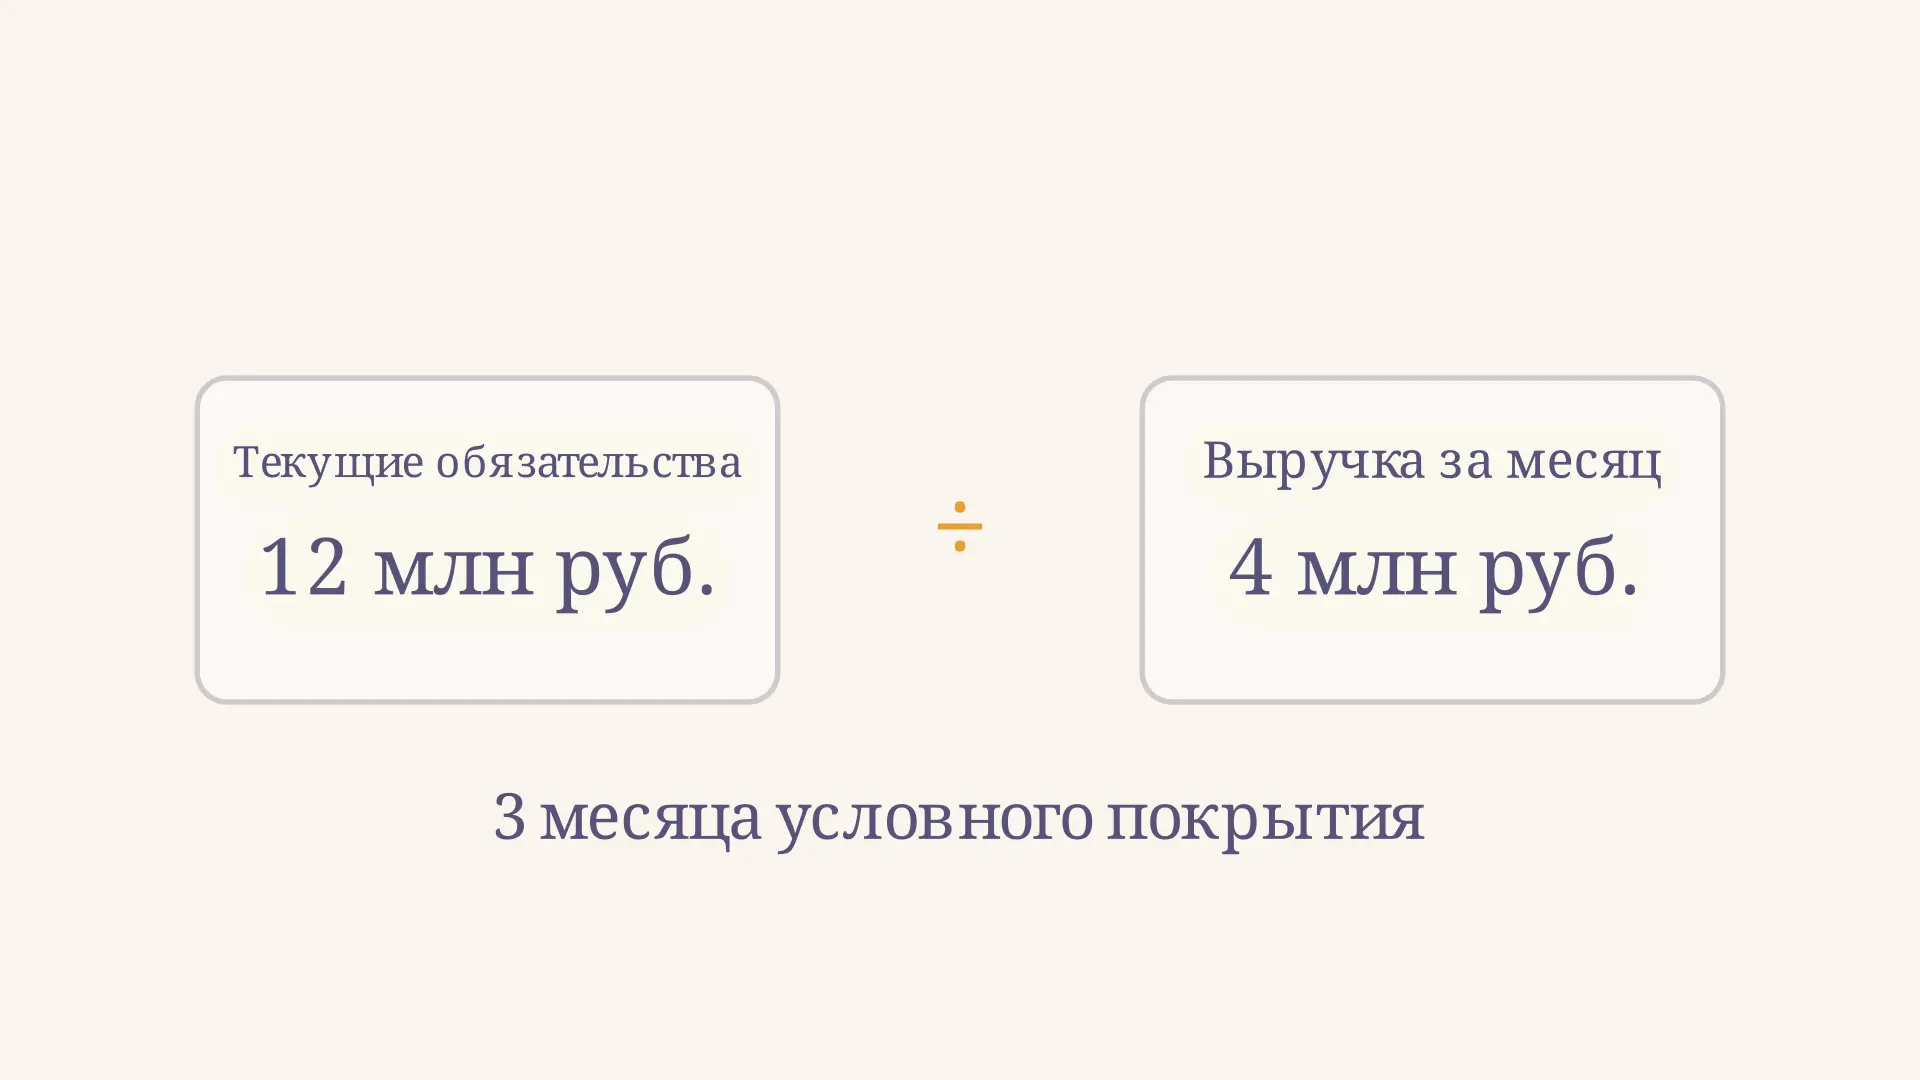
Степень платёжеспособности по текущим обязательствам
Как рассчитать степень платёжеспособности по текущим обязательствам, выбрать данные о выручке и долге, разобрать пример и правильно интерпретировать результат.
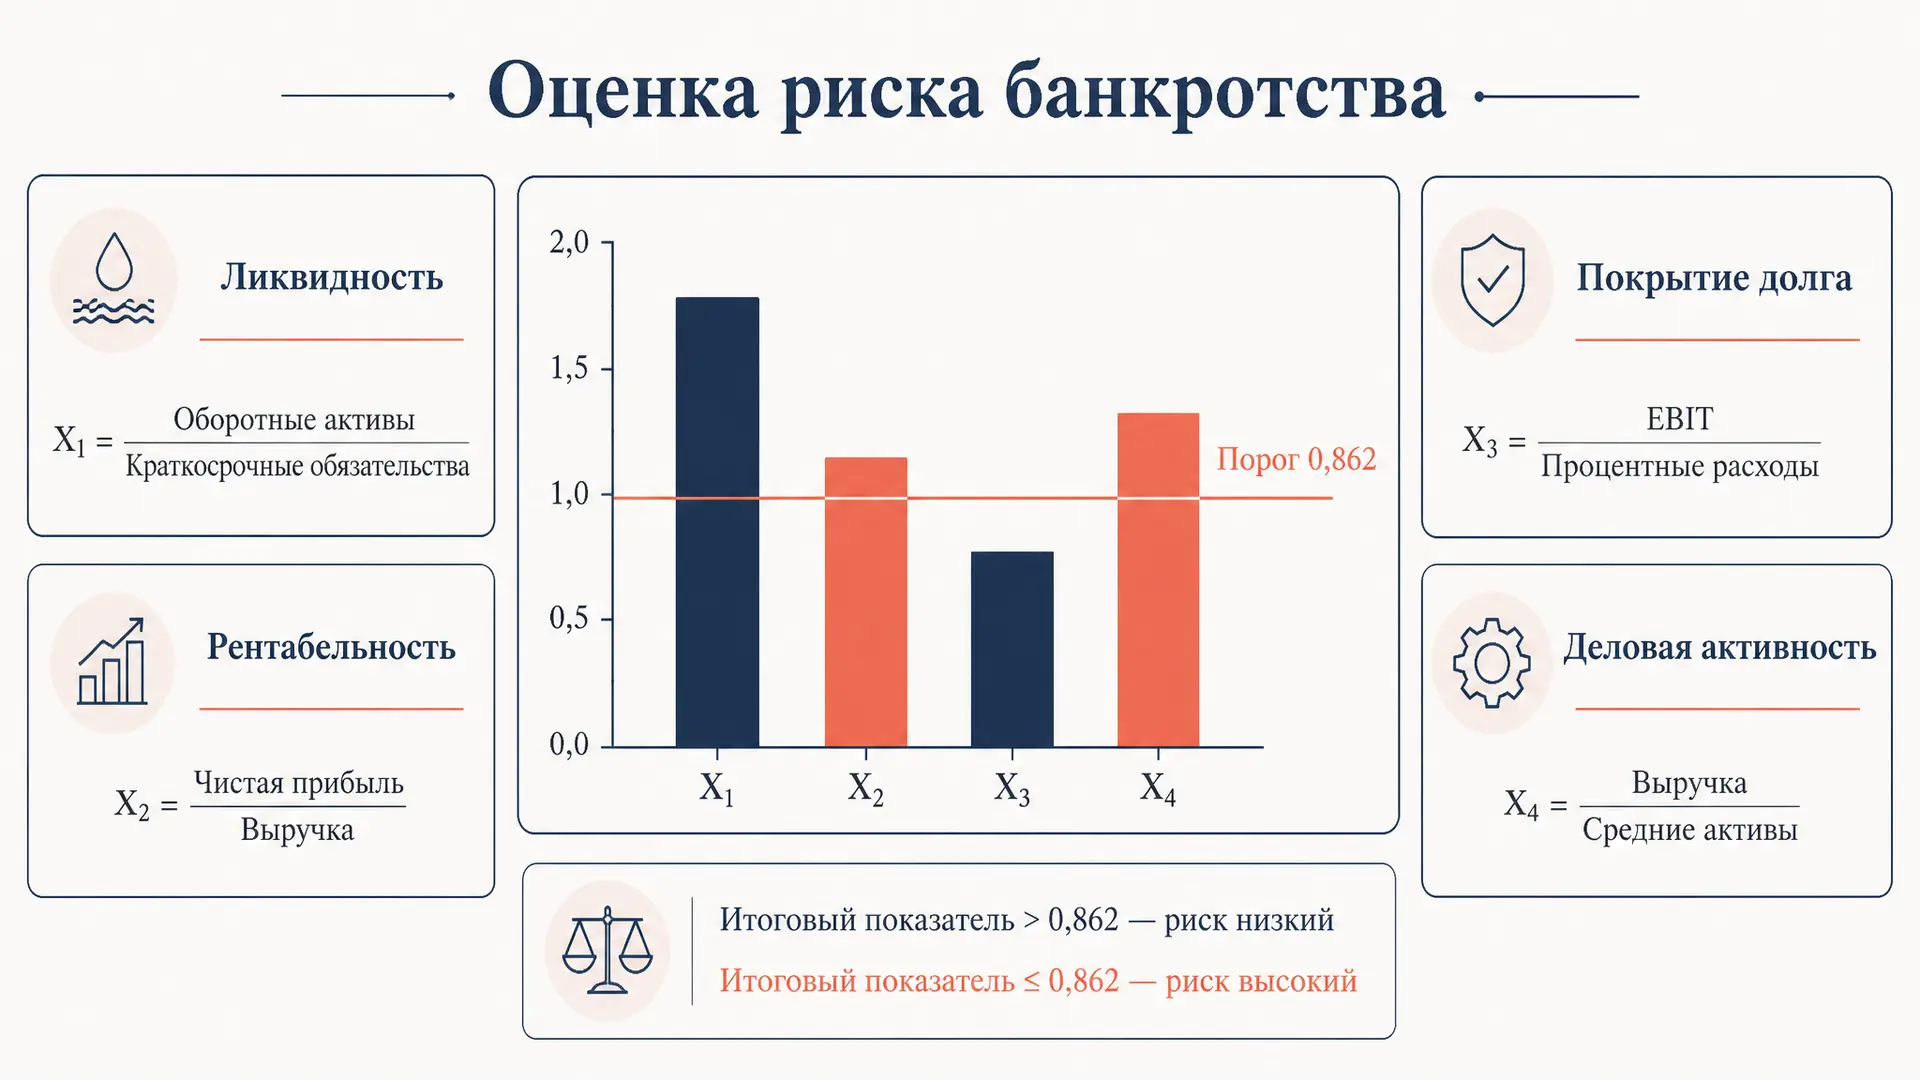
Модель Спрингейта: оценка вероятности банкротства
Модель Спрингейта - четырёхфакторная формула оценки банкротства предприятия. Коэффициенты X1-X4, пороговое значение Z, пошаговый расчёт по балансу и пример анализа.
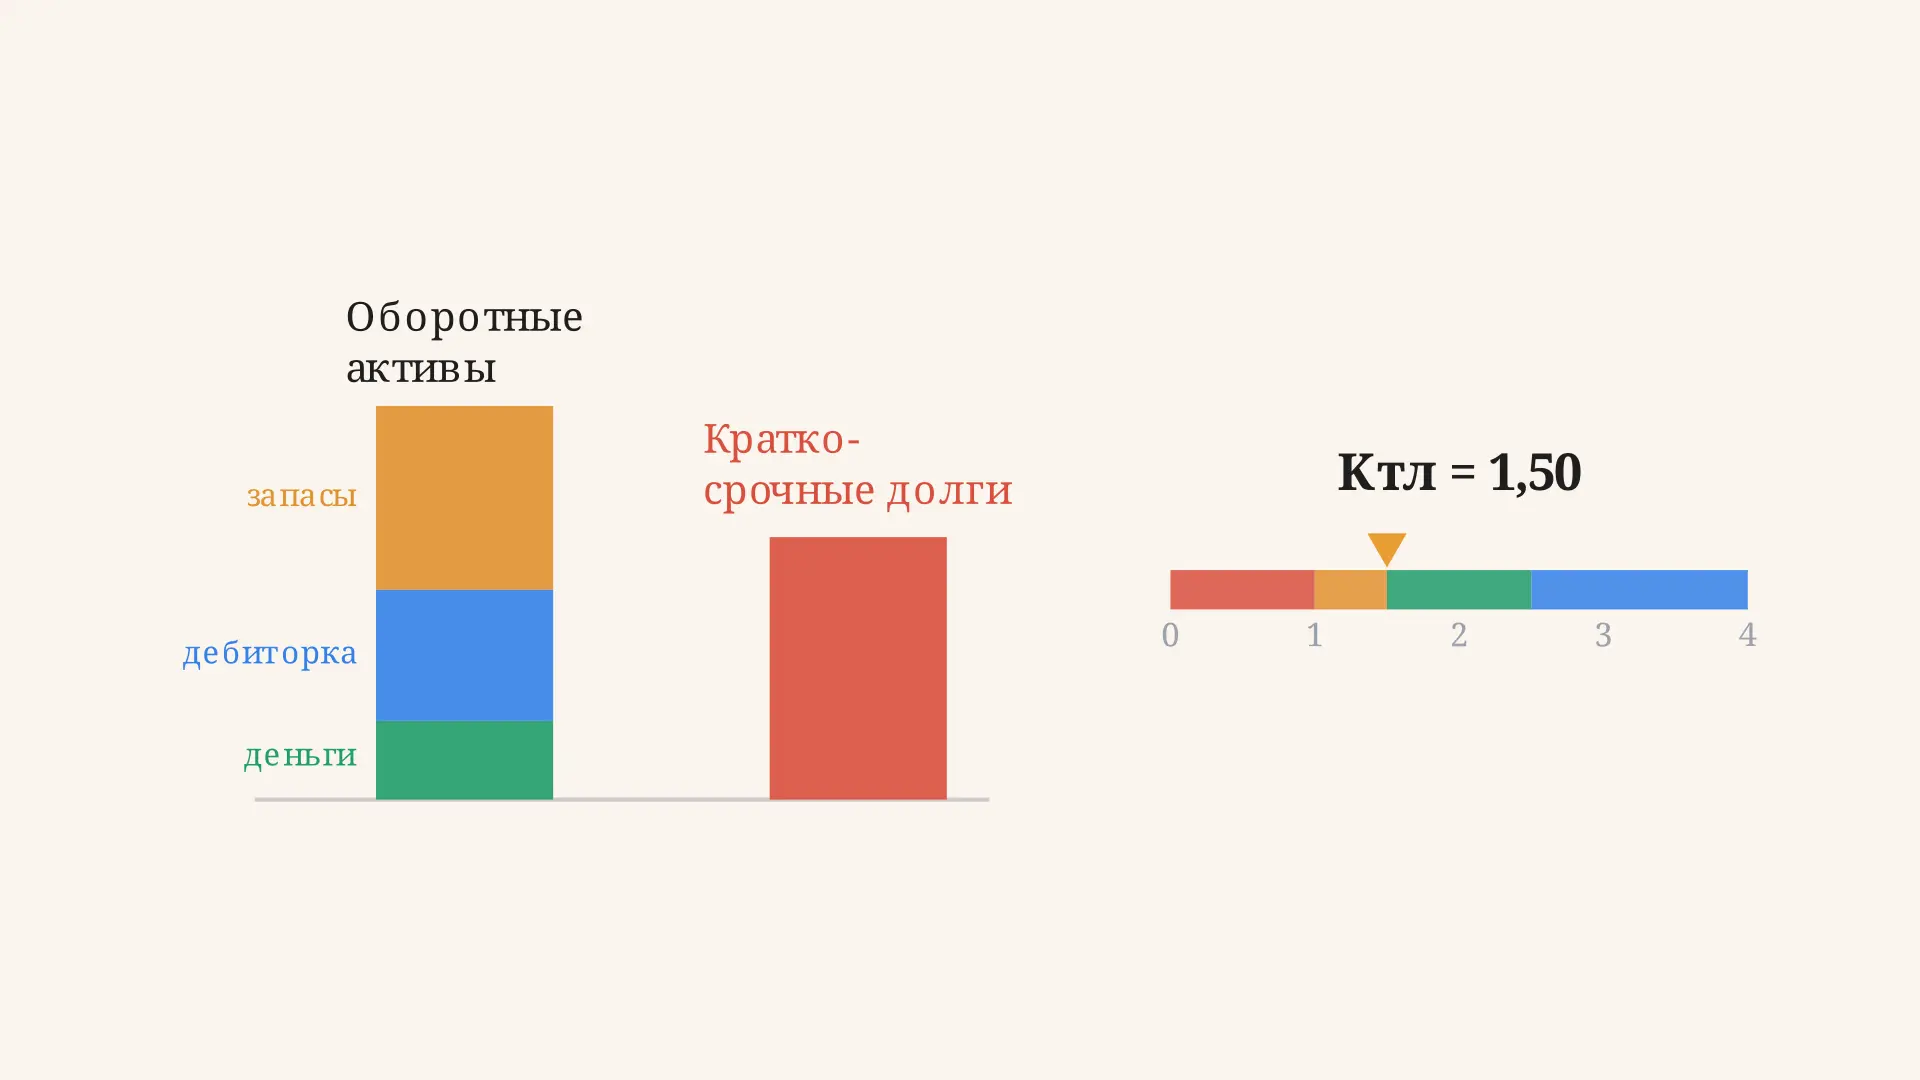
Коэффициент текущей ликвидности: расчёт и норма
Как считать коэффициент текущей ликвидности по балансу: формула через оборотные активы и краткосрочные обязательства, нормативное значение, разбор примера и типичные ошибки студентов.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.