Коэффициент покрытия процентов: формула и расчёт
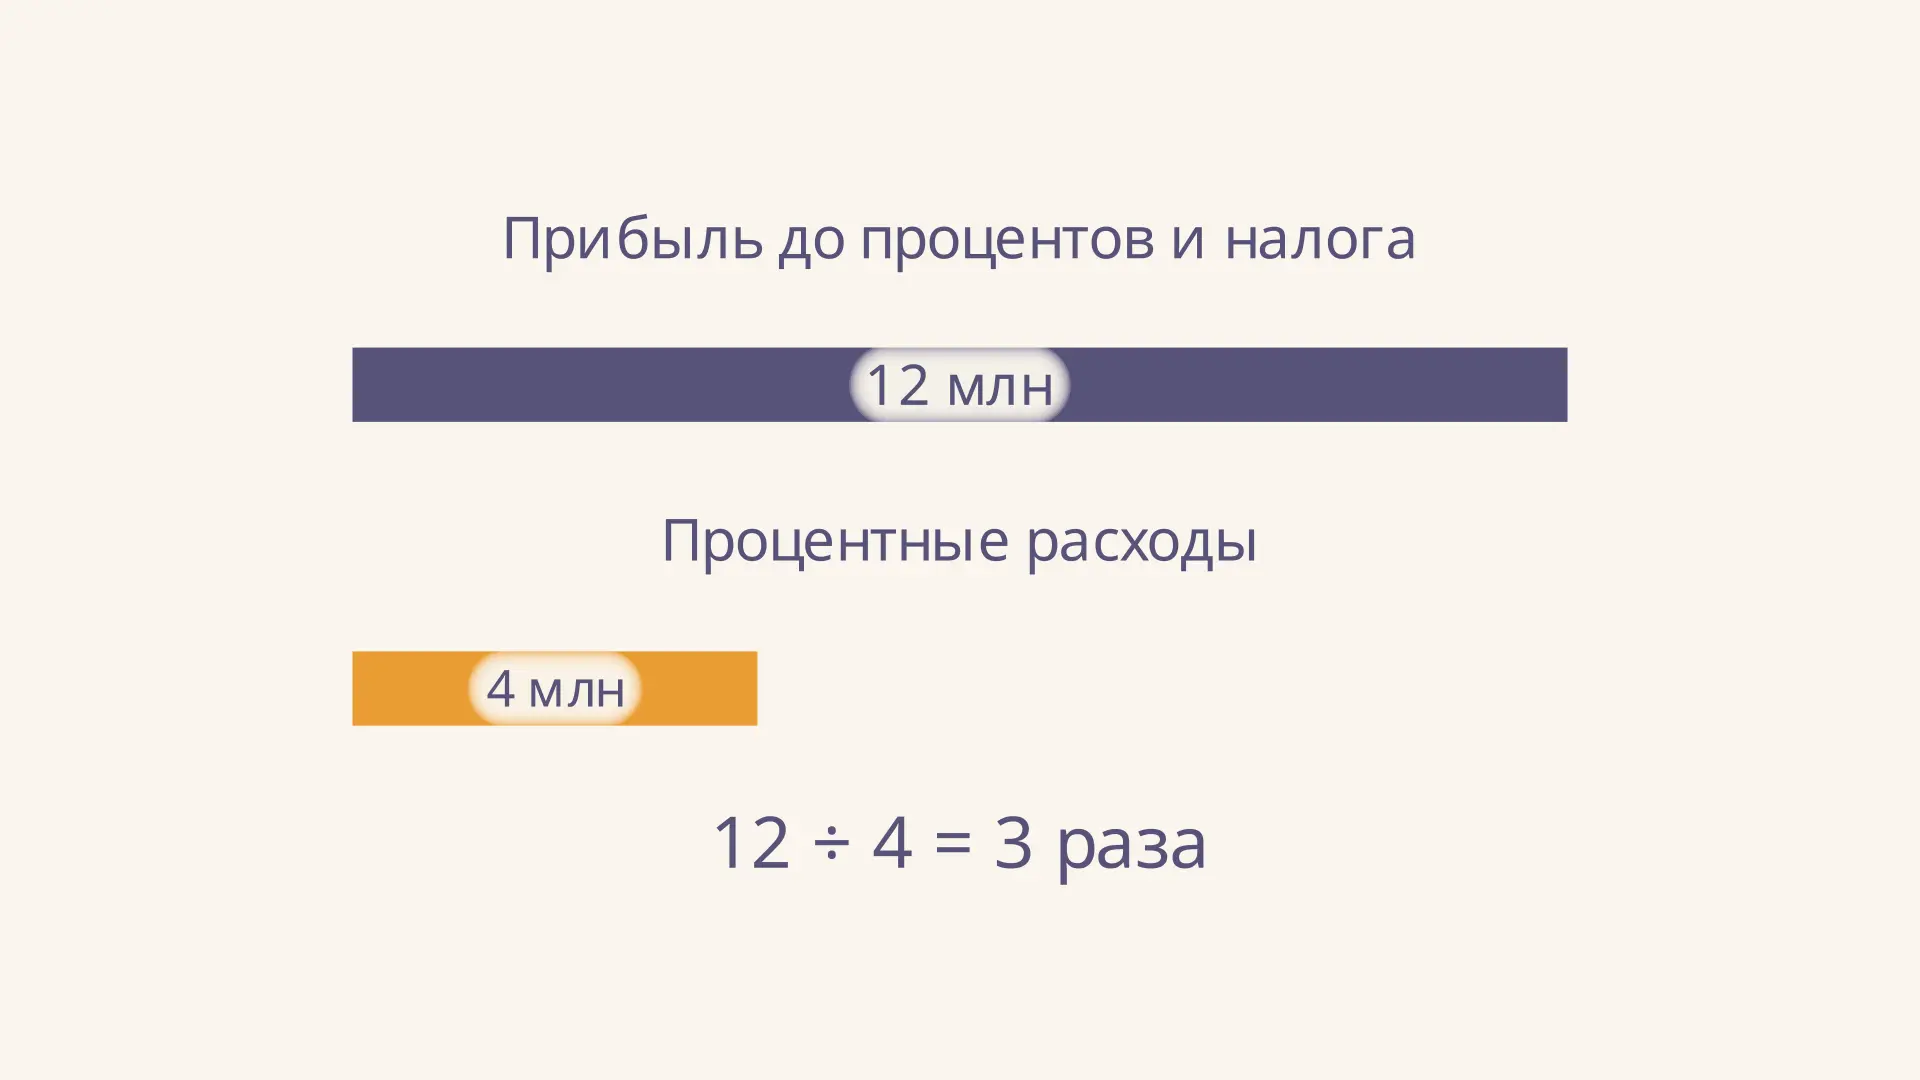
Компания заработала прибыль, но хватит ли её, чтобы обслуживать кредит? Коэффициент покрытия процентов сопоставляет прибыль до процентов и налога с процентными расходами за тот же период. Он показывает, во сколько раз первая величина больше второй. Это отправная точка анализа долговой нагрузки, хотя сама по себе она не доказывает наличие денег на счёте.
В калькуляторе измените EBIT и проценты: сравните исходные 12 и 4 млн рублей, а затем уменьшите прибыль до 4 млн. Вы увидите, как результат приближается к единице и что происходит при дальнейшем снижении.
Что измеряет коэффициент
Показатель называют interest coverage ratio или times interest earned. В принятой здесь версии числитель - EBIT, прибыль до вычета процентов и налога на прибыль; знаменатель - начисленные процентные расходы. Такой подход описан в материалах Асвата Дамодарана о финансовых коэффициентах. Результат измеряется в разах, а не в процентах годовых: значение 3 означает отношение 3 к 1.
Сравнение отвечает на узкий вопрос: насколько прибыль до процентных расходов и налога превышает сами расходы на проценты? Оно не показывает, достаточно ли средств для погашения основной суммы долга. Для более широкого взгляда полезно изучить финансовый анализ коэффициентов и сопоставить несколько показателей.
На видео EBIT сначала снижается при постоянных процентах, а потом возвращается. Пунктир отмечает момент равенства: ниже него прибыль до процентов и налога уже меньше начисленных процентов.
Формула и смысл числителя
Для положительных процентных расходов формула выглядит так:
EBIT и берут за один и тот же период и в одинаковых денежных единицах. Если в отчёте дана прибыль до налогообложения, учебное приближение - прибавить к ней процентные расходы. Но эта операция корректна лишь при согласованных определениях: процентные доходы, иные финансовые результаты и классификация отдельных статей могут потребовать корректировок. Проверьте состав прибыли, а не подставляйте номер строки автоматически.
В знаменателе используют положительную величину расхода, даже если в отчётности она представлена в скобках как отрицательная. Процентный доход не следует без пояснения вычитать из расходов: тогда получится другая, чистая база. В кредитном договоре или методике аналитика определение может отличаться; сравнивая компании, применяйте одну методику и раскройте её.
Пример расчёта и запас
Пусть учебная компания за год получила EBIT 12 млн рублей и начислила 4 млн рублей процентов. Оба значения относятся к одному периоду:
На каждый рубль процентных расходов приходится три рубля EBIT. Разность млн рублей - расчётный запас EBIT над процентами, а не свободные деньги: после процентов ещё могут возникнуть налог, инвестиционные и другие платежи.
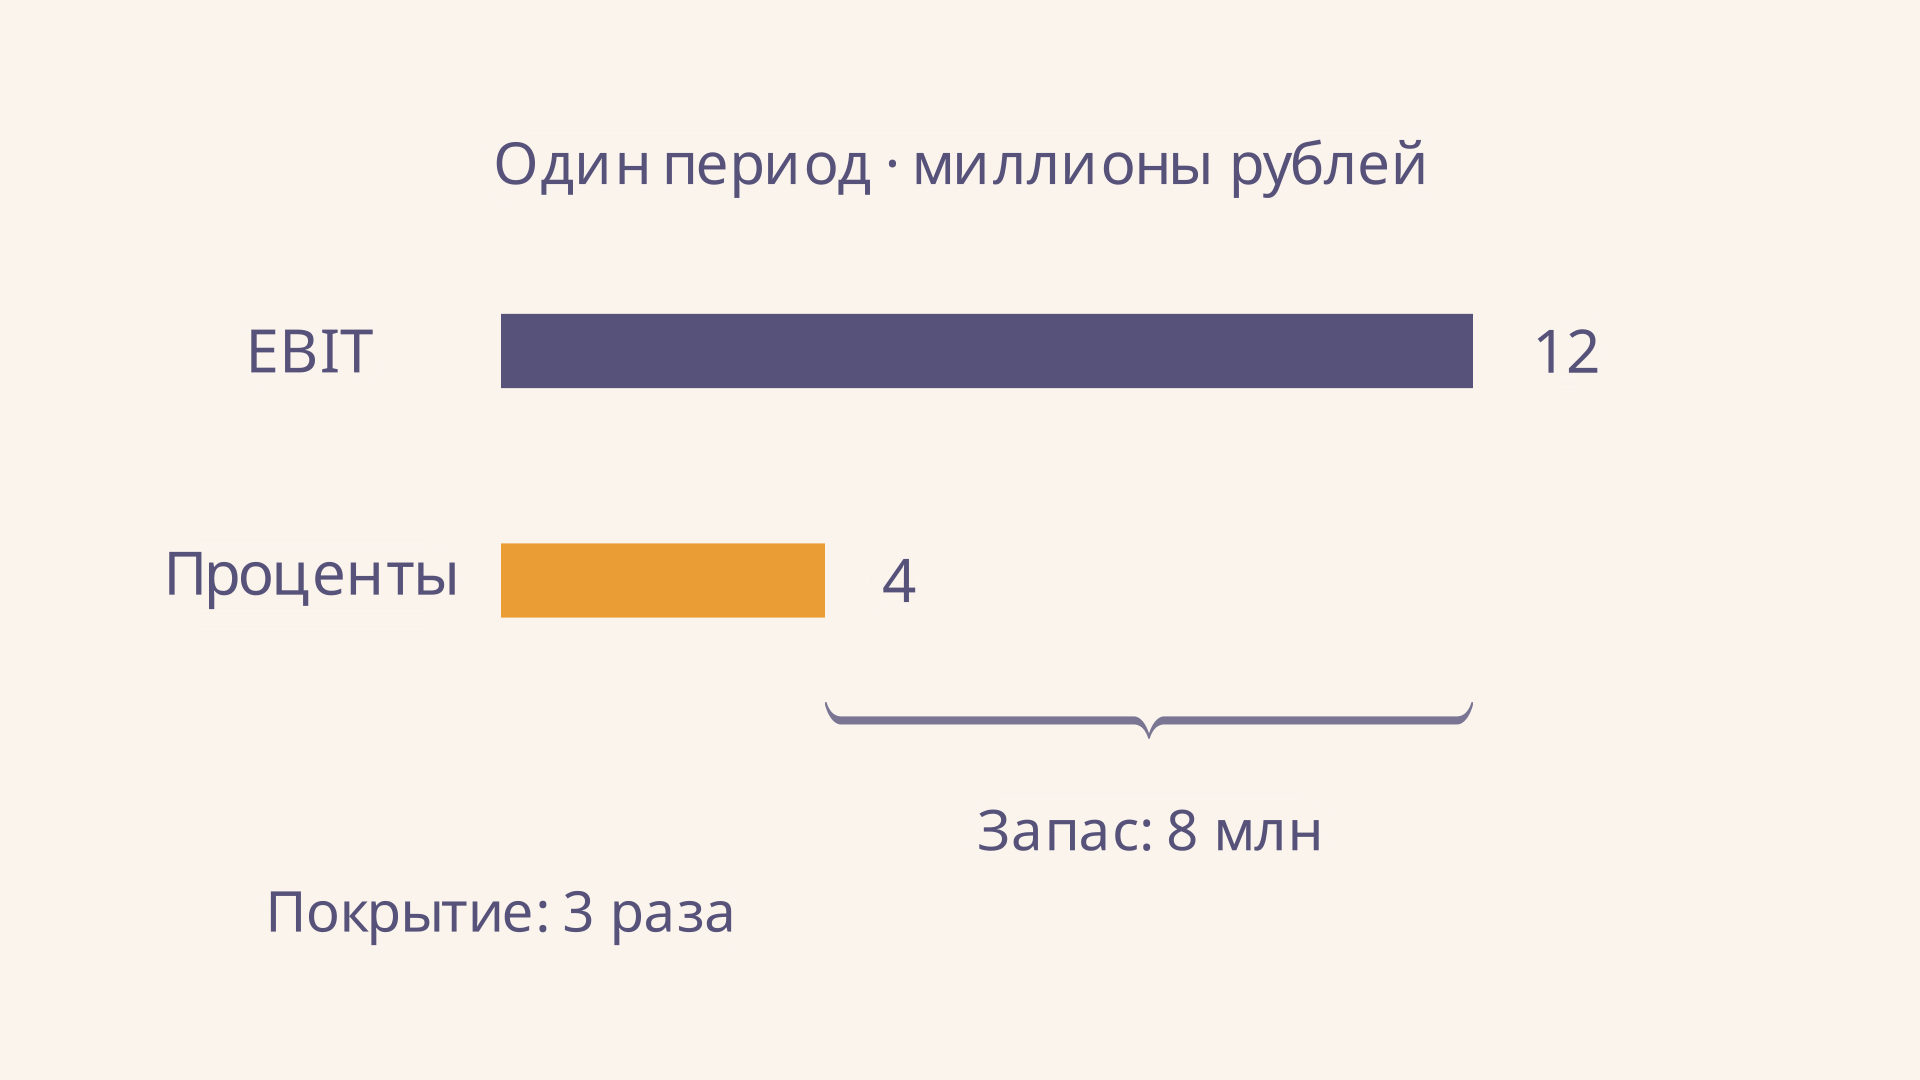
Если расходы на проценты останутся равны 4 млн, равенство наступит при EBIT 4 млн. При снижении прибыли до 8 млн покрытие составит , до 4 млн - , до 2 млн - . От исходных 12 млн до границы 4 млн прибыль может снизиться на . Это условный стресс-тест, а не прогноз: проценты и остальные условия на практике тоже меняются.
Как читать результат
При EBIT превышает процентные расходы; при они равны, поэтому расчётного запаса над процентами нет. При положительная прибыль до процентов и налога меньше расходов на проценты. Отрицательный коэффициент при положительном знаменателе означает отрицательный EBIT, то есть убыток до процентов и налога по выбранному определению.
Единица - арифметическая граница сравнения, а не универсальный норматив надёжности. Компания с покрытием 3 может оказаться уязвимой при нестабильной прибыли или крупных платежах по основному долгу. Другой фирме с предсказуемыми поступлениями и иным графиком выплат может требоваться другой запас. Сопоставляйте предприятия одной отрасли, периоды и определения, а также проверяйте условия конкретного договора.
Высокое значение тоже требует вопросов: оно может объясняться низкими процентами, временной прибылью или отсутствием существенного долга. Само число не говорит, какая из причин действует. Для оценки структуры источников финансирования рядом рассматривают коэффициент финансовой зависимости.
Где взять данные и что делать с нулём
Возьмите отчёт о финансовых результатах за год или квартал и примечания к нему. Сначала определите прибыль до процентов и налога, затем найдите относящиеся к этому же периоду процентные расходы. При необходимости проверьте договоры и примечания: проценты по аренде, капитализированные проценты и другие финансовые расходы могут учитываться по-разному в разных методиках.
Если процентные расходы равны нулю, деление не определено. Не записывайте результат как ноль или гарантированную бесконечную надёжность: укажите «не рассчитывается» и отдельно выясните, почему расходов нет. Если они очень малы, коэффициент может стать огромным и чувствительным даже к небольшому изменению знаменателя.
Квартальную прибыль нельзя делить на годовые проценты без приведения к сопоставимому периоду. Можно сравнивать год к году или пользоваться суммой за последние четыре квартала, если обе части формулы рассчитаны одинаково. Сезонный бизнес особенно чувствителен к выбору периода.
Чем показатель отличается от денежного покрытия
EBIT - показатель начисленной прибыли. Продажа в кредит может увеличить прибыль сейчас, хотя деньги покупатель перечислит позже; амортизация уменьшает прибыль без текущей выплаты. Поэтому покрытие по EBIT не равно остатку денежных средств и не подтверждает своевременную оплату процентов. Проверьте движение денежных средств, оборотный капитал и календарь платежей.
Иногда вместо EBIT используют EBITDA, добавляя обратно амортизацию. Числитель тогда обычно больше, но показатель называется покрытием процентов по EBITDA и не заменяет денежный поток: он не учитывает, например, инвестиции в поддержание оборудования. При сравнении обязательно пишите, какая версия применена. Материалы Дамодарана о платёжеспособности также различают расчёт по прибыли и варианты с другими фиксированными платежами.
Для анализа краткосрочной способности отвечать по обязательствам полезно дополнить картину коэффициентом текущей ликвидности. Он сравнивает запасы активов и обязательств на дату, тогда как покрытие процентов сопоставляет потоки дохода и расходов за период.
Сравнение периодов и сценариев
Предположим, в первом году EBIT равен 8 млн, проценты - 4 млн; во втором EBIT равен 6 млн, проценты - 3 млн. В обоих случаях покрытие равно 2. Одинаковый коэффициент скрывает снижение обеих абсолютных величин, поэтому рядом с отношением всегда показывайте исходные суммы и динамику.
Далее рассмотрите сценарии: уменьшение EBIT, рост ставок по долгу с плавающим процентом или сочетание этих факторов. Например, при исходных 12 млн EBIT и росте процентов с 4 до 6 млн покрытие уменьшится с 3 до 2. Это не предсказание, а способ увидеть чувствительность при явных допущениях. Эффект финансового рычага помогает отдельно разобрать, как заёмные средства влияют на доходность собственного капитала.
При сравнении по годам полезно сначала разложить изменение коэффициента на два вопроса: что произошло с EBIT и что произошло с процентами. Рост отношения может быть вызван уменьшением ставки или погашением части кредита даже тогда, когда прибыль не выросла. Обратная ситуация тоже возможна: прибыль увеличилась, но расходы на обслуживание долга выросли быстрее. Поэтому одно направление изменения отношения ещё не раскрывает его причину.
Проверяйте также разовые результаты. Продажа актива, переоценка или необычный расход способны повлиять на прибыль конкретного периода. Если аналитик исключает такие статьи для сопоставимости, он должен показать исходное и скорректированное значения и объяснить каждую корректировку. Одноразовое улучшение не обязательно повторится в следующем году; стресс-сценарий с более низким EBIT поможет увидеть зависимость вывода от этого допущения.
Частые ошибки
- Делят чистую прибыль на проценты. Чистая прибыль уже учитывает налог и обычно проценты; это другое отношение.
- Путают разы с процентной ставкой. Покрытие 3 не означает ставку по кредиту 3%.
- Смешивают периоды или валюты. Числитель и знаменатель должны относиться к одному интервалу и иметь единую единицу измерения.
- Объявляют покрытие выше единицы гарантией платежа. Для выплаты нужны деньги и доступное финансирование, а также учёт основного долга.
- Игнорируют определение расходов. Проценты к уплате, чистые процентные расходы и фиксированные платежи могут давать разные результаты.
FAQ
Что означает коэффициент покрытия процентов 3?
EBIT за выбранный период втрое превышает начисленные процентные расходы. При EBIT 12 млн и процентах 4 млн он равен 3; это не означает, что у компании свободны 8 млн рублей наличными.
Может ли коэффициент быть отрицательным?
Да. Если EBIT отрицателен, а процентные расходы положительны, частное отрицательно. Для оценки причин изучают состав убытка, движение денег и сроки обязательств.
Какое значение считается нормальным?
Единого порога для всех компаний нет. Единица обозначает только равенство EBIT и расходов; практическую оценку делают с учётом отрасли, устойчивости прибыли, методики расчёта и условий займа.
Коротко
Коэффициент покрытия процентов равен EBIT, делённому на процентные расходы за тот же период. В примере , а расчётный запас над процентами составляет 8 млн рублей. Показатель удобен для сравнения и сценариев, но его нужно читать вместе с денежным потоком, графиком погашения долга и определениями статей.
Читайте также
Анализ ликвидности баланса: группы и пример
Как провести анализ ликвидности баланса: распределить активы и пассивы по четырём группам, сравнить их по срокам и объяснить платёжный недостаток на учебном примере.
Коэффициент ликвидности денежного потока
Коэффициент ликвидности денежного потока: формула по поступлениям и платежам, пример расчёта, толкование результата и проверка риска кассового разрыва.
Степень платёжеспособности по текущим обязательствам
Как рассчитать степень платёжеспособности по текущим обязательствам, выбрать данные о выручке и долге, разобрать пример и правильно интерпретировать результат.
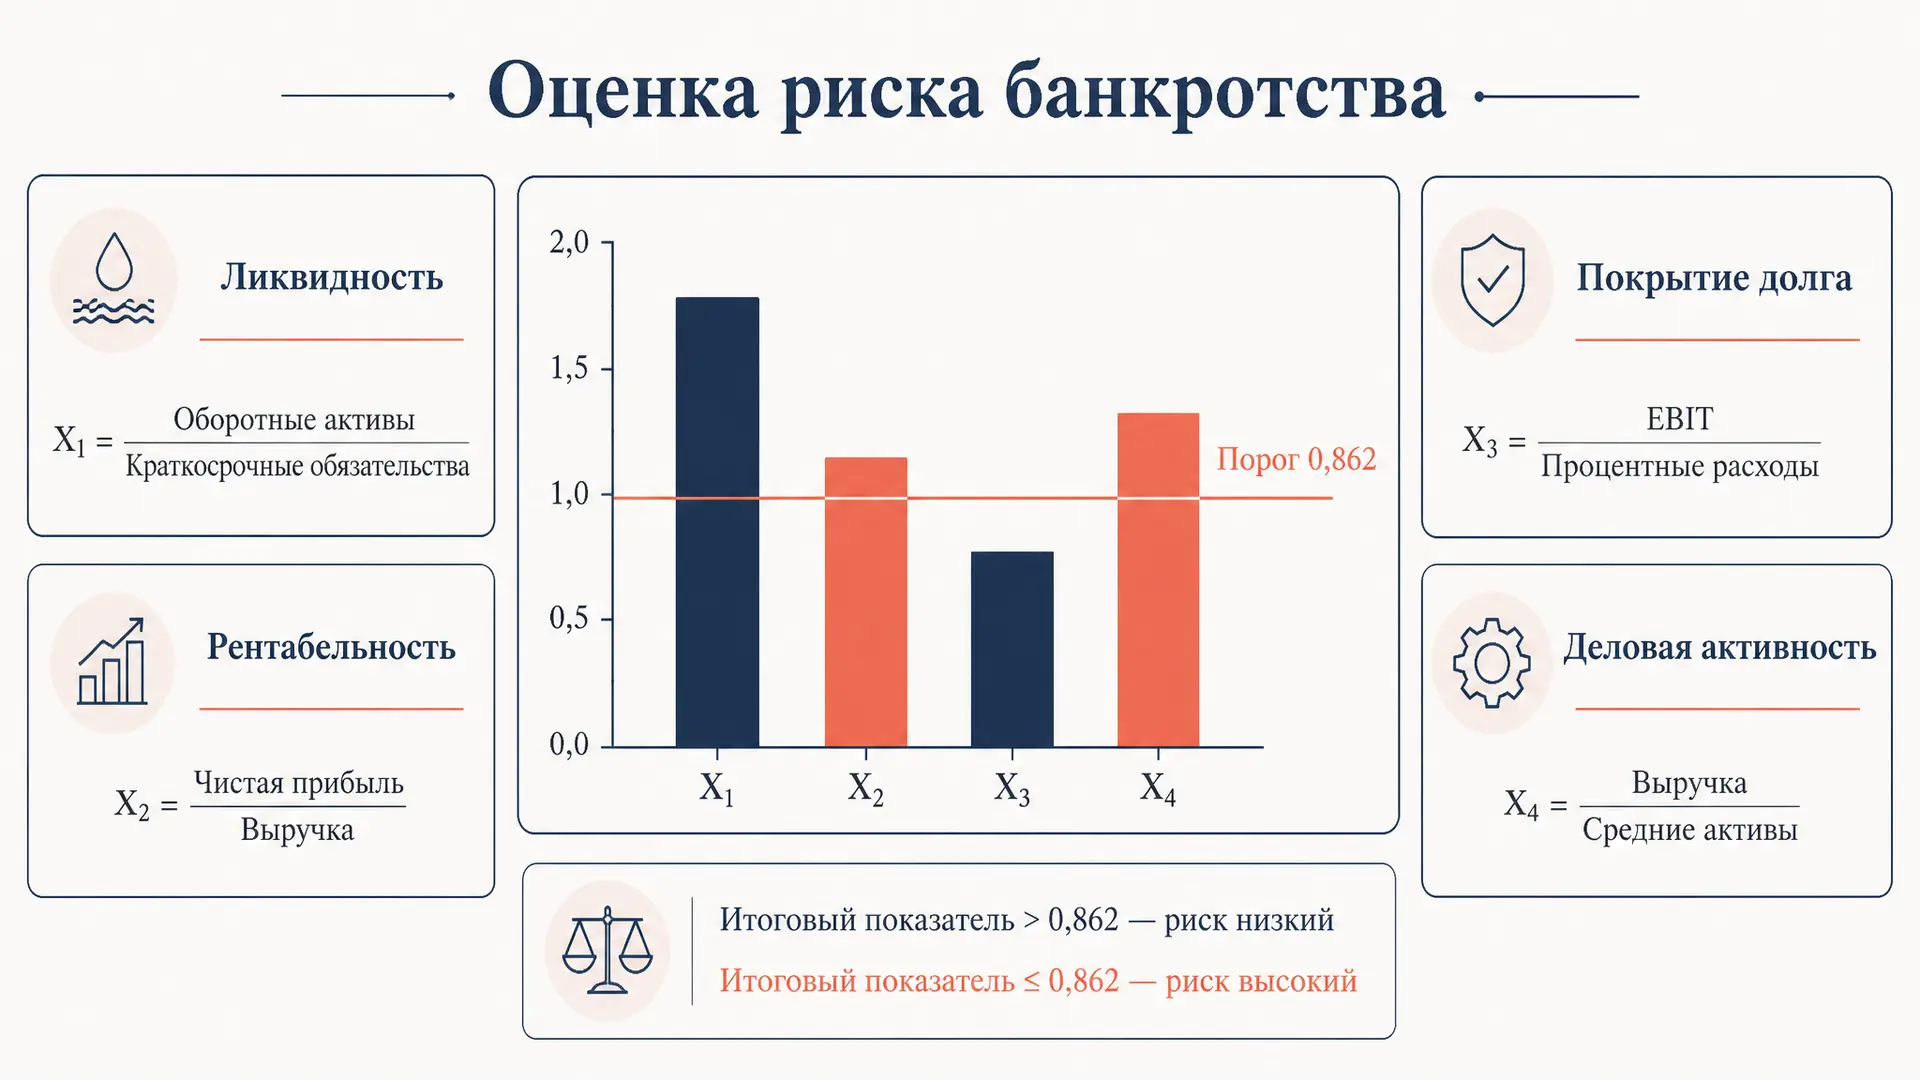
Модель Спрингейта: оценка вероятности банкротства
Модель Спрингейта - четырёхфакторная формула оценки банкротства предприятия. Коэффициенты X1-X4, пороговое значение Z, пошаговый расчёт по балансу и пример анализа.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.