Коэффициент ликвидности денежного потока
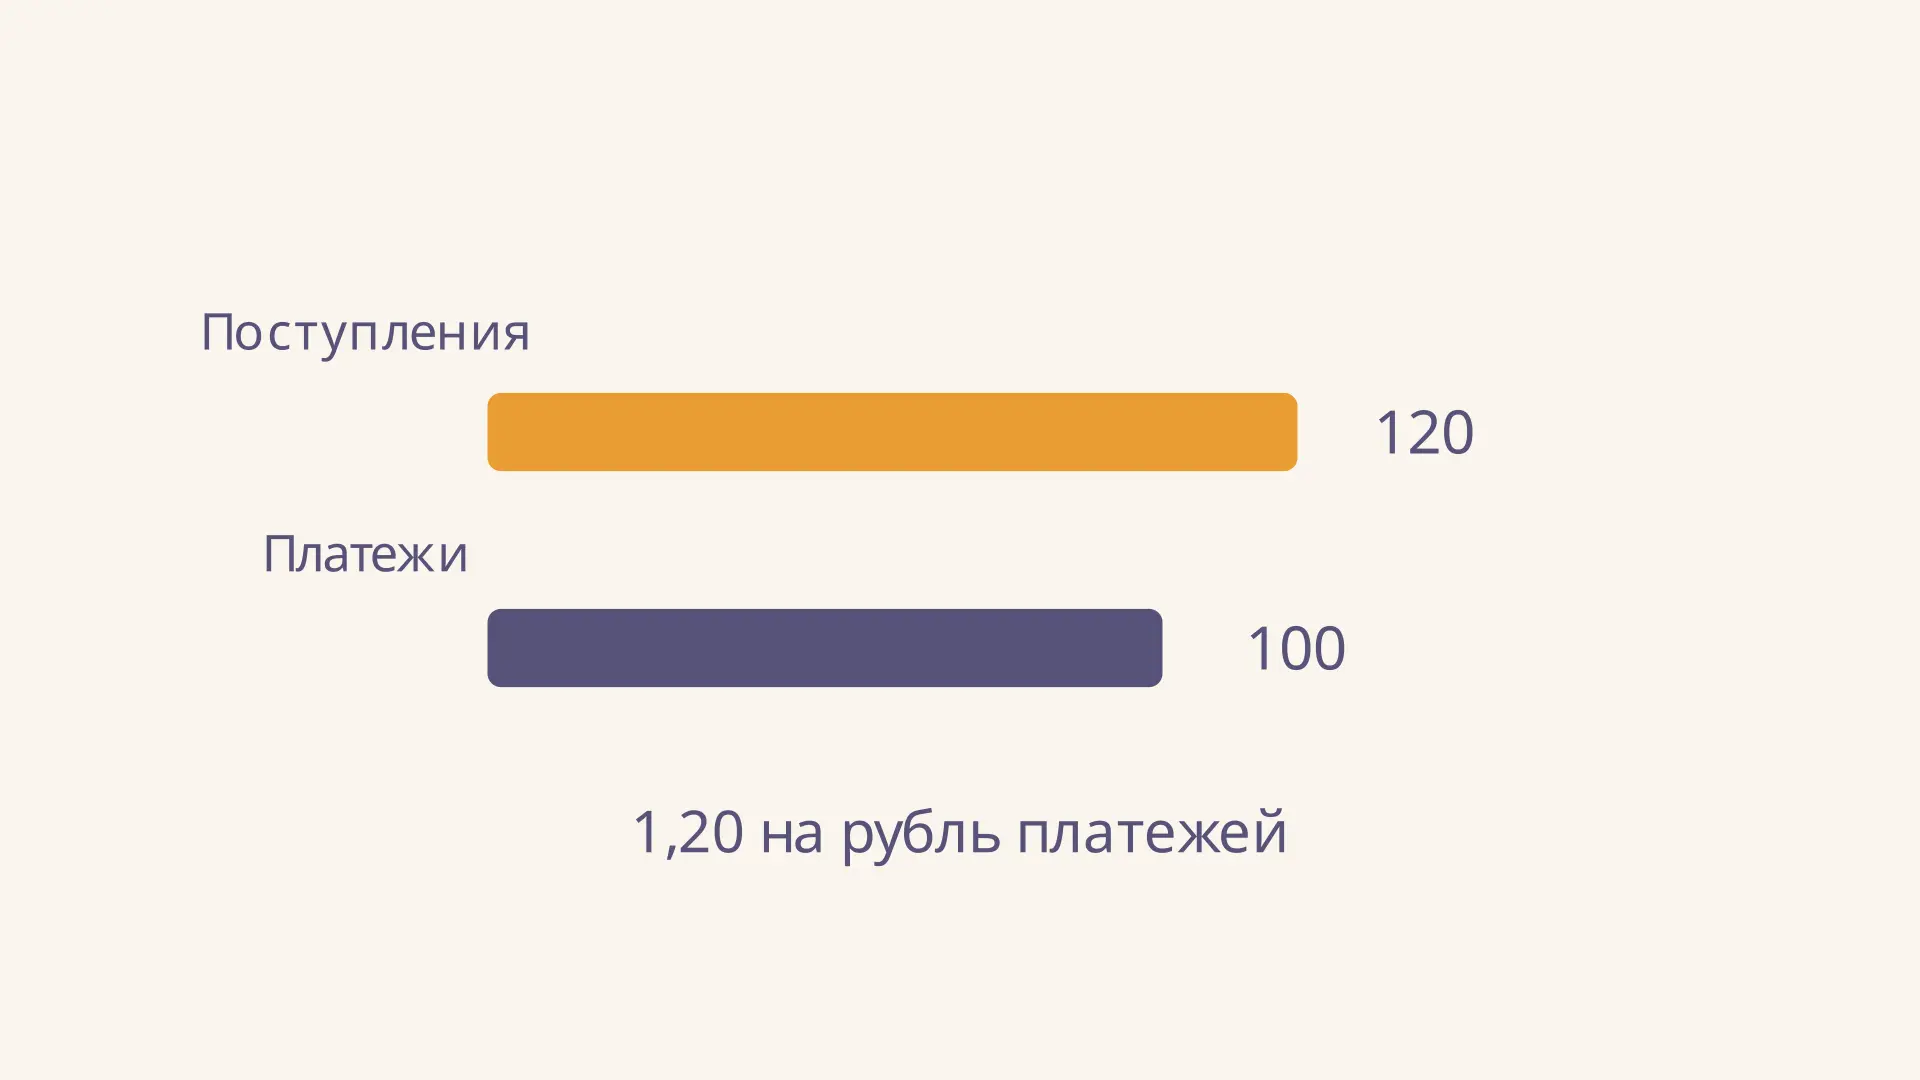
Коэффициент ликвидности денежного потока показывает, сколько рублей поступило на каждый рубль выплаченных денег за выбранный период. Для расчёта делят валовые поступления на валовые платежи. Например, при поступлениях 120 тыс. рублей и платежах 100 тыс. рублей результат равен 1,20: на рубль выплат пришлось 1,20 рубля поступлений. В калькуляторе можно изменить обе суммы и увидеть, как изменятся отношение и разница между ними.
Формула и смысл показателя
Обозначим валовые поступления за период через , а платежи по абсолютной величине через . Тогда
Здесь и измеряются в одинаковых денежных единицах и относятся к одному периоду и одному набору операций. Сам коэффициент безразмерен. Поступления иногда называют положительным денежным потоком, платежи - отрицательным. В знаменатель ставят именно модуль платежей: если в отчёте они записаны в скобках или со знаком минус, знак при делении убирают.
Движение ниже показывает, как меняется отношение при фиксированных платежах 100 тыс. рублей: поступления растут от 80 до 140 тыс. рублей и возвращаются назад. Равенство наступает, когда обе суммы составляют 100 тыс. рублей.
Сальдо потока равно . При положительном знаменателе из формулы следует . Поэтому соответствует положительному сальдо за период, - нулевому, а - отрицательному. Это арифметическая граница равенства, а не универсальный норматив финансового здоровья.
Где взять поступления и платежи
Основной источник для расчёта по отчётности - отчёт о движении денежных средств. Для совокупного показателя складывают поступления от текущих, инвестиционных и финансовых операций, затем отдельно складывают соответствующие платежи. Убедитесь, что суммы относятся к одной организации, одному периоду и одинаковой валюте представления. Если использованы консолидированные данные группы, не смешивайте их с отдельной отчётностью одной компании.
В российской форме отчёта итоговые поступления обычно приведены по строкам 4110, 4210 и 4310, а платежи - по строкам 4120, 4220 и 4320. Таким образом, при наличии именно валовых показателей можно записать . Проверяйте содержание конкретной формы и примечания: свёрнутое представление отдельных потоков и особенности классификации могут влиять на сопоставимость. МСФО (IAS) 7 группирует потоки по операционной, инвестиционной и финансовой деятельности. При косвенном методе операционный поток представлен через корректировку прибыли, поэтому валовые суммы могут потребовать дополнительных данных; соответствующие строки и классификацию нужно читать по самой отчётности.
Не подставляйте вместо поступлений выручку или вместо платежей расходы: начисление и движение денег могут приходиться на разные периоды. Прямой метод анализа денежных потоков помогает разобраться, какие денежные поступления и выплаты входят в расчёт. Если доступны только чистые сальдо, восстановить по ним валовые обороты без дополнительных данных нельзя.
Пример расчёта и проверка сальдо
Учебная компания за год получила 120 тыс. рублей и выплатила 100 тыс. рублей. Начальный остаток составлял 20 тыс. рублей; других изменений остатка в модели нет. Расчёт выполняется в три шага:
- Сопоставляем поступления и платежи за один год: 120 и 100 тыс. рублей.
- Делим : на каждый рубль выплат пришлось 1,20 рубля поступлений.
- Вычитаем тыс. рублей. При начальном остатке 20 тыс. рублей конечный остаток составит тыс. рублей.
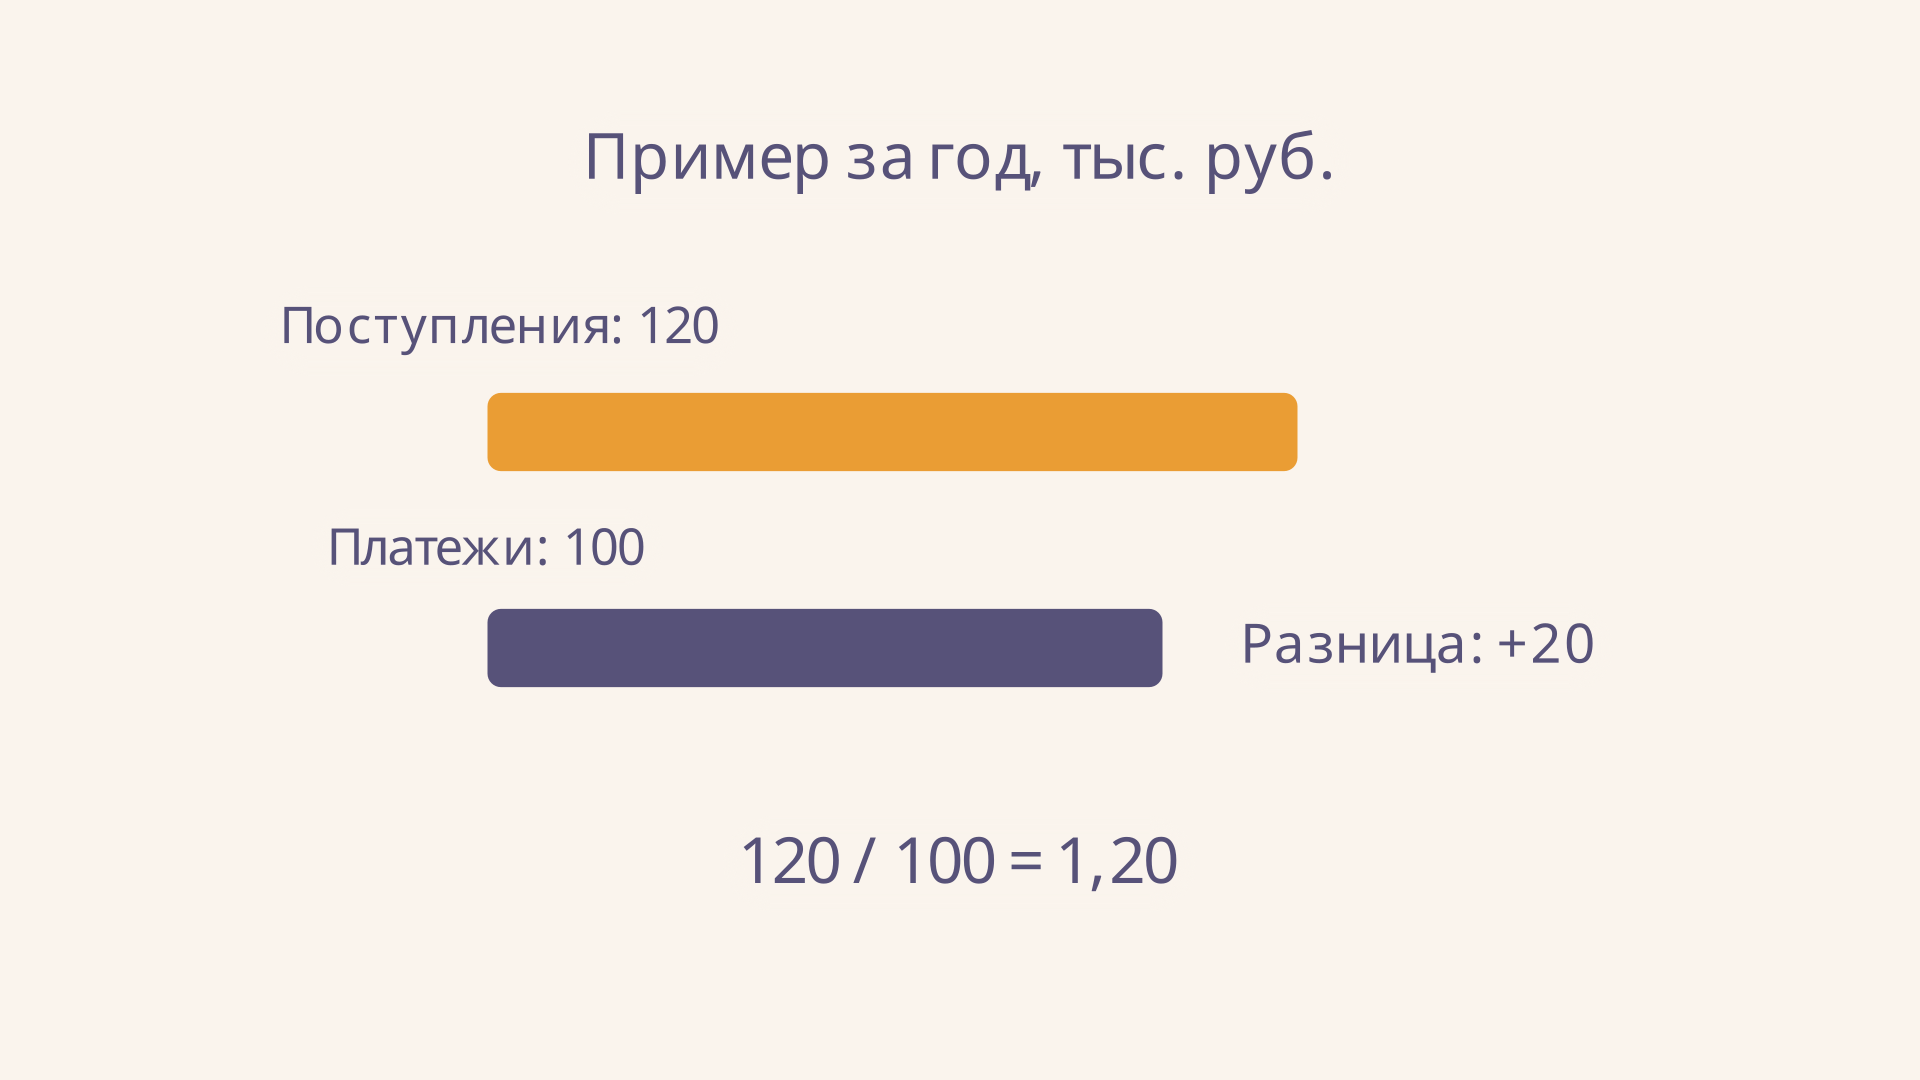
Положительное сальдо означает прирост денег в рамках упрощённого примера. В реальном отчёте сверку начального и конечного остатка нужно проводить с учётом отдельно показанных корректировок, например влияния изменений валютных курсов, если они есть. Начальный остаток не включён в числитель выбранного коэффициента: он является запасом на дату, а не поступлением за год.
Как читать значение больше или меньше единицы
При поступления превышают выплаты на 20 % от их суммы. При на рубль платежей приходится 80 копеек поступлений, а дефицит потока равен 20 % платежей. Для интерпретации в абсолютных единицах нужен и сам знаменатель: одинаковое значение 0,80 при платежах 100 тыс. и 1 млн рублей означает разницу соответственно 20 и 200 тыс. рублей.
Отрицательное сальдо за период не обязательно означает просрочку. Компания могла оплатить инвестицию из накопленного остатка. И наоборот, высокий коэффициент может получиться благодаря новому займу или продаже актива. Эти источники увеличивают общий приток, но их нельзя автоматически считать результатом обычной деятельности или рассчитывать на их повторение.
Сравните несколько одинаковых периодов, изучите причины изменений и структуру операций. В сезонном бизнесе квартал полезно сопоставлять с аналогичным кварталом прошлого года. В статье о трендовом анализе отчётности разобрано, как читать динамику, не ограничиваясь одним значением. При смене учётной политики или крупной разовой сделке сначала обеспечьте сопоставимость данных.
Для сопоставления предприятий важны не только итоговые значения, но и различия в бизнес-моделях. Компания, которая недавно приобрела оборудование, может показать крупный инвестиционный отток, тогда как другая арендует аналогичные активы. Кредиты, сделки с собственниками и разовые продажи также меняют состав потока. Поэтому рядом с коэффициентом полезно привести исходные суммы, период и пояснения к существенным операциям. Это позволит читателю воспроизвести расчёт и понять, что именно стоит за изменением отношения.
Общий поток и отдельные виды деятельности
Один и тот же расчёт можно сделать для всех операций или отдельно для текущей деятельности: разделить поступления от текущих операций на текущие платежи. Для отдельных видов деятельности формула остаётся прежней, но границы числителя и знаменателя должны совпадать. Подпишите показатель: «по всем операциям» или «по текущим операциям».
Допустим, текущие поступления равны 80, текущие платежи - 100, а финансовый приток от займа - 40 тыс. рублей; других потоков нет. Текущий коэффициент равен , совокупный - . Общий показатель выше единицы благодаря заёмным деньгам. Сам по себе он не отвечает на вопрос, откуда компания возьмёт средства для будущего возврата займа. Разбивка позволяет сформулировать этот вопрос, но не заменяет анализ условий долга и прогноза.
Почему коэффициент не показывает кассовый разрыв
Годовая сумма скрывает порядок событий. Пусть на начало месяца есть 20 тыс. рублей, 5-го числа нужно заплатить 50 тыс., а 25-го ожидается поступление 80 тыс. Коэффициент за месяц равен , но на дату платежа не хватает 30 тыс. рублей. Даже положительный итог месяца не гарантирует своевременную оплату: понадобится перенос платежа, дополнительное финансирование или другой доступный источник.
Чтобы увидеть риск, составляют платёжный календарь с датами, суммами, остатком на начало и ожидаемым остатком после каждого события. Плановые поступления стоит проверять на вероятность и сроки: обещание покупателя не равно деньгам на счёте. Для отчётного показателя используют фактические потоки, для прогноза - явно обозначенные допущения. Особенно полезно проверять дни крупных выплат и сезонные минимумы остатка.
Чем показатель отличается от текущей ликвидности
Коэффициент денежного потока сравнивает два оборота за период. Коэффициент текущей ликвидности сравнивает оборотные активы с краткосрочными обязательствами на дату. Первый показывает соотношение фактических притоков и оттоков, второй - балансовое покрытие обязательств активами. Выводы могут различаться: дебиторская задолженность входит в активы, но не становится денежным поступлением до оплаты.
Оба показателя дополняют друг друга и анализ прибыльности, долгов и сроков расчётов. Общее место этих показателей в системе объясняет обзор финансового анализа коэффициентами. При использовании других методик всегда выписывайте формулу: название «ликвидность денежного потока» иногда применяют к отношению, в числитель которого добавлен начальный остаток. Его результат отвечает на другой вопрос и с нашим напрямую не сопоставим.
Частые ошибки
- Делить поступления на сальдо вместо валовых платежей: это другое отношение и при нулевом сальдо оно не определено.
- Смешивать годовые поступления с квартальными платежами или учитывать в одной части все операции, а в другой только текущие.
- Оставлять отрицательный знак отчётных выплат в знаменателе и получать ошибочный отрицательный коэффициент.
- Считать значение выше единицы доказательством отсутствия кассовых разрывов или устойчивости без анализа источников денег.
- Механически делить на ноль. Если платежей нет, коэффициент не определён; нужно отдельно сообщить о нулевых выплатах и сумме поступлений.
FAQ
Какой норматив у коэффициента?
Единица - граница равенства валовых поступлений и платежей за период. Универсального достаточного значения для всех компаний нет: учитывают отрасль, сезонность, остатки, источники финансирования и сроки операций.
Может ли коэффициент быть равен нулю?
Да. Если поступлений не было, а платежи положительны, отношение равно нулю. Если платежей тоже нет, деление на ноль не определено.
Нужно ли прибавлять деньги на начало периода?
В рассмотренной формуле нет: начальный остаток не является притоком периода. Для оценки доступных средств его учитывают отдельно или применяют другую, явно обозначенную формулу.
Коротко
Коэффициент ликвидности денежного потока - отношение валовых поступлений к валовым платежам за один период. При 120 и 100 тыс. рублей он равен 1,20, а сальдо составляет плюс 20 тыс. рублей. Показатель полезно разбирать по видам деятельности и в динамике, дополняя его платёжным календарём и анализом источников финансирования.
Читайте также
Анализ качества прибыли: как проверить её устойчивость
Анализ качества прибыли на примере: сверка с денежным потоком, влияние дебиторской задолженности и разовых доходов, формулы, ограничения и частые ошибки.
Анализ ликвидности баланса: группы и пример
Как провести анализ ликвидности баланса: распределить активы и пассивы по четырём группам, сравнить их по срокам и объяснить платёжный недостаток на учебном примере.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Анализ платёжеспособности предприятия: пример
Как провести анализ платёжеспособности предприятия: расчёт трёх коэффициентов, оценка сроков платежей и пример вывода по условному бухгалтерскому балансу.
Коэффициент эффективности денежного потока
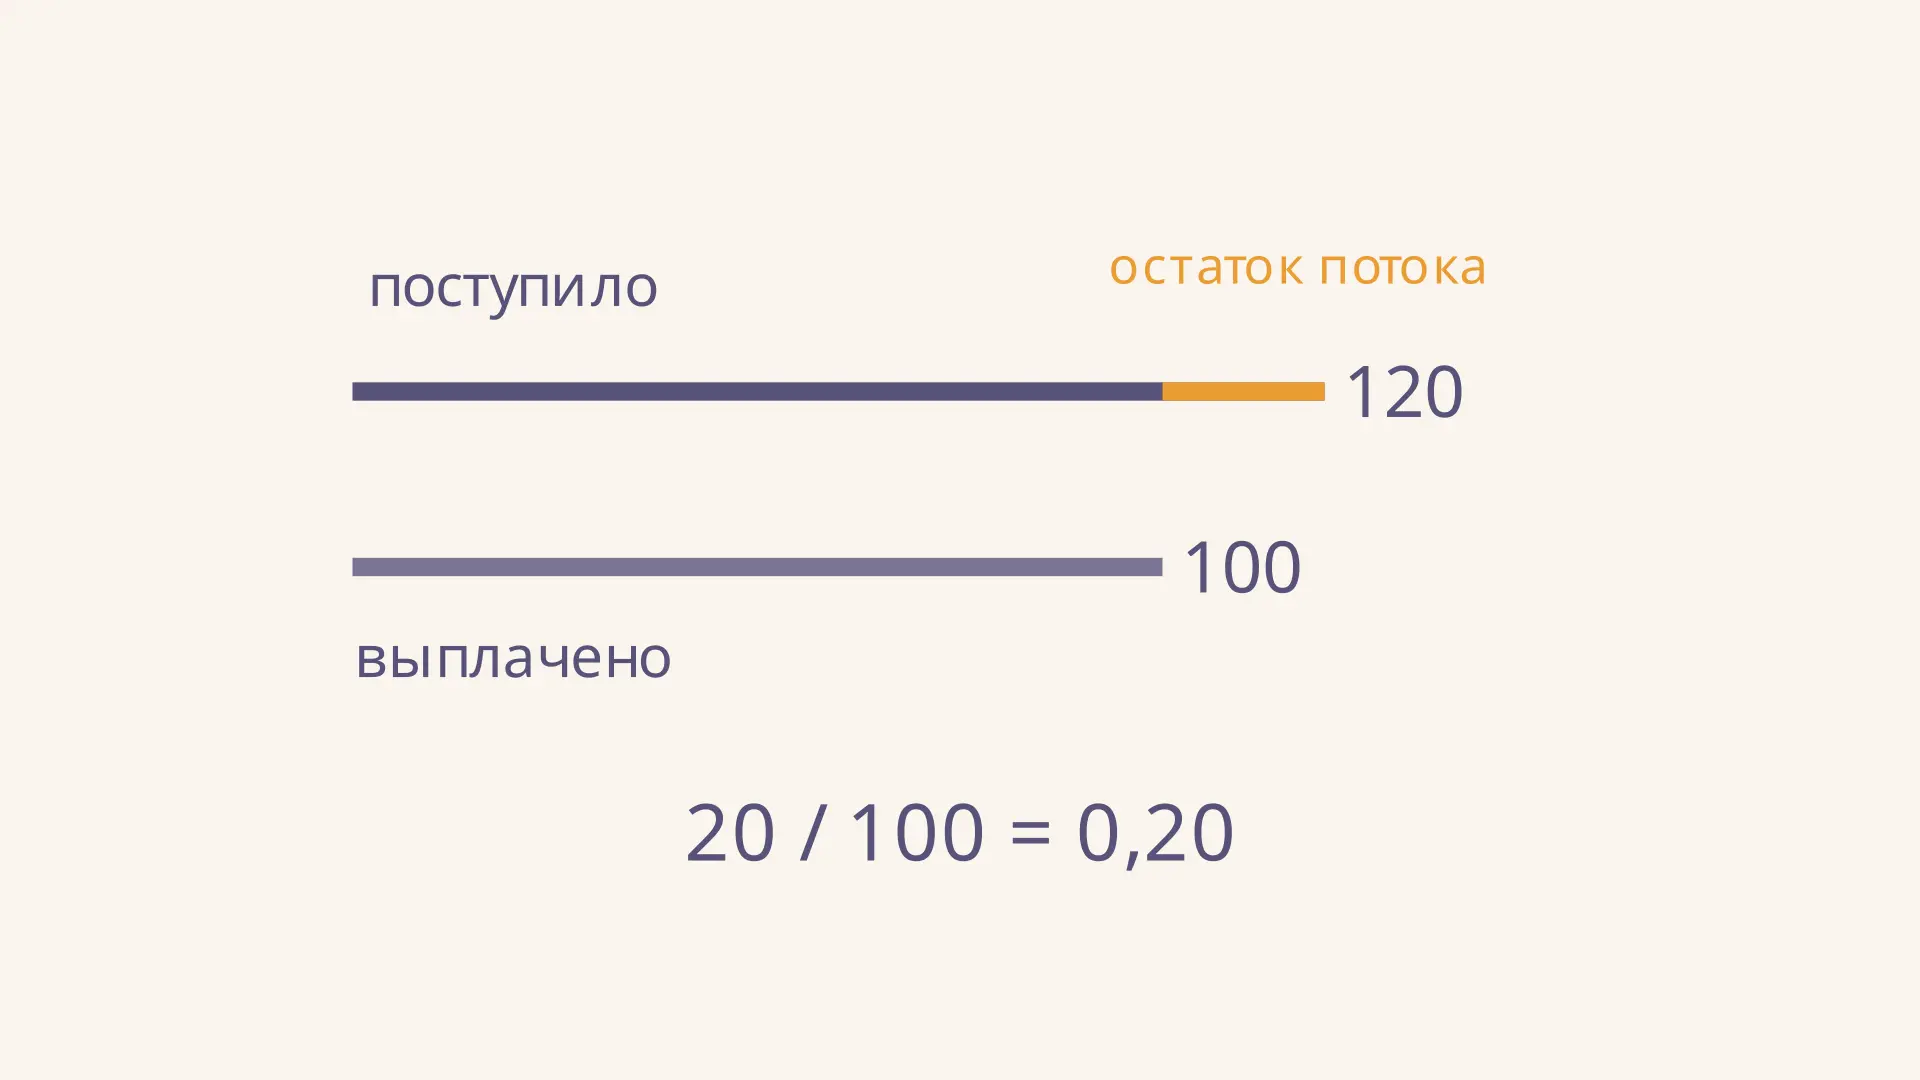
Коэффициент эффективности денежного потока: формула через чистый поток и платежи, подробный пример расчёта, связь с ликвидностью и ограничения показателя.
Коэффициент оборачиваемости денежных средств
Как рассчитать коэффициент оборачиваемости денежных средств по выручке и среднему остатку, перевести результат в дни и правильно интерпретировать его на примере.