Коэффициент эффективности денежного потока
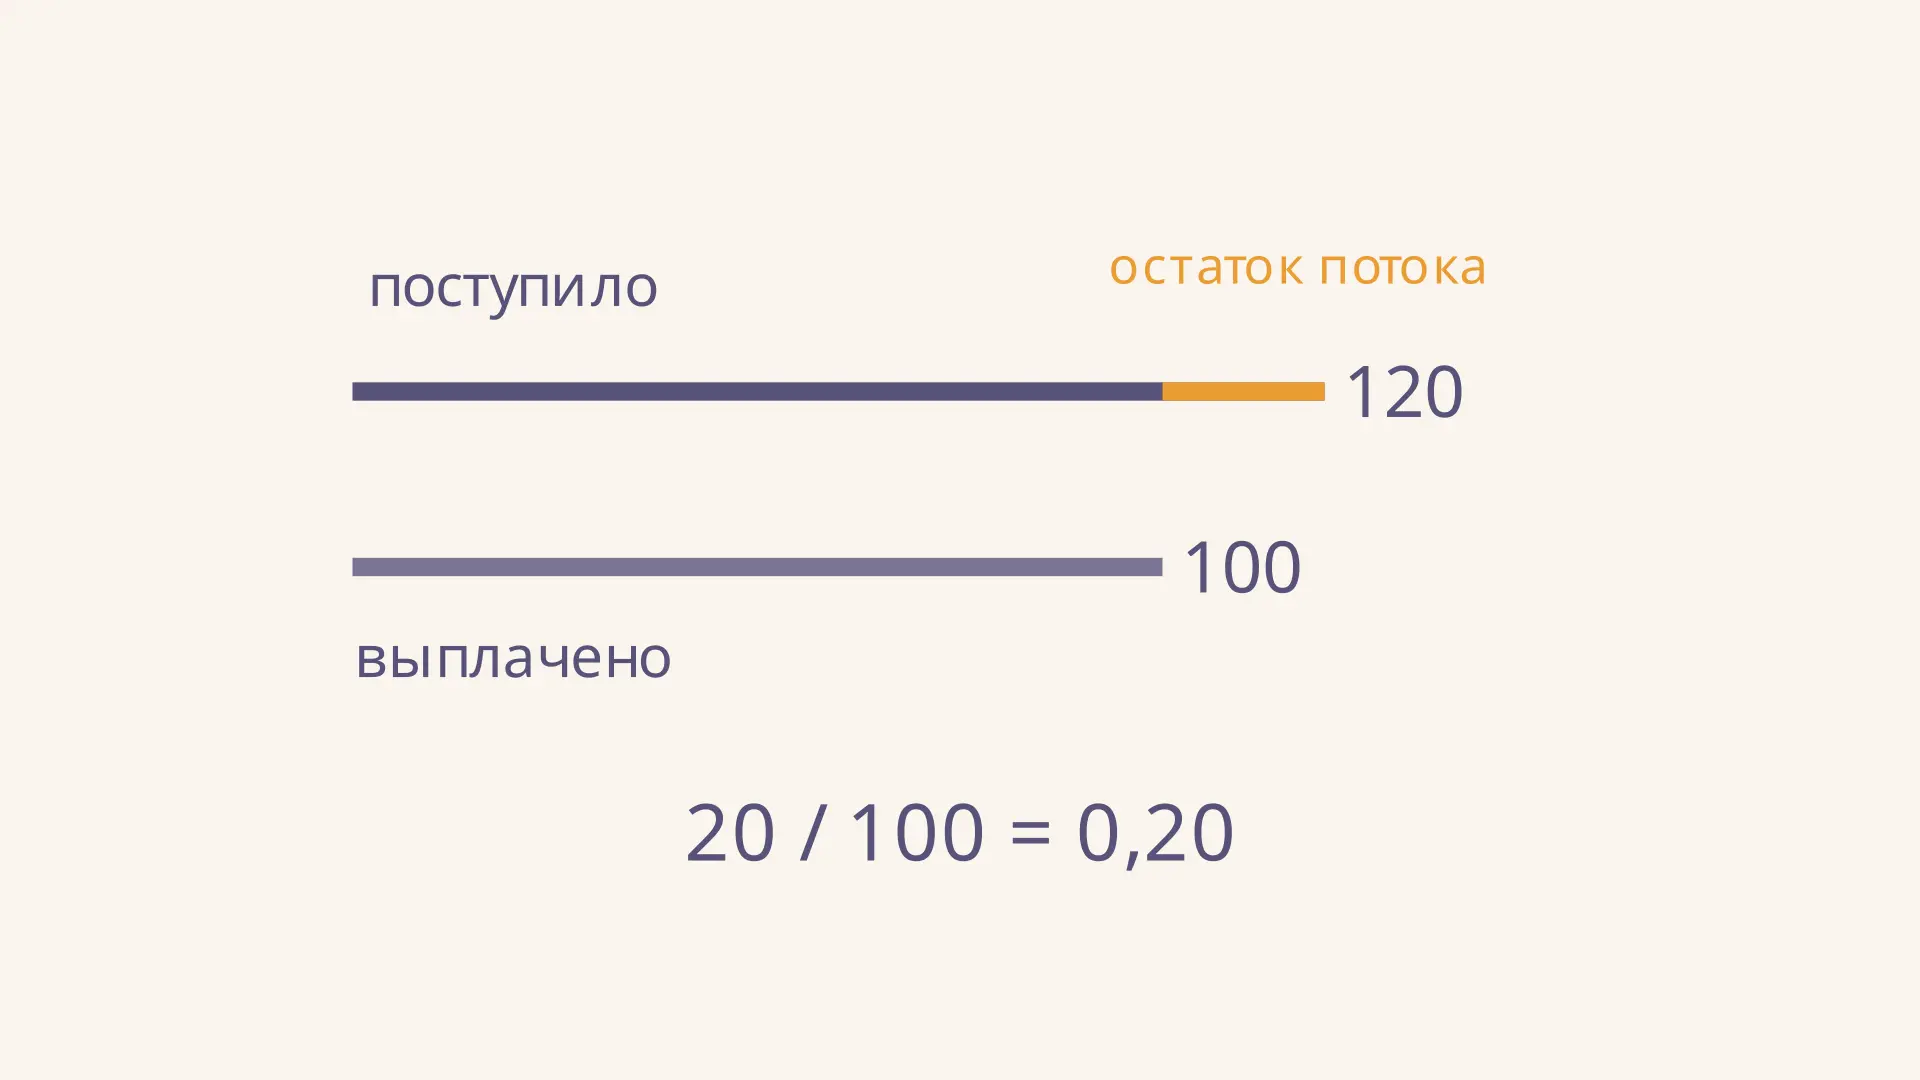
Коэффициент эффективности денежного потока показывает, сколько рублей чистого денежного потока приходится на рубль денежных выплат за период. В одном из распространённых определений чистый поток равен поступлениям за вычетом платежей, а коэффициент - отношению этой разницы к величине платежей. Если компания получила 120 тыс. руб. и выплатила 100 тыс. руб., коэффициент равен 0,20: превышение поступлений составляет 20 копеек на рубль выплат. Измените суммы в калькуляторе и проследите, когда показатель становится отрицательным.
Формула и смысл числителя
Обозначим валовые поступления за выбранный период через , а валовые платежи по абсолютной величине через . Чистый денежный поток и коэффициент определяются так:
Поступления и выплаты берут в одной валюте и за один период, например в тысячах рублей за год. Само отношение безразмерно; его можно представить в процентах, умножив на 100. При разница между поступлениями и платежами составляет 20 % платежей. Это не означает, что компания заработала 20 % прибыли или получила такую доходность на вложенный капитал.
На видео платежи фиксированы на уровне 100 тыс. руб., а поступления меняются от 60 до 140 тыс. руб. Граница проходит через 100: здесь чистый поток и коэффициент равны нулю. Движение показывает, как знак результата меняется при переходе через эту границу.
В учебных материалах Курганского государственного университета используется именно отношение чистого потока к отрицательному потоку, то есть величине выплат. Названия показателей в разных методиках могут совпадать при разных формулах, поэтому перед сравнением необходимо выписать числитель и знаменатель каждого источника.
Пошаговый расчёт на примере
Пусть учебная компания за год получила от всех рассматриваемых операций 120 тыс. руб. и выплатила 100 тыс. руб. Допустим, обе суммы относятся к одному набору операций и дополнительных денежных потоков в примере нет. Тогда:
- Находим чистый поток: тыс. руб.
- Делим разницу на величину выплат: .
- Переводим в проценты: .
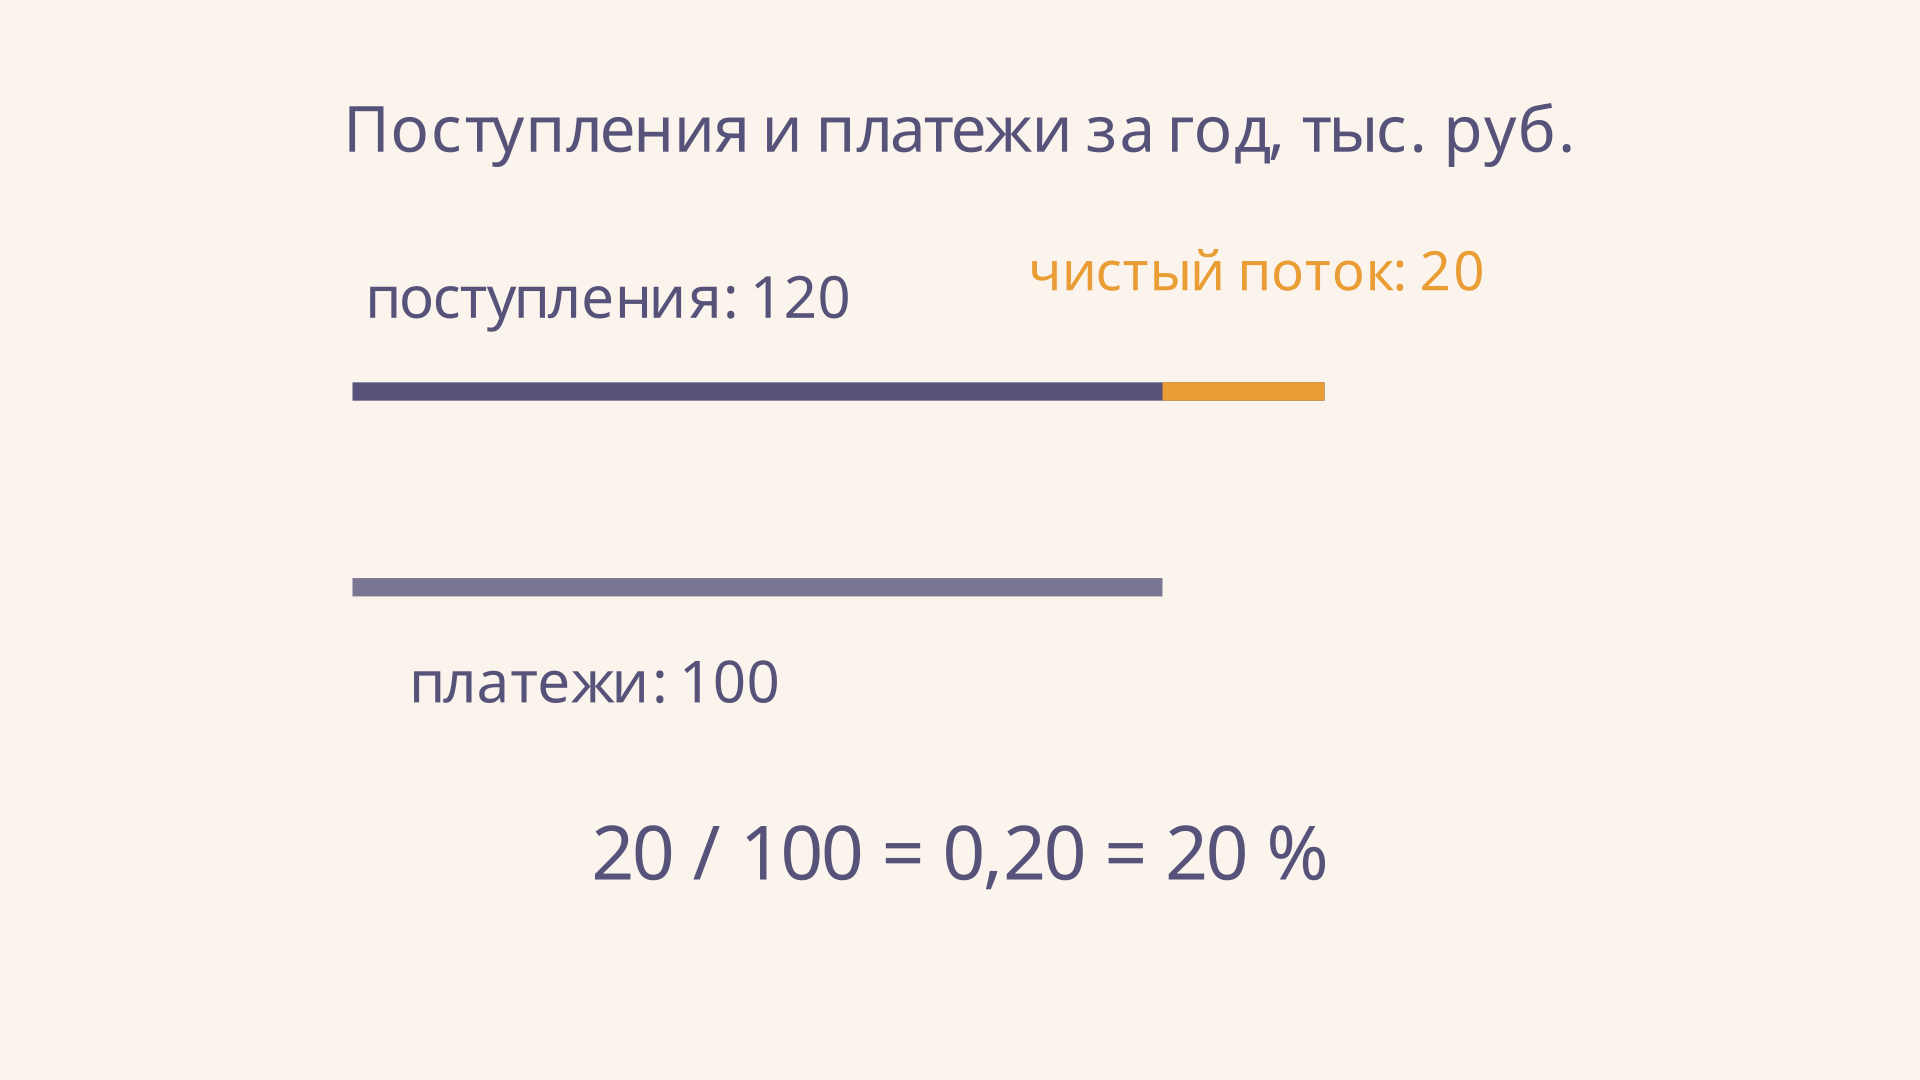
Разница в 20 тыс. руб. - абсолютный результат, а 0,20 помогает сопоставить его с масштабом выплат. При выплатах в 1 млн руб. такой же коэффициент означал бы чистый поток 200 тыс. руб. Поэтому рядом с процентом полезно сохранять исходные суммы: они показывают масштаб, который отношение само по себе скрывает.
Если начальный денежный остаток в учебном примере составлял 30 тыс. руб. и прочих влияний нет, конечный остаток равен тыс. руб. Начальный остаток не добавляют к поступлениям при расчёте : остаток измеряется на дату, а поступления и платежи - за период. В действительной отчётности сверку остатков также могут менять отдельно показанные курсовые разницы.
Откуда взять данные и как задать границы
Источник фактических данных - отчёт о движении денежных средств и пояснения к нему. Для общего показателя берут валовые поступления и валовые платежи по выбранному периметру организации за одинаковый период. МСФО IAS 7 выделяет потоки от операционной, инвестиционной и финансовой деятельности. Суммируя эти группы, важно исключить повторный счёт и использовать сопоставимую классификацию.
При российской форме отчёта можно изучить итоги поступлений по строкам 4110, 4210 и 4310 и итоги платежей по строкам 4120, 4220 и 4320. Выплаты, показанные в скобках, следует перевести в положительную величину, прежде чем суммировать знаменатель. Проверяйте конкретную форму и примечания: свёрнутое представление и особенности учёта влияют на полноту валовых сумм.
Вычисление можно провести и только для текущей деятельности, но тогда и поступления, и платежи должны относиться к ней. Подпись «по текущим операциям» или «по всем операциям» помогает не смешивать результаты. Если отчёт содержит лишь чистые сальдо, восстановить валовые поступления и выплаты из одной разницы нельзя: одному сальдо соответствуют разные пары сумм. Потребуются дополнительные данные, а не подстановка чистого потока в знаменатель.
Что означает знак коэффициента
При положительных платежах знак совпадает со знаком чистого потока. Положительное значение говорит, что поступления за период превышают выплаты; ноль - что суммы равны; отрицательное - что выплаты больше поступлений. Например, при поступлениях 80 и платежах 100 тыс. руб. получаем тыс. руб. и , или минус 20 %.
Ноль здесь - арифметическая граница равенства, а не универсальный норматив. Отрицательный итог может сопровождать покупку оборудования за счёт накопленных средств. Положительный может возникнуть после получения займа или продажи актива. Эти события меняют денежный остаток, но по-разному влияют на будущие обязательства и способность получать деньги от обычной деятельности.
При отсутствии выплат деление на ноль не определено, даже если поступления были. Тогда укажите суммы и чистый поток отдельно. При очень малых выплатах коэффициент становится чувствительным к небольшим изменениям знаменателя: сравнение одних процентов может создать ложное впечатление резкого улучшения. Калькулятор ограничивает выплаты минимумом 5 тыс. руб., чтобы в его диапазоне знаменатель оставался положительным.
Связь с коэффициентом ликвидности потока
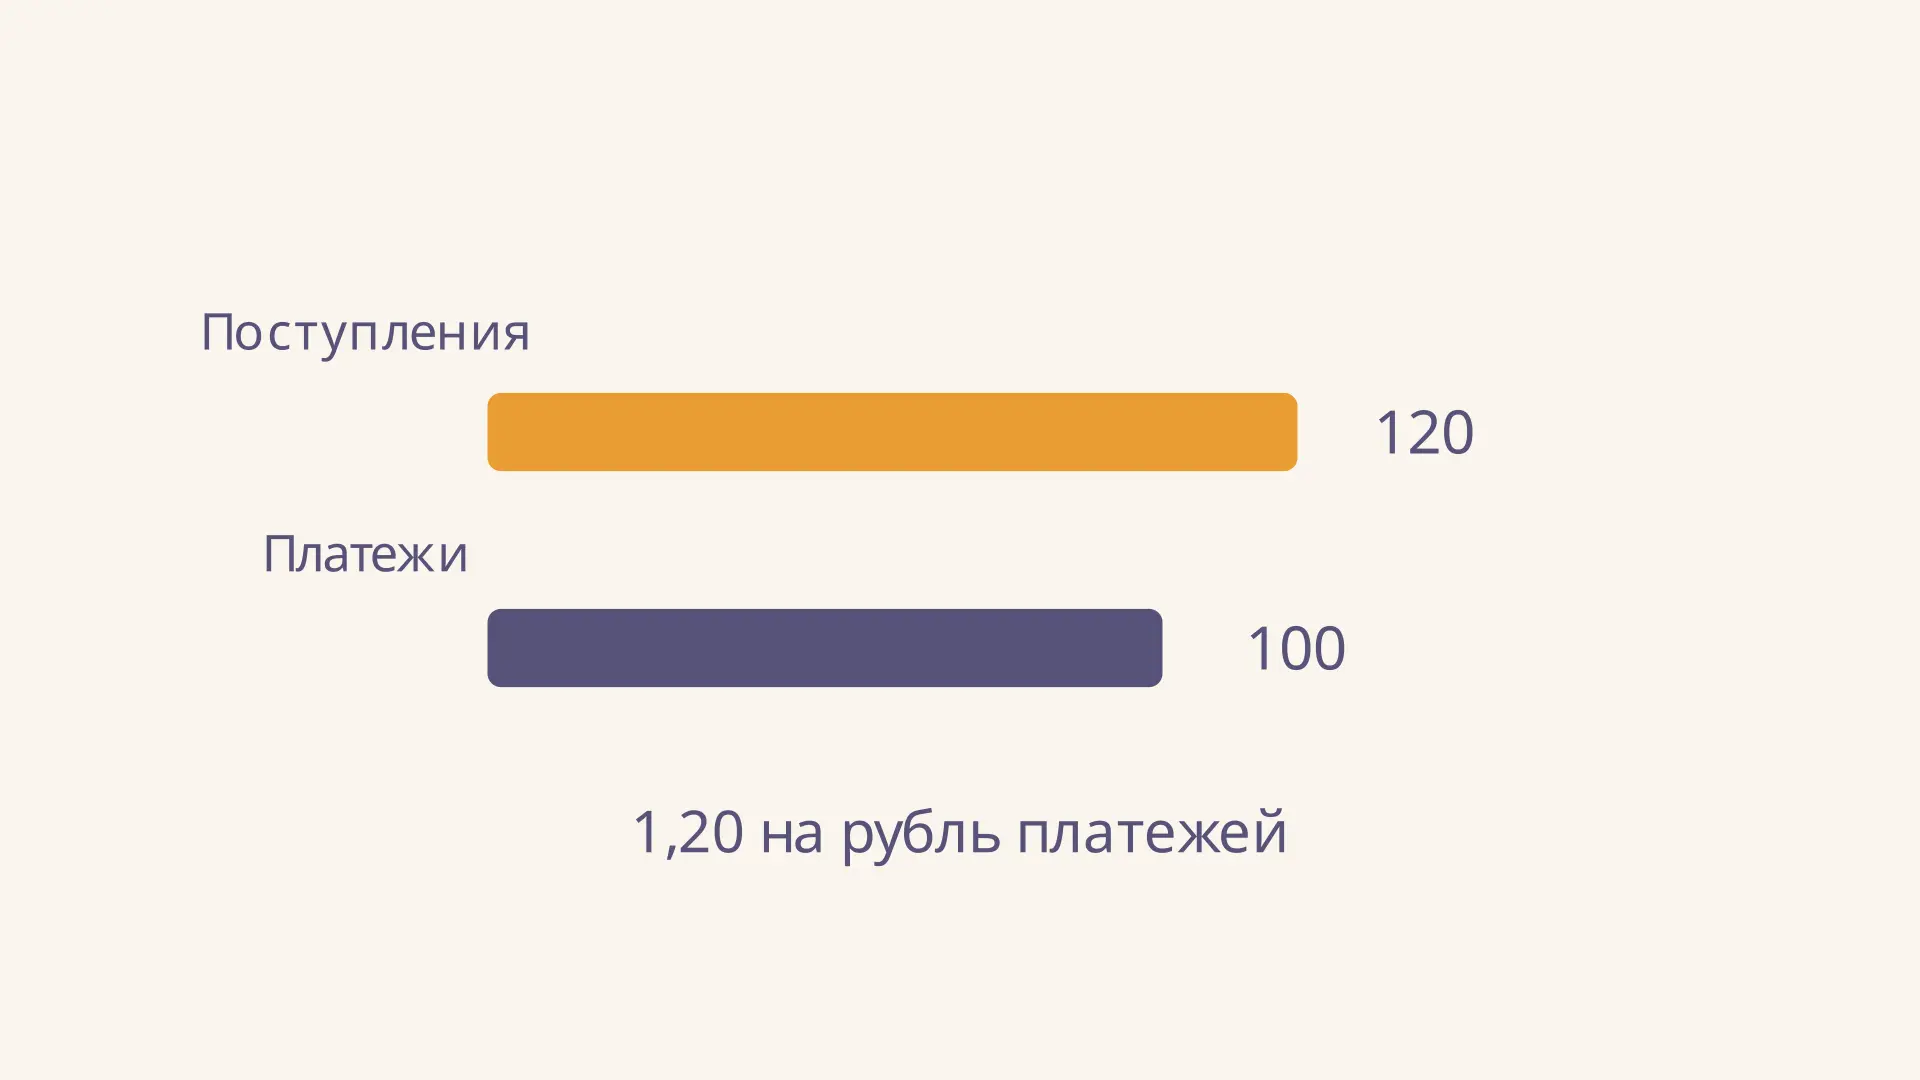
Для тех же поступлений и выплат иногда рассчитывают отношение . Алгебраически оно связано с выбранным показателем:
В нашем примере , а . Это две записи одной информации при одинаковых границах и определениях. Единице первого отношения соответствует ноль второго. В некоторых методиках в расчёт ликвидности включают начальный остаток: тогда равенство уже не действует без изменения формулы.
Не смешивайте эти отношения с коэффициентом текущей ликвидности: он сопоставляет балансовые активы и обязательства на дату, а здесь сравниваются денежные обороты за период. Более широкую роль относительных показателей объясняет обзор финансового анализа коэффициентами.
Как сравнивать компании и периоды
Сначала проверьте сопоставимость периода, единиц, состава операций и периметра организации. Годовой показатель нельзя напрямую сравнить с квартальным, если сезонность влияет на платежи; полезнее сопоставить одинаковые кварталы или изучить несколько полных лет. Следом посмотрите не только на итоговое отношение, но и на сами поступления, выплаты и их изменение.
Предположим, в следующем году поступления составили 135, а выплаты 150 тыс. руб. Чистый поток равен тыс. руб., . Коэффициент снизился с 0,20 до −0,10, хотя поступления выросли. Причина в примере - выплаты выросли сильнее; что вызвало этот рост, из одних итогов не видно. Для ответа нужны данные о крупных операциях, сроках и источниках финансирования.
Сравнивая предприятия, учитывайте разные бизнес-модели: покупка актива и его аренда распределяют выплаты иначе. Смотрите на операционный поток и долг наряду с общим итогом. Например, коэффициент Бивера отвечает на иной вопрос и использует другие величины. Исторический коэффициент также не заменяет прогноз с учётом времени поступлений, который лежит в основе метода дисконтированных денежных потоков.
Чего годовой итог не показывает
Периодический коэффициент не раскрывает порядок платежей. Допустим, в начале месяца есть 10 тыс. руб., 5-го числа требуется выплатить 100 тыс., а 25-го поступает 120 тыс. По месяцу , но в день платежа без других поступлений не хватает 90 тыс. руб. Положительный итог не исключает кассового разрыва внутри месяца.
Для проверки сроков составляют платёжный календарь: отмечают даты, ожидаемые суммы, доступный остаток и надёжность поступлений. Анализ отдельно учитывает кредитные лимиты и обязательства, а плановые данные помечают как прогноз. Такой календарь дополняет показатель, потому что отвечает на вопрос о возможности конкретной выплаты в конкретный день.
Частые ошибки
- Подставлять в знаменатель отрицательное число из отчёта. В формуле используется модуль выплат; иначе знак результата перевернётся.
- Смешивать операционные поступления со всеми платежами или брать данные за разные периоды. Сначала задайте единые границы расчёта.
- Принимать чистый поток за прибыль. Выручка и расходы начисляются по правилам учёта и могут отличаться по времени от движения денег.
- Считать высокий коэффициент гарантией устойчивости. Выясните, не обеспечен ли приток займом или разовой продажей.
- Делить на ноль и округлять исходные суммы слишком рано. При нулевых выплатах отношение не определено, а округление лучше делать в конце.
FAQ
Какой коэффициент считается хорошим?
Универсального значения нет. Ноль показывает равенство поступлений и выплат, но оценка зависит от источников денег, стадии бизнеса, планов инвестиций и сроков платежей.
Можно ли получить коэффициент меньше нуля?
Да. Если выплаты превышают поступления, чистый поток отрицателен. При положительном знаменателе отрицателен и коэффициент; причины дефицита нужно разбирать отдельно.
Как найти поступления по коэффициенту и платежам?
Из следует . Например, при тыс. руб. и поступления равны 230 тыс. руб., а чистый поток - 30 тыс. руб.
Коротко
Коэффициент эффективности в выбранной методике равен чистому потоку, делённому на величину выплат. Он показывает сальдо относительно выплат, но смысл результата зависит от состава потоков и периода. Для решения о платежеспособности дополняйте его исходными суммами, структурой операций и календарём платежей.
Читайте также
Анализ качества прибыли: как проверить её устойчивость
Анализ качества прибыли на примере: сверка с денежным потоком, влияние дебиторской задолженности и разовых доходов, формулы, ограничения и частые ошибки.
Коэффициент ликвидности денежного потока
Коэффициент ликвидности денежного потока: формула по поступлениям и платежам, пример расчёта, толкование результата и проверка риска кассового разрыва.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.