Анализ деловой активности предприятия: формулы и пример

Предприятие может увеличивать продажи и одновременно испытывать нехватку денег: товар лежит на складе, покупатели ещё не заплатили, а поставщикам платить уже пора. Анализ деловой активности помогает обнаружить такие задержки. Он показывает, насколько интенсивно используются ресурсы и сколько времени проходит между отдельными стадиями оборота.
В калькуляторе ниже можно менять средние остатки запасов и задолженностей. Выручка, себестоимость и длительность года зафиксированы: так видно, как каждый остаток влияет на сроки при прочих равных. Далее разберём формулы, учебный пример и границы выводов.
Что показывает деловая активность
В широком смысле деловая активность описывает масштабы и эффективность работы предприятия: динамику продаж, положение на рынке, производительность и использование имущества. В финансовом анализе обычно сосредотачиваются на оборачиваемости: сколько выручки или себестоимости приходится на средний рубль определённого ресурса за период и сколько дней длится условный оборот.
Для каждого этапа хозяйственного процесса нужен свой показатель. Запасы связывают с себестоимостью, торговую дебиторскую задолженность - с продажами в кредит, а задолженность поставщикам - с закупками в кредит. Когда покупатели платят позднее продажи, ускорение отгрузки ещё не означает ускорения поступления денег.
Такой анализ дополняет оценку ликвидности и прибыли, но не заменяет её. В обзоре финансового анализа коэффициентами показано, как оборачиваемость соотносится с другими группами показателей. Высокая скорость сама по себе не доказывает, что предприятие прибыльно или платёжеспособно.
Какие данные подготовить
Основные источники - бухгалтерский баланс и отчёт о финансовых результатах. Первый показывает остатки на конкретную дату, второй - выручку и расходы за период. Их различие полезно учитывать при чтении структуры бухгалтерского баланса. Для точного анализа понадобятся расшифровки торговой задолженности, продаж в кредит и закупок: общая сумма дебиторской или кредиторской задолженности может включать статьи, не относящиеся к расчётам с покупателями или поставщиками.
Поток за год сопоставляют со средним остатком за тот же период. Простейший способ - полусумма на начало и конец:
Это приближение, а не точное среднее за каждый день. При сезонных продажах и крупных разовых операциях лучше использовать среднемесячные или ежедневные остатки, если они доступны. Например, баланс на 31 декабря может не отражать высокий запас перед продажами в течение года. Международный стандарт IAS 1 различает отчёт о положении на конец периода и отчёт о прибыли или убытке за период.
Оборачиваемость активов: формула и смысл
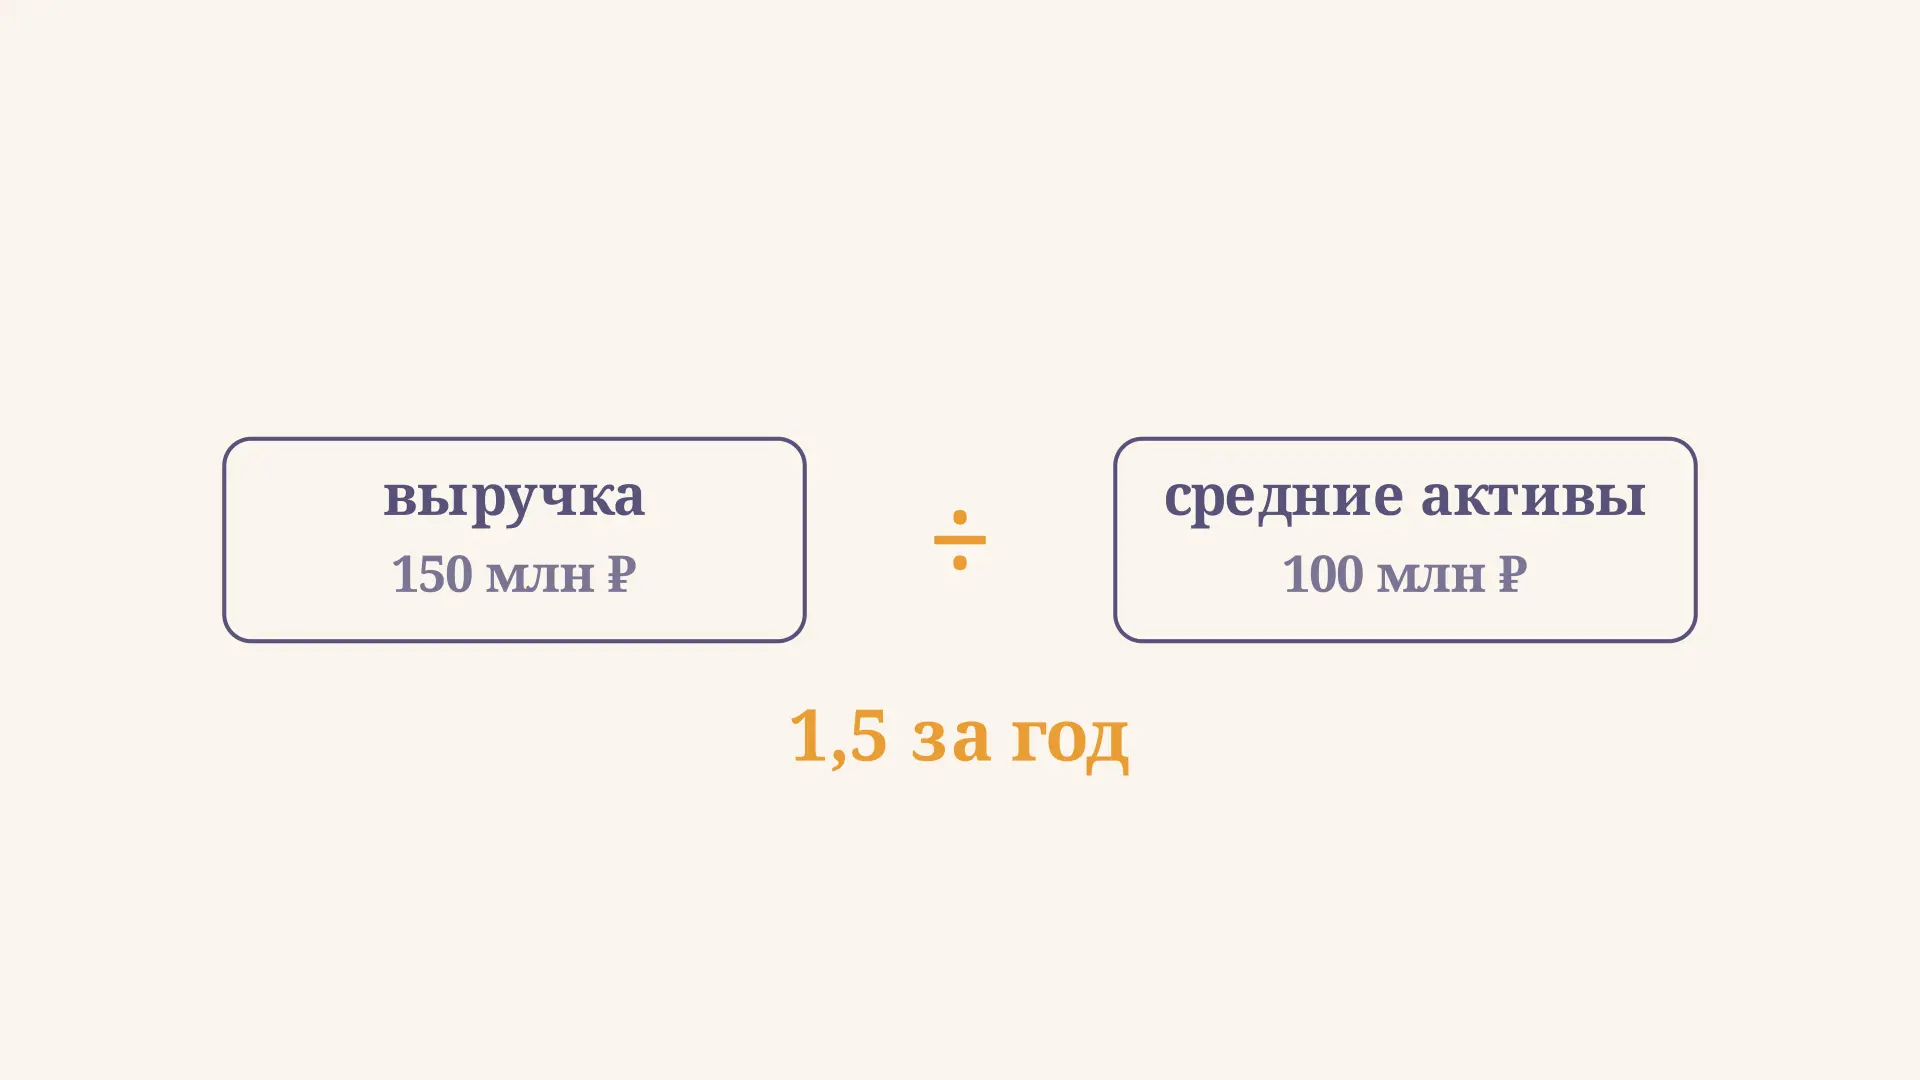
Общая оборачиваемость активов связывает выручку за период со средней стоимостью всех активов. Если обозначить выручку через , средние активы через , а продолжительность периода в днях через , то:
Первый показатель измеряется в оборотах за выбранный период, второй - в днях на условный оборот. Допустим, выручка за год составляет 120 млн рублей, средние активы - 60 млн рублей, а год принят равным 365 дням. Получаем оборота и дня. Иными словами, на один средний рубль активов приходится два рубля годовой выручки. Это не буквальный срок возврата каждого вложенного рубля: активы неоднородны, а выручка не равна прибыли или денежному потоку.
При сравнении нужно одинаково определять выручку и активы, брать периоды равной длины и учитывать изменения структуры бизнеса. Продажа здания может повысить коэффициент даже без улучшения основной работы. Связь оборачиваемости с прибыльностью капитала раскрывает модель Дюпона: она разделяет влияние маржи, оборота активов и структуры финансирования.
Запасы и задолженности: расчёт в днях
Продолжим учебный пример. Все суммы - в миллионах рублей за год или в виде среднего остатка за год. Продажи в кредит равны 120, себестоимость продаж - 80, средние запасы - 16, торговая дебиторская задолженность - 12, задолженность поставщикам - 8. Закупки в кредит для простоты примем равными 80. Это условие модели, а не правило для любой компании.
Сроки считаем так:
Здесь - себестоимость продаж, - продажи в кредит, - закупки в кредит; задолженности относятся только к соответствующим торговым операциям. Результаты: запасы дня, дебиторская задолженность дня, задолженность поставщикам дня.
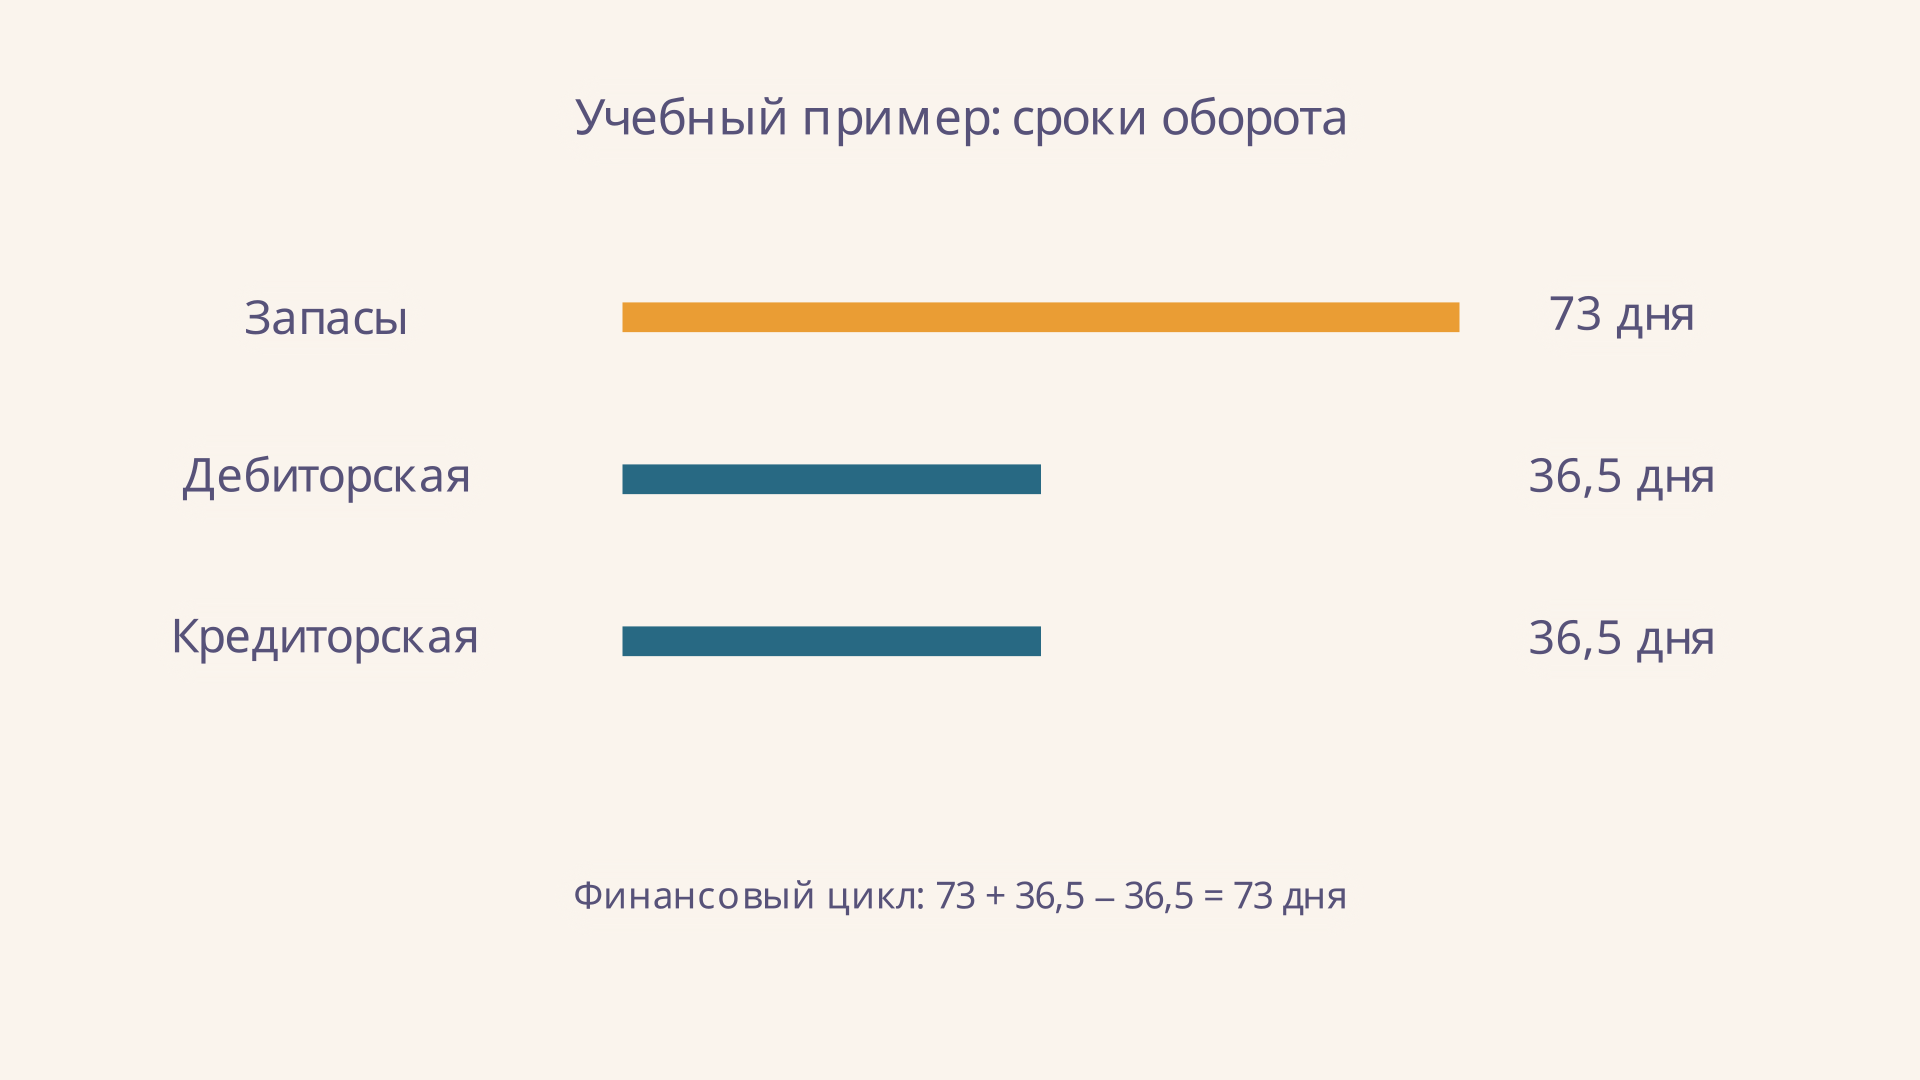
Если данные о закупках недоступны, иногда вместо них используют себестоимость. Это приближение стоит подписать: закупки и себестоимость расходятся при изменении запасов и составе затрат. Аналогично вся выручка вместо продаж в кредит может исказить срок инкассации. Для сопоставимости потоки и остатки следует согласовать по составу и учёту НДС.
Операционный и финансовый циклы
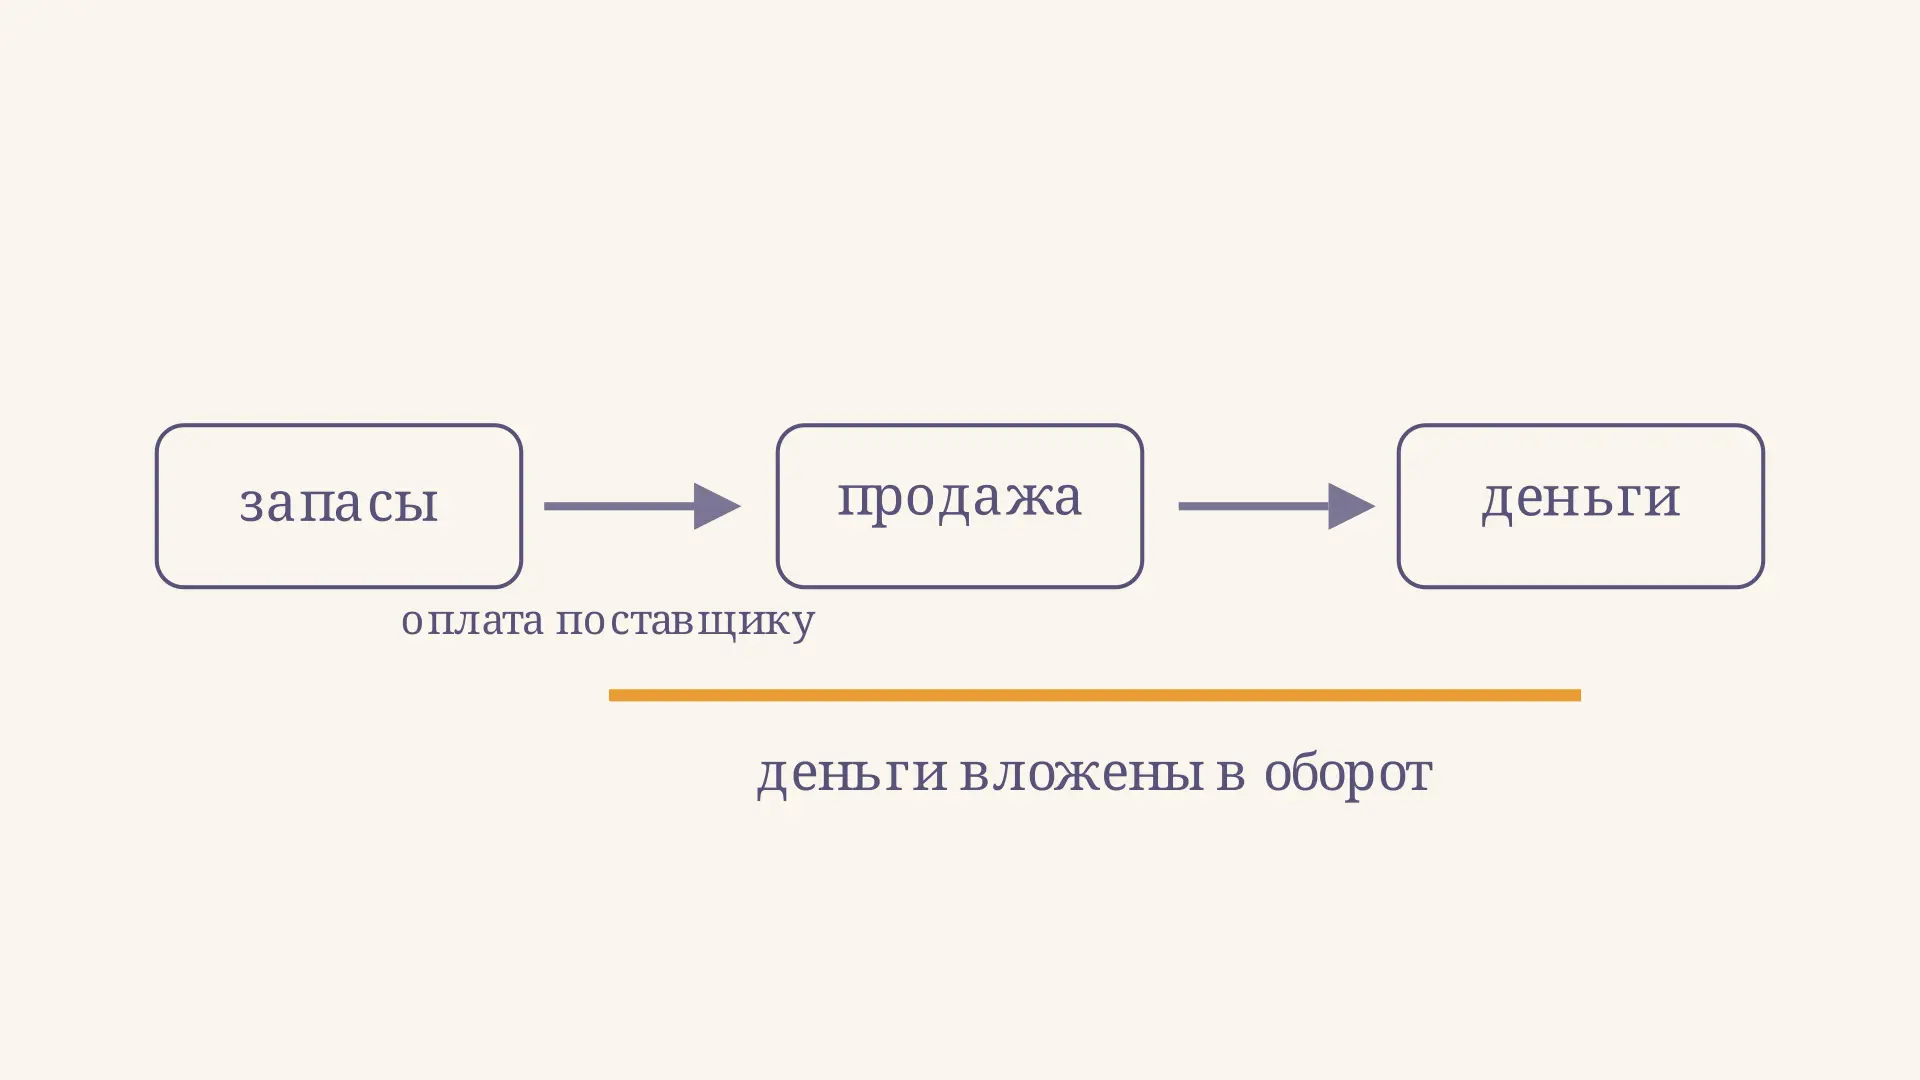
Операционный цикл в упрощённой модели - сумма срока запасов и срока ожидания оплаты покупателей. Он описывает промежуток от приобретения запасов до получения денег за продажу. Финансовый цикл дополнительно учитывает отсрочку поставщиков:
В нашем примере операционный цикл равен дня, финансовый - дня. Это расчётная средняя оценка потребности во времени между оплатой поставщикам и поступлением от покупателей, а не календарный срок конкретной партии. Такой состав денежного цикла описан в учебнике OpenStax Principles of Finance.
Если средние запасы уменьшатся до 8 млн рублей, а все остальные входы останутся прежними, срок запасов станет дня. Операционный цикл сократится до 73 дней, финансовый - до 36,5 дня. Это сценарий для понимания зависимости, а не обещание: слишком низкие запасы могут вызвать перебои и потерю продаж.
Финансовый цикл бывает отрицательным: в модели деньги от покупателей приходят раньше расчёта с поставщиками. Это возможно, например, при быстрой розничной оплате и согласованной отсрочке. Само по себе отрицательное значение не гарантирует достатка денег: нужно проверить график платежей, сезонность и прочие обязательства.
Как оформить вывод по предприятию
Начните с таблицы за два-три сопоставимых периода: выручка, себестоимость, средние остатки, обороты и сроки. Укажите единицы и число дней. Затем вычислите изменение в оборотах или днях и выделите показатель, который сильнее всего повлиял на цикл. Не стоит делать вывод только по одному году.
Следующий шаг - найти причину. Рост срока дебиторской задолженности может означать более длинную отсрочку покупателям, просрочку или изменение состава клиентов. Проверьте возраст долгов и условия договоров. Рост запасов может быть связан с подготовкой к сезону, снижением спроса или удлинением производства; для ответа нужна структура склада, а не один коэффициент.
Сопоставляйте предприятие с компаниями похожей отрасли и бизнес-модели. Быстрый оборот торговли и длительный цикл производства оборудования нельзя оценивать одной универсальной нормой. Наконец, проверьте результат рядом с маржой, денежными потоками и ликвидностью. Например, коэффициент текущей ликвидности отвечает на другой вопрос: насколько оборотные активы покрывают краткосрочные обязательства.
Частые ошибки
- Делить годовую выручку на остаток только на конец года. При изменении масштаба бизнеса это может исказить показатель; используйте средний остаток и укажите способ расчёта.
- Смешивать потоки и остатки. Остаток на дату и поток за квартал или год нужно приводить к одному периоду; число дней в формуле должно соответствовать этому периоду.
- Подменять закупки себестоимостью без оговорки. При заметном изменении запасов результат может существенно отличаться от срока расчётов с поставщиками.
- Объявлять ускорение безусловным успехом. Сокращение запасов или отсрочек покупателям может ухудшить доступность товара и продажи; сопоставьте срок с операционными последствиями.
- Называть финансовый цикл фактическим сроком каждой сделки. Коэффициенты построены на средних остатках и потоках и скрывают разброс отдельных партий и договоров.
FAQ
Что входит в анализ деловой активности предприятия? Обычно исследуют динамику продаж и эффективность использования ресурсов, рассчитывают оборачиваемость активов, запасов и торговых задолженностей, а затем сравнивают операционный и финансовый циклы по периодам и с сопоставимыми компаниями.
Чем оборачиваемость отличается от рентабельности? Оборачиваемость связывает поток продаж или затрат со средним остатком ресурса, а рентабельность - прибыль с выбранной базой. Быстрые продажи могут сочетаться с низкой маржой или убытком.
Какой финансовый цикл считается нормальным? Единого значения для всех отраслей нет. Интерпретация зависит от технологии, условий оплаты, сезонности и риска сбоев. Отрицательное значение возможно и требует понимания того, за счёт каких условий оно получено.
Коротко
Анализ деловой активности связывает продажи и затраты со средними остатками активов. Сроки запасов и торговых задолженностей позволяют оценить операционный и финансовый циклы. В учебном примере финансовый цикл равен 73 дням; его значение следует читать вместе с условиями договоров, динамикой предприятия, отраслью и качеством исходных данных.
Читайте также
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
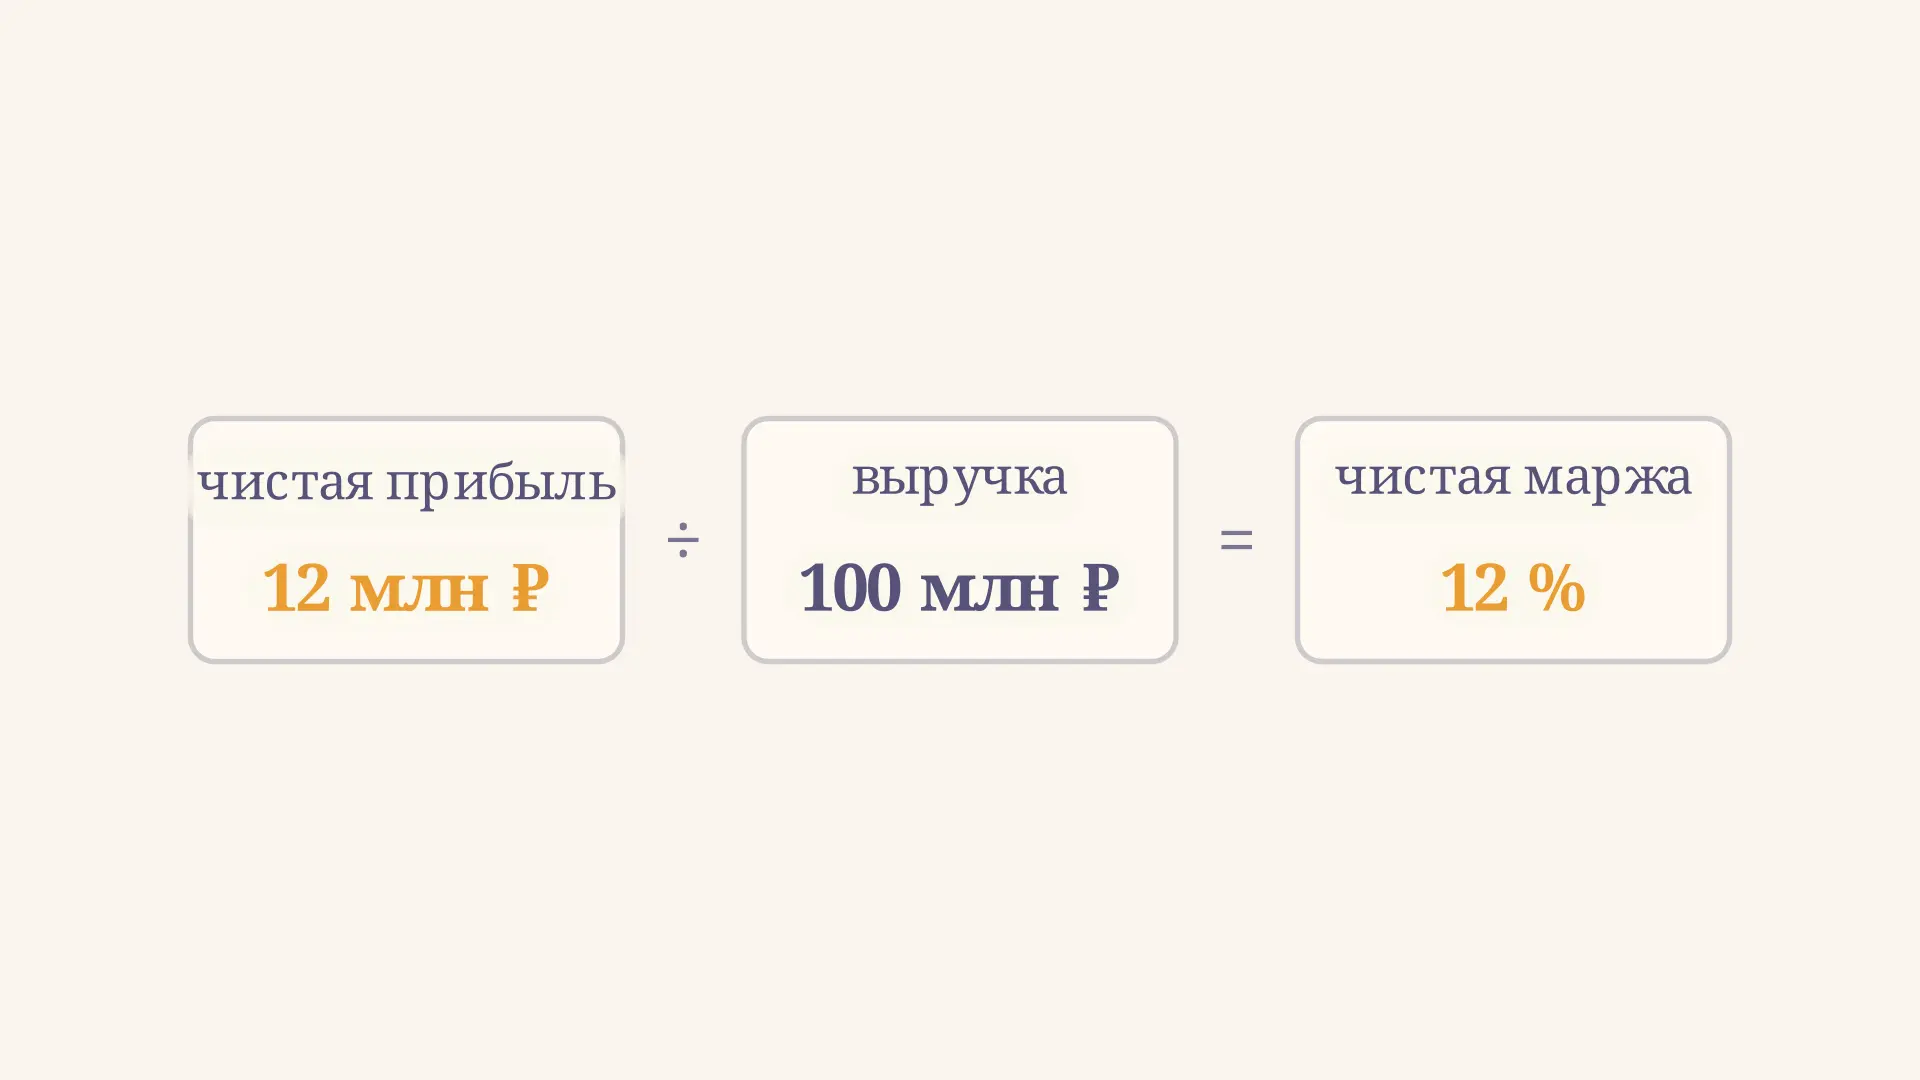
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.
Финансовый цикл предприятия: формула и пример
Финансовый цикл предприятия показывает срок между оплатой поставщикам и получением денег от покупателей. Разбираем формулу, пример расчёта и значение отрицательного цикла.
Коэффициент оборачиваемости активов: формула и расчёт
Как рассчитать коэффициент оборачиваемости активов по выручке и балансу, интерпретировать результат, сравнить периоды и избежать ошибок на числовом примере.