Коэффициент оборачиваемости активов: формула и расчёт
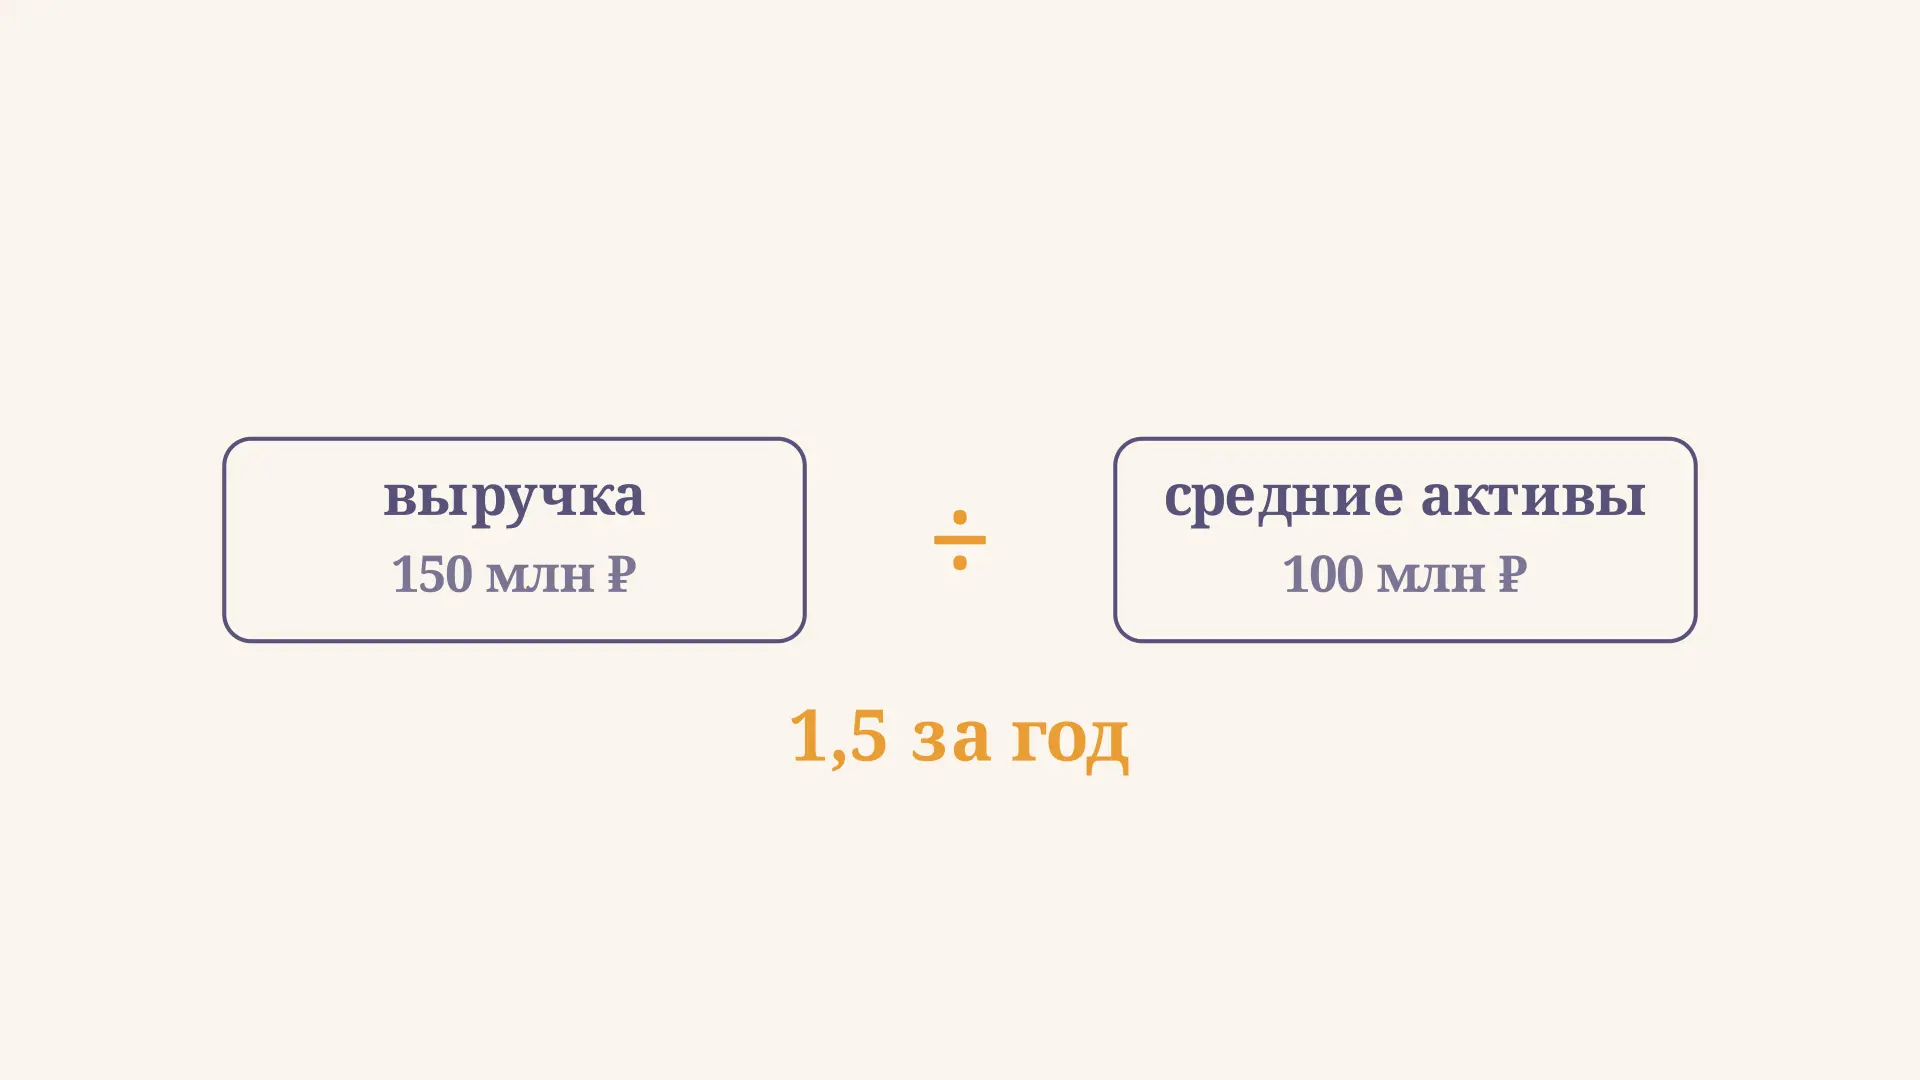
Коэффициент оборачиваемости активов показывает, сколько рублей выручки за период приходится на один рубль средней стоимости активов компании. Он помогает сопоставить объём продаж с ресурсами, отражёнными в балансе. Например, значение 1,5 за год означает 1,50 рубля выручки на рубль средних активов; это не означает прибыль в 50 копеек или буквальное превращение каждого актива в деньги полтора раза. Измените исходные данные в калькуляторе и посмотрите, как отношение реагирует на выручку и стоимость имущества.
Что показывает оборачиваемость активов
Предприятию нужны оборудование, запасы, помещения, дебиторская задолженность и другие ресурсы. В отчёте они отражаются в составе активов по правилам учёта. Коэффициент сравнивает их среднюю балансовую стоимость с выручкой, заработанной за тот же период. Это показатель деловой активности: он характеризует интенсивность формирования выручки относительно величины активов, но не измеряет качество каждого объекта и не доказывает прибыльность бизнеса.
В ролике меняется только выручка. При прежних активах её рост повышает отношение, а падение снижает. В реальности могут одновременно измениться оба значения: например, продажа нового оборудования увеличит активы и только позже принесёт выручку. Поэтому интерпретация начинается с выяснения причин изменения числителя и знаменателя, а не с оценки одного числа.
Формула и единицы измерения
Обычно для общей оборачиваемости используют выручку от продаж за период и среднюю стоимость всех активов за тот же период. При наличии только двух остатков упрощённое среднее находится так:
где - выручка, и - активы на начало и конец периода. Суммы выражают в одной валюте и одинаковом масштабе: например, обе в миллионах рублей. В учебной литературе эта формула приводится как отношение чистой выручки от продаж к средним активам; см. OpenStax, Financial Statement Analysis.
Отношение называют числом оборотов за период или выручкой на рубль средних активов. Само число безразмерно, но указание периода необходимо: 1,5 за квартал и 1,5 за год описывают разную интенсивность. Для сравнения берут равные промежутки времени и сопоставимые определения выручки и активов.
Где взять данные из отчётности
Выручку за год берут из отчёта о финансовых результатах; общую сумму активов на две даты - из актива баланса. В типовой российской форме это строка 2110 и итог актива баланса в строке 1600 соответственно. Проверьте заголовки, единицы измерения и период конкретной формы: числитель является потоком за интервал, а значения баланса - остатками на даты. Устройство строк подробнее объясняет статья о бухгалтерском балансе.
Для консолидации используйте согласованные данные: консолидированную выручку сопоставляйте с консолидированными активами, а показатели отдельного юридического лица - с его собственным балансом. Не прибавляйте к выручке прибыль от продажи оборудования автоматически: сначала установите, относится ли соответствующая сумма к выручке от обычной деятельности в применяемой отчётности. Чистая выручка и денежные поступления также не одно и то же: продажа в кредит может быть признана до оплаты.
Пример расчёта за год
Предположим, условная компания получила за год выручку 150 млн руб. Её активы составляли 80 млн руб. на начало и 120 млн руб. на конец года. Сначала найдём средний остаток, затем разделим на него годовую выручку:
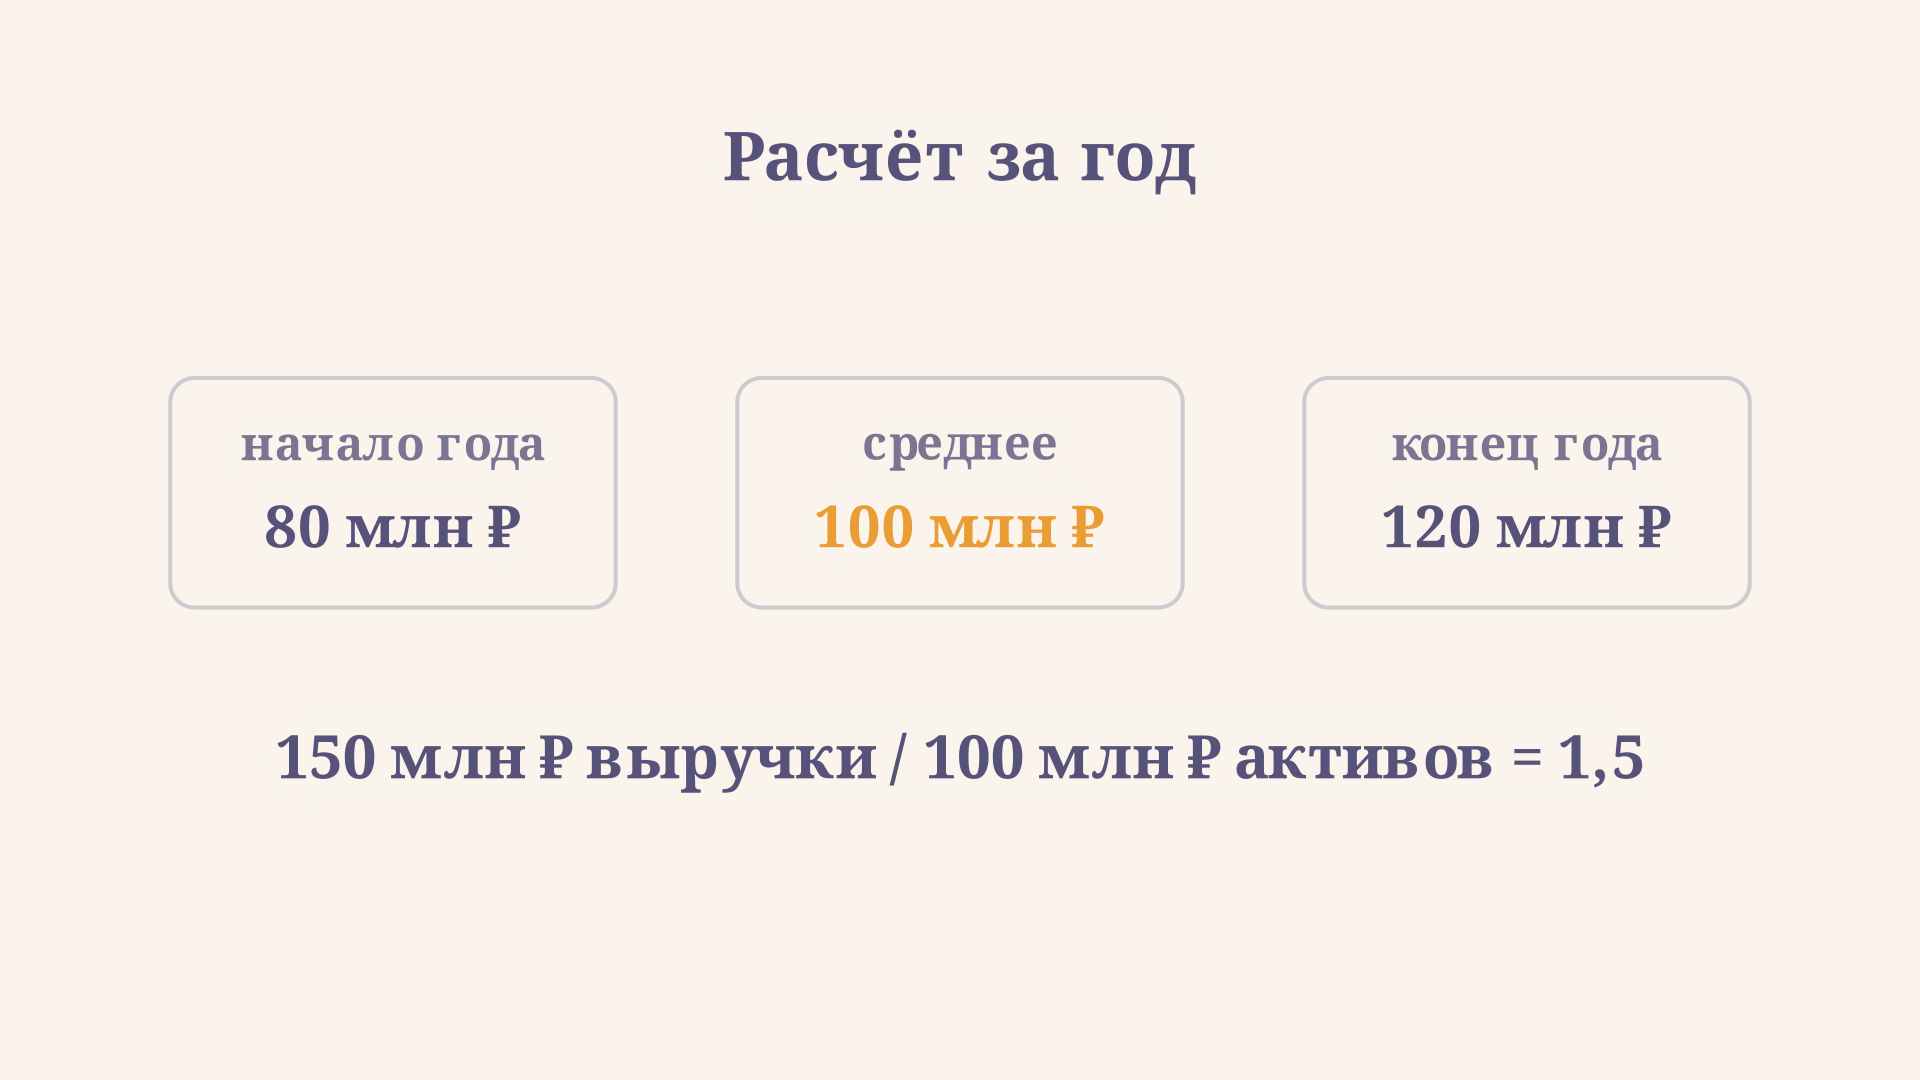
На каждый рубль средних активов пришлось 1,50 рубля выручки. Если бы выручка оставалась 150 млн, а средние активы выросли до 125 млн руб., отношение уменьшилось бы до . Напротив, при средних активах 100 млн руб. и выручке 200 млн руб. оно составило бы 2. Это учебные сценарии, а не данные реальной компании; они изолируют влияние одной величины при неизменной другой.
Зачем усреднять активы и когда двух дат мало
Выручка накапливается в течение года, тогда как баланс фиксирует состояние на конкретную дату. Среднее начало–конец - простое приближение к ресурсам, задействованным за период. Оно удобно, но не знает, что происходило между датами. Если компания купила крупный завод в декабре, полусумма начального и конечного баланса может завысить стоимость активов, использовавшихся на протяжении большей части года.
При сезонности или крупных сделках полезно рассчитать среднее по более частым остаткам и пояснить метод. Например, для двенадцати равных месячных интервалов можно усреднить полусуммы остатков на начало и конец каждого месяца. Если точная дата приобретения известна, остатки можно взвесить по времени. Выбранный способ применяют одинаково к сравниваемым годам; сравнение за периоды с поглощением компании отдельно сопровождают пояснениями о сопоставимости.
Как оценить результат и динамику
Универсальной нормы для всех предприятий нет. Торговле и капиталоёмкому производству нужны разные объёмы имущества на рубль продаж; влияют также аренда, возраст оборудования, учётная политика и бизнес-модель. Поэтому сравнивайте компанию с похожими предприятиями отрасли, используя один период, метод усреднения и одинаковый охват отчётности. Затем изучите несколько лет самой компании и абсолютные значения выручки и активов.
Рост коэффициента может сопровождать увеличение продаж при стабильных активах, но иногда связан с выбытием имущества или амортизацией без сопоставимого обновления. Снижение бывает следствием падения спроса, роста запасов или инвестиций, которые ещё не вышли на полную мощность. Одного показателя недостаточно, чтобы отличить эти ситуации: проверьте состав активов, загрузку мощностей и пояснения руководства. Общий набор показателей для такого сравнения разобран в статье о финансовых коэффициентах.
Практический порядок анализа можно свести к трём вопросам. Сначала выясните, выросла ли сама выручка и не изменились ли цены или состав продаж. Затем разберите средние активы по крупным статьям: основные средства, запасы и задолженность покупателей могут меняться в разных направлениях. Наконец, сверьте вывод с прибылью и денежными потоками. Например, ускорение продаж с отсрочкой оплаты увеличит выручку, но деньги от покупателей ещё предстоит получить. Так коэффициент становится отправной точкой для вопросов, а не готовым заключением о работе предприятия. Для корректного сравнения полезно сохранить рядом с результатом сами исходные суммы, даты баланса и выбранный способ усреднения.
Связь с рентабельностью и сроком оборота
Оборачиваемость измеряет выручку, а рентабельность - прибыль относительно выбранной базы. При одинаковых определениях периода и средних активов их связывает тождество:
При выручке 150, чистой прибыли 15 и средних активах 100 млн руб. чистая маржа равна 10 %, оборачиваемость - 1,5, а отношение прибыли к активам - 15 %. Высокие продажи на рубль активов могут сочетаться с низкой маржой или убытком. Подробнее факторы отдачи рассматривает модель Дюпона.
Для положительного коэффициента иногда рассчитывают условную длительность: , где - число дней в том же периоде. В нашем примере дня. Это обратное отношение, выраженное в днях, а не срок оплаты покупателями и не продолжительность денежного цикла: разные активы обращаются по-разному, основные средства могут использоваться годами. Для анализа оплаты продаж отдельно рассматривают дебиторскую задолженность. Если выручка равна нулю, коэффициент равен нулю при положительных активах, а период по этой формуле не определён.
Частые ошибки
- Делят годовую выручку на активы только на конец года. Это возможное упрощение, но его нужно обозначить; оно может сильно исказить картину при крупной покупке или продаже.
- Подставляют только оборотные активы. Тогда получается другой показатель. Для общей оборачиваемости берут все активы, если методика не оговаривает иное.
- Сравнивают квартальный результат с годовым без поправки на период. Лучше сопоставить одинаковые интервалы; простое пересчитывание квартала на год ненадёжно при сезонности.
- Считают выручку прибылью или денежным потоком. Для оценки эффективности и ликвидности нужны дополнительные показатели и сведения об оплате.
- Делят на ноль или отрицательную величину. При нулевых средних активах коэффициент не определён; необычные или некорректные исходные данные сначала проверяют по отчётности.
FAQ
Чем оборачиваемость активов отличается от оборачиваемости оборотных средств?
У первой в знаменателе все активы, включая внеоборотные; у второй - только выбранная часть оборотных активов. Числители и метод усреднения нужно уточнять в используемой методике, прежде чем сравнивать результаты.
Всегда ли рост коэффициента означает улучшение?
Нет. Он говорит о росте выручки относительно средней балансовой стоимости активов. Причиной может быть как рост продаж, так и уменьшение знаменателя, например после продажи оборудования. Вывод зависит от причин, прибыли и будущих потребностей бизнеса.
Можно ли считать показатель за квартал?
Да: берут квартальную выручку и средние активы за тот же квартал, указывая период результата. Для сравнения с другими кварталами особенно важны сезонность и одинаковый способ усреднения.
Коротко
Коэффициент оборачиваемости активов равен выручке за период, делённой на среднюю стоимость всех активов за этот период. В примере 150 млн руб. выручки и 100 млн руб. средних активов дают 1,5 за год. Оценивать число следует в динамике и рядом с сопоставимыми компаниями, учитывая состав активов, прибыль и изменения бизнеса.
Читайте также
Оборачиваемость собственного капитала: формула и расчёт
Оборачиваемость собственного капитала: формула через выручку и средний капитал, пошаговый расчёт на примере, сравнение периодов и ограничения показателя в финансовом анализе.
Золотое правило экономики предприятия: расчёт
Золотое правило экономики предприятия: как сравнить темпы роста прибыли, выручки и активов, проверить условие на примере и объяснить ограничения результата.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Горизонтальный анализ баланса: формулы и пример
Горизонтальный анализ баланса по шагам: как рассчитать изменение статей, темпы роста и прироста, оформить таблицу и сделать обоснованный вывод на примере.
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.
Коэффициент обеспеченности обязательств активами
Как рассчитать коэффициент обеспеченности обязательств активами по балансу, понять результат и не перепутать белорусскую и российскую методики анализа.