Золотое правило экономики предприятия: расчёт
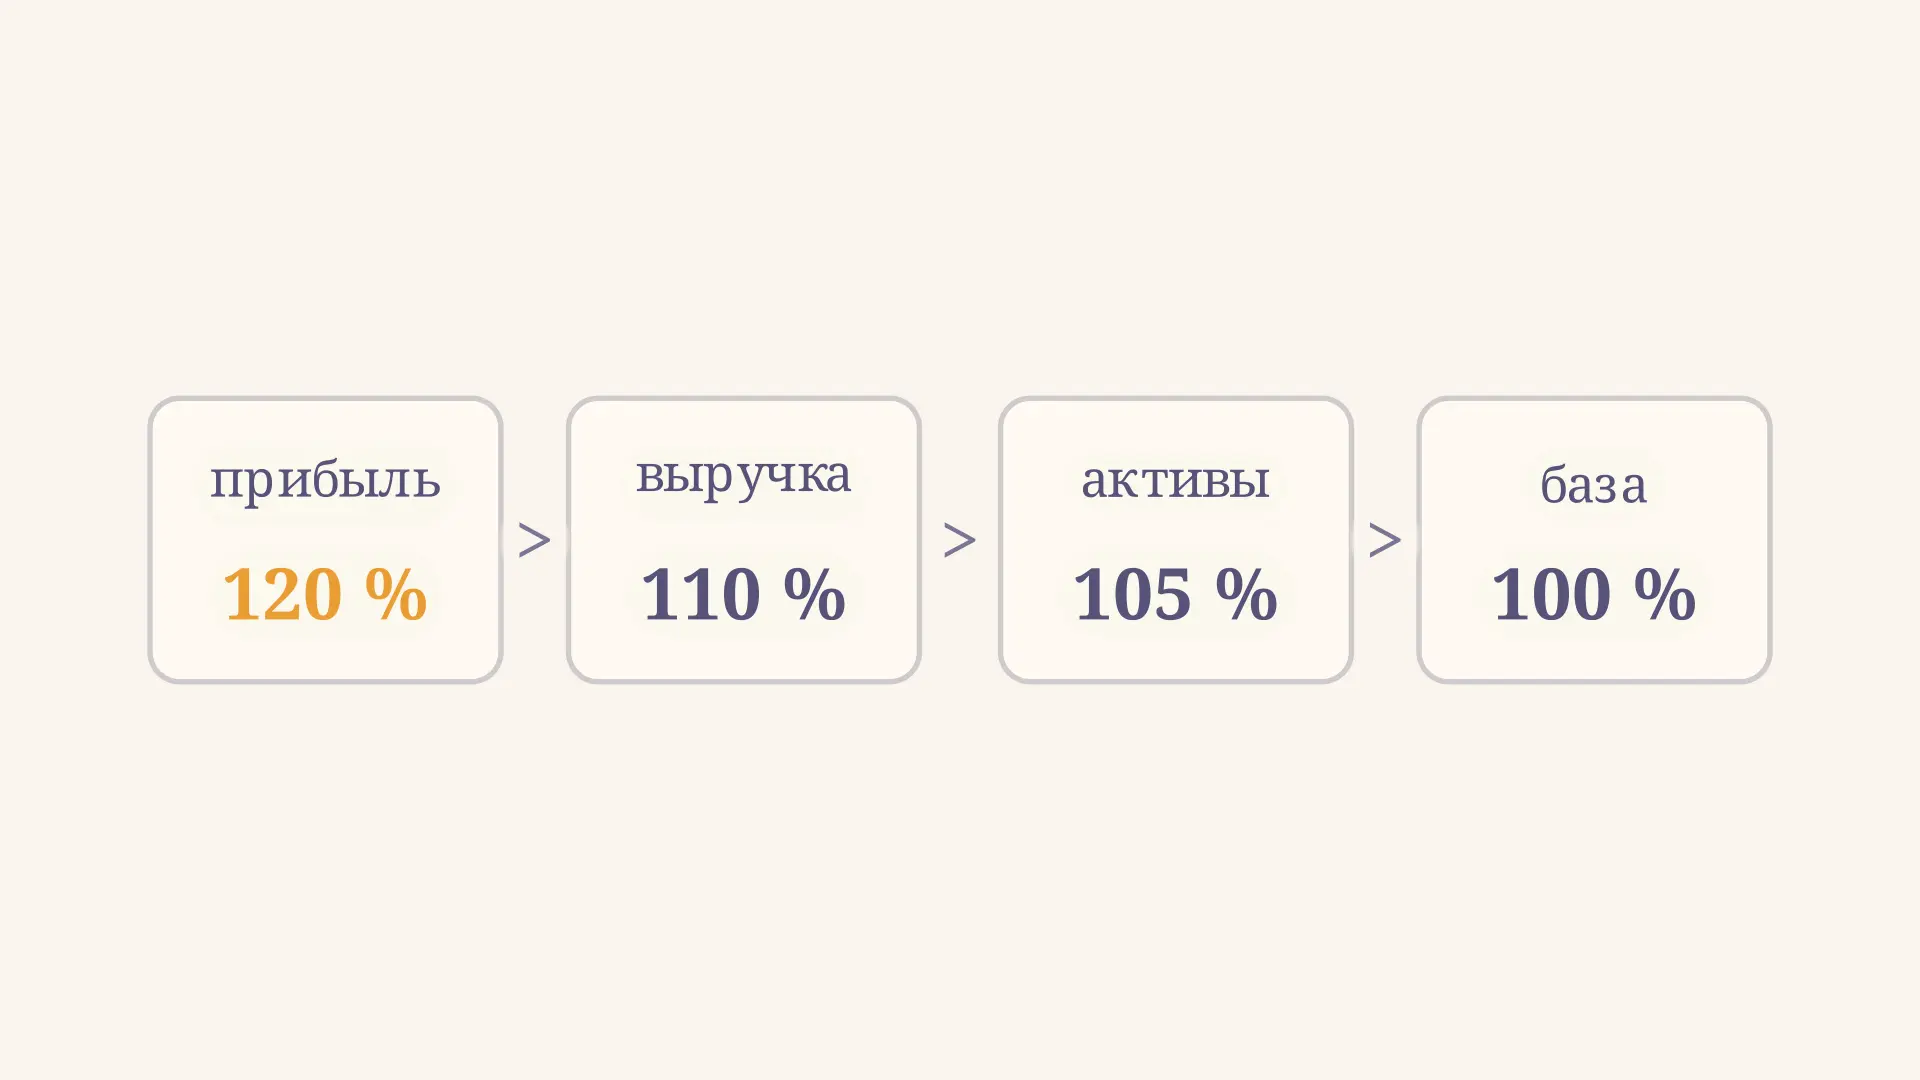
Золотое правило экономики предприятия - учебный ориентир для сравнения динамики прибыли, выручки и активов. В классической записи прибыль должна расти быстрее выручки, выручка - быстрее активов, а сами активы - увеличиваться. Такая последовательность показывает, что в рассматриваемом периоде предприятие одновременно расширило ресурсную базу, повысило оборачиваемость активов и получило большую долю прибыли с рубля выручки. Это не универсальный диагноз финансового здоровья: за одинаковыми темпами могут скрываться разные причины. В калькуляторе можно изменить каждый темп и увидеть, какое звено неравенства выполняется или нарушается.
Формула и смысл правила
Для сопоставимых положительных показателей формула записывается так:
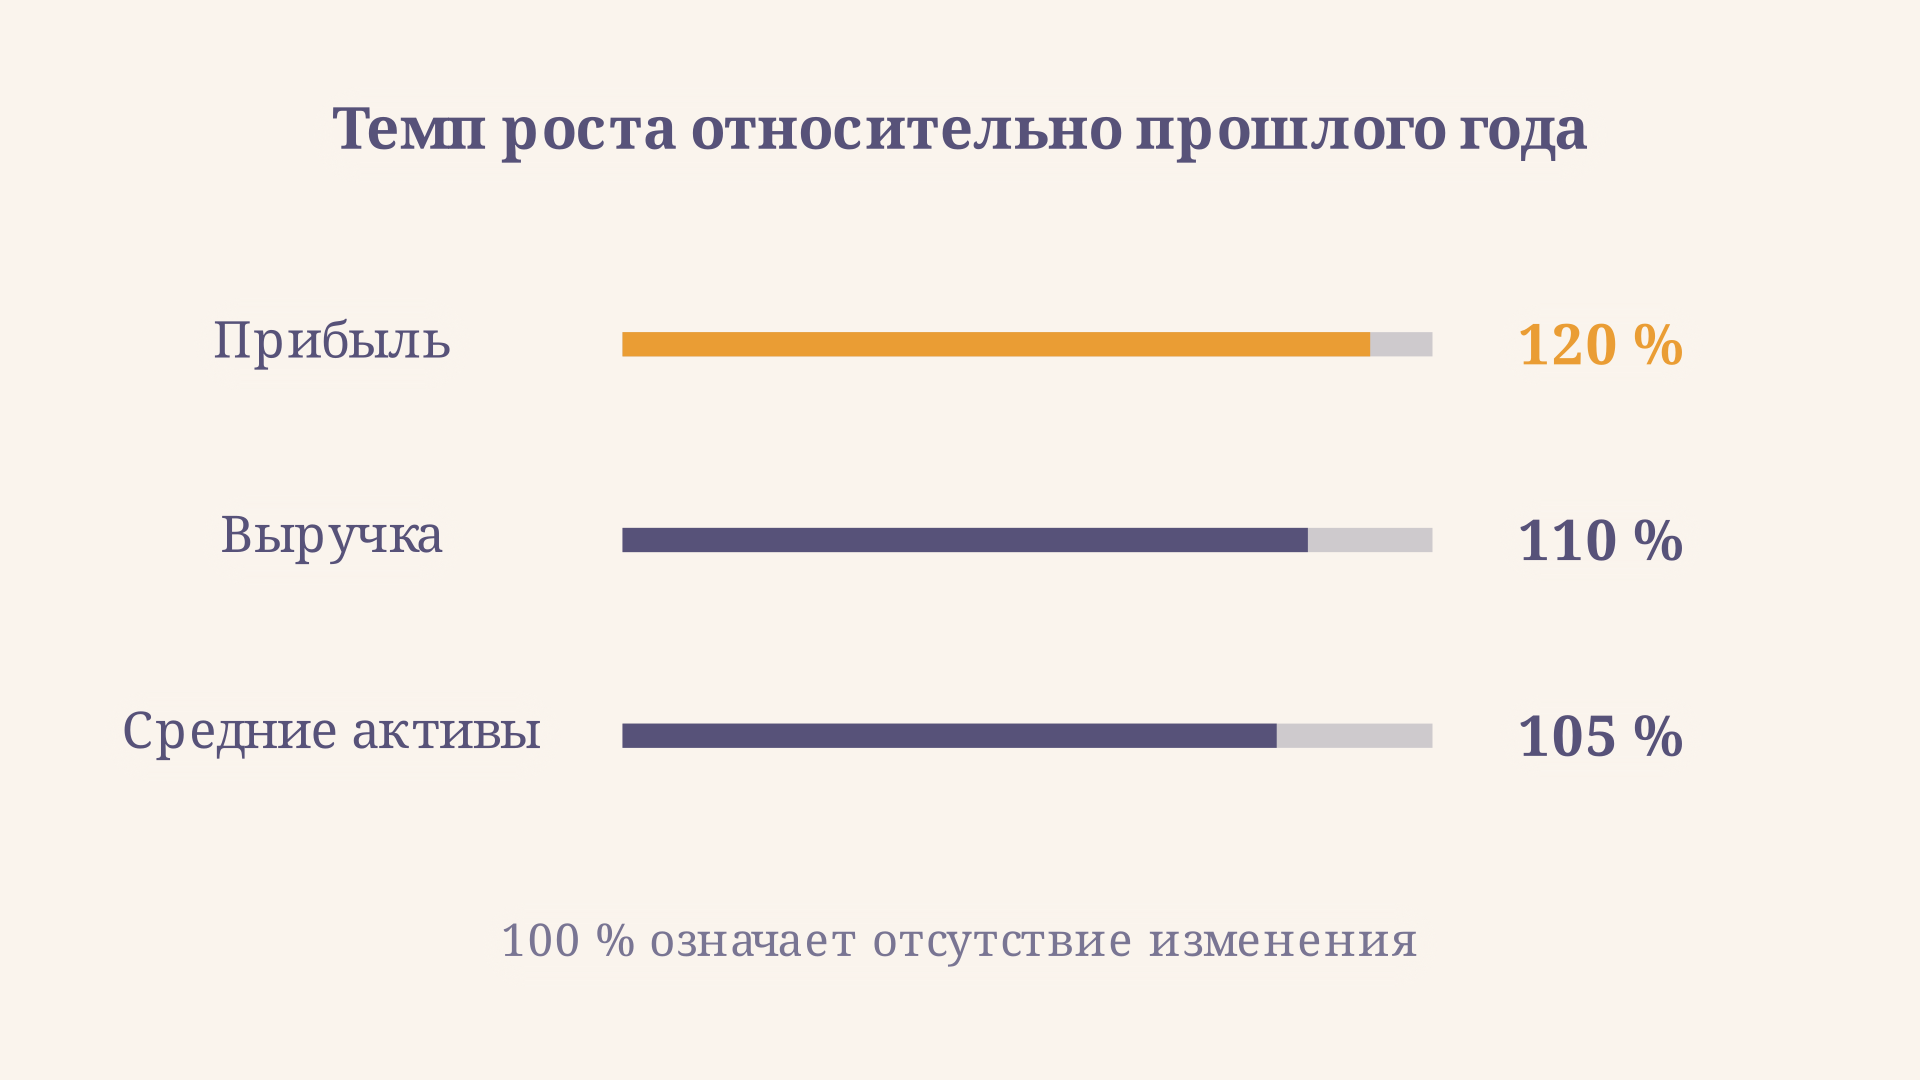
где - темп роста выбранной прибыли, - темп роста выручки, - темп роста средней величины активов. Все три значения относятся к одному и тому же сравнению двух периодов. Темп рассчитывают как показатель текущего периода, делённый на показатель базового периода и умноженный на 100%. Например, значение 110% означает рост на 10%, а 100% - отсутствие изменения.
Такую последовательность использует учебное пособие Байкальского государственного университета. В других заданиях могут использовать прибыль от продаж, прибыль до налогообложения или чистую прибыль. Поэтому до вычислений обязательно уточните определение прибыли и сохраните его для обоих периодов: разные виды прибыли отвечают на разные вопросы.
В ролике темпы выручки и активов фиксированы на 110% и 105%. Прибыль меняется от 100% до 120% и обратно. Ровно на отметке 110% первые два темпа равны, поэтому строгое условие ещё не выполнено. Для решения важно сравнивать числовые значения, а не только направление роста.
Какие данные брать для расчёта
Выручка и прибыль - результаты за период: например, за полный календарный год. Активы в балансе представляют собой остаток на конкретную дату. Чтобы сопоставить поток с ресурсами за год, в этом разборе используем средние активы за каждый год. При наличии только начального и конечного балансов приближённая средняя величина - их полусумма. Если в течение года были крупные покупки, продажи или сильная сезонность, средняя по более частым датам может лучше отразить использование ресурсов.
Данные должны охватывать одинаковый бизнес и одинаковую длительность периодов. Сравнивать квартальную выручку с годовой без приведения к общей базе нельзя. При реорганизации, покупке дочерней компании или изменении учётной политики сначала выясните, сопоставимы ли отчёты. В учебной задаче берите тот показатель активов, который прямо указан в условии, и назовите его: активы на конец года и средние активы могут дать разные темпы.
Для анализа основной деятельности удобно использовать прибыль от продаж вместе с выручкой. Если выбрана чистая прибыль, её отношение к выручке тоже можно рассчитать, но изменение доли может объясняться процентами, налогом или прочими результатами, а не только расходами на продажи. Связь рентабельности и оборачиваемости рассматривается также в модели Дюпона.
Пример: три темпа за два года
Предположим, что фирма получила прибыль от продаж 10 млн руб. в прошлом году и 12 млн руб. в текущем. Выручка составила соответственно 100 и 110 млн руб., средние активы - 80 и 84 млн руб. Это учебные, а не данные конкретной компании. Все базы положительны, поэтому обычные отношения имеют понятный смысл.
| Показатель, млн руб. | Прошлый год | Текущий год | Темп роста |
|---|---|---|---|
| Прибыль от продаж | 10 | 12 | 120% |
| Выручка | 100 | 110 | 110% |
| Средние активы | 80 | 84 | 105% |
Например, , а . Сравниваем полученные значения: . Все три строгих неравенства выполнены. Темпы прироста тех же показателей составляют 20%, 10% и 5%; их порядок тот же, но последняя граница в такой записи равна нулю, а не 100%.
Проверим смысл результата через отношения. Прибыль от продаж на рубль выручки выросла с до . Выручка на рубль средних активов увеличилась с до оборота за год. Это не самостоятельные предположения: при положительной базе они математически следуют из первых двух сравнений темпов.
Как читать каждое звено
Первое сравнение, , означает рост отношения выбранной прибыли к выручке. Для прибыли от продаж это повышение рентабельности продаж. Оно может быть связано с ценами, ассортиментом или долей расходов; одно неравенство не устанавливает причину. При чистой прибыли возможны также эффекты налогов и финансовых доходов. Для планирования затрат с учётом рыночной цены используют подход таргет-костинг.
Второе сравнение, , означает увеличение отношения выручки к средней стоимости активов. На каждый рубль средних активов приходится больше выручки за сопоставимый период. Это стоимостная оборачиваемость, а не доказательство того, что физический выпуск вырос: на выручку влияют и цены. При росте цен или смене структуры продаж полезно отдельно изучить натуральные показатели и загрузку мощностей.
Третье сравнение, , показывает увеличение измеренной средней величины активов. Оно не доказывает, что компания приобрела новые производительные мощности: стоимость могла измениться из-за переоценки, запасов или дебиторской задолженности. Для оценки того, насколько продажи могут снизиться до точки безубыточности, рассчитывают запас финансовой прочности.
Что делать при нарушении и убытке
Допустим, темпы прибыли, выручки и средних активов равны 108%, 113% и 105%. Активы растут, а выручка опережает их. Однако прибыль растёт медленнее выручки: доля выбранной прибыли в выручке снижается. Вывод должен указывать именно это нарушение, а затем предлагать проверить расходы, цены и структуру результата. Назвать всю работу предприятия неэффективной по одному сравнению было бы слишком смело.
Иногда временное нарушение связано с инвестициями: активы уже приобретены, а новые продажи появятся позже. Возможны и неблагоприятные причины, например накопление запасов без достаточного спроса. Полезно сравнить несколько лет, изучить денежные потоки и выяснить, какие статьи изменились. Даже выполнение правила не гарантирует достаточной ликвидности, отсутствия долга или создания стоимости для владельцев; последний вопрос отдельно рассматривает экономическая добавленная стоимость EVA.
Если базовая прибыль равна нулю, деление невозможно. При отрицательной базе обычный процент роста может ввести в заблуждение: переход от убытка 5 млн руб. к прибыли 2 млн руб. даёт отношение , хотя финансовый результат улучшился на 7 млн руб. В таком случае опишите изменение в рублях и переход через ноль, а стандартное сравнение темпов прибыли не применяйте. Аналогично нужна осторожность при отрицательной прибыли в текущем году. Калькулятор выше предназначен только для положительных показателей обоих периодов.
Как оформить вывод в учебной работе
Начните с небольшой таблицы исходных данных и укажите единицы измерения, периоды и вид прибыли. Для активов запишите, как получена средняя величина. Затем приведите три отношения текущего значения к базовому, умножьте каждое на 100% и выстройте результаты в одну строку. Это позволяет преподавателю проверить не только итог, но и исходную базу каждого деления.
После расчёта разберите каждое сравнение отдельно. В примере рост прибыли опережает рост выручки на 10 процентных пунктов, а рост выручки опережает рост средних активов на 5 процентных пунктов. Разница в процентных пунктах сравнивает два выраженных в процентах темпа: она не равна разнице между суммами прибыли и выручки. Завершите вывод указанием на то, что показатели являются номинальными и за ними могут стоять разные изменения цен и объёмов.
Если исходные данные охватывают несколько лет, полезно построить цепные темпы: каждый год сравнивается с непосредственно предыдущим. Для базисных темпов все годы сопоставляются с одним выбранным годом. Не смешивайте два подхода в одной цепочке. Несколько последовательных сравнений покажут, было ли отклонение разовым, но даже устойчивая тенденция сама по себе не раскрывает причин. Для этого понадобится детализация состава прибыли и активов, а при необходимости - сведения о планируемых инвестициях и состоянии рынка.
Частые ошибки
- Путают рост с приростом. Рост 120% означает прирост 20%; сопоставление 120% с порогом 0% неверно.
- Считают равенство выполнением строгого правила. При одинаковых темпах прибыли и выручки первое неравенство не выполняется, хотя доля прибыли не изменилась.
- Меняют определение прибыли между годами. Сравнение прибыли от продаж в одном году с чистой прибылью в другом не показывает динамику одного показателя.
- Делают причинный вывод из порядка темпов. Соотношение показывает изменение долей и оборота, но причины требуют анализа отчётности.
FAQ
Обязательно ли использовать средние активы? Для сопоставления годового потока с ресурсами средняя величина обычно содержательнее остатка на дату. Но в учебной задаче следуйте её условию и обозначайте выбранный способ.
Выполняется ли правило, если все показатели растут? Не обязательно. Например, при 108%, 113% и 105% прибыль, выручка и активы растут, но прибыль отстаёт от выручки.
Можно ли применять правило к убыточной компании? При нулевой или отрицательной базе обычное отношение прибыли не даёт надёжного темпа роста. Вместо механической проверки покажите изменение результата в рублях и проанализируйте причины.
Коротко
Золотое правило сопоставляет темпы роста прибыли, выручки и активов: . При положительной сопоставимой базе это означает рост доли выбранной прибыли в выручке, ускорение стоимостной оборачиваемости средних активов и увеличение самих активов. Правило служит началом анализа, а не заменой изучения причин, денежных потоков и качества данных.
Читайте также
Коэффициент оборачиваемости активов: формула и расчёт
Как рассчитать коэффициент оборачиваемости активов по выручке и балансу, интерпретировать результат, сравнить периоды и избежать ошибок на числовом примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ финансовых результатов предприятия
Как провести анализ финансовых результатов предприятия по отчёту: рассчитать прибыль и рентабельность, сравнить периоды и объяснить влияние выручки и расходов.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.
Факторный анализ рентабельности продаж: пример
Факторный анализ рентабельности продаж методом цепных подстановок: формулы, пример расчёта влияния выручки и затрат, проверка результата и ограничения метода.
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.