Факторный анализ рентабельности продаж: пример
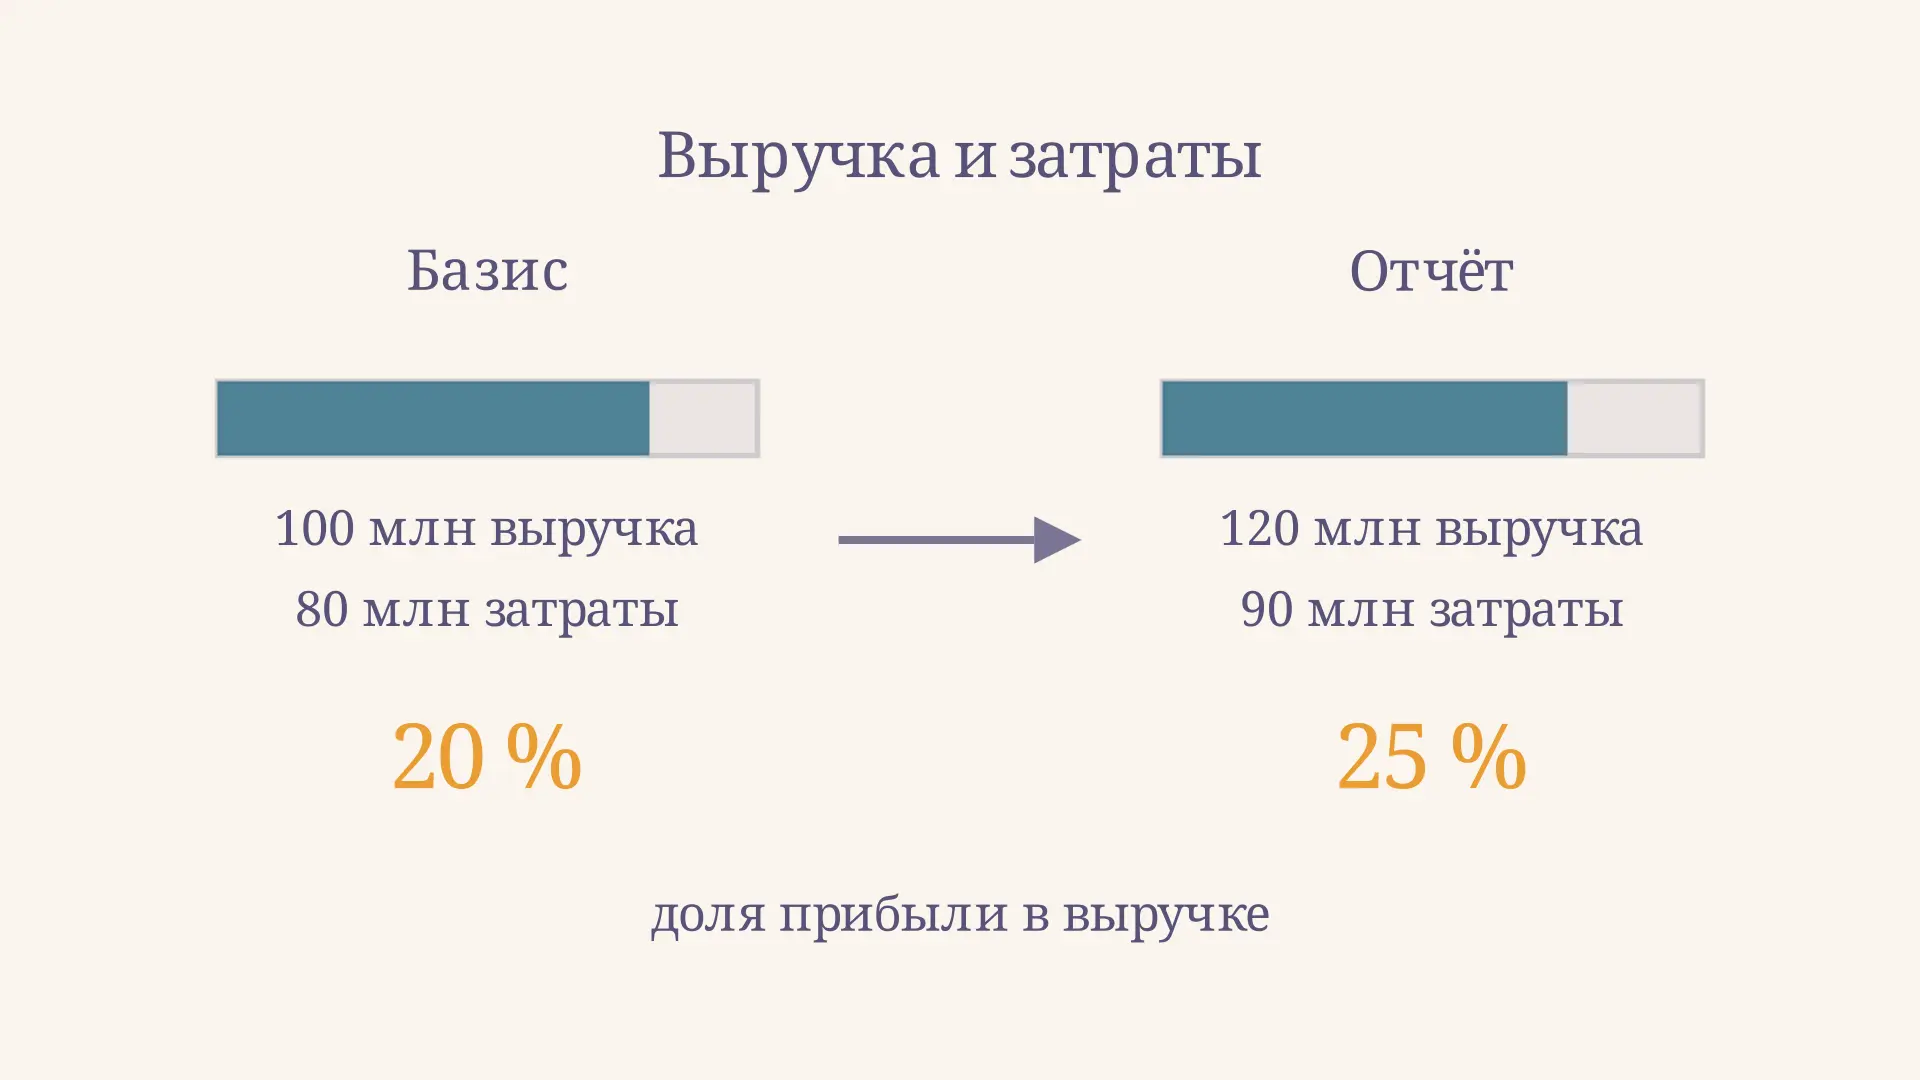
Факторный анализ рентабельности продаж помогает объяснить, почему изменилась доля прибыли в выручке. Само сравнение двух процентов показывает результат, но не разделяет влияние выручки и затрат. Один из способов такого разделения - цепные подстановки: сначала меняем один показатель, оставляя второй прежним, затем подставляем второй. Попробуйте изменить данные в калькуляторе: он покажет условный промежуточный результат и вклад каждого шага в процентных пунктах.
Какую прибыль сравниваем
Рентабельность продаж показывает, какая доля выручки остаётся в виде выбранной прибыли. Например, показатель 20 % означает 20 копеек прибыли на каждый рубль выручки. В числителе может стоять прибыль от продаж, валовая или чистая прибыль; это разные показатели. Для анализа нужно заранее назвать вариант и одинаково рассчитать его в обоих периодах. В учебнике OpenStax чистая маржа определяется как отношение чистой прибыли к выручке.
Здесь используем упрощённую модель прибыли от продаж: выручка минус сопоставимые затраты , включающие себестоимость и расходы на продажу и управление. Прочие доходы, проценты и налог на прибыль в пример не входят. Для чистой прибыли состав расчёта шире; нельзя просто подменить ею прибыль от продаж, сохранив те же затраты. Выручка должна быть положительной, а периоды и правила учёта - сопоставимыми.
Это не рентабельность затрат: у неё знаменатель - затраты, поэтому даже при одинаковой прибыли значение будет иным. Анализ также отличается от модели Дюпона, где маржа служит одним из множителей рентабельности капитала.
Что делают цепные подстановки
Пусть индекс 0 обозначает базисный период, а 1 - отчётный. Метод строит промежуточную величину: берёт отчётную выручку , но оставляет базисные затраты . Такое сочетание может никогда не наблюдаться в отчётности: это расчётный сценарий для сравнения, а не факт хозяйственной жизни.
Разность промежуточной и базисной рентабельности относят к выручке. Разность отчётной и промежуточной - к затратам. Именно так в примере разделяется общее изменение; понятие вклада здесь зависит от выбранного порядка замены показателей.
Вклады измеряются в процентных пунктах: это разности процентов. Они не равны процентному темпу роста самой рентабельности. Если маржа выросла с 20 до 25 %, изменение составляет 5 п. п., а относительный рост - 25 % от первоначального уровня.
Пример расчёта по двум периодам
Возьмём учебные данные в миллионах рублей. Предприятие увеличило выручку со 100 до 120, а затраты с 80 до 90. Прибыль от продаж соответственно выросла с 20 до 30 млн руб. Данные условные и нужны только для демонстрации метода.
| Показатель | Базисный период | Отчётный период |
|---|---|---|
| Выручка, млн руб. | 100 | 120 |
| Затраты, млн руб. | 80 | 90 |
| Прибыль от продаж, млн руб. | 20 | 30 |
| Рентабельность продаж | 20 % | 25 % |
Сначала найдём промежуточную маржу: при выручке 120 и прежних затратах 80 она равна . Далее сопоставим три состояния:
- Базис: .
- Новая выручка при прежних затратах: .
- Новая выручка и новые затраты: .
Вклад выручки составляет п. п.; вклад затрат - п. п. Сумма даёт п. п., что совпадает с разностью итоговой и базисной маржи. Проверять сумму лучше до округления отдельных вкладов: иначе возможна разница в одну сотую.
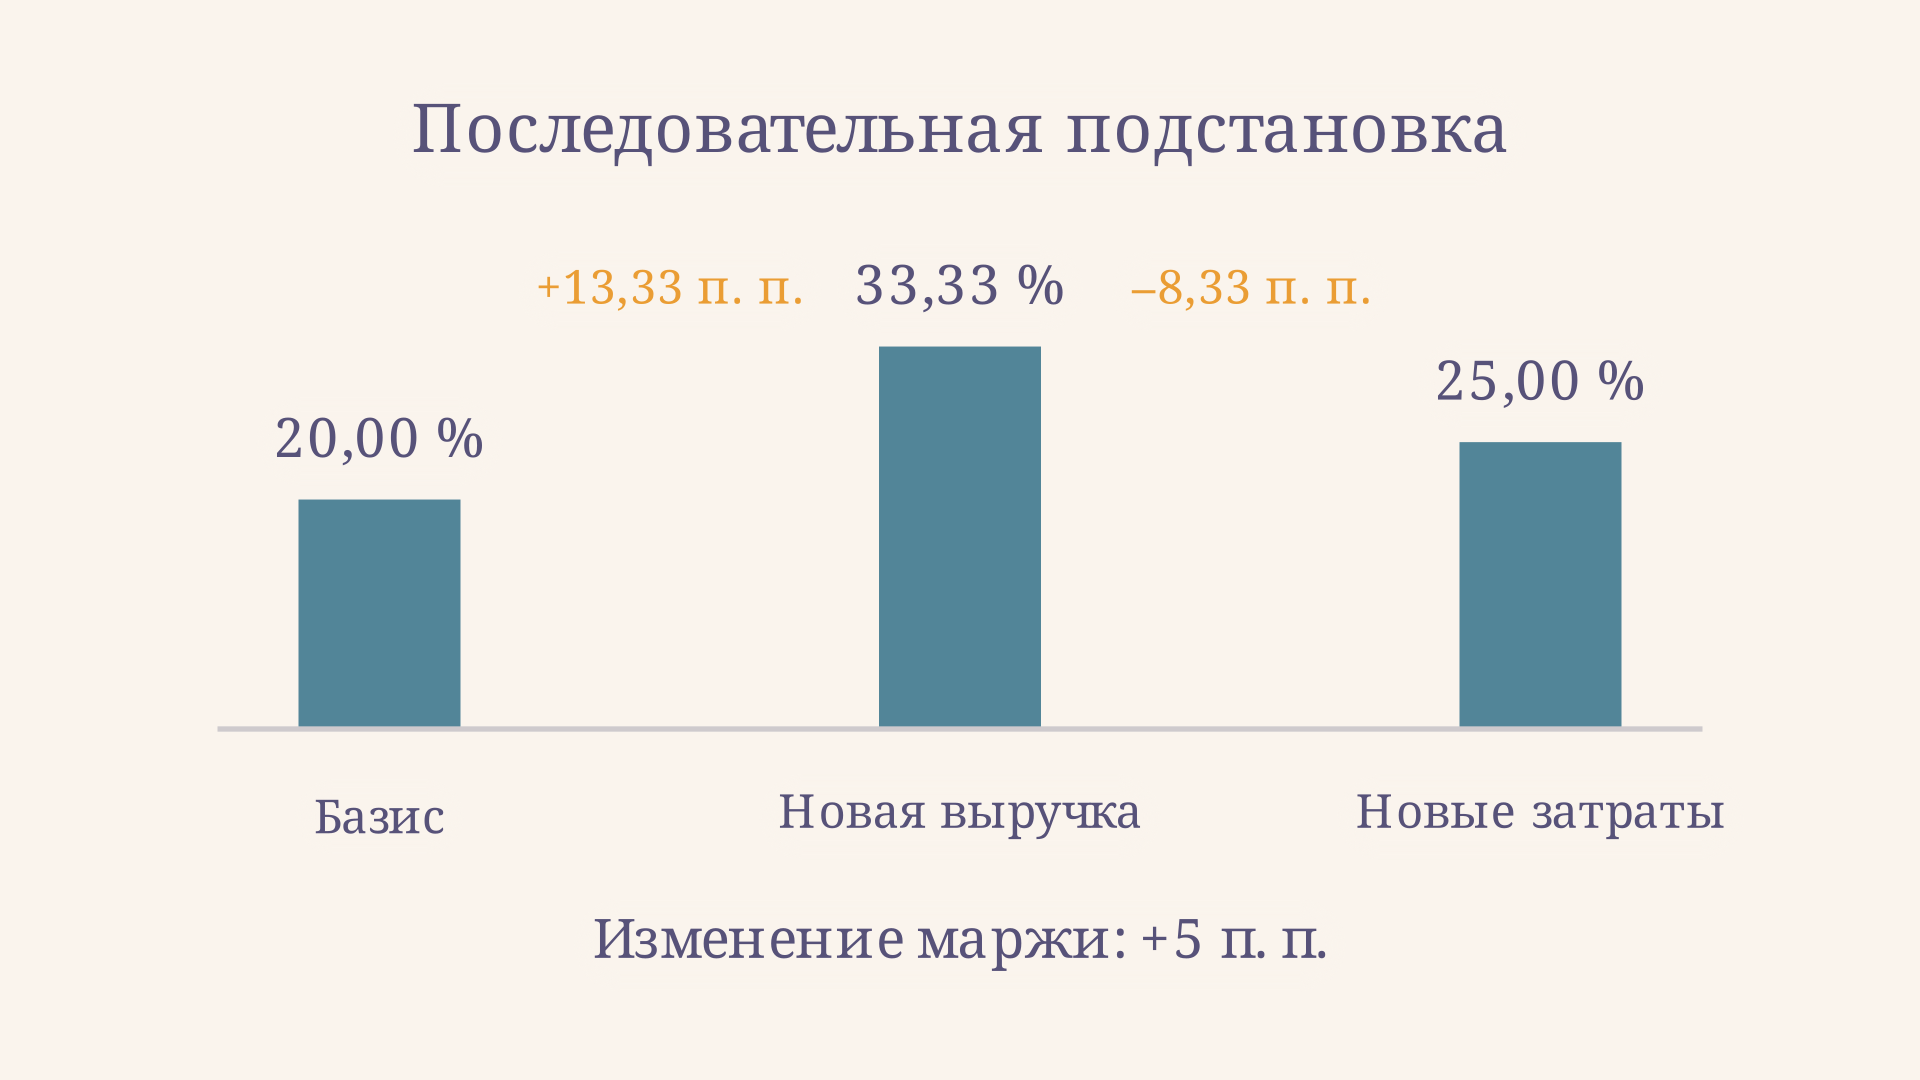
Положительный вклад выручки в этой модели означает, что при неизменных затратах их доля в большей выручке снизилась бы. Отрицательный вклад затрат означает, что при отчётной выручке их рост уменьшил маржу. Это арифметические условные эффекты, а не доказательство того, что продажи могли вырасти без изменения расходов.
Почему порядок подстановок важен
Можно сначала заменить затраты, а затем выручку. В том же примере промежуточная маржа составит . Тогда вклад затрат равен п. п., а вклад выручки - п. п. Общий результат остаётся равным п. п., но распределение между факторами меняется.
Причина - взаимодействие: затраты делятся на выручку, которая сама меняется. Метод относит совместный эффект к разным шагам в зависимости от порядка. Поэтому в отчёте необходимо указать последовательность и не сравнивать вклады, полученные по разным правилам, как будто они вычислены одинаково. Если нужна симметрия, можно усреднить результаты двух порядков: здесь получится п. п. для выручки и п. п. для затрат. Сумма по-прежнему равна 5 п. п.
Подготовка данных перед расчётом
Для базисного периода можно взять план, прошлый год или другой сопоставимый интервал. Выбор меняет смысл вывода: сравнение с планом объясняет отклонение от запланированной маржи, сравнение с прошлым годом - динамику между периодами. Не стоит называть оба результата одним и тем же отклонением. В таблице явно обозначьте источник каждой суммы и дату или период, к которому она относится.
Проверьте, что выручка и расходы относятся к одному кругу продаж. Например, затраты на производство непроданных запасов нельзя автоматически считать затратами на продажи этого периода. Возвраты и скидки также должны отражаться по единому правилу. Если компания изменила состав подразделений, сначала оцените показатели на сопоставимом периметре либо отдельно опишите влияние приобретённых и выбывших направлений.
Для помесячного сравнения обратите внимание на сезонность и разную продолжительность периодов. Годовые суммы могут сгладить промежуточное ухудшение, а сопоставление высокого сезона с низким - создать видимость устойчивого тренда. Полезно построить несколько одинаково рассчитанных периодов и лишь затем искать причины заметных изменений.
Как перейти от итогов к причинам
В общей выручке смешиваются физический объём, цены, скидки и ассортимент. В общей сумме затрат - объём деятельности, себестоимость единицы и постоянные расходы. Два агрегата позволяют проверить разложение, но не показывают автоматически, какая именно причина вызвала изменение. Чтобы отделить цену от объёма и структуры, нужны продажи по сопоставимым товарам, количества и цены обоих периодов. Для анализа затрат потребуются данные по статьям и носителям расходов.
Например, удорожание сырья и увеличение выпуска могут одновременно поднять общие затраты. Чтобы оценить каждую причину, строят более подробную модель и фиксируют правила подстановки. Если ассортимент изменился, условные расчёты по средним ценам способны скрыть сдвиг в пользу более дорогих товаров. Отдельно полезно изучить маржинальный анализ CVP: он рассматривает поведение переменных и постоянных затрат при изменении объёма, но опирается на свои допущения.
Как использовать результат в отчёте
Начните с задачи и определения прибыли: что входит в числитель, за какой период взята выручка и в каких единицах представлены суммы. Затем приведите исходную таблицу, формулу, порядок замены факторов и промежуточный расчёт. После этого покажите контроль: сумма вкладов должна совпасть с общим изменением показателя до округления.
Завершите выводом на языке решения: в примере рост выручки при базисных затратах дал условно положительный эффект, а рост затрат при отчётной выручке частично его перекрыл. Для рекомендации проверить цены, ассортимент или закупки агрегированного расчёта недостаточно - нужны данные по этим причинам. Также сопоставьте прибыль с денежным потоком: её качество разбирается отдельно в статье об анализе качества прибыли. Для общей картины полезно дополнить маржу другими финансовыми коэффициентами.
Частые ошибки
- Смешивают виды прибыли. Маржа по чистой прибыли и по прибыли от продаж отвечают на разные вопросы; состав затрат и доходов должен соответствовать числителю.
- Путают проценты и процентные пункты. Переход с 20 до 25 % - это 5 п. п., а не рост на 5 %.
- Считают условный шаг фактом. Новая выручка при старых затратах - расчётная комбинация, а не обязательно достижимый результат.
- Не называют порядок факторов. Сумма вкладов сохранится, но их величины при перестановке изменятся.
- Сравнивают несопоставимые периоды. Изменения учётной политики, состава бизнеса или продолжительности периода требуют отдельной корректировки либо оговорки.
FAQ
Можно ли считать маржу при убытке?
Да, при положительной выручке затраты могут превышать её, и рентабельность будет отрицательной. Интерпретация останется долей убытка в выручке.
Что делать, если выручка равна нулю?
Формула не определена: на ноль делить нельзя. Нужно выбрать другой показатель или период, где выручка положительна, и объяснить выбор.
Всегда ли рост выручки повышает маржу?
Нет. При одновременном росте расходов фактическая маржа может снизиться. Положительный эффект выручки выше рассчитан при фиксированных базисных затратах и не описывает всю хозяйственную ситуацию.
Коротко
Факторный анализ раскладывает изменение рентабельности продаж на условные вклады выбранных показателей. В примере маржа выросла с 20 до 25 %: при порядке «сначала выручка, затем затраты» вклады равны соответственно +13,33 и −8,33 п. п. Это согласованное арифметическое объяснение изменения, а для установления причин нужны более подробные данные.
Читайте также
Анализ финансовых результатов предприятия
Как провести анализ финансовых результатов предприятия по отчёту: рассчитать прибыль и рентабельность, сравнить периоды и объяснить влияние выручки и расходов.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Факторный анализ прибыли от продаж: пример расчёта
Факторный анализ прибыли от продаж: формула, цепные подстановки и пример влияния объёма, цены и затрат с проверкой суммы вкладов и ограничениями модели.
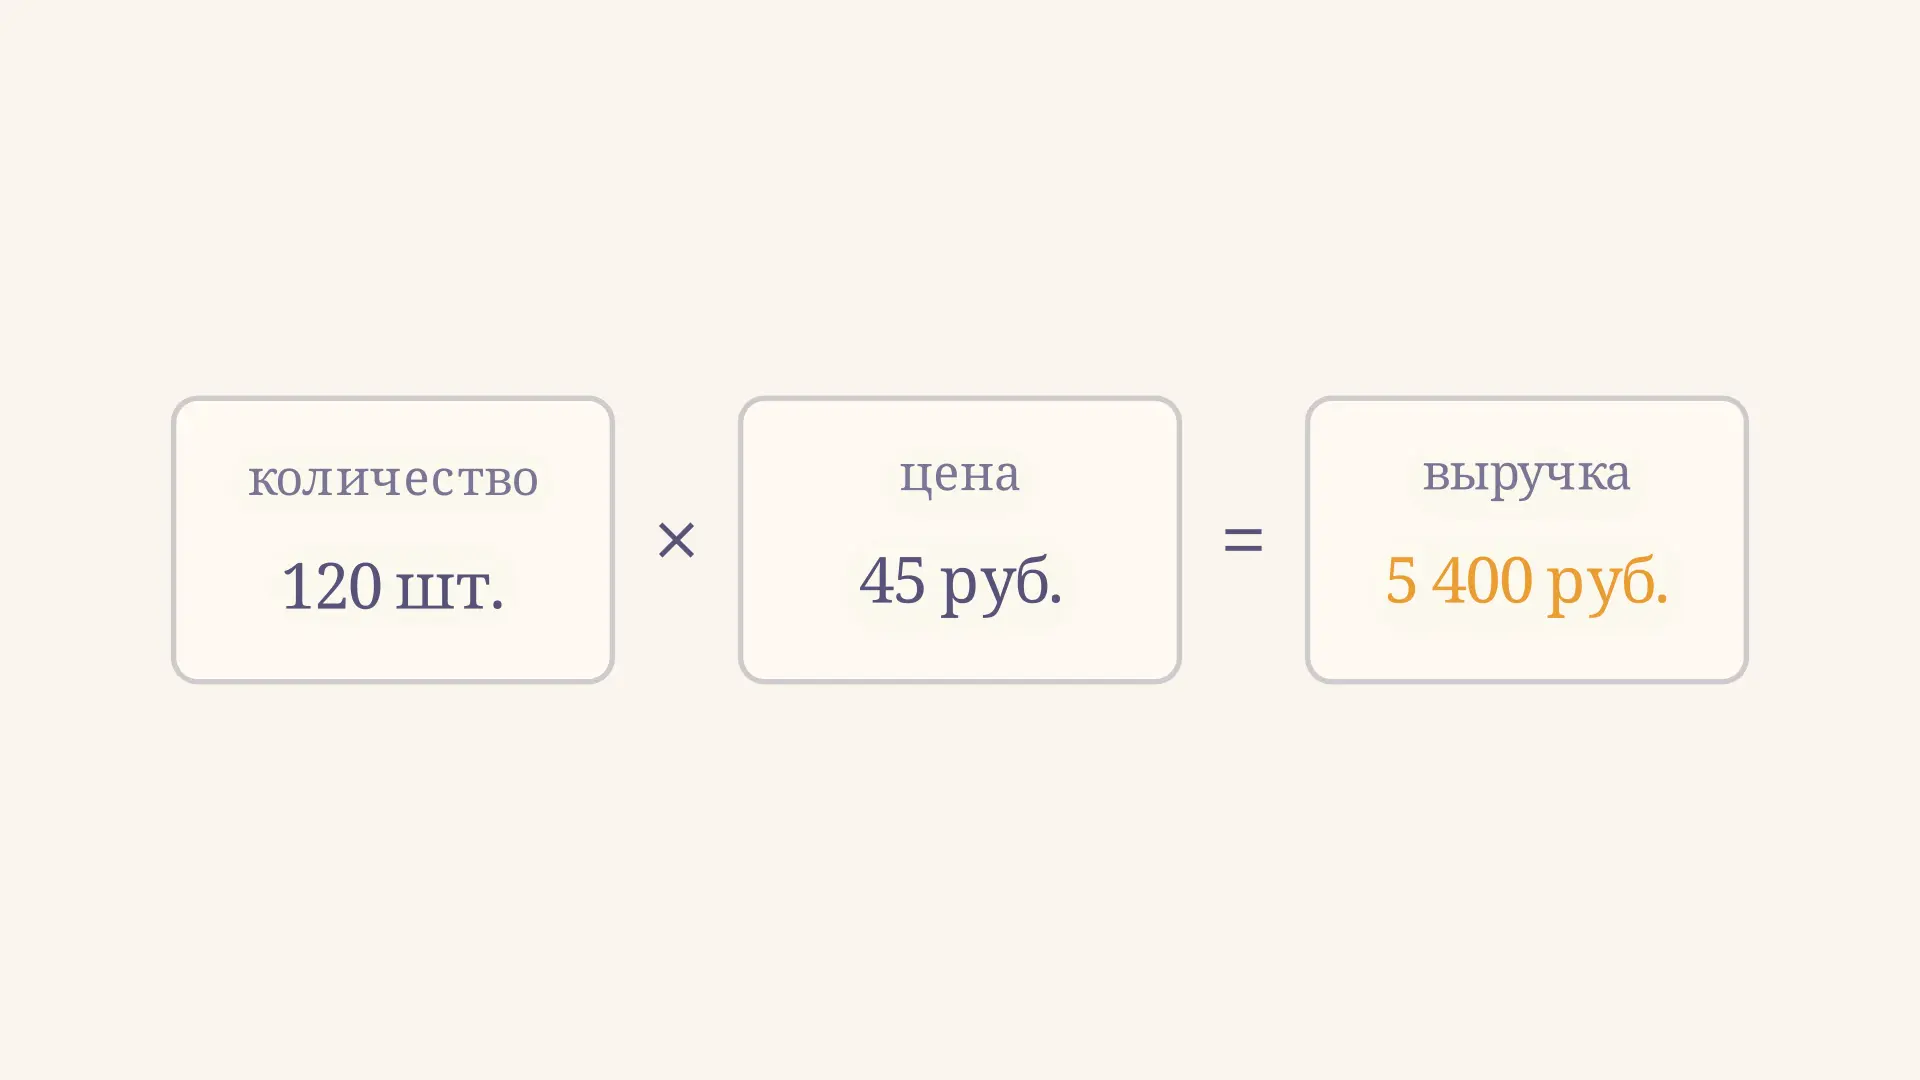
Мультипликативная факторная модель: формула и расчёт
Мультипликативная факторная модель в экономике: как разложить изменение показателя методом цепных подстановок, проверить сумму вкладов и объяснить влияние порядка факторов.
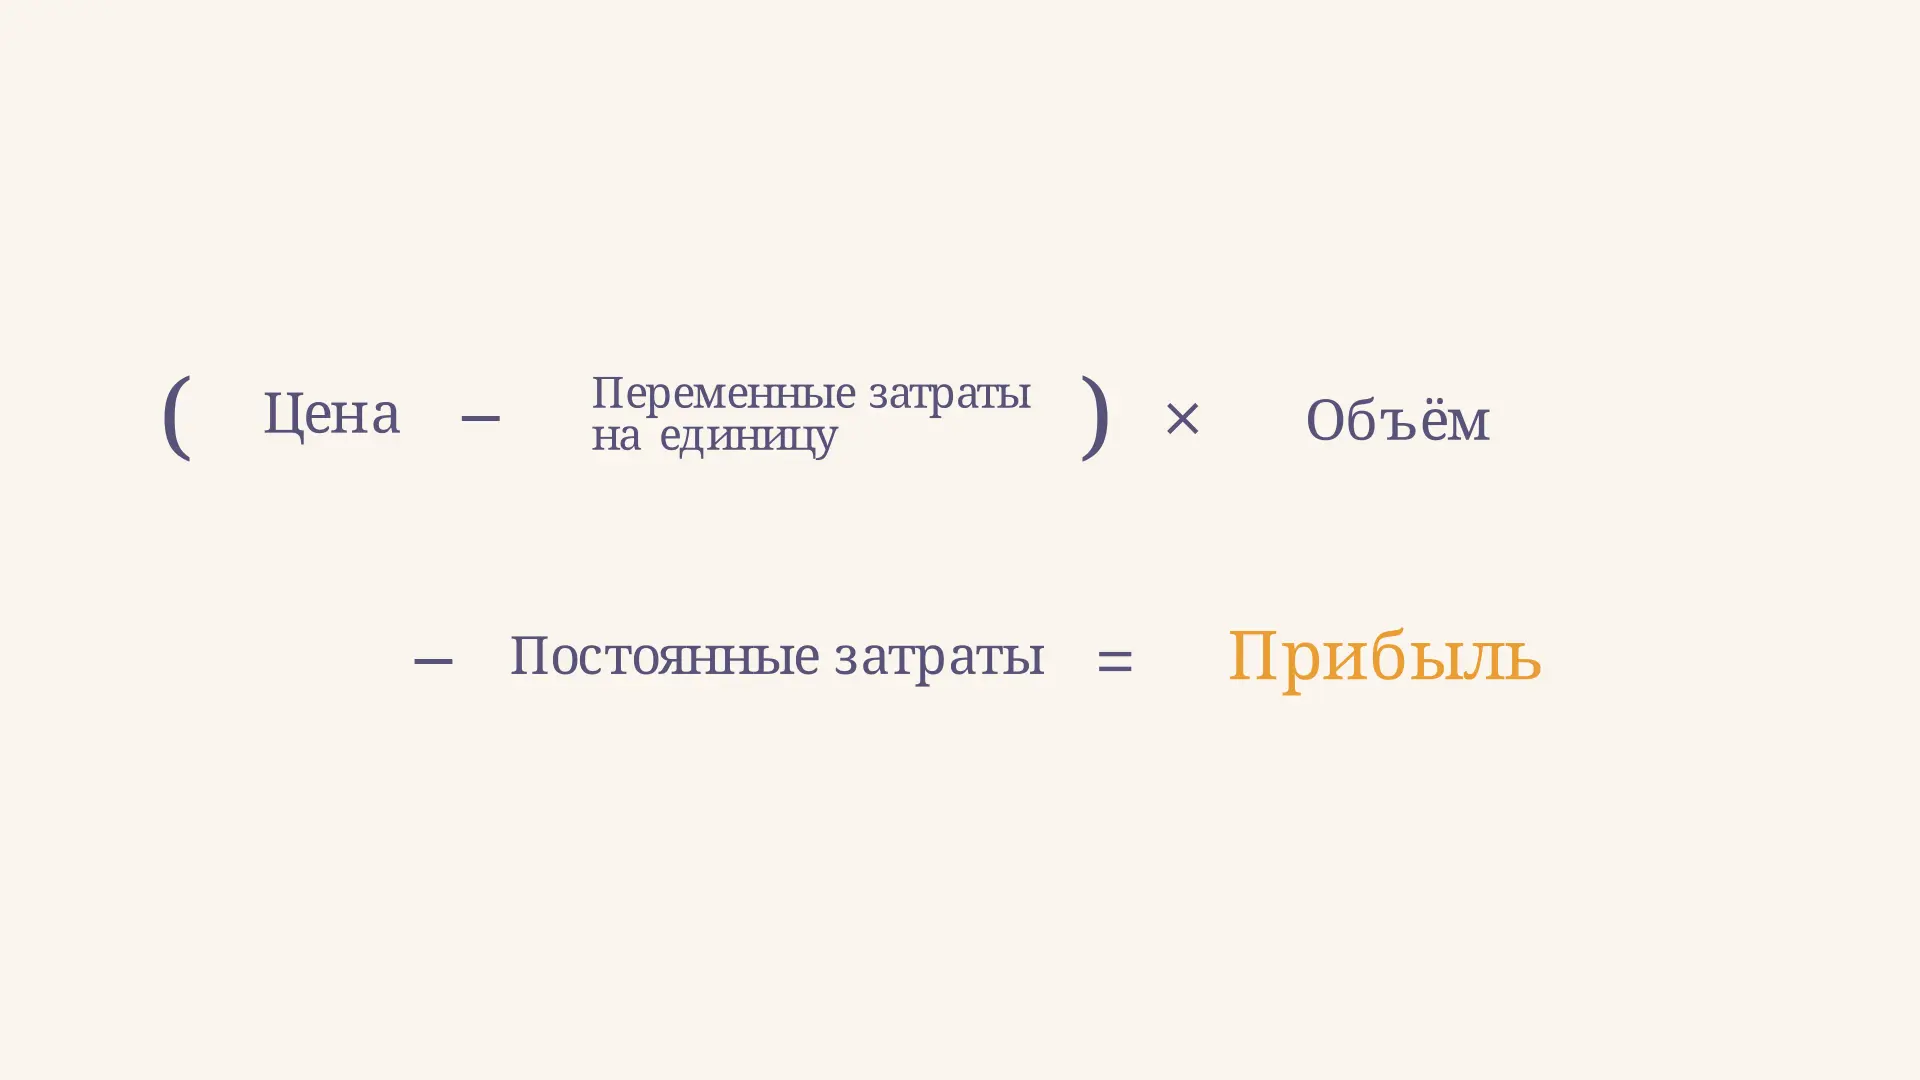
Смешанная факторная модель: формула и пример
Смешанная факторная модель объединяет разные операции в формуле показателя. Разбираем прибыль, цепные подстановки, проверку суммы влияний и зависимость результата от порядка факторов.
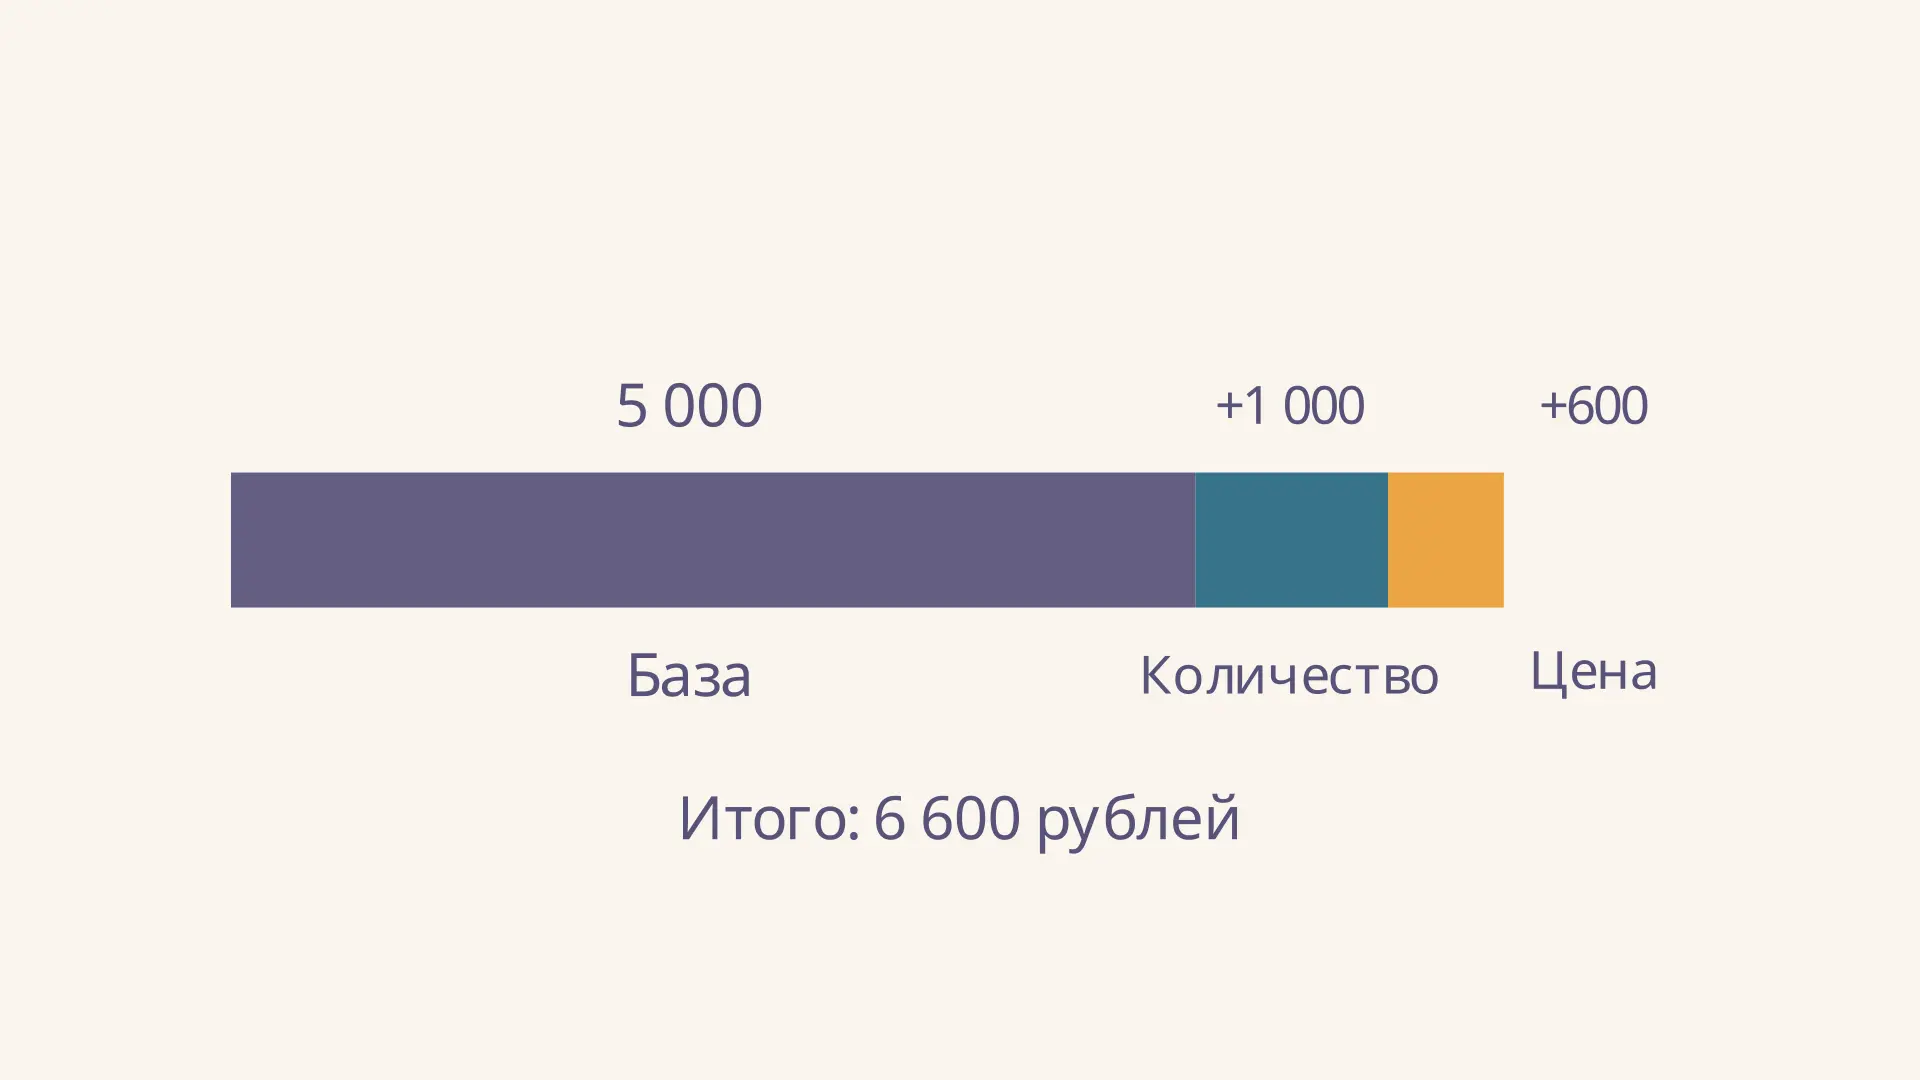
Способ относительных разниц: формулы и пример расчёта
Способ относительных разниц в экономическом анализе: формулы для двух и трёх факторов, пошаговый пример выручки, проверка суммы и влияние порядка подстановок.