Смешанная факторная модель: формула и пример
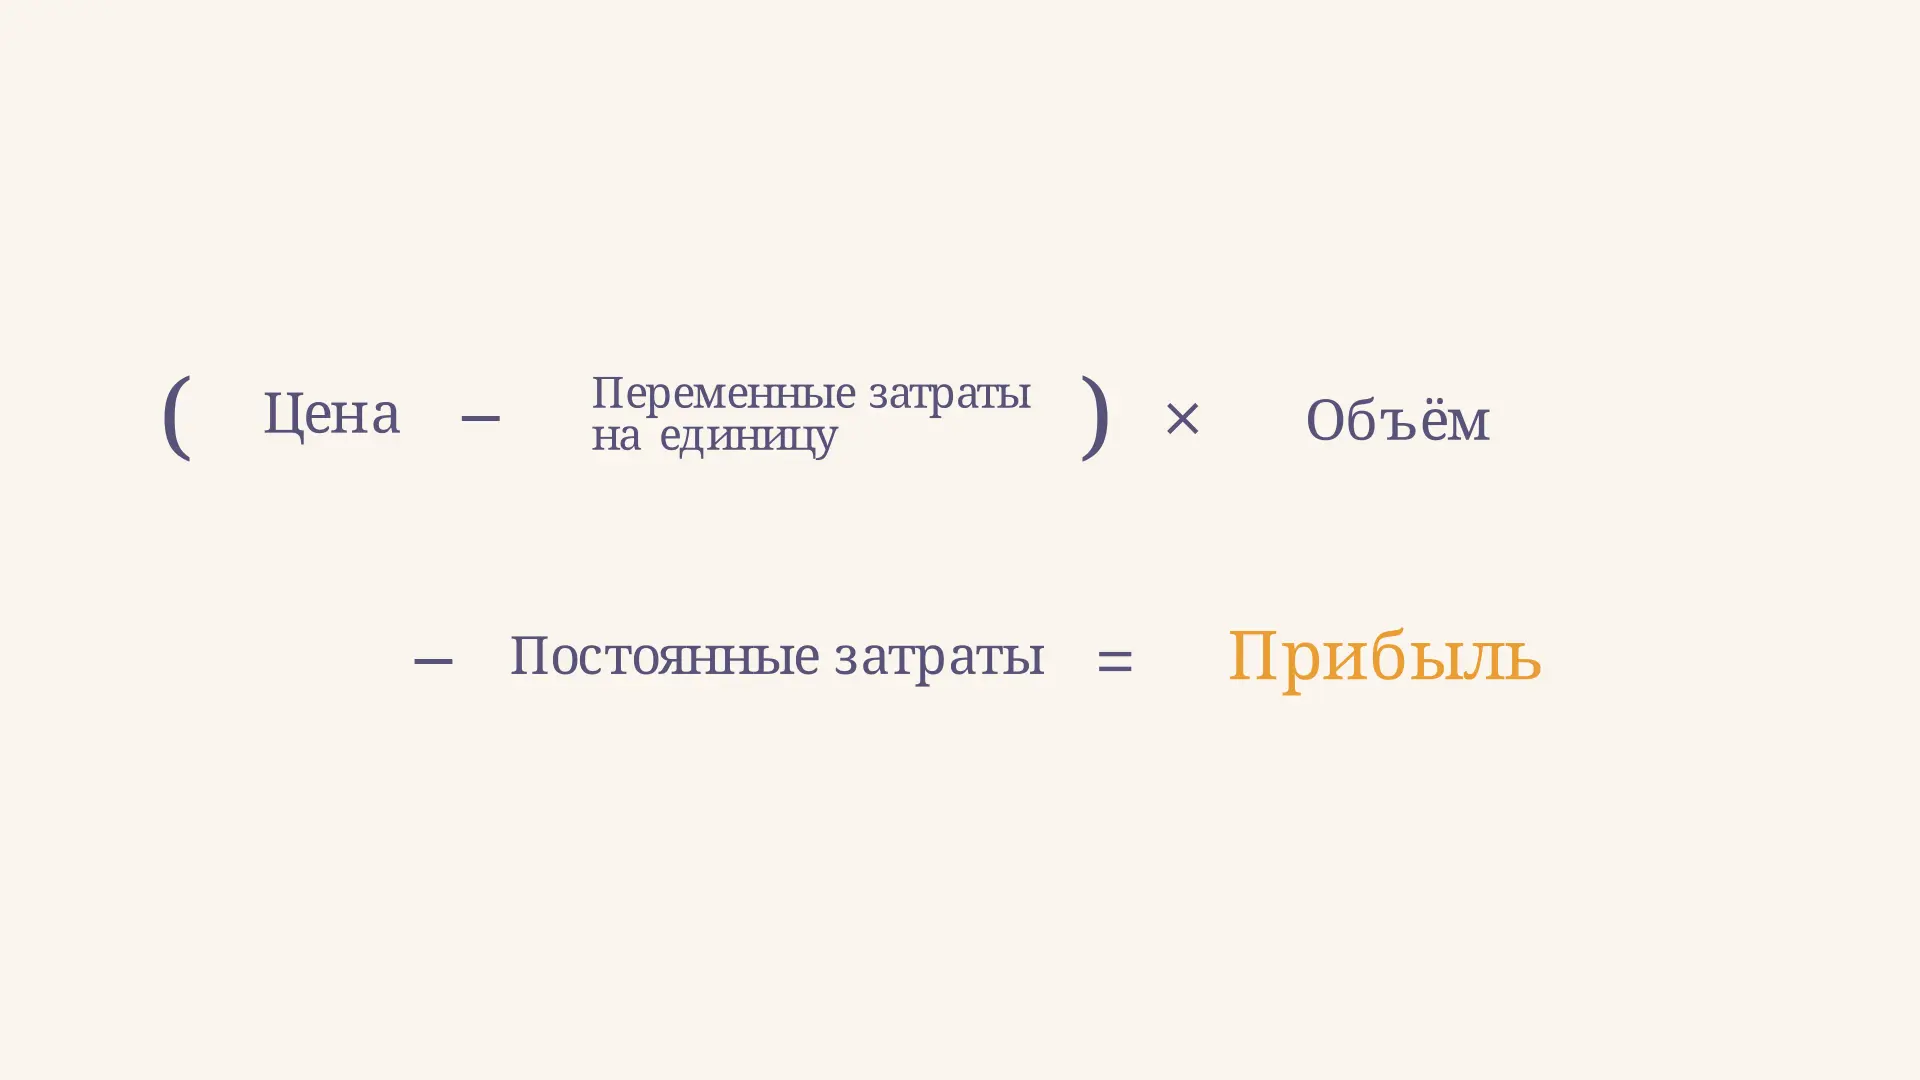
Смешанная факторная модель - это формула экономического показателя, в которой сочетаются разные виды операций над факторами: например, вычитание и умножение или сложение и деление. Она позволяет записать связь между результатом и его составляющими, а затем разобрать, как изменение каждой из них связано с изменением результата. В калькуляторе ниже можно менять отчётные данные и наблюдать цепочку условных значений прибыли. Базовые данные и порядок подстановок фиксированы, поэтому полученные вклады можно сверить с примером в статье.
Как устроена смешанная модель
В детерминированном факторном анализе результат задан выбранной формулой. Аддитивная модель складывает или вычитает составляющие, например ; мультипликативная перемножает их: . Кратная модель имеет вид , где знаменатель не равен нулю. Смешанная сочетает эти конструкции: скажем, или . Названия помогают узнать форму зависимости, но сами по себе ещё не объясняют экономический смысл показателей.
Рассмотрим упрощённую прибыль от одного продукта:
Здесь - количество проданных единиц, - цена единицы, - переменные затраты на единицу, - постоянные затраты за период. Разность называют вкладом на единицу: сначала она покрывает постоянные затраты и только затем формирует прибыль. Модель смешанная: разность умножается на объём, после чего вычитается ещё одна величина. Её также можно получить из равенства «выручка минус затраты»: .
На видео меняется только один фактор. В реальных данных цена, объём и затраты часто сдвигаются одновременно; тогда нужна договорённость, как выделять вклад каждого изменения. Модель описывает выбранную бухгалтерскую связь, а не доказывает, что изменение одного фактора вызвало изменение другого.
Подготовка данных и единицы измерения
Сопоставьте два периода: базовый обозначим индексом , отчётный - индексом . Выручка, затраты и количество должны относиться к одному продукту и сопоставимым периодам. Цена и переменные затраты выражаются в рублях на единицу, объём - в штуках, постоянные затраты и прибыль - в рублях за период. Если сумма затрат задана целиком, не подставляйте её вместо : сначала убедитесь, что выделена переменная часть, и разделите её на сопоставимый объём при ненулевом количестве.
Допущения примера: одинаковая цена и переменные затраты для всех единиц внутри каждого периода, линейная зависимость переменных затрат от объёма и заданная величина постоянных затрат. Это учебная модель, а не данные конкретной компании. Скидки, ассортимент, складские остатки, налоги и ступенчатые расходы могут потребовать другой формулы и более подробных данных.
| Показатель | База | Отчёт |
|---|---|---|
| Продажи , шт. | 100 | 120 |
| Цена , руб./шт. | 50 | 55 |
| Переменные затраты , руб./шт. | 30 | 32 |
| Постоянные затраты , руб. | 1000 | 1100 |
| Прибыль , руб. | 1000 | 1660 |
Расчёт по двум столбцам даёт руб. и руб. Общее изменение равно руб. Важно сначала получить именно эту контрольную разность: она потребуется после разложения.
Метод цепных подстановок по шагам
Цепная подстановка последовательно заменяет базовое значение каждого фактора отчётным. На каждом шаге остальные факторы оставляют в состоянии предыдущего шага. Разность соседних условных результатов приписывают заменённому фактору. Зафиксируем порядок: объём, цена, переменные затраты на единицу, постоянные затраты.
- Объём: руб. Влияние: руб.
- Цена: руб. Влияние: руб.
- Переменные затраты: руб. Влияние: руб.
- Постоянные затраты: руб. Влияние: руб.
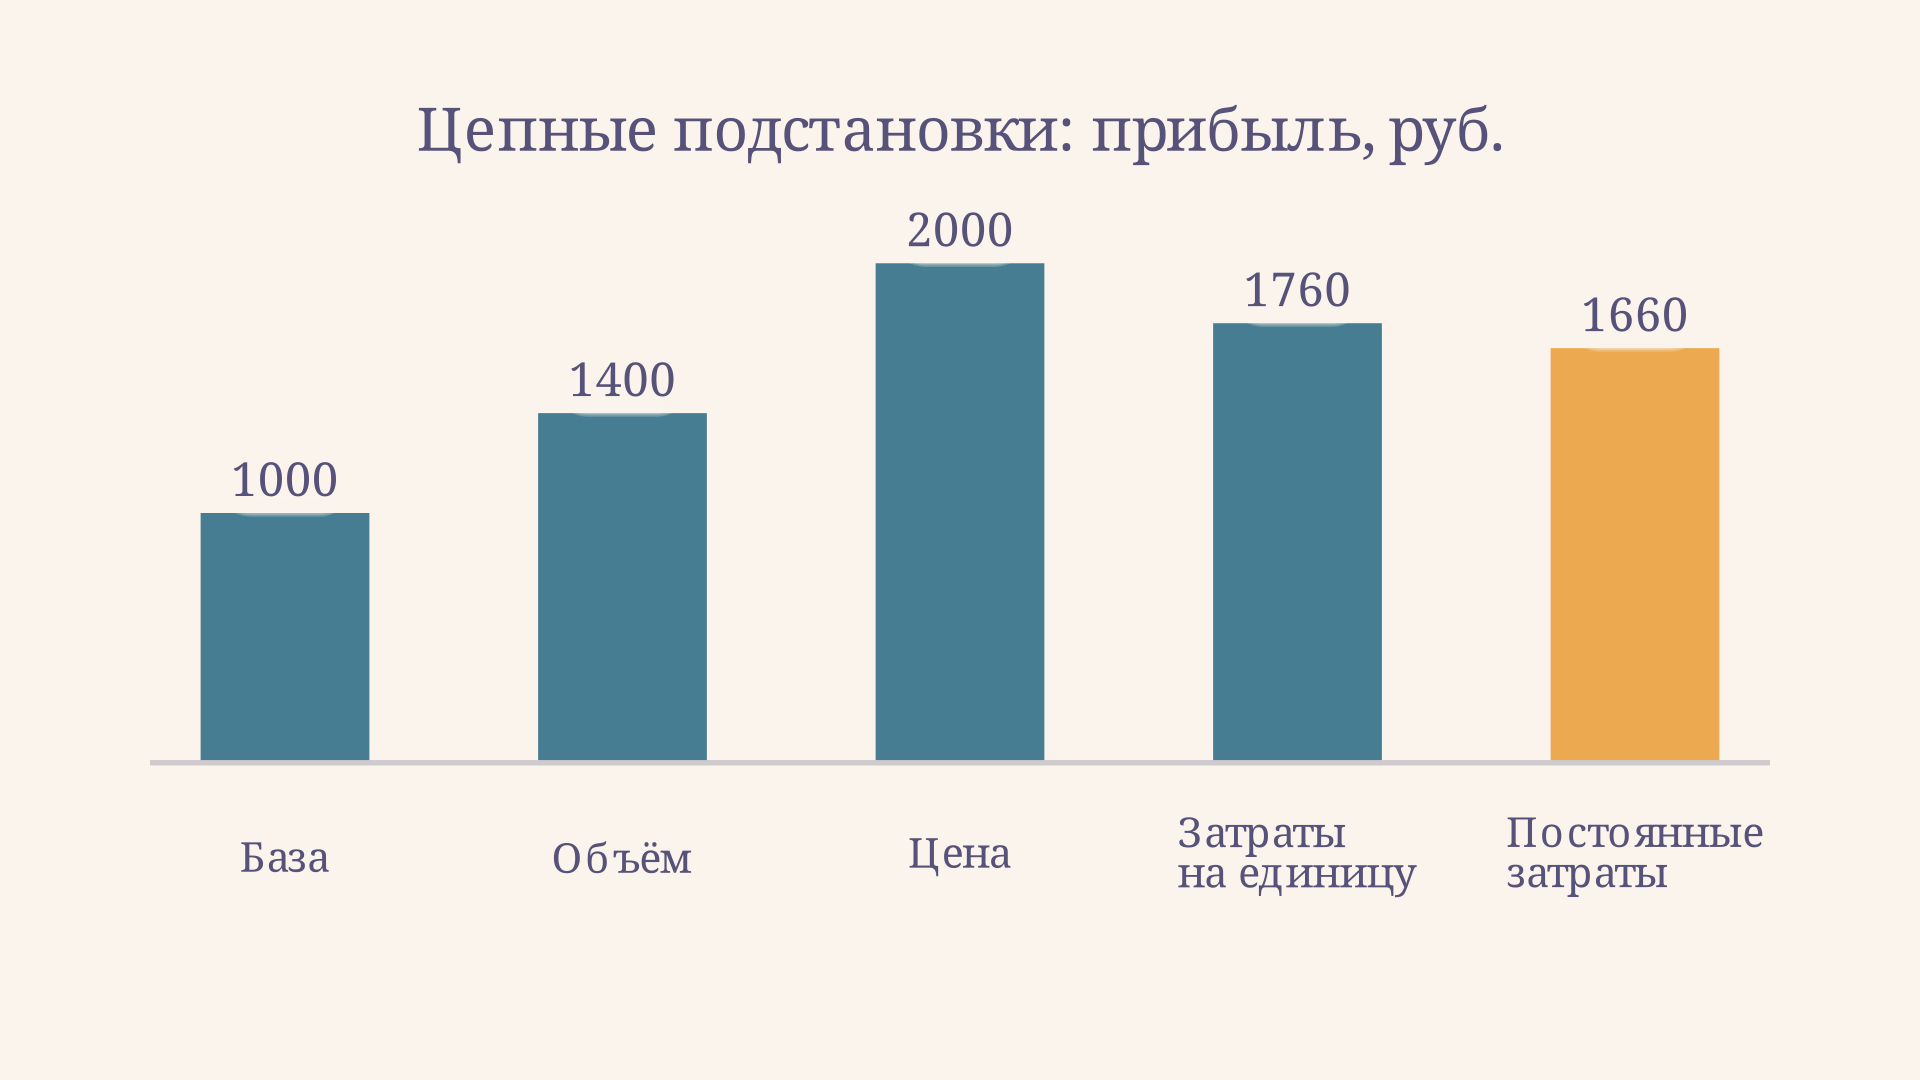
Проверка баланса: руб., что совпадает с . Это арифметическая проверка полноты цепочки, а не подтверждение исходных данных. Ошибка в классификации затрат может сохраниться даже при правильной сумме. Последний столбец калькулятора тоже должен совпадать с непосредственным расчётом по отчётным данным.
Формулы влияния и смысл знаков
Для выбранного порядка разности можно упростить:
Здесь прирост объёма оценивается по базовому вкладу на единицу, а изменение цены и удельных затрат - уже при отчётном объёме. Рост цены при прочих равных увеличивает прибыль, рост затрат уменьшает. Знак влияния объёма зависит от : если каждая дополнительная продажа в базовых условиях приносит отрицательный вклад, увеличение объёма уменьшит результат. Калькулятор допускает и такую ситуацию, в том числе убыток.
Связь показателей в этой модели относится к сумме прибыли. Если изучается относительный показатель, полезно отдельно разобрать факторный анализ рентабельности продаж: деление на выручку меняет и формулу, и интерпретацию результата. Для отношения к собственному капиталу применяется иной набор множителей, как показывает модель Дюпона.
Почему важен порядок подстановок
Взаимодействие факторов распределяется между шагами выбранной цепочки. Если сначала заменить цену, а затем объём, при базовых удельных и постоянных затратах эффект цены будет руб., а эффект объёма - руб. Вместе это те же руб., что и в первой цепочке, но между двумя факторами сумма распределена иначе. Шаги по затратам при этом остаются прежними.
Разница возникает из произведения изменений: руб. Один порядок относит этот совместный эффект к цене, другой - к объёму. Поэтому рядом с таблицей влияний всегда указывают порядок и выбранный метод; сравнивать два отчёта с разными правилами распределения взаимодействий напрямую нельзя. Существуют и другие методы распределения взаимодействия, но их результат следует объяснять отдельно.
Где модель полезна и где её границы
Такая схема удобна для учебной задачи, бюджетного сравнения и предварительного анализа отклонений: она показывает, какой расчётный вклад соответствует каждому шагу. Изменение выручки или затрат само по себе ещё не раскрывает причин: рост цены может сопровождаться изменением спроса, а удельные затраты зависеть от масштаба и ассортимента. Для причинного вывода потребуются дополнительные данные и исследовательский дизайн.
Слово «фактор» встречается и в других методах. Например, множественная регрессия оценивает статистические связи по наблюдениям, тогда как здесь мы раскладываем изменение по заданному тождеству. Аналогично, критерий Бартлетта относится к проверке корреляционной матрицы в другом контексте факторного анализа. Сходство названий не делает эти процедуры взаимозаменяемыми.
Для нескольких продуктов лучше рассчитать вклад по каждой сопоставимой группе или явно включить структуру ассортимента в модель. Агрегированная средняя цена может измениться просто потому, что доля дорогого товара выросла. При сравнении периодов также проверяют классификацию затрат и влияние инфляции; если требуется разделить ценовой и физический эффекты, используют сопоставимые цены и прямо описывают выбранную базу.
Как оформить вывод в задаче
После таблицы полезно написать не только итоговую сумму, но и единицу измерения каждого эффекта. В нашем примере увеличение продаж дало расчётный вклад в прибыль 400 руб. при базовой цене и базовых удельных затратах. Это не означает, что фактические продажи можно было увеличить независимо от цены: цепочка лишь задаёт условное сравнение. Рост цены добавил 600 руб. при уже заменённом объёме, а обе группы затрат вместе уменьшили результат на 340 руб.
Для проверки можно повторить процедуру в электронной таблице: занести факторы в отдельные столбцы, в первой строке оставить базу, а в каждой следующей заменять ровно одну ячейку. Формула прибыли при этом остаётся одинаковой во всех строках. Разности соседних результатов образуют столбец влияний; отдельно сравнивают его сумму с разностью последней и первой строк. Такой формат позволяет найти пропущенную замену и увидеть, какие значения использованы на каждом шаге.
Если отчётный период оказался убыточным, порядок расчёта не меняется: отрицательная прибыль остаётся отрицательной, а положительное влияние фактора означает лишь улучшение результата относительно предыдущего условного шага. Например, положительный вклад может уменьшить убыток, не превратив его в прибыль. Вывод стоит формулировать именно в этих границах, не приписывая каждому фактору самостоятельный наблюдаемый денежный поток.
Частые ошибки
- Смешивают единицы. Удельные затраты в рублях на штуку нельзя подменять общей суммой затрат в рублях.
- Меняют сразу несколько факторов. Тогда разность соседних результатов уже не соответствует одному шагу цепочки.
- Не указывают порядок. При взаимодействии факторов отдельные вклады зависят от последовательности.
- Путают прибыль с вкладом на покрытие. Из ещё нужно вычесть постоянные затраты.
- Считают баланс доказательством причинности. Равенство суммы влияний общему изменению проверяет вычисление, но не объясняет механизм изменения факторов.
FAQ
Обязательно ли в смешанной модели есть дробь?
Нет. Сочетания умножения и вычитания в достаточно. Дробная модель со сложением в числителе или знаменателе - другой распространённый вариант; у неё нужно отдельно проверить ненулевой знаменатель.
Всегда ли сумма влияний равна общему изменению?
В полной последовательной цепочке без округления - да: промежуточные результаты сокращаются. Округление каждого вклада может дать небольшое расхождение, поэтому проверку лучше выполнять по исходным точным значениям.
Почему влияние цены не равно изменению цены, умноженному на базовый объём?
В нашем порядке цену заменяют после объёма, поэтому берут . При замене цены первой использовали бы и иначе распределили бы совместный эффект изменения цены и количества.
Коротко
Смешанная факторная модель соединяет разные операции в одной формуле. Для цепные подстановки последовательно переводят базовые данные в отчётные; разности соседних результатов дают вклады факторов при оговорённом порядке. Их сумма равна общему изменению, но порядок и допущения необходимо показывать вместе с результатом.
Читайте также

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Факторный анализ рентабельности продаж: пример
Факторный анализ рентабельности продаж методом цепных подстановок: формулы, пример расчёта влияния выручки и затрат, проверка результата и ограничения метода.
Кратная факторная модель: формула и пример расчёта
Кратная факторная модель в экономике: формула отношения, цепные подстановки, расчёт влияния числителя и знаменателя и проверка результата на примере выработки.
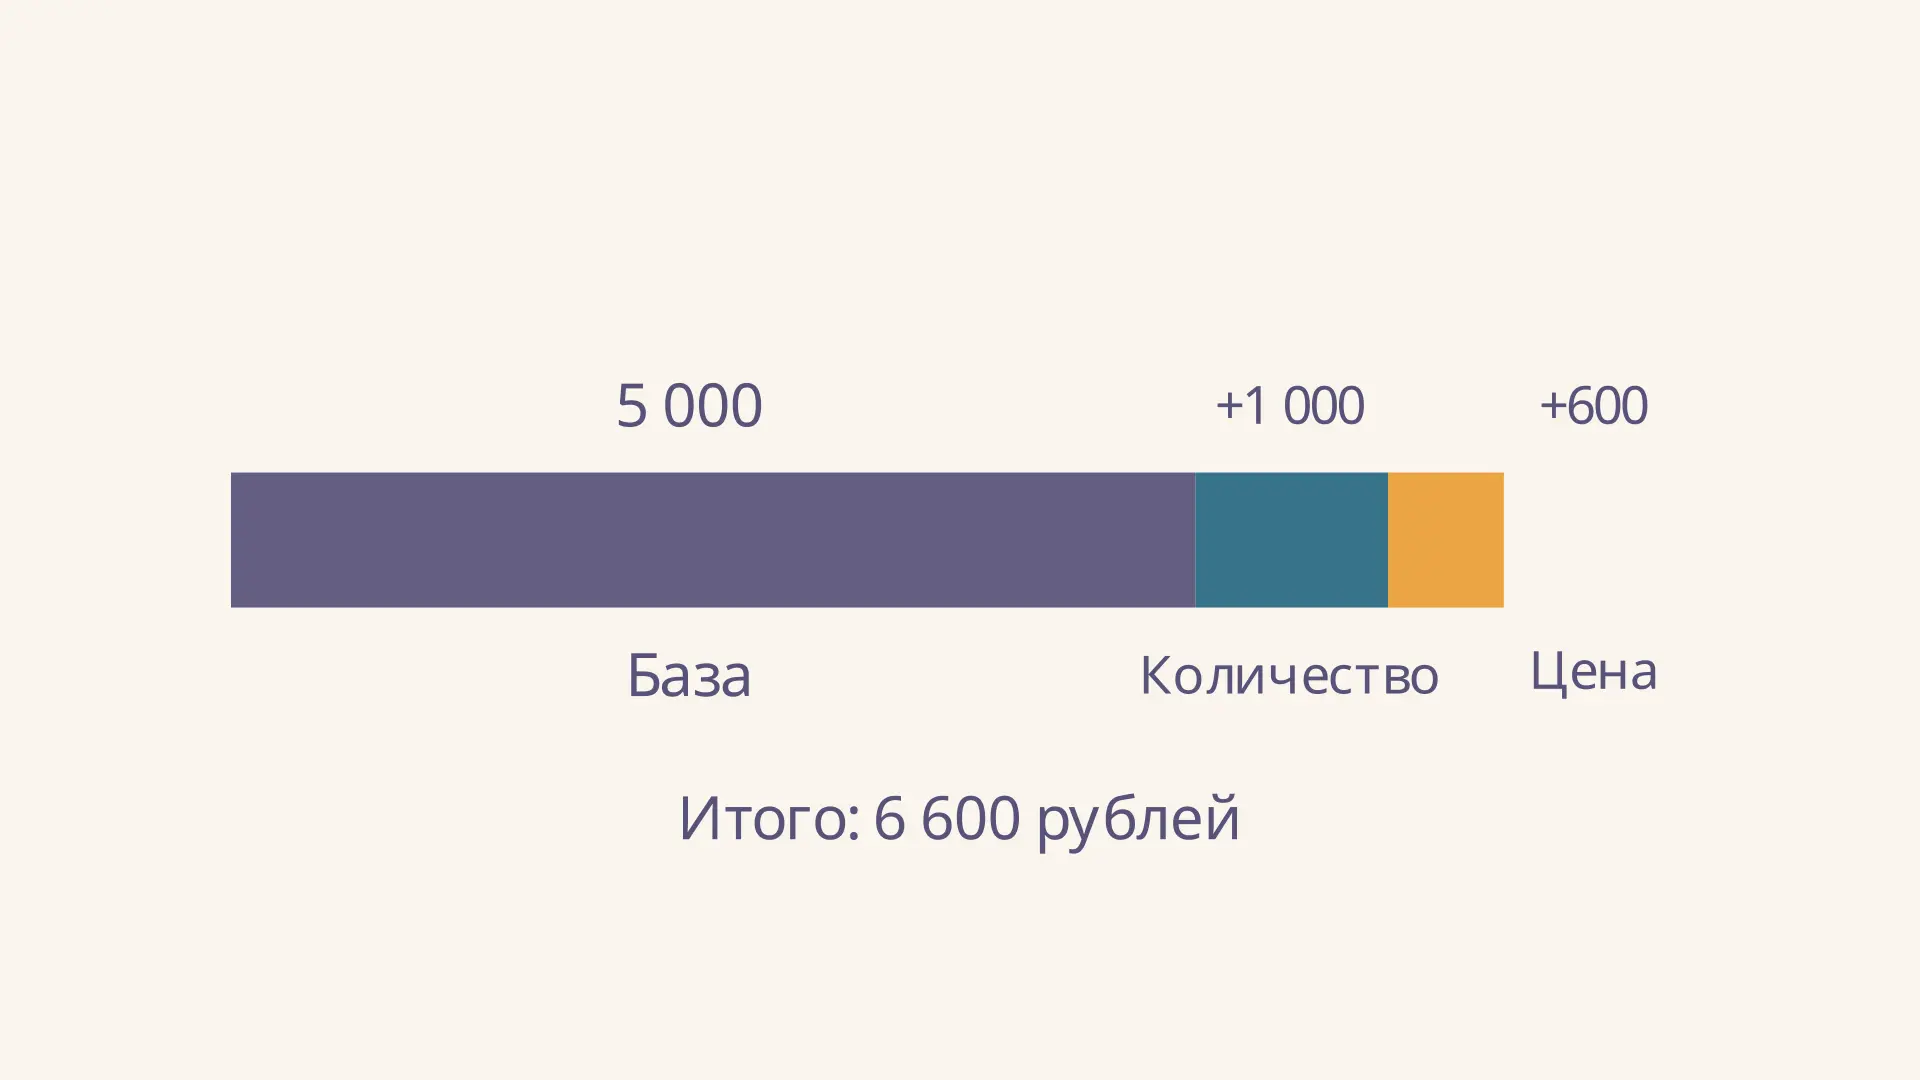
Способ относительных разниц: формулы и пример расчёта
Способ относительных разниц в экономическом анализе: формулы для двух и трёх факторов, пошаговый пример выручки, проверка суммы и влияние порядка подстановок.
Факторный анализ чистой прибыли: формула и пример
Факторный анализ чистой прибыли методом цепных подстановок: формулы, расчёт влияния объёма, цены, затрат и налога, проверка суммы и ограничения модели.