Оборачиваемость собственного капитала: формула и расчёт
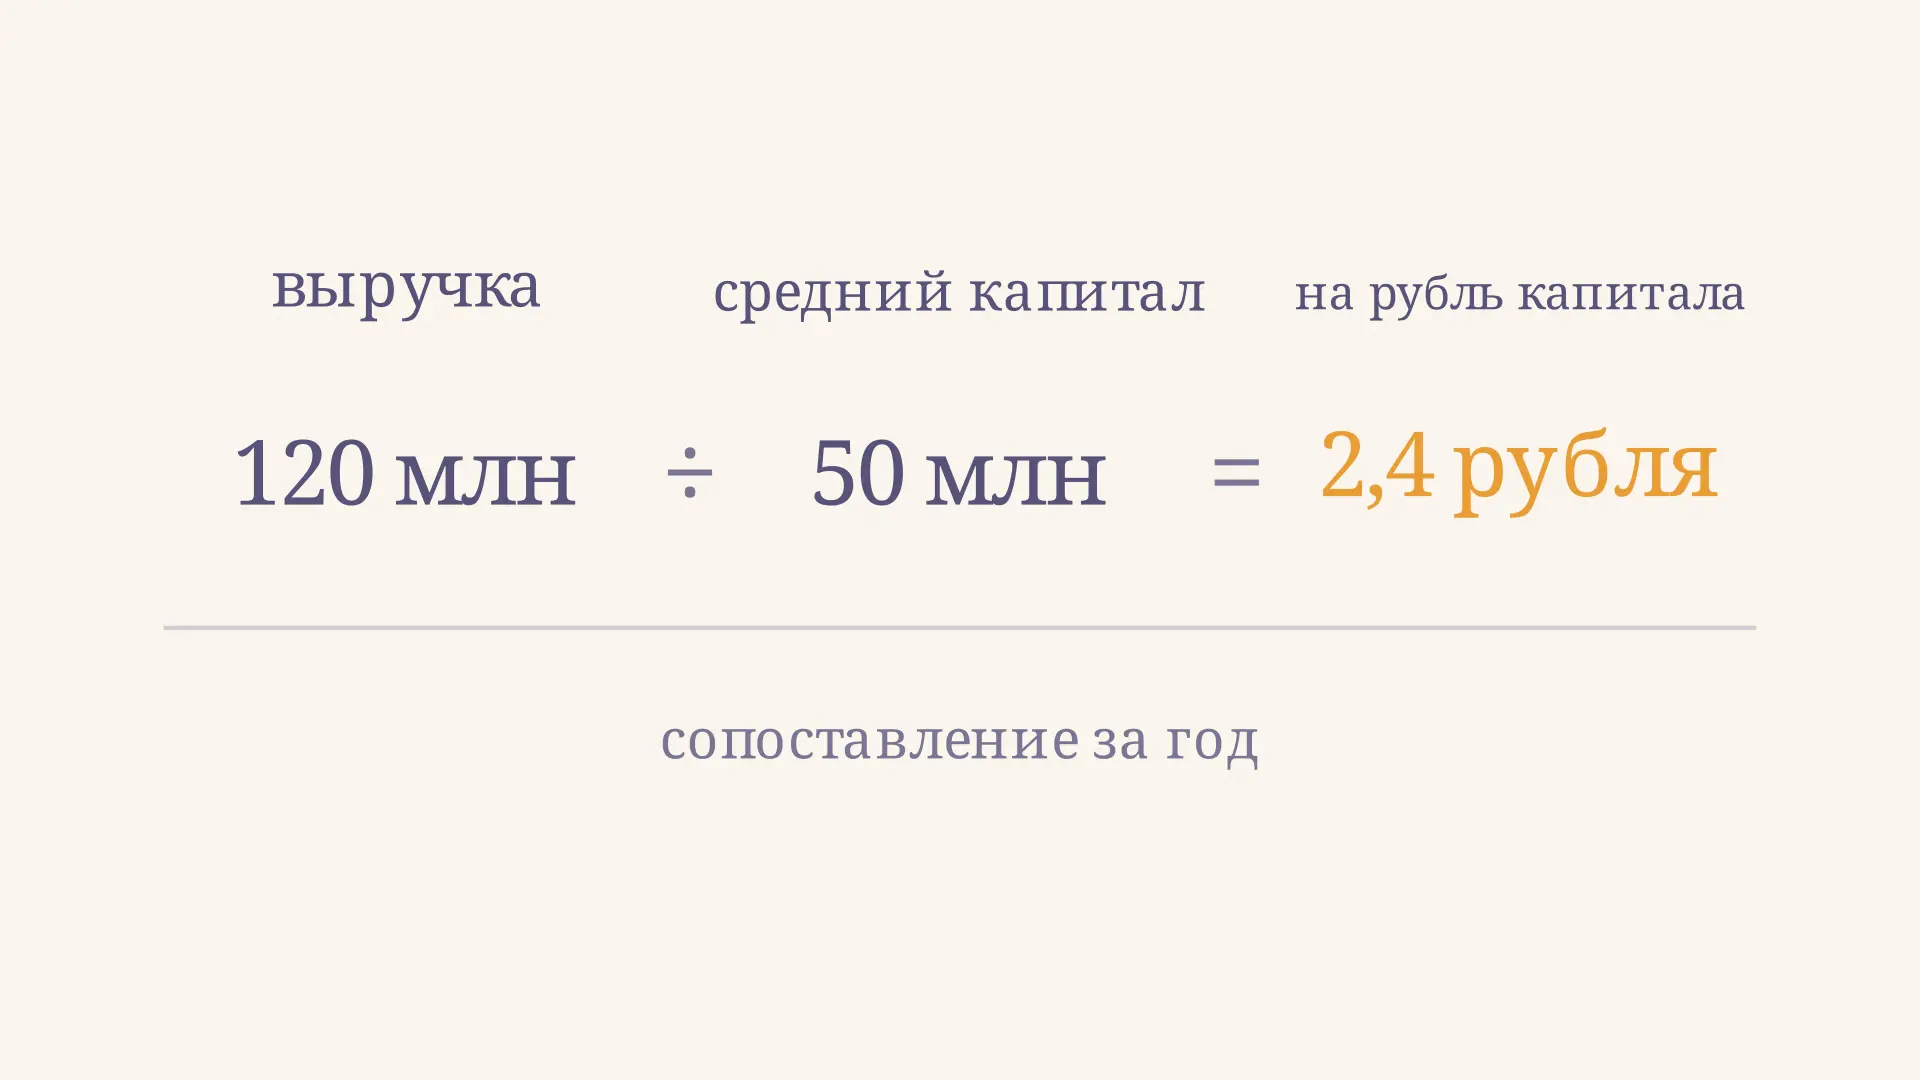
Оборачиваемость собственного капитала показывает, сколько рублей выручки за период приходится на рубль среднего собственного капитала компании. При выручке 120 млн рублей и среднем капитале 50 млн показатель равен 2,4: на каждый рубль балансового капитала приходится 2,40 рубля выручки за год. Коэффициент помогает сопоставлять масштабы продаж и капитала собственников, но сам по себе ничего не говорит о размере прибыли. Измените исходные значения в калькуляторе, чтобы увидеть, как меняется результат.
Что показывает оборачиваемость собственного капитала
Собственный капитал отражает остаточную долю в активах после вычета обязательств. В балансе он формируется не только из вкладов собственников: на него влияют накопленный финансовый результат и другие изменения, предусмотренные правилами учёта. Выручка же относится к определённому промежутку времени и показывает доход от обычной деятельности по принятой методике отчётности.
Их отношение связывает поток продаж с балансовым источником финансирования. Определение управления рынка капитала Саудовской Аравии описывает показатель как выручку от продаж, делённую на средний капитал. При этом выручку создают все используемые бизнесом ресурсы, в том числе финансируемые кредиторами. Нельзя утверждать, что именно собственный капитал самостоятельно произвёл всю сумму продаж.
В видео выручка остаётся на уровне 120 млн рублей, а средний капитал меняется от 50 до 100 млн и обратно. Когда знаменатель удваивается, отношение уменьшается с 2,4 до 1,2. Это математический эксперимент с одним меняющимся фактором, а не прогноз для реального предприятия.
Формула и исходные данные
Для периода рассчитывают отношение:
Упрощённое среднее по двум датам равно:
Берите выручку из отчёта о финансовых результатах, а капитал - из баланса одной и той же компании за соответствующий период. Для российской отчётности собственный капитал обычно находят по итогу раздела III баланса, строке 1300, а выручку - по строке 2110 отчёта о финансовых результатах; используйте данные в сопоставимых единицах. Для группы важно последовательно брать консолидированные данные, для отдельного юридического лица - его собственные. Не смешивайте разные границы отчётности.
Результат выражают в разах за выбранный период или в рублях выручки на рубль капитала. Число 2,4 не означает доходность 240 % и не описывает физическое движение денег по счёту. Выручка может включать продажи с отсрочкой оплаты, а балансовый капитал не является отдельным запасом денежных средств. Период надо указывать явно: квартальное и годовое значение напрямую не сопоставимы.
Пример расчёта по шагам
Предположим, что за год компания получила 120 млн рублей выручки. Капитал составлял 40 млн на начало и 60 млн на конец года. Все суммы в примере условные.
- Находим среднее двух остатков: млн рублей.
- Делим годовую выручку на средний капитал: .
- Записываем вывод: за год на рубль среднего собственного капитала пришлось 2,40 рубля выручки.
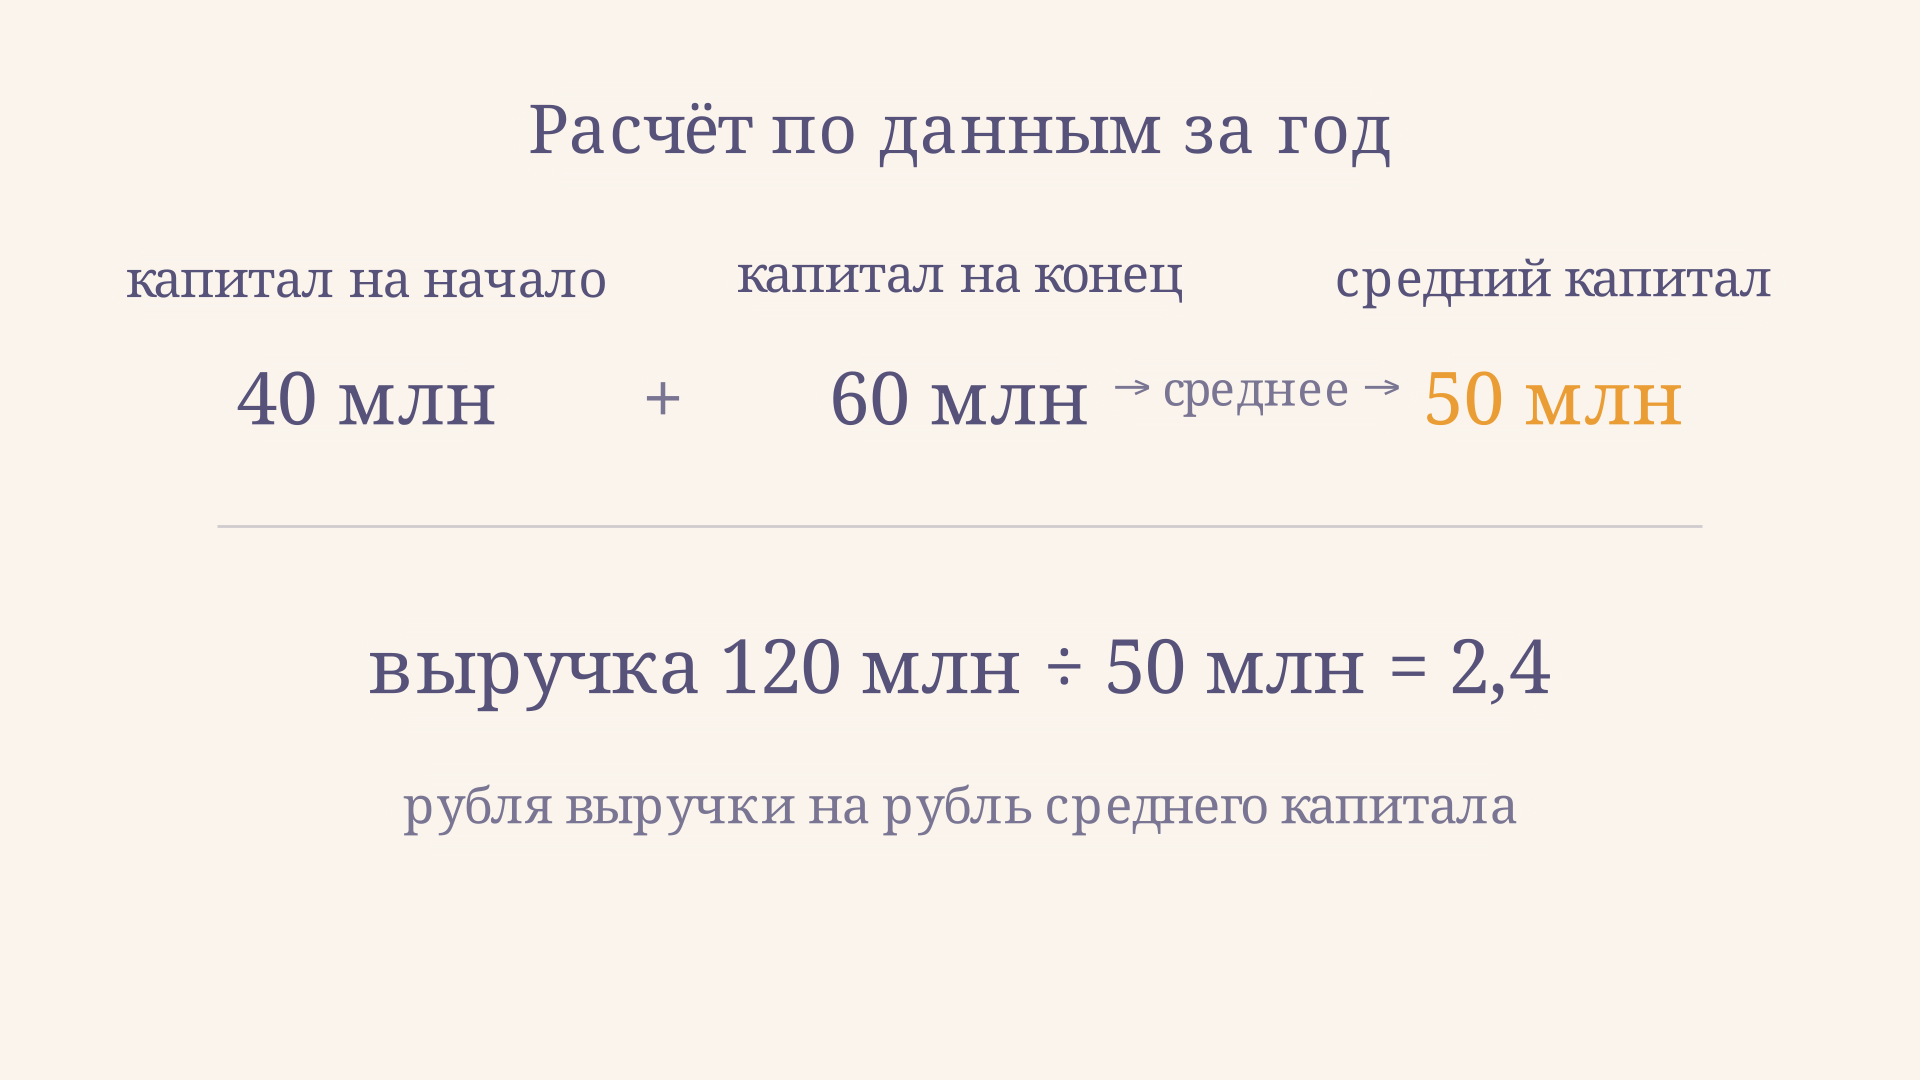
Для контрольной проверки единицы сокращаются: миллионы рублей в числителе делятся на миллионы рублей в знаменателе. Если одну сумму взять в тысячах, а вторую в миллионах, результат исказится в тысячу раз. Сначала приведите обе величины к одной шкале, затем выполняйте деление. Калькулятор выше использует миллионы рублей и тот же пример по умолчанию.
Среднее по двум датам - приближение. Допустим, крупный взнос собственника произошёл в последний день года: капитал на конец сильно увеличится, хотя компания почти весь год работала с прежним объёмом. Если есть данные на конец каждого месяца, можно использовать среднюю хронологическую для равных интервалов или взвешенное по времени среднее. Для сравнения периодов сохраните один метод и объясните, почему он подходит.
Как читать рост и снижение
Коэффициент растёт, когда выручка растёт относительно среднего капитала. Но к росту может привести и сокращение капитала при прежних продажах. Поэтому сначала разложите изменение на две части: что произошло с выручкой и что - с капиталом. Затем проверьте причины: изменение цен и объёмов продаж, накопленную прибыль или убыток, дивиденды, вклады и выкуп долей.
Сравним два условных года. В первом выручка равна 100 млн рублей, средний капитал - 50 млн, отношение - . Во втором выручка выросла до 120 млн, но капитал увеличился до 80 млн: . Продажи выросли на 20 %, однако коэффициент снизился, потому что знаменатель вырос быстрее. Такой результат требует объяснения, а не автоматической оценки как ухудшения: например, привлечение капитала могло финансировать проект, который ещё не вышел на плановую выручку.
Для анализа удобно составить небольшую таблицу: в отдельные строки занести выручку, капитал на обе даты, выбранное среднее и итоговое отношение за каждый год. Рядом запишите существенные события периода. Если коэффициент вырос, таблица покажет, связано ли это с числителем, знаменателем или обоими сразу. Проверка причин по примечаниям к отчётности особенно полезна после реорганизации: рост выручки может быть связан с изменением состава бизнеса, а не с увеличением продаж прежних подразделений. При сравнении компаний также проверьте, насколько отличаются способы признания выручки и состав капитала.
Единого норматива для всех отраслей нет. Торговая и капиталоёмкая производственная компании могут иметь разную структуру активов, обязательств и продаж. Сравнивайте близкие бизнес-модели за одинаковую длину периода, с одинаковыми правилами учёта и методами усреднения. По возможности смотрите несколько лет и отдельно отмечайте крупные сделки и изменения состава группы.
Связь с прибылью и заёмным финансированием
Оборачиваемость использует выручку, а рентабельность собственного капитала - чистую прибыль. Если выручка и средний капитал положительны, можно разложить годовую рентабельность так:
Например, при чистой прибыли 6 млн рублей, выручке 120 млн и среднем капитале 50 млн чистая маржа равна 5 %, а рентабельность капитала - . Та же оборачиваемость при нулевой прибыли дала бы нулевую рентабельность. Связь с оборачиваемостью активов и структурой финансирования подробнее разбирает модель Дюпона.
Высокое значение также может сопровождать небольшой собственный капитал и значительную долю обязательств. Например, после убытков знаменатель уменьшается, и отношение растёт даже без увеличения выручки. Поэтому смотрите на долговую нагрузку, способность обслуживать долг и устойчивость продаж. Эффект финансового рычага помогает понять, как заёмное финансирование может влиять на доходность собственников; результат зависит и от стоимости долга.
Когда показатель ненадёжен
При среднем капитале около нуля даже небольшое изменение знаменателя даёт огромный скачок отношения. Если средний капитал равен нулю, деление невозможно; при отрицательном среднем получится отрицательное математическое значение, но привычная трактовка «рублей выручки на рубль капитала» теряет смысл. Вместо ранжирования по такому числу изучите причину дефицита капитала, обязательства и динамику собственного капитала.
Следите и за сезонностью. Две даты могут не отражать капитал в течение года, особенно после разовых дивидендов или реорганизации. Если компания создана в середине года, годовой поток и остатки нужно приводить к сопоставимому сроку; механическое пересчитывание короткой выручки на год при сезонных продажах может ввести в заблуждение. Раскройте период и исходные допущения.
Если доступна только отчётность на две даты, покажите исходные остатки рядом с расчётом: это позволит читателю оценить устойчивость приближения. Существенное расхождение между начальным и конечным значением само по себе не доказывает ошибку, но служит поводом изучить движение капитала внутри периода.
Коэффициент полезно читать вместе с другими метриками. Коэффициент текущей ликвидности характеризует соотношение оборотных активов и краткосрочных обязательств, а запас финансовой прочности показывает расстояние продаж до точки безубыточности в рамках своей модели. Они отвечают на разные вопросы и не заменяют анализ прибыли и денежных потоков.
Частые ошибки
- Делить прибыль на капитал вместо выручки. Так получается показатель рентабельности, а не оборачиваемости.
- Брать остаток только на конец года без пояснения. Это может исказить сопоставление потока за год с величиной на одну дату.
- Объявлять любое повышение успехом. Причиной может быть сокращение капитала после убытка или рост долга.
- Сравнивать разные периоды и единицы. Квартальную выручку нельзя напрямую сравнивать с годовой, а тысячи рублей - с миллионами без пересчёта.
- Интерпретировать отрицательный знаменатель как обычный оборот. Сначала исследуйте причины отрицательного капитала и устойчивость компании.
FAQ
Что означает коэффициент 2,4?
За указанный период на каждый рубль среднего собственного капитала пришлось 2,40 рубля выручки. Это отношение, а не прибыль и не доходность инвестора.
Можно ли использовать капитал только на конец года?
Для грубой оценки иногда используют остаток на отчётную дату, но это нужно указать. Средний капитал лучше согласуется с выручкой за период; при крупных изменениях предпочтительнее усреднять более частые остатки.
Какое значение считается хорошим?
Универсальной границы нет. Сравнивайте сопоставимые компании и периоды, учитывайте маржу, структуру финансирования, отрасль и причины изменения показателя.
Коротко
Оборачиваемость собственного капитала равна выручке за период, делённой на средний собственный капитал за тот же период. Она показывает масштаб выручки относительно балансового капитала, а для содержательного вывода требует проверки прибыли, долга, динамики знаменателя и сопоставимости данных.
Читайте также
Коэффициент оборачиваемости активов: формула и расчёт
Как рассчитать коэффициент оборачиваемости активов по выручке и балансу, интерпретировать результат, сравнить периоды и избежать ошибок на числовом примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.
Коэффициент финансовой зависимости: формула и расчёт
Как рассчитать коэффициент финансовой зависимости по балансу, связать его с автономией и долей обязательств и правильно объяснить результат на примере.