Горизонтальный анализ баланса: формулы и пример
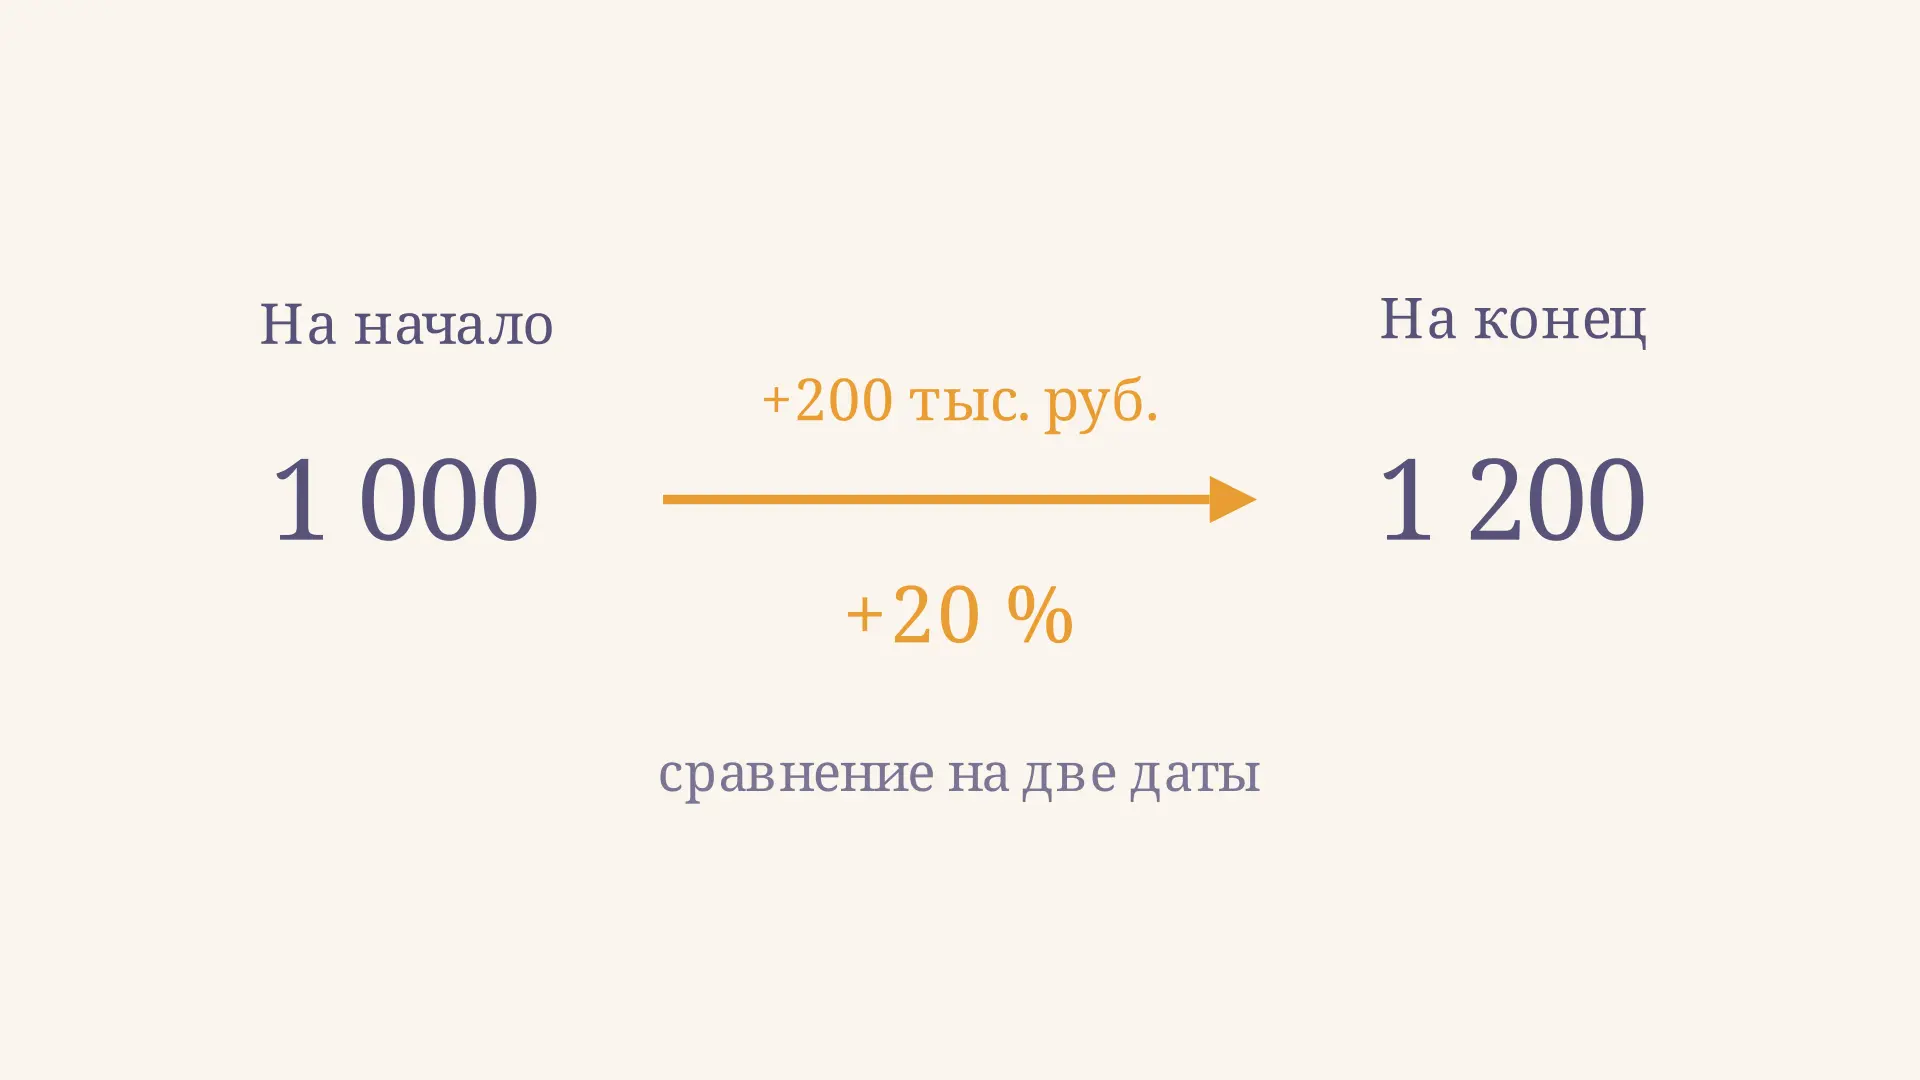
Горизонтальный анализ баланса показывает, как изменились статьи имущества и источников его финансирования между двумя датами. Для каждой строки находят разницу в денежных единицах и обычно сравнивают её с величиной на начало периода. Так можно увидеть, за счёт чего выросла валюта баланса и какие изменения требуют дополнительной проверки. Попробуйте калькулятор на учебных данных о запасах: измените значения на две даты и сравните абсолютный прирост с процентным.
Что сравнивает горизонтальный анализ
Баланс отражает финансовое положение на конкретную дату. В активе показаны ресурсы организации, в пассиве - капитал и обязательства, за счёт которых эти ресурсы финансируются. Равенство обеих сторон сохраняется на каждую дату. Как устроены разделы и почему сходятся итоги, подробно объясняет статья о структуре бухгалтерского баланса.
При горизонтальном анализе одну и ту же строку читают вдоль времени: например, запасы на начало и конец года. Разность отвечает на вопрос «на сколько?», а процент относительно начального остатка - «насколько существенно относительно базы?». Несколько дат позволяют продолжить сравнение и обнаружить устойчивое направление или резкий перелом.
Это сравнение остатков, а не отчёт обо всех операциях между датами. Деньги могли поступать и расходоваться много раз, даже если итоговый остаток почти не изменился. Аналогично прирост долга не сообщает сам по себе, когда именно он возник и будет ли погашен вовремя.
Формулы: разница, рост и прирост
Обозначим начальное значение строки как , а конечное как . Если данные выражены в тысячах рублей, абсолютное изменение тоже будет в тысячах рублей:
При положительной базе два относительных показателя рассчитываются так:
Темп роста показывает конечное значение как процент начального. Темп прироста показывает именно изменение относительно начального значения. Поэтому при положительной базе первый показатель на 100 процентных пунктов больше второго: рост на 30 % соответствует темпу роста 130 %, а не 30 %. Если остаток уменьшился на 20 %, темп роста составляет 80 %, а темп прироста - −20 %.
Разницу нельзя подменять процентом: увеличение на 60 тыс. рублей может быть значительным для небольшой строки и почти незаметным для крупной. При сравнении нескольких статей полезно показывать оба показателя рядом.
Откуда взять сопоставимые данные
Возьмите баланс одной организации на две даты и сравнивайте одинаковые по содержанию строки в одних единицах. В годовой отчётности удобно использовать значения на отчётную дату и на конец предыдущего года. Публичную отчётность организаций, доступную в государственном ресурсе, можно искать через сервис ФНС; наличие конкретной отчётности и доступ к ней зависят от условий ресурса.
Перед расчётом проверьте единицы измерения, состав организации, даты и расшифровки. Если статья переименована или перегруппирована, сначала приведите показатели к сопоставимому составу. Изменение учётной политики, исправление ошибки или приобретение бизнеса может повлиять на сравнение; уточняйте это по пояснениям к отчётности. Не сравнивайте консолидированную отчётность группы с отдельной отчётностью одной компании как одинаковые наборы данных.
Следите и за масштабом: один баланс в рублях, другой в тысячах рублей сначала нужно привести к одной единице. В расчётах используйте неокруглённые исходные данные, если они доступны, а округляйте итог для таблицы. Проценты по уже округлённым строкам могут немного расходиться с точными результатами.
Пример горизонтального анализа баланса
Рассмотрим условную организацию. Все суммы в таблице - тысячи рублей; отрицательное изменение здесь отсутствует. Данные вымышлены для расчёта. Строки актива и пассива образуют полный учебный баланс, поэтому их итоги на каждой дате равны.
| Статья | На начало | На конец | Изменение | Темп роста | Темп прироста |
|---|---|---|---|---|---|
| Внеоборотные активы | 600 | 660 | +60 | 110 % | +10 % |
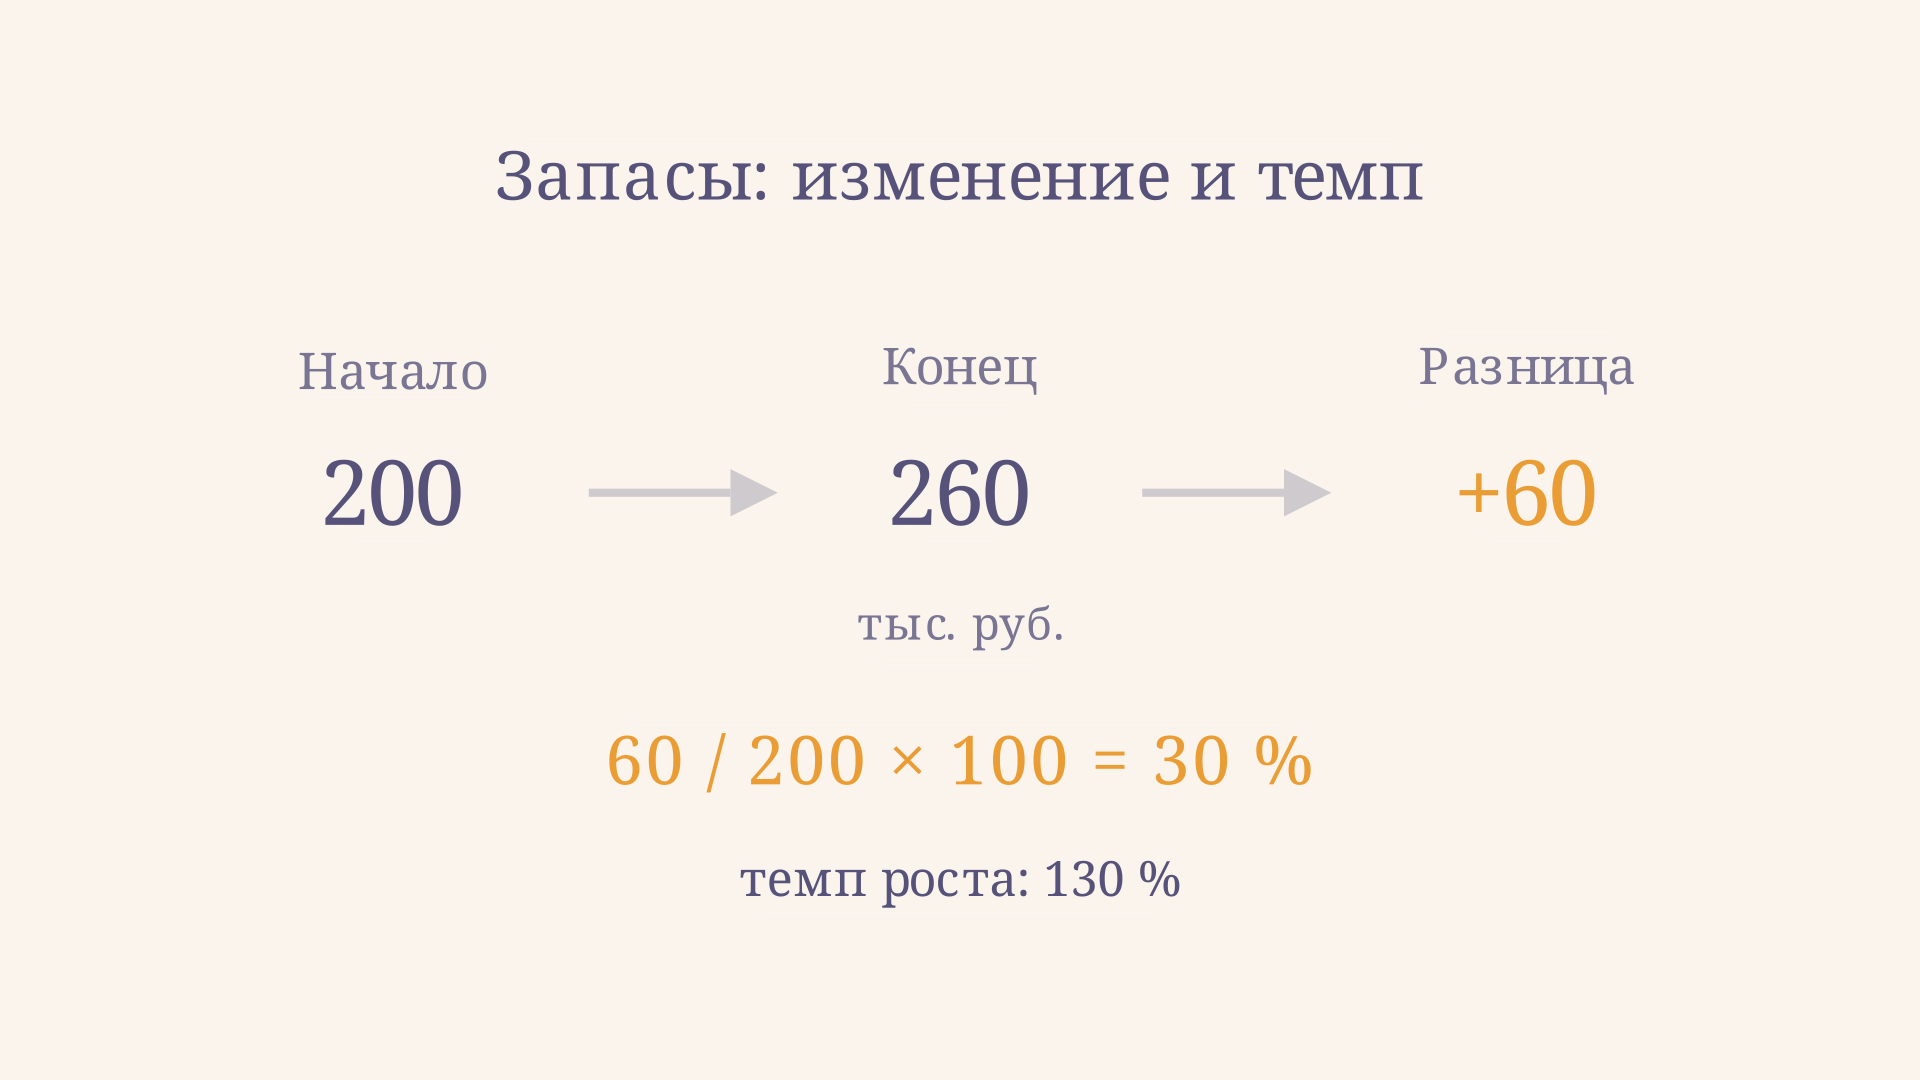
| Запасы | 200 | 260 | +60 | 130 % | +30 % |
| Дебиторская задолженность | 150 | 210 | +60 | 140 % | +40 % |
| Денежные средства | 50 | 70 | +20 | 140 % | +40 % |
| Активы всего | 1 000 | 1 200 | +200 | 120 % | +20 % |
| Капитал | 600 | 700 | +100 | 116,7 % | +16,7 % |
| Долгосрочные обязательства | 200 | 220 | +20 | 110 % | +10 % |
| Краткосрочные обязательства | 200 | 280 | +80 | 140 % | +40 % |
| Капитал и обязательства всего | 1 000 | 1 200 | +200 | 120 % | +20 % |
Запасы выросли на тыс. рублей. Их темп роста равен , а прирост - . Это же соотношение видно на схеме.
У запасов и дебиторской задолженности одинаковый абсолютный прирост: по 60 тыс. рублей. Но начальные суммы отличаются, поэтому относительный прирост дебиторской задолженности выше: . У денежных средств тоже 40 %, хотя абсолютное увеличение равно лишь 20 тыс. рублей. Сопоставление процентов без сумм скрыло бы этот контраст.
Как написать вывод по таблице
Начните с итога и перейдите к наиболее значимым изменениям. В примере валюта баланса увеличилась на 200 тыс. рублей, или на 20 %. Из этого прироста актива по 60 тыс. рублей приходится на внеоборотные активы, запасы и дебиторскую задолженность, ещё 20 тыс. рублей - на деньги. На стороне источников капитал увеличился на 100 тыс. рублей, долгосрочные обязательства - на 20 тыс., краткосрочные - на 80 тыс. рублей. Суммы изменений каждой стороны дают один и тот же итог: +200 тыс. рублей.
Далее обозначьте вопросы для проверки, а не объявляйте результат хорошим или плохим автоматически. Например, увеличение запасов может сопровождать расширение продаж, но может означать и накопление неликвидной продукции. Для оценки нужны состав запасов, выручка и данные об их обороте. Рост дебиторской задолженности полезно сопоставить с продажами, сроками и просрочкой; отдельный разбор этих показателей приведён в статье про анализ дебиторской задолженности.
Увеличение краткосрочных обязательств на 40 % само по себе не доказывает проблем с платежами. Важно узнать сроки погашения, структуру долга и доступность оборотных средств. Анализ кредиторской задолженности помогает уточнить состав и просрочку. Вывод должен отличать наблюдение по балансу от предположения о причине и называть данные, которыми это предположение можно проверить.
Нулевая база, отрицательные значения и несколько лет
Если на начало периода значение равно нулю, деление на ноль невозможно. При переходе с 0 до 80 тыс. рублей корректно написать: «показатель появился и составил 80 тыс. рублей; абсолютное изменение +80 тыс. рублей». Называть прирост бесконечным или 100 % нельзя. Если в обе даты стоит ноль, изменения нет, но процентное отношение также не определяется.
Отрицательная база возможна, например, у непокрытого убытка или отрицательного собственного капитала. Формальное деление на отрицательное число может дать процент со знаком, который вводит в заблуждение: переход с −100 до −50 означает сокращение отрицательной величины на 50, хотя механический расчёт прироста даст −50 %. Покажите сами значения и разницу, отдельно объясните экономический смысл. При смене знака особенно важно не сводить вывод к одному проценту.
Для трёх и более дат выбирают базисное или цепное сравнение. Базисный темп сопоставляет каждую дату с одной исходной; цепной - с непосредственно предыдущей. Например, при остатках 200, 260 и 286 цепной прирост последнего шага равен , а базисный прирост относительно первой даты - . Складывать 30 % и 10 % для получения общего прироста нельзя: базы разные.
Горизонтальный и вертикальный анализ
Горизонтальный метод отвечает, как изменилась одна строка во времени. Вертикальный анализ баланса показывает долю статьи в общем итоге на каждую дату. Эти результаты дополняют друг друга. В примере запасы выросли на 30 %, а их доля в активах поднялась с до .
Доля выросла примерно на 1,7 процентного пункта, поскольку запасы росли быстрее всего баланса. Изменение доли и темп прироста - разные измерения; называть оба просто «процентами роста» неточно. Для дальнейшей оценки ликвидности, устойчивости и эффективности одних изменений строк недостаточно: полезно добавить финансовые коэффициенты и пояснения к отчётности.
Частые ошибки
- Путать рост и прирост. При переходе со 100 до 120 темп роста равен 120 %, а прирост - 20 %.
- Делить изменение на конечное значение. В обычном расчёте базой служит начальный остаток; иная база требует отдельного пояснения.
- Сравнивать несопоставимые строки. Перегруппировка, разные единицы или состав группы могут создать видимость изменения.
- Оценивать только проценты. Высокий процент при малой базе может соответствовать небольшой денежной сумме.
- Делать вывод о причинах по одному балансу. Остатки показывают результат на дату, а причины проверяют по дополнительным данным.
FAQ
Что делать, если показатель уменьшился?
Вычесть начальное значение из конечного: разница будет отрицательной. При положительной базе отрицательным будет и темп прироста, а темп роста окажется ниже 100 %.
Можно ли анализировать только актив?
Можно исследовать отдельный вопрос, но общий вывод о финансовом положении будет неполным: изменения источников финансирования находятся в пассиве. Для целостной картины проверьте обе стороны.
Рост валюты баланса означает улучшение положения?
Не обязательно. Рост может сопровождаться увеличением долгов, просроченной дебиторской задолженности или запасов. Нужны анализ состава, сроков, результатов деятельности и контекста организации.
Коротко
Горизонтальный анализ сопоставляет одинаковые статьи баланса на разные даты. Сначала находят изменение в денежных единицах, затем при положительной базе - темп роста и прироста. Таблица показывает, где произошли изменения, а пояснения и дополнительные показатели помогают установить их причины и значение.
Читайте также
Коэффициент обеспеченности обязательств активами
Как рассчитать коэффициент обеспеченности обязательств активами по балансу, понять результат и не перепутать белорусскую и российскую методики анализа.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Анализ платёжеспособности предприятия: пример
Как провести анализ платёжеспособности предприятия: расчёт трёх коэффициентов, оценка сроков платежей и пример вывода по условному бухгалтерскому балансу.
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.