Вертикальный анализ баланса: формула и пример
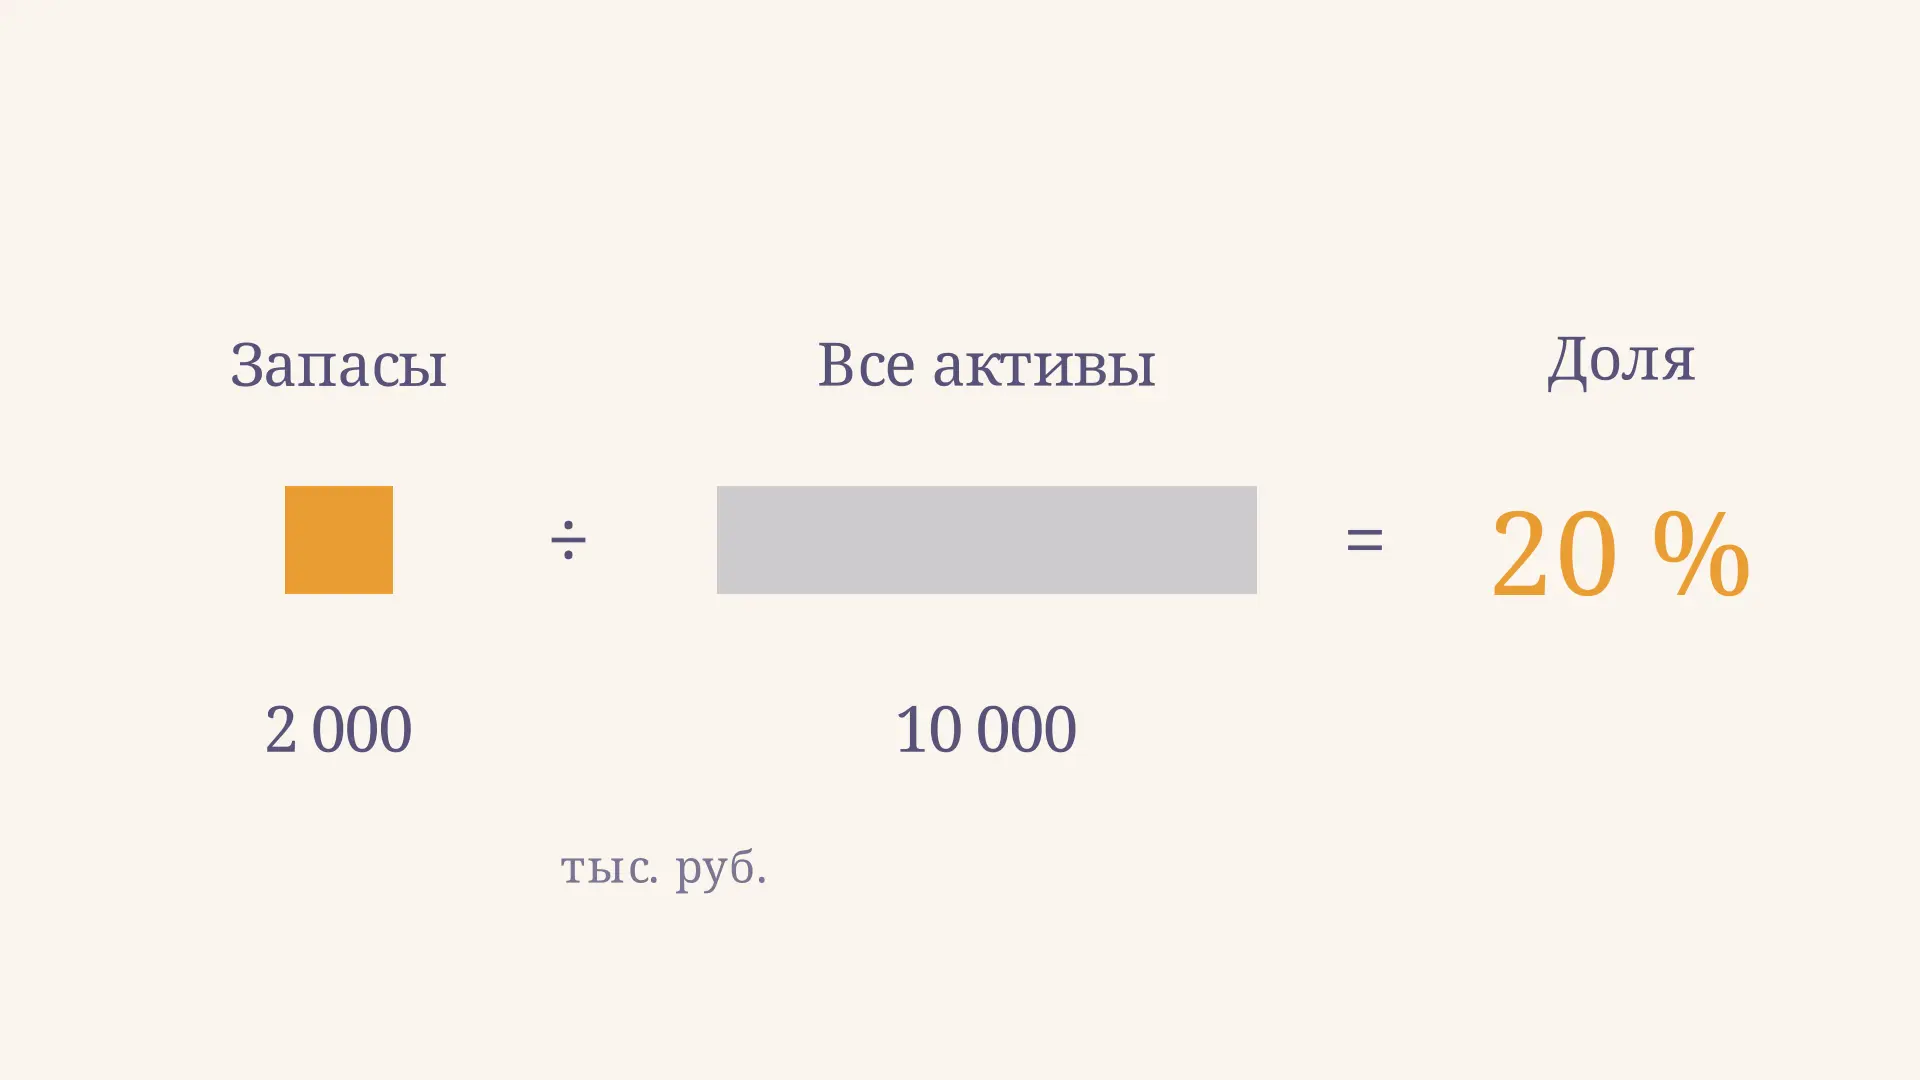
Вертикальный анализ баланса показывает, какую часть общего итога занимает каждая статья активов или источников финансирования. Например, запасы на 2 млн руб. при активах 10 млн руб. составляют 20 % баланса. Такое представление помогает сравнивать структуру на разные даты и сопоставлять компании разного размера. В калькуляторе можно изменить запасы и увидеть, почему вместе с ними меняется база расчёта.
Что показывает вертикальный анализ
Баланс описывает положение организации на определённую дату: активы показывают состав ресурсов, а пассив объединяет собственный капитал и обязательства. Итог актива равен итогу пассива; каждый из этих итогов называют валютой баланса. Разделы и их связь подробнее разобраны в статье о структуре бухгалтерского баланса.
Вертикальный анализ переводит суммы в проценты от общего итога. Для активов 10 000 тыс. руб. и запасов 2 000 тыс. руб. доля равна 20 %. Это значит, что на каждый рубль активов приходится 20 копеек запасов по балансовой оценке. На стороне пассива такая же база показывает, какая часть активов финансируется собственным капиталом и обязательствами.
Движение ниже показывает отдельный учебный сценарий: прочие активы остаются на уровне 8 000 тыс. руб., а запасы увеличиваются с 2 000 до 4 000 тыс. руб. Валюта баланса поэтому растёт с 10 000 до 12 000 тыс. руб., а доля запасов - с 20 до 33,3 %, а не до 40 %.
Этот сценарий описывает только состав активов. Чтобы получить полный баланс после изменения, нужно также знать, как финансировался прирост: например, за счёт капитала или новых обязательств. Одна диаграмма активов этого не устанавливает.
Формула и выбор базы
Для строки используйте сумму этой строки и валюту баланса на ту же дату:
Для актива база - итог активов, для пассива - итог капитала и обязательств. Поскольку итоги равны, денежное значение базы одинаково. Однако сложить проценты активов и пассива в общие 100 % нельзя: это две стороны одного баланса, и каждая по отдельности составляет 100 %. Такой подход к представлению долей описан в учебнике OpenStax по анализу отчётности.
Можно рассчитать и долю внутри раздела, например запасы относительно оборотных активов. Тогда знаменатель другой и результат отвечает на другой вопрос. Для сравнения нужно явно подписывать базу и не смешивать такие проценты с долями от валюты баланса. Если итог равен нулю, деление невозможно; при отрицательных статьях стандартная картинка с положительными частями требует отдельного пояснения.
Расчёт по шагам
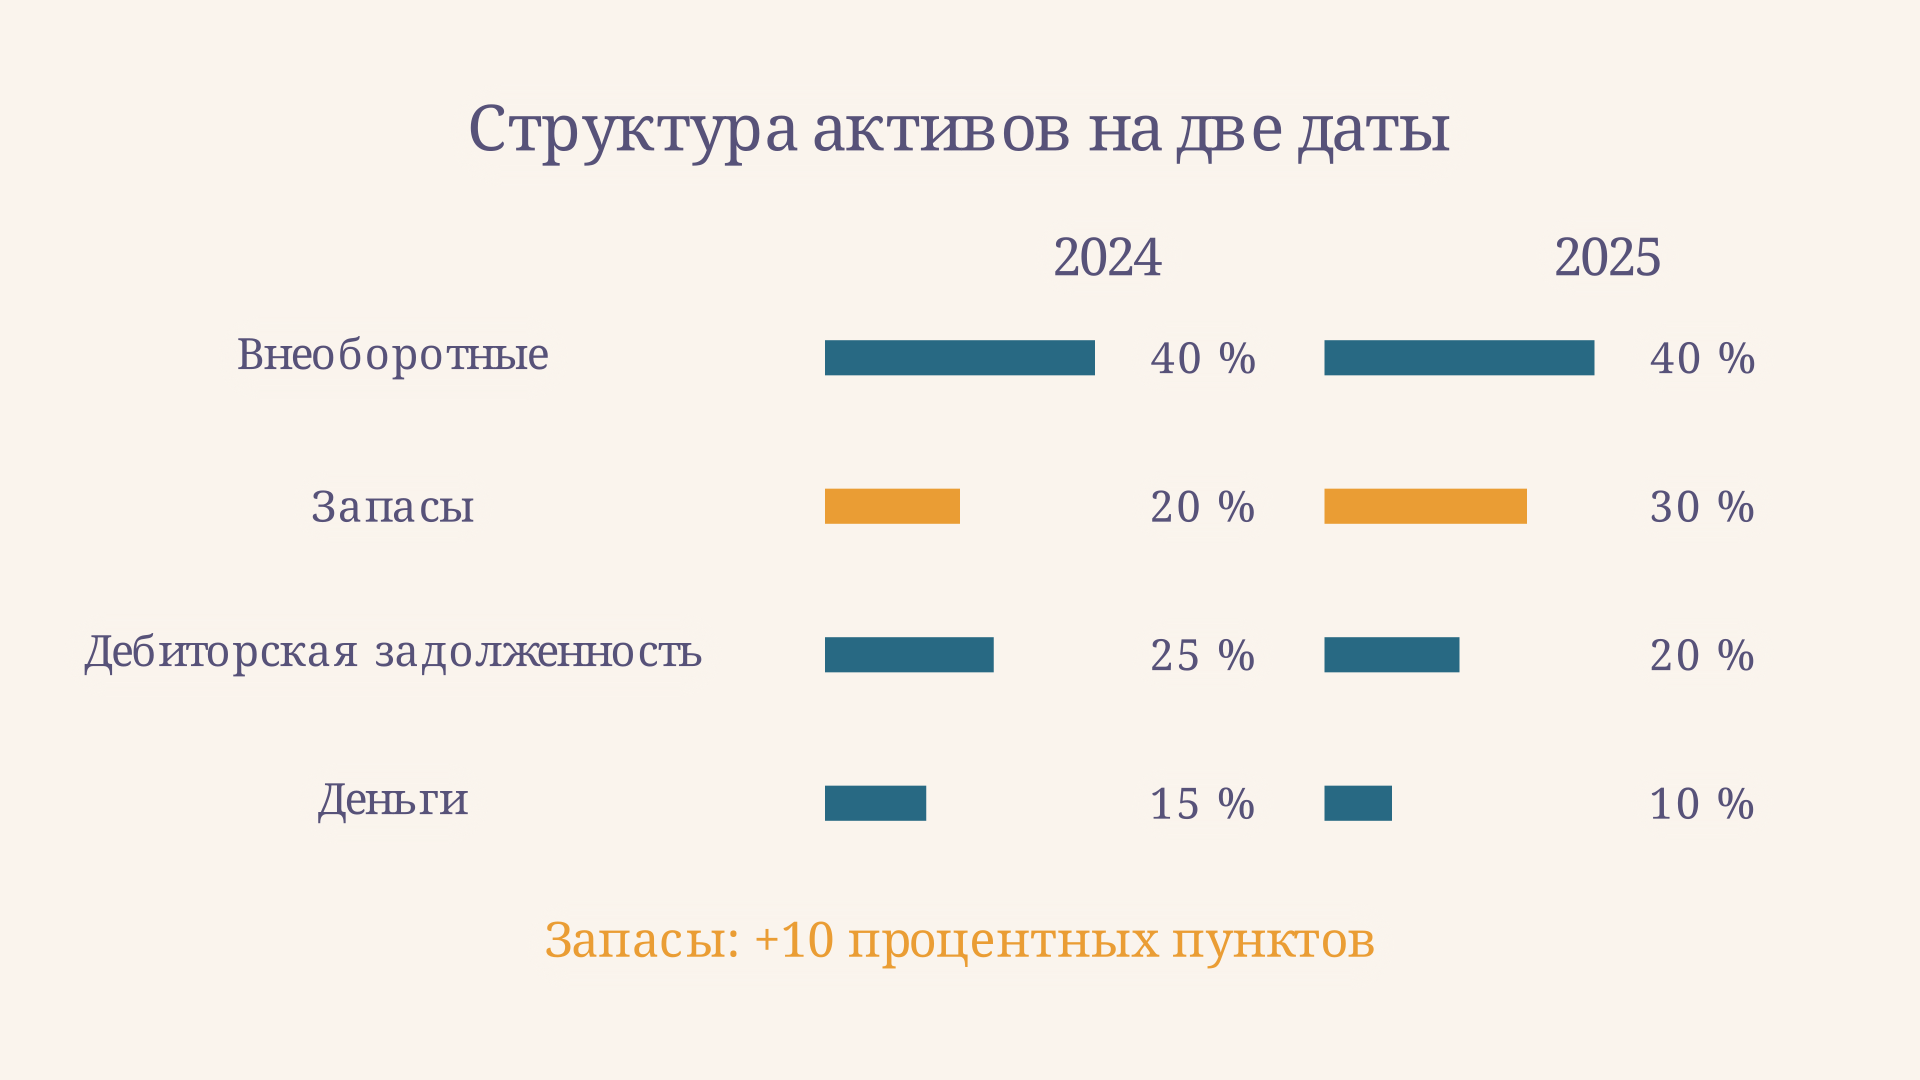
Возьмём условный баланс на конец 2024 и 2025 годов. Суммы приведены в тысячах рублей; это учебные, а не реальные данные. Строки внутри каждой стороны не перекрываются.
| Актив | 2024, тыс. руб. | Доля 2024 | 2025, тыс. руб. | Доля 2025 |
|---|---|---|---|---|
| Внеоборотные активы | 4 000 | 40 % | 5 000 | 40 % |
| Запасы | 2 000 | 20 % | 3 750 | 30 % |
| Дебиторская задолженность | 2 500 | 25 % | 2 500 | 20 % |
| Денежные средства | 1 500 | 15 % | 1 250 | 10 % |
| Итого активы | 10 000 | 100 % | 12 500 | 100 % |
Сначала сложим непересекающиеся строки: . Затем разделим каждую сумму на итог своей даты. Для запасов второго года получаем . На первую дату делитель равен 10 000, на вторую - уже 12 500. Проверка суммы долей даёт 100 % по каждому столбцу; небольшое расхождение иногда возникает из-за округления.
Не суммируйте одновременно раздел и входящие в него статьи: например, оборотные активы и отдельно включённые в них запасы. Иначе одни и те же суммы попадут в расчёт дважды. Для анализа можно выбрать либо разделы целиком, либо подробные составляющие каждого раздела.
Как анализировать источники финансирования
Посмотрим на пассив того же условного баланса. В каждой колонке его итог совпадает с активом на соответствующую дату.
| Источник | 2024, тыс. руб. | Доля 2024 | 2025, тыс. руб. | Доля 2025 |
|---|---|---|---|---|
| Собственный капитал | 5 500 | 55 % | 6 250 | 50 % |
| Долгосрочные обязательства | 1 500 | 15 % | 2 500 | 20 % |
| Краткосрочные обязательства | 3 000 | 30 % | 3 750 | 30 % |
| Итого пассив | 10 000 | 100 % | 12 500 | 100 % |
Собственный капитал вырос на 750 тыс. руб., но его доля снизилась с 55 до 50 %: валюта баланса увеличилась быстрее. Доля долгосрочных обязательств поднялась на 5 процентных пунктов. Это изменение структуры финансирования, а не автоматическое доказательство ухудшения: для оценки нужны условия долгов, сроки и денежные потоки. Долю собственного капитала также рассматривают через коэффициенты финансовой устойчивости.
Как подготовить данные к расчёту
Перед расчётом определите, какой отчёт и какую дату вы изучаете. Выпишите валюту баланса, затем расположите под ней строки выбранного уровня: сначала можно сравнить крупные разделы, а потом раскрыть заинтересовавший раздел на отдельные статьи. Если отчётность уже содержит промежуточные итоги, пометьте их отдельно и не включайте повторно в сумму деталей. Так проверка поможет обнаружить пропущенную статью, а не просто воспроизведёт итог из отчёта.
Для каждой даты сохраните рядом исходную сумму и рассчитанную долю. Это особенно полезно при сравнении: по одной таблице процентов нельзя понять, увеличилась ли сама статья. Если состав строк между годами изменился, выясните, можно ли привести их к одинаковым группам. Переименование или перенос статьи способен создать видимое изменение структуры даже тогда, когда экономическое содержание осталось прежним.
Для чужой отчётности используйте данные на согласованные даты и в сопоставимых единицах. Не подменяйте баланс одной организации консолидированным балансом всей группы: их границы различаются. Если подробная расшифровка строки отсутствует, оставьте её общей группой и отметьте ограничение в выводе, не распределяя сумму наугад.
Сравнение долей и абсолютных сумм
Разница между 30 и 20 % составляет 10 процентных пунктов. При этом относительный рост самой доли равен . Это разные показатели: процентные пункты вычитают из процентов, а относительный прирост делит изменение на начальную величину. Если начальная доля нулевая, такой относительный прирост не определён.
В примере запасы в деньгах выросли на 1 750 тыс. руб., или на 87,5 %. Дебиторская задолженность осталась равной 2 500 тыс. руб., но её доля упала с 25 до 20 %, потому что общий итог вырос. Поэтому снижение удельного веса не означает обязательного снижения суммы. И наоборот, увеличение суммы может сопровождаться уменьшением доли, как с собственным капиталом выше.
Вертикальный анализ отвечает на вопрос о составе на каждую дату; горизонтальный сопоставляет абсолютные суммы одной строки между датами и темпы их изменения. Вместе они дают более полную картину: проценты показывают перераспределение, суммы - масштаб изменения. Сравнивайте одинаковые даты, состав строк и единицы измерения, а при разных учётных подходах сначала выясняйте, сопоставимы ли данные.
Как сделать вывод и чего не видно из долей
Начните вывод с наиболее заметного изменения и подтверждающих чисел: «доля запасов выросла на 10 п.п. при росте их суммы на 1 750 тыс. руб.». Затем сформулируйте вопрос для дальнейшей проверки. Например, запасы могут увеличиться перед расширением продаж или из-за замедления сбыта; сам баланс не позволяет выбрать причину. Нужны сведения об обороте, составе и качестве запасов.
Аналогично большая доля дебиторской задолженности требует изучения сроков оплаты и просрочки, а не только сравнения с прошлым годом. Баланс фиксирует остатки на дату, а не движение средств за период; это различие подчёркивает и руководство SEC по финансовой отчётности. Для оценки способности погашать краткосрочные долги дополните структуру расчётом текущей ликвидности.
При сопоставлении компаний учитывайте отрасль, сезонность, масштаб операций и состав отчётности. Производственному предприятию и торговой компании могут требоваться разные доли оборудования и запасов. Универсальный «хороший» процент для каждой строки без контекста установить нельзя. Вертикальный анализ помогает найти вопросы, а финансовые коэффициенты и пояснения к отчётности помогают искать ответы.
Частые ошибки
- Оставлять старый знаменатель для новой даты. Каждую колонку делите на её собственную валюту баланса.
- Смешивать итог и его составляющие. Сумма раздела уже включает статьи внутри него; для проверки 100 % выбирайте один уровень детализации.
- Путать процентные пункты и проценты. Рост с 20 до 30 % - это 10 п.п., но 50 % относительно начальной доли.
- Делать вывод о причине только по доле. Изменение пропорции может быть вызвано как числителем, так и знаменателем; проверяйте оба и пояснения к отчётности.
- Считать две стороны одним набором. Актив даёт свои 100 %, пассив - свои 100 %; суммировать их между собой не нужно.
FAQ
Что принять за 100 %?
Для долей активов - итог активов, для долей капитала и обязательств - итог пассива на ту же дату. Для анализа внутри раздела можно взять итог раздела, но базу необходимо явно указать.
Почему сумма долей не всегда ровно 100 %?
При округлении каждой строки до целого процента сумма округлённых значений может отличаться от 100 %. Проверьте исходные суммы и непересечение строк, затем при необходимости показывайте больше знаков.
Может ли доля статьи быть отрицательной?
Да, если сама статья представлена отрицательной величиной, например непокрытый убыток в составе капитала. При положительной валюте баланса её доля будет отрицательной, а другая доля может превысить 100 %. Такую структуру нельзя описывать только обычной диаграммой положительных частей.
Коротко
Вертикальный анализ делит каждую статью баланса на итог соответствующей стороны на ту же дату. Сравнивайте доли в процентных пунктах вместе с исходными суммами, проверяйте уровень детализации и используйте контекст, чтобы объяснять изменения структуры.
Читайте также

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
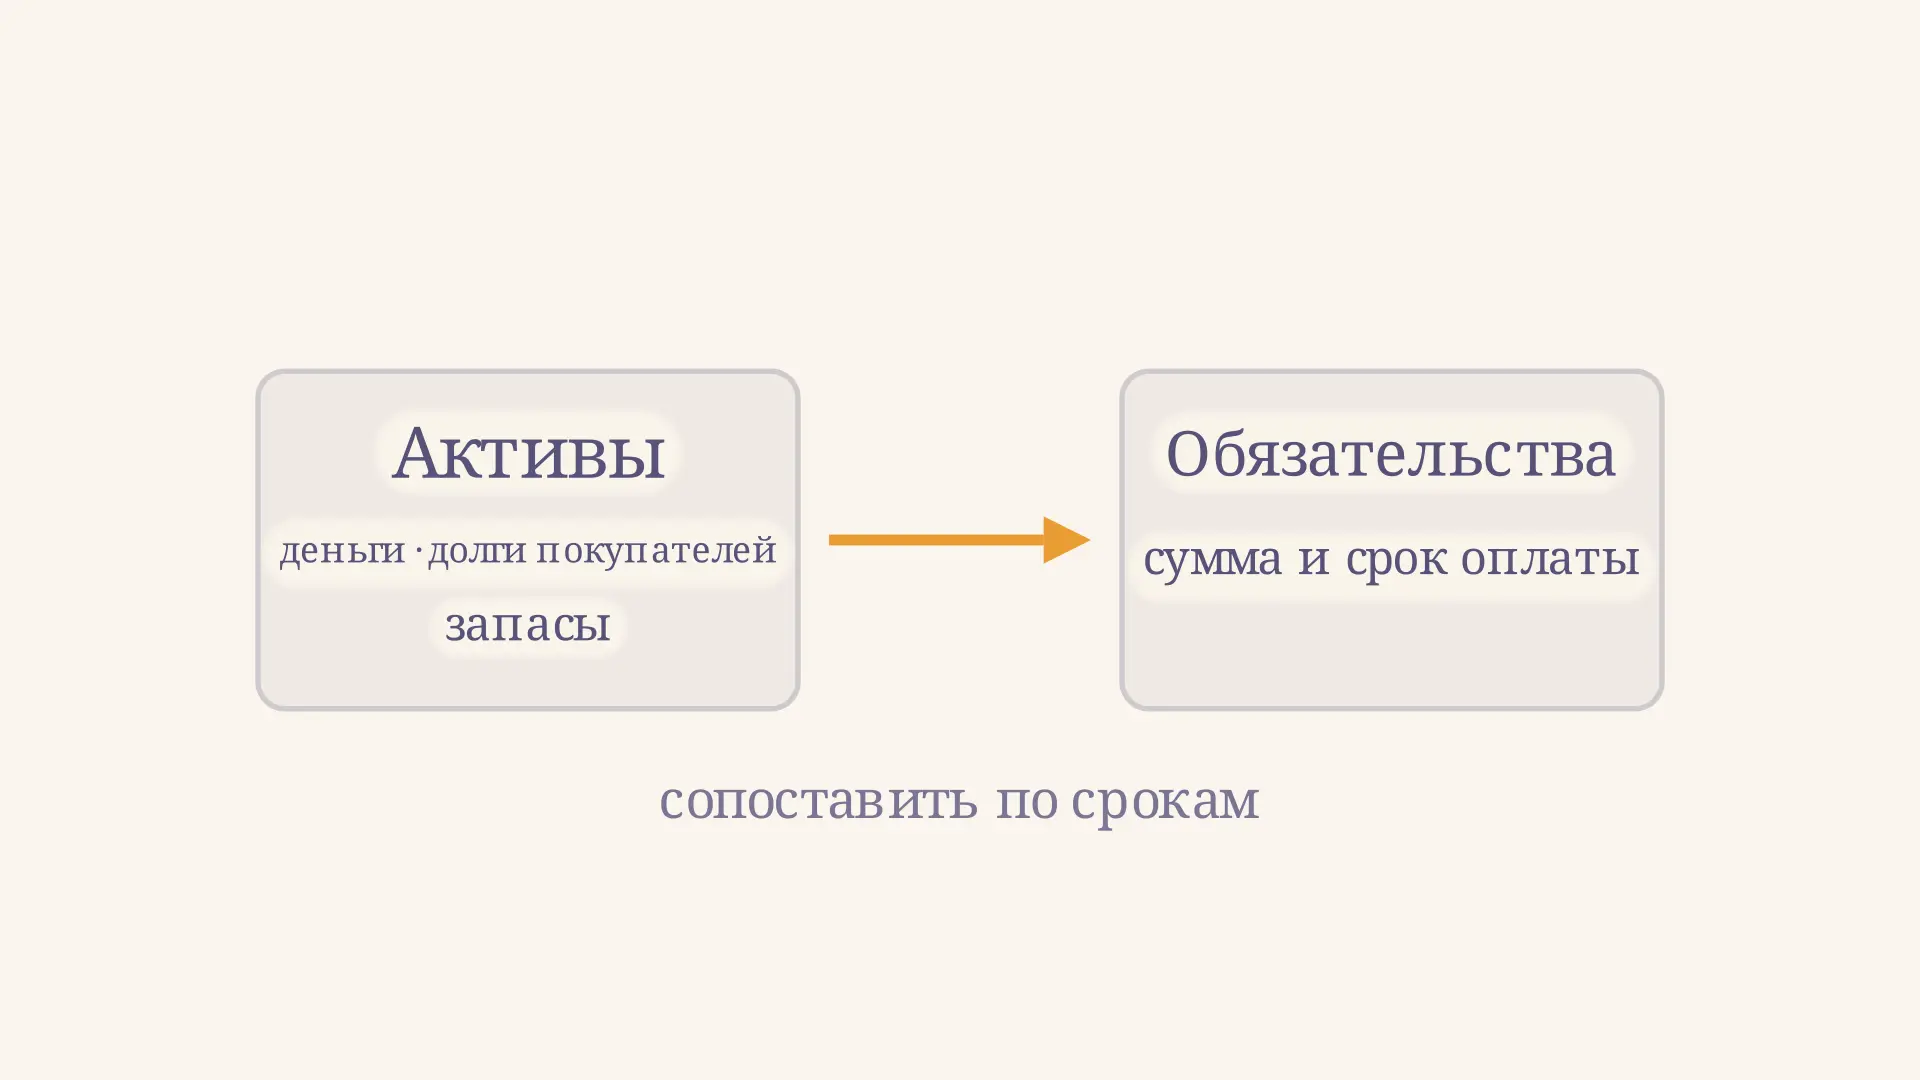
Анализ платёжеспособности предприятия: пример
Как провести анализ платёжеспособности предприятия: расчёт трёх коэффициентов, оценка сроков платежей и пример вывода по условному бухгалтерскому балансу.
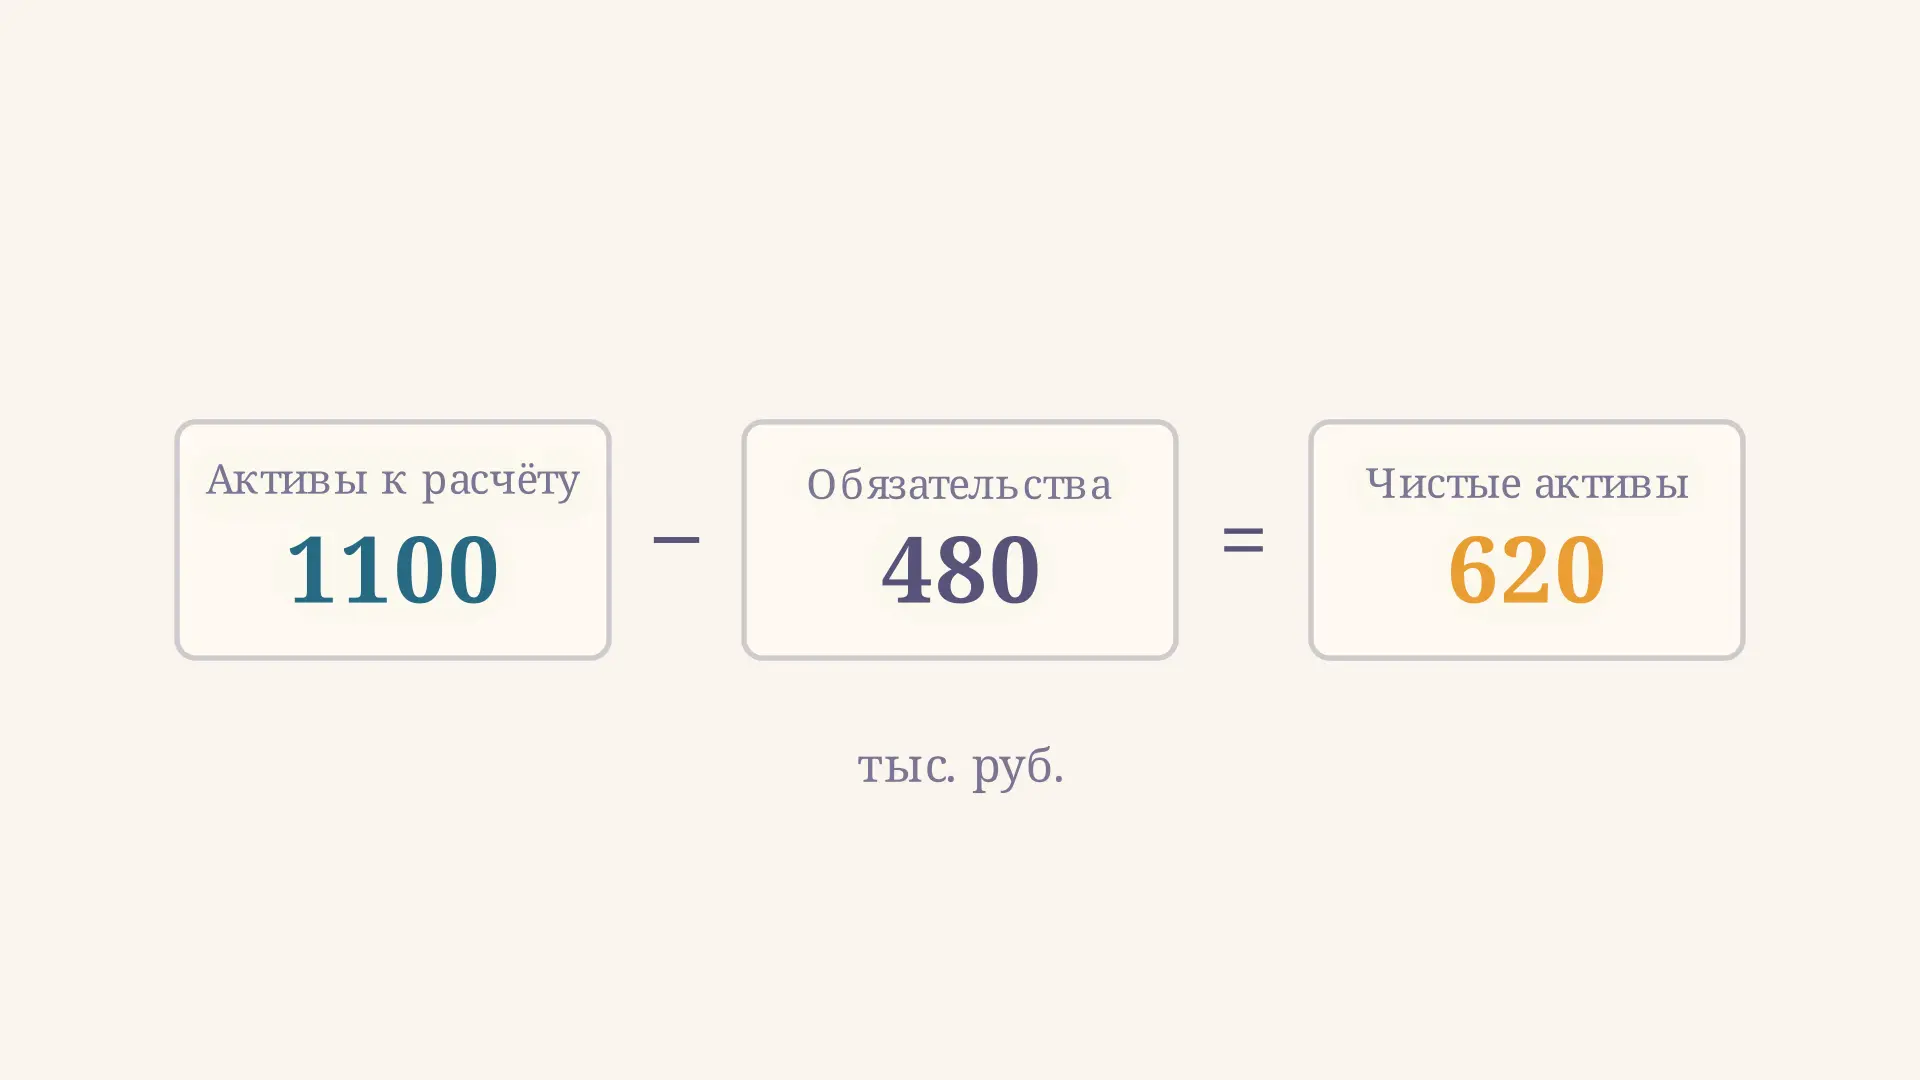
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.
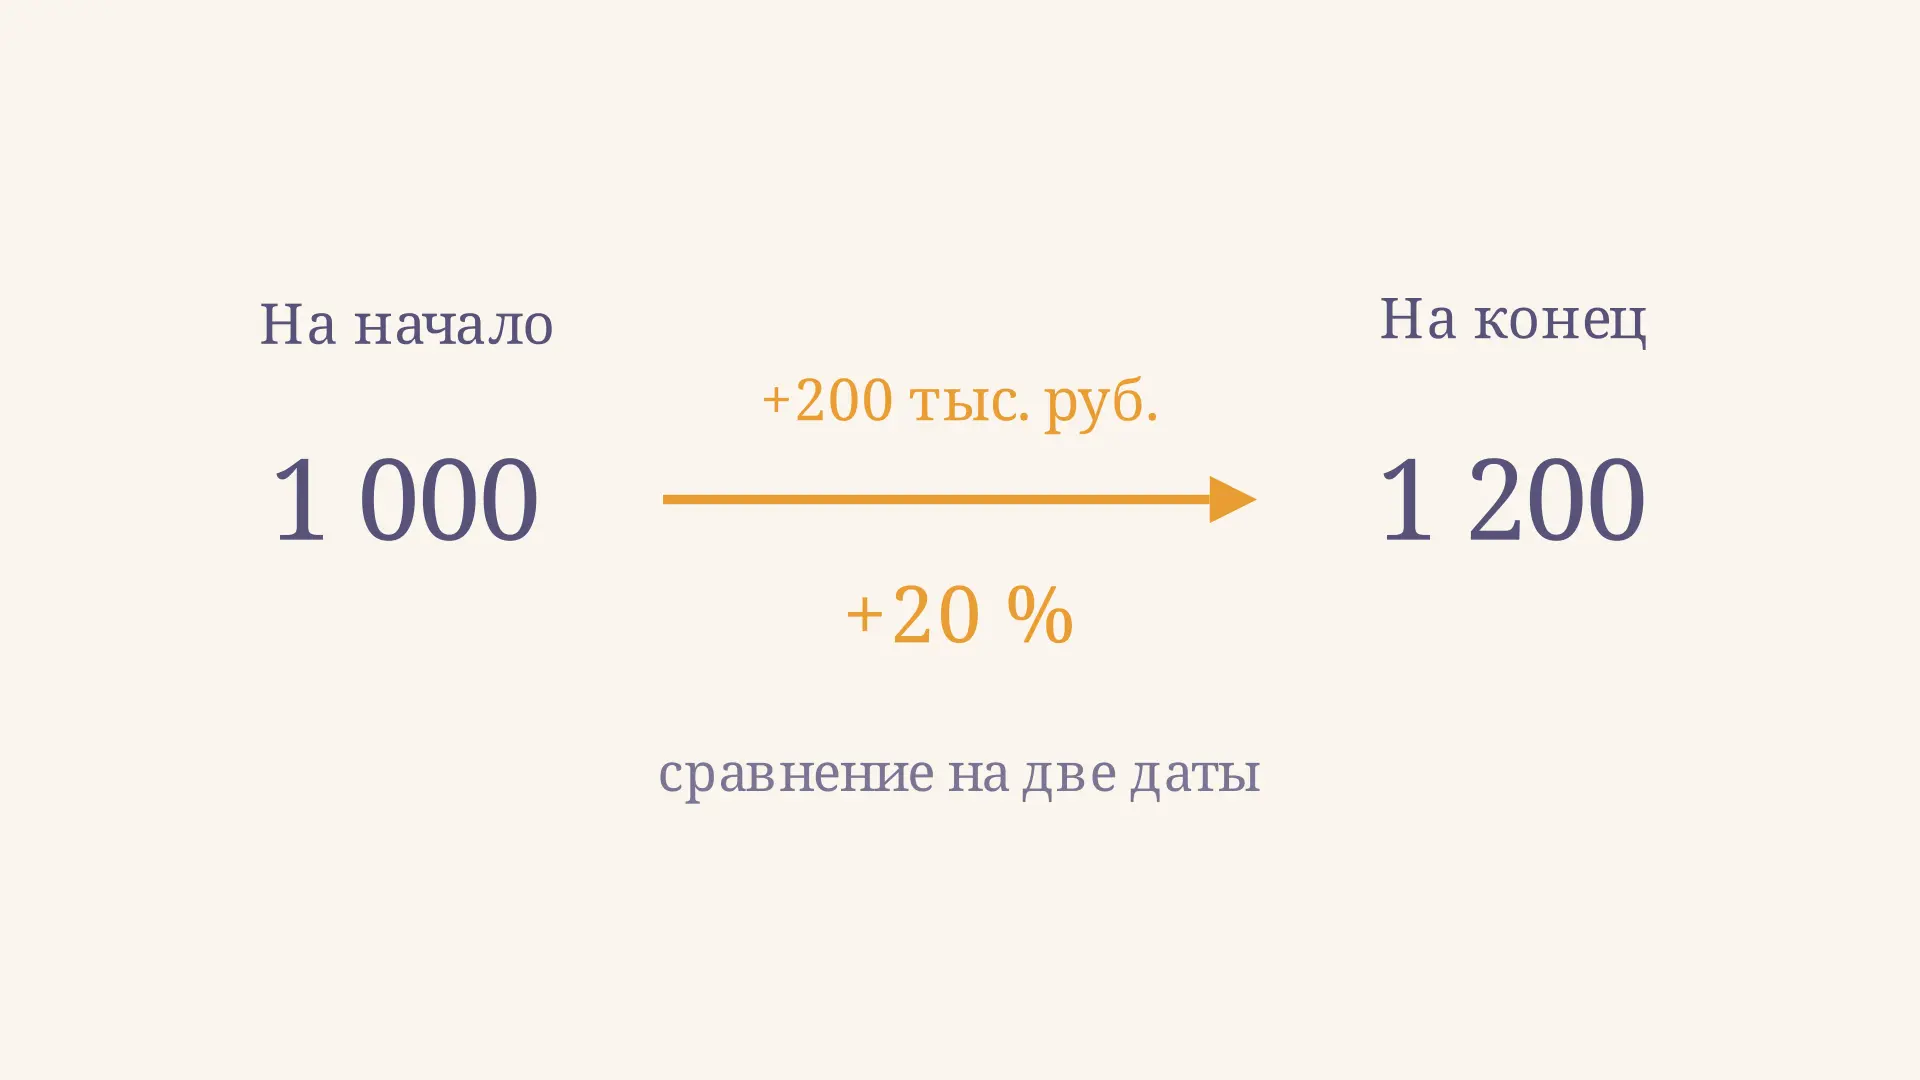
Горизонтальный анализ баланса: формулы и пример
Горизонтальный анализ баланса по шагам: как рассчитать изменение статей, темпы роста и прироста, оформить таблицу и сделать обоснованный вывод на примере.