Степень платёжеспособности по текущим обязательствам
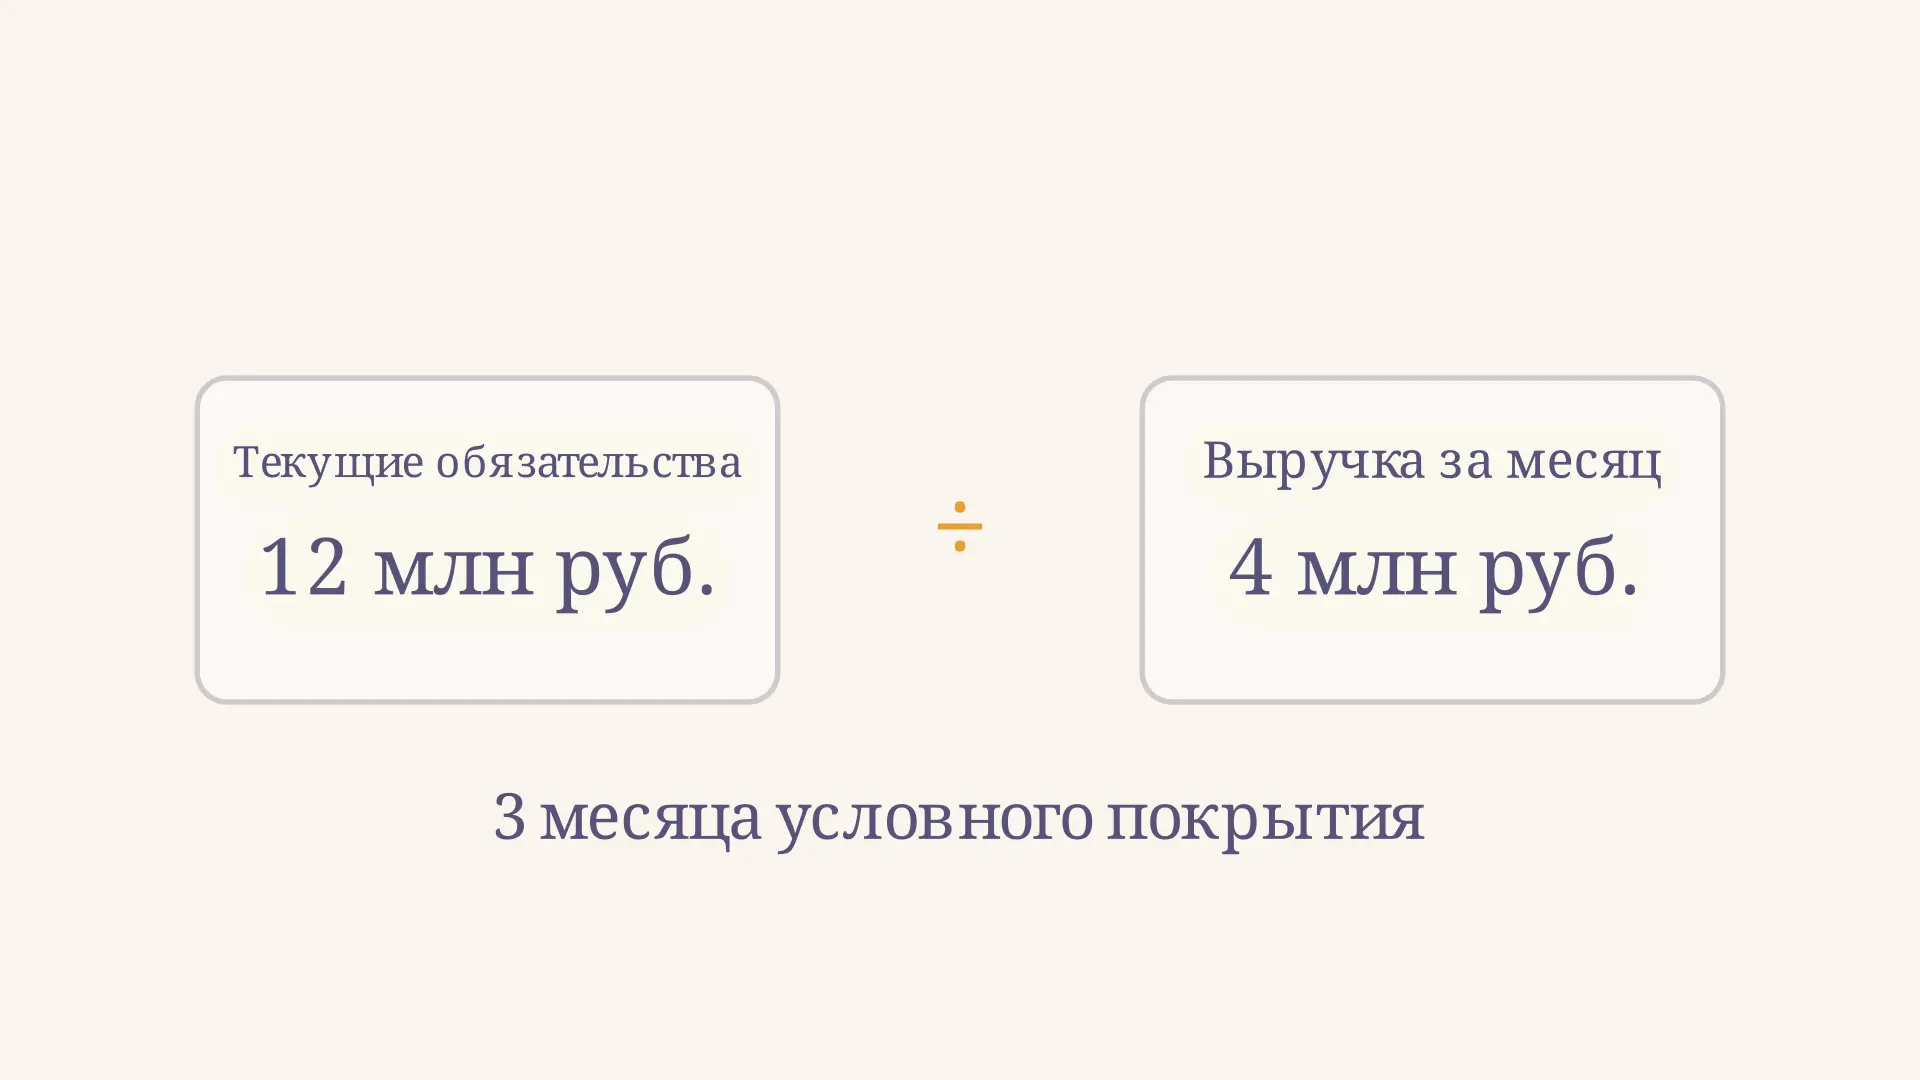
Степень платёжеспособности по текущим обязательствам показывает, сколько среднемесячных объёмов выручки приходится на краткосрочные обязательства организации. Если обязательства составляют 12 млн руб., а среднемесячная выручка - 4 млн руб., показатель равен трём месяцам. Это удобный масштаб для сопоставления долга с выручкой, но не обещание, что компания действительно погасит долг за три месяца: ей необходимо оплачивать и текущие расходы. В калькуляторе можно изменить обе величины и увидеть, как меняется отношение.
Что показывает отношение долга к выручке
Показатель сопоставляет величины разной природы: обязательства существуют на конкретную дату, а выручка образуется за период. Поэтому его результат удобно выражать в месяцах. При прочих равных большее значение означает, что на один и тот же месячный объём выручки приходится больше текущих обязательств. Меньшее значение означает меньшее соотношение долга и выручки, но само по себе не гарантирует своевременную оплату счетов.
На видео долг остаётся равным 12 млн руб., а среднемесячная выручка возрастает с 4 до 8 млн руб. Отношение уменьшается с 3 до 1,5 месяца и возвращается к исходному значению. Меняется не сумма обязательств, а масштаб выручки, с которым её сравнивают.
В методических указаниях ФСФО России этот показатель обозначен . Его смысл раскрывается через допущение: среднемесячная выручка сохраняется, текущие расходы отсутствуют, а вся выручка направляется кредиторам. Именно такие условия объясняют размерность «месяцы»; в реальном бизнесе они обычно не выполняются. Исходное определение приведено в пунктах 3.1 и 3.8–3.9 приказа ФСФО России от 23.01.2001 № 16.
Формула и единицы измерения
Обозначим краткосрочные обязательства на отчётную дату через , выручку за выбранный период через , а число месяцев периода через . Тогда среднемесячная выручка равна , а показатель:
Например, если обязательства измерены в миллионах рублей, выручку тоже нужно выразить в миллионах рублей. Деление суммы в рублях на выручку в рублях за месяц даёт месяцы. Если одна величина указана в тысячах, а другая в миллионах, сначала приведите их к одной единице. Выручку за квартал делят на три, за полугодие - на шесть, за полный год - на двенадцать.
Формула предполагает положительную среднемесячную выручку. При нулевой выручке деление невозможно: результат не равен нулю и не является обычным числом месяцев. В таком случае укажите, что показатель не определяется, и отдельно исследуйте доступные денежные средства и источники погашения долга. Калькулятор ограничивает выручку положительными значениями именно поэтому.
Какие данные подставить
В числителе используют текущие, то есть краткосрочные, обязательства на выбранную дату. В зависимости от применяемой методики и отчётности в них могут входить краткосрочные займы и кредиторская задолженность. Важно не подменять все текущие обязательства только задолженностью поставщикам: это даст другую величину. Проверьте также, нет ли в задании специальных исключений из состава числителя.
В оригинальной методике ФСФО использует итог краткосрочных обязательств по тогдашней форме баланса, а - среднемесячную валовую выручку по оплате, включая неденежные формы расчётов и соответствующие налоги. Номера строк старой формы нельзя автоматически переносить на нынешний бланк. Для учебного расчёта по современной отчётности часто используют итог раздела V баланса и выручку из отчёта о финансовых результатах как упрощение, но это не обязательно точная реконструкция старой методики: отчётная выручка может отличаться по составу и моменту признания. Запишите источник каждого числа и выбранное определение.
Разные методики используют разные корректировки. Например, приказ Минэкономразвития России от 13.12.2011 № 730 описывает для своей сферы расчёт с уменьшением краткосрочных обязательств на доходы будущих периодов. Не смешивайте эту поправку с числителем другого расчёта без пояснения. Если условие задачи задаёт конкретные строки или методику, следуйте именно им.
Пример расчёта за год
Пусть на конец года краткосрочные обязательства организации составляют 12 млн руб. Валовая выручка по выбранному определению за те же 12 месяцев равна 48 млн руб. Это условный учебный пример, а не данные конкретной компании.
- Находим среднемесячную выручку: млн руб. в месяц.
- Делим обязательства на полученную величину: месяца.
- Записываем вывод: на краткосрочные обязательства приходится три среднемесячные выручки при выбранных данных.
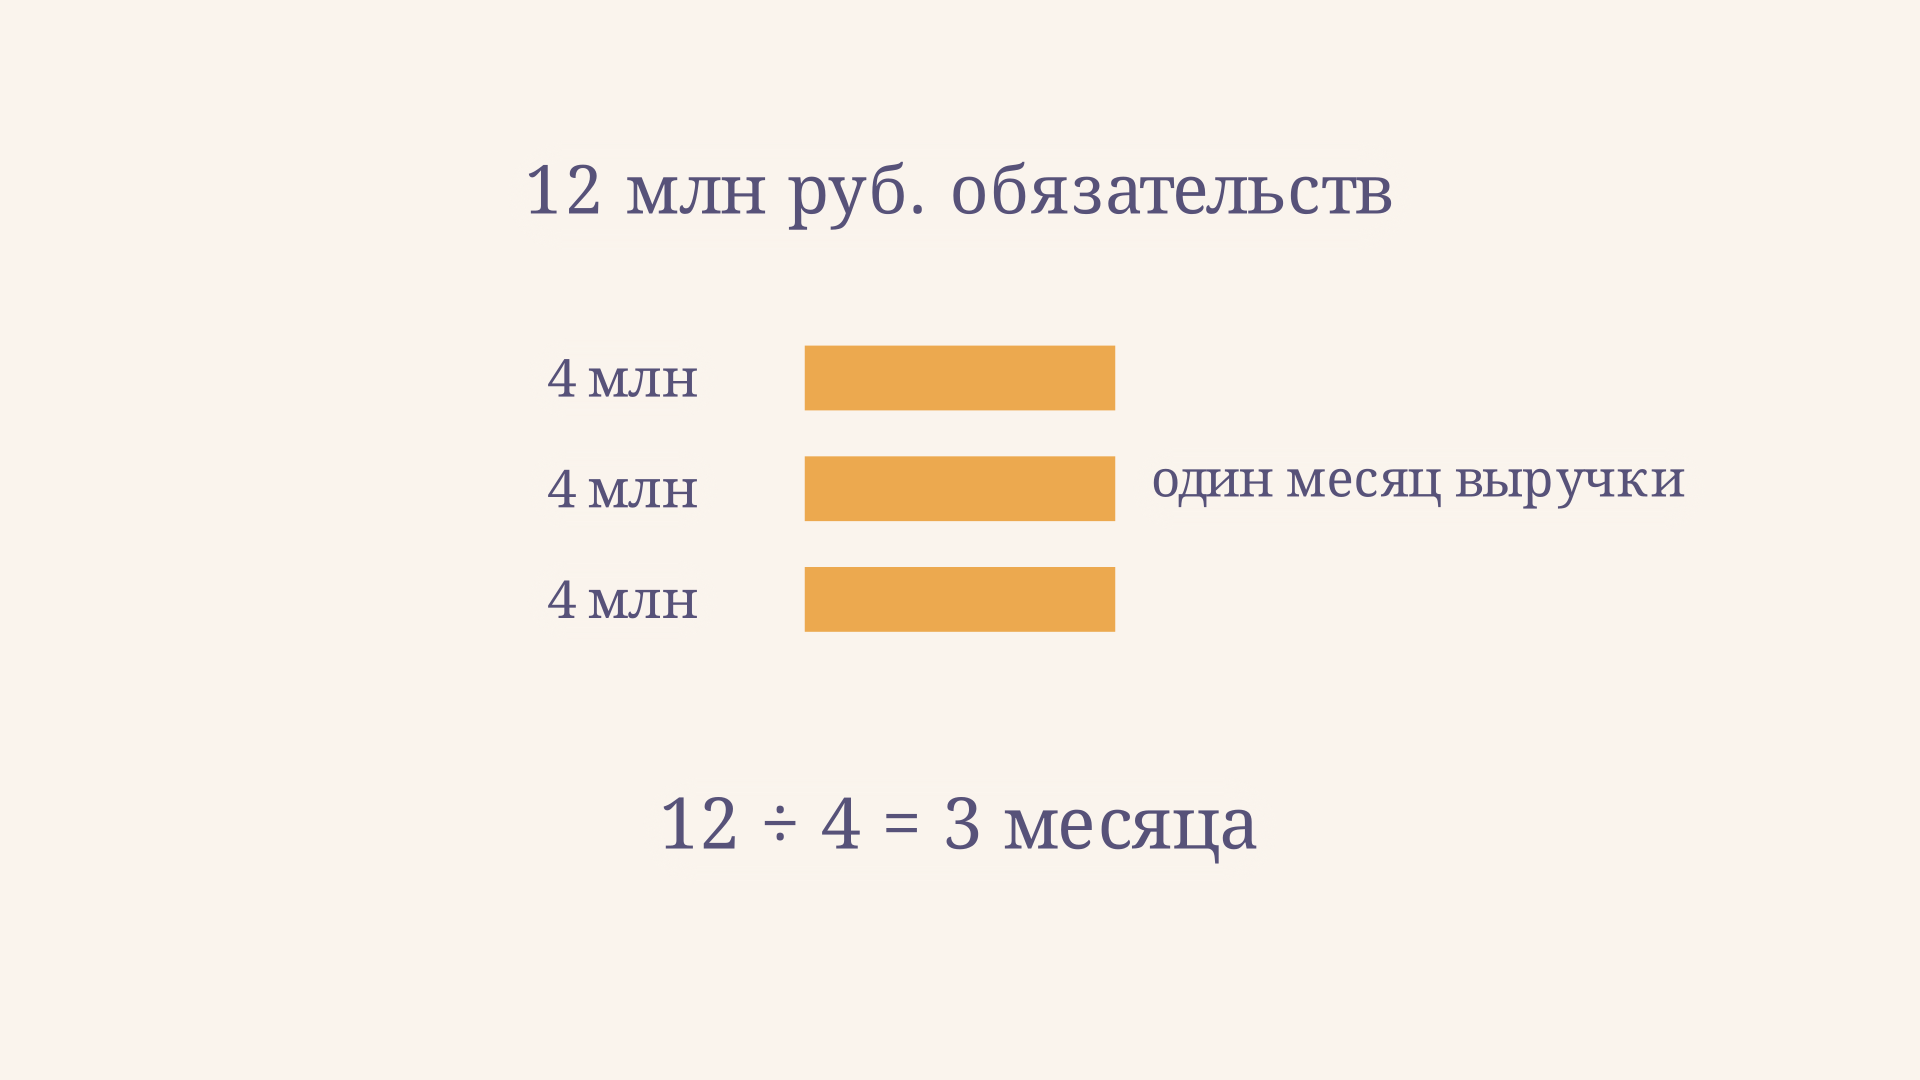
На схеме три одинаковых блока выручки по 4 млн руб. дают сумму 12 млн руб. Это арифметическое сравнение, а не график платежей. Выручка не равна свободным деньгам: из неё финансируются закупки, зарплата, налоги и другие расходы. Кроме того, часть расчётов может быть неденежной или выручка может поступать неравномерно.
Допустим, при тех же обязательствах среднемесячная выручка выросла до 8 млн руб. Тогда месяца. Показатель сократился вдвое, хотя долг не изменился. Обратная ситуация тоже возможна: при неизменной выручке рост обязательств увеличивает результат. Чтобы понять причину изменения, сравните отдельно числитель и знаменатель.
Как оценивать результат и динамику
Универсального порога, применимого к любой отрасли, периоду и методике, у показателя нет. Само значение «три месяца» нельзя автоматически объявить нормой или доказательством неплатёжеспособности. Если в учебной задаче или регламенте дан критерий, укажите его источник и проверьте, относится ли он к той же формуле и составу данных.
Для сравнения периодов берите одинаковые определения обязательств и выручки. Сопоставьте даты баланса с периодами, за которые рассчитаны средние, и отметьте сезонность: годовая средняя может скрыть месяцы со слабой выручкой. Рост показателя может быть вызван увеличением долга, падением выручки или обоими факторами. Полезно также посмотреть состав обязательств и ближайшие даты платежей: одинаковая итоговая сумма может скрывать разную срочность.
Сама выручка не показывает остаток денег на счетах. У предприятия с хорошим отношением долга к выручке может возникнуть кассовый разрыв, если крупный платёж нужно внести раньше поступления денег. Поэтому дополните показатель платёжным календарём, анализом денежных потоков и просроченной задолженности. Для анализа запаса ликвидных ресурсов сопоставьте его с коэффициентом текущей ликвидности.
При подготовке сравнения удобно составить небольшую таблицу: дата, обязательства, выручка за период, число месяцев, среднемесячная выручка и итоговое отношение. Так видно, какие исходные значения привели к результату и не изменились ли правила расчёта. Если отчётный период неполный, используйте фактическое число месяцев этого периода, а не автоматически двенадцать. Если компания получила разовый крупный платёж, рассмотрите его влияние отдельно: средняя выручка может выглядеть высокой, хотя повторение такого поступления не гарантировано. Для управленческого решения дополните исторический показатель прогнозом и проверьте, когда именно наступают сроки исполнения обязательств.
Чем показатель отличается от других коэффициентов
Коэффициент текущей ликвидности делит оборотные активы на краткосрочные обязательства. Он сравнивает два остатка на дату и отвечает на другой вопрос: сколько оборотных активов приходится на единицу текущих обязательств. Степень платёжеспособности делит обязательства на поток выручки и выражается в месяцах. У них разные числители, знаменатели и смысл; общий норматив переносить между ними нельзя.
Коэффициент обеспеченности обязательств активами сопоставляет долг с активами, а не с месячной выручкой. Коэффициент Бивера использует другую связь финансового результата и задолженности. Каждый показатель добавляет отдельную перспективу, но ни один не заменяет проверку денег и сроков. Для более широкого анализа риска банкротства можно также изучить модель Альтмана, учитывая её применимость к конкретной компании.
Частые ошибки
- Делят долг на годовую выручку и называют результат месяцами. Сначала найдите среднюю за месяц или умножьте отношение к годовой выручке на двенадцать.
- Считают показатель фактическим сроком выплаты. Для такого вывода нужны прогнозы поступлений, расходов и график платежей; формула их не содержит.
- Смешивают разные определения выручки. Выручка по оплате и отчётная выручка по начислению могут давать неодинаковый результат.
- Сравнивают периоды с разным составом обязательств. Укажите корректировки и применяйте их последовательно, иначе динамика будет обманчивой.
- Делят на ноль. При отсутствии выручки показатель не определяется; опишите ситуацию отдельно.
FAQ
Что означает результат 3 месяца?
Обязательства равны трём среднемесячным объёмам выручки. Это условное отношение, а не установленная дата полного расчёта с кредиторами.
Чем меньше показатель, тем лучше?
При прочих равных меньшее отношение означает меньшую нагрузку обязательств относительно выручки. Но для оценки платёжеспособности нужны данные о денежных потоках, сроках платежей и качестве выручки.
Можно ли использовать показатель при сезонной выручке?
Можно, если указать период и ограничения средней величины. Дополнительно полезно рассчитать помесячные поступления и платежи: годовое среднее не показывает внутригодовой кассовый разрыв.
Коротко
Степень платёжеспособности по текущим обязательствам равна краткосрочным обязательствам, делённым на среднемесячную выручку. Её измеряют в условных месяцах, согласуют состав исходных данных с выбранной методикой и рассматривают вместе с денежными потоками и сроками погашения.
Читайте также
Анализ ликвидности баланса: группы и пример
Как провести анализ ликвидности баланса: распределить активы и пассивы по четырём группам, сравнить их по срокам и объяснить платёжный недостаток на учебном примере.
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.
Коэффициент ликвидности денежного потока
Коэффициент ликвидности денежного потока: формула по поступлениям и платежам, пример расчёта, толкование результата и проверка риска кассового разрыва.
Коэффициент оборачиваемости активов: формула и расчёт
Как рассчитать коэффициент оборачиваемости активов по выручке и балансу, интерпретировать результат, сравнить периоды и избежать ошибок на числовом примере.
Коэффициент оборачиваемости денежных средств
Как рассчитать коэффициент оборачиваемости денежных средств по выручке и среднему остатку, перевести результат в дни и правильно интерпретировать его на примере.
Коэффициент покрытия процентов: формула и расчёт
Как рассчитать коэффициент покрытия процентов по EBIT и процентным расходам, прочитать результат, проверить запас и не перепутать прибыль с денежным потоком.