Анализ чувствительности инвестиционного проекта
Анализ чувствительности инвестиционного проекта показывает, как изменится результат проекта при отклонении исходных предположений. Например, расчёт обещает положительную чистую приведённую стоимость, но небольшое снижение выручки может сделать её отрицательной. Такой анализ помогает найти наиболее важные допущения и проверить запас прочности. Ниже разберём учебный проект, сравним факторы и найдём критическую выручку. В калькуляторе можно изменить исходные данные и увидеть, как реагирует NPV.
Что показывает анализ чувствительности
Прогноз проекта зависит от цены, объёма продаж, расходов, срока и других величин, которые заранее известны лишь приблизительно. Однофакторный анализ последовательно меняет каждую из них, оставляя остальные на базовом уровне, и пересчитывает выбранный показатель. Это ответ на вопрос «что будет, если?», а не предсказание того, что обязательно произойдёт.
На графике движение вдоль линии показывает именно изменение одной выручки; расходы, вложения, срок и ставка фиксированы. В реальном проекте эти переменные могут двигаться вместе. Поэтому чувствительность стоит рассматривать как диагностику модели и отправную точку для дальнейшего анализа рисков. В руководстве Всемирного банка по экономической оценке инвестиций такой подход связывается с выявлением переменных, сильнее всего влияющих на чистые выгоды проекта.
Базовый расчёт NPV
Для примера предприятие вкладывает в оборудование 1 000 тыс. руб. сразу. Пять лет подряд в конце каждого года оно получает выручку 600 тыс. руб. и несёт денежные расходы 300 тыс. руб. Ликвидационной стоимости и дополнительных вложений нет; ставка дисконтирования - 10% в год. Все величины условные, в одной ценовой базе, налоги и оборотный капитал уже предполагаются учтёнными в денежном потоке.
Метод чистой приведённой стоимости NPV сопоставляет начальный отток с приведённой стоимостью будущих потоков. Для одинакового годового потока формула имеет вид:
где - первоначальные вложения, - годовая выручка, - годовые денежные расходы, - ставка. При 10% сумма пяти коэффициентов дисконтирования равна примерно 3,7908. Тогда годовой поток составляет 300 тыс. руб., а тыс. руб. Положительный NPV означает, что при выбранной ставке и этих допущениях приведённые поступления превышают вложения. Подробнее о приведении разновременных потоков рассказывает статья о методе DCF.
Как провести однофакторную проверку
Сначала зафиксируйте базовый прогноз и его NPV. Затем выберите неопределённые факторы, задайте одинаковые по смыслу отклонения и пересчитайте денежные потоки. Для сопоставления ниже рассмотрим неблагоприятное изменение каждого фактора на 10% от его базового значения. Меняется только одна строка исходных данных за раз.
| Проверка | Изменённое значение | NPV, тыс. руб. | Изменение NPV, тыс. руб. |
|---|---|---|---|
| Базовый вариант | Без изменений | 137,2 | 0 |
| Выручка ниже на 10% | 540 тыс. руб. в год | −90,2 | −227,4 |
| Расходы выше на 10% | 330 тыс. руб. в год | 23,5 | −113,7 |
| Вложения выше на 10% | 1 100 тыс. руб. сразу | 37,2 | −100,0 |
Например, при выручке 540 тыс. руб. ежегодный поток равен 240 тыс. руб., поэтому тыс. руб. При росте расходов поток равен 270 тыс. руб. и NPV остаётся положительным. При росте начальных вложений годовой поток не меняется, а NPV сокращается ровно на 100 тыс. руб.: начальный платёж не дисконтируется.
В этом примере при одинаковом относительном шаге сильнее всего влияет выручка. Причина конкретна: 10% от 600 тыс. руб. больше, чем 10% от 300 тыс. руб., и отклонение повторяется пять лет. Это не универсальное правило для всех проектов. Если диапазоны факторов различаются, одинаковый процент удобен для сравнения реакции модели, но не отражает реальную вероятность или правдоподобный масштаб изменений.
При подготовке расчёта важно проследить всю цепочку от изменяемого фактора до денежного потока. Например, если снижается количество продаж, вместе с выручкой обычно уменьшаются и переменные затраты на проданные единицы. Снижение одной лишь выручки при неизменных расходах в таблице выше - специально упрощённый тест; его нельзя автоматически приравнять к падению объёма продаж. Отдельная модель цены при постоянном количестве, напротив, может сохранять производственные расходы прежними.
Для неравномерного прогноза пересчитывают поток каждого года отдельно и затем дисконтируют его своей степенью. Возможная задержка ввода потребует сдвинуть сроки поступлений и учесть дополнительные расходы, а не просто уменьшить годовую выручку на произвольный процент. Все изменения должны соответствовать выбранному предположению, иначе сравнение окажется некорректным.
Критическое значение и запас прочности
Пороговое, или критическое, значение фактора - уровень, при котором выбранный критерий достигает границы решения. Для отдельного проекта часто берут . Если остальные данные примера неизменны, критическую выручку находим из уравнения:
Значит, годовая выручка может снизиться примерно на 36,2 тыс. руб., или на 6,03% от базовых 600 тыс. руб., прежде чем NPV станет нулевым. Это расстояние до порога называют запасом прочности по выручке. При более низкой выручке и прочих равных NPV отрицателен; ровно на пороге он равен нулю с учётом округления.
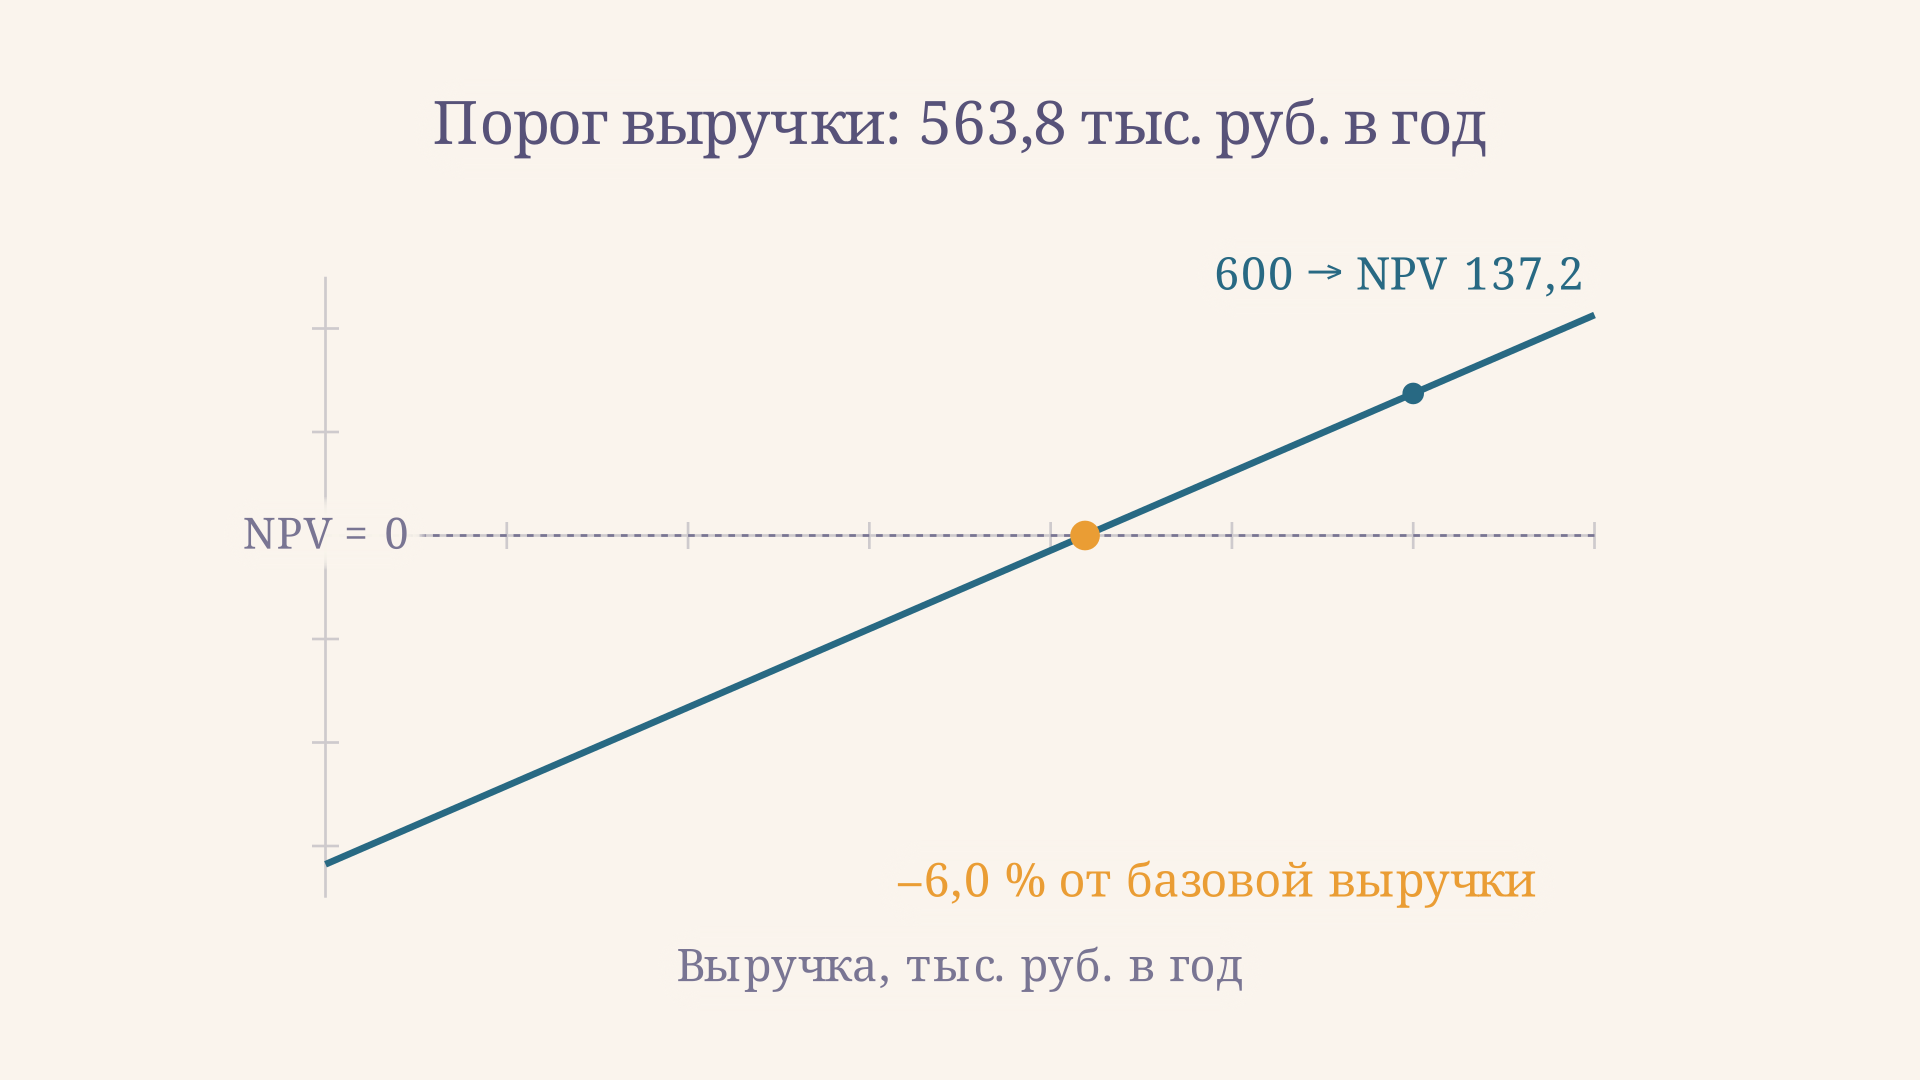
Порог не сообщает, насколько вероятно падение выручки на 6,03%. Его нужно сравнить с обоснованным диапазоном спроса и цен. Если похожие колебания обычны для рынка, допущение заслуживает дополнительной проверки. При выборе между взаимоисключающими проектами полезен и другой порог: значение, при котором NPV двух альтернатив сравниваются. Он может отличаться от точки нулевого NPV. Это различие отмечается и в руководстве Green Book.
Какие факторы проверять и как читать результат
Начните с переменных, одновременно неопределённых и важных для денежного потока: цены и количества продаж, переменных и постоянных расходов, капитальных затрат, сроков ввода и остаточной стоимости. Ставку дисконтирования тоже можно проверить, но она меняет приведённую стоимость потоков, а не сами поступления. Выручку полезно разложить на цену и объём: они могут иметь разные причины изменения и разные меры управления.
Для каждого фактора фиксируйте источник базовой оценки, выбранный диапазон и единицы измерения. Затем ранжируйте результаты по изменению NPV или расстоянию до критического значения. Диаграмма «торнадо» располагает полосы влияния по убыванию и делает сравнение наглядным. Но порядок зависит от выбранных диапазонов: широкая полоса может быть следствием широкого допущенного интервала, а не только высокой реакции на единицу изменения.
Результат помогает направить усилия: уточнить маркетинговый прогноз, запросить коммерческие предложения, обсудить фиксированную цену поставки или подготовить резерв. Для сопоставления с другими критериями можно рассчитать индекс рентабельности PI, сохраняя одинаковые денежные потоки и ставку. На уровне экономики в целом инвестиционный спрос также связан с выпуском; эту связь рассматривает модель акселератора инвестиций.
Чувствительность, сценарии и риск
Однофакторный тест удобен тем, что показывает вклад отдельного допущения. Но цена и объём продаж могут быть связаны, а задержка запуска - одновременно сдвинуть выручку и увеличить затраты. Для таких связей составляют сценарии: согласованные наборы предположений, например базовый и неблагоприятный, и пересчитывают NPV каждого набора. Сценарий должен описывать связную ситуацию, а не механически складывать независимые крайности.
Ни сценарий, ни отдельная чувствительность сами по себе не дают вероятности убытка. Для вероятностной оценки нужны распределения входов и зависимости между ними; один из возможных инструментов - моделирование Монте-Карло. Качество результата зависит от качества этих предположений. Чувствительность также не учитывает автоматически управленческие действия: проект можно отложить, изменить масштаб или прекратить, но каждое решение нужно явно включить в модель.
При представлении результатов полезно показать не только наиболее чувствительную переменную, но и исходные значения с проверенным диапазоном. Таблица базового и изменённого NPV позволяет аудитории воспроизвести расчёт; краткое объяснение зависимости расхода от продаж помогает понять, что именно удерживалось постоянным. Если порог попал за границы проверенного диапазона, его следует отдельно указать, а не делать вывод, что порога вообще нет.
Частые ошибки
- Менять несколько факторов и называть результат однофакторным. В этом случае нельзя отдельно определить вклад каждого изменения.
- Принимать порог за вероятность. Запас 6,03% говорит о границе модели, но не о частоте её пересечения.
- Путать выручку с денежным потоком. Из выручки нужно вычесть относящиеся к проекту денежные расходы и учесть другие необходимые потоки.
- Смешивать реальные и номинальные величины. Потоки и ставка должны согласованно учитывать инфляцию; периоды ставки и потоков также должны совпадать.
- Сравнивать результаты без условий. Срок, ставка, диапазоны и то, какие величины фиксированы, существенно влияют на вывод.
FAQ
Какой показатель используют для анализа?
Часто выбирают NPV, поскольку он выражает изменение стоимости в денежных единицах с учётом времени. В зависимости от задачи проверяют и другие показатели, например PI или срок окупаемости, отдельно оговаривая их ограничения.
Что делать, если базовый NPV отрицателен?
Можно искать значение параметра, при котором NPV достигнет нуля, и оценить реалистичность необходимого улучшения. Само достижение порога ещё не гарантирует предпочтительности проекта по сравнению с альтернативами.
Обязательно ли менять факторы на 10%?
Нет. Десять процентов - удобный учебный шаг. Для решения разумнее задавать диапазоны по рыночным данным, договорам и экспертным оценкам, а единый шаг использовать как дополнительный способ сравнения.
Коротко
Анализ чувствительности пересчитывает результат проекта при изменении допущений и показывает, какие из них требуют внимания. В учебном примере NPV составляет 137,2 тыс. руб., но при снижении годовой выручки примерно на 6,03% достигает нуля. Вывод действует только при заданных прочих условиях; для полноценной оценки его дополняют связанными сценариями и анализом вероятностей.
Читайте также
Оценка эффективности инновационного проекта: пример
Как оценить эффективность инновационного проекта: денежные потоки, NPV, индекс доходности и окупаемость, сценарии риска и нефинансовые результаты на примере.
Анализ отчёта о движении денежных средств
Как провести анализ отчёта о движении денежных средств: сверить остатки, разобрать текущие, инвестиционные и финансовые потоки и сделать выводы на примере.
Косвенный метод анализа денежных потоков: расчёт
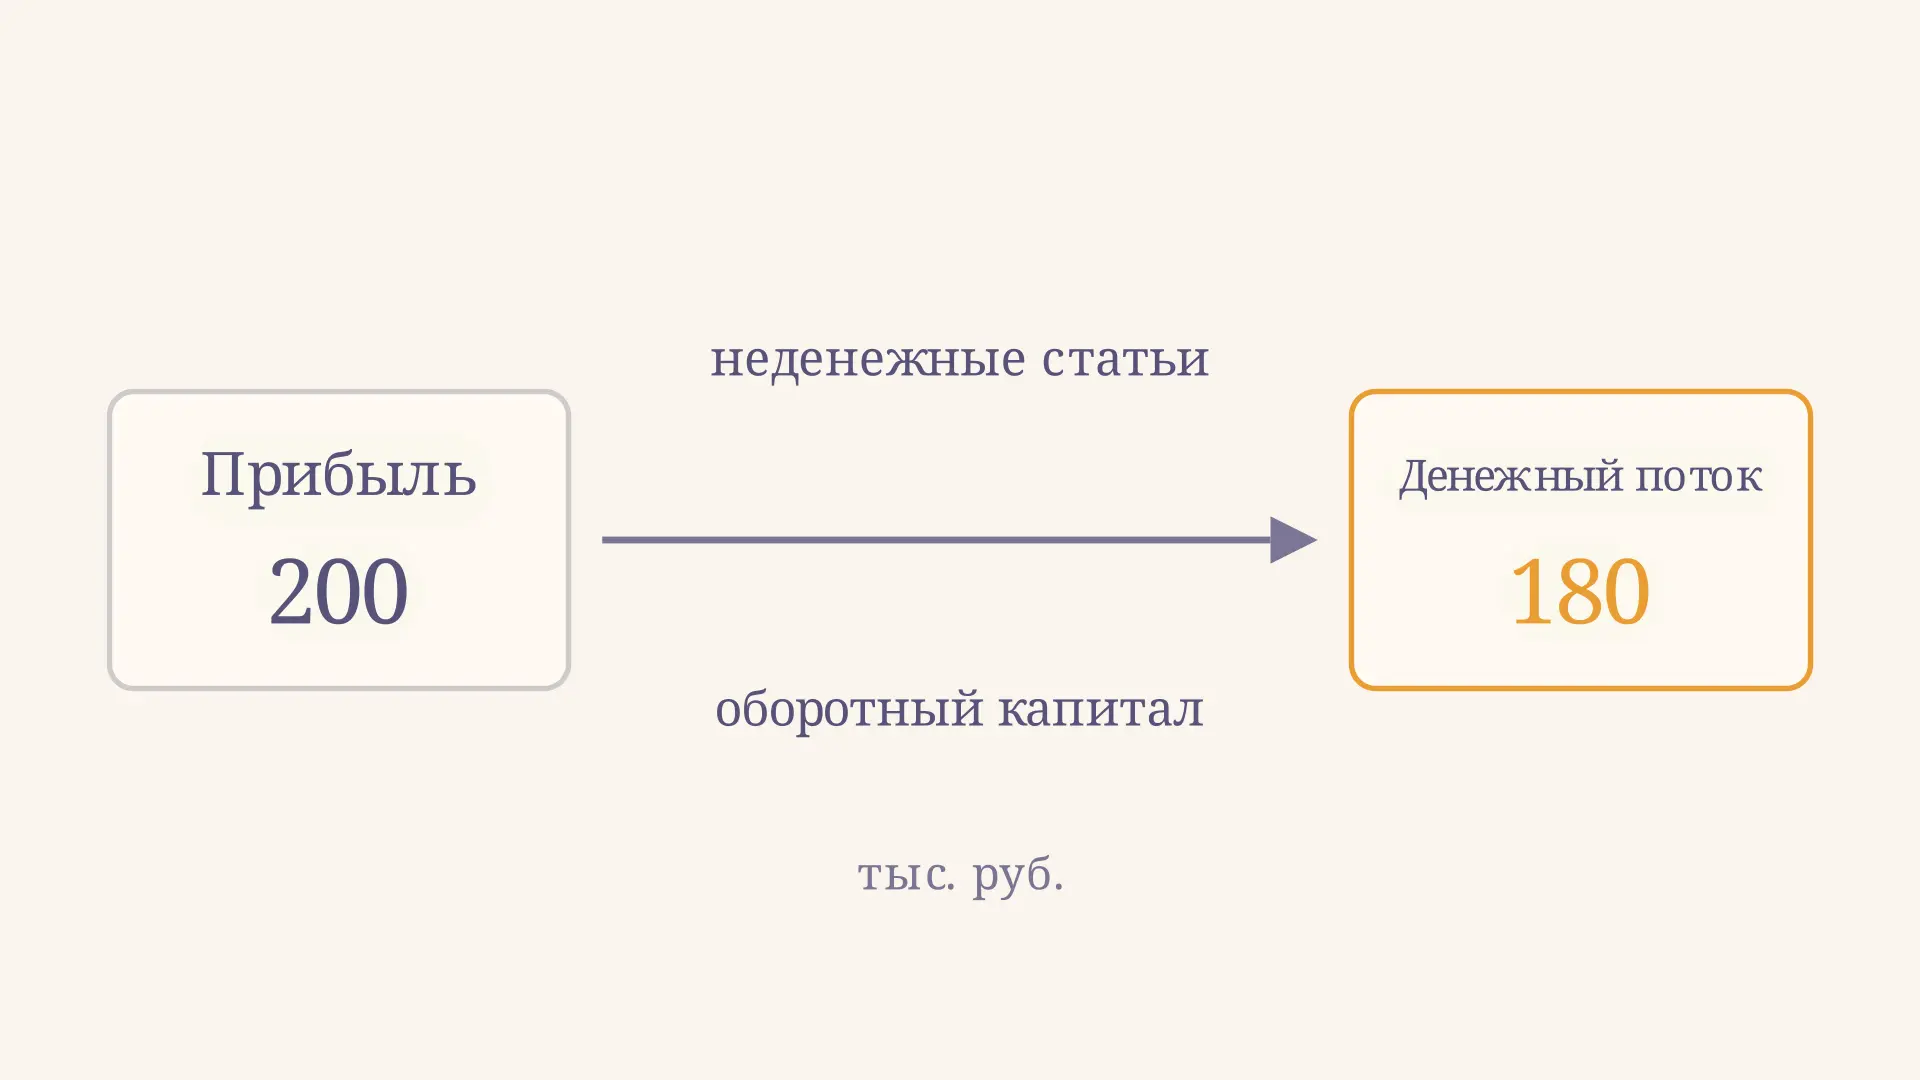
Косвенный метод анализа денежных потоков: как скорректировать прибыль на амортизацию, оборотный капитал и другие статьи, проверить знаки и разобрать пример.
Метод реальных опционов: оценка гибкости проекта
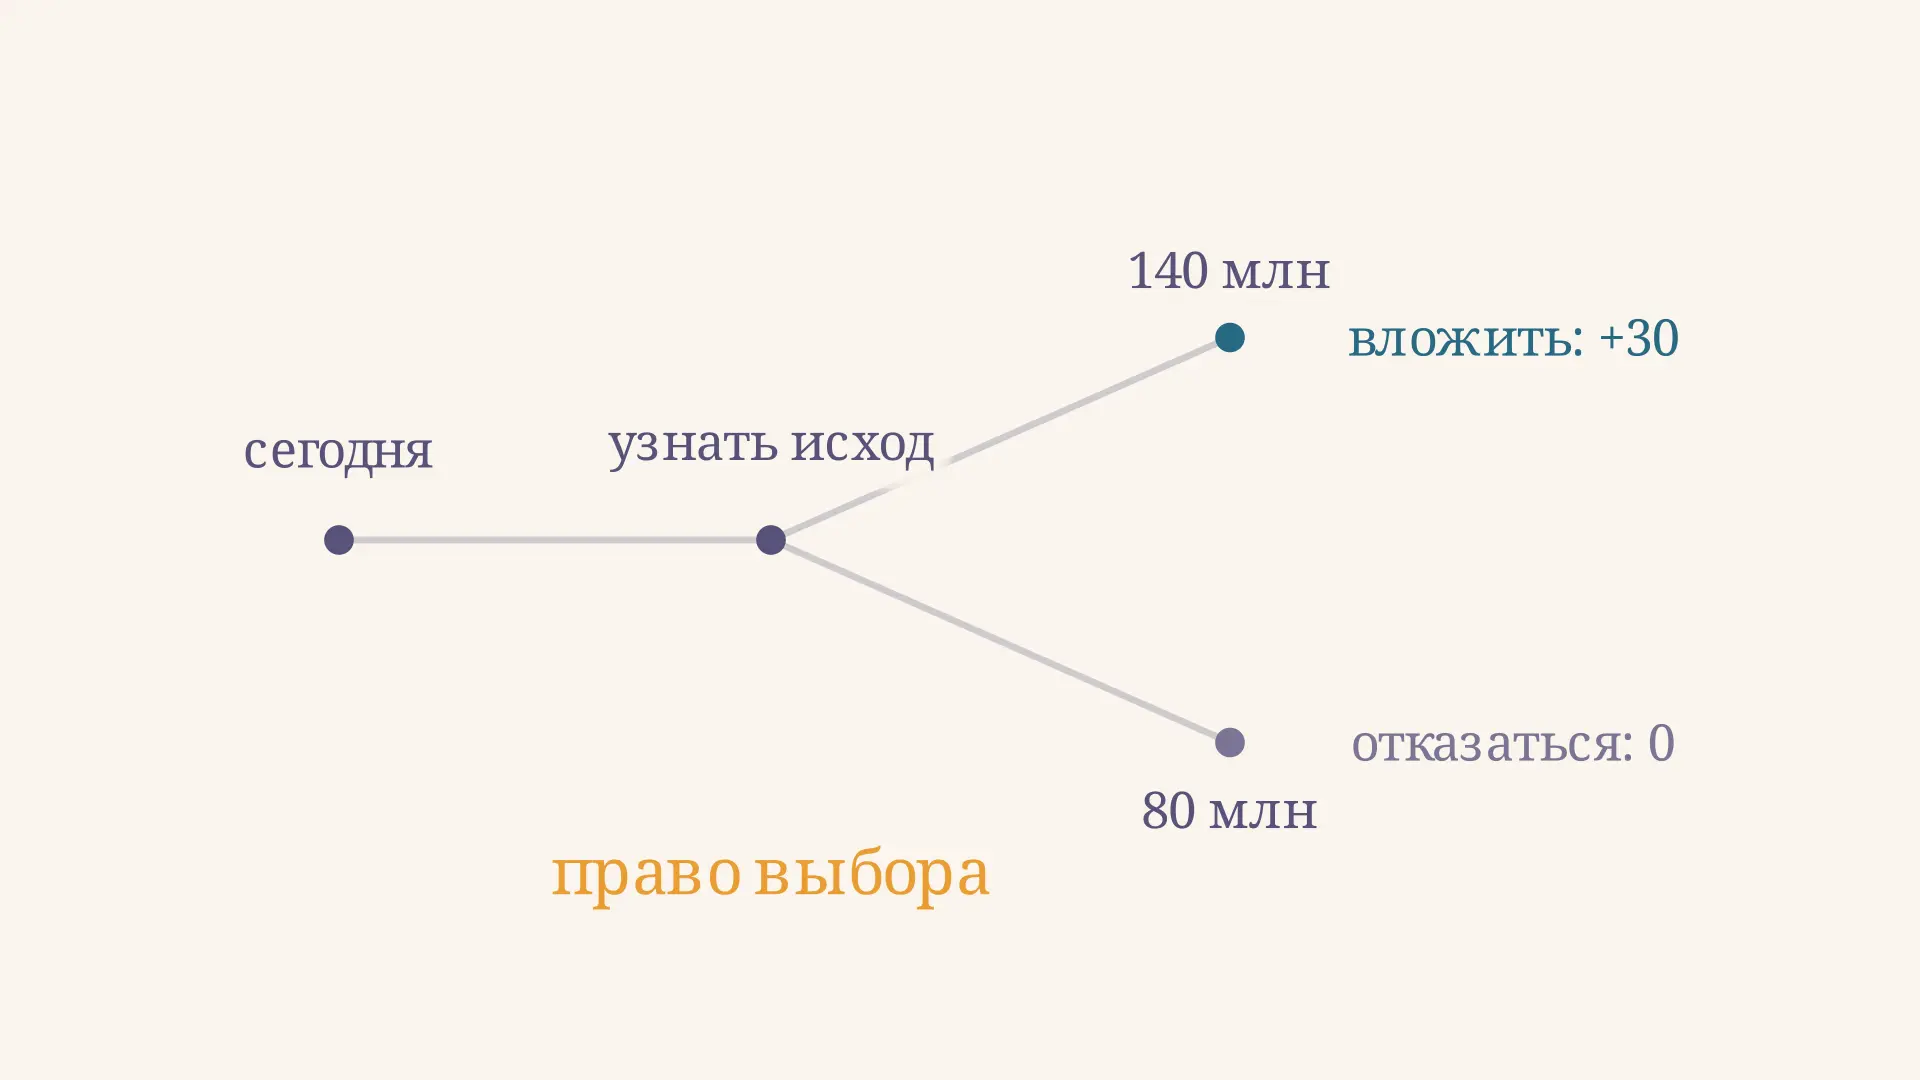
Метод реальных опционов помогает оценить управленческую гибкость инвестиционного проекта. Разбираем виды опционов и расчёт права ждать на числовом примере.
Прямой метод анализа денежных потоков: пример расчёта
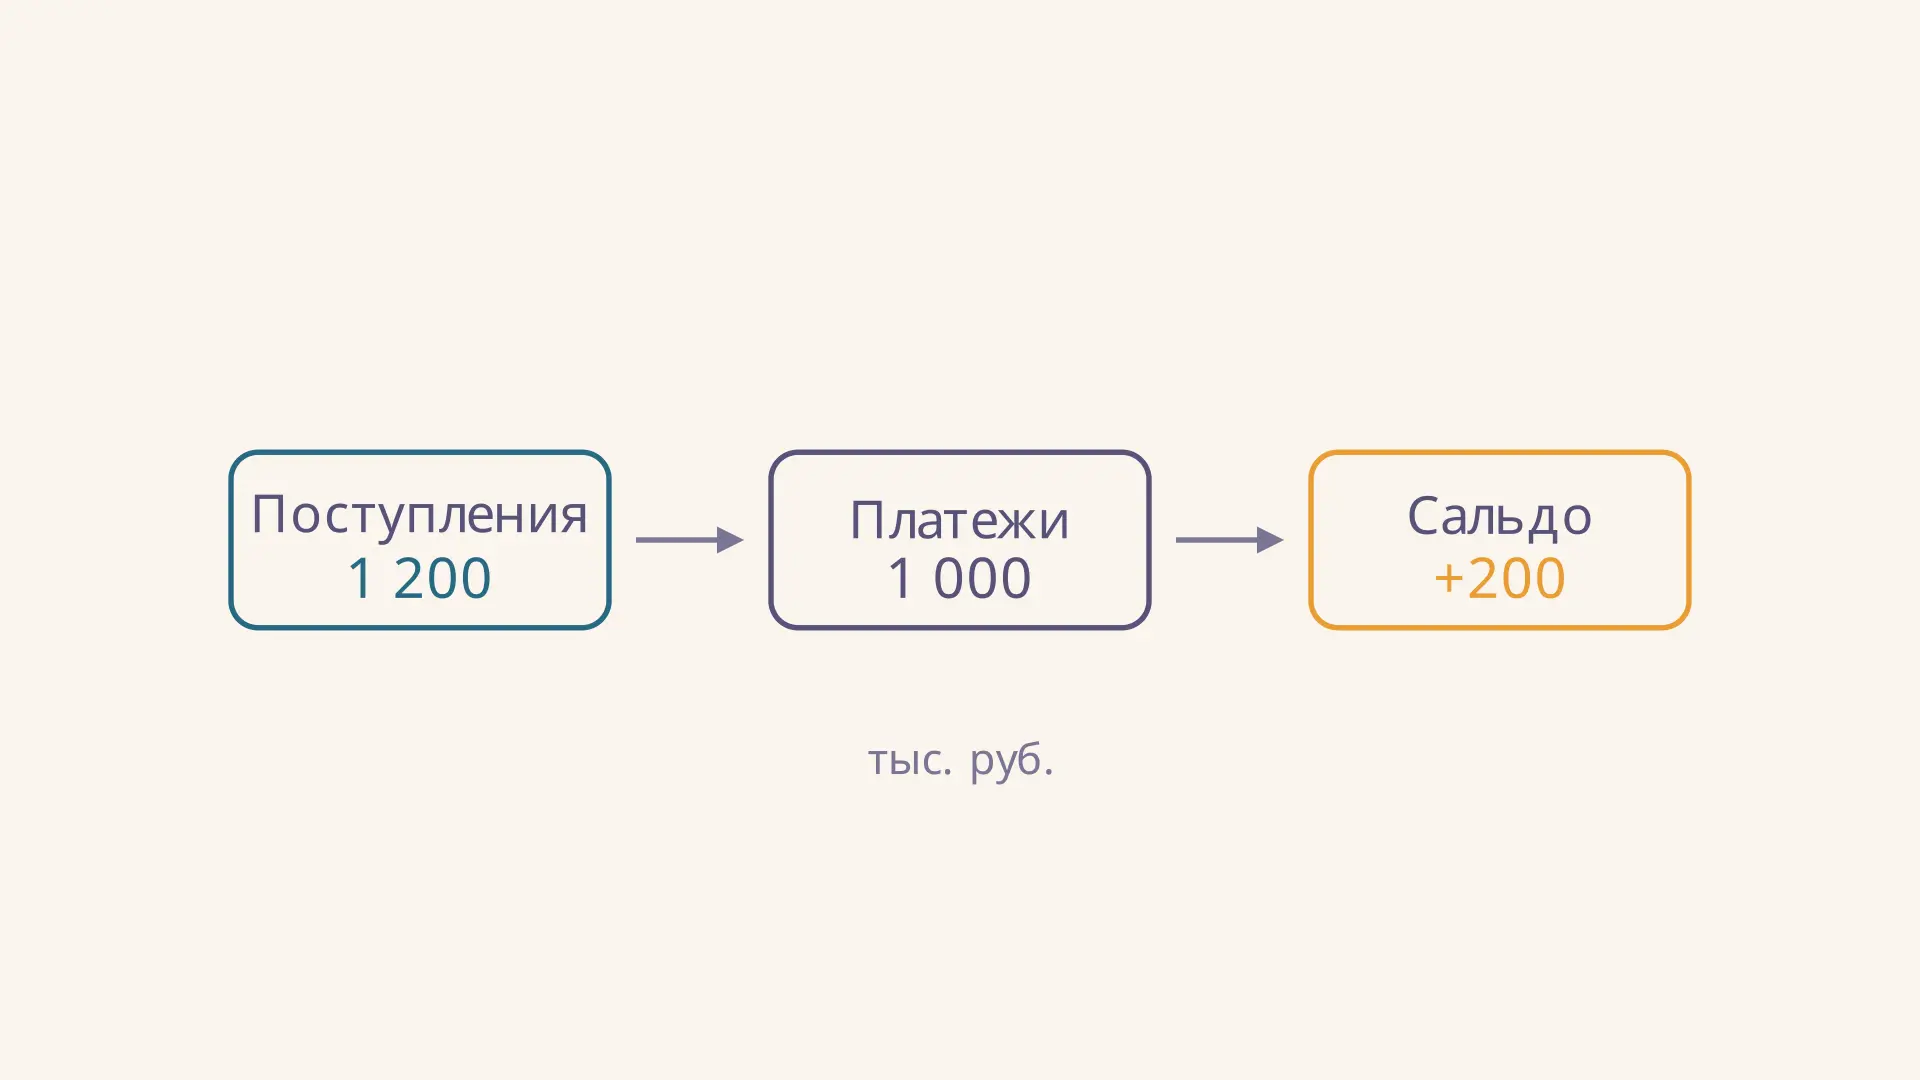
Прямой метод анализа денежных потоков: как сгруппировать поступления и платежи, рассчитать сальдо по видам деятельности и сверить денежный остаток на примере компании.
Жизненный цикл инвестиционного проекта: этапы и пример
Разбираем жизненный цикл инвестиционного проекта: подготовку, вложения, эксплуатацию и завершение. Пример пекарни помогает связать этапы с решениями и рисками.