Жизненный цикл инвестиционного проекта: этапы и пример
Построить пекарню недостаточно, чтобы инвестиция оказалась удачной. Сначала нужно проверить спрос и выбрать помещение, затем закупить оборудование и запустить производство, а после открытия управлять расходами и продажами. На каждом шаге инвестор принимает разные решения и работает с разной неопределённостью.
Жизненный цикл инвестиционного проекта - период от появления и проверки идеи вложения средств до завершения проекта и оценки его результатов. Деление на стадии помогает понять, какие данные нужны сейчас, какие расходы предстоят позже и стоит ли продолжать проект.
Как устроен жизненный цикл
В учебном разборе удобно выделить подготовку, инвестиционную стадию, эксплуатацию и завершение. Первые три соответствуют укрупнённой схеме ЮНИДО: прединвестиционной, инвестиционной и эксплуатационной фазам. Закрытие актива и итоговую оценку ниже рассмотрим отдельно. Границы условны: например, переговоры с поставщиками могут начаться ещё до окончательного решения о вложениях.
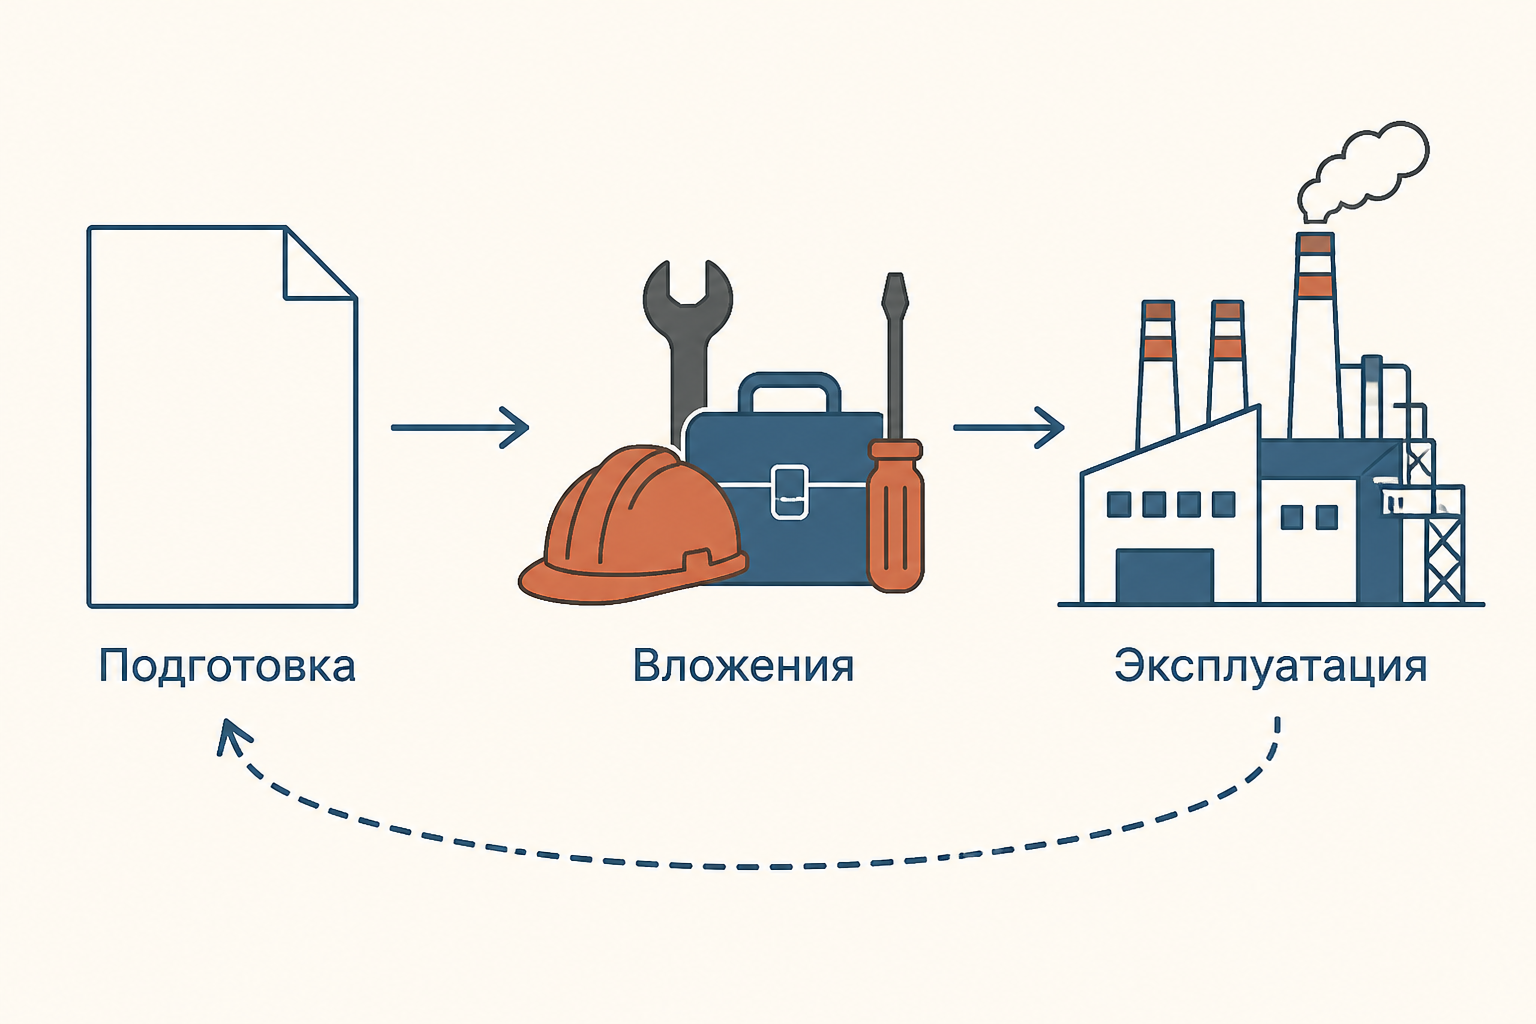
Проект отличается от постоянной деятельности тем, что имеет определённую цель и границы оценки. Создание пекарни может быть проектом, а ежедневная выпечка после запуска - операционной деятельностью. При анализе инвестиций, однако, будущую эксплуатацию включают в расчёт: именно она должна принести результаты, ради которых финансируется создание объекта.
Число стадий зависит от задачи и методики. Например, Всемирный банк отдельно выделяет согласование финансирования и оценку результатов в цикле финансируемого им проекта. Это другая управленческая детализация, а не универсальное число этапов для любого предприятия.
Прединвестиционная стадия: от идеи к решению
В начале определяют потребность, цель и возможные способы её достижения. Для пекарни вопрос звучит не просто «где купить печь?», а «кому и в каком объёме продавать продукцию, чтобы покрыть затраты?». Сравнивают варианты расположения, аренды или покупки помещения, мощности оборудования и ассортимента. Альтернативой может быть отказ от проекта или использование существующего производства.
Затем собирают данные для предварительной оценки: изучают спрос и конкурентов, доступность сырья, требования к помещению, сроки и источники финансирования. По мере уточнения идеи готовят технико-экономическое обоснование: соединяют рыночные, технические, организационные и финансовые предположения. Исследования нужны не ради документа самого по себе, а чтобы проверить, согласуются ли план продаж, мощность, расходы и сроки.
На выходе появляется основание для решения инвестора: продолжить подготовку, изменить проект, отложить его или отказаться. Даже положительная оценка зависит от допущений; полезно записать, кто и когда должен их перепроверить. Для сравнения приведённой стоимости поступлений с первоначальными вложениями используют также индекс рентабельности инвестиций; его результат зависит от тех же исходных прогнозов.
Инвестиционная стадия: создание объекта
После утверждения финансирования команда организует проектирование, заключает договоры, приобретает оборудование, выполняет строительные и монтажные работы. Для пекарни это подготовка помещения, доставка печи, подключение оборудования, набор и обучение персонала. Конкретный порядок зависит от договора и технологии; часть работ может идти параллельно.
Главный результат стадии - объект, готовый к работе на согласованных условиях. Контроль не сводится к наблюдению за потраченными деньгами: сравнивают фактический объём выполненных работ с планом, проверяют качество и оставшийся бюджет, фиксируют изменения сроков. Задержка поставки печи, например, может перенести открытие и одновременно увеличить арендные расходы до появления выручки.
Перед запуском проводят испытания и приёмку, устраняют выявленные недостатки и передают объект тем, кто будет им управлять. Вложения при этом не обязательно прекращаются в день открытия: оборудование может потребовать доработки, а оборотный капитал - пополнения.
Эксплуатационная стадия: результат и контроль
После ввода объекта предприятие производит и продаёт продукцию, обслуживает оборудование, платит сотрудникам и поставщикам. Для инвестора важны не только объём продаж и бухгалтерская прибыль, но и денежные поступления и выплаты в нужные периоды. Выручка сама по себе не равна свободному денежному потоку: из неё предстоит покрыть расходы и необходимые вложения.
Фактические показатели сопоставляют с моделью: загрузку мощностей, цены, себестоимость, простои и потребность в ремонте. Если спрос ниже ожидаемого, команда выясняет причину и рассматривает варианты: изменить ассортимент, сократить издержки или пересмотреть масштаб. Решение о расширении требует отдельной оценки дополнительных вложений и результатов, а не автоматического переноса первоначального прогноза.
Период эксплуатации не всегда равен физическому сроку службы оборудования. Горизонт анализа выбирают исходя из цели оценки и доступных прогнозов; стоимость актива за его пределами при необходимости отражают в конечном потоке. Важно не забыть об этой стоимости и одновременно не учесть её дважды.
Завершение: что происходит с активом
Проект может закончиться продажей бизнеса, закрытием производства, выводом оборудования из эксплуатации или передачей объекта другому владельцу. Само здание или предприятие при этом способно продолжить работу: заканчивается именно рассматриваемый проект или участие конкретного инвестора.
В итоговую оценку включают ожидаемые поступления от продажи активов и возврата оборотного капитала, а также расходы на закрытие и обязательства, если они применимы. Итог может оказаться как положительным, так и отрицательным. После завершения полезно сравнить план с фактом и объяснить расхождения: какие предположения оправдались, какие риски реализовались и что изменить в следующем проекте.
Пример: открытие пекарни
Предположим, предприниматель рассматривает небольшую пекарню. Это учебный пример без утверждений о реальном рынке. Его можно оформить как последовательность решений:
| Стадия | Действие и результат | Контрольный вопрос |
|---|---|---|
| Подготовка | Сравнить районы и оценить спрос; составить обоснование | Достаточны ли спрос и финансирование? |
| Вложения | Арендовать помещение, установить и испытать печь | Готов ли объект к безопасному запуску в рамках бюджета? |
| Эксплуатация | Выпекать и продавать продукцию; следить за расходами | Совпадают ли продажи и денежные потоки с планом? |
| Завершение | Продать оборудование или закрыть объект; подвести итог | Какие поступления и расходы ещё остаются? |
Точки перехода не означают, что информация больше не меняется. Если после монтажа обнаружено ограничение мощности, прогноз продаж и затрат придётся пересчитать. Если оно делает проект невыгодным, продолжение работ нужно обосновать заново: уже понесённые расходы сами по себе не гарантируют выгоду будущих вложений.
Как оценивать деньги и риски по стадиям
Денежный поток распределяют по периодам, а не просто суммируют все затраты и доходы без учёта времени. Первоначальные исследования и строительство обычно создают оттоки; в эксплуатации возникают и поступления, и выплаты; в конце возможны продажа имущества и затраты на закрытие. Знаки и сроки зависят от конкретного проекта, поэтому это схема, а не гарантия прибыли.
Для сравнения потоков, возникающих в разное время, применяют дисконтирование. Метод чистой приведённой стоимости NPV показывает, как сопоставить приведённые поступления и выплаты при выбранной ставке. Но положительный NPV при одном прогнозе не устраняет риск: нужно проверить, что будет при других продажах, затратах и сроках. Выбор согласованной ставки также влияет на вывод; связь ставки с источниками средств рассматривается в статье про WACC.
Риски меняются вместе с проектом. На подготовке ошибка в оценке спроса может привести к неверному масштабу; при строительстве существенны срыв сроков и удорожание; в эксплуатации - недостаточная загрузка и рост расходов. Для каждого риска задают владельца, ранний признак и возможное действие. Сопоставление согласованных сценариев помогает увидеть диапазон возможных результатов, но не предсказывает единственный исход. При сравнении показателей важно учитывать и их допущения: например, модифицированная внутренняя норма доходности MIRR требует отдельных предположений о ставках финансирования и реинвестирования.
Частые ошибки
- Считать запуск концом цикла. Без эксплуатации и завершения в оценке не окажется значительной части поступлений и расходов.
- Путать выручку с денежным потоком. Из поступлений нужно вычесть соответствующие выплаты и учесть их сроки.
- Считать стадии непроницаемыми. Подготовка, переговоры и планирование эксплуатации могут пересекаться; уточнение данных возвращает команду к прежним решениям.
- Принимать прогноз за факт. Результаты зависят от допущений о спросе, цене, сроках и затратах; их нужно проверять и обновлять.
- Продолжать проект только из-за уже потраченных средств. Следующее решение оценивают по будущим затратам и результатам доступных альтернатив.
FAQ
Сколько стадий у инвестиционного проекта?
Единого обязательного числа для всех методик нет. Часто выделяют три крупные фазы: прединвестиционную, инвестиционную и эксплуатационную. Для анализа завершение можно описать отдельно, как в этой статье.
Когда проект переходит к эксплуатации?
Обычно после создания, испытания и ввода объекта в работу. Точную границу задают документы и цель анализа; освоение мощности и дополнительные вложения могут продолжаться и после запуска.
Зачем оценивать проект после запуска?
Чтобы обнаружить отклонения от прогноза и принять решение о корректировке, продолжении или прекращении работы. Итоговое сравнение плана с фактом также помогает улучшить будущие инвестиционные решения.
Коротко
Жизненный цикл связывает идею инвестиции с созданием объекта, его работой и завершением. На каждой стадии нужны свои данные, контроль рисков и решение о дальнейших действиях. Качество проекта оценивают по всей последовательности будущих результатов и затрат, а не только по факту строительства или открытия.
Читайте также
Метод реальных опционов: оценка гибкости проекта
Метод реальных опционов помогает оценить управленческую гибкость инвестиционного проекта. Разбираем виды опционов и расчёт права ждать на числовом примере.
Теория жизненного цикла Вернона: торговля и производство
Теория жизненного цикла Вернона объясняет, как новизна и стандартизация товара меняют размещение производства, экспорт и международные инвестиции фирм.
Капитальные вложения предприятия: состав и расчёт
Капитальные вложения предприятия: состав затрат, источники финансирования и оценка эффективности. Пример расчёта NPV и срока окупаемости оборудования.
Абсолютное преимущество Смита: пример и расчёт
Абсолютное преимущество Смита простыми словами: как сравнить затраты труда, рассчитать выигрыш от специализации и отличить его от сравнительного преимущества Рикардо.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
Анализ чувствительности инвестиционного проекта
Как провести анализ чувствительности инвестиционного проекта: расчёт NPV, сравнение факторов, порог выручки и ограничения однофакторной модели на числовом примере.