Метод реальных опционов: оценка гибкости проекта
Метод реальных опционов помогает оценить инвестиционный проект, в котором решение можно изменить после получения новой информации. Компания, например, способна сначала изучить спрос, а затем построить завод только при благоприятном результате. Такая возможность похожа на финансовый опцион: она даёт право действовать, но не обязанность. Ниже разберём, когда гибкость имеет цену, как построить дерево решений и почему результат зависит от модели риска. В калькуляторе можно менять стоимость запуска и наблюдать, как меняются выплаты права выбора.
Что такое реальный опцион
Реальный опцион - возможность принять определённое управленческое решение в будущем, когда часть неопределённости уже разрешится. «Реальный» означает связь с нефинансовым активом или проектом: производством, технологией, месторождением, лицензией. Право может возникнуть из договора или из положения компании, но должно быть осуществимым: нужны время, доступ к ресурсам и возможность принять решение.
Фирма может купить право на земельный участок и через год решить, строить ли объект после изучения рынка. Если спрос окажется низким, она может отказаться. Цена права уменьшает общий результат.
В финансовом опционе предметом сделки часто служит ценная бумага; в реальном - действие с проектом. Общая идея - асимметрия: право позволяет участвовать в выгодном исходе и отказаться от невыгодного. Но проект обычно не торгуется на бирже, поэтому готовую формулу нужно проверять на применимость.
Чем метод дополняет NPV
Чистая приведённая стоимость, или NPV, сопоставляет сегодняшнюю стоимость будущих потоков с инвестициями. Сам по себе этот метод не запрещает учитывать последующие решения: гибкость можно включить в сценарные потоки. Проблема возникает, если в расчёте заранее зафиксирован один план и предполагается, что управление не изменится независимо от новостей.
Анализ реальных опционов делает точки выбора явными. В каждой из них сравнивают допустимые действия, а затем оценивают результат с учётом времени и риска. Иногда используют выражение «расширенная стоимость проекта = базовая стоимость без гибкости + дополнительная стоимость гибкости». Но складывать оценки можно лишь при одинаковых границах проекта и отсутствии двойного счёта: если возможность закрытия уже включена в базовые потоки, второй раз прибавлять её нельзя.
Положительная NPV немедленного запуска ещё не доказывает, что запускать нужно сегодня. Ожидание может стоить дороже, если за это время появится информация и право не исчезнет. С другой стороны, ожидание способно лишить проект текущих доходов, позволить конкуренту занять рынок или привести к истечению лицензии. Сравнивать нужно все доступные стратегии на одну дату.
Какие бывают реальные опционы
На практике встречаются разные решения, а не один универсальный опцион:
- Отложить запуск. Вложить позже, когда станет известен спрос, цена сырья или результат разрешительной процедуры.
- Расширить проект. Добавить мощность после успешного пилота, оплатив дополнительные инвестиции.
- Сократить или приостановить работу. Временно уменьшить выпуск при низкой цене продукта, если сохранение и возобновление производства технически возможны.
- Отказаться от проекта. Продать актив или закрыть направление, если продолжение хуже выхода с учётом всех затрат на закрытие.
- Переключиться. Изменить сырьё, технологию или продукт, когда контракт и оборудование допускают такой переход.
Один проект может содержать взаимосвязанные права. Их отдельные оценки нельзя автоматически сложить: действия влияют друг на друга. Классификацию инвестиционной гибкости и её применение к входу, росту и выходу описывает исследовательский центр Cambridge Judge.
Как построить дерево решений
Сначала задают проект без гибкости и единицы измерения: какие денежные потоки он создаёт, когда возникают затраты и на какую дату приводятся суммы. Для основы удобно использовать метод дисконтированных денежных потоков. Затем формулируют конкретное право: кто выбирает, что именно может сделать, в какой момент и сколько это стоит.
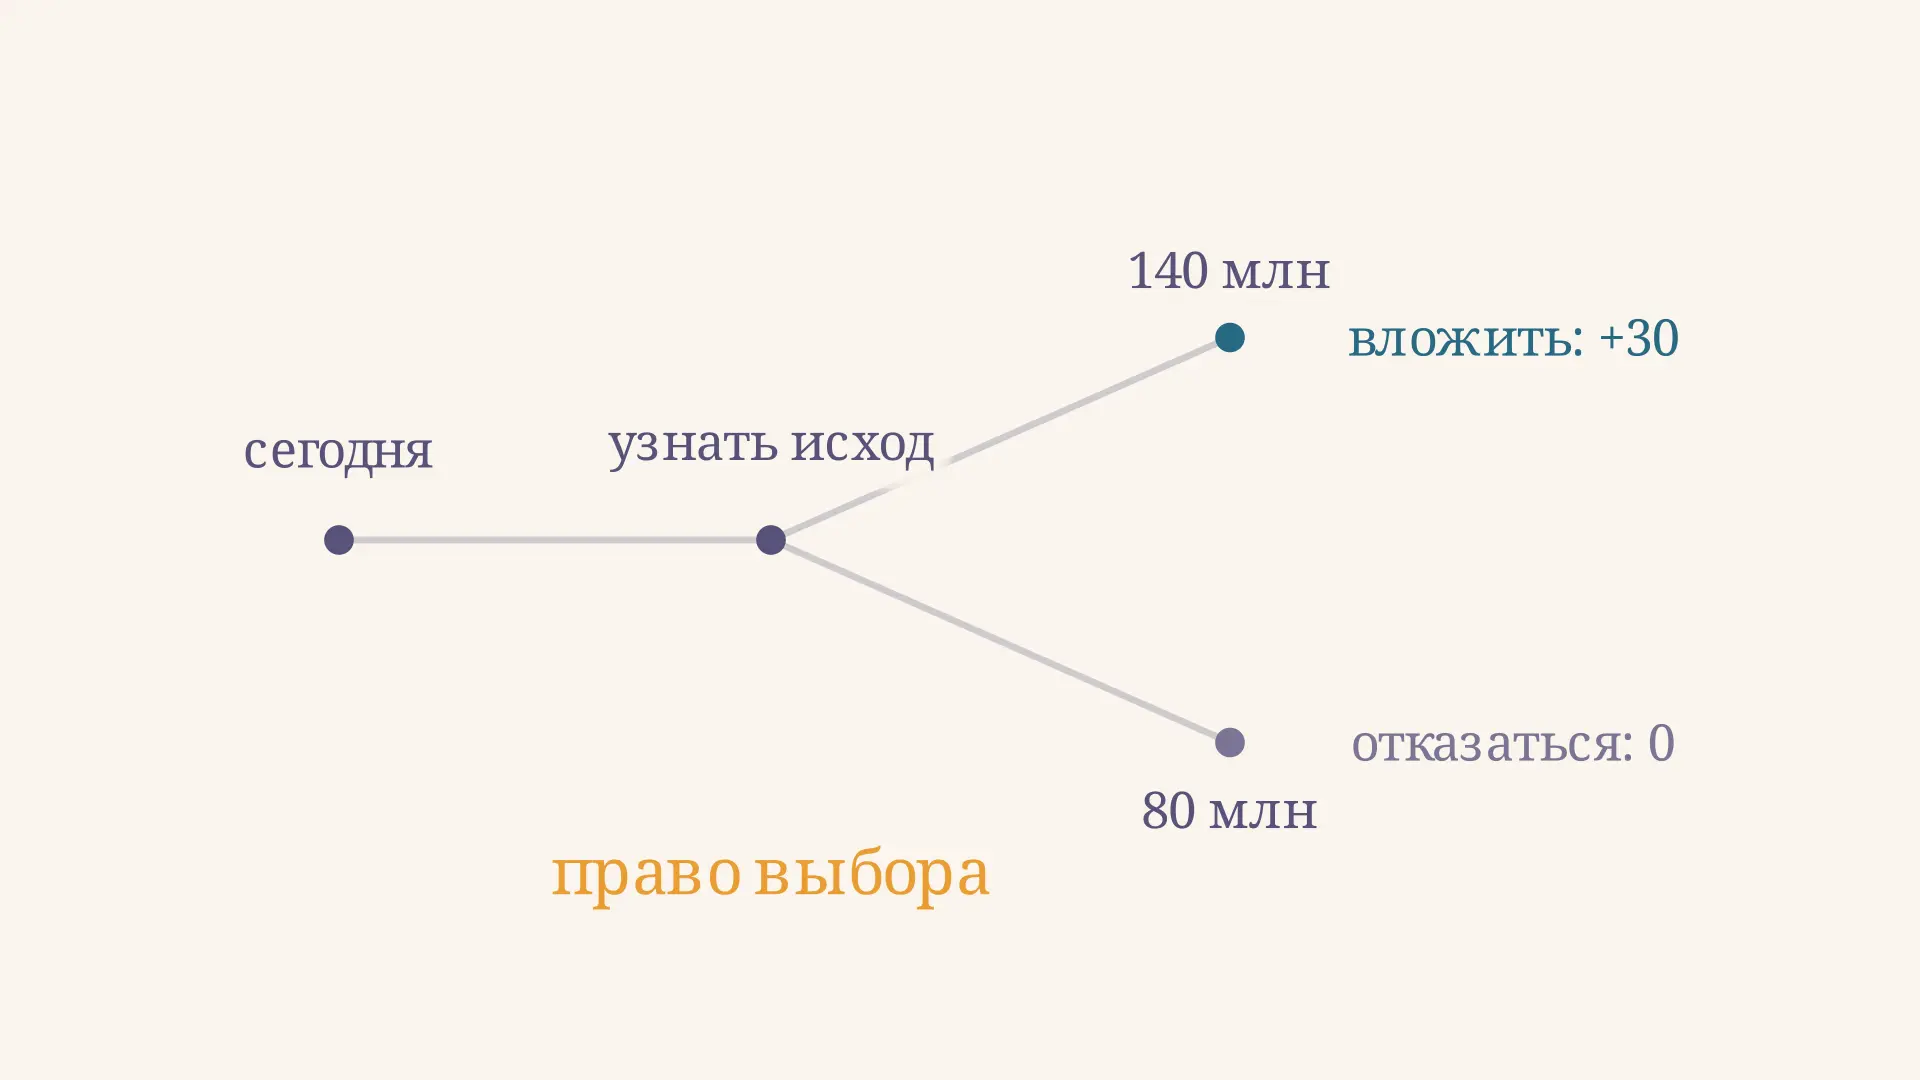
После этого строят дерево неопределённости и решений. В конечном узле сравнивают доступные действия: например, инвестицию и отказ. Двигаясь от конца дерева к началу, выбирают в каждом узле лучший допустимый результат и приводят стоимость к более ранней дате. Такой обратный расчёт отражает порядок получения информации: решение в узле зависит только от того, что уже известно в этот момент.
Последний шаг - сравнение стратегии ожидания с запуском сейчас и отказом от проекта. Для расчёта необходимо выбрать способ учёта риска. В нашем примере ниже используется риск-нейтральное оценивание при допущении реплицирующего портфеля. Для неторгуемого проекта это сильное предположение, а не свойство любого дерева. Другие подходы могут использовать согласованные с риском ставки или предпочтения инвестора; смешивать их с риск-нейтральными весами нельзя без обоснования.
Числовой пример: право ждать год
Возьмём учебную модель в миллионах рублей. Текущая стоимость будущих потоков готового проекта без дополнительных опционов равна . Через год она составит либо , либо . Затраты на запуск равны и сейчас, и через год. До решения проект не приносит выплат, а право запуска сохраняется на год. Безрисковая ставка - за год. Считаем, что стоимость проекта можно реплицировать торгуемыми активами, заимствование и кредитование доступны по этой ставке, а арбитраж отсутствует.
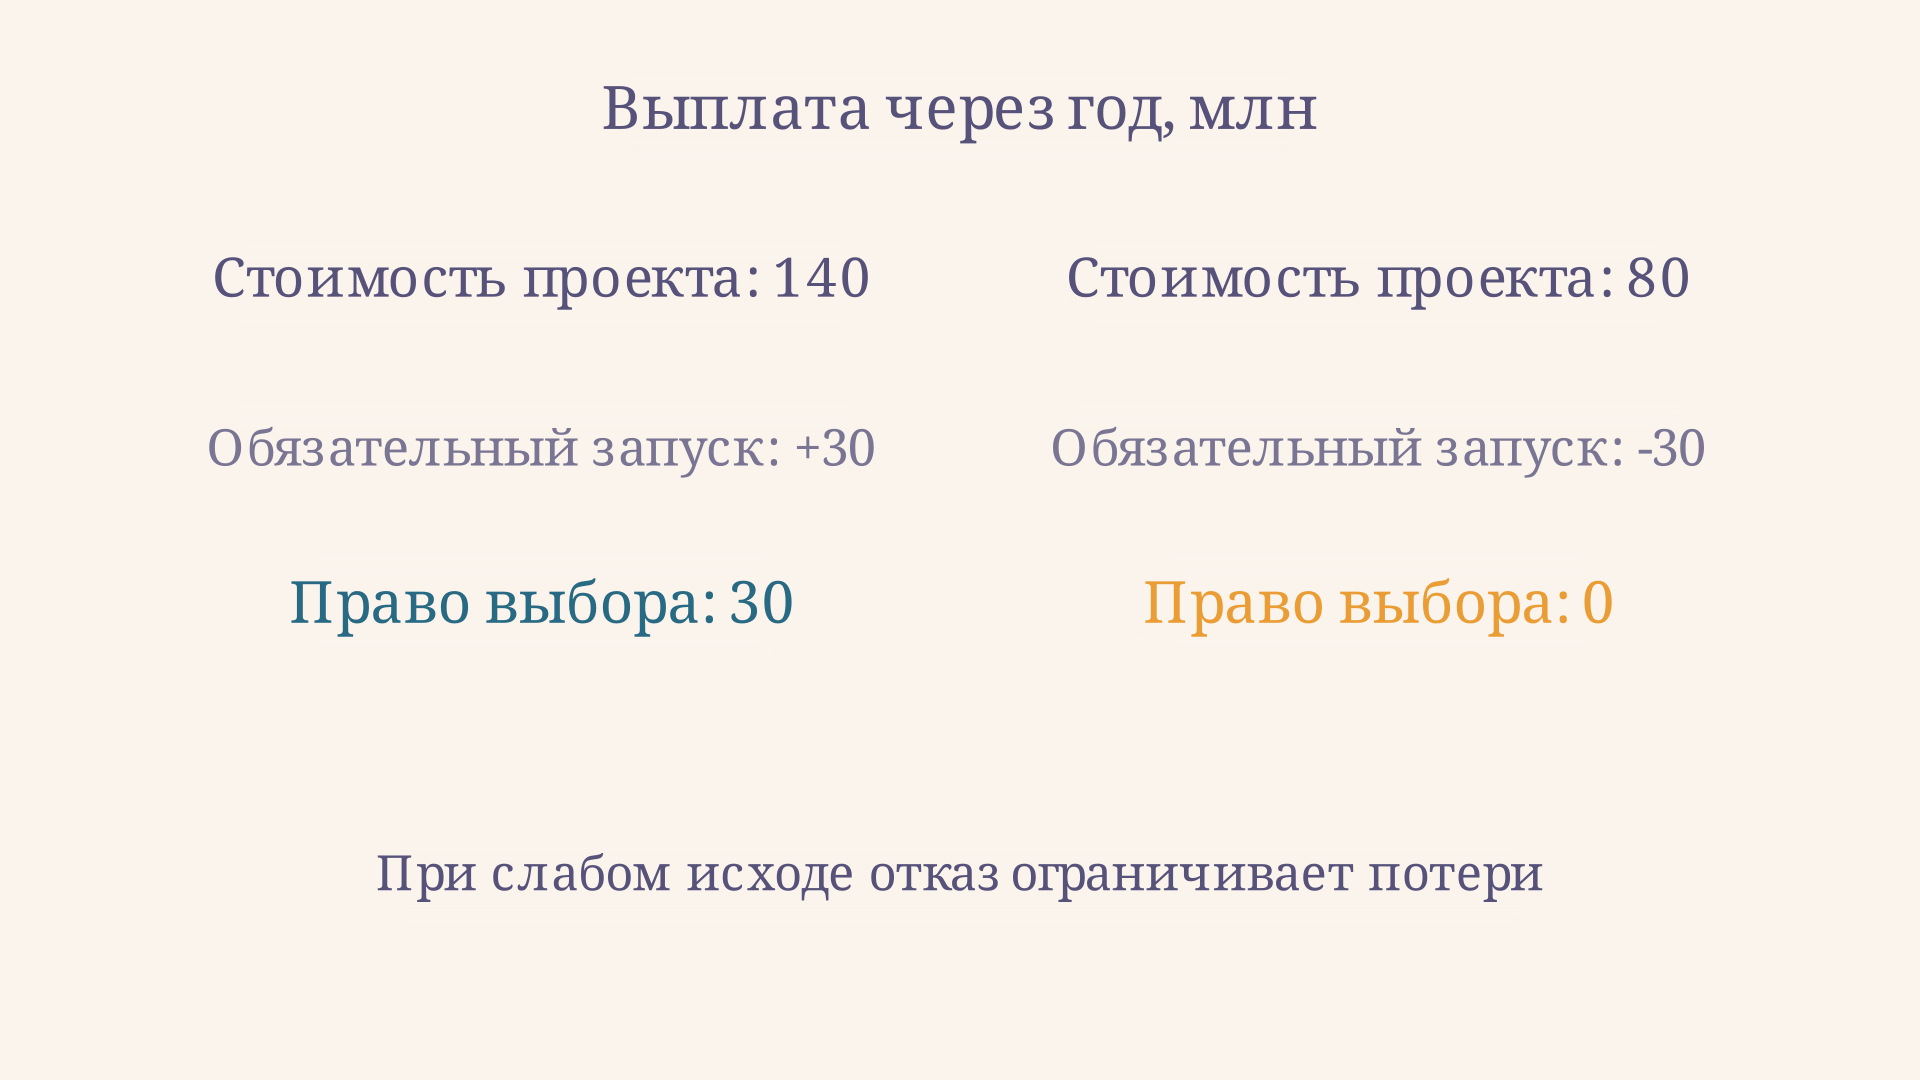
Если запустить проект немедленно, его стоимость за вычетом вложений равна . Если вообще не запускать, результат равен нулю. При ожидании через год фирма сравнивает стоимость готового проекта с затратами. Выплата права составляет:
В риск-нейтральной биномиальной модели вес верхней ветви определяется из условия, что приведённая ожидаемая стоимость базового актива совпадает с текущей. Здесь , , поэтому:
Вес нижней ветви тоже равен . Это не обязательно реальный прогноз вероятности спроса: веса получены из ценовой модели без арбитража. При заданных числах , поэтому оба веса лежат между нулём и единицей. Оценка права ждать сегодня:
По этим допущениям ожидание стоимостью млн предпочтительнее немедленного запуска с результатом млн и отказа с результатом . Если получение права стоит сегодня, например, 4 млн дополнительно и эта стоимость ещё не учтена, чистая стоимость стратегии ожидания составит млн. Исходные числа условны и не являются прогнозом конкретной компании.
Что именно показывает стоимость гибкости
В примере полезно различать цену самого права и выигрыш по сравнению с конкретной стратегией. Если через год придётся запустить проект в любом случае, выплаты составят и млн. Их риск-нейтральная приведённая стоимость равна нулю. Возможность отказаться от запуска в плохом исходе повышает стоимость этого отложенного решения с до млн. Это сравнение относится к обязательству инвестировать через год, а не к NPV запуска сегодня.
Интерактив меняет при неизменных остальных параметрах. Чем выше цена запуска, тем меньше выплаты права выбора; график показывает суммы через год, а показатель стоимости ожидания уже приведён к текущей дате. Сравнивать их напрямую без дисконтирования нельзя. Для проверки устойчивости вывода меняют также сценарии, сроки и стоимость получения информации; подход к такой проверке раскрывает анализ чувствительности инвестиционного проекта.
Ограничения и проверка предпосылок
Стоимость гибкости зависит от того, удастся ли действительно воспользоваться правом. Нужны сроки, ресурсы, разрешения и реалистичная цена действия. Ожидание полезно, только если за время паузы можно узнать что-то важное и сохранить возможность действовать. Если конкурент перехватит участок или лицензия истечёт, предполагаемое право может исчезнуть.
В реальных проектах рыночного аналога часто нет, а оценка волатильности и сценариев спорна. Риск-нейтральные веса не заменяют исследование спроса: они работают внутри конкретной модели и при её предпосылках. Более сложные деревья позволяют учесть несколько этапов, но добавление ветвей не устраняет неопределённость исходных данных. Разница между оценочными моделями и риск репликации подробно обсуждаются в исследовании о модельном риске реальных опционов.
Наконец, инвестиции обычно необратимы хотя бы частично. Цена выбора включает потерю возможности ждать после запуска, а также расходы на поддержание права. Для исходной стоимости капитала и ставок важно отдельно изучить средневзвешенную стоимость капитала WACC: её нельзя автоматически использовать как безрисковую ставку в приведённой модели.
Частые ошибки
- Считать право обязанностью. При неблагоприятном исходе владелец может не осуществлять опцион, если отказ действительно доступен.
- Принимать риск-нейтральный вес за прогноз. В примере получены из коэффициентов стоимости и ставки, а не из статистики спроса.
- Смешивать даты. Выплата млн через год и стоимость млн сегодня измерены на разные моменты.
- Дважды учитывать гибкость. Если изменения решений уже отражены в денежных потоках, повторное прибавление опциона завысит оценку.
- Игнорировать цену ожидания. Потерянные доходы, конкуренция и стоимость резервирования могут перевесить пользу новой информации.
FAQ
Всегда ли неопределённость повышает стоимость проекта?
Нет. В некоторых моделях рост разброса повышает стоимость отдельного права выбора при прочих равных, но общий проект может потерять стоимость из-за изменения потоков, конкуренции или затрат. Важно указать, какие параметры остаются постоянными.
Можно ли применять формулу финансового опциона к любому проекту?
Нет. Нужны совместимые предположения о цене базового актива, динамике риска, возможности репликации и сроках. Если они не выполняются, используют другую модель и явно описывают её ограничения.
Почему положительная стоимость ожидания не гарантирует инвестицию?
Стоимость права означает ценность возможности выбора сейчас. Через год при неблагоприятном исходе оптимальное решение может состоять именно в отказе от вложений.
Коротко
Метод реальных опционов оценивает возможность изменить инвестиционное решение после поступления информации. Он строит связь между неопределённостью, действиями и их стоимостью, дополняя расчёт NPV. Результат полезен, когда право действительно существует, его цена учтена, а модель риска и моменты денежных потоков заданы явно.
Читайте также
Капитальные вложения предприятия: состав и расчёт
Капитальные вложения предприятия: состав затрат, источники финансирования и оценка эффективности. Пример расчёта NPV и срока окупаемости оборудования.
Жизненный цикл инвестиционного проекта: этапы и пример
Разбираем жизненный цикл инвестиционного проекта: подготовку, вложения, эксплуатацию и завершение. Пример пекарни помогает связать этапы с решениями и рисками.
Анализ чувствительности инвестиционного проекта
Как провести анализ чувствительности инвестиционного проекта: расчёт NPV, сравнение факторов, порог выручки и ограничения однофакторной модели на числовом примере.
Эндогенный рост: модели и источники развития
Эндогенный рост объясняет долгосрочное развитие решениями внутри экономики. Разбираем модель AK, роль знаний и человеческого капитала, расчёт темпа и ограничения теории.
Кривая хайпа Гартнера: стадии и применение
Кривая хайпа Гартнера объясняет смену ожиданий вокруг инновации. Разбираем пять стадий, отличия от диффузии и ограничения модели для инвестиционных решений.
Оценка эффективности инновационного проекта: пример
Как оценить эффективность инновационного проекта: денежные потоки, NPV, индекс доходности и окупаемость, сценарии риска и нефинансовые результаты на примере.