Оценка эффективности инновационного проекта: пример
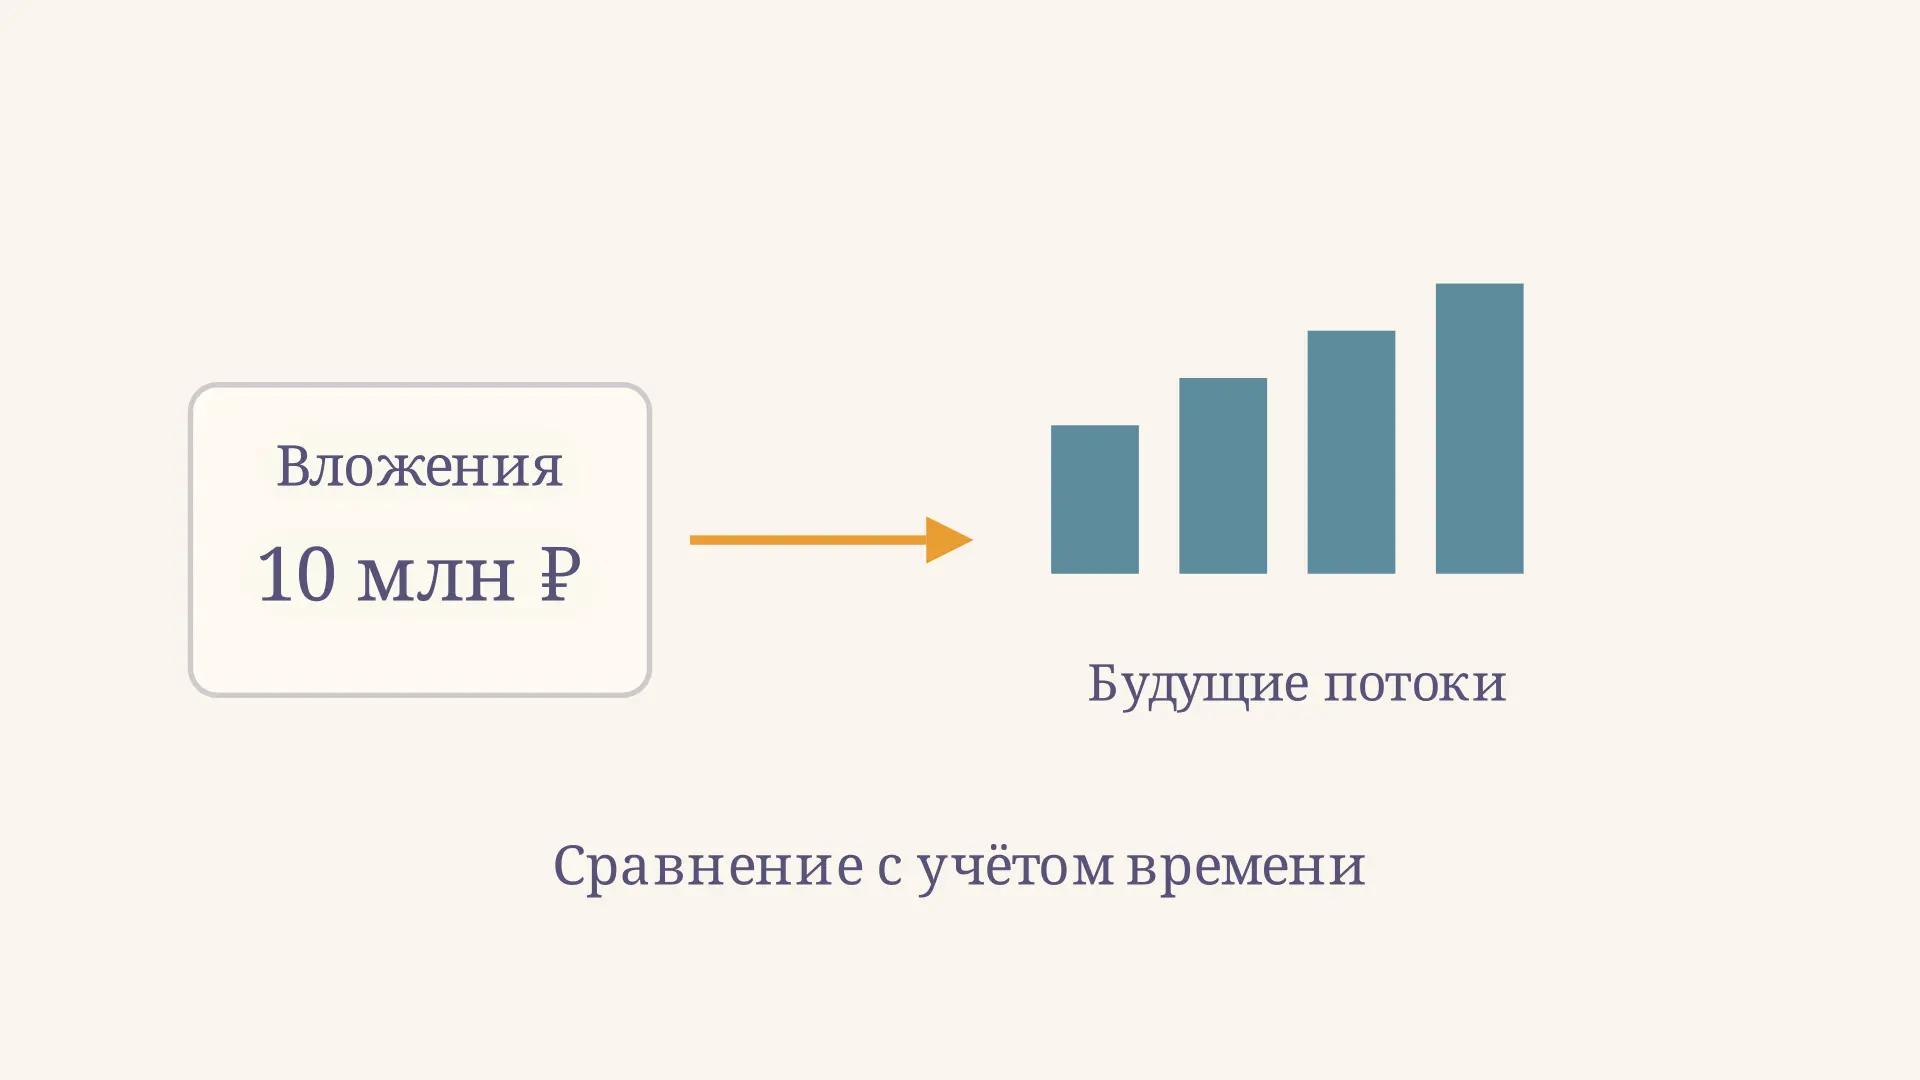
Оценка эффективности инновационного проекта показывает, оправдывают ли ожидаемые результаты затраты с учётом времени и неопределённости. У нового продукта могут быть перспективные технические свойства, но это ещё не означает, что покупатели его примут, а вложения окупятся. Для решения нужны расчёт денежных потоков, проверка сценариев и показатели результата, которые нельзя свести только к выручке.
В калькуляторе ниже можно менять ставку дисконтирования и размер будущих потоков учебного проекта. Сравните накопленный результат с нулём: так видно, как меняются чистая приведённая стоимость и срок возврата первоначальных вложений.
Что именно оценивают
Инновационный проект объединяет действия и затраты, направленные на создание и внедрение нового или существенно улучшенного продукта либо процесса. Его результат может быть коммерческим, технологическим, социальным или экологическим. В Руководстве Осло ОЭСР и Евростата подчёркивается, что инновация не обязана сразу становиться финансовым успехом. Поэтому новизну и эффективность проверяют разными вопросами.
Сначала определяют, для кого считают эффект. Собственнику важны денежные потоки проекта; государству или обществу могут быть важны также доступность услуги, выбросы и влияние на занятость. Положительный результат для компании сам по себе не доказывает положительного эффекта для всех участников. Например, снижение её затрат может сопровождаться расходами потребителей, которые не попали в корпоративный расчёт.
Второй вопрос - с чем сравнивать проект. Обычно берут ситуацию без внедрения: сохраняют текущую технологию, продажи и необходимые затраты. В расчёт включают только разницу между сценарием с проектом и базовым сценарием. Это позволяет не приписать инновации доход, который компания получила бы и без неё.
Как составить денежные потоки
Разбейте жизненный цикл на периоды: разработка, испытания, запуск, эксплуатация и завершение. Для каждого периода оцените дополнительные поступления и выплаты относительно ситуации без проекта. В расходах учитывают разработку, оборудование, обучение, поддержку, оборотный капитал, налоги и будущую замену компонентов, если они действительно относятся к проекту. Возможная выручка от продажи оборудования или возврат оборотного капитала входят в последний период отдельно.
В учебном примере первоначальное вложение составляет 10 млн рублей в момент . В конце четырёх лет проект приносит чистые денежные потоки 3, 4, 5 и 6 млн рублей. Они уже заданы после соответствующих операционных расходов и налогов; остаточная стоимость и дополнительные вложения приняты равными нулю. Это условные числа для расчёта, а не прогноз конкретной компании.
Важно не смешивать денежный поток с бухгалтерской прибылью. Амортизация влияет на налогооблагаемую прибыль, но сама по себе не является выплатой в момент начисления. Кроме того, расходы на уже завершённое исследование, которые невозможно вернуть независимо от решения, обычно не меняются между альтернативами и потому не должны повторно решать вопрос о запуске.
NPV и дисконтирование
Деньги будущих периодов приводят к началу проекта с помощью ставки . Для вложения и чистых потоков за лет формула выглядит так:
Ставка отражает требуемую доходность в рамках выбранного подхода к оценке. Её нужно согласовать с денежными потоками: номинальным потокам соответствует номинальная ставка, реальным - реальная; потокам для всех поставщиков капитала - ставка, соответствующая этому уровню риска. Подробнее о самом показателе - в статье про метод чистой приведённой стоимости, а о стоимости источников финансирования - в материале про WACC.
При ставке 15 % приведённые потоки примера равны примерно 2,61; 3,02; 3,29 и 3,43 млн рублей. Их сумма - 12,35 млн рублей, поэтому млн рублей. При данных предположениях проект создаёт стоимость сверх требуемой доходности. Ноль означает равенство приведённых поступлений и вложений, отрицательное значение - недостаточность потока при выбранной ставке. Это не гарантия будущей прибыли: входные данные остаются оценками.
Индекс доходности и срок окупаемости
При единственном первоначальном вложении индекс доходности равен отношению приведённой стоимости будущих чистых потоков к вложению. В примере : на один рубль вложений приходится около 1,24 рубля приведённых поступлений. При таких условиях соответствует положительному NPV. При нескольких будущих инвестиционных затратах определение числителя и знаменателя нужно оговорить отдельно.
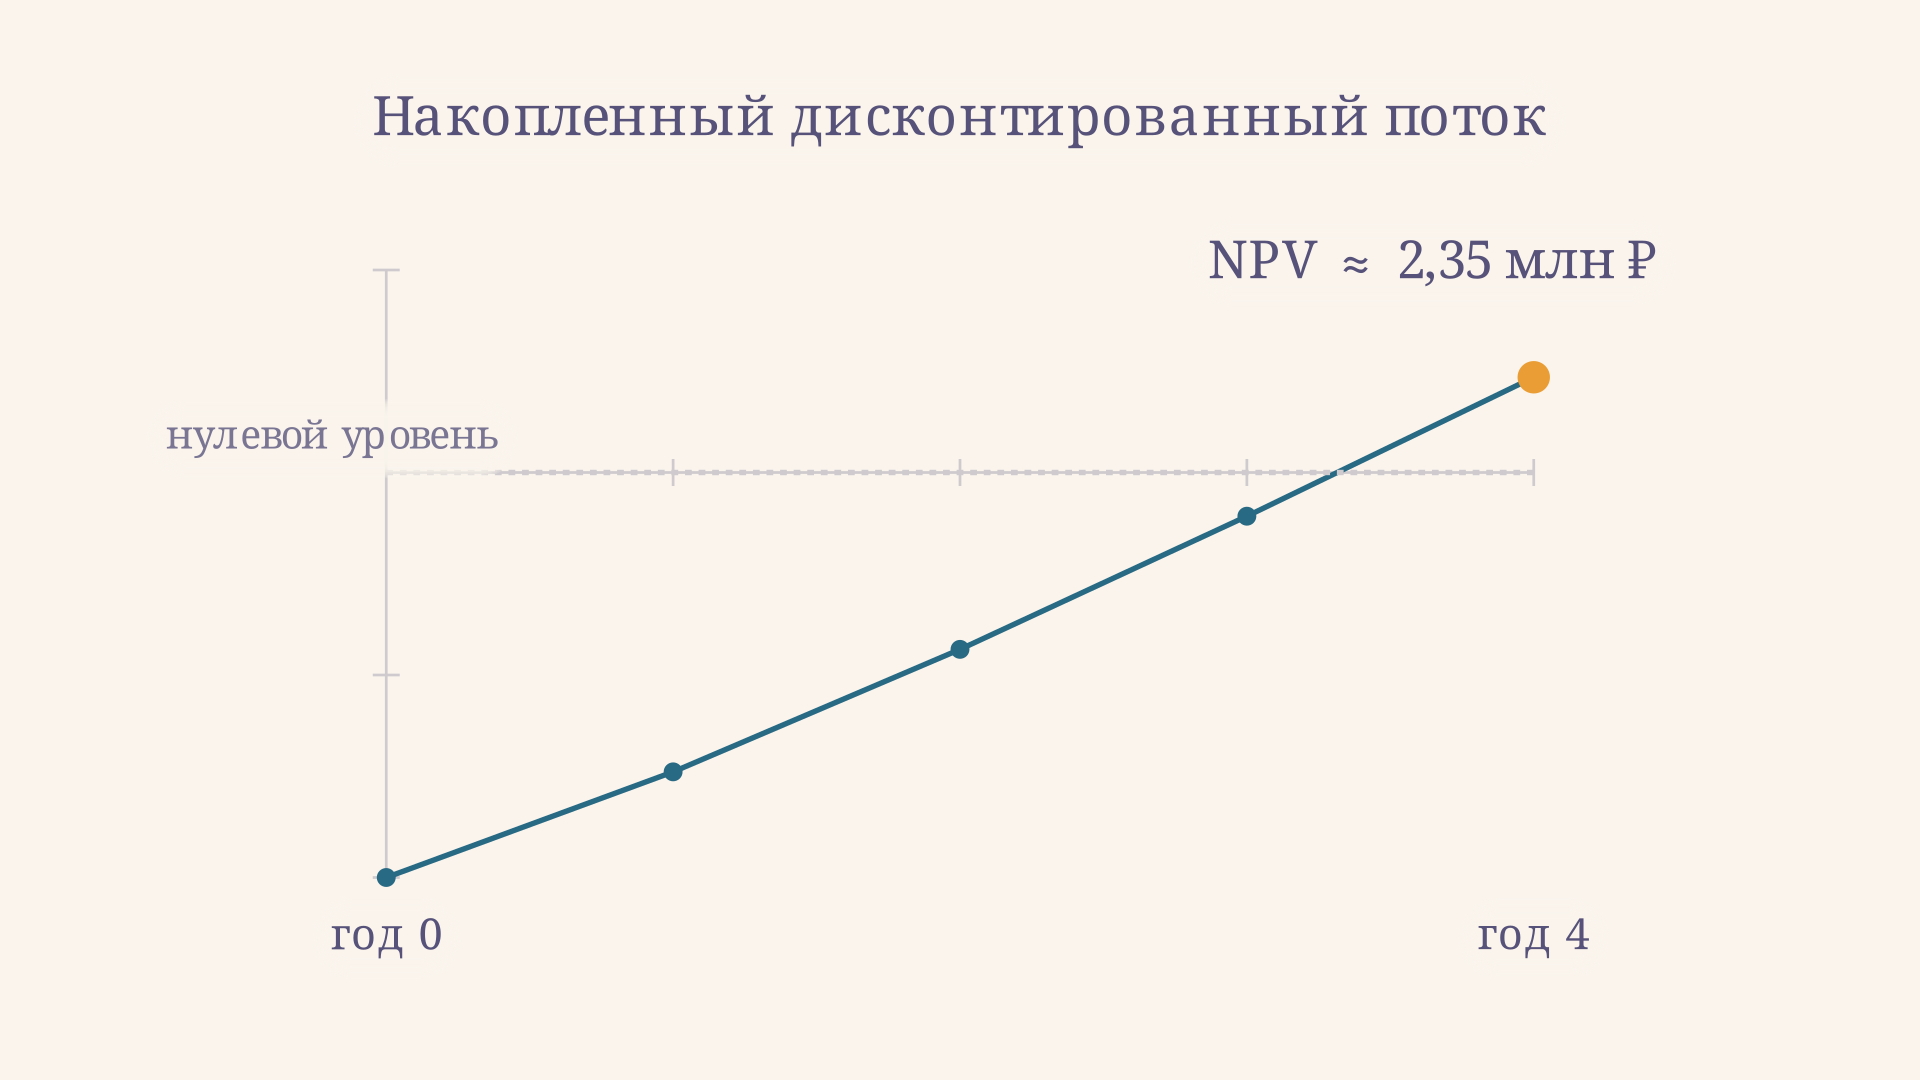
Дисконтированный срок окупаемости - момент, когда накопленная сумма приведённых потоков впервые покрывает инвестицию. После третьего года в примере ещё не возвращено около 1,08 млн рублей, а приведённый поток четвёртого года составляет 3,43 млн. Если распределить его равномерно внутри года для приблизительной интерполяции, получим года. Без этого допущения известно лишь, что пересечение происходит в четвёртом году; при поступлении всей суммы строго в конце года возврат происходит в конце четвёртого года.
Срок окупаемости показывает длительность возврата, но не учитывает эффект после него и сам по себе не измеряет созданную стоимость. Поэтому его используют вместе с NPV, а не вместо него. Калькулятор показывает интерполированную оценку и сообщает, если за четыре года возврата нет.
Риски и сценарии
Для инновации особенно неопределённы сроки разработки, цена запуска, спрос, скорость внедрения и затраты на сопровождение. Полезно сначала составить базовый сценарий, затем связные оптимистический и пессимистический: например, задержка запуска может одновременно увеличить расходы и отодвинуть продажи. Не стоит автоматически считать все худшие значения независимыми событиями или принимать один сценарий за достоверный прогноз.
Анализ чувствительности меняет один параметр при прочих равных. В калькуляторе уменьшите все потоки до 75 % базовых при прежней ставке 15 %: их приведённая сумма станет около 9,26 млн рублей, а NPV - около минус 0,74 млн. Такое изменение переворачивает вывод и показывает, что прогноз потока заслуживает отдельной проверки. Порог в этой упрощённой модели - примерно 81 % базовых потоков; он не является вероятностью успеха.
Вероятностную оценку имеет смысл делать, если есть обоснования вероятностей и зависимостей между параметрами. Иначе диапазон сценариев честнее точного на вид среднего. Для спроса полезны испытания и данные пилота, а механизм распространения новинки помогает осмыслить модель диффузии инноваций Роджерса. Ставку не следует произвольно повышать за тот же риск, который уже полноценно отражён в скорректированных потоках: нужно объяснить, как именно риск учтён в модели.
Нефинансовые результаты и решение
Помимо денег, установите измеримые показатели цели: долю успешных испытаний, время обработки операции, количество пользователей или изменение расхода энергии. Для каждого показателя задайте исходный уровень, метод измерения, срок и владельца. Одно число вроде количества патентов не доказывает, что разработка внедрена или полезна потребителю.
Если проект финансируется публично, границы оценки шире корпоративного бюджета: учитывают эффекты для разных групп и, по возможности, внешние издержки. При этом денежная оценка не отменяет вопроса распределения выгод и потерь; его помогает сформулировать критерий Калдора - Хикса. Там, где надёжной денежной оценки нет, результаты лучше показать отдельно и описать ограничения измерения.
Решение удобно привязать к этапам: финансировать пилот, проверить технический результат и спрос, затем обновить потоки перед масштабированием. Это сохраняет возможность остановиться после получения новых данных. Сравнивая взаимоисключающие проекты, смотрят не только на положительность показателей, но и на масштаб вложений, горизонт, ограничения бюджета и согласованность допущений.
Частые ошибки
- Считать всю выручку эффектом проекта. Нужна разница с вариантом без проекта и вычет дополнительных расходов.
- Складывать разновременные потоки без дисконтирования. Рубли разных лет нельзя напрямую сравнивать в NPV.
- Принимать окупаемость за полную оценку. Она не показывает потоки после момента возврата.
- Забывать внедрение и поддержку. Успешный прототип ещё не означает, что расходы заканчиваются.
- Выдавать сценарий за факт. Результат зависит от спроса, ставки и сроков, поэтому их следует проверять.
FAQ
Какой показатель главный?
Для коммерческого проекта с заданными потоками и ставкой NPV показывает добавленную стоимость в деньгах. Его дополняют анализом риска, сроком окупаемости и показателями цели.
Может ли инновационный проект с отрицательным NPV быть полезным?
Да, если он даёт значимый эффект за пределами частных потоков или создаёт обоснованные стратегические возможности. Их нужно описать и оценить отдельно, не объявляя отрицательный NPV положительным.
Чем простой срок окупаемости отличается от дисконтированного?
Простой складывает будущие потоки в номинальных суммах; дисконтированный сначала приводит каждый поток к начальному моменту. При положительной ставке дисконтированный срок обычно больше или возврат за горизонт расчёта вовсе не наступает.
Коротко
Оценка инновационного проекта начинается с альтернативы без проекта и дополнительных денежных потоков. NPV сопоставляет их приведённую стоимость с вложениями, а индекс доходности и срок окупаемости дополняют картину. Сценарии, проверка чувствительных предположений и нефинансовые показатели помогают принять решение в условиях неопределённости и пересмотреть его после пилота.
Читайте также
Анализ чувствительности инвестиционного проекта
Как провести анализ чувствительности инвестиционного проекта: расчёт NPV, сравнение факторов, порог выручки и ограничения однофакторной модели на числовом примере.
Анализ отчёта о движении денежных средств
Как провести анализ отчёта о движении денежных средств: сверить остатки, разобрать текущие, инвестиционные и финансовые потоки и сделать выводы на примере.
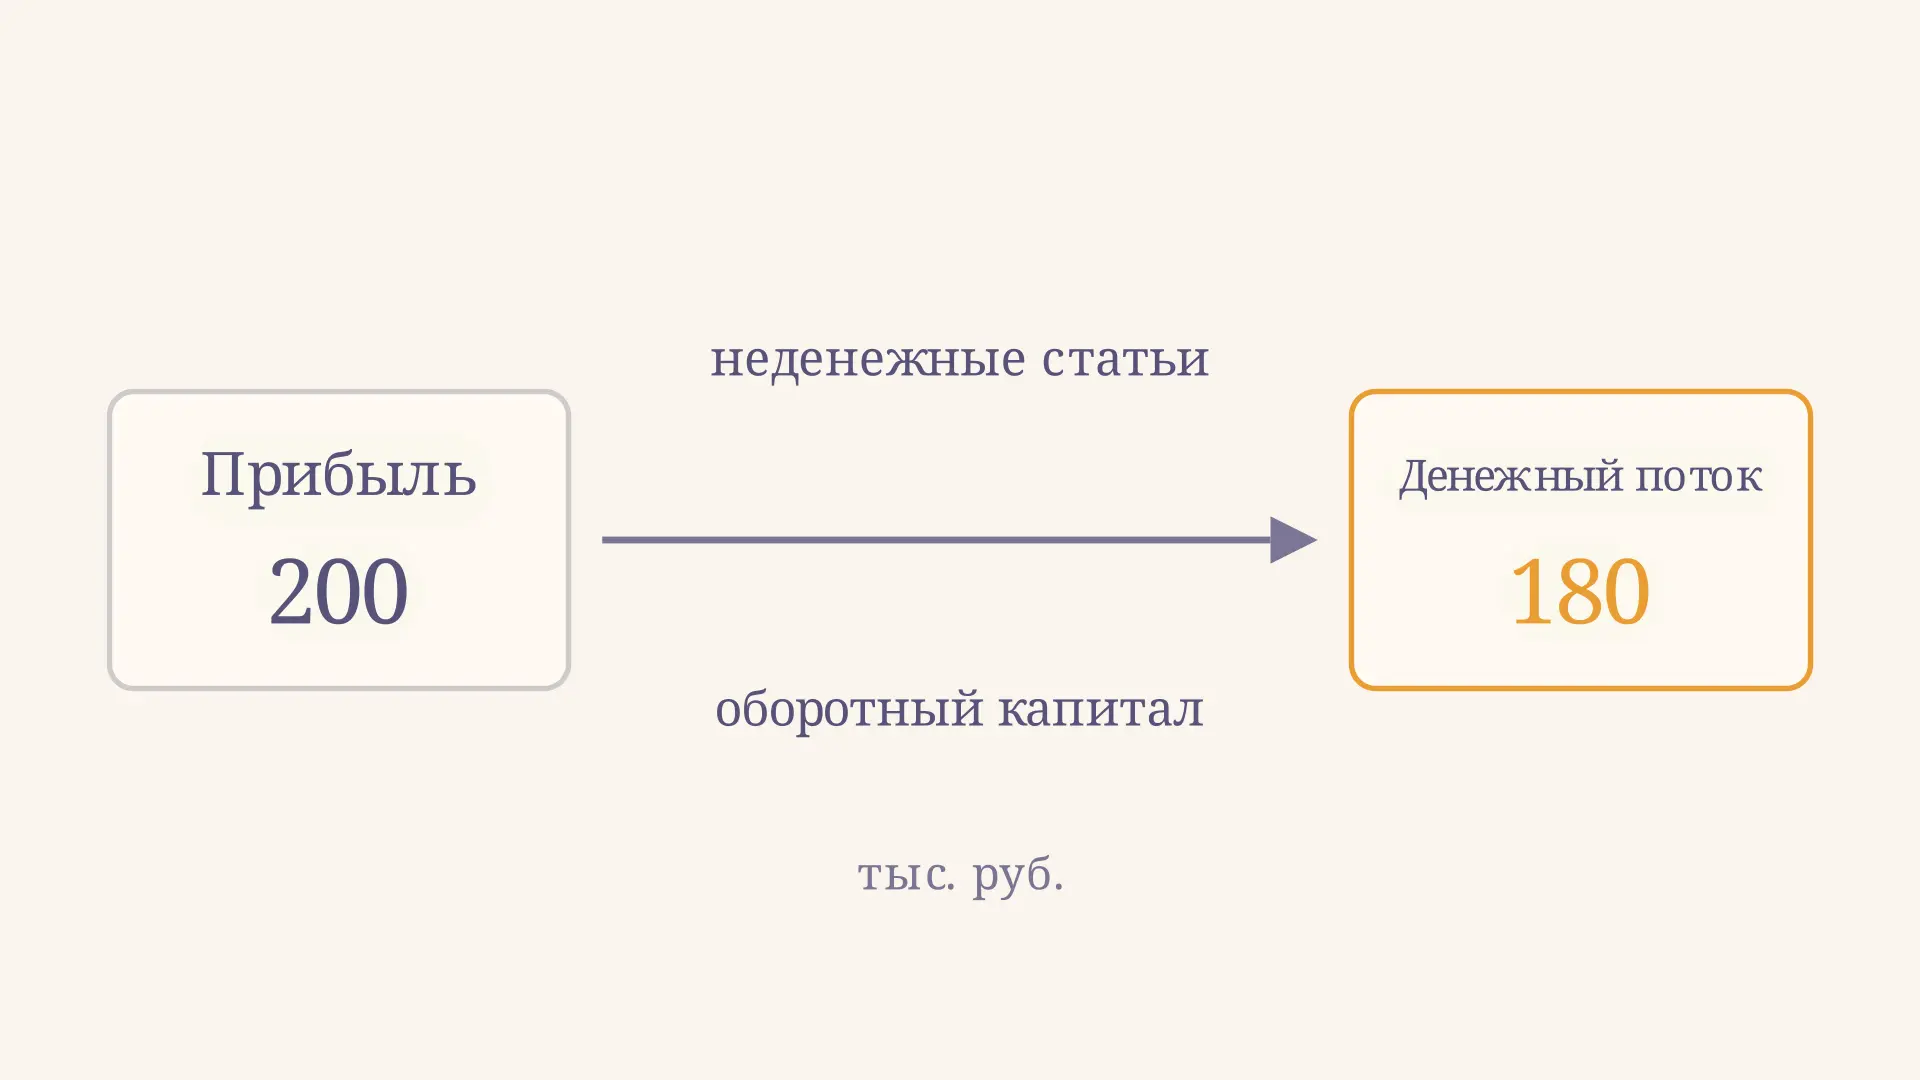
Косвенный метод анализа денежных потоков: расчёт
Косвенный метод анализа денежных потоков: как скорректировать прибыль на амортизацию, оборотный капитал и другие статьи, проверить знаки и разобрать пример.
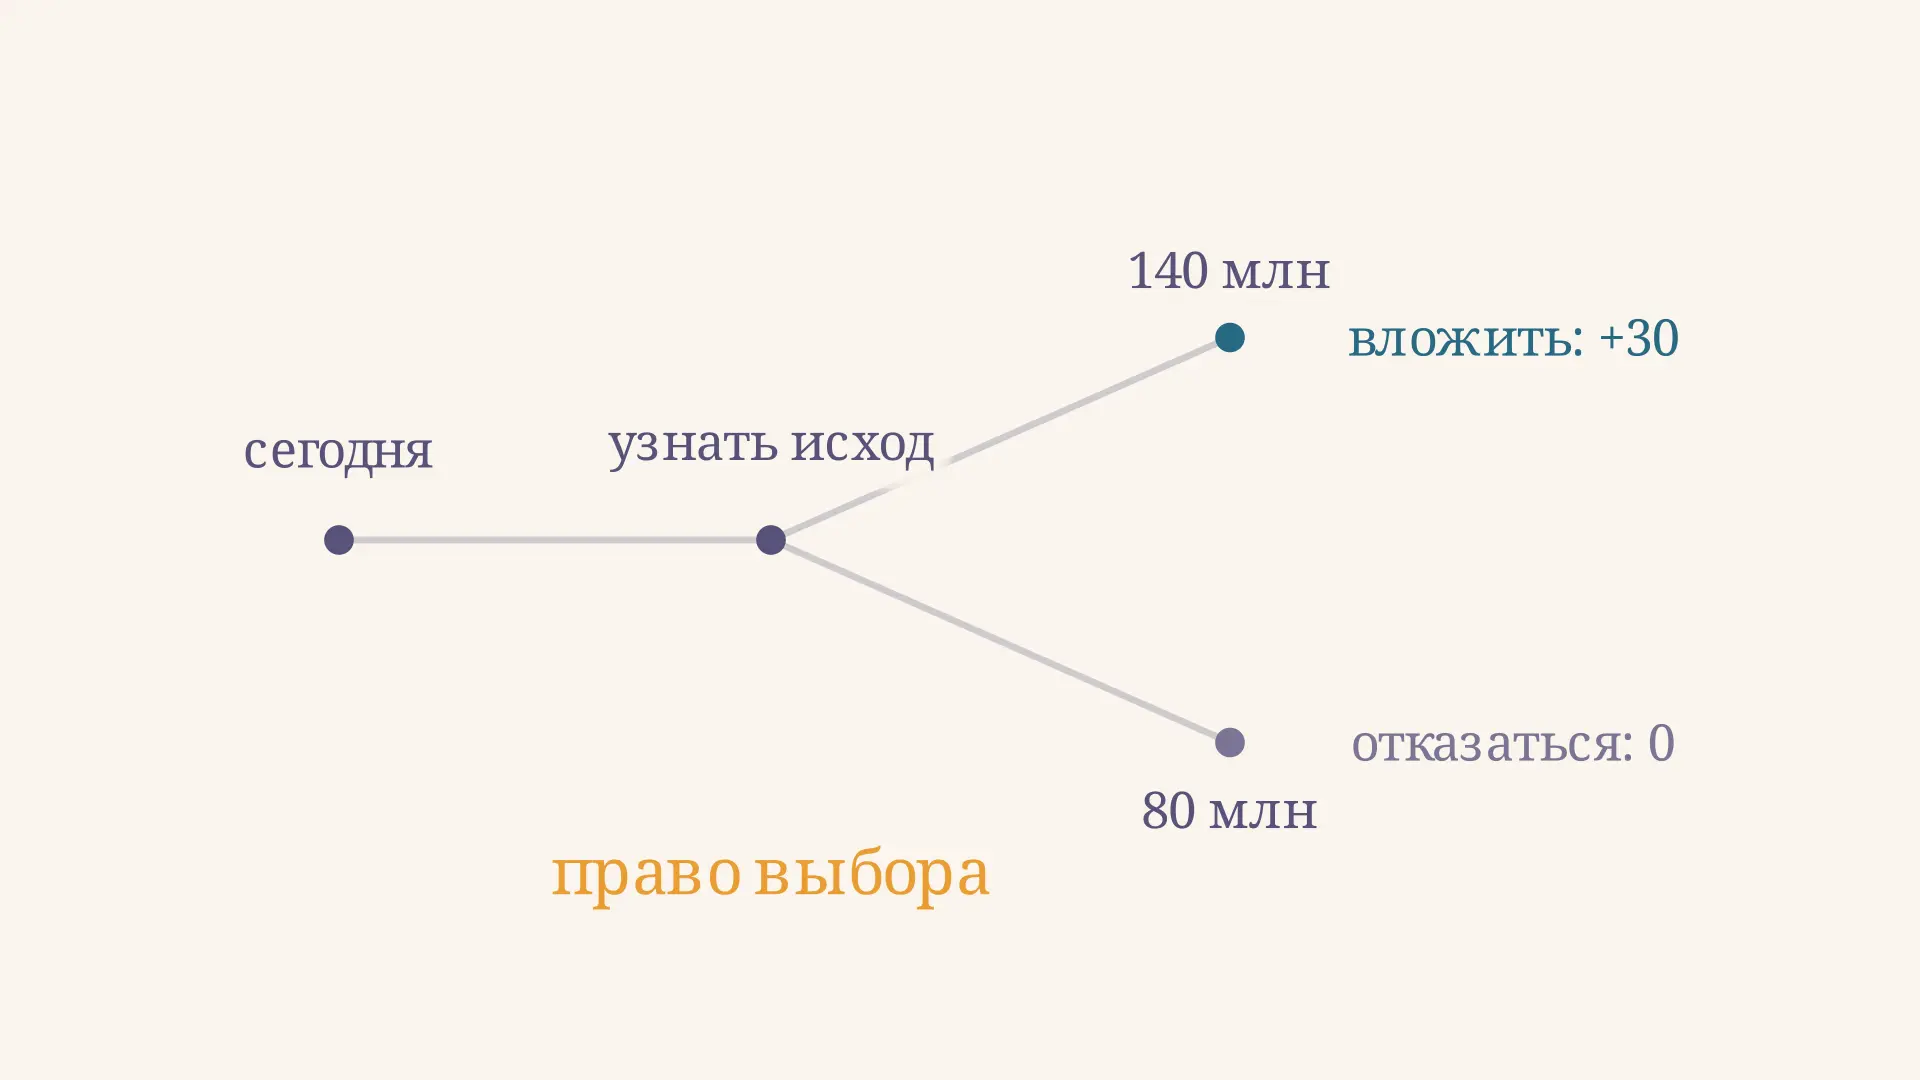
Метод реальных опционов: оценка гибкости проекта
Метод реальных опционов помогает оценить управленческую гибкость инвестиционного проекта. Разбираем виды опционов и расчёт права ждать на числовом примере.
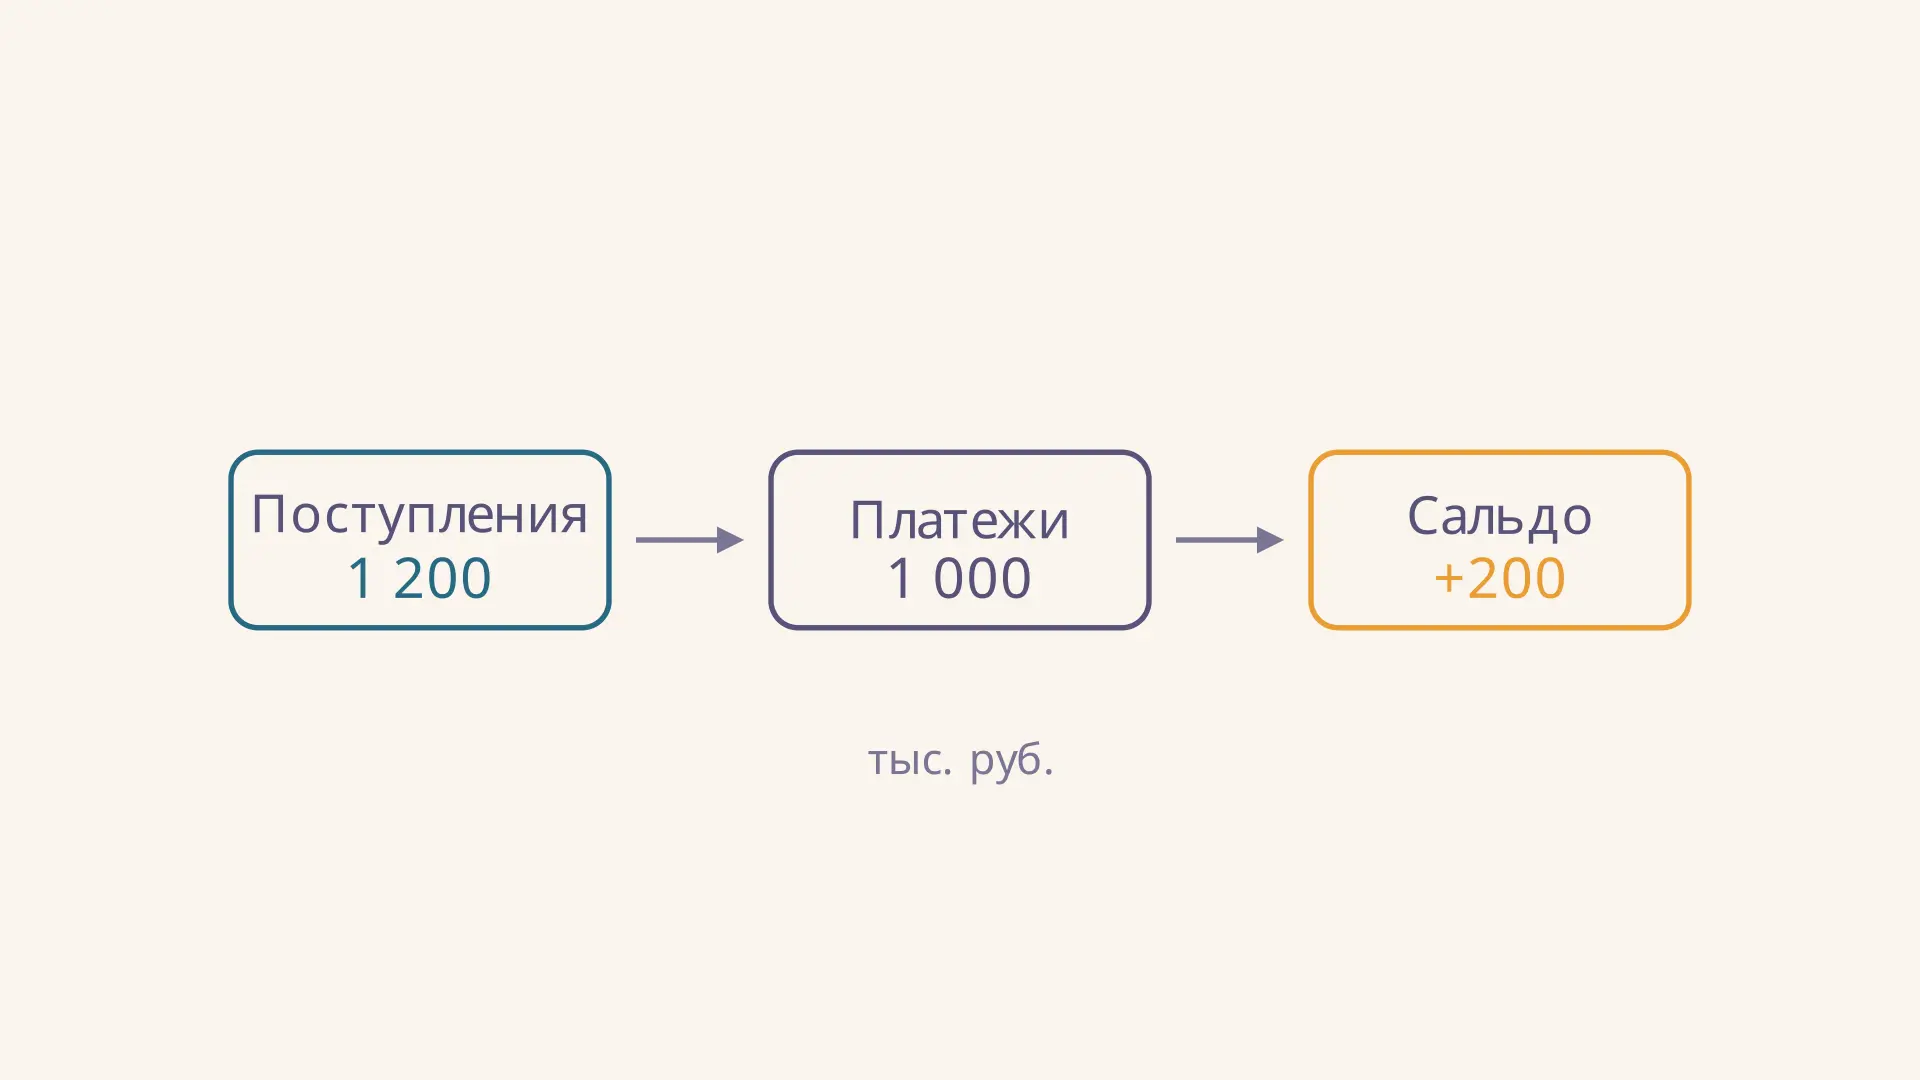
Прямой метод анализа денежных потоков: пример расчёта
Прямой метод анализа денежных потоков: как сгруппировать поступления и платежи, рассчитать сальдо по видам деятельности и сверить денежный остаток на примере компании.
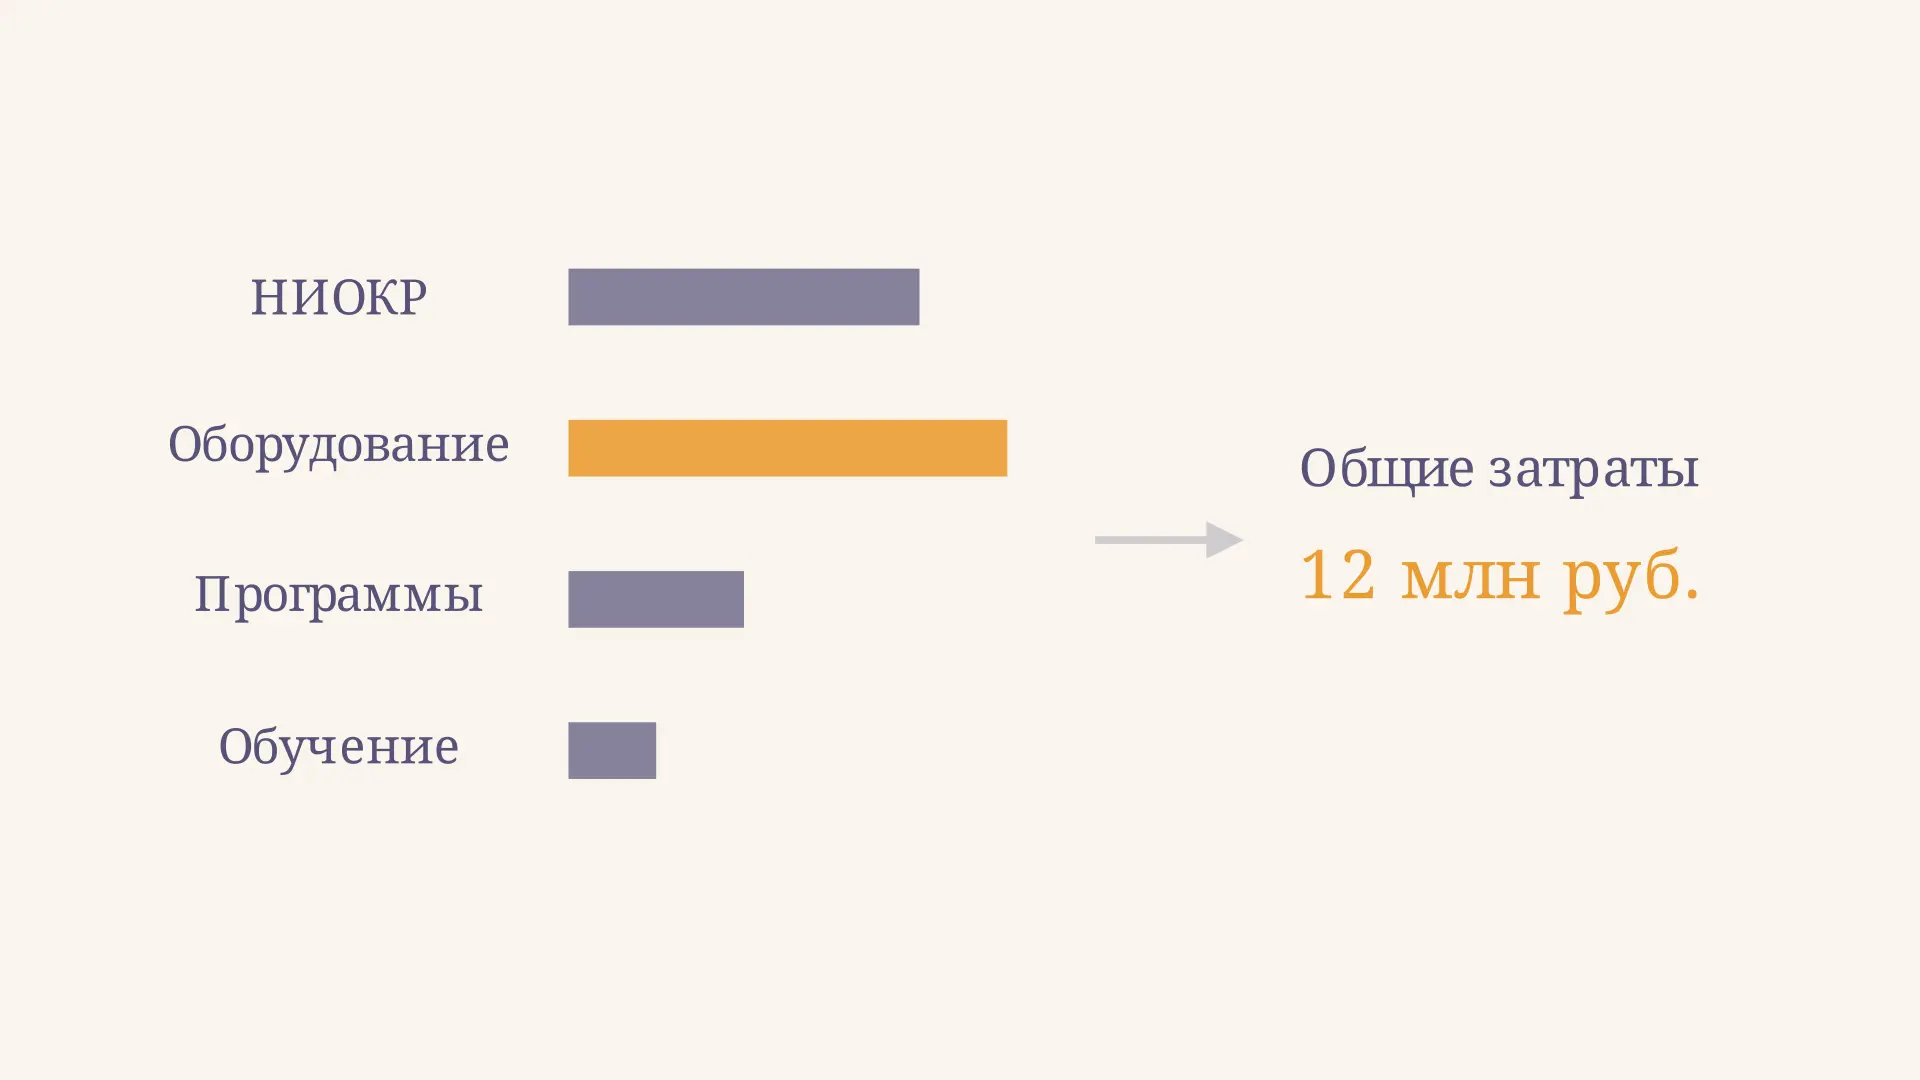
Затраты на технологические инновации: состав и расчёт
Что включают затраты на технологические инновации, как рассчитать их структуру и долю в выручке, избежать двойного счёта и оценить результаты проекта на примере.