Затраты на технологические инновации: состав и расчёт
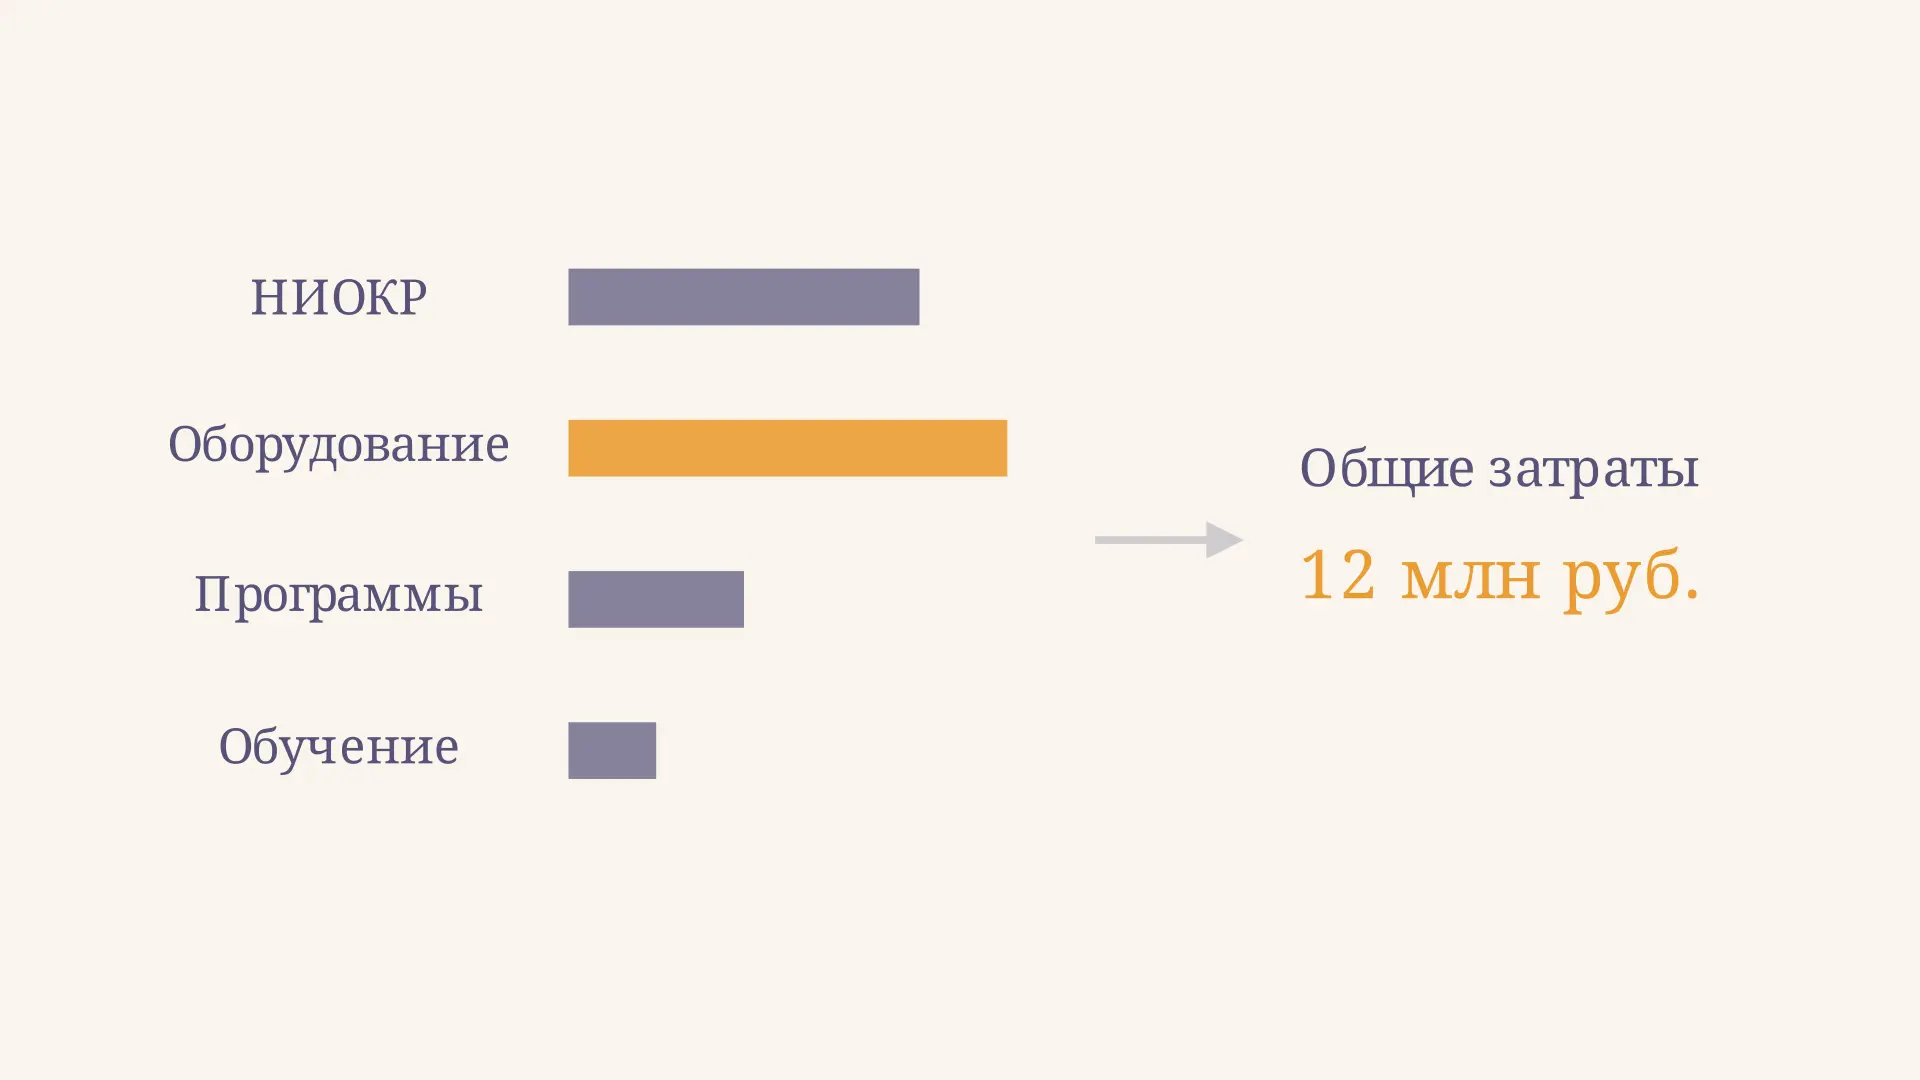
Затраты на технологические инновации - выраженные в деньгах расходы на разработку и внедрение новых или существенно улучшенных продуктов и процессов. Это не только оплата исследований: предприятию могут понадобиться оборудование, программы, испытания и подготовка сотрудников. Важно заранее определить границы проекта и период учёта, чтобы не пропустить расходы и не посчитать одну сумму дважды.
В калькуляторе ниже можно изменить стоимость оборудования и увидеть, как она влияет на общую сумму и её отношение к выручке. Числа условные: они помогают разобраться в расчёте, но не описывают реальную организацию.
Что именно измеряют затраты
Затраты показывают ресурсы, направленные на инновационную деятельность, а не число успешных новшеств и не полученную от них прибыль. Проект может ещё продолжаться, быть остановлен или завершиться внедрением. Расходы возникнут во всех трёх случаях. Поэтому бюджет исследования не становится равным стоимости готовой инновации автоматически.
В методологических пояснениях Росстата затраты на технологические инновации описаны как фактические денежные расходы на виды инновационной деятельности, включая текущие и капитальные затраты. Это историческое определение полезно для понимания термина; при заполнении отчётности нужно обращаться к указаниям конкретной формы и года. В Руководстве Осло 2018 международный подход охватывает деятельность по созданию инноваций шире, чем одни исследования и разработки.
Представим завод, который внедряет новую систему контроля качества. Расходы могут начаться с испытания датчиков, продолжиться покупкой и настройкой оборудования, а затем включить обучение операторов. Простой ремонт старого датчика для восстановления прежнего состояния сам по себе не доказывает инновационной цели. Назначение расхода и содержание работы важнее названия счёта.
На видео показана именно арифметическая связь, а не прогноз окупаемости. Увеличение бюджета на оборудование на 3 млн рублей здесь увеличивает сумму на те же 3 млн: остальные элементы модели не меняются. В реальном проекте новая техника может потребовать и дополнительного обучения, и иных работ, поэтому независимость статей приходится проверять.
Какие расходы включают в состав
Состав зависит от методики измерения, но для разбора проекта удобно выделить несколько групп:
- Исследования и разработки: работа над новым решением, эксперименты, прототипы и испытания, соответствующие принятой методике НИОКР.
- Машины и оборудование: приобретение или использование техники, необходимой для нового либо существенно улучшенного процесса или продукта.
- Программное обеспечение и знания: разработка программ, покупка прав и лицензий, если они нужны инновационному проекту.
- Подготовка и внедрение: проектирование, настройка, инженерные работы и обучение, непосредственно связанные с новшеством.
Этот список - учебная группировка, а не готовая таблица для любой формы статистического наблюдения. Например, программирование внутри проекта НИОКР может уже входить в его стоимость. Руководство Осло специально обсуждает пересечения видов деятельности и рекомендует распределять расходы по правилам, исключающим двойной счёт. Часть маркетинговых и других работ также может относиться к инновационной деятельности при соответствующей цели, но их включение зависит от определения и периода наблюдения.
Текущие затраты возникают, например, при оплате труда команды и расходных материалов; капитальные связаны с приобретением или созданием долгосрочных активов. Не стоит смешивать эти разрезы с видами деятельности: оборудование может быть куплено, а может арендоваться. Разрез «на что потратили» отвечает на другой вопрос, чем «каков характер расхода».
Как рассчитать сумму и структуру
Пусть расходы за год в условном примере составили 4 млн рублей на НИОКР, 5 млн на оборудование, 2 млн на программы и 1 млн на обучение. Суммы относятся к одному проекту, не пересекаются и выражены в одинаковых единицах. Тогда общие затраты равны:
Долю каждой статьи находят делением её суммы на общий итог:
Для оборудования это . Доли НИОКР, программ и обучения составляют соответственно 33,3 %, 16,7 % и 8,3 %. После округления они дают 100,0 %; в других наборах небольшое расхождение суммы долей со 100 % может возникнуть из-за округления. Если общий итог равен нулю, доли не определены: делить на ноль нельзя.
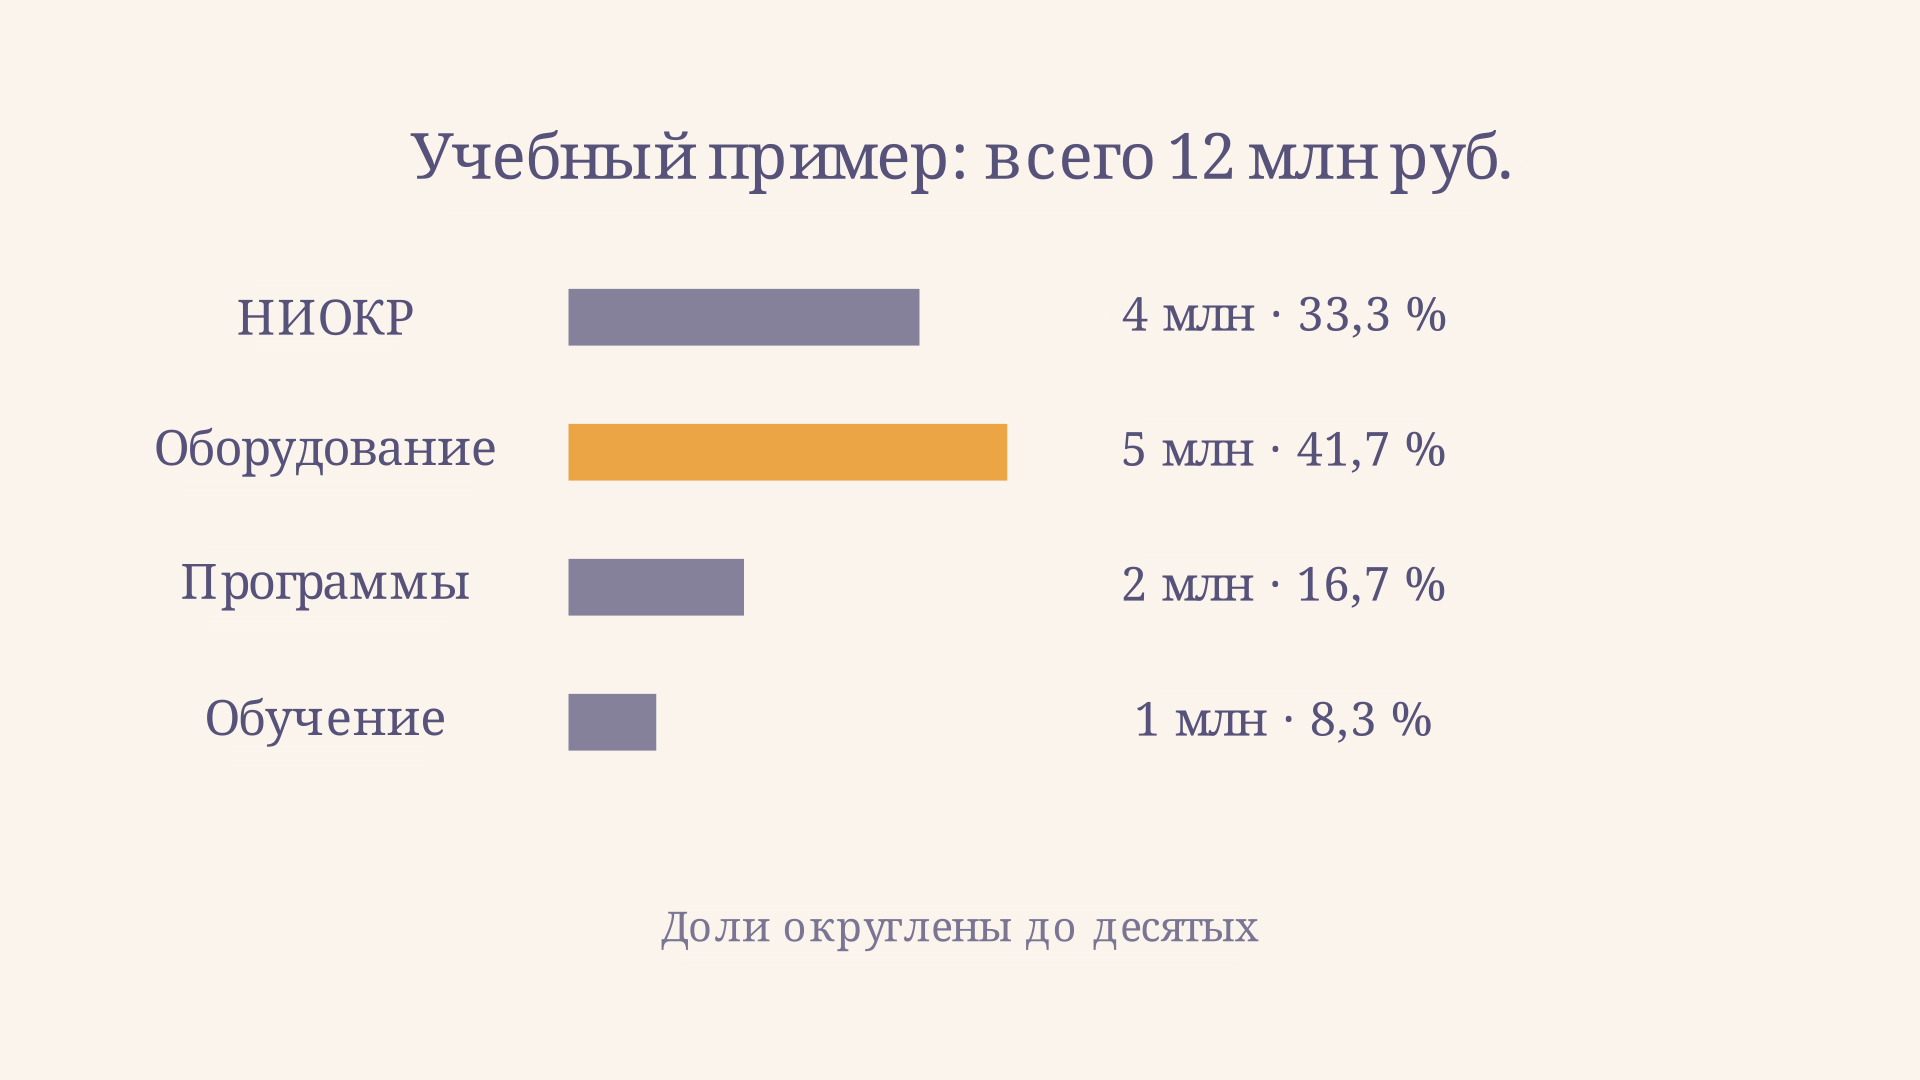
Такая структура помогает обсуждать бюджет. Большая доля оборудования указывает, где сосредоточены расходы данного примера, но сама по себе не говорит, хорошо или плохо управляют проектом. Сравнивая организации, нужно проверить состав статей, размер компаний и стадию проектов: у лаборатории и производственного завода потребности различаются.
Зачем сопоставлять затраты с выручкой
Один из способов нормировать абсолютную сумму - разделить её на выручку за тот же период. Если условная годовая выручка предприятия равна 120 млн рублей, отношение составит:
Это интенсивность затрат относительно выручки, а не рентабельность. В числителе находятся расходы на инновации, в знаменателе - вся выручка выбранной организации, включая продажи прежней продукции. Показатель удобен для сравнения масштабов усилий при сопоставимых границах, но при нулевой выручке не определяется; при очень малой выручке становится особенно чувствительным к знаменателю.
В анализе следует указать период, единицы измерения, круг организаций и методику расходов. Если одна компания включает внешние разработки, а другая учитывает только внутренние, различие долей может отражать учёт, а не стратегию. При сравнении разных лет необходимо также учитывать изменение цен и состава организаций. Без этих оговорок рост суммы в рублях не обязательно означает рост физического объёма работ.
Как отделить затраты от результата
Расходы - вход проекта, а результат может проявиться позже: в сокращении брака, экономии материалов, выпуске нового продукта или дополнительной выручке. В модели эндогенного роста Ромера идеи рассматриваются как фактор роста; на уровне отдельного предприятия это не означает, что каждая потраченная сумма создаёт прибыль.
Для оценки проекта полезно составить сценарии денежных потоков по годам: первоначальные вложения, последующие расходы, ожидаемые поступления и экономию. Затем сравнивают проект с вариантом без него и учитывают время получения денег. Метод дисконтированных денежных потоков показывает, как привести разновременные суммы к сопоставимому моменту. При этом ставка, горизонт и допущения о продажах должны быть явно заданы; формула не устраняет неопределённость исходных прогнозов.
Например, снижение брака стоит оценивать по разнице с базовым сценарием, а не по полной выручке завода после установки датчиков. Если экономия могла бы возникнуть и без проекта, приписывать её целиком инновации нельзя. Стоит также проверить чувствительность результата к срокам внедрения, цене оборудования и объёму продаж, используя анализ чувствительности инвестиционного проекта.
Как организовать учёт без двойного счёта
Сначала определите объект: отдельный проект, подразделение или всю организацию. Зафиксируйте период, цель и правила отнесения затрат. Затем соберите документы по оплате внешних работ, оборудованию, материалам и трудозатратам сотрудников. Если работник занят сразу несколькими проектами, нужна обоснованная доля его времени, а не полная зарплата в каждом бюджете.
Далее каждому расходу назначают одну категорию внутри выбранного разреза. Если счёт подрядчика на НИОКР уже включает разработку программы, ту же сумму нельзя добавить ещё раз как отдельную покупку программы. Источник финансирования - собственные средства, кредит или субсидия - описывают отдельно: это ответ на вопрос, кто финансирует, а не новая статья расходов. Сумма по источникам при согласованных границах должна покрывать учтённый бюджет, а не прибавляться к нему.
После внедрения стоит сравнить план с фактом и объяснить отклонения. Одно дело - удорожание оборудования, другое - расширение требований к проекту. И наконец, получение нового продукта не гарантирует его использования: вопрос о распространении новшества среди пользователей отдельно разбирает модель диффузии инноваций Роджерса.
Частые ошибки
- Приравнивать все инвестиции к инновациям. Замена изношенного станка аналогичным может поддерживать прежний процесс, не создавая существенного новшества.
- Считать только НИОКР. Внедрение может потребовать техники, программ и подготовки людей; применимая методика определяет, какие суммы включать.
- Складывать пересекающиеся статьи. Стоимость программы внутри договора на исследование нельзя повторно прибавлять к итогу как самостоятельный расход.
- Называть долю затрат в выручке прибылью. Для оценки результата нужны дополнительные данные о потоках, сроках и альтернативном сценарии.
FAQ
Включают ли расходы на незавершённый проект?
В учебном бюджете фактически понесённые проектные расходы можно учитывать независимо от результата. Для официальной статистики нужно проверить период и указания действующей формы: правила конкретного показателя определяют границы учёта.
Всегда ли покупка оборудования является инновационной затратой?
Нет. Важно, связано ли оборудование с разработкой или внедрением нового либо существенно улучшенного продукта или процесса. Обычная замена аналогом сама по себе недостаточна; конкретная классификация зависит от методики.
Можно ли по величине затрат определить успех инновации?
Нет. Затраты измеряют затраченные ресурсы. Для оценки успеха нужны показатели результата и сопоставление с целью и альтернативой: например, изменение брака, денежные потоки и срок получения эффекта.
Коротко
Затраты на технологические инновации охватывают связанные с новшеством ресурсы от исследований до внедрения в пределах выбранной методики. Их сумма и структура помогают планировать бюджет, а отношение к выручке - сравнивать масштаб расходов. Ни один из этих показателей отдельно не доказывает окупаемость: для неё нужно анализировать результаты, время и риск.
Читайте также

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ использования материальных ресурсов: пример
Как провести анализ использования материальных ресурсов: рассчитать расход на единицу, материалоёмкость и отклонение от нормы, разобрать причины и резервы экономии.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Факторный анализ чистой прибыли: формула и пример
Факторный анализ чистой прибыли методом цепных подстановок: формулы, расчёт влияния объёма, цены, затрат и налога, проверка суммы и ограничения модели.