Анализ использования материальных ресурсов: пример
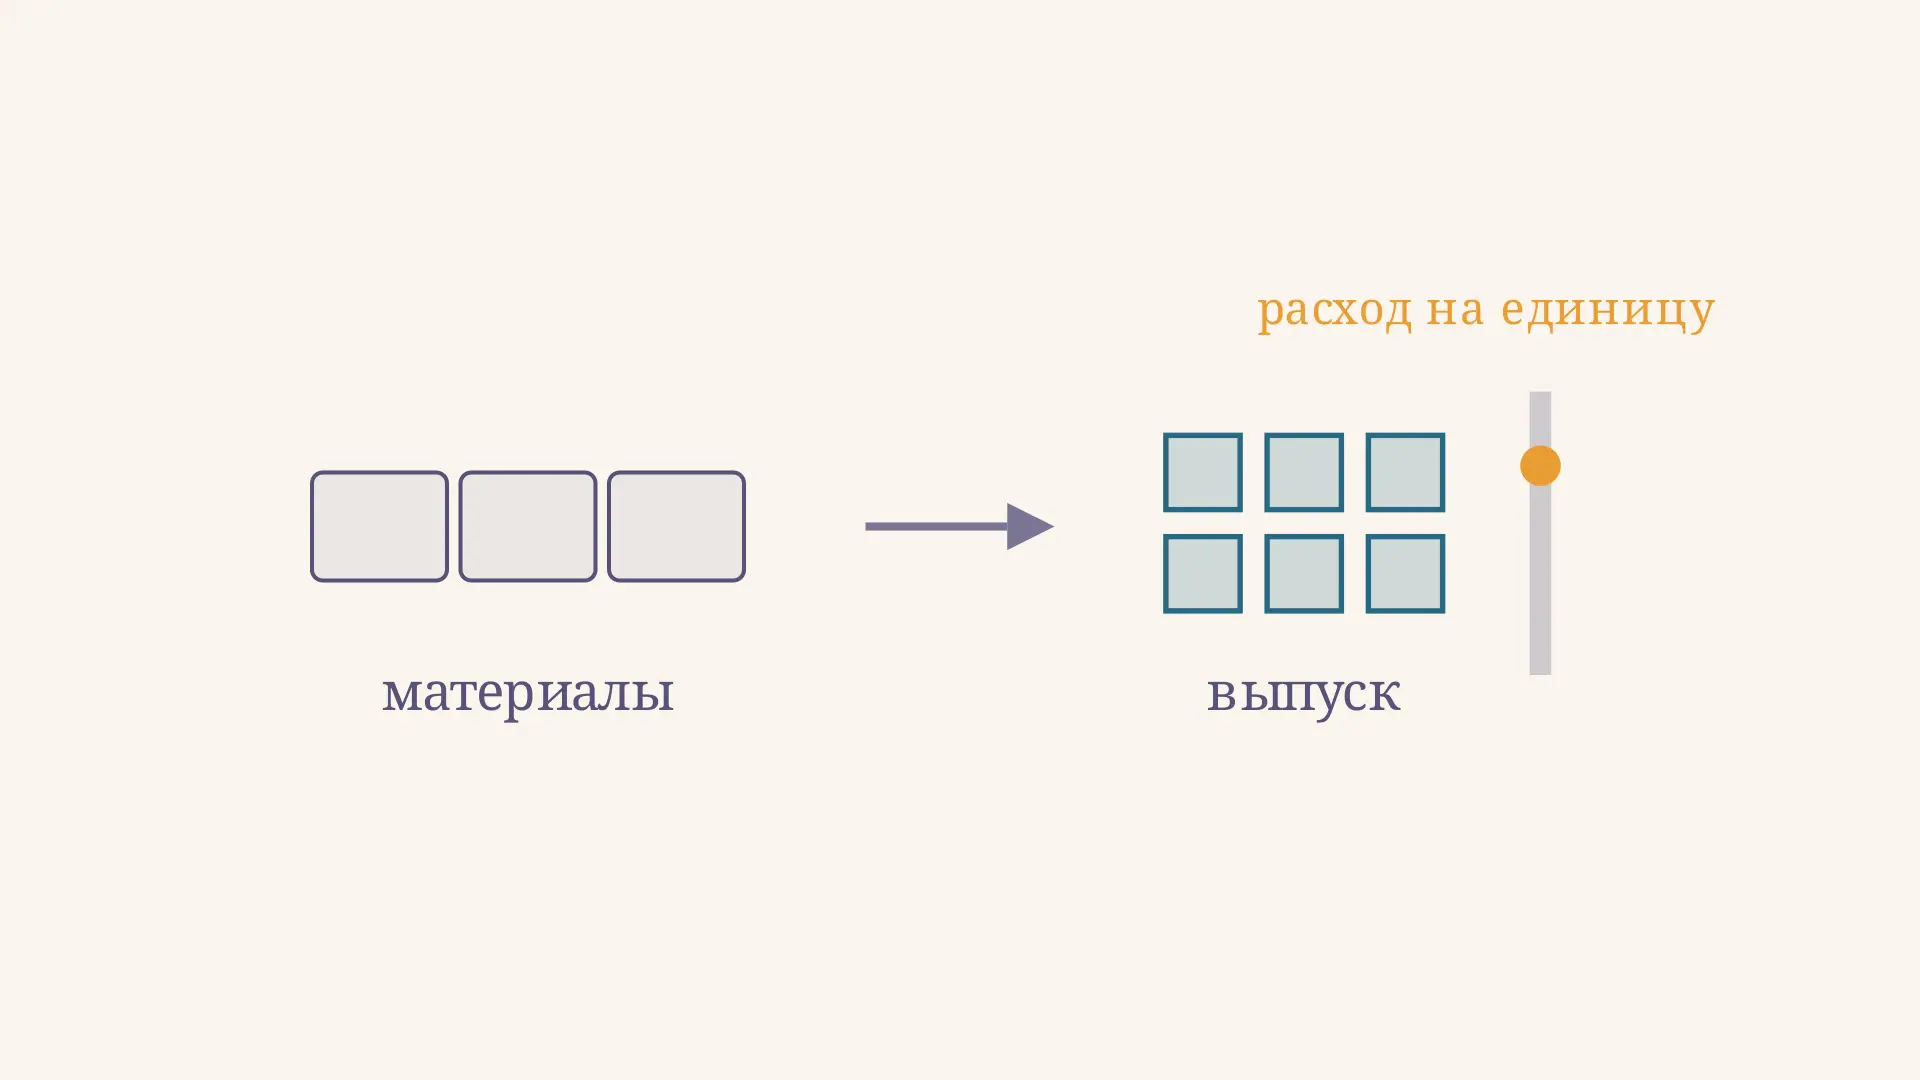
Анализ использования материальных ресурсов показывает, сколько сырья, материалов и комплектующих потребовалось для выпуска продукции и насколько этот расход соответствует обоснованной норме. Он помогает отличить рост затрат из-за большего объёма производства от перерасхода на единицу изделия. Попробуйте изменить выпуск, норму и фактическое количество материала в калькуляторе: он пересчитает норматив именно на фактический выпуск.
Что и зачем анализируют
К материальным ресурсам предприятия относят сырьё, основные и вспомогательные материалы, покупные полуфабрикаты, комплектующие, топливо и другие предметы труда. Их состав для конкретного расчёта нужно определить заранее: например, сравнивать расход металла в килограммах или суммарную стоимость всех материалов в рублях. Это разные показатели, и они отвечают на разные вопросы.
Цель анализа - оценить обеспеченность производства материалами, расход и результат их использования, найти причины отклонений и реалистичные резервы. Статистика запасов природного сырья сама по себе не показывает эффективность его переработки на предприятии; о другой задаче учёта рассказывает статья про государственный кадастр природных ресурсов.
В видео объём выпуска и норма постоянны, а фактический расход меняется. Когда золотая полоса пересекает отметку нормы, экономия относительно норматива сменяется перерасходом. Движение показывает сам переход; причину отклонения оно не устанавливает.
Расход на выпуск не всегда равен объёму закупок: часть материалов может остаться на складе. Поэтому прежде чем делить затраты на выпуск, нужно согласовать период, единицы измерения и границы производства. Для нескольких продуктов желательно отдельно учитывать каждый вид материала и изделия, а затем собирать общий результат в сопоставимой денежной оценке.
Какие данные подготовить
Для учебного расчёта нужны фактический выпуск по видам изделий, нормы расхода на единицу, фактически отпущенное и действительно использованное количество, цены и стоимость продукции. На предприятии их сверяют по производственным отчётам, спецификациям, складским документам, данным о возвратах, браке и остатках незавершённого производства. Норма должна относиться к той же технологии и качеству продукции, что и факт.
Проверка движения запасов помогает не принять закупку за потребление:
В реальной ведомости отдельно учитывают возвраты, перемещения, списания и другие операции: знак каждого движения зависит от того, что включено в поступление и расход. Расхождение с инвентаризацией сначала выясняют, а не автоматически называют технологическими отходами. Если часть отпущенного цеху материала не использована, её остаток тоже нужно учесть.
Расход на единицу и сравнение с нормой
Обозначим выпуск через , фактический расход материала через , а норму на изделие через . Тогда удельный расход равен , а норматив на фактический выпуск - . Отклонение положительно при перерасходе и отрицательно при экономии относительно нормы. В процентах его делят на и умножают на 100; нулевой норматив для такого процента не подходит.
Возьмём условный пример: произведено 1 000 одинаковых изделий, норма - 2 кг на изделие, израсходовано 2 200 кг. Для ясности считаем, что незавершённого производства и возвратов нет. Норматив составляет кг. Удельный факт - кг на изделие. Отклонение равно кг, или норматива.
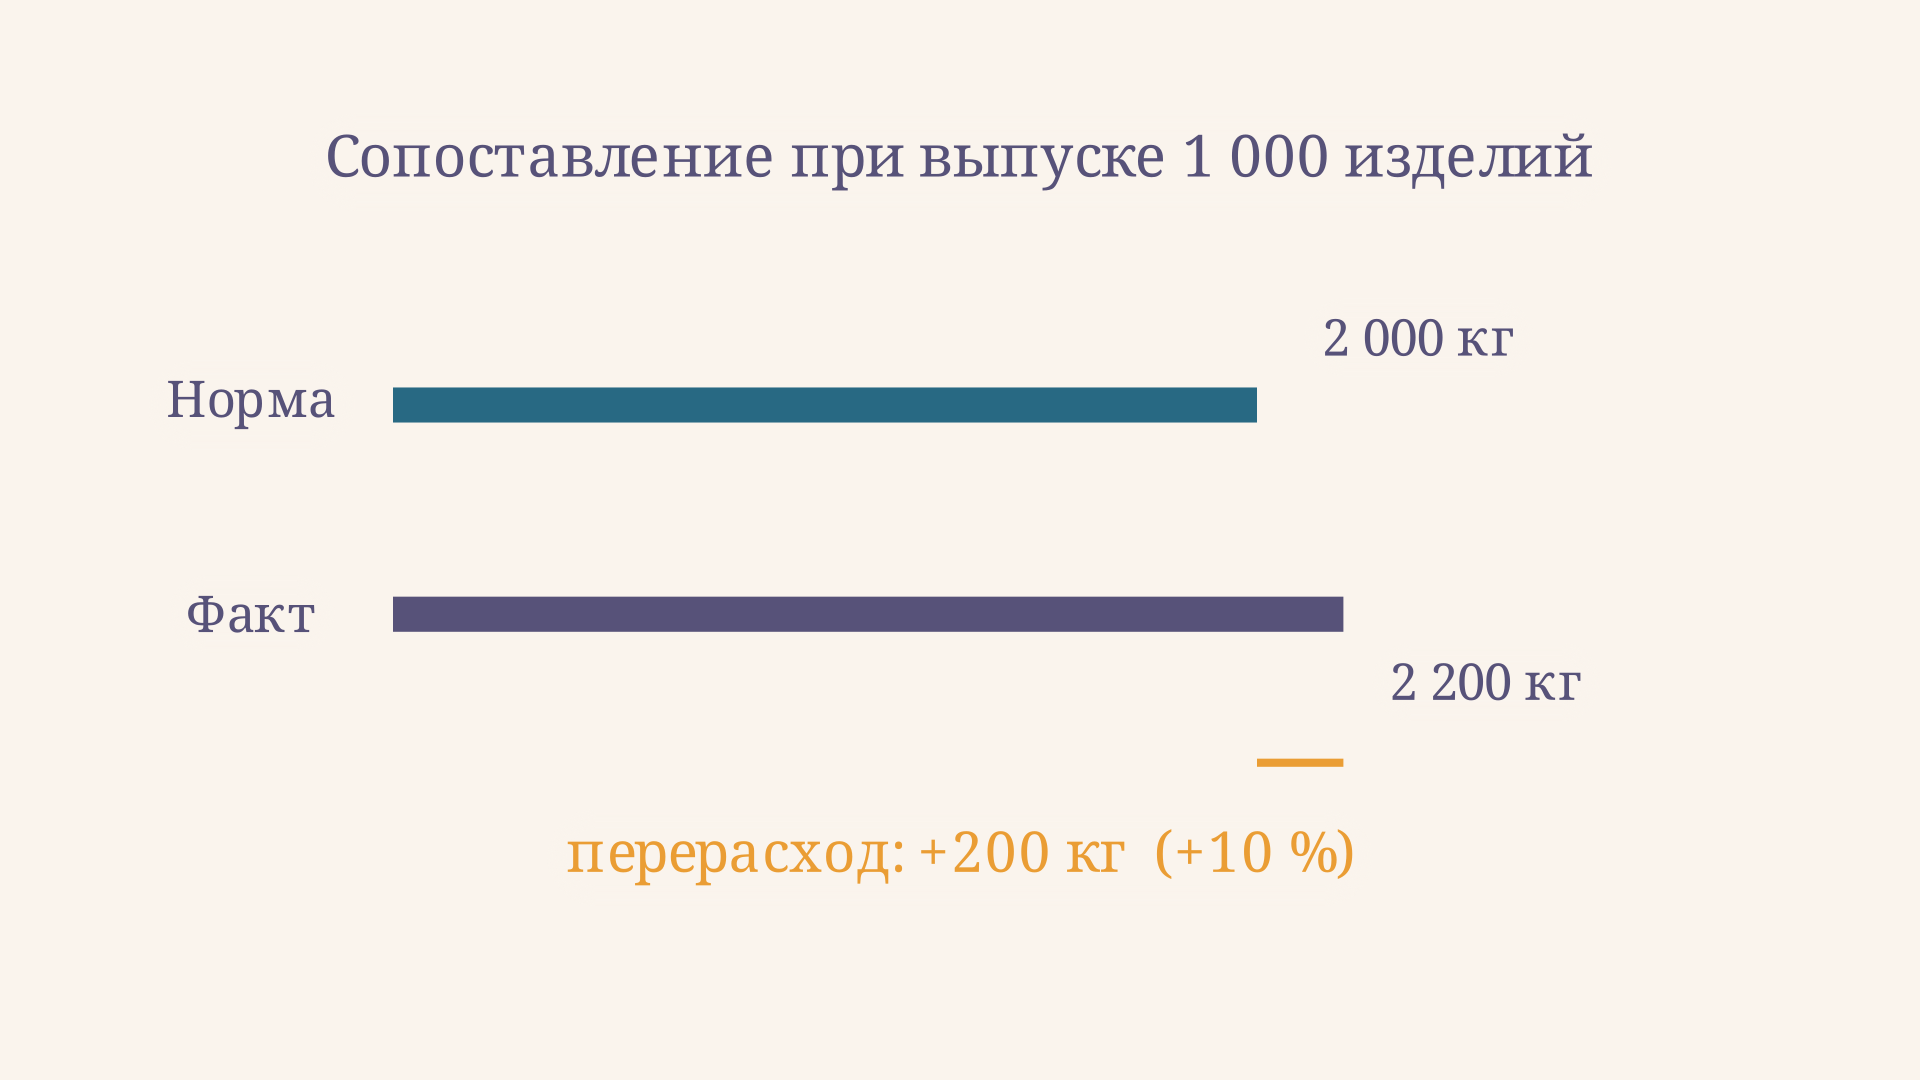
Такое сопоставление корректнее сравнения с первоначальным бюджетом без поправки на выпуск. Если планировали 800 изделий, плановый расход 1 600 кг будет меньше фактического уже из-за роста производства. Для оценки расхода на единицу базой служат 2 000 кг на действительно выпущенную тысячу. При разных изделиях норматив рассчитывают отдельно по каждой позиции и суммируют количества одного материала.
Материалоёмкость и материалоотдача
Натуральные килограммы удобны для одного материала. Для сводной оценки используют стоимостные показатели. Материалоёмкость - отношение стоимости потреблённых материалов к стоимости выпущенной продукции ; материалоотдача - обратное отношение:
Пусть материал в примере оценён по 100 руб./кг, а стоимость выпуска - 500 000 руб. Тогда руб., материалоёмкость - руб. материальных затрат на рубль выпуска, а материалоотдача - примерно руб. выпуска на рубль материалов. Для обратного показателя затраты должны быть ненулевыми.
Ни один коэффициент не доказывает экономию сам по себе: на него влияют цены материалов и продукции, ассортимент и метод оценки выпуска. Для динамики полезно пересчитать периоды в сопоставимых ценах и проверить изменение структуры продукции. Расход также связан с себестоимостью конкретных заказов: подробнее об их накоплении - в статье про позаказный метод калькуляции.
Разложение отклонения на количество и цену
Изменение стоимости материала может возникнуть из-за количества, цены или обоих факторов. Зафиксируем нормативную цену руб./кг и предположим для отдельного примера фактическую цену руб./кг. При нормативе 2 000 кг и факте 2 200 кг сравниваем:
- нормативная стоимость: руб.;
- условная стоимость фактического расхода по нормативной цене: руб.;
- фактическая стоимость: руб.
Общее отклонение равно руб. Из него влияние количества - руб., влияние цены - руб. Сумма факторов точно совпадает с общим отклонением. Здесь цена применяется к количеству использованного материала; если ценовое отклонение считают при закупке, закупленный и использованный объёмы нужно разделять. Такой способ разложения описан в учебнике OpenStax по управленческому учёту.
Этот расчёт относится к прямому материалу. Косвенные затраты на снабжение или складирование требуют отдельной базы распределения; один из подходов рассмотрен в статье про ABC-метод учёта затрат. Не следует прибавлять к прямому расходу весь складской бюджет без объяснения базы, иначе сравнение станет несопоставимым.
Как найти причины и резервы
Отклонение - начало исследования, а не приговор работнику. Перерасход может быть связан с качеством партии сырья, настройкой оборудования, раскроем, браком, заменой материала, ошибкой учёта или устаревшей нормой. Экономия тоже требует проверки: возможно, повысился выход годной продукции, но возможно и снижение качества или неполный учёт расхода.
Практический порядок работы:
- Выделить значимые отклонения по материалам, изделиям и участкам, а также проверить правильность данных.
- Сопоставить технологические карты, состав партий, отходы, выход годной продукции и изменения условий производства.
- Отделить подтверждённые потери от изменений ассортимента и норм; обсудить причины с технологом, складом и закупками.
- Оценить мероприятие: например, потенциальную экономию количества умножить на сопоставимую цену и вычесть стоимость внедрения. Затем назначить срок и показатель проверки.
Если обоснованно сократить расход на 100 кг при цене 100 руб./кг, валовая расчётная экономия составит 10 000 руб. Но при затратах на настройку 4 000 руб. разовый чистый эффект равен 6 000 руб.; качество и возможность повторения результата ещё нужно проверить. Выбор нормы также связан с проектированием себестоимости: см. таргет-костинг.
Как оформить вывод для учебной работы
В выводе сначала назовите базу сравнения и период, затем приведите абсолютное и относительное отклонение. Для рассмотренного случая корректная формулировка такова: при выпуске 1 000 изделий расход превысил норматив на 200 кг, или на 10 %. После этого укажите, что без данных о качестве сырья, браке и технологии причина перерасхода не установлена. Такой вывод отделяет результат вычисления от предположений.
Если требуется оценить динамику, составьте таблицу по каждому периоду: выпуск, нормативный и фактический расход, расход на единицу и отклонение. При изменении номенклатуры сравнивайте однородные изделия или пересчитайте норматив по каждой позиции отдельно. Зафиксируйте источник норм и дату их действия: иначе изменение технологии можно ошибочно записать в экономию или потери. В рекомендации укажите не только предполагаемое мероприятие, но и данные, которыми позже проверите его результат.
Частые ошибки
- Сравнивать закупку с нормативом выпуска. Неиспользованный остаток нельзя считать производственным расходом.
- Не пересчитывать норму на фактический выпуск. Изменение количества изделий смешается с изменением расхода на единицу.
- Складывать килограммы разных материалов. Для общего итога нужна согласованная денежная оценка; натуральные показатели сохраняют по видам.
- Считать любое отрицательное отклонение успехом. Нужно проверить качество, полноту учёта и актуальность нормы.
- Сравнивать материалоёмкость при разных ценах и ассортименте без оговорок. Изменение коэффициента может отражать структуру и оценку, а не технологию.
FAQ
Чем материалоёмкость отличается от удельного расхода?
Удельный расход показывает количество конкретного материала на единицу продукции, например кг на изделие. Материалоёмкость сопоставляет стоимость материалов со стоимостью выпуска и измеряется в рублях на рубль.
Как рассчитать процент перерасхода?
Из фактического расхода вычтите норматив на фактический выпуск, разделите разницу на норматив и умножьте на 100. При нормативе 2 000 кг и факте 2 200 кг получится 10 %. При нулевом нормативе такой процент не определён.
Всегда ли перерасход означает потери?
Нет. Он может быть вызван ошибкой данных, изменением условий или устаревшей нормой. Потери и их причины подтверждают документами и технологическим разбором.
Коротко
Анализ начинается с сопоставимых данных и норматива на фактический выпуск. Удельный расход показывает использование отдельного материала, материалоёмкость - стоимостное соотношение, а факторный расчёт разделяет влияние количества и цены. Отклонение становится основой решения только после проверки его причин и стоимости возможных улучшений.
Читайте также

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Факторный анализ чистой прибыли: формула и пример
Факторный анализ чистой прибыли методом цепных подстановок: формулы, расчёт влияния объёма, цены, затрат и налога, проверка суммы и ограничения модели.
Факторный анализ фондоотдачи: формула и пример
Как выполнить факторный анализ фондоотдачи методом цепных подстановок: формулы, пример расчёта влияния выпуска и стоимости основных фондов, проверка и выводы.