Факторный анализ фондоотдачи: формула и пример
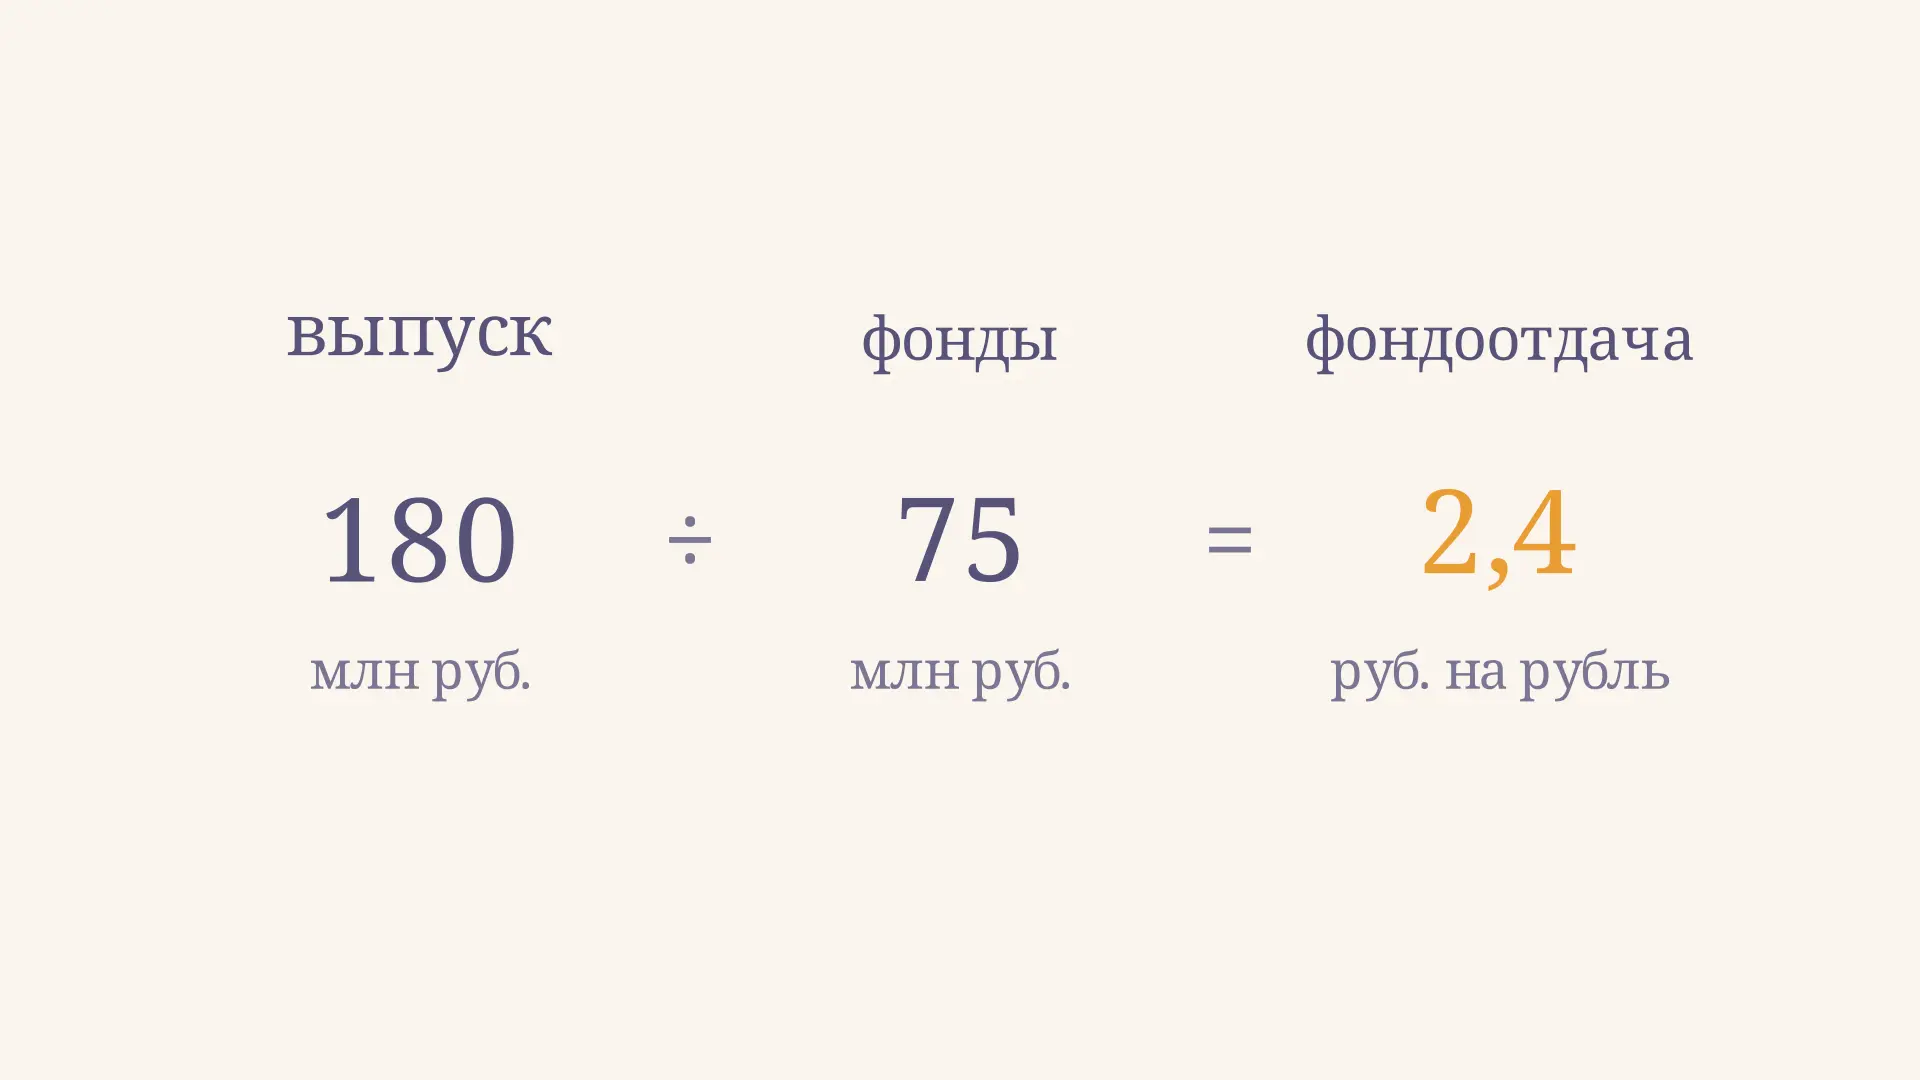
Факторный анализ фондоотдачи показывает, как изменение выпуска и среднегодовой стоимости основных фондов связано с изменением выпуска на один рубль фондов. Например, предприятие может увеличить выпуск и одновременно приобрести оборудование: первый сдвиг при прочих равных повышает показатель, второй снижает его. Чтобы разделить эти влияния, используют условный промежуточный расчёт.
В калькуляторе можно изменить данные двух периодов и увидеть результат цепных подстановок. По умолчанию это учебный пример: выпуск вырос со 120 до 180 млн руб., а среднегодовая стоимость фондов - с 60 до 75 млн руб.
Что показывает фондоотдача
Фондоотдача - отношение объёма продукции за период к средней стоимости основных производственных фондов за тот же период:
где - стоимость выпуска, а - среднегодовая стоимость фондов. Если обе величины выражены в рублях, результат читают как рубли выпуска на рубль фондов. Значение 2 означает, что на каждый рубль средней стоимости приходится 2 рубля выпуска за год. Это отношение потокового показателя за год к среднему за год остатку; оно не измеряет прибыль с рубля оборудования.
В учебных задачах числителем может быть выпуск продукции, а в практике также используют выручку. Это разные величины: произведённое за год не обязательно продано в том же году. Выбранный показатель и состав фондов нужно указать и сохранить одинаковыми в обоих периодах. Для сопоставления с показателями более широкого круга активов полезен анализ деловой активности предприятия.
Какие данные нужны для сравнения
Подготовьте стоимость выпуска и среднегодовую стоимость производственных основных фондов отдельно для базового и отчётного периодов. В примере все суммы приведены в млн руб., периоды имеют одинаковую длительность, а оценка фондов и границы предприятия не меняются. Цифры условные и предназначены для демонстрации метода.
| Показатель | Базовый период | Отчётный период |
|---|---|---|
| Выпуск, млн руб. | 120 | 180 |
| Среднегодовая стоимость фондов, млн руб. | 60 | 75 |
| Фондоотдача, руб./руб. | 2,0 | 2,4 |
Среднюю стоимость нельзя без оговорок заменять остатком на конец года: оборудование могло поступить или выбыть в течение периода. При равномерных изменениях в учебной задаче иногда берут полусумму остатков на начало и конец года; при известных датах движения точнее учитывать время нахождения объектов в составе фондов. Выбранный способ зависит от доступных данных и условий задачи.
Сопоставляйте также цены и учётную оценку. Рост стоимости выпуска из-за цен сам по себе увеличит номинальную фондоотдачу. При существенных изменениях цен стоит дополнительно рассчитать показатель в сопоставимых ценах и объяснить метод пересчёта. Росстат отдельно описывает применение сопоставимых оценок для основных фондов и выпуска.
Как подготовить среднюю стоимость фондов
Среднее за период учитывает не только цену оборудования, но и то, сколько времени оно входило в состав рассматриваемых фондов. Предположим, на начало года их стоимость составляла 40 млн руб., а с начала июля дополнительно введено оборудование стоимостью 20 млн руб. Если других изменений не было, первая часть учитывается весь год, а новая - шесть месяцев. Среднегодовая стоимость в этом упрощённом примере равна 40 + 20 × 6/12 = 50 млн руб. Значение на конец года составляет 60 млн руб. и не отражает полугодовое отсутствие нового оборудования.
При выбытии поступают симметрично: из стоимости на начало периода вычитают стоимость выбывшего объекта с весом, соответствующим времени после выбытия. Если вводов и выбытий несколько, учитывают каждый по своему времени. Этот пример использует полные месяцы и не заменяет правила конкретной учётной методики; в задании могут быть заданы другие даты или способ усреднения. Главное - согласовать его для обоих периодов.
Отдельно проверьте оценку объектов: первоначальную, восстановительную или остаточную. Одну и ту же базу следует применять последовательно, а изменения учётной политики и переоценки раскрывать в пояснении. Различия в аренде, консервации и составе производственных фондов также способны нарушить сопоставимость. Если исходная таблица содержит только итоговые балансовые строки, она может не давать достаточной детализации для такого уточнения; тогда ограничение лучше прямо указать в выводе.
Как работает метод цепных подстановок
Обозначим базовые величины индексом 0, отчётные - индексом 1. Сначала находим исходную фондоотдачу . Затем меняем только выпуск на отчётный, оставляя базовую стоимость фондов. Получаем условный показатель . Наконец, заменяем стоимость фондов и получаем .
Разности соседних шагов дают два расчётных влияния:
Первое сравнение отвечает на вопрос, как изменилось бы отношение при замене только выпуска; второе - что добавляет замена стоимости фондов при уже изменённом выпуске. Это условное разложение изменения коэффициента, а не эксперимент с изолированными причинами. Общий принцип аналогичен цепным подстановкам в анализе производительности труда, хотя состав показателей здесь другой.
Расчёт по шагам
Для базового периода делим 120 на 60 и получаем руб./руб. Условный шаг сохраняет базовые фонды и подставляет новый выпуск: руб./руб. Вклад изменения выпуска при этом порядке равен руб./руб.
Теперь подставляем отчётную среднегодовую стоимость фондов: руб./руб. Влияние стоимости фондов составляет руб./руб. Отрицательный знак означает: при зафиксированном отчётном выпуске увеличение знаменателя уменьшило отношение.
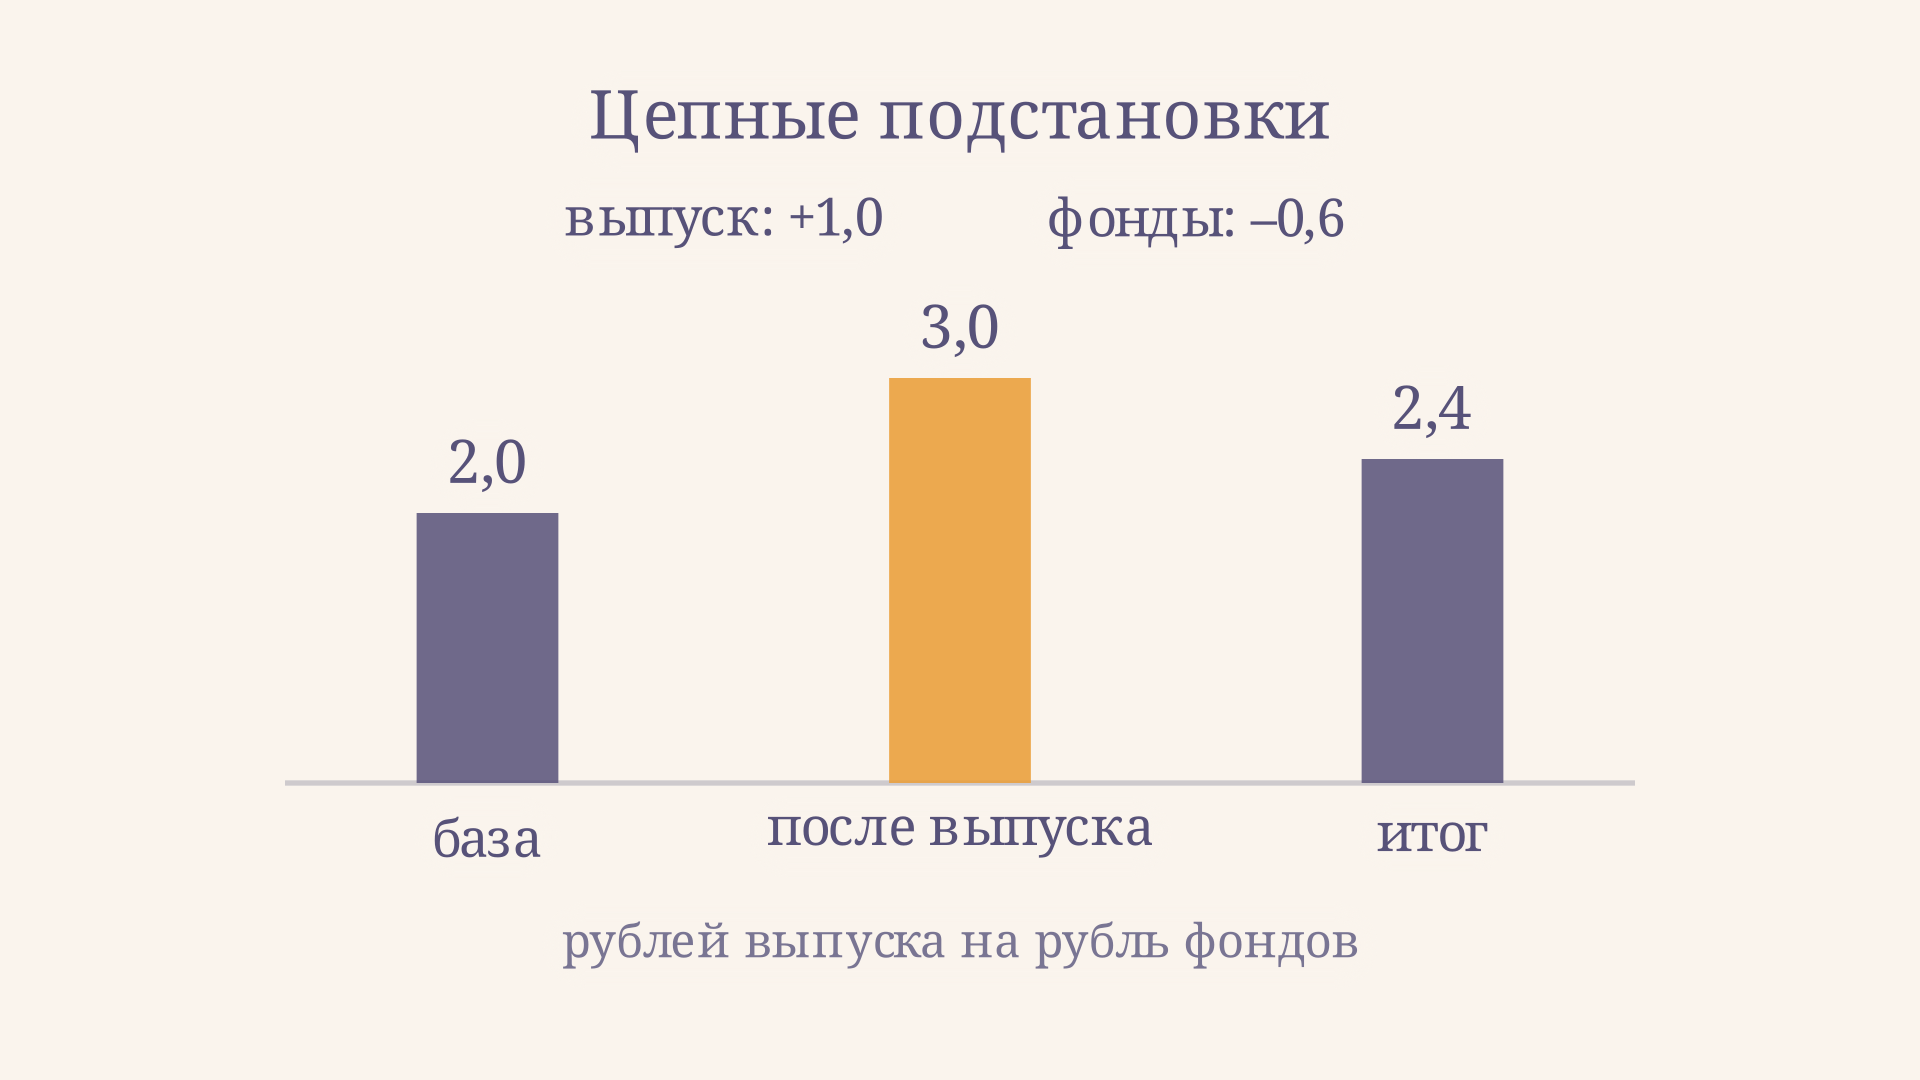
Проверка обязательна: руб./руб., что совпадает с прямой разностью . Относительно базы показатель вырос на . Не смешивайте изменение на 0,4 руб./руб. с ростом на 20 %: это разные способы выражения результата.
Почему порядок подстановок важен
Если сначала заменить фонды, промежуточная фондоотдача составит . Тогда влияние фондов равно , а влияние выпуска - руб./руб. Сумма по-прежнему равна , но отдельные вклады изменились.
Причина в том, что оба исходных показателя меняются одновременно, а метод распределяет совместный эффект в зависимости от порядка замены. Поэтому в решении обязательно показывайте последовательность, а при сравнении предприятий применяйте одинаковый порядок. Подробное обсуждение зависимости разложения от порядка есть в статье о факторном анализе рентабельности продаж.
Как углубить анализ фондов
Если известна средняя стоимость активной части фондов , общую фондоотдачу можно представить произведением:
Первый множитель - доля активной части в общей стоимости, второй - выпуск на рубль этой части. При положительных и тождество точное. Состав активной части следует определить заранее и одинаково применять в обоих периодах: например, выделить машины и оборудование по принятой в организации методике.
Это разложение помогает сформулировать вопросы: изменилась ли структура фондов и как изменилась отдача активной части? Но само отношение не объясняет, почему это произошло. Для ответа потребуются данные о загрузке оборудования, простоях, сменности, ценах и ассортименте. Аналогично модель Дюпона раскладывает другой итоговый показатель на множители; её рентабельность капитала не следует отождествлять с фондоотдачей.
Как сформулировать вывод
По условному примеру можно написать так: «Фондоотдача увеличилась с 2,0 до 2,4 руб./руб., или на 20 %. При последовательной замене сначала выпуска, затем стоимости фондов влияние первого фактора составило +1,0, второго −0,6 руб./руб. Сумма влияний равна общему приросту 0,4 руб./руб.»
Дальше укажите, какие данные позволили бы проверить экономические причины. Например, повышение фондоотдачи при остаточной оценке фондов может частично отражать уменьшение балансовой стоимости из-за амортизации, а не рост загрузки. Дополнительная информация об обновлении и возрасте оборудования поможет отделить такие эффекты. Высокое значение само по себе не гарантирует ни высокой прибыли, ни оптимального состояния фондов.
Частые ошибки
- Используют остаток на одну дату как среднегодовой без пояснения. При движении оборудования такой расчёт может существенно исказить сравнение.
- Смешивают выпуск и выручку. Выбирайте один числитель для обоих периодов и подписывайте его.
- Меняют состав или оценку фондов между периодами. Переоценка и изменение границ предприятия мешают прямому сравнению.
- Считают вклад фактора доказанной причиной. Подстановки описывают изменение отношения при заданной последовательности, но не устанавливают причинность.
- Не проверяют сумму влияний. Из-за округления отдельных шагов возможна небольшая разница; лучше округлять только окончательные результаты.
FAQ
Можно ли использовать выручку вместо выпуска?
Да, если задача предусматривает именно выручку. Назовите показатель и используйте одинаковую базу в обоих периодах: выручка зависит не только от производства, но и от продаж и цен.
Что означает отрицательное влияние фондов?
В этом примере средняя стоимость фондов увеличилась. При фиксированном отчётном выпуске больший знаменатель уменьшил фондоотдачу. Сам по себе знак не доказывает, что покупка оборудования была ошибкой: эффект инвестиций может проявиться позже.
Что делать, если стоимость фондов равна нулю?
Деление невозможно. Нужно проверить данные и границы показателя; калькулятор выше поэтому допускает только положительную стоимость фондов. При отсутствии сопоставимой базы интерпретировать коэффициент нельзя.
Коротко
Фондоотдача равна выпуску, делённому на среднегодовую стоимость основных производственных фондов. Цепные подстановки дают согласованное разложение изменения показателя на влияние числителя и знаменателя при явно выбранном порядке. Чтобы сделать экономический вывод, проверяйте сопоставимость данных и дополняйте коэффициент сведениями о ценах, структуре и загрузке оборудования.
Читайте также
Факторный анализ чистой прибыли: формула и пример
Факторный анализ чистой прибыли методом цепных подстановок: формулы, расчёт влияния объёма, цены, затрат и налога, проверка суммы и ограничения модели.
Факторный анализ производительности труда: пример
Факторный анализ производительности труда: формула годовой выработки, расчёт влияния дней, часов и часовой выработки методом цепных подстановок с примером и проверкой.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Факторный анализ прибыли от продаж: пример расчёта
Факторный анализ прибыли от продаж: формула, цепные подстановки и пример влияния объёма, цены и затрат с проверкой суммы вкладов и ограничениями модели.
Факторный анализ рентабельности продаж: пример
Факторный анализ рентабельности продаж методом цепных подстановок: формулы, пример расчёта влияния выручки и затрат, проверка результата и ограничения метода.
Физический износ основных фондов: расчёт и смысл
Что такое физический износ основных фондов, как его оценить по сроку службы и учётным данным, чем он отличается от амортизации и почему нужен технический осмотр.