Физический износ основных фондов: расчёт и смысл
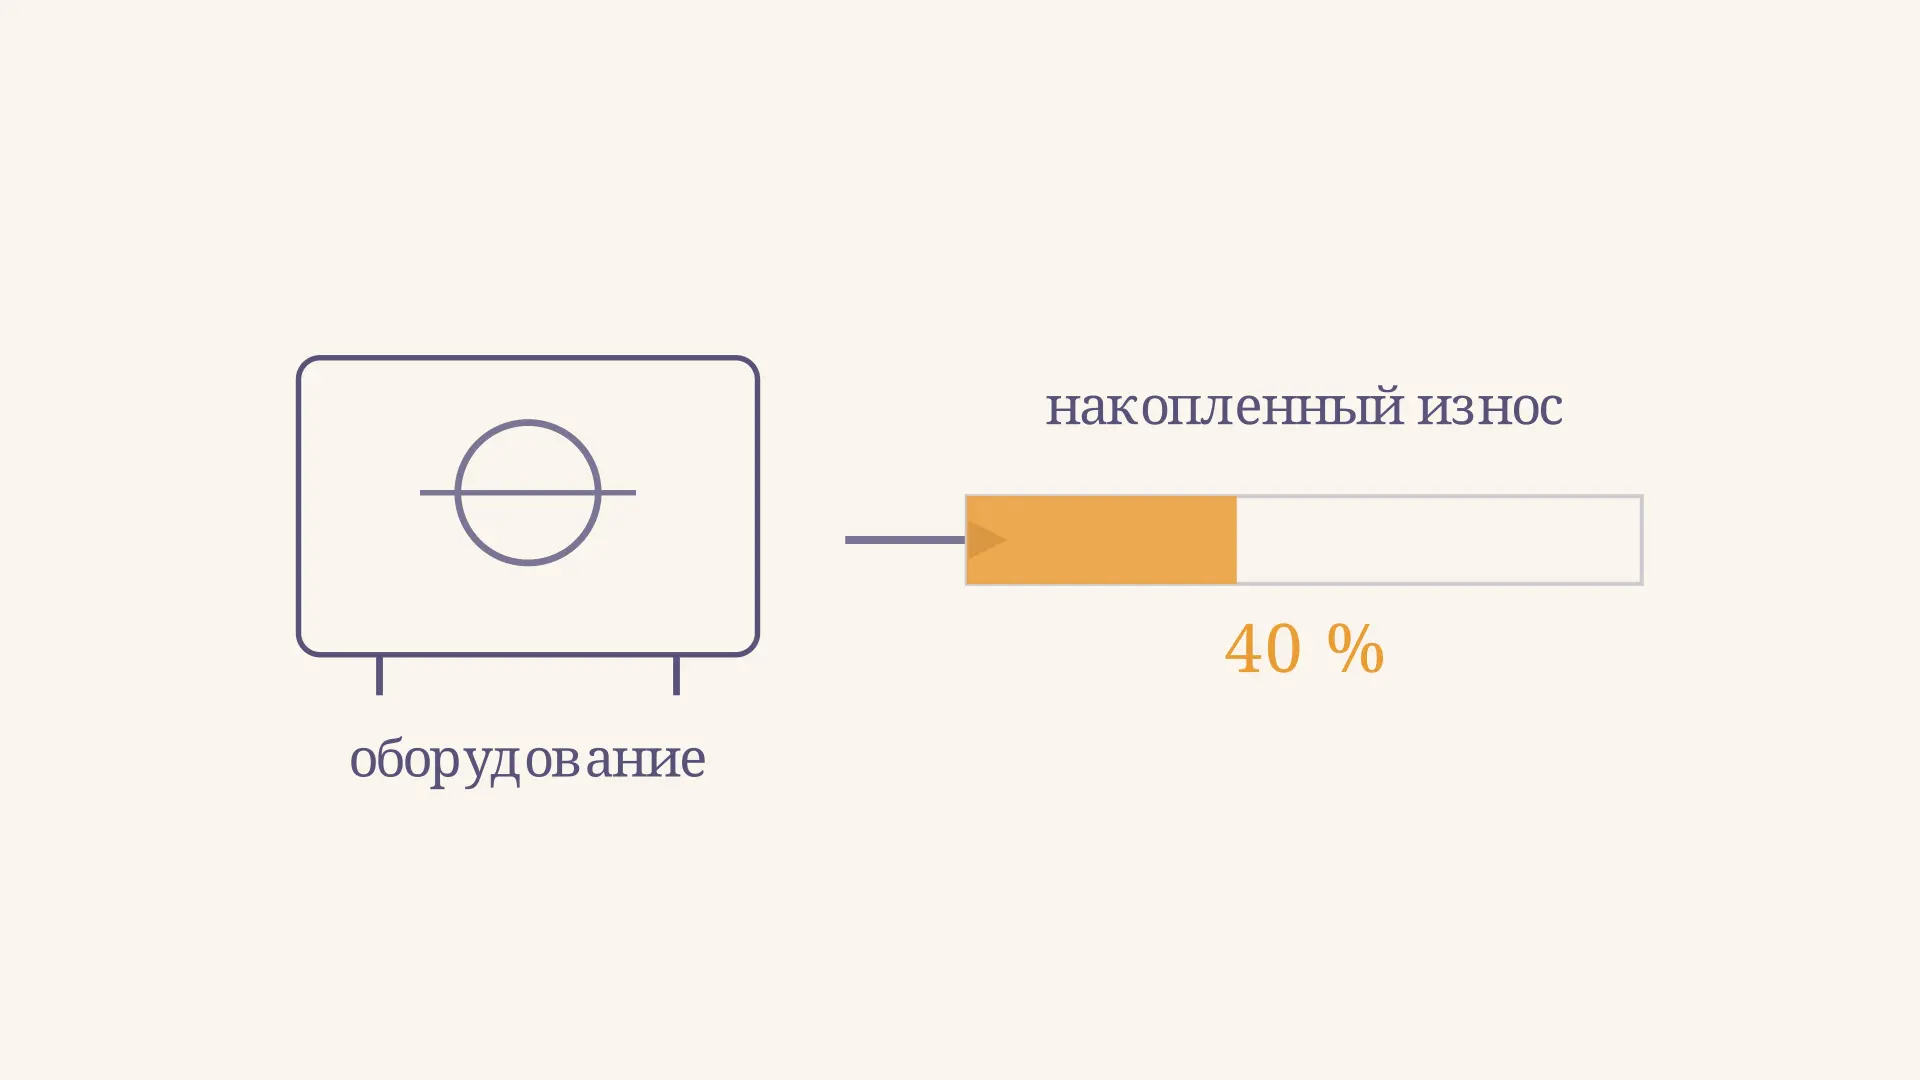
Физический износ основных фондов - это ухудшение состояния зданий, машин и оборудования из-за работы, старения и воздействия среды. Деталь истирается от трения, металл корродирует даже во время простоя, а покрытие здания разрушается под дождём и морозом. Для предприятия это означает риск снижения качества продукции, остановок и дополнительных затрат на ремонт. Износ можно описать техническими измерениями или приблизительно оценить по сроку службы. Учётный процент показывает другую величину - соотношение стоимостей. В калькуляторе можно изменить цену и время и увидеть, как оно меняется в простой учебной модели.
Как возникает физический износ
Основные фонды используются в деятельности длительное время: например, производственный станок участвует во многих циклах выпуска, а не расходуется целиком при изготовлении одной партии. При этом его детали постепенно теряют первоначальные свойства. Подшипники изнашиваются от нагрузки, направляющие теряют точность, изоляция стареет. Износ затрагивает не только работающие объекты: влажность, перепады температуры и коррозия действуют и на законсервированное оборудование.
Скорость изменений зависит от нагрузки, условий хранения, качества обслуживания и конструкции. Два одинаковых станка одного возраста могут иметь разный износ: один работает в три смены в пыльном помещении, другой - в одну смену и регулярно обслуживается. Поэтому календарный возраст полезен как ориентир, но не заменяет осмотра.
На видео золотая полоса отражает учётную модель, в которой доля растёт равномерно. Реальное разрушение может идти неравномерно: например, после появления дефекта дальнейший износ узла способен ускориться. Росстат описывает износ основных фондов шире: он включает утрату свойств и стоимости при эксплуатации, воздействии природы и техническом прогрессе. В этой статье физический износ рассматривается как материальное ухудшение объекта.
Физический и моральный износ
Физический износ связан с состоянием самого объекта. Моральный износ возникает, когда объект экономически устаревает: например, появилась более производительная технология, а старый станок ещё исправен. Станок может быть физически изношен, но технически не устареть, и наоборот. На практике оба процесса часто действуют одновременно.
Вопросы для сравнения различаются. При физическом износе спрашивают: каковы люфты, толщина детали, точность и вероятность отказа? При моральном - выгодно ли использовать прежнее оборудование с учётом доступных альтернатив, производительности и расходов? Оценка замены также требует сопоставить будущие затраты и результаты, а не только возраст машины.
Оценка по сроку службы
В учебных задачах при отсутствии данных осмотра нередко предполагают равномерный износ. Если фактическое время использования составляет часть ожидаемого срока , условный процент равен:
Сроки должны быть выражены в одинаковых единицах, а модель применима при . Например, четыре года из десяти дают . Это расчёт по допущению, а не измерение износа всех узлов. При превышении срока формула без дополнительных условий может дать больше 100 %, поэтому для такой ситуации требуется другая оценка, а не автоматическое продолжение прямой.
Иногда более подходящая мера нагрузки - часы работы, пробег или выпуск продукции. Тогда отношение фактической наработки к ожидаемому ресурсу может быть полезнее отношения календарных лет. Но и оно не учитывает разные режимы нагрузки и внезапные дефекты. Предположение о равномерности необходимо явно назвать в решении.
Коэффициент по учётной стоимости
Другой распространённый показатель строится на стоимости объекта на одну дату. В методологии Росстата степень износа - отношение накопленного износа, то есть разницы полной учётной и остаточной балансовой стоимости, к полной учётной стоимости:
Здесь - полная учётная стоимость, - остаточная балансовая стоимость. Обе величины берут для одной совокупности объектов и на одну дату; полная стоимость должна быть положительной. Показатель показывает накопленную учётную разницу, а не долю деталей, требующих замены. Стоимость может зависеть от принятых методов амортизации, переоценки и состава объектов.
Не следует подставлять вместо остаточной балансовой стоимости рыночную цену: это разные оценки. Чтобы понять место остатка в отчётности, полезно вспомнить структуру бухгалтерского баланса. А при сравнении коэффициентов разных лет нужно проверить сопоставимость базы и учётной политики: общие принципы интерпретации рассмотрены в статье про коэффициенты финансового анализа.
Пример: станок за 1,2 млн рублей
Предположим, станок принят к учёту за 1 200 000 рублей. Для простоты примем срок десять лет, линейную амортизацию, нулевую ликвидационную стоимость и отсутствие переоценки или выбытия. Ежегодно начисляется рублей. За четыре полных года накопится рублей, а остаточная стоимость составит рублей.
Тогда . Доля совпала с оценкой по сроку именно благодаря выбранным условиям, а не потому, что эти способы всегда эквивалентны. На графике точка показывает остаток 0,72 млн рублей через четыре года; разница до исходных 1,2 млн равна 0,48 млн рублей.
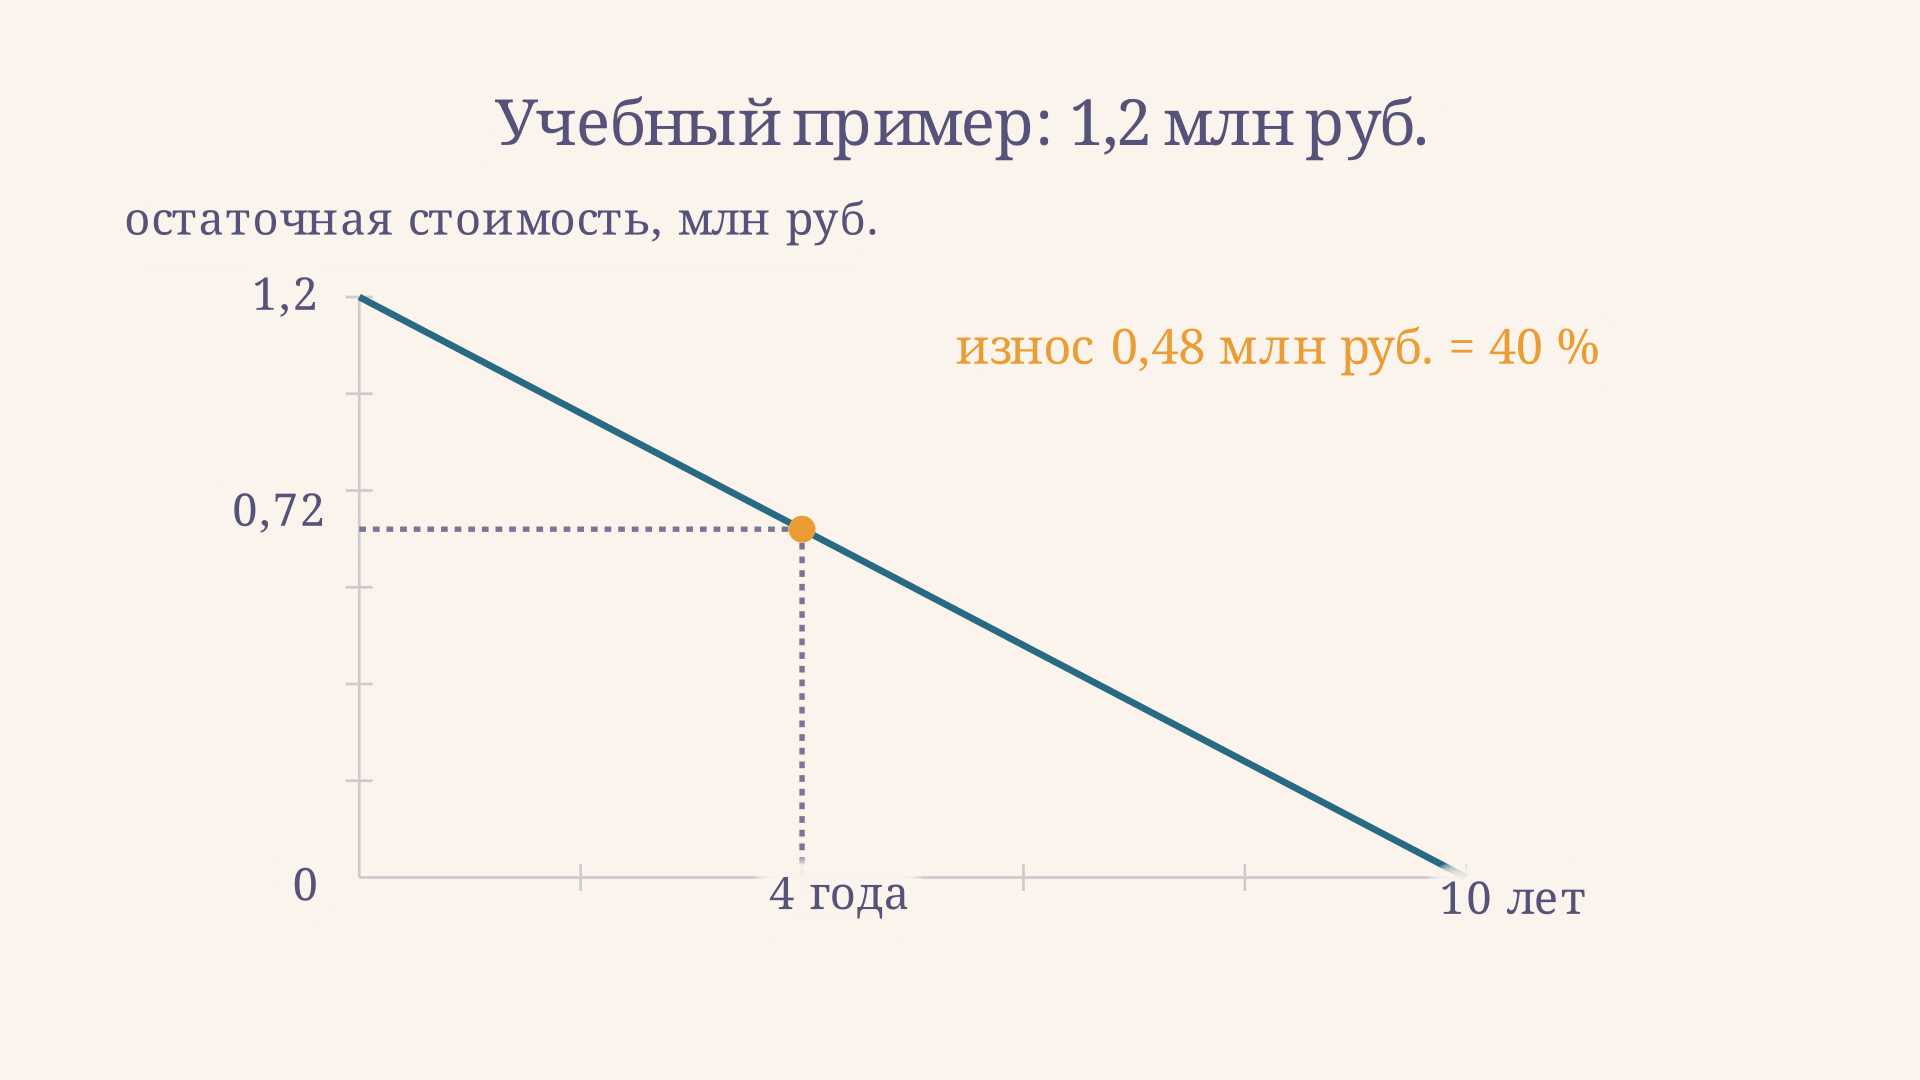
Если меняется метод начисления, график тоже меняется. Например, при методе уменьшаемого остатка распределение начислений по годам отличается от прямой. Амортизация - систематическое распределение амортизируемой стоимости, а не прямое измерение повреждений: это различие отражено и в IAS 16.
Как оценить фактическое состояние
Для технического решения сначала определяют объект и дату оценки, собирают историю эксплуатации, ремонтов и простоев. Затем осматривают значимые узлы и сопоставляют измерения с допустимыми параметрами: например, измеряют толщину стенки, вибрацию или отклонение точности. Метод зависит от типа оборудования и требований к нему.
Если состояние отдельных частей различается, итоговая оценка может учитывать их значимость и стоимость. При этом нужно явно указать способ взвешивания: простое среднее процентов по всем деталям может исказить картину. Результат стоит дополнить перечнем выявленных дефектов, неопределённостью и рекомендацией по ремонту или дальнейшей диагностике. Без исходных измерений точный процент физического износа назвать нельзя.
Ремонт может восстановить работоспособность или часть ресурса, но сам по себе не делает объект новым. Для выбора между ремонтом и заменой сравнивают ожидаемые расходы, простои и оставшийся ресурс. В оценке инвестиционной альтернативы важна также стоимость денег во времени; её смысл раскрывает метод чистой приведённой стоимости.
Как использовать результат для решений
Один коэффициент полезен как сигнал для дополнительной проверки, но не даёт готового решения об инвестициях. Если показатель вырос за год, сначала выясните, как изменился состав фондов: старые объекты могли остаться в эксплуатации, а новые ещё не поступить. Если показатель снизился, причиной может быть ввод нового оборудования или выбытие старого, а не ремонт каждого станка. Поэтому рядом с процентом полезно показать полную стоимость, остаток и сведения о движении объектов.
При сравнении подразделений учитывают различия в составе техники и нагрузке. Производственная линия, помещение и транспорт изнашиваются по разным причинам; общий процент скрывает эти различия. Руководитель может составить перечень критичных узлов, сопоставить затраты на обслуживание и потери от остановок, а затем назначить диагностику наиболее важных объектов. Это позволяет перейти от общей цифры к проверяемым действиям.
Например, два станка с одинаковой балансовой стоимостью могут иметь разные результаты измерения вибрации. Осмотр первого может показать необходимость замены подшипника, тогда как второму потребуется только плановое обслуживание. Экономический смысл оценки состоит не в поиске универсального порога для всех машин, а в выборе обоснованных сроков ремонта и обновления с учётом условий конкретного предприятия.
Частые ошибки
- Приравнивать учётные 40 % к физическому состоянию. Доля рассчитана из стоимости, а реальные дефекты устанавливают отдельно.
- Путать износ с амортизацией. Первая категория описывает утрату свойств, вторая - распределение стоимости по периодам.
- Смешивать даты и объекты. Полная и остаточная стоимости в формуле должны относиться к одному набору активов на одну дату.
- Считать все годы одинаковыми без оговорки. Равномерная модель удобна для задачи, но нагрузка и ремонты меняют фактическую картину.
- Принимать остаточную стоимость за цену продажи. Рыночная цена определяется другими обстоятельствами и может отличаться от учётной оценки.
FAQ
Может ли станок работать после полного начисления амортизации?
Да. Нулевая остаточная стоимость в учебной модели не означает мгновенной потери работоспособности. Возможность дальнейшей эксплуатации определяют техническое состояние и применимые требования безопасности.
Влияет ли простой на физический износ?
Да, хотя механизм отличается от износа при работе. Коррозия, влажность и старение материалов могут ухудшать состояние при хранении; скорость зависит от условий консервации.
Всегда ли ремонт уменьшает учётный коэффициент износа?
Нет. Последствия для учёта зависят от характера работ и применимых правил. Техническое улучшение и изменение учётной стоимости нельзя автоматически считать одним и тем же событием.
Коротко
Физический износ - материальное ухудшение основных фондов от эксплуатации и воздействия среды. Его можно приблизительно моделировать по сроку, а учётную степень износа - вычислить из полной и остаточной стоимости. Эти показатели помогают анализу, но для решения о безопасной эксплуатации, ремонте или замене нужны сведения о фактическом состоянии объекта.
Читайте также
Полная учётная стоимость основных фондов: расчёт
Полная учётная стоимость основных фондов: как она формируется, чем отличается от остаточной и рыночной стоимости, как рассчитать износ и движение фондов на примере.
Факторный анализ фондоотдачи: формула и пример
Как выполнить факторный анализ фондоотдачи методом цепных подстановок: формулы, пример расчёта влияния выпуска и стоимости основных фондов, проверка и выводы.
Моральный износ основных фондов: формы и расчёт
Что такое моральный износ основных фондов, как различать его формы, рассчитать относительную потерю стоимости и оценить решение о замене оборудования.
Условно-чистая продукция: формула и расчёт
Условно-чистая продукция: как рассчитать показатель по выпуску и материальным затратам, почему в него входит амортизация и чем он отличается от прибыли.
Восстановительная стоимость основных фондов: расчёт
Что показывает восстановительная стоимость основных фондов, как рассчитать её по индексу и учесть износ, чем результат отличается от балансовой стоимости.
Амортизационный фонд предприятия: расчёт и назначение
Амортизационный фонд предприятия: как связаны начисление амортизации, денежный резерв и обновление оборудования. Формулы, пример расчёта и типичные ошибки.