Амортизационный фонд предприятия: расчёт и назначение
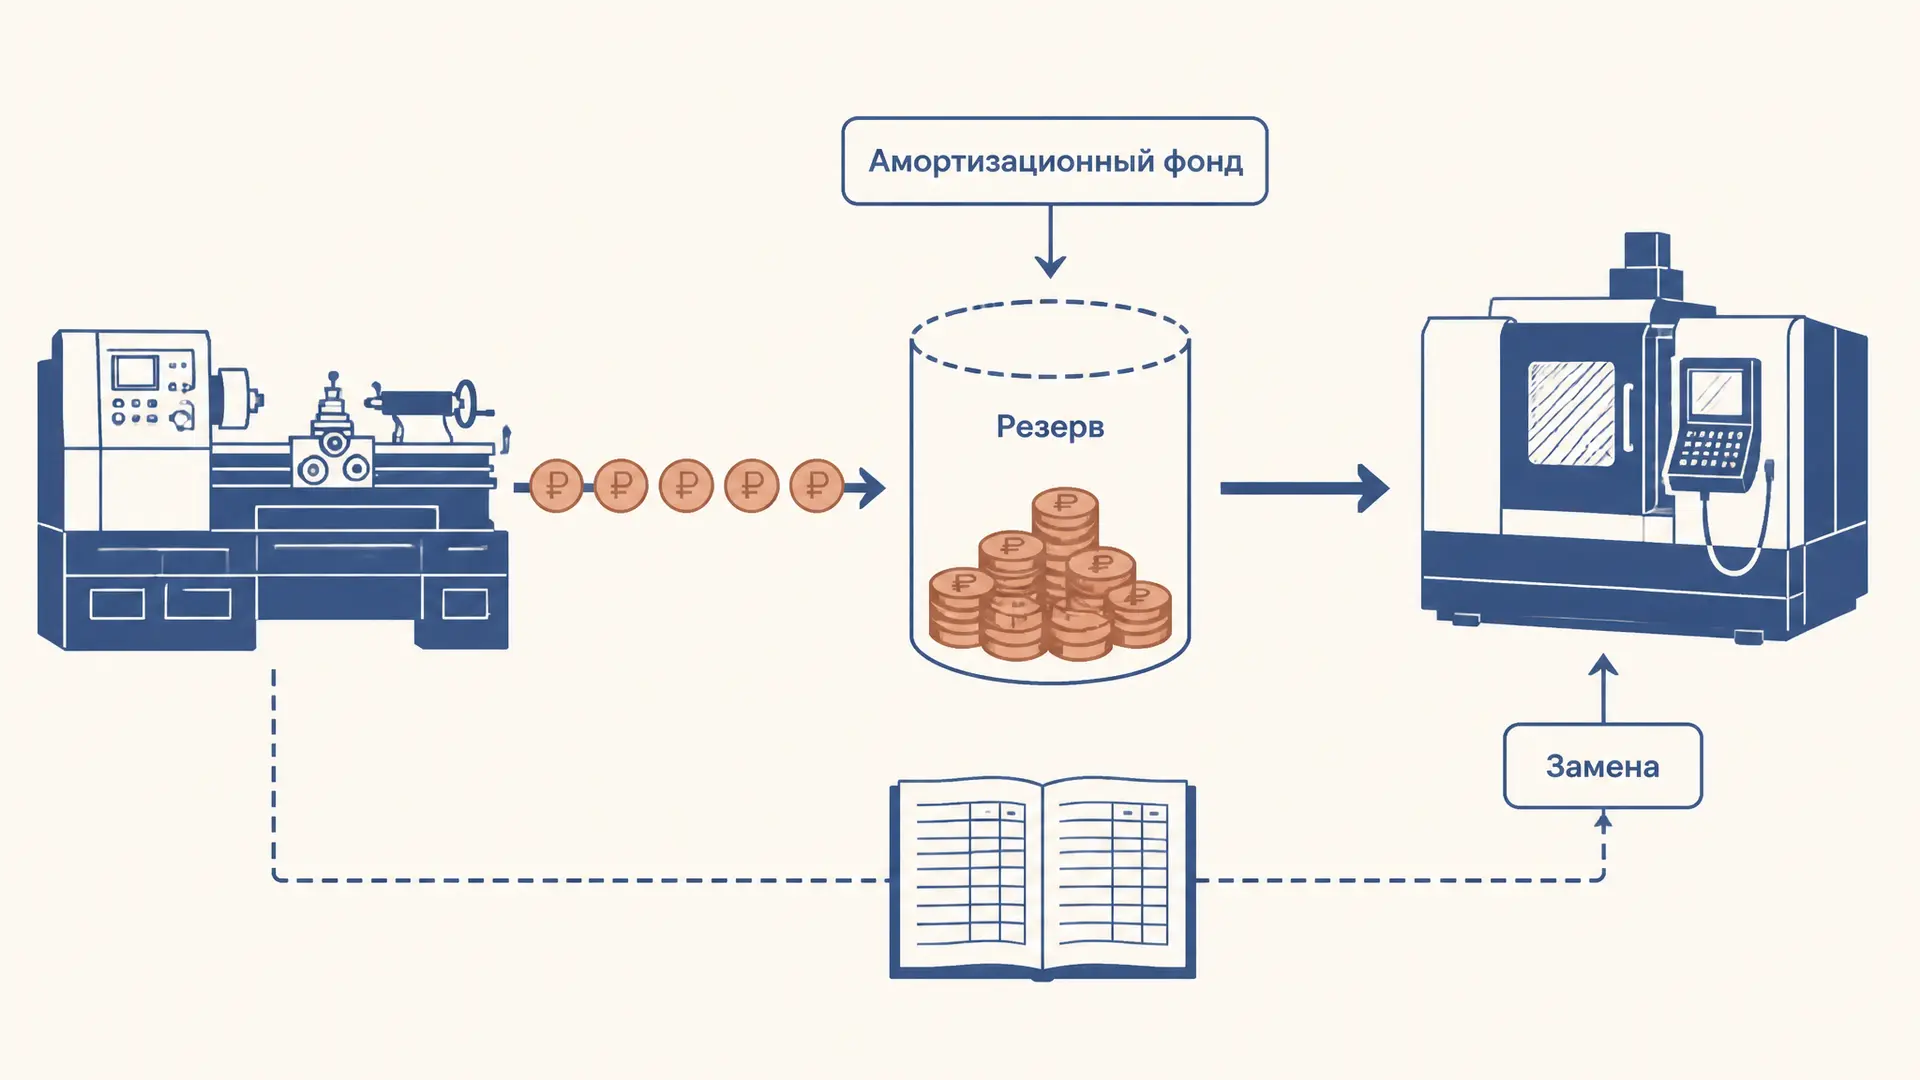
Станок постепенно изнашивается, но деньги на его замену понадобятся сразу. Амортизационный фонд предприятия в экономическом смысле - это планируемый источник средств для восстановления и обновления основных средств, связанный с амортизационными отчислениями. Его размер полезно рассчитывать заранее, чтобы не обнаружить нехватку денег в момент покупки нового оборудования.
При этом начисление амортизации само по себе не создаёт отдельный банковский счёт. Реальный резерв появляется, когда предприятие получает деньги и решает их отложить. Ниже разберём обе стороны на одном учебном примере и покажем, почему сумма начислений может отличаться от стоимости замены.
Что такое амортизационный фонд
Основные средства участвуют в работе предприятия несколько периодов: это, например, оборудование, производственные здания и транспорт. Их стоимость не относят целиком к расходам каждого года использования. Для амортизируемых объектов её систематически распределяют на протяжении срока полезного использования. Начисленная сумма может включаться в стоимость продукции или признаваться расходом в зависимости от использования актива.
В учебной экономике накопленные амортизационные отчисления рассматривают как источник воспроизводства основных средств. Слово «фонд» здесь удобно для планирования, но не доказывает, что соответствующие деньги уже лежат отдельно. Предприятие может вести управленческий расчёт фонда, выделить средства на отдельном счёте или учитывать их в общем денежном потоке. Способ организации резерва определяется его финансовой политикой.
Задача фонда - помочь своевременно заменить, модернизировать или восстановить производственные мощности. Он связан с капитальными вложениями предприятия, но не равен им: капитальные вложения описывают направление расходов, а резерв - один из возможных источников их финансирования.
В крупных организациях удобно планировать такой источник сразу по группам объектов: транспорт может требовать замены раньше производственного здания, а производственная линия - частичной модернизации до окончания срока службы. Единая общая сумма скрывает эти разные даты. График по объектам показывает, когда нужна каждая покупка и какие поступления можно направить на неё.
Само слово «воспроизводство» охватывает не только покупку точно такого же объекта. Предприятие может выбрать более производительное оборудование или восстановить действующее, если это соответствует производственному плану. Суммы и сроки этих вариантов сравнивают отдельно: накопленная амортизация старого объекта не определяет автоматически стоимость будущего решения.
Начисление и деньги: где возникает разница
Начисление - бухгалтерская величина за период. Оно уменьшает балансовую стоимость объекта и влияет на расходы или стоимость созданных активов, но не сопровождается немедленным платежом за станок: покупка уже произошла ранее. Деньги могут поступить позднее, когда предприятие продаст продукцию и покупатель оплатит счёт. Даже тогда выручка покрывает и другие потребности: зарплату, материалы, налоги и погашение обязательств.
Поэтому переход от начисления к резерву требует отдельного решения. Если продукция не продана, оплата задержана или все поступления нужны для текущей деятельности, отложить полную сумму начисленной амортизации может быть невозможно. И наоборот, компания вправе резервировать больше начисленной суммы за счёт других доступных денежных поступлений.
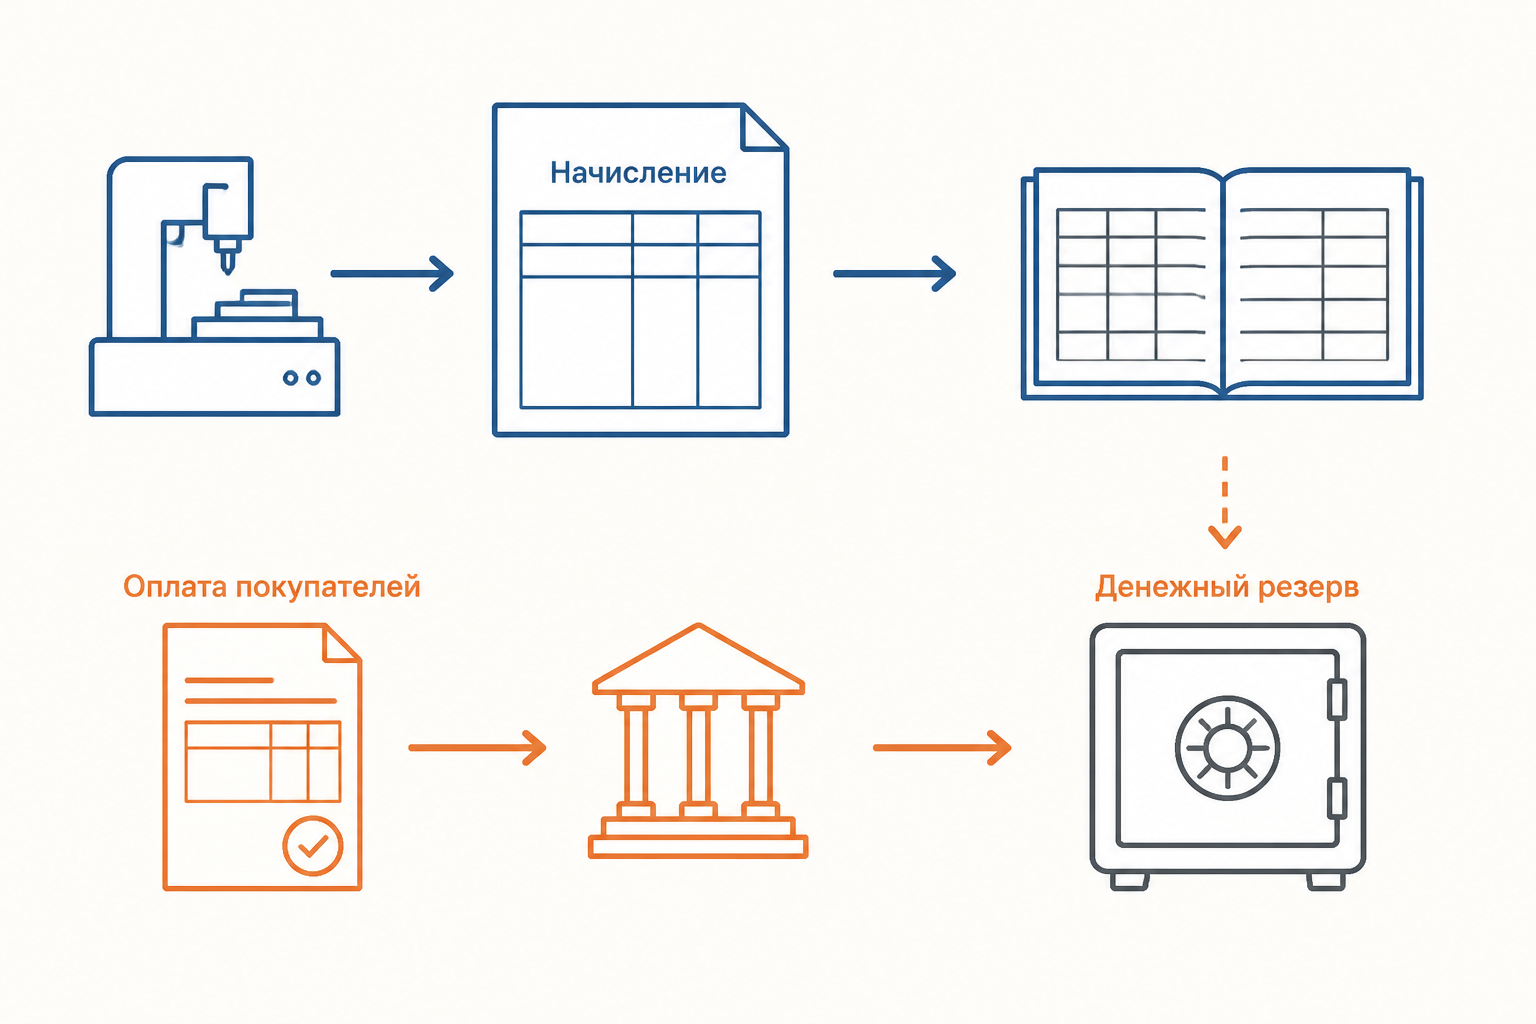
Для оценки ликвидности следует смотреть денежный бюджет и остатки средств, а не только накопленную амортизацию. Структура бухгалтерского баланса помогает увидеть активы и источники их финансирования, но отдельной строки, автоматически равной денежному амортизационному фонду, из самого начисления не возникает.
Как рассчитать годовые отчисления
Для простой модели возьмём линейный способ, неизменные оценки и полные годы использования. Годовая амортизация равна:
где - первоначальная стоимость объекта, - оценочная ликвидационная стоимость, - срок полезного использования в годах, - годовое начисление. В модели нет переоценки, обесценения и изменения оценок; на практике они могут повлиять на расчёт. Предполагается, что ликвидационная стоимость меньше первоначальной.
Пусть оборудование стоит 1 200 000 ₽, оценочная ликвидационная стоимость составляет 200 000 ₽, а срок использования - пять лет. Тогда амортизируемая величина равна 1 000 000 ₽, ежегодное начисление - 200 000 ₽, а за пять полных лет - 1 000 000 ₽. Балансовая стоимость в конце срока не становится нулём: в упрощённой модели она равна ликвидационной стоимости 200 000 ₽.
Для бухгалтерского учёта следует учитывать применимый стандарт и фактические обстоятельства объекта. В разъяснении ФНС с письмом Минфина рассмотрена балансовая стоимость основных средств по ФСБУ 6/2020. При других способах начисления распределение по годам меняется; пример такого подхода - метод уменьшаемого остатка.
От начислений к денежному резерву
Предположим, предприятие решило в конце каждого года перечислять в резерв 80% годовой амортизации. Проценты банка, доходность вложений и снятие средств пока не учитываем. Начальный резерв равен нулю, деньги для перечислений есть, а решение исполняется все пять лет.
| Конец года | Начислено за год, ₽ | Перечислено за год, ₽ | Резерв, ₽ |
|---|---|---|---|
| 1 | 200 000 | 160 000 | 160 000 |
| 2 | 200 000 | 160 000 | 320 000 |
| 3 | 200 000 | 160 000 | 480 000 |
| 4 | 200 000 | 160 000 | 640 000 |
| 5 | 200 000 | 160 000 | 800 000 |
Проверка проста: ₽. Накопленная амортизация за тот же срок - 1 000 000 ₽. Разница в 200 000 ₽ возникает из предположения, что откладывали только 80% начислений. Это управленческий сценарий, а не установленная законом доля.
Если резерв пополняется и расходуется неравномерно, используют движение денег: остаток на начало плюс фактические пополнения и начисленный доход минус выплаты. Нельзя подставлять вместо пополнений бухгалтерские начисления без проверки, были ли деньги действительно выделены.
Хватит ли резерва на замену
Сопоставим резерв не со старой стоимостью станка, а с ожидаемыми затратами на новый. Допустим, к концу пятого года замена обойдётся в 1 500 000 ₽, а продажа старого оборудования принесёт чистыми 200 000 ₽. Это отдельное прогнозное денежное поступление, совпадающее с оценочной ликвидационной стоимостью в нашем примере только по допущению.
Потребность после продажи старого объекта составит ₽. При резерве 800 000 ₽ недостача равна 500 000 ₽. Её можно покрыть дополнительными накоплениями, доступными собственными средствами или заёмным финансированием. Выбор зависит от стоимости денег и устойчивости денежных потоков.
Оценка будущей цены оборудования должна учитывать возможное изменение цен, комплектации и стоимости установки. Для принятия решения о проекте одной проверки суммы резерва мало: рассмотрите будущие поступления и выплаты, например с помощью метода чистой приведённой стоимости. В нашем примере дисконтирование и инфляция явно не моделируются: 1 500 000 ₽ уже задана как прогноз цены на дату покупки.
Как использовать расчёт в управлении
Сначала составьте перечень существенных объектов: стоимость, срок службы, ожидаемую дату замены и ликвидационную стоимость. Затем согласуйте прогноз цены замены с производственными планами: одинаковые по балансовой стоимости станки могут иметь разные цены современных аналогов.
После этого постройте график начислений и отдельный график денежных пополнений. Для первого нужны учётные данные, для второго - прогноз оплаченных продаж, обязательных платежей и доступного остатка. Регулярное сопоставление плана с фактом показывает, выполняется ли решение о резервировании и когда возникнет разрыв.
Полезно проверить несколько сценариев. При задержке оплаты клиентов перечисление может снизиться; при росте цены нового станка потребность увеличится; при досрочной замене времени на накопление станет меньше. Если резерв вложен, учитывайте доступность денег к дате покупки, риск и ожидаемый доход. Это превращает условный фонд в работающий финансовый план.
При анализе нескольких объектов важно не использовать один и тот же остаток резерва дважды. Удобно закрепить за каждой будущей покупкой плановый источник и дату расхода, а затем свести данные в общий календарь. Если два станка нужно заменить одновременно, общий резерв должен покрыть суммарную потребность или показать необходимое внешнее финансирование.
Учётная оценка срока полезного использования отражает ожидаемое использование актива, а не обещание, что объект обязательно проработает ровно столько лет. Поломка или изменение технологии могут сдвинуть дату покупки. Поэтому расчёт полезно пересматривать при изменении производственного плана и оценок, сохраняя прежние предположения для сравнения с фактическим результатом.
Частые ошибки
- Приравнивать начисление к поступлению денег. Оно отражает распределение стоимости; платёж покупателя и выделение резерва требуют отдельных событий.
- Считать фонд по первоначальной стоимости без остатка. При ненулевой ликвидационной стоимости линейная амортизируемая величина меньше стоимости приобретения.
- Сравнивать резерв только со старой ценой. Планируйте стоимость замены на нужную дату и возможные затраты на ввод в эксплуатацию.
- Дважды учитывать продажу старого объекта. Либо вычтите ожидаемую чистую выручку из потребности, либо добавьте её к источникам, но не делайте и то и другое.
- Смешивать бухгалтерскую и налоговую амортизацию. Их расчёты могут различаться, поэтому для управленческой модели нужно назвать выбранную базу.
FAQ
Обязан ли амортизационный фонд равняться сумме начисленной амортизации?
В управленческой модели нет: сумма реально выделенных денег зависит от выбранной политики и доступности средств. В примере начислено 1 000 000 ₽, а зарезервировано 800 000 ₽.
Можно ли использовать резерв до покупки оборудования?
С экономической точки зрения средства могут использоваться на другие цели по решению предприятия. Тогда доступный остаток уменьшится, и график финансирования замены придётся пересмотреть с учётом конкретных ограничений на эти деньги.
Почему даже полное накопление амортизации может не покрыть замену?
Цена нового оборудования может вырасти, а характеристики и стоимость установки - измениться. Кроме того, амортизируемая величина учитывает оценочную ликвидационную стоимость, тогда как выручка от продажи старого объекта ещё должна реально поступить.
Коротко
Амортизационный фонд - удобная модель планирования обновления основных средств. Начисление амортизации показывает распределение стоимости, а денежный резерв зависит от фактических поступлений и решений предприятия. Для надёжного плана сравнивайте доступный резерв и другие источники с прогнозной ценой замены на дату покупки.
Читайте также
Физический износ основных фондов: расчёт и смысл
Что такое физический износ основных фондов, как его оценить по сроку службы и учётным данным, чем он отличается от амортизации и почему нужен технический осмотр.
Как рассчитать коэффициент износа основных средств
Как рассчитать коэффициент износа основных средств по накопленной амортизации: формула, пошаговый пример, источники данных и интерпретация результата в анализе.
Ликвидационная стоимость основных средств: расчёт
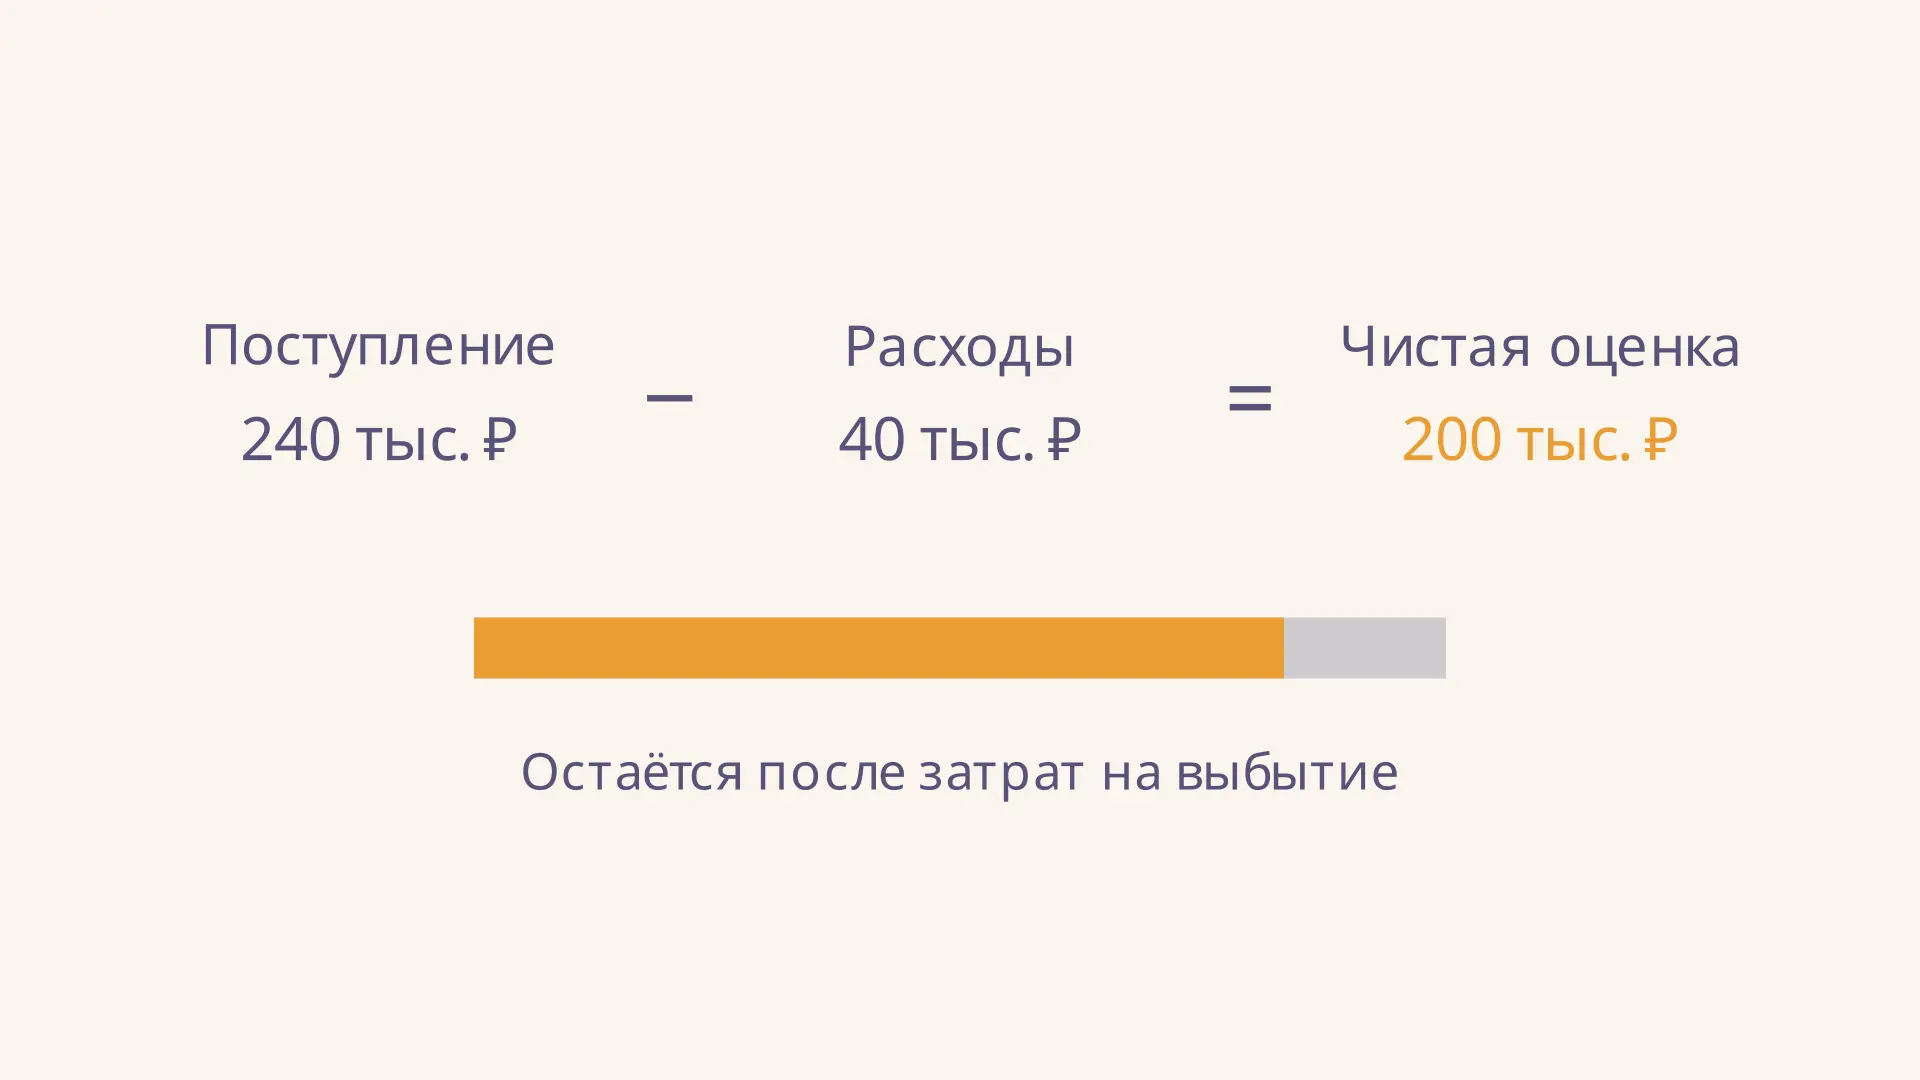
Как определить ликвидационную стоимость основных средств, учесть расходы на выбытие и рассчитать амортизацию: формула, пример и правила пересмотра оценки.
Полная учётная стоимость основных фондов: расчёт
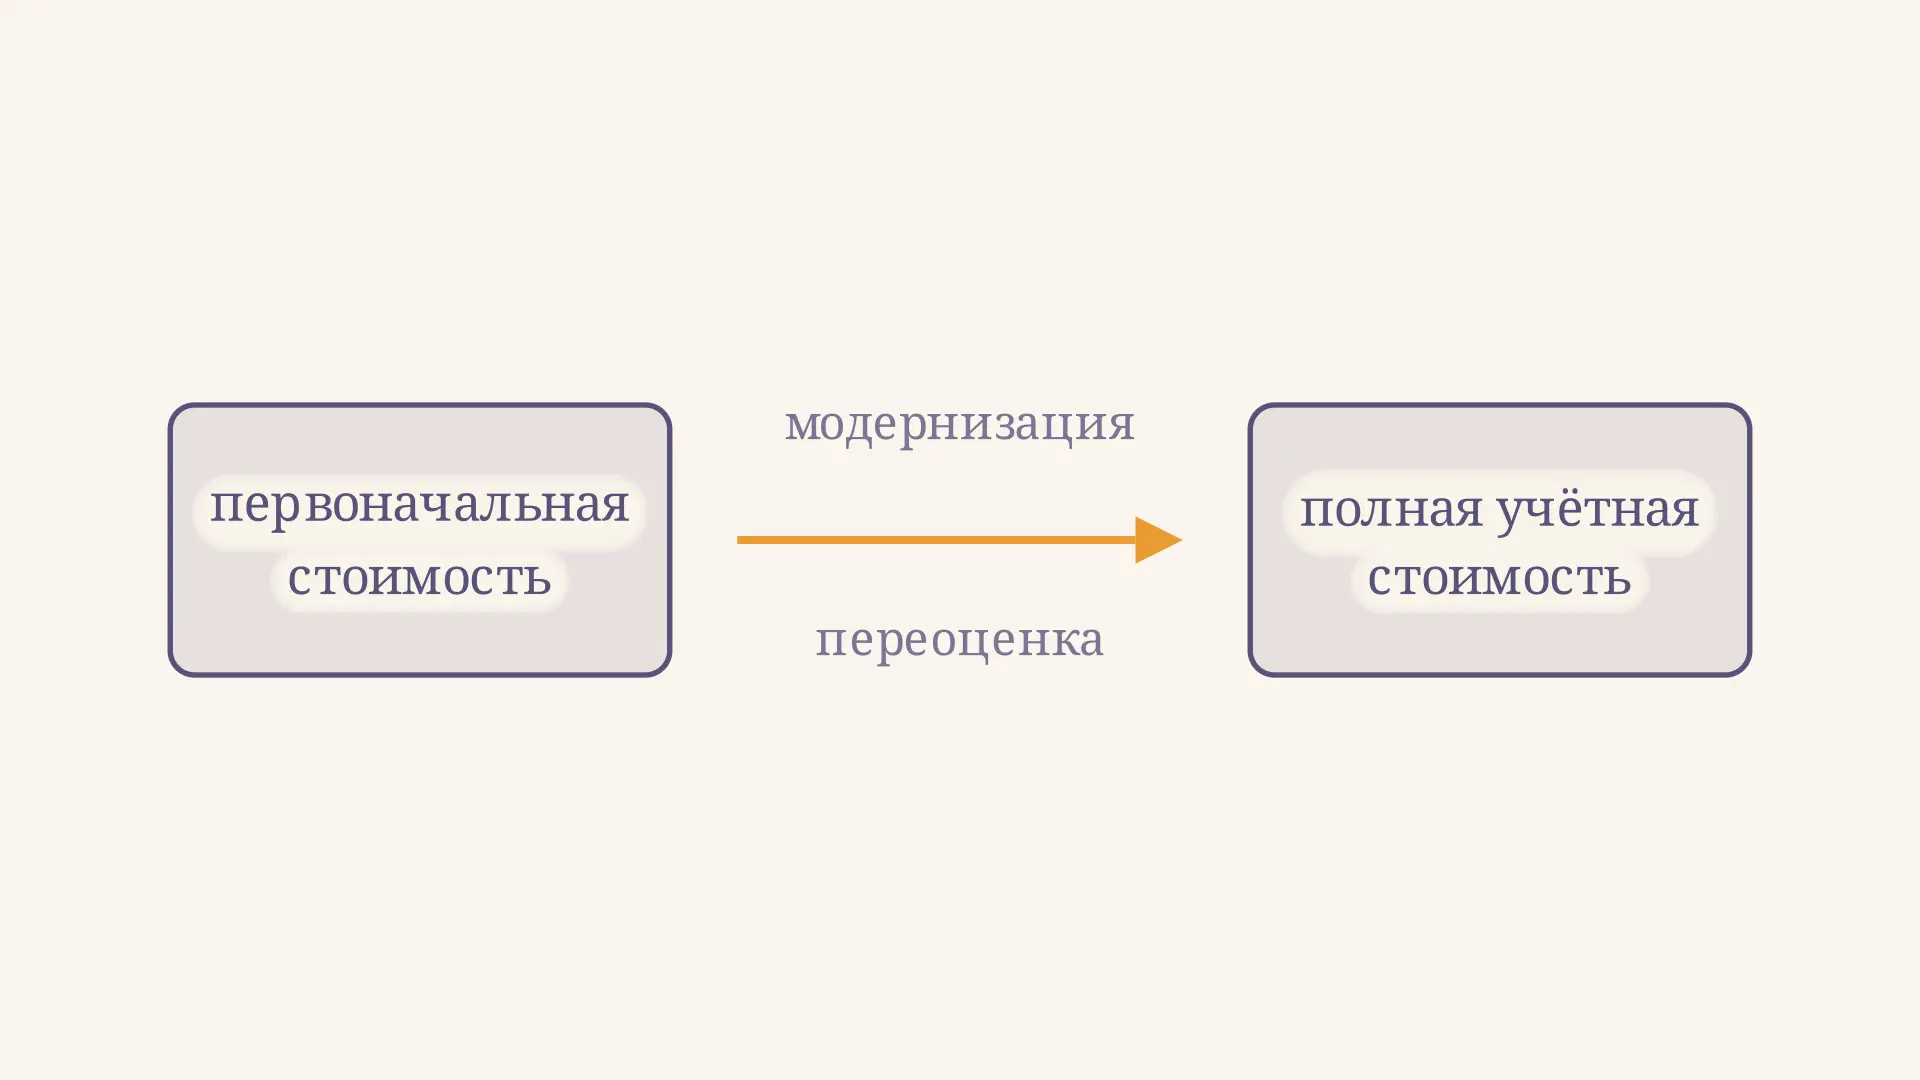
Полная учётная стоимость основных фондов: как она формируется, чем отличается от остаточной и рыночной стоимости, как рассчитать износ и движение фондов на примере.
Списание пропорционально объёму продукции: расчёт
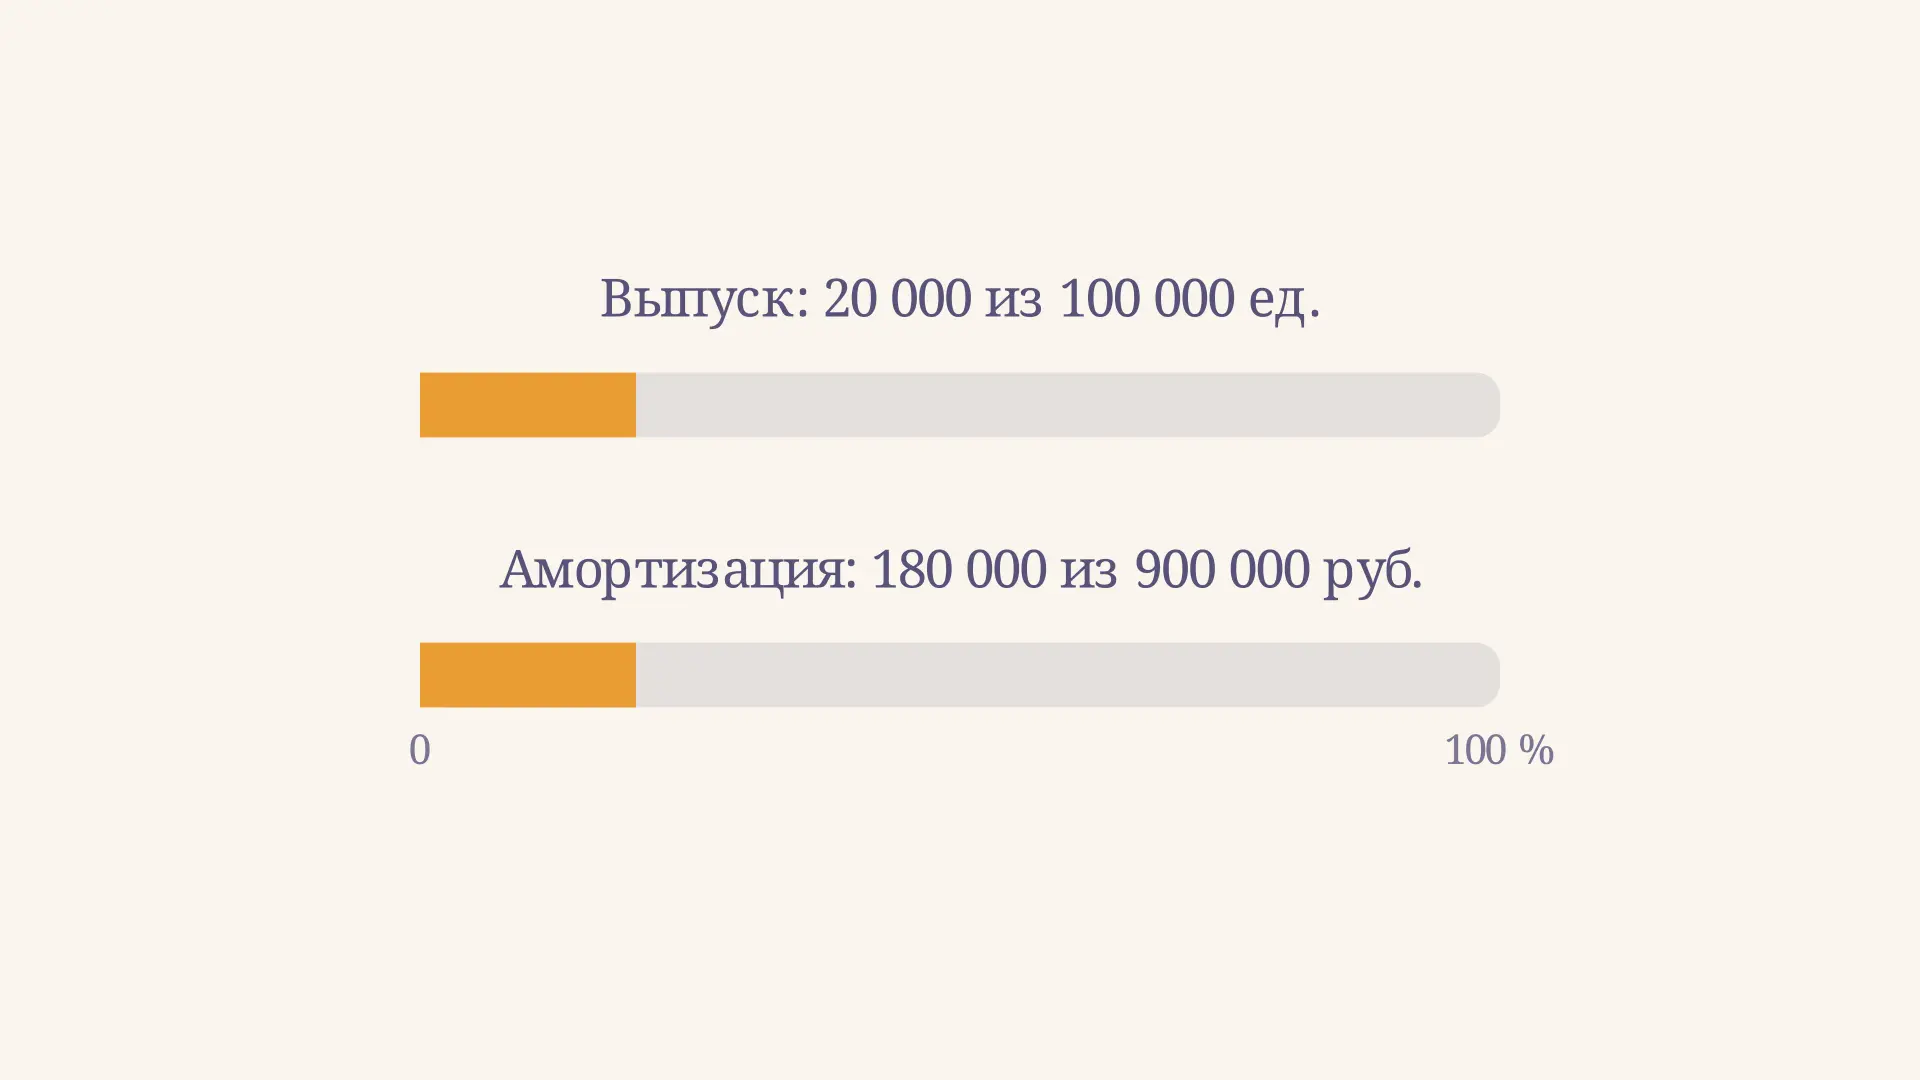
Как начислять амортизацию пропорционально объёму продукции: формула по ФСБУ 6/2020, пример по периодам, пересмотр ресурса и отличие от налогового учёта.
Ускоренная амортизация: смысл и расчёт
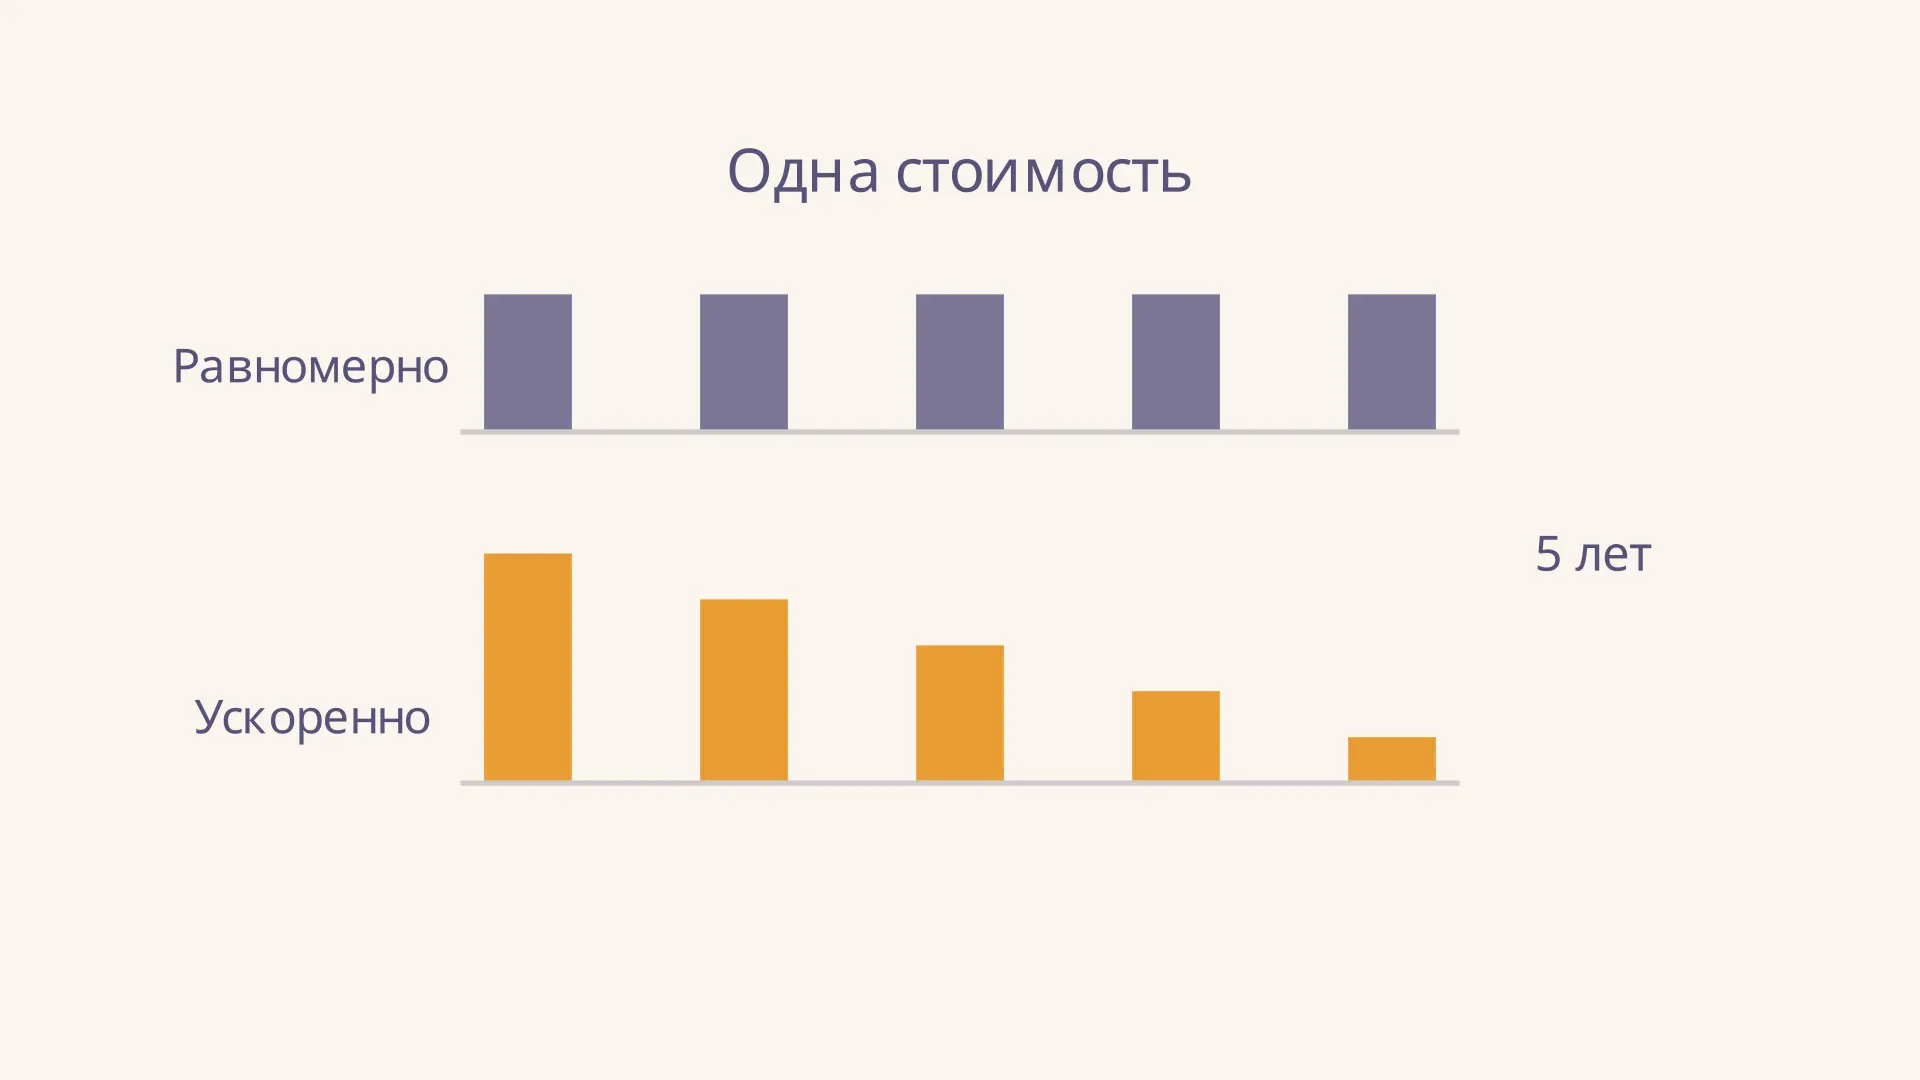
Как ускоренная амортизация переносит расходы на первые годы, влияет на прибыль и налоговые платежи и чем учебный график отличается от правил налогового учёта.