Списание пропорционально объёму продукции: расчёт
Способ списания пропорционально объёму продукции связывает амортизацию основного средства не с количеством прошедших месяцев, а с тем, какую часть ожидаемого ресурса объект израсходовал за период. Чем больше изделий изготовил станок при прочих равных, тем больше начисление. Разберём формулу, пример и границы метода; в калькуляторе можно изменить стоимость, ресурс и выпуск и сразу увидеть результат.
Что означает списание по объёму продукции
Амортизация распределяет стоимость основного средства на периоды его полезного использования. При производственном способе мерой использования служит натуральный показатель: количество изделий, километры пробега, объём выполненных работ или другой подходящий измеритель. Это не оплата за каждую деталь и не оценка того, сколько станок стоит на рынке сегодня. Расчёт показывает, какая часть амортизируемой стоимости относится к использованному ресурсу.
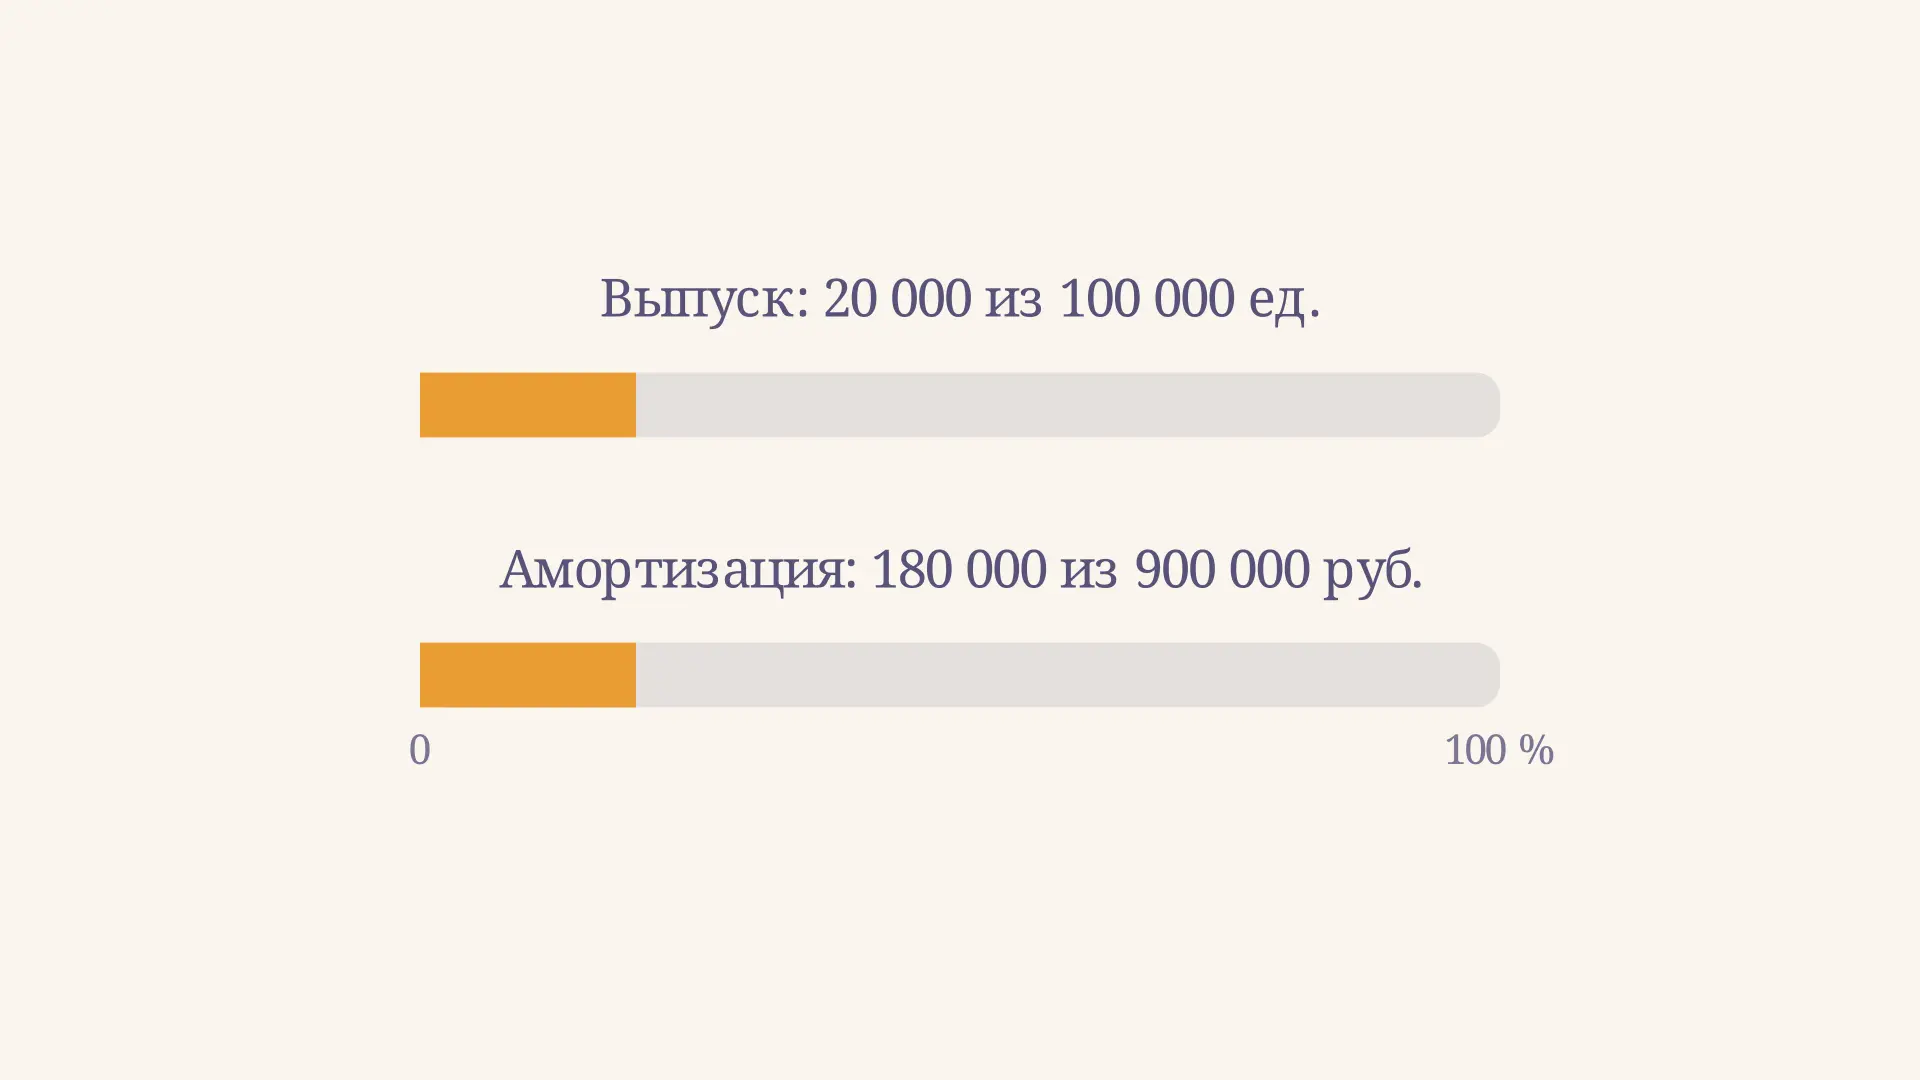
Если ресурс оценивается в 100 000 изделий, а за период изготовлено 20 000, использована пятая часть ресурса. При неизменных оценках на период приходится пятая часть стоимости, подлежащей амортизации. Модель на видео движется обратно только для повторения: фактический накопленный выпуск не уменьшается.
В российском бухгалтерском учёте основание для метода - пункт 35 ФСБУ 6/2020 «Основные средства», утверждённого приказом Минфина № 204н. Способ применяют, когда срок полезного использования определяют исходя из ожидаемого количества продукции или объёма работ в натуральном выражении. Выбранный способ должен отражать ожидаемое потребление экономических выгод от объекта.
Формула и единицы измерения
Для очередного периода обозначим балансовую стоимость на его начало через , ликвидационную стоимость через , ожидаемый оставшийся ресурс через , а фактический выпуск за период через . Тогда начисление составляет:
Разность - оставшаяся стоимость, подлежащая амортизации. Ликвидационная стоимость представляет собой оценку суммы от выбытия объекта в конце использования за вычетом предполагаемых затрат на выбытие. Она не обязательно равна нулю. Деление стоимости в рублях на ресурс в изделиях даёт условную ставку в рублях на изделие, а умножение на выпуск возвращает результат в рублях.
Важно брать величины на одну и ту же дату: оставшийся ресурс на начало периода должен включать выпуск этого периода. В учебной модели и . Если балансовая стоимость равна ликвидационной или ниже неё, начисление приостанавливают по правилам стандарта; отрицательную амортизацию по этой формуле не рассчитывают.
Первоначальная стоимость и полный ресурс дают такую же ставку только при отсутствии последующих изменений оценки и иных влияющих событий. Поэтому формула «первоначальная стоимость минус ликвидационная, делённая на весь ресурс» удобна для первого шага примера, но не заменяет проверку актуальных остатков в следующих периодах.
Пример расчёта для станка
Пусть станок на начало первого периода имеет балансовую стоимость 1 000 000 руб. Ликвидационная стоимость оценена в 100 000 руб., а оставшийся ресурс - в 100 000 изделий. Других изменений стоимости и пересмотра оценок в примере нет. Амортизируемый остаток равен 900 000 руб., а ставка на единицу - 9 руб.:
В первом периоде выпущено 20 000 изделий. Начисление равно руб., балансовая стоимость после него - 820 000 руб., оставшийся ресурс - 80 000 изделий. Во втором периоде выпуск составляет 30 000 изделий. На его начало расчёт даёт руб. на изделие, следовательно, начисление - 270 000 руб.
| Период | Выпуск, ед. | Начисление, руб. | Балансовая стоимость на конец, руб. |
|---|---|---|---|
| 1 | 20 000 | 180 000 | 820 000 |
| 2 | 30 000 | 270 000 | 550 000 |
| 3 | 50 000 | 450 000 | 100 000 |
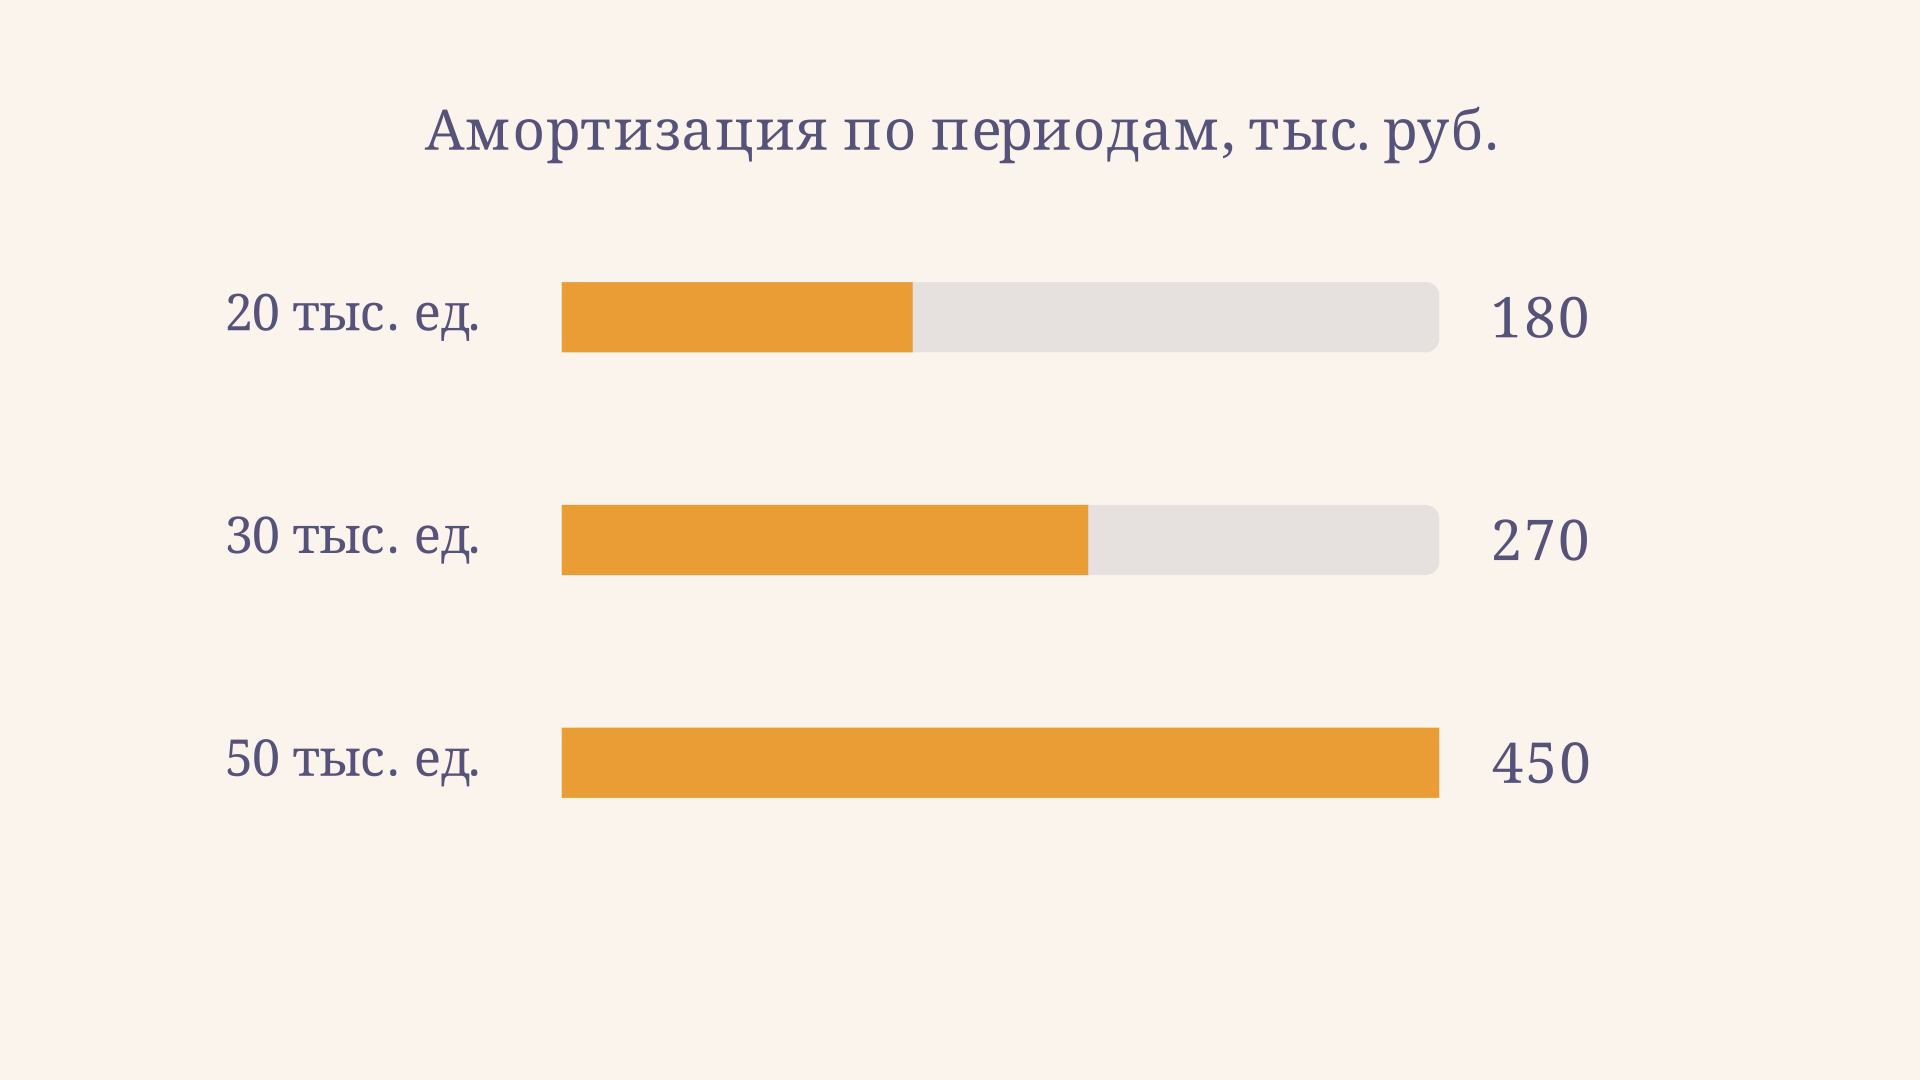
К третьему периоду остаётся 50 000 изделий ресурса и 450 000 руб. амортизируемой стоимости. Последний выпуск исчерпывает ресурс, а сумма начислений за три периода достигает 900 000 руб. На балансе остаётся ликвидационная стоимость 100 000 руб. Это проверка на согласованность примера, а не обещание, что реальные оценки обязательно сбудутся.
Когда способ подходит и как измерять выпуск
Метод полезен, когда потребление выгод тесно связано с нагрузкой, а нагрузка надёжно измеряется. Например, производитель ведёт счётчик однородных деталей, а перевозчик фиксирует пробег машины. Если же срок службы определяется преимущественно старением с течением времени, один только выпуск может плохо отражать характер потребления выгод: выбор способа требует оценки конкретного объекта.
Единица в числителе и знаменателе должна быть одинаковой. Нельзя делить выпуск в штуках на ресурс в машино-часах. Если оборудование выпускает изделия разной сложности, следует сначала определить обоснованный единый натуральный показатель работы и документировать подход. Выручка не подходит: она зависит от цены и реализации, а не только от использования объекта. ФСБУ 6/2020 запрещает рассчитывать этот способ на основе поступлений от продажи произведённой продукции или выполненных работ.
При выборе измерителя важно отделить работу конкретного объекта от результата всего цеха. Если несколько станков участвуют в выпуске одной партии, общий объём выпуска сам по себе не показывает, какую нагрузку получил каждый из них. Учёт по отдельным счётчикам или обоснованное распределение показателя помогает избежать повторного отнесения одной и той же работы к разным объектам. Периодические сверки показаний с производственными документами позволяют заметить сбой счётчика и исправить данные до расчёта. При выпуске разных изделий стоит заранее определить, как измерить сопоставимый объём работы, и применять выбранный показатель последовательно.
Фактическую выработку подтверждают показаниями счётчика, производственными отчётами или другими первичными документами организации. Плановый выпуск не заменяет фактический. При нулевом выпуске именно по формуле начисление за период равно нулю, хотя сам факт простоя не означает автоматического прекращения амортизации по стандарту; необходимо учитывать выбранный способ и обстоятельства объекта.
Что делать при пересмотре ресурса
Ресурс и ликвидационная стоимость - оценки, а не неизменные физические константы. По ФСБУ 6/2020 элементы амортизации проверяют в конце каждого отчётного года и при обстоятельствах, указывающих на возможное изменение; при необходимости их корректируют. Новые оценки применяют в дальнейших расчётах как изменение оценочного значения.
Допустим, после первого периода из примера балансовая стоимость равна 820 000 руб., ликвидационная остаётся 100 000 руб., но оставшийся ресурс пересмотрен с 80 000 до 60 000 изделий. Новая ставка для будущих периодов - руб. на изделие. При выпуске 10 000 изделий начисление составит 120 000 руб. Ранее начисленные 180 000 руб. в этой иллюстрации не пересчитываются только из-за изменения оценки ресурса.
Если фактическая выработка приближается к прежней оценке, а объект продолжает работать, нельзя механически делить на нулевой остаток ресурса. Нужно своевременно оценить оставшийся срок полезного использования и ликвидационную стоимость с учётом новых данных. Сам калькулятор показывает один период с положительным ресурсом и не заменяет такую оценку.
Как амортизация связана с затратами и налогами
Начисление по производственному оборудованию обычно отражают по кредиту счёта 02 и дебету соответствующего счёта учёта затрат, например 20 при основном производстве; конкретная корреспонденция зависит от использования объекта и учётной политики. Амортизация может входить в себестоимость запасов, а в расходы периода попадать по мере признания соответствующих затрат. Отдельный вопрос - как распределить затраты между изделиями: это раскрывают позаказный и попередельный методы калькуляции.
Балансовая стоимость объекта влияет на показатель активов; общий принцип представления активов разобран в статье о структуре бухгалтерского баланса. Для сравнения, способ уменьшаемого остатка строит убывающее распределение стоимости, а не привязывает начисление к фактическому выпуску.
Бухгалтерский и налоговый учёт различаются. Для налога на прибыль статья 259 НК РФ предусматривает линейный и нелинейный методы; производственный способ ФСБУ не становится автоматически налоговым методом. Это подтверждает и разъяснение ФНС о методах амортизации. Поэтому бухгалтерские начисления и налоговые суммы могут расходиться; для налогового расчёта используют отдельные правила главы 25 НК РФ.
Частые ошибки
- Берут всю балансовую стоимость как базу. Сначала вычитают ликвидационную стоимость, если она положительна и ниже балансовой.
- Смешивают полный и оставшийся ресурс. Для текущей балансовой стоимости нужна актуальная оценка оставшегося выпуска на начало периода.
- Подменяют натуральный выпуск выручкой. Рост цены не доказывает увеличение нагрузки на оборудование.
- Игнорируют пересмотр оценок. При изменении ресурса старую ставку нельзя автоматически переносить на будущее.
- Считают амортизацию денежным платежом. Это распределение стоимости в учёте; покупка и оплата объекта происходят отдельно.
FAQ
Можно ли использовать машино-часы вместо количества изделий? Да, если это обоснованный натуральный показатель объёма работы и срок полезного использования оценён в тех же единицах. Необходимо подтвердить, что показатель отражает потребление выгод от объекта.
Что произойдёт, если выпуск за период равен нулю? В приведённой модели начисление по пропорции равно нулю. При этом простой сам по себе не прекращает начисление амортизации по ФСБУ; оцените применимость способа и конкретные обстоятельства.
Нужно ли списывать ликвидационную стоимость в последнем периоде? Нет: при неизменных оценках начисление доводит балансовую стоимость до ликвидационной. Дальнейшее отражение зависит от фактического выбытия и его условий.
Коротко
Способ распределяет амортизируемую стоимость по натуральному ресурсу: долю выпуска за период умножают на разность между балансовой и ликвидационной стоимостью. Для надёжного расчёта нужны сопоставимые единицы, подтверждённая выработка и актуальная оценка оставшегося ресурса.
Читайте также
Ликвидационная стоимость основных средств: расчёт
Как определить ликвидационную стоимость основных средств, учесть расходы на выбытие и рассчитать амортизацию: формула, пример и правила пересмотра оценки.
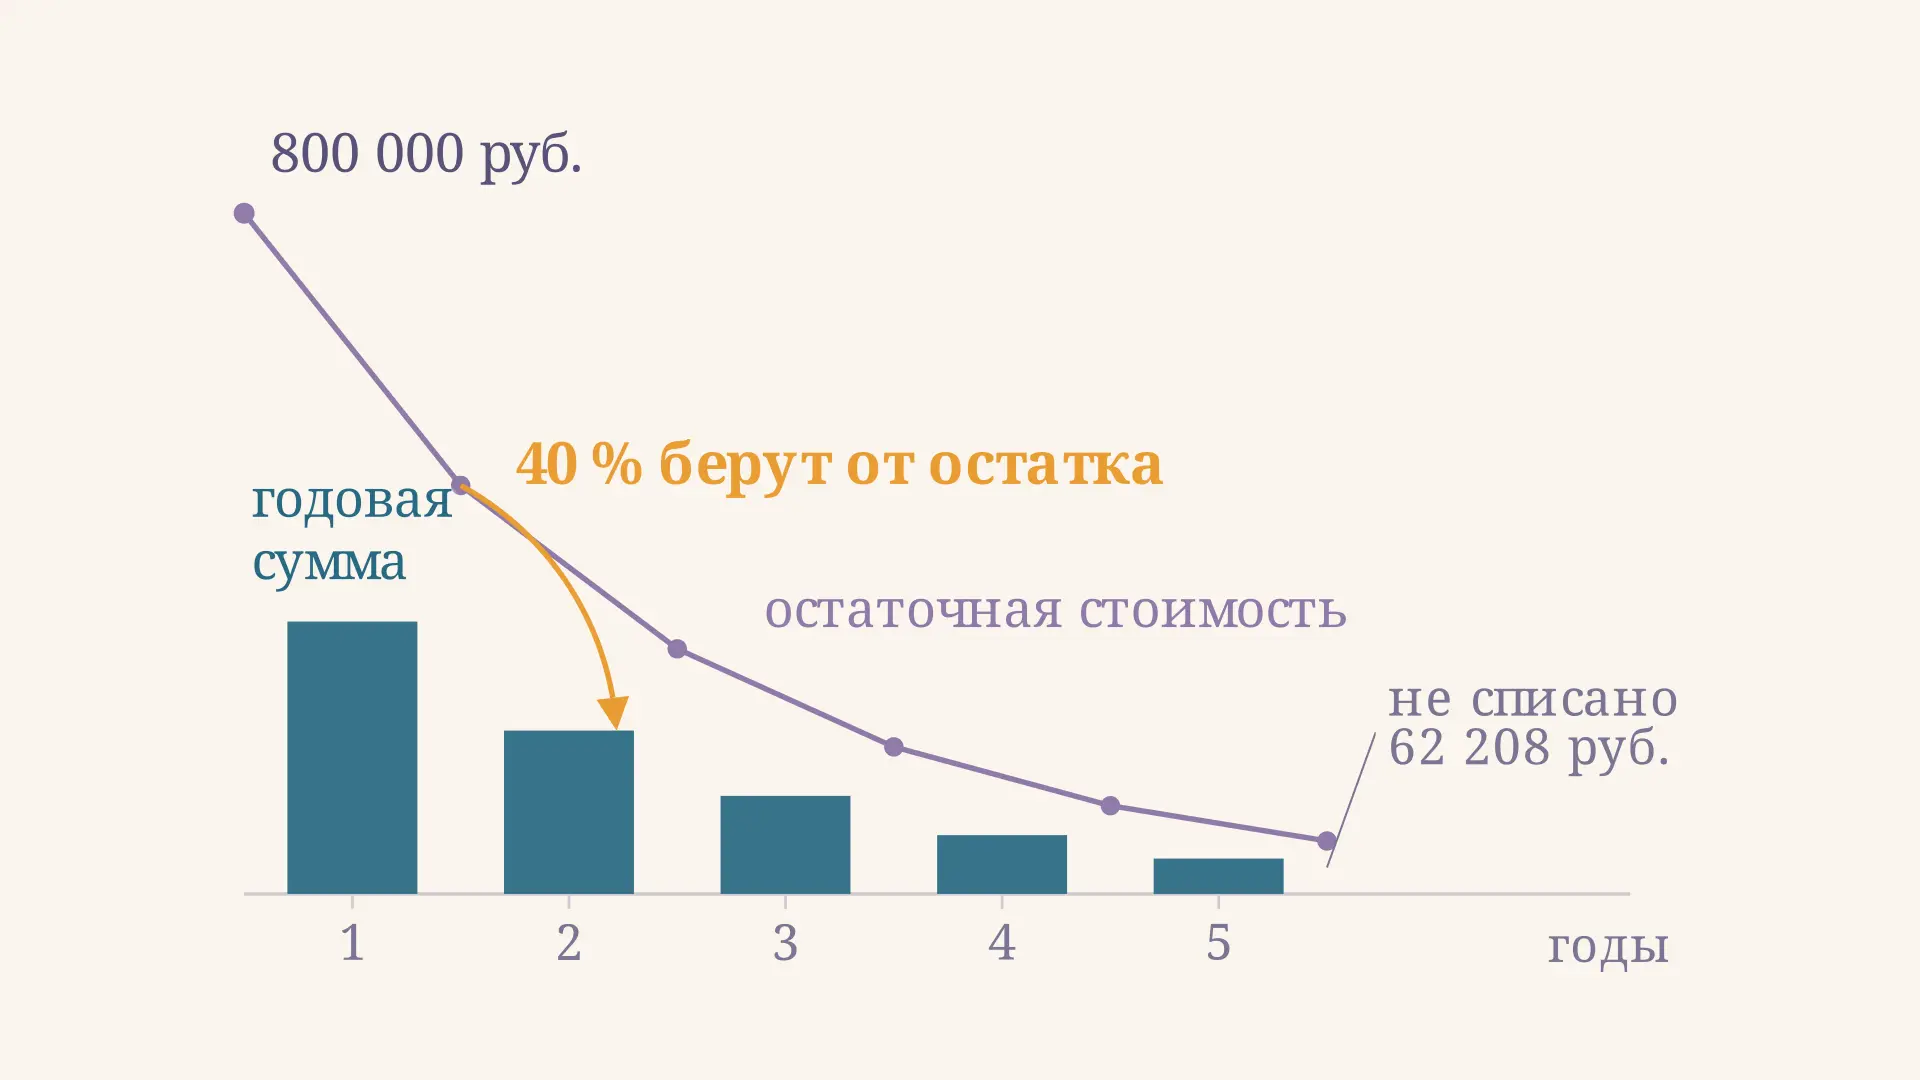
Метод уменьшаемого остатка: расчёт и график
Метод уменьшаемого остатка: как считать годовую сумму от остатка на начало года, что даёт коэффициент ускорения, почему остаточная стоимость не обнуляется и что делают в последний год.
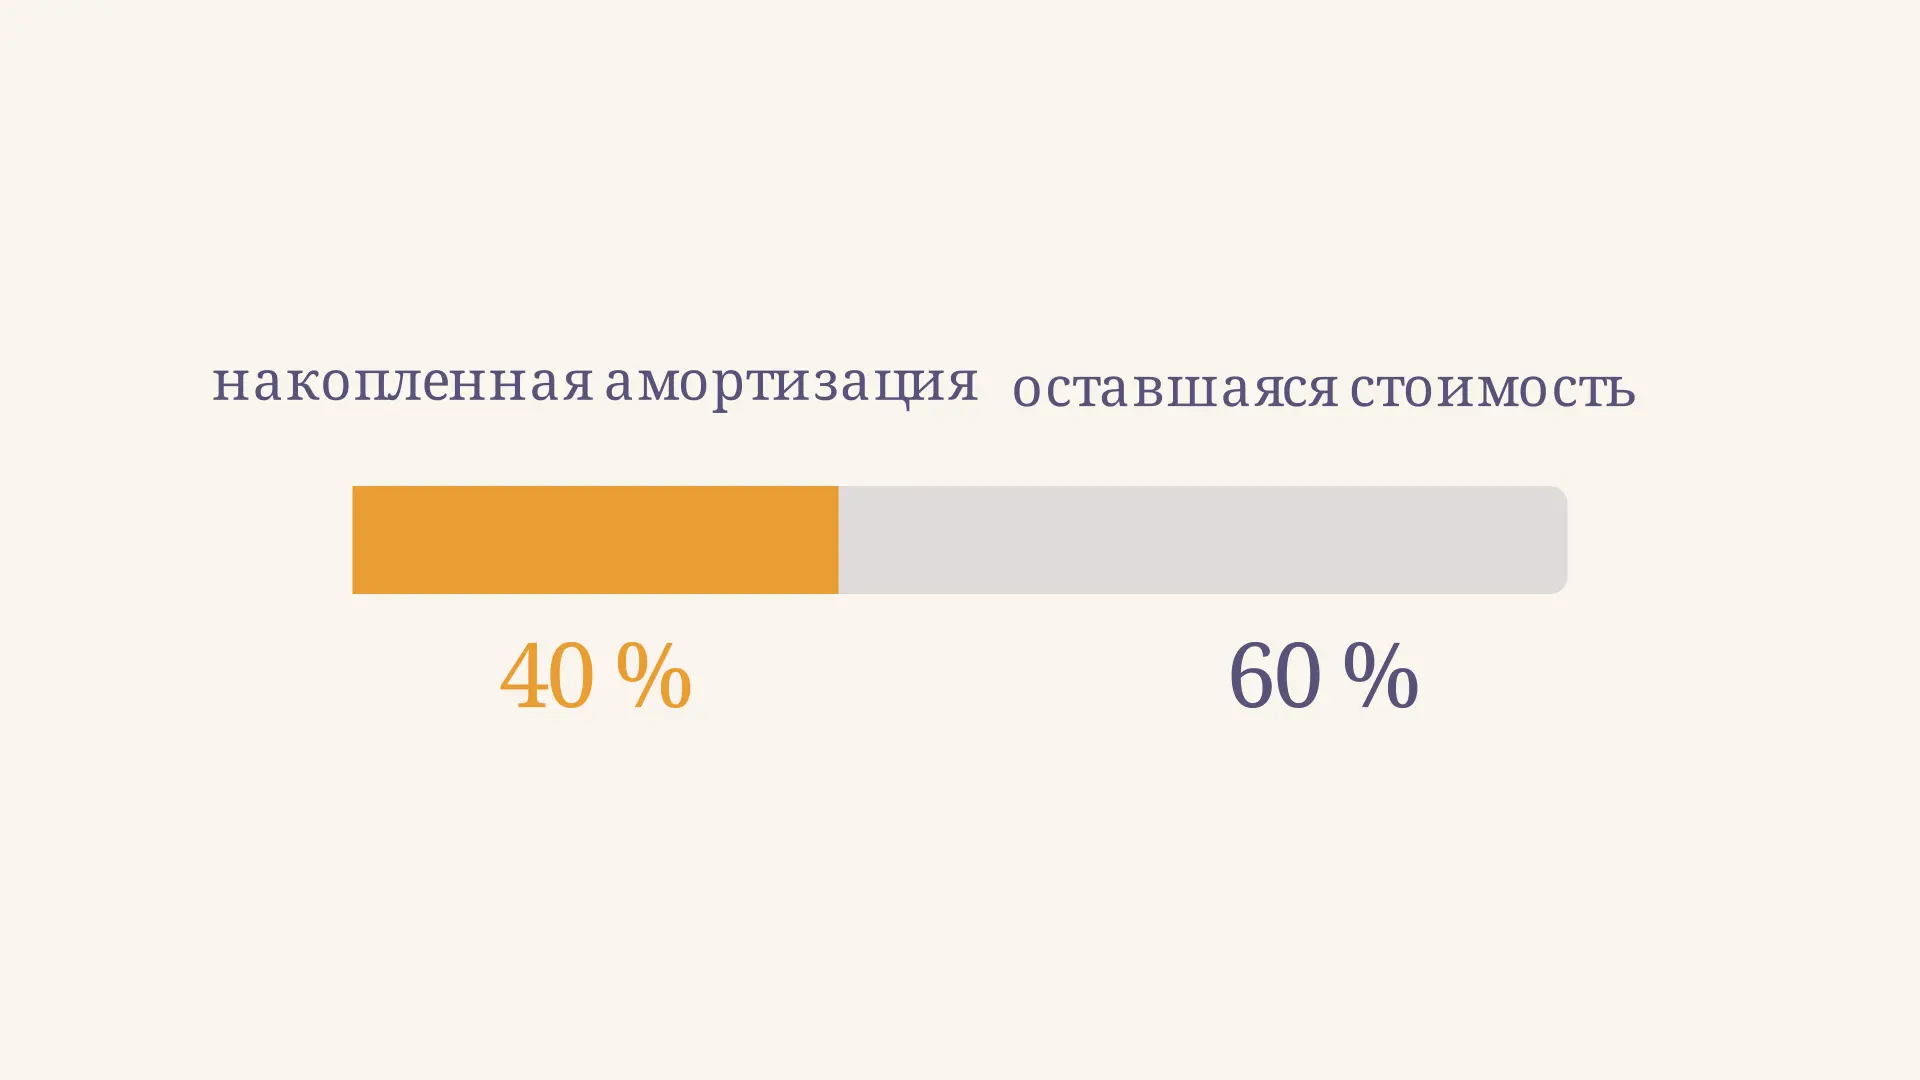
Как рассчитать коэффициент износа основных средств
Как рассчитать коэффициент износа основных средств по накопленной амортизации: формула, пошаговый пример, источники данных и интерпретация результата в анализе.
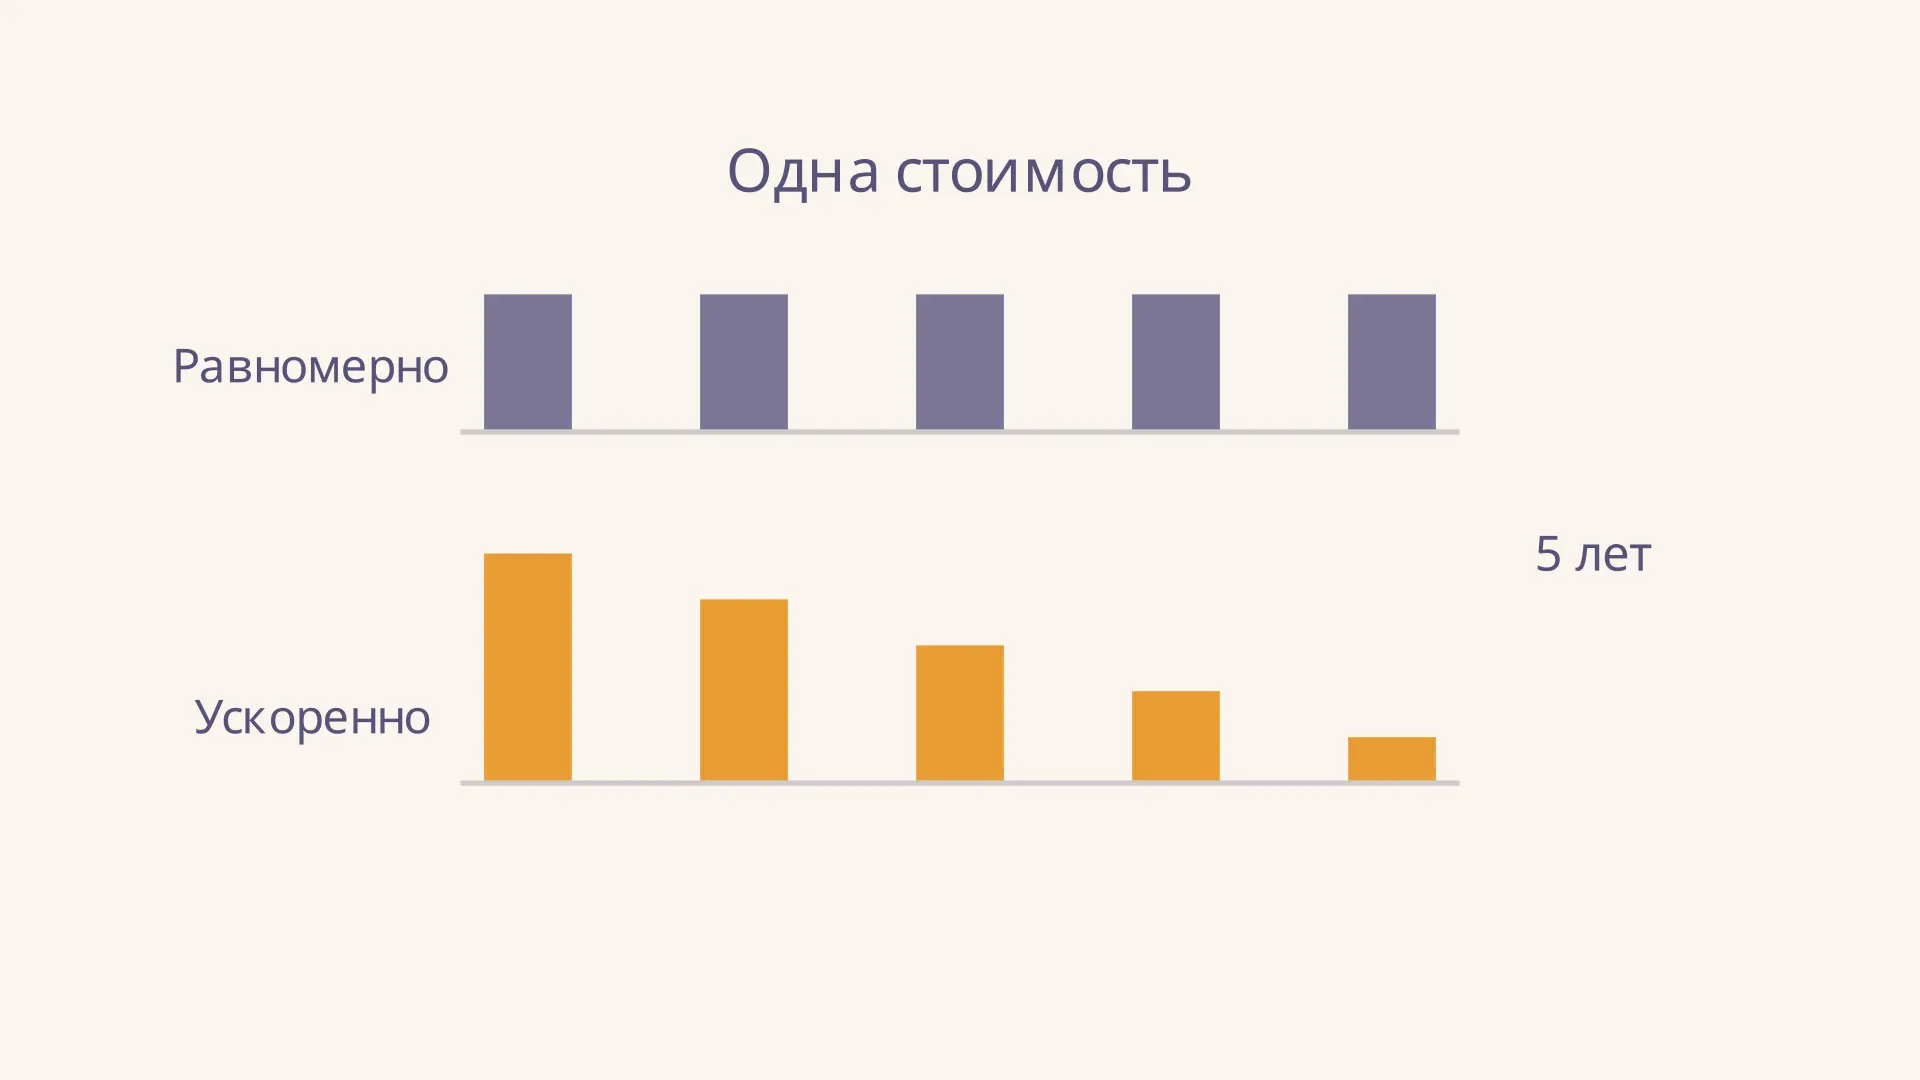
Ускоренная амортизация: смысл и расчёт
Как ускоренная амортизация переносит расходы на первые годы, влияет на прибыль и налоговые платежи и чем учебный график отличается от правил налогового учёта.
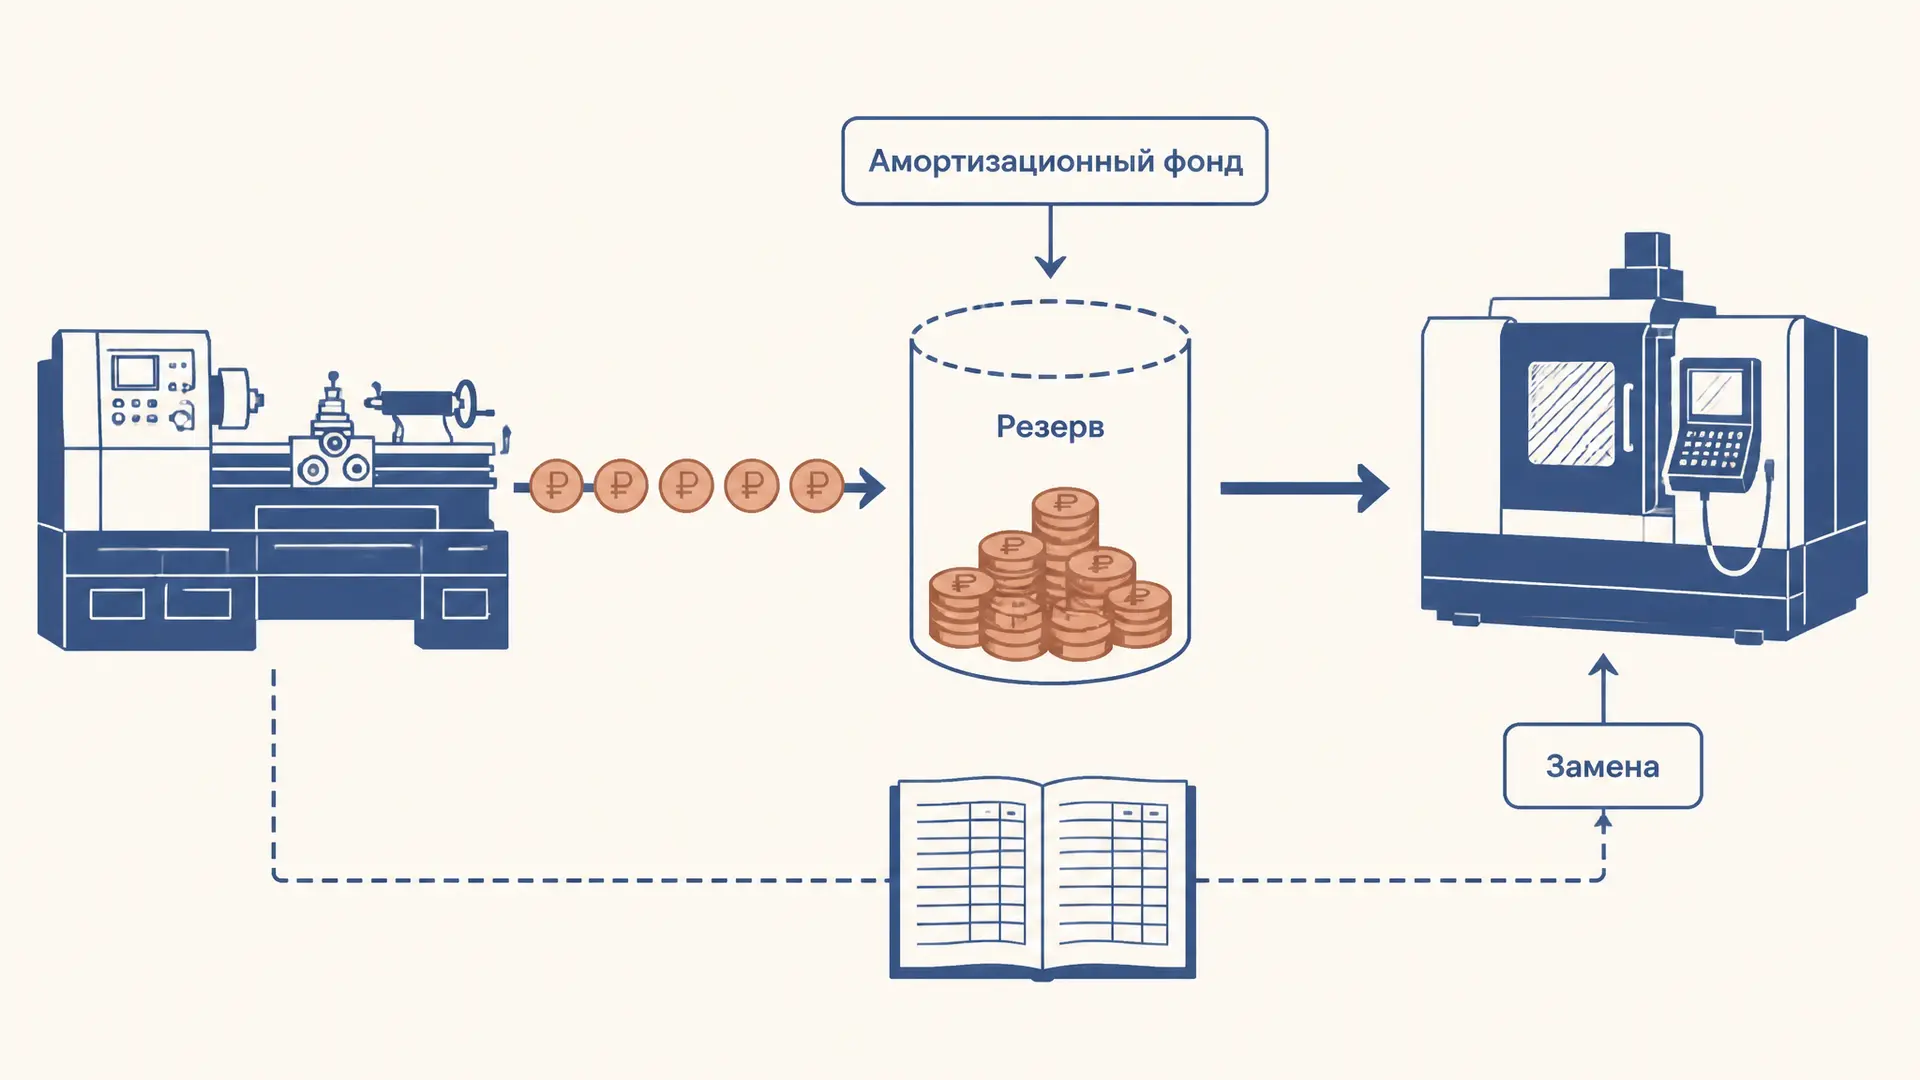
Амортизационный фонд предприятия: расчёт и назначение
Амортизационный фонд предприятия: как связаны начисление амортизации, денежный резерв и обновление оборудования. Формулы, пример расчёта и типичные ошибки.
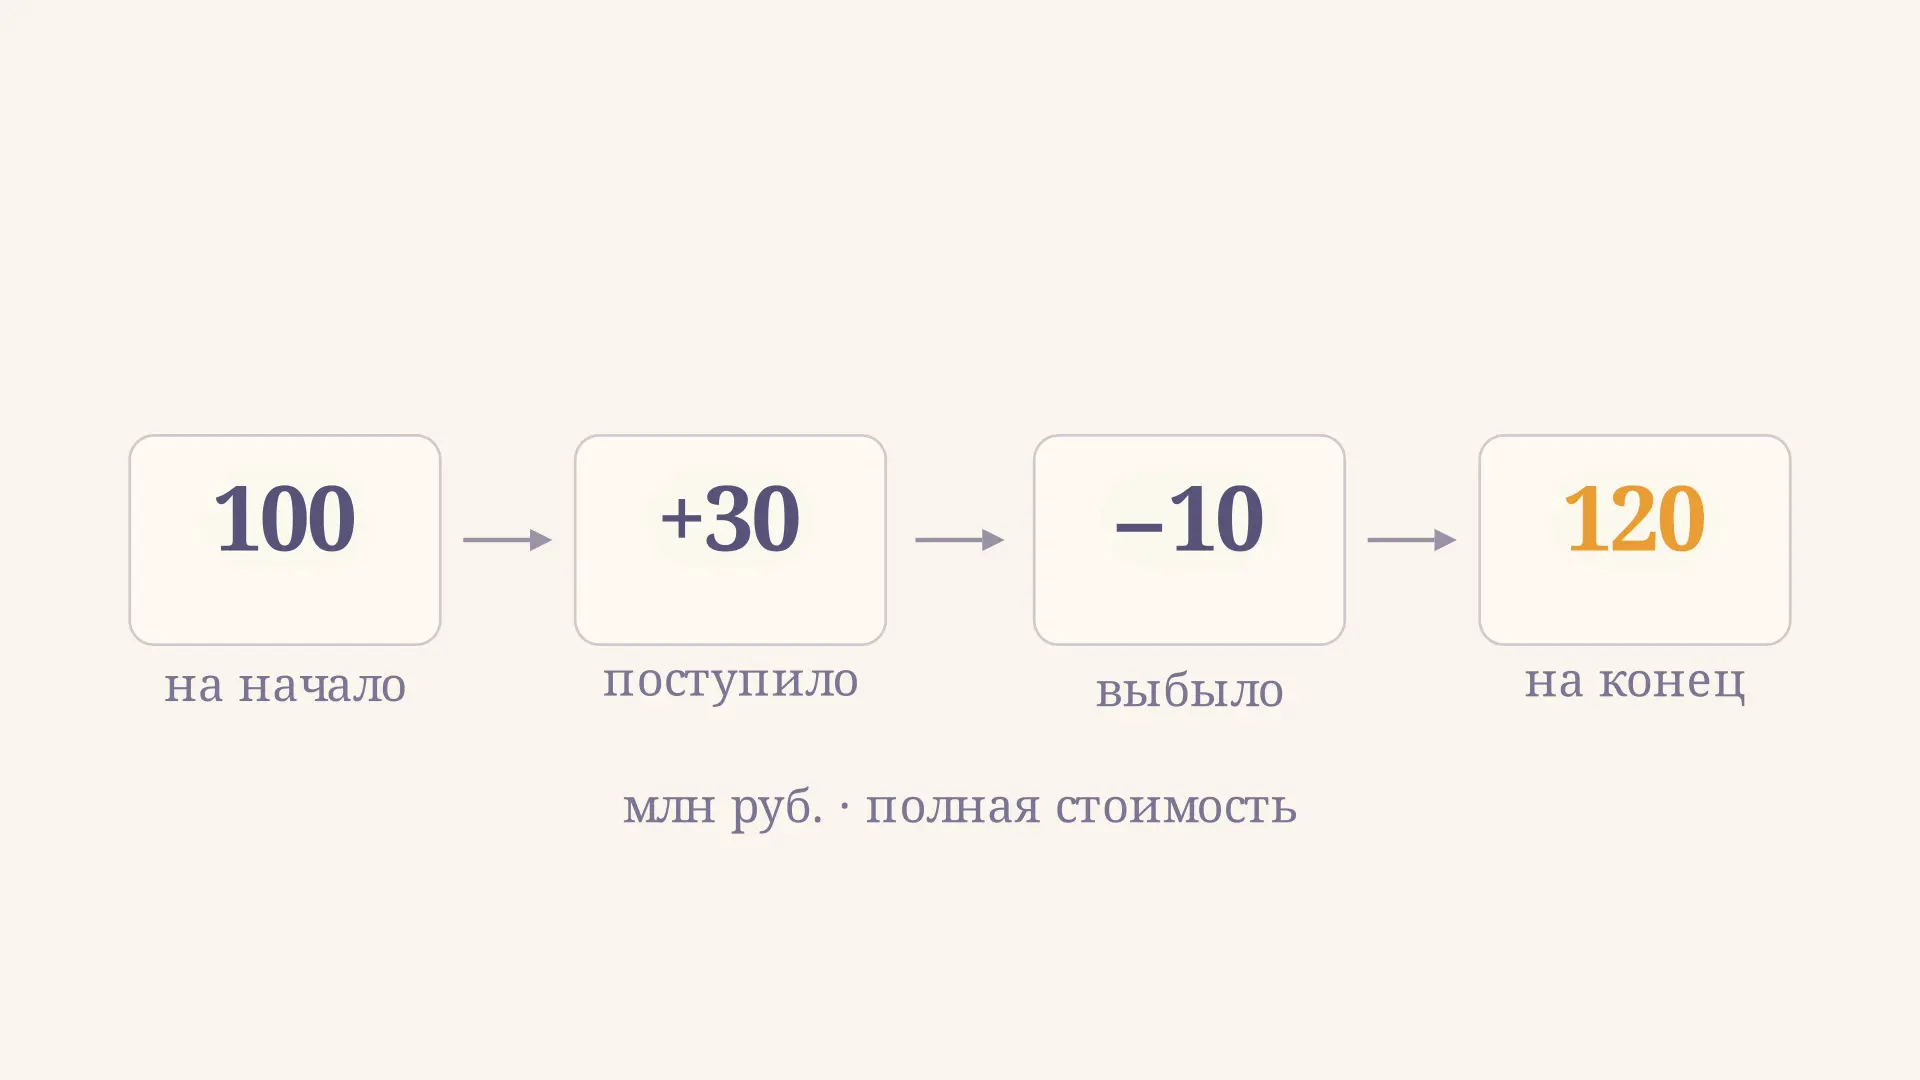
Анализ движения основных средств: формулы и пример
Как составить баланс движения основных средств и рассчитать коэффициенты поступления, обновления и выбытия: формулы, пример в млн рублей и частые ошибки.