Ликвидационная стоимость основных средств: расчёт
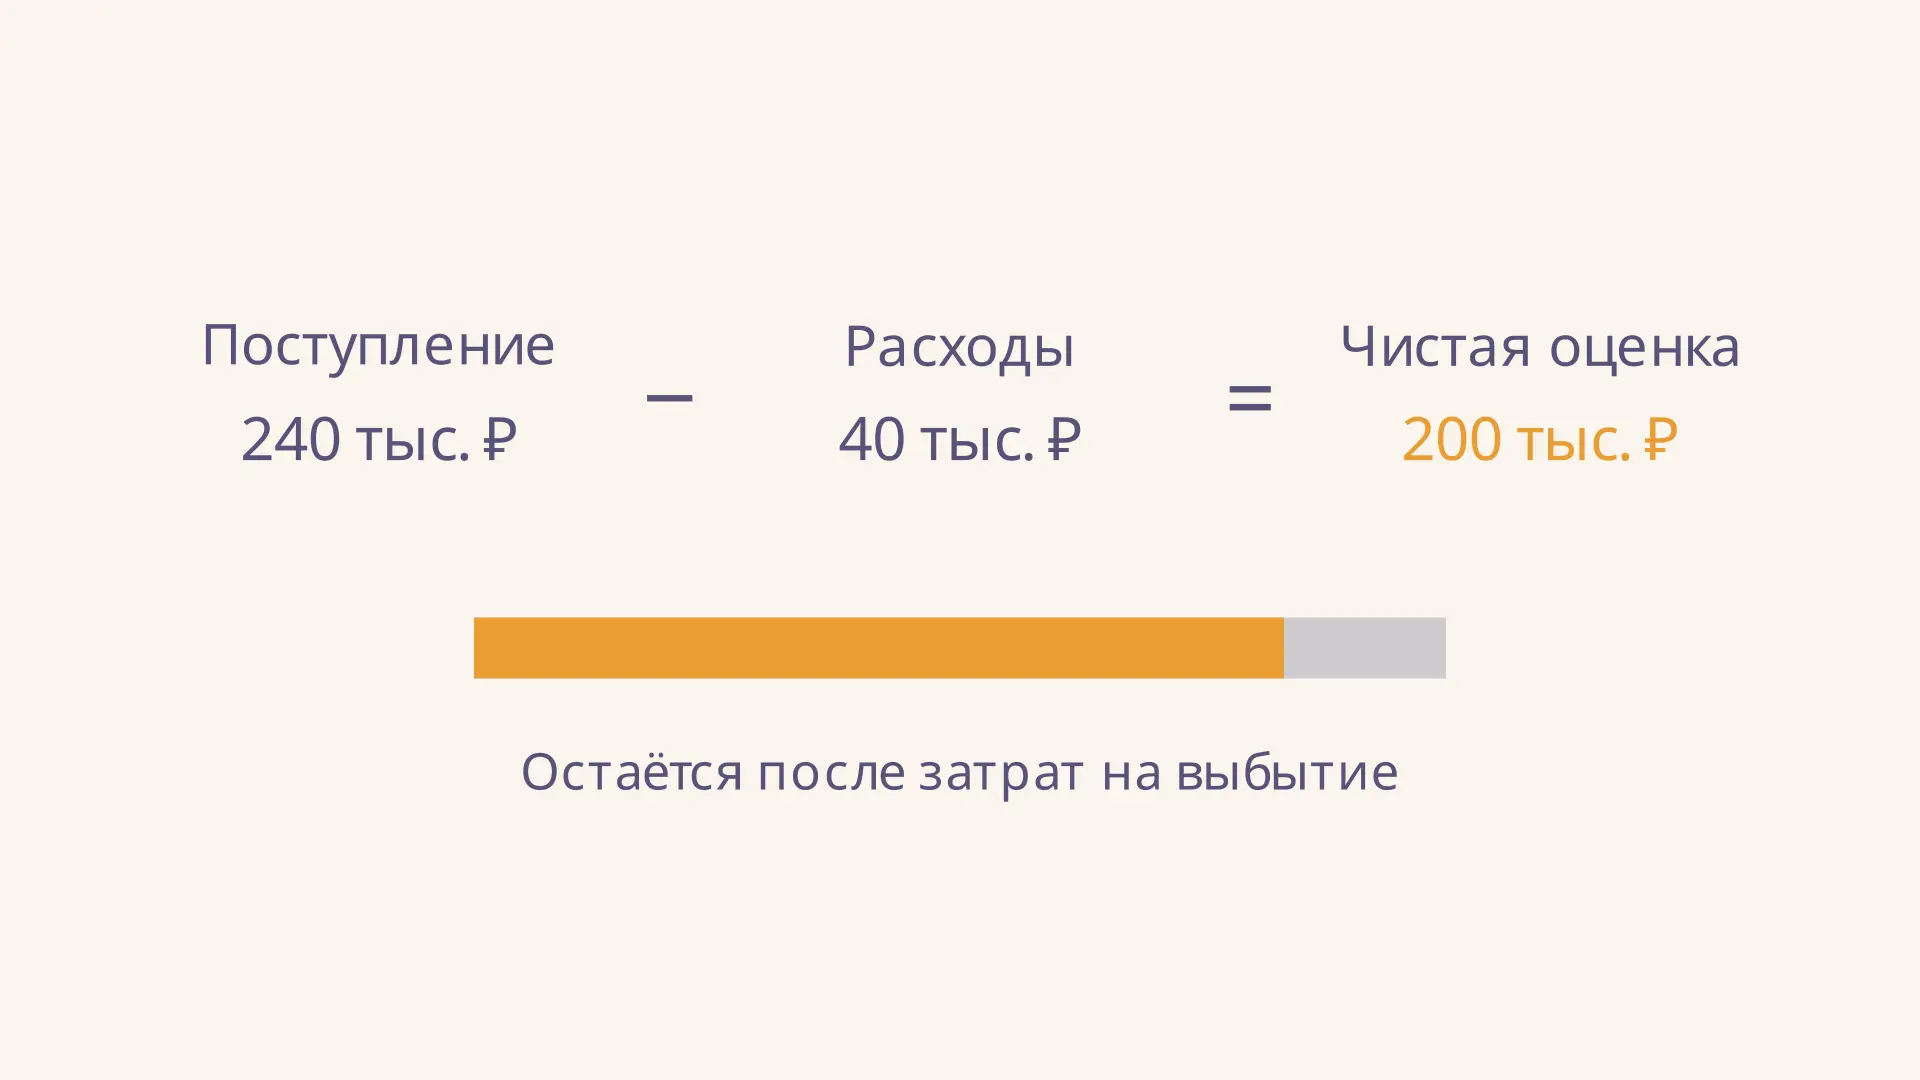
Ликвидационная стоимость основных средств - оценка суммы, которую организация получила бы при выбытии объекта за вычетом расходов на это выбытие, если бы объект уже находился в состоянии конца срока полезного использования. Она помогает определить, какую часть стоимости объекта предстоит амортизировать. Например, если условный станок можно выбыть за 240 000 руб., потратив 40 000 руб., чистая оценка составляет 200 000 руб. Измените суммы в калькуляторе и посмотрите, как они влияют на годовую амортизацию.
Что означает ликвидационная стоимость
Станок, автомобиль или оборудование после использования могут продать целиком, разобрать на детали или сдать на переработку. Но получение денег или материалов часто связано с затратами: объект нужно демонтировать, подготовить к продаже и вывезти. Поэтому для оценки важна не только валовая сумма поступлений, но и стоимость необходимых действий по выбытию.
В бухгалтерском учёте ориентир задаёт пункт 30 ФСБУ 6/2020 «Основные средства», утверждённого приказом Минфина России. Объект мысленно рассматривают так, будто его срок полезного использования уже закончился и он находится в соответствующем состоянии. Стоимость пригодных материалов, остающихся после выбытия, также учитывают. Это оценка на дату её определения, а не обещание получить ровно такую сумму через пять лет.
Срок полезного использования зависит от предполагаемого использования конкретной организацией. Например, компания может планировать замену автомобиля через три года, хотя следующий владелец сможет пользоваться им дольше. Поэтому конец полезного срока у организации не обязательно означает, что объект физически непригоден.
Формула и состав оценки
Для положительной разницы учебный расчёт удобно записать так:
где - ликвидационная стоимость, - оценка поступлений при выбытии, включая стоимость остающихся материалов, а - предполагаемые затраты на выбытие. Все величины выражают в одних единицах и оценивают для согласованного сценария. Если поступления от продажи объекта целиком уже включены в расчёт, нельзя дополнительно прибавлять цену тех же деталей так, как будто объект ещё и разобрали.
Пункт 31 стандарта предусматривает нулевую ликвидационную стоимость, когда поступления не ожидаются, несущественны или их величина не может быть определена. При равенстве поступлений и затрат чистая оценка также равна нулю; отрицательную разницу в учебном калькуляторе принимаем за ноль. Это не означает, что реальные расходы на демонтаж исчезают: их учёт требует отдельного рассмотрения. В калькуляторе для такой разницы показан ноль; он не рассчитывает оценочные обязательства и налоги.
Допустим, предприятие оценивает выбытие оборудования после пяти лет работы. Сумма, которую можно получить за оборудование в состоянии конца срока, равна 240 000 руб.; демонтаж и вывоз оцениваются в 40 000 руб. Тогда:
Это исходная оценка для примера, а не рыночная котировка. Если расходы возрастут до 80 000 руб. при прежних поступлениях, результат снизится до 160 000 руб. Если же обе суммы равны, чистая оценка равна нулю.
Как оценить поступления и расходы
Начните с предполагаемого способа выбытия: продажа целиком, продажа частей или передача на переработку. Затем найдите данные для сопоставимых объектов с возрастом и состоянием, ожидаемыми в конце срока использования. Могут помочь предложения покупателей, сведения о сделках, прайс-листы переработчиков и технические заключения. Цена нового оборудования для такого сравнения обычно не подходит.
Затраты оценивают для того же сценария: демонтаж, погрузка, транспортировка и другие непосредственно связанные с выбытием расходы. Важно не вычесть одну и ту же сумму дважды, если предложение покупателя уже дано за вычетом вывоза. Полезно сохранить расчёт, источники цен, дату и ключевые допущения: это позволит объяснить выбор и проверить его при пересмотре.
При выборе аналога важно сопоставить не только модель, но и степень износа, комплектность и условия передачи. Одна высокая цена из объявления ещё не доказывает, что покупатель готов столько заплатить: полезно сверить несколько предложений и доступные сведения о сделках. Если сравнимых объектов мало, организация может привлечь специалиста, который оценит состояние оборудования и возможности его дальнейшего использования. Результат всё равно остаётся оценкой: в рабочем документе нужно показать, какие данные использованы и почему они подходят к выбранному сценарию. Отдельно отмечают, кто оплачивает демонтаж и транспортировку, чтобы согласовать цену с расходами. Такой документ облегчает ежегодную проверку и помогает объяснить последующее изменение расчёта.
Рынок подержанного специализированного оборудования может быть узким, а состояние через несколько лет - неопределённым. В таком случае оценка требует профессионального суждения, а не механического процента от первоначальной цены. Если нельзя надёжно определить необходимые величины, применяют правила стандарта о нулевой оценке и документируют причины.
Влияние на линейную амортизацию
Амортизируемая величина - разница между стоимостью объекта и его ликвидационной стоимостью. В упрощённом примере без переоценки и обесценения, при постоянных оценках и линейном способе годовая сумма равна:
где - первоначальная стоимость, - срок полезного использования в годах. У нашего станка руб., руб., лет. Амортизируемая величина равна 1 000 000 руб., а годовая амортизация - 200 000 руб. Если бы ликвидационная стоимость была нулевой при остальных тех же условиях, ежегодная сумма составила бы 240 000 руб.
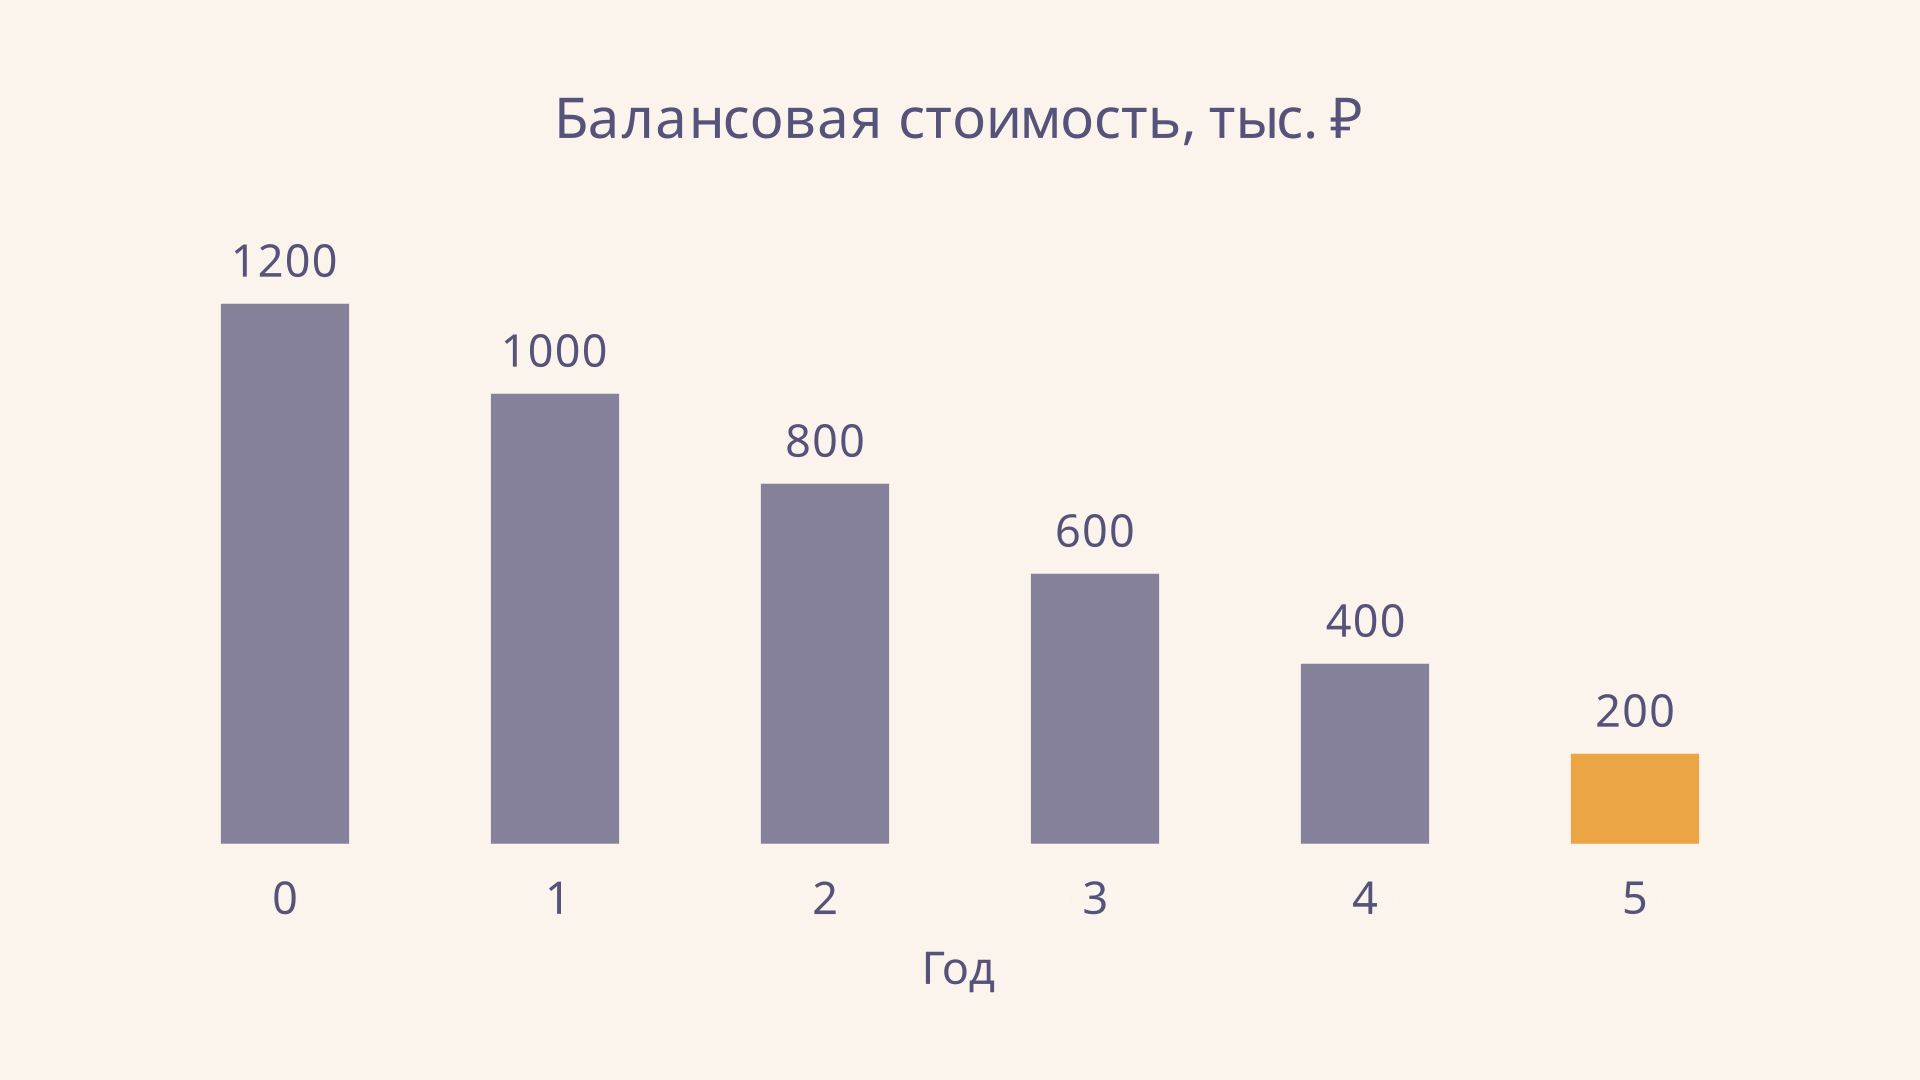
На схеме показан конец каждого года: 1 000, 800, 600, 400 и 200 тыс. руб. В реальном учёте дополнительно учитывают установленные даты начала и прекращения начисления, изменения оценок и другие операции. При другой схеме потребления выгод организация может выбрать иной допустимый способ. Его логику раскрывает статья про метод уменьшаемого остатка.
Чем отличается от балансовой и рыночной стоимости
Балансовая стоимость показывает сумму, по которой объект отражён в учёте на конкретную дату с учётом накопленной амортизации и обесценения. Ликвидационная стоимость - оценка чистого выбытия объекта в состоянии конца его полезного срока. В середине эксплуатации эти показатели обычно различаются: в примере после двух лет балансовая стоимость равна 800 000 руб., а исходная ликвидационная оценка - 200 000 руб.
Рыночная цена действующего станка сегодня также может отличаться от оценки станка, уже достигшего конца срока использования. Не следует смешивать бухгалтерскую оценку с ценой срочной вынужденной продажи или стоимостью ликвидации компании: цели, объект и условия расчёта там могут быть другими.
В инвестиционном проекте остаточные поступления при продаже оборудования иногда включают в денежный поток последнего года. Для расчёта NPV нужны именно прогнозные денежные потоки в соответствующем периоде и согласованные налоговые допущения. Подставить бухгалтерскую оценку автоматически без проверки этих условий нельзя. Аналогично в DCF-оценке следует избежать двойного учёта одного и того же поступления. При сравнении вложений с помощью индекса рентабельности PI состав конечного денежного потока тоже нужно определить заранее.
Когда пересматривать оценку
Ликвидационная стоимость относится к элементам амортизации. По пункту 37 ФСБУ 6/2020 их проверяют в конце каждого отчётного года и при обстоятельствах, указывающих на возможное изменение. Новые цены сопоставимых объектов, изменение плана использования или существенное удорожание демонтажа могут стать поводом проверить исходные предположения.
Изменение отражают как изменение оценочного значения: пересчитывают амортизацию на будущее, а не исправляют прошлые суммы только из-за новой оценки. Например, при балансовой стоимости 600 000 руб., новой ликвидационной стоимости 150 000 руб. и оставшемся сроке три года упрощённая линейная амортизация составит руб. в год. Пример предполагает отсутствие других изменений и равномерное потребление оставшихся выгод.
Для сравнения, IAS 16 и разъяснение IFRS Foundation также используют текущую оценку выбытия объекта в ожидаемом конечном состоянии. Указанное разъяснение является предварительным решением комитета, а правила конкретной отчётности нужно применять в соответствующей редакции стандарта.
Частые ошибки
- Принимают стоимость нового объекта за оценку оборудования в конце срока использования.
- Забывают расходы на демонтаж и вывоз или вычитают их дважды.
- Одновременно учитывают продажу объекта целиком и стоимость тех же деталей как отдельного лома.
- Считают ликвидационную стоимость фактической выручкой будущего периода и не пересматривают допущения.
- Пересчитывают прошлую амортизацию только потому, что изменилась оценка будущего выбытия.
FAQ
Всегда ли ликвидационная стоимость равна стоимости металлолома?
Нет. Она зависит от предполагаемого способа выбытия: объект можно продать целиком или получить пригодные материалы. Из соответствующих поступлений вычитают затраты на выбытие.
Можно ли установить ноль?
Да, например, когда поступления от выбытия не ожидаются, несущественны или их величина не может быть определена: эти случаи указаны в пункте 31 ФСБУ 6/2020. Нулевое значение нужно обосновать исходными данными и обстоятельствами.
Что будет, если ликвидационная стоимость станет не ниже балансовой?
По пункту 30 стандарта начисление амортизации приостанавливается; при последующем снижении ликвидационной стоимости ниже балансовой оно возобновляется. Это не означает автоматического списания объекта с учёта.
Коротко
Ликвидационная стоимость показывает оценку чистого выбытия объекта в состоянии конца полезного срока. При поступлениях 240 000 руб. и расходах 40 000 руб. она равна 200 000 руб. В примере со стоимостью 1 200 000 руб. и сроком пять лет линейная амортизация составляет 200 000 руб. в год. Оценку обосновывают и регулярно проверяют вместе с другими элементами амортизации.
Читайте также
Списание пропорционально объёму продукции: расчёт
Как начислять амортизацию пропорционально объёму продукции: формула по ФСБУ 6/2020, пример по периодам, пересмотр ресурса и отличие от налогового учёта.
Ускоренная амортизация: смысл и расчёт
Как ускоренная амортизация переносит расходы на первые годы, влияет на прибыль и налоговые платежи и чем учебный график отличается от правил налогового учёта.
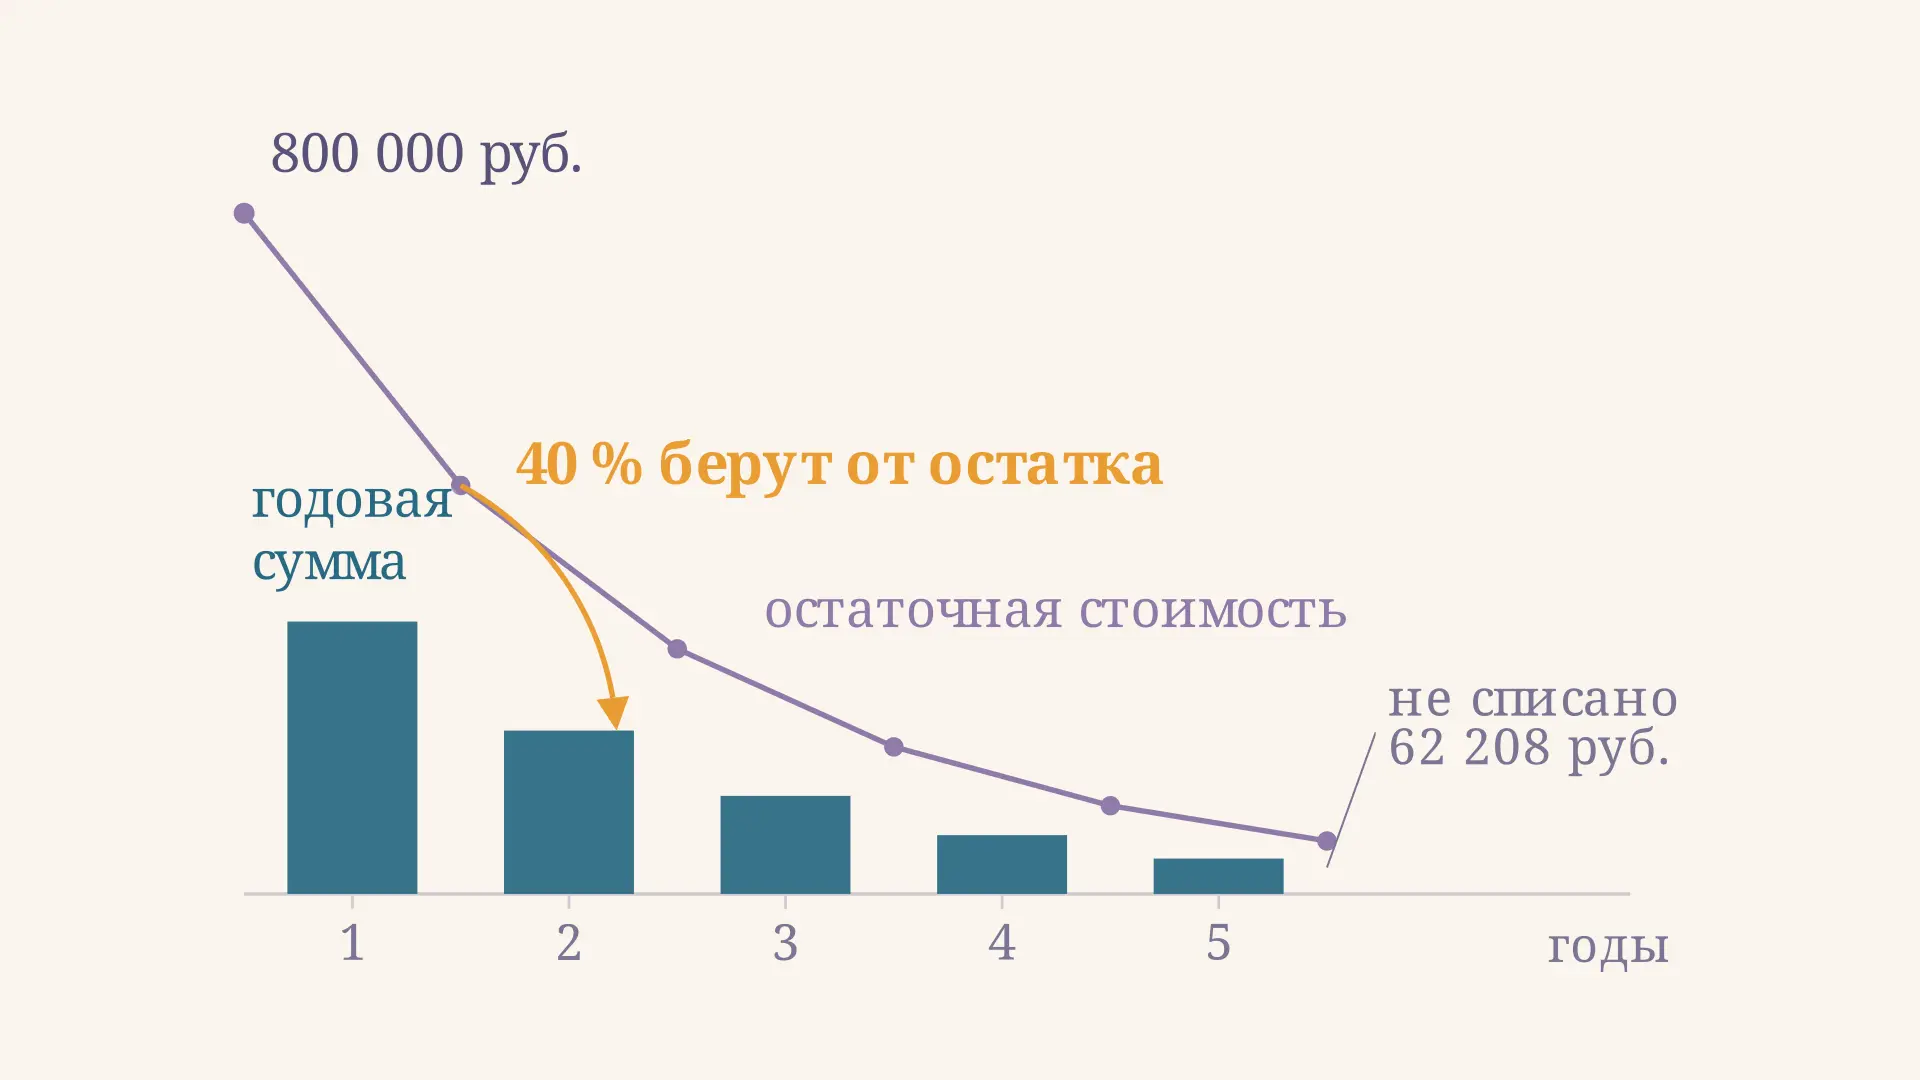
Метод уменьшаемого остатка: расчёт и график
Метод уменьшаемого остатка: как считать годовую сумму от остатка на начало года, что даёт коэффициент ускорения, почему остаточная стоимость не обнуляется и что делают в последний год.
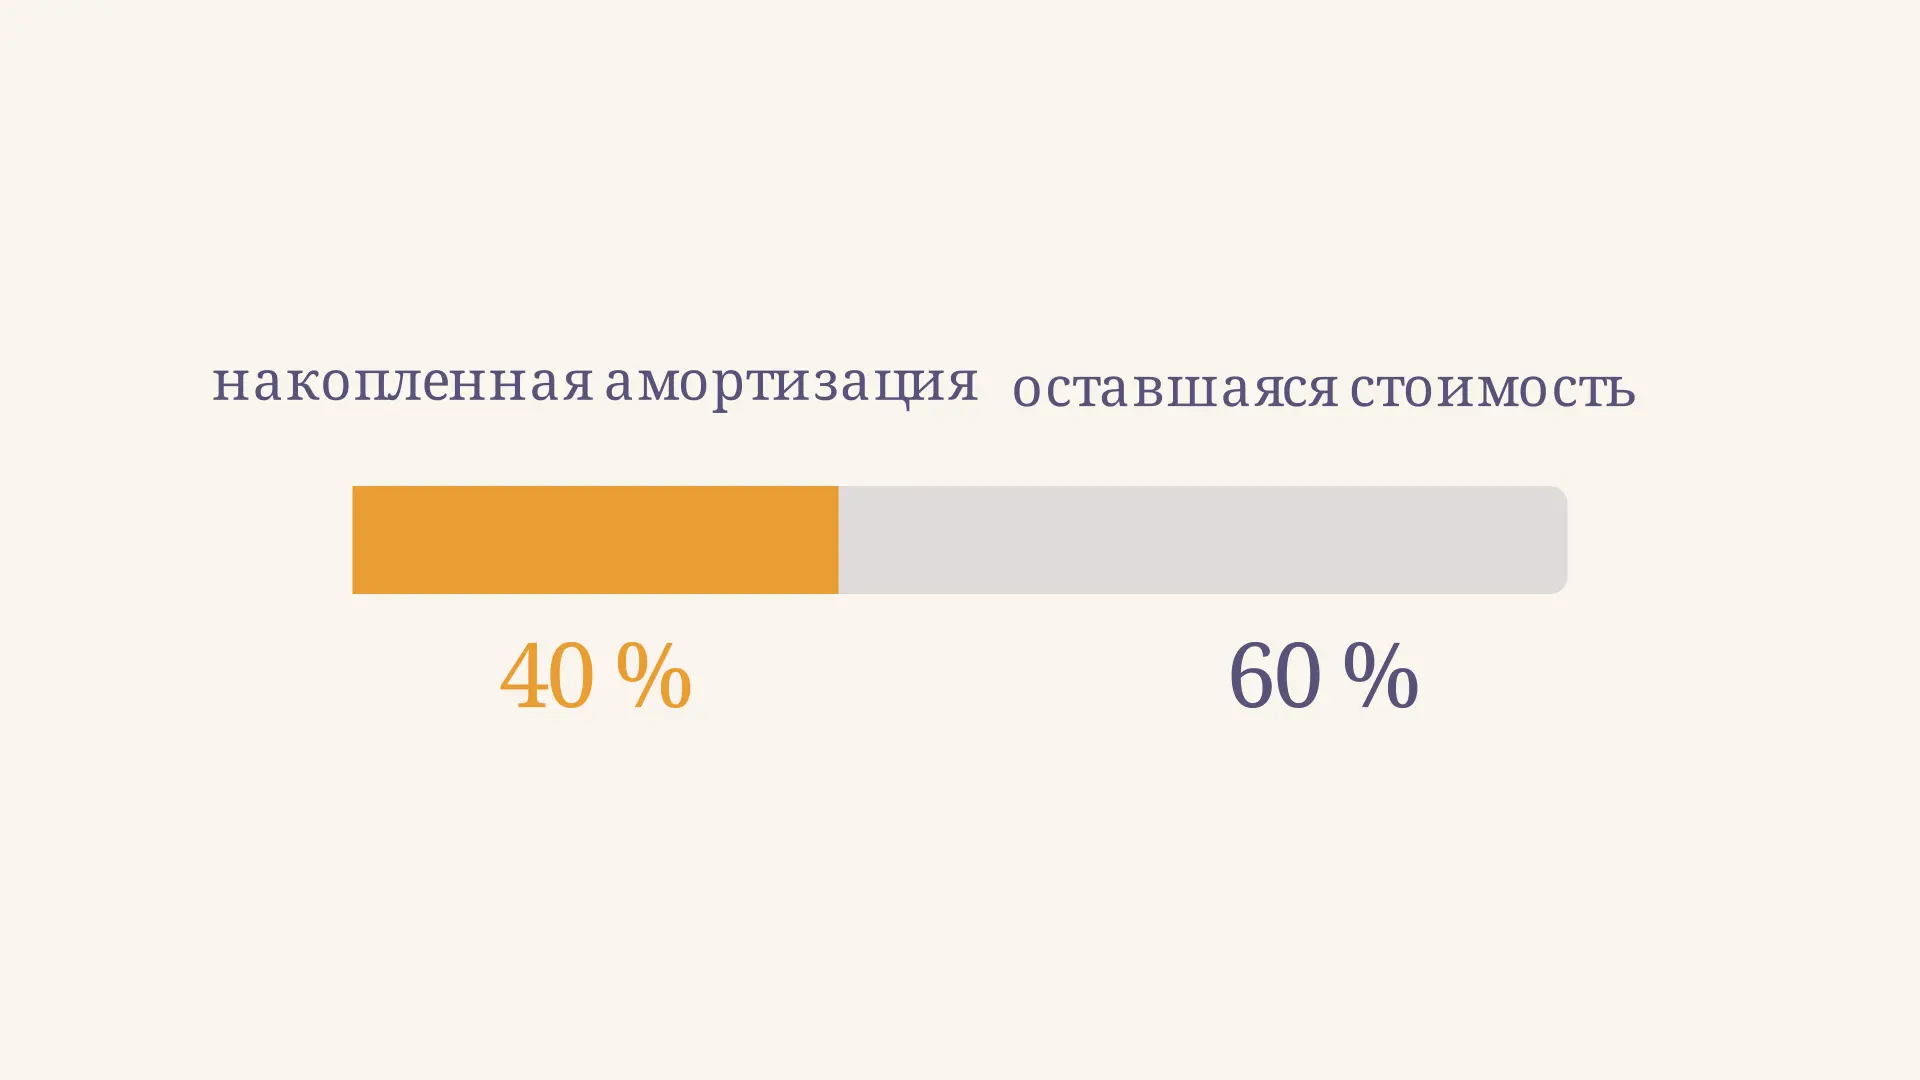
Как рассчитать коэффициент износа основных средств
Как рассчитать коэффициент износа основных средств по накопленной амортизации: формула, пошаговый пример, источники данных и интерпретация результата в анализе.
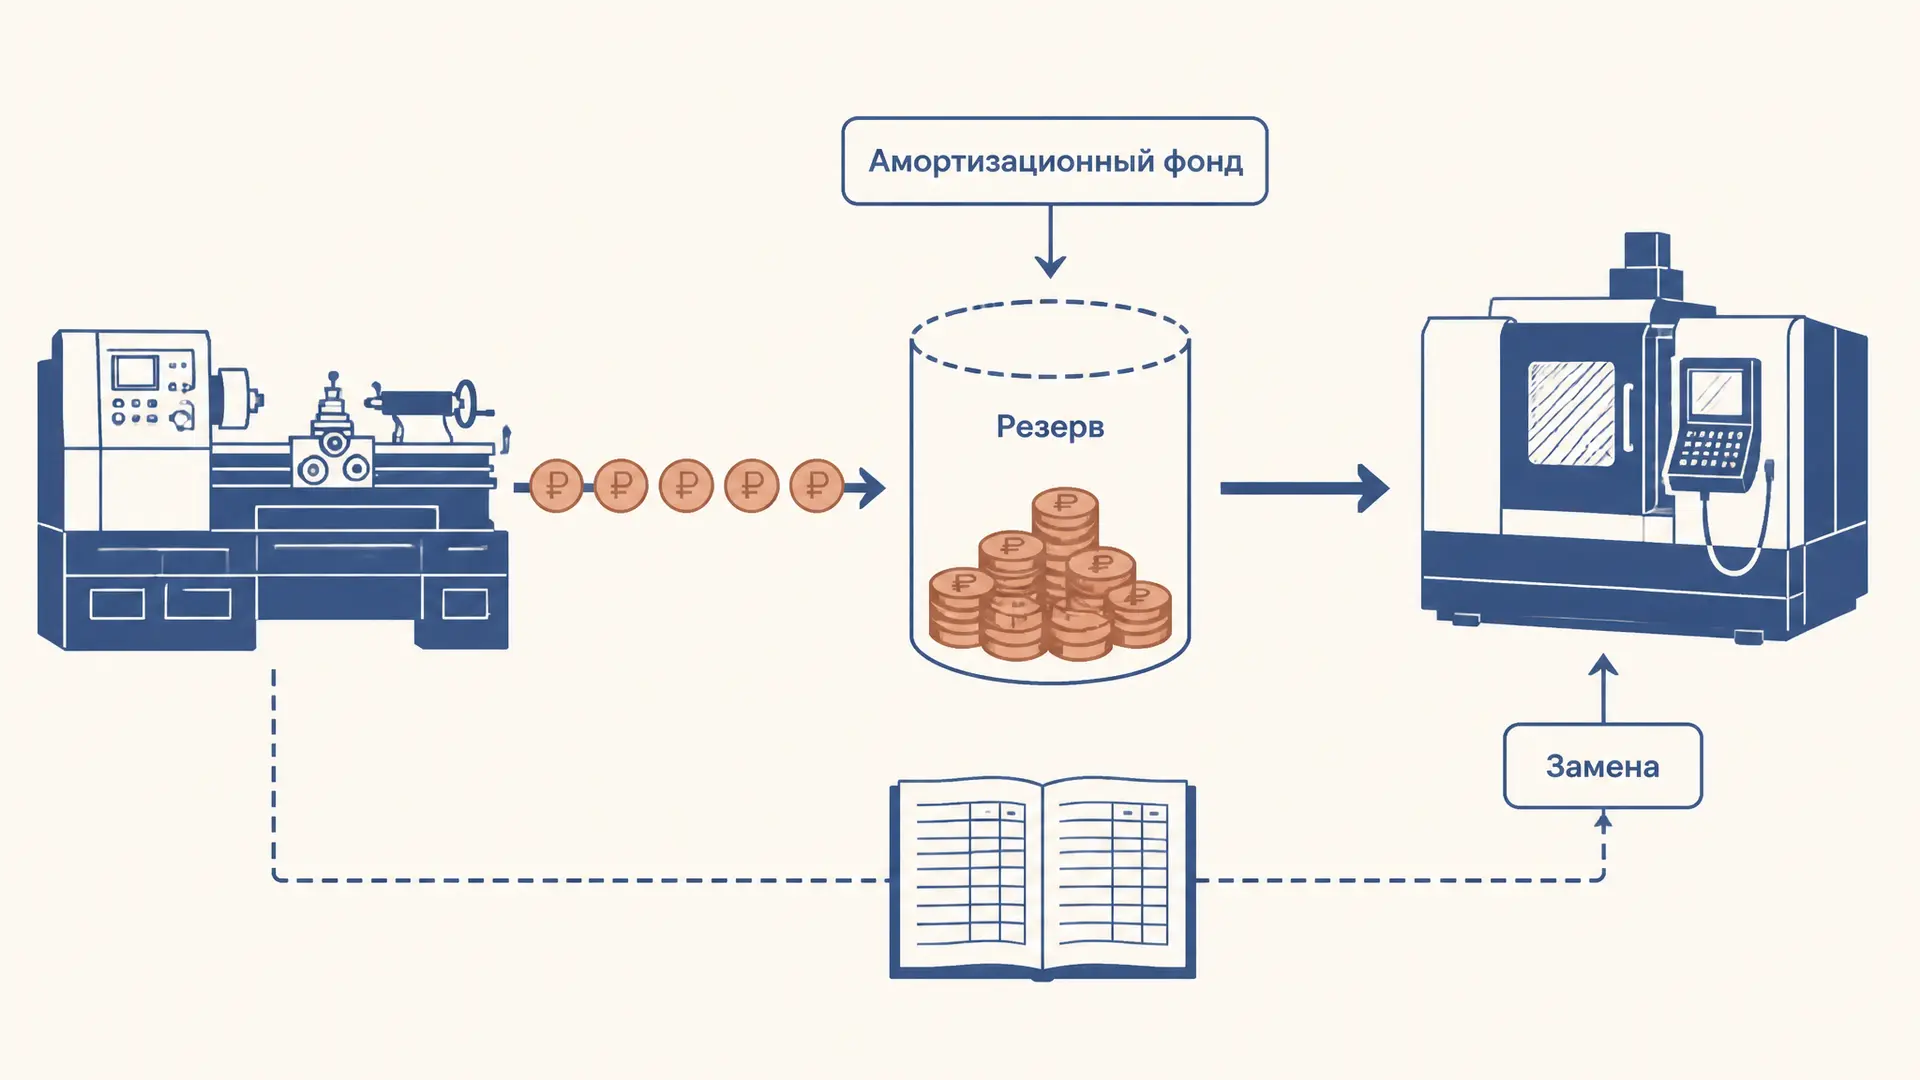
Амортизационный фонд предприятия: расчёт и назначение
Амортизационный фонд предприятия: как связаны начисление амортизации, денежный резерв и обновление оборудования. Формулы, пример расчёта и типичные ошибки.
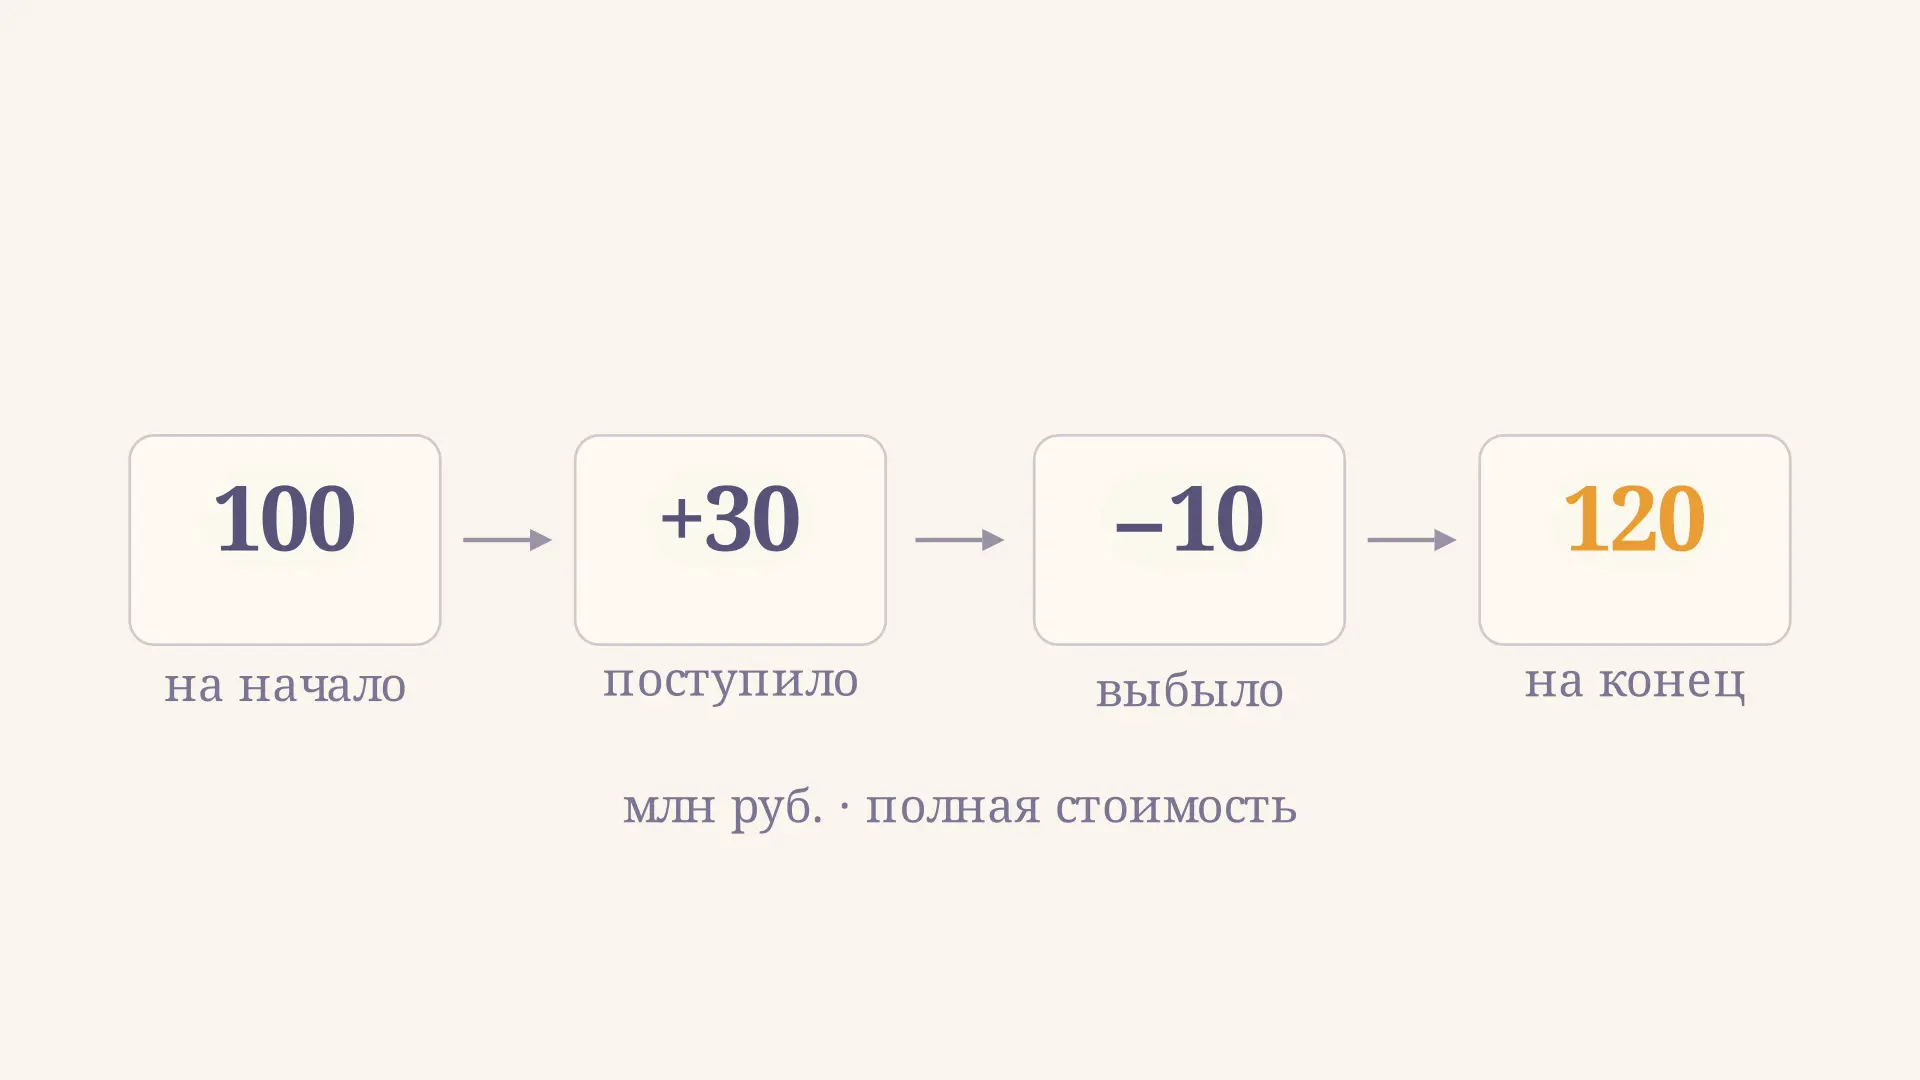
Анализ движения основных средств: формулы и пример
Как составить баланс движения основных средств и рассчитать коэффициенты поступления, обновления и выбытия: формулы, пример в млн рублей и частые ошибки.