Ускоренная амортизация: смысл и расчёт
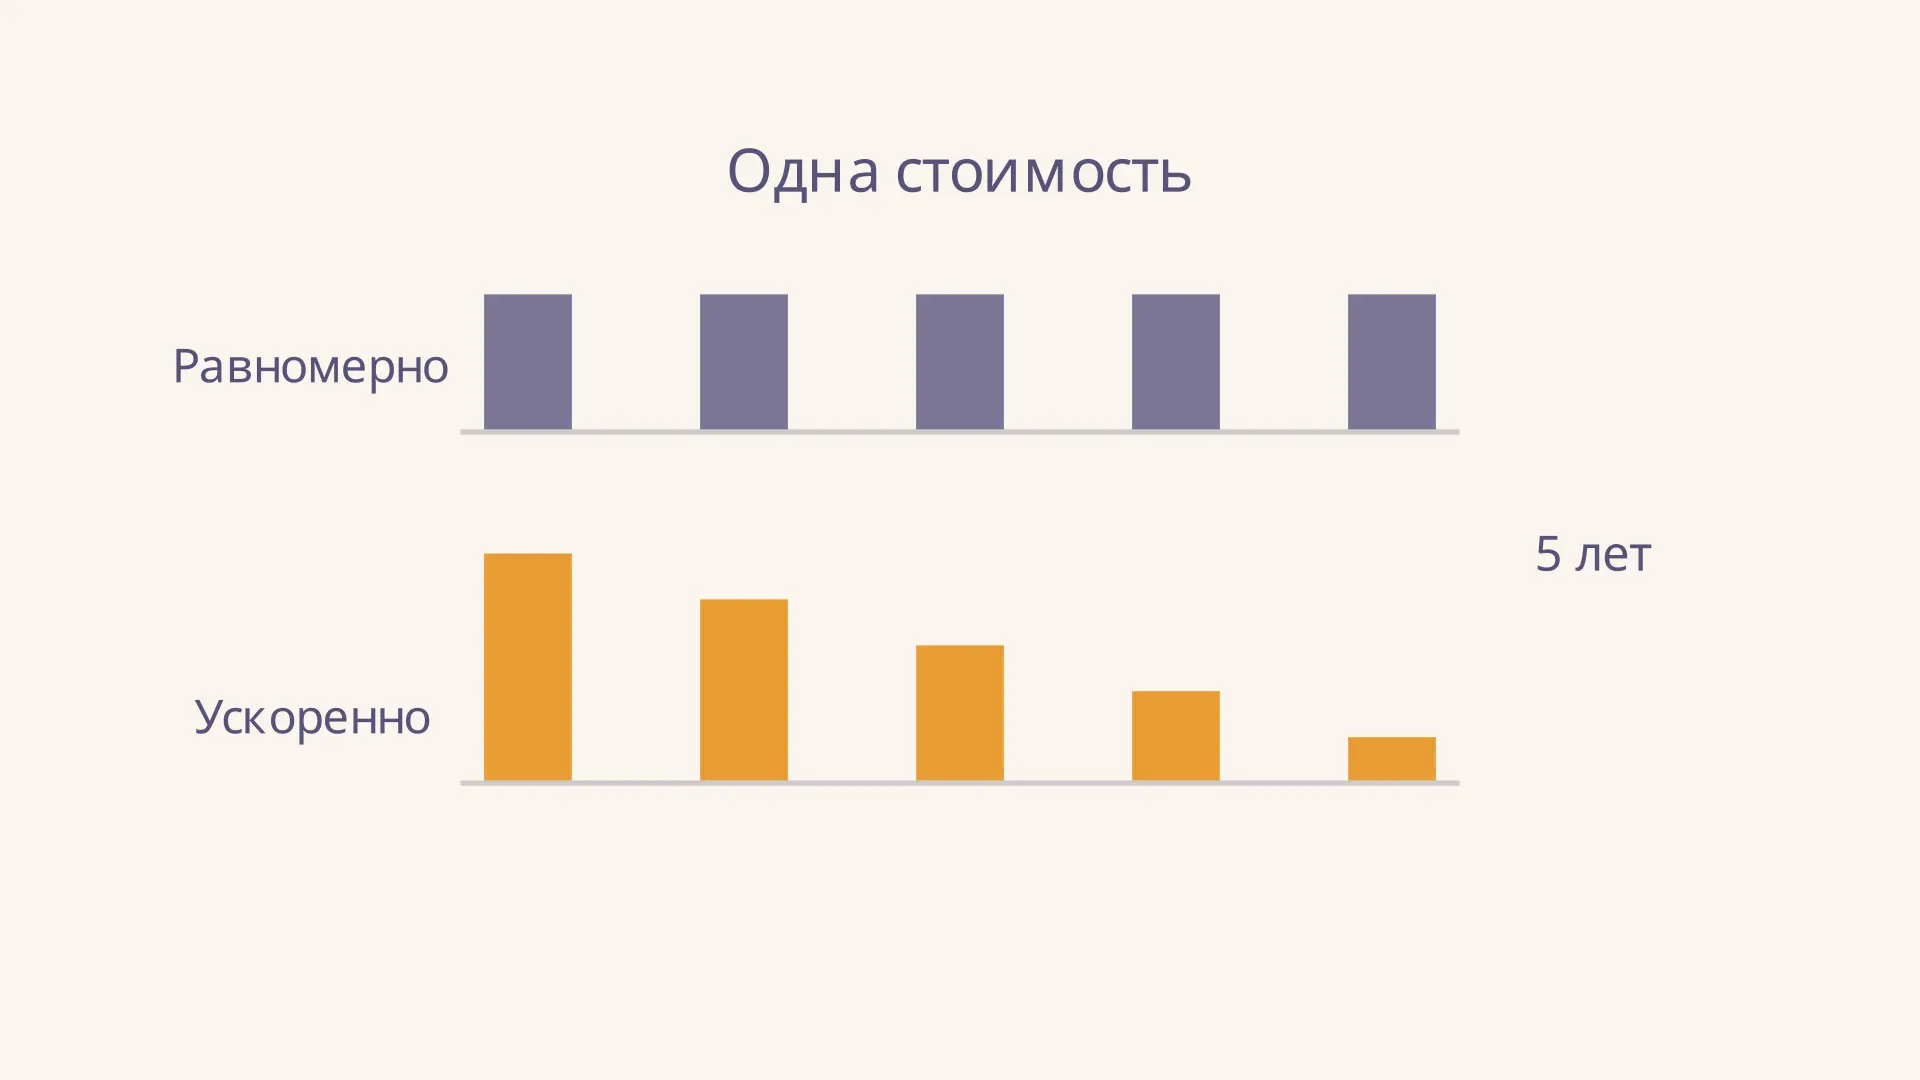
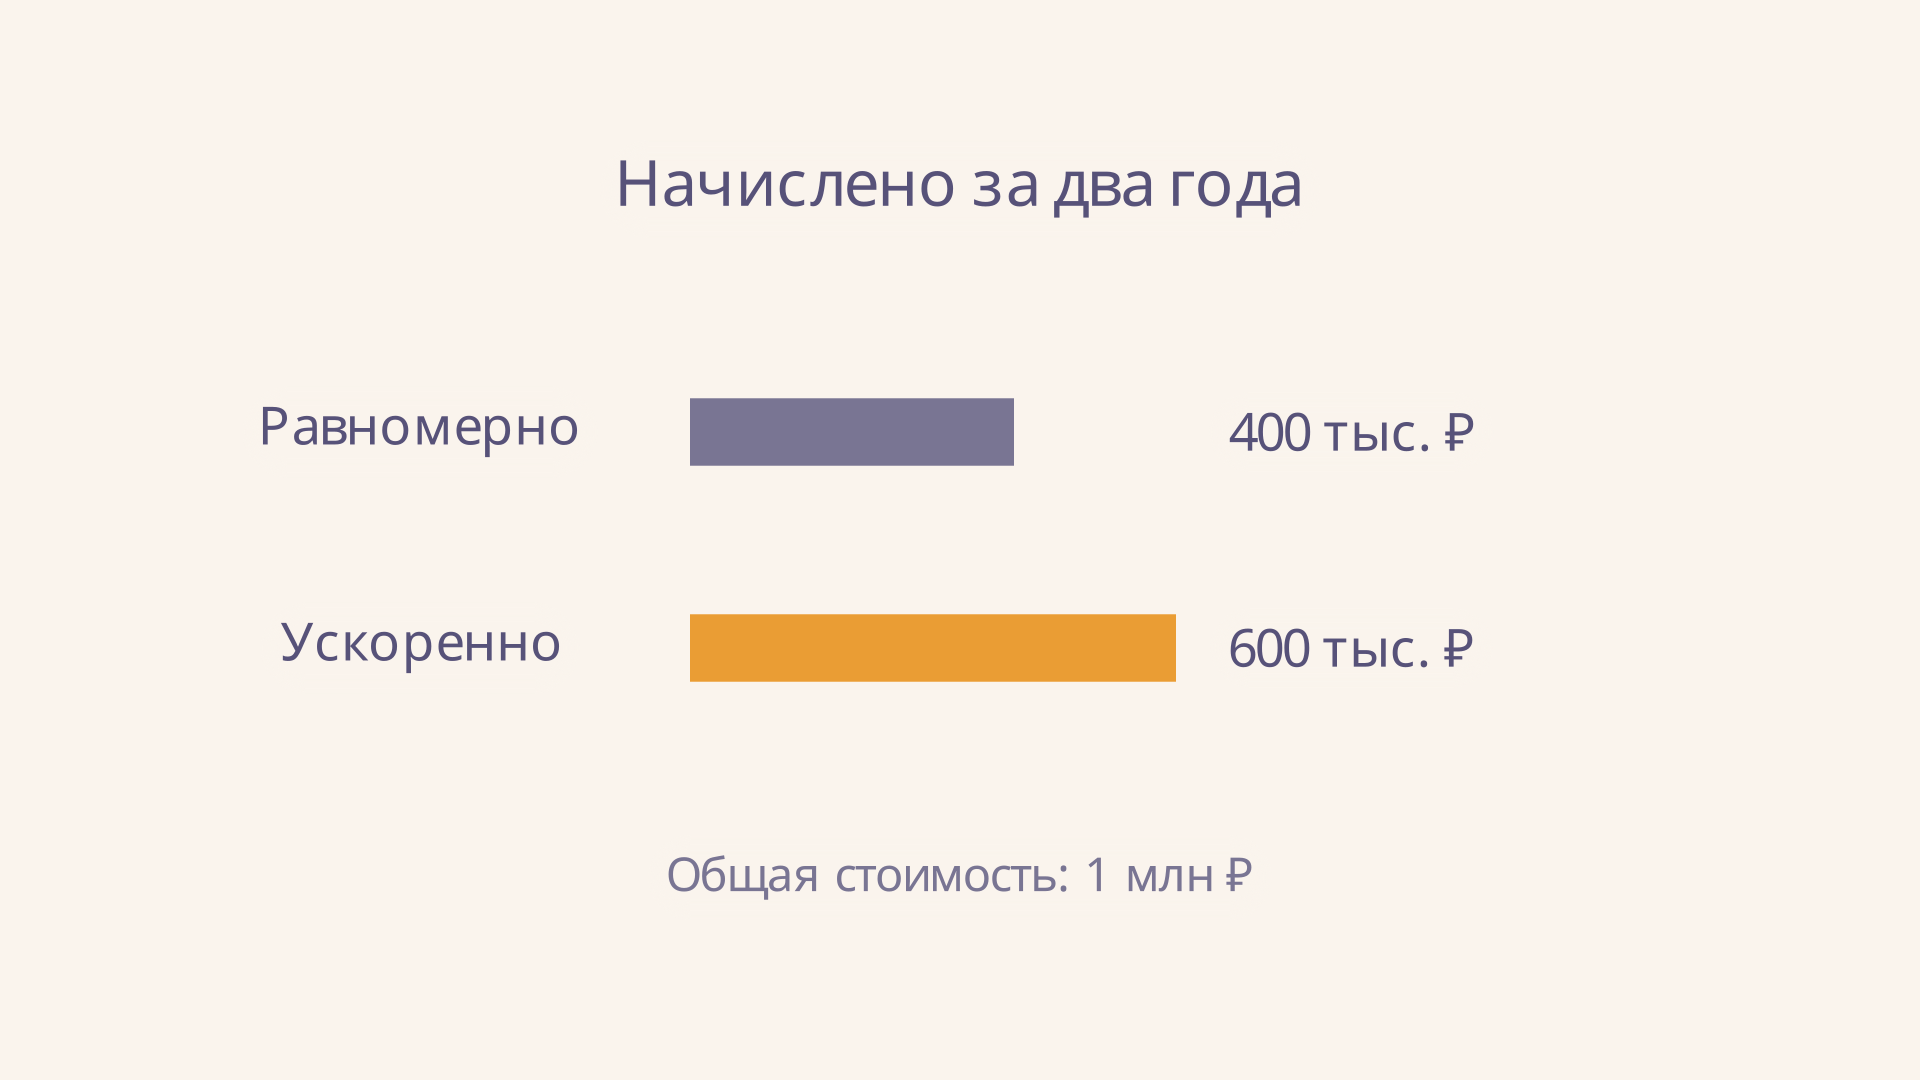
Ускоренная амортизация - это распределение амортизируемой стоимости объекта с большими начислениями в начале срока и меньшими в конце. Допустим, два графика относятся к одному станку: оба за пять лет распределяют миллион рублей, но один признаёт за первые два года 400 тысяч, а другой - 600 тысяч. Различается время признания расхода, а не стоимость самого станка.
Калькулятор позволяет изменить стоимость и срок и сравнить два учебных графика. Он показывает принцип перераспределения, а не определяет допустимый способ учёта или налоговую норму для конкретного имущества.
Что означает ускорение
Амортизация постепенно переносит стоимость долгосрочного актива на расходы. Покупка и начисление не одно и то же событие: деньги за станок могут уйти поставщику в начале, тогда как амортизационные расходы признаются на протяжении срока использования. Порядок признания зависит от применимых правил учёта.
При равномерном графике одинаковая амортизируемая стоимость распределяется одинаковыми долями по периодам. При ускоренном графике более крупные доли приходятся на начало. Это может лучше описывать актив, отдача которого особенно велика в первые годы, например быстро устаревающее оборудование. Но одно желание уменьшить текущую прибыль само по себе не доказывает правильность метода для бухгалтерского учёта.
На видео время идёт вперёд, затем возвращается к началу для повторения. В промежутке разрыв между полосами показывает, насколько больше стоимости уже признано расходом при ускорении. В конце разрыв исчезает: в учебном примере оба графика полностью распределяют один миллион рублей.
Пример: миллион рублей на пять лет
Предположим, что амортизируемая стоимость равна 1 000 000 руб., ликвидационная стоимость равна нулю, а периоды полные. Для равномерного графика делим стоимость на пять: получается по 200 000 руб. в год. Для иллюстрации ускорения распределим ту же сумму по весам . Их сумма - 15, поэтому начисление за год равно:
где - амортизируемая стоимость, - число лет, - номер года. Это условная модель для сравнения; формула не является универсальным способом расчёта по Налоговому кодексу.
| Год | Равномерно, руб. | Ускоренно, руб. |
|---|---|---|
| 1 | 200 000 | 333 333,33 |
| 2 | 200 000 | 266 666,67 |
| 3 | 200 000 | 200 000 |
| 4 | 200 000 | 133 333,33 |
| 5 | 200 000 | 66 666,67 |
| Итого | 1 000 000 | 1 000 000 |
Суммы в таблице округлены до копеек; в расчётах используются неокруглённые значения. За первые два года ускоренный график даёт 600 000 руб., а равномерный - 400 000 руб. Разница 200 000 руб. позже компенсируется меньшими начислениями. В третьем году суммы совпадают, а в четвёртом и пятом ускоренный график становится меньше равномерного.
Когда у объекта есть ненулевая ликвидационная стоимость, для учебного сравнения сначала определяют амортизируемую часть: из стоимости вычитают ожидаемую ликвидационную стоимость. Например, при стоимости 1 млн и ликвидационной стоимости 100 тыс. руб. распределять нужно 900 тыс. руб. Условия признания и оценки проверяют по применимому стандарту.
Способы получить более ранние расходы
Ускорение - характеристика графика, а не название единственной формулы. Убывающие доли из примера дают наглядный график, который полностью распределяет сумму за заданный срок. Другой механизм - начисление от уменьшающегося остатка: база пересчитывается по мере списания, а годовые суммы снижаются. Его формулу, коэффициент и проблему остатка к концу срока подробно раскрывает статья о методе уменьшаемого остатка.
Не стоит автоматически переносить формулу из одного режима в другой. Учебный график может помочь понять экономический смысл, но бухгалтерская оценка требует обоснования распределением выгод, а налоговый расчёт подчиняется специальным нормам. Даже похожие слова «нелинейный» и «уменьшаемый остаток» не делают два расчёта идентичными.
Отдельный механизм - амортизационная премия: при соблюдении условий часть расходов признаётся единовременно, а оставшаяся база амортизируется. Премию нельзя просто прибавить к полной амортизации той же стоимости, иначе расход будет учтён дважды. Её наличие и последствия нужно анализировать отдельно от повышающего коэффициента.
Что происходит с прибылью и денежным потоком
Если остальные доходы и расходы одинаковы, большее амортизационное начисление означает меньшую учётную прибыль соответствующего периода. Сама амортизация не является новым платежом поставщику: приобретение актива и признание амортизации происходят в разные моменты. Поэтому уменьшение бухгалтерской прибыли нельзя автоматически приравнять к оттоку денежных средств.
Для налогового эффекта представим дополнительное условие: оба учебных графика разрешены для налога, ставка постоянна и равна 25 %, у организации достаточно налогооблагаемой прибыли, а прочие условия одинаковы. Тогда дополнительные 200 000 руб. вычета за первые два года соответствуют на 50 000 руб. меньшему налогу за этот период. В последующие годы вычеты ускоренного графика меньше и разница обращается. Это иллюстрация, а не расчёт обязательств конкретной организации; действующую ставку и её применимость нужно проверять отдельно в материале о ставке налога на прибыль.
При равной сумме всех вычетов раньше полученная налоговая экономия может быть ценнее более поздней. Если условно считать налоговый эффект каждого года на его конец и дисконтировать по 10 % годовых, разница приведённых стоимостей налоговой экономии в примере составляет около 11 996 руб. Расчёт учитывает как раннюю выгоду, так и последующие дополнительные платежи. О логике приведения сумм к одному моменту рассказывает статья о дисконтированных денежных потоках.
Эффект может оказаться иным при убытках, ограничении использования расходов, изменении ставки, продаже объекта или иной дате платежей. Дисконтирование не создаёт дополнительный вычет и не гарантирует экономию налога в номинальной сумме за весь срок.
Бухгалтерский и налоговый учёт
В бухгалтерском учёте по ФСБУ 6/2020 способ амортизации выбирают так, чтобы он отражал ожидаемое распределение экономических выгод от использования группы основных средств. Среди предусмотренных стандартом способов есть уменьшаемый остаток. Элементы амортизации проверяют в конце отчётного года и при обстоятельствах, указывающих на их возможное изменение. Это оценка условий использования, а не свободный выбор самого быстрого списания. Такой подход поясняют материалы Минфина по ФСБУ 6/2020.
Для налога на прибыль линейный и нелинейный методы регулируются НК РФ. При нелинейном методе начисление ведётся по суммарному балансу амортизационной группы или подгруппы с установленными месячными нормами; оно не равно расчёту из таблицы выше. Разъяснение ФНС описывает групповую механику. Для отдельных объектов закон предусматривает обязательный линейный метод; состав исключений и действующую редакцию следует проверять на дату расчёта.
Специальные повышающие коэффициенты в налоговом учёте применяются лишь при установленных законом основаниях и ограничениях. Например, ФНС разъясняет применение коэффициента к объектам в условиях агрессивной среды или повышенной сменности. Перед расчётом нужно сверить действующую редакцию статьи 259.3 НК РФ, характеристики объекта, ограничения и подтверждающие документы. Разные бухгалтерские и налоговые графики могут образовать временные разницы, учитываемые по применимым правилам.
Как проверить решение на практике
Сначала определите задачу: нужна управленческая модель, бухгалтерская отчётность или налоговый расчёт. Затем установите стоимость, срок, ликвидационную стоимость и дату начала начисления по соответствующим правилам. После этого проверьте разрешённый метод и его основания, составьте помесячный или иной требуемый график и сверьте итог с допустимой базой.
Особенно важно документировать допущения: сколько выгод ожидается в начале срока, почему объект относится к соответствующей группе и на каком основании применяется специальный коэффициент. Изменение эксплуатации может потребовать пересмотра оценки; простое механическое повторение прошлогоднего графика такой проверки не заменяет.
Частые ошибки
- Считают ускорение дополнительным расходом сверх стоимости объекта. В примере меняются сроки признания, а не общий объём.
- Умножают любую норму на произвольный коэффициент без проверки правовых оснований и ограничений.
- Подставляют индивидуальный остаток объекта вместо суммарного баланса группы в налоговом нелинейном методе.
- Приравнивают начисленную амортизацию к новой денежной выплате или забывают о будущих меньших вычетах.
- Сравнивают графики с разной базой или игнорируют ликвидационную стоимость и неполные периоды.
FAQ
Всегда ли ускорение уменьшает общий налог?
Нет. При одинаковой общей сумме допустимых вычетов и постоянной ставке оно может изменить прежде всего сроки платежей. Фактический результат зависит от прибыли, правил и обстоятельств выбытия.
Можно ли применить учебные веса 5:4:3:2:1 к налоговому учёту?
Таблица показывает экономическую идею и не устанавливает налоговый метод. Для декларации необходим расчёт по действующим нормам НК РФ и данным объекта или группы.
Чем ускорение отличается от амортизационной премии?
Ускорение описывает более раннее распределение начислений. Премия - отдельный предусмотренный налоговыми правилами механизм единовременного признания части расходов при соблюдении условий.
Коротко
Ускоренная амортизация переносит большую часть начислений на ранние периоды. В учебном примере с 1 млн руб. за два года признаются 600 тыс. вместо 400 тыс., хотя за пять лет оба графика распределяют один миллион. Для реального расчёта сначала определяют режим учёта, проверяют применимые нормы и обоснование, затем строят график по правилам конкретного режима.
Читайте также
Ликвидационная стоимость основных средств: расчёт
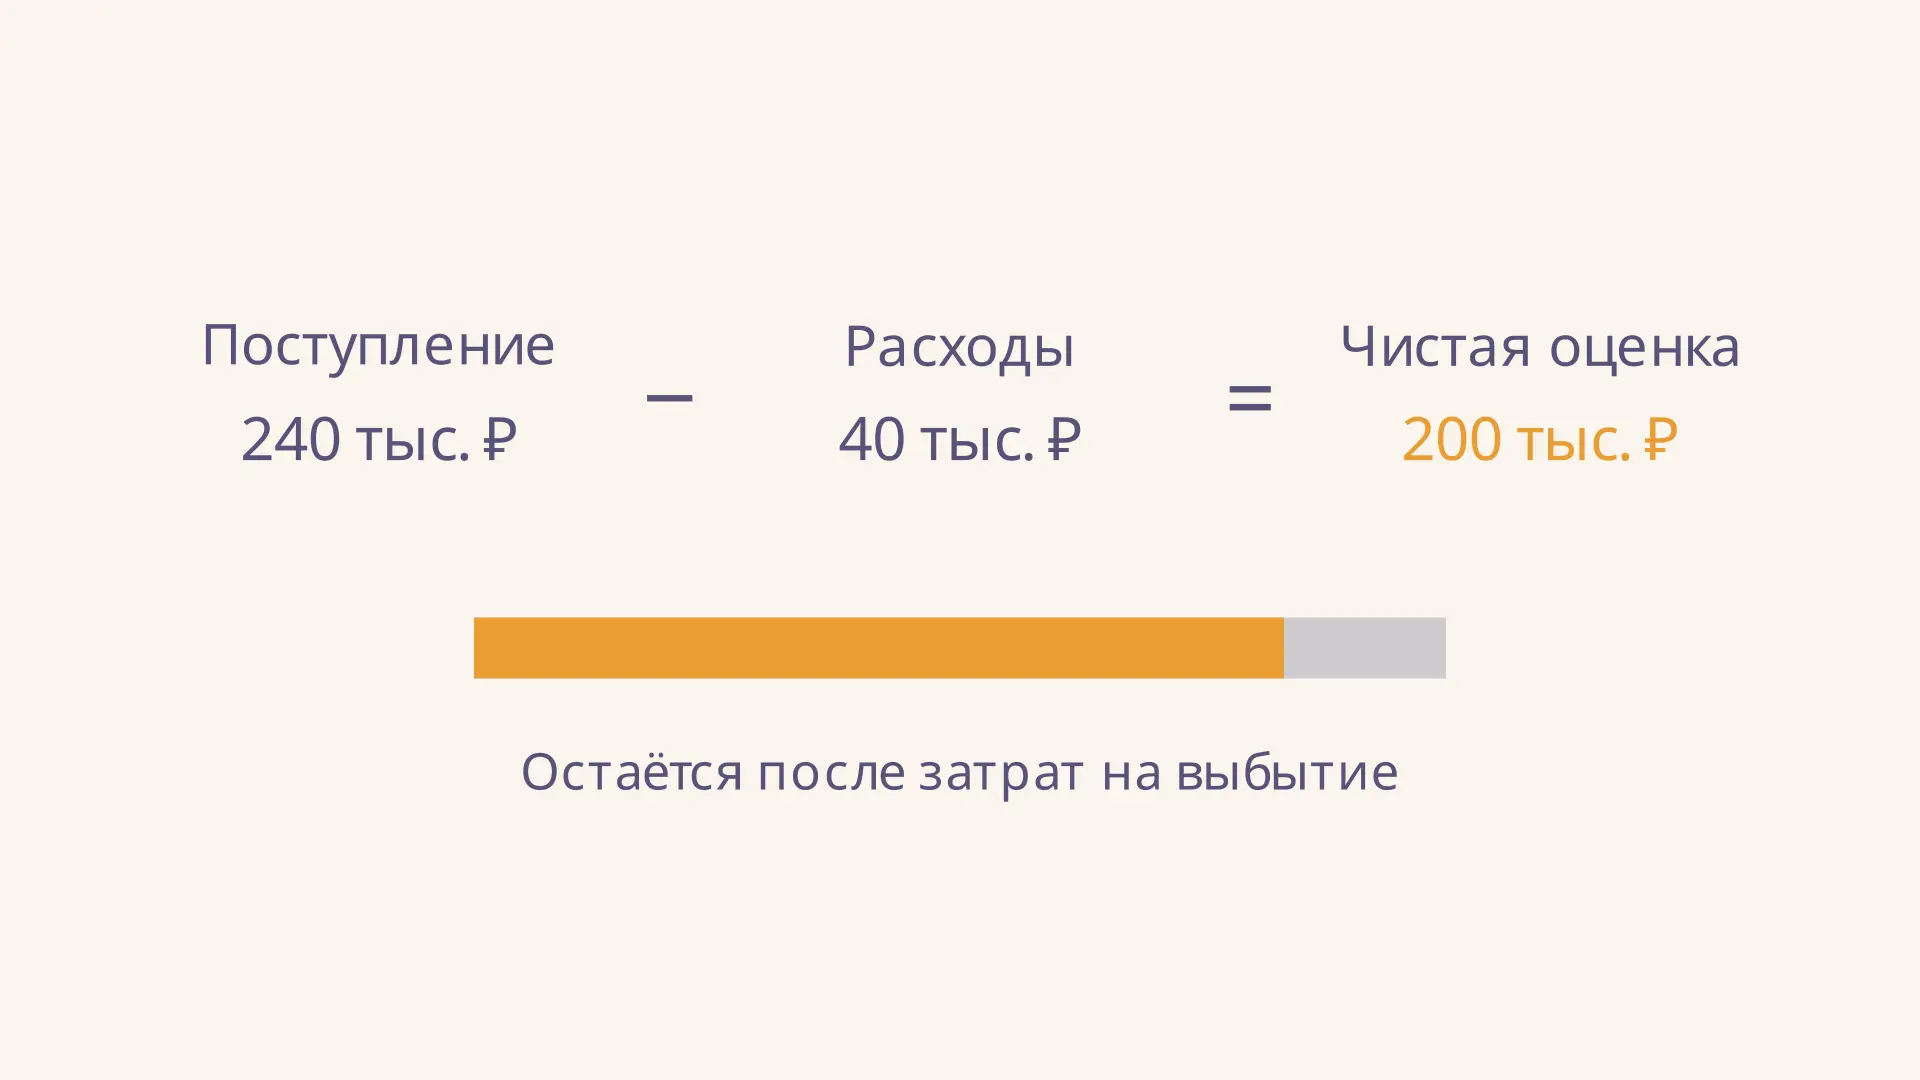
Как определить ликвидационную стоимость основных средств, учесть расходы на выбытие и рассчитать амортизацию: формула, пример и правила пересмотра оценки.
Как рассчитать коэффициент износа основных средств
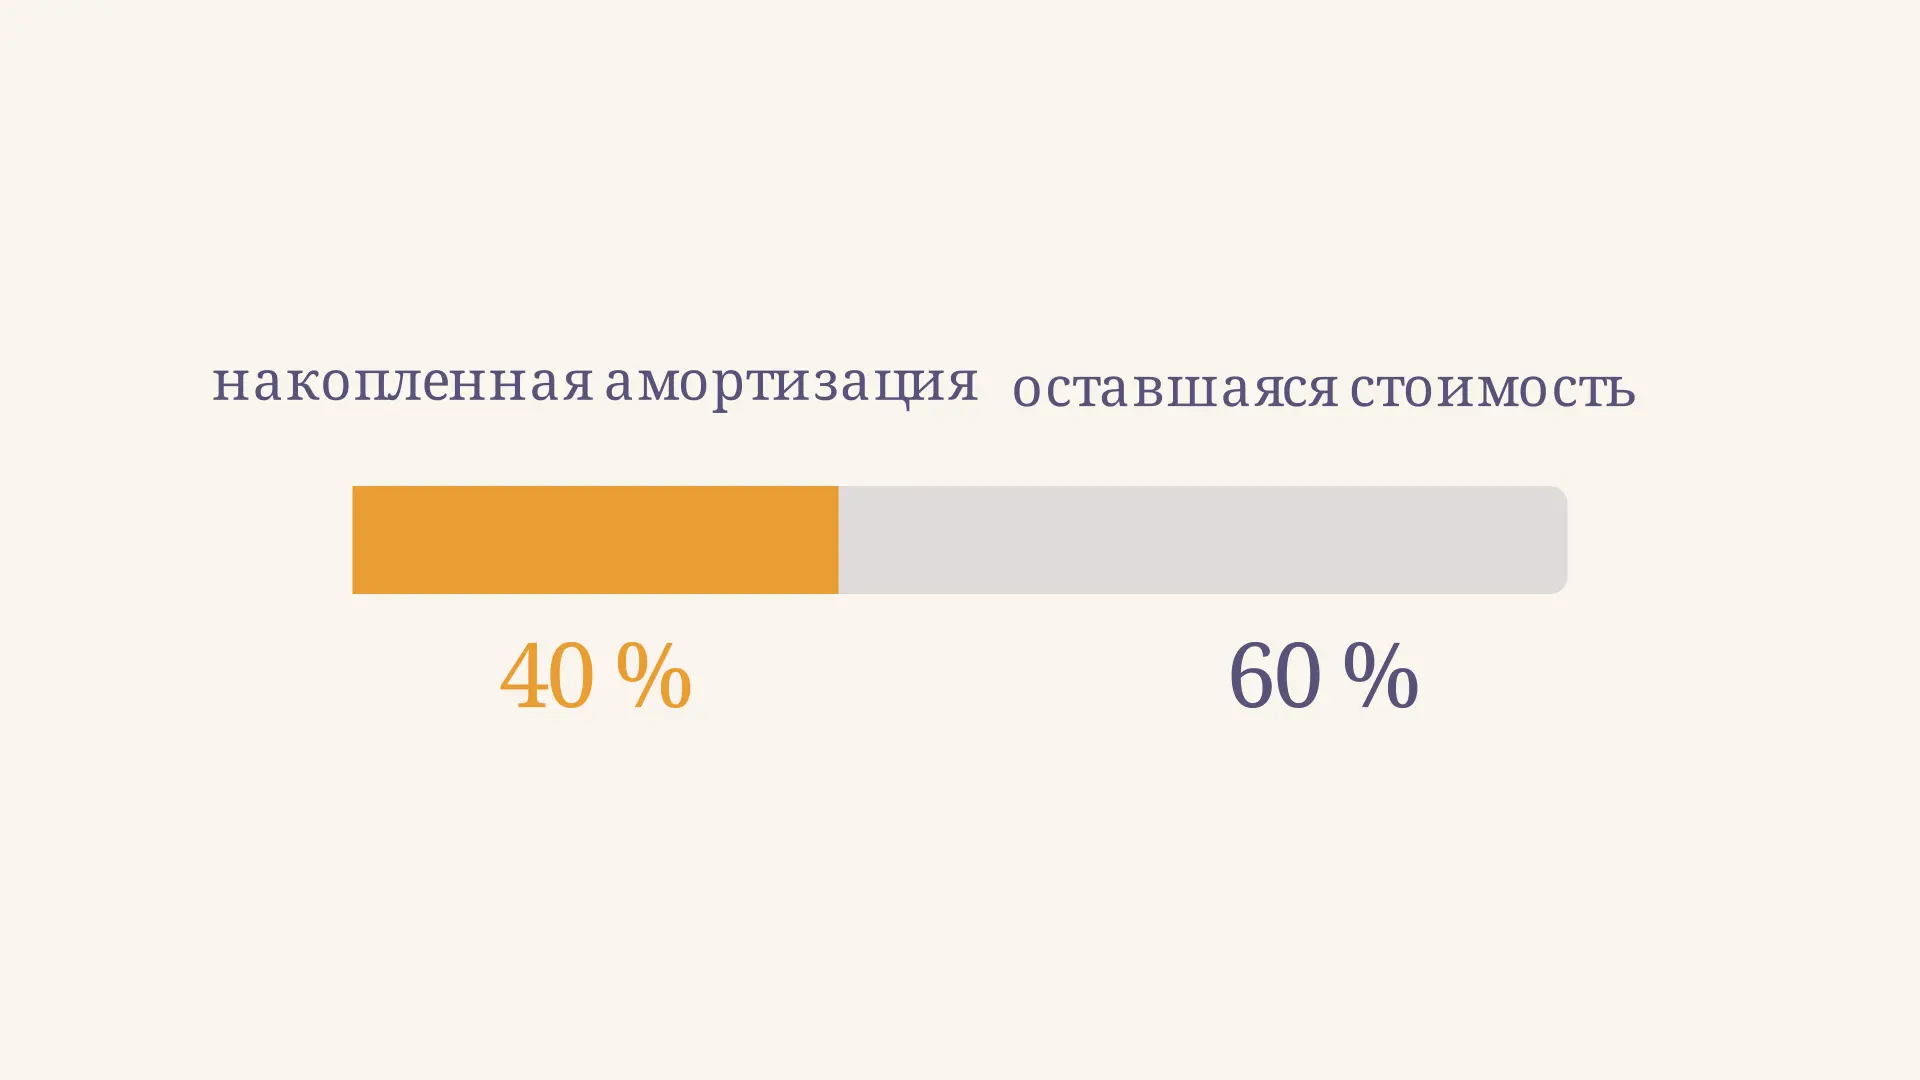
Как рассчитать коэффициент износа основных средств по накопленной амортизации: формула, пошаговый пример, источники данных и интерпретация результата в анализе.
Списание пропорционально объёму продукции: расчёт
Как начислять амортизацию пропорционально объёму продукции: формула по ФСБУ 6/2020, пример по периодам, пересмотр ресурса и отличие от налогового учёта.
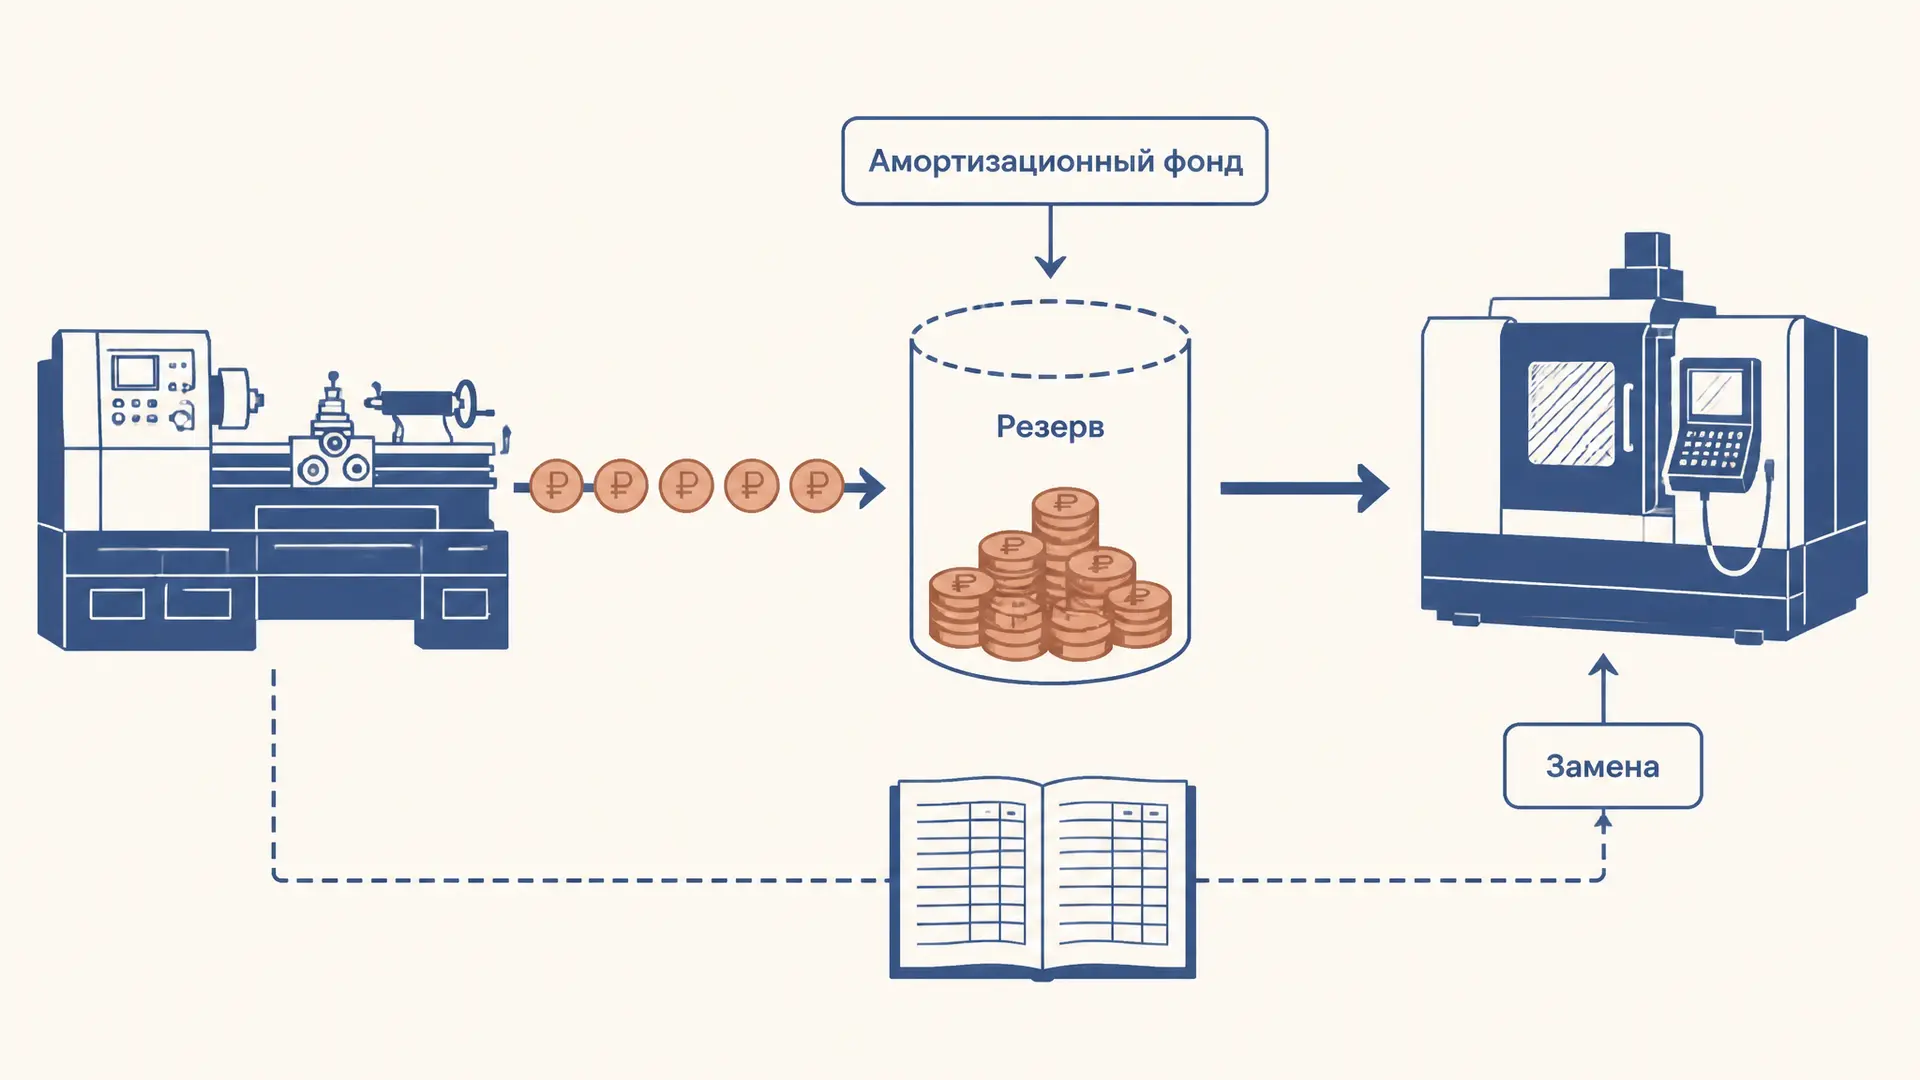
Амортизационный фонд предприятия: расчёт и назначение
Амортизационный фонд предприятия: как связаны начисление амортизации, денежный резерв и обновление оборудования. Формулы, пример расчёта и типичные ошибки.
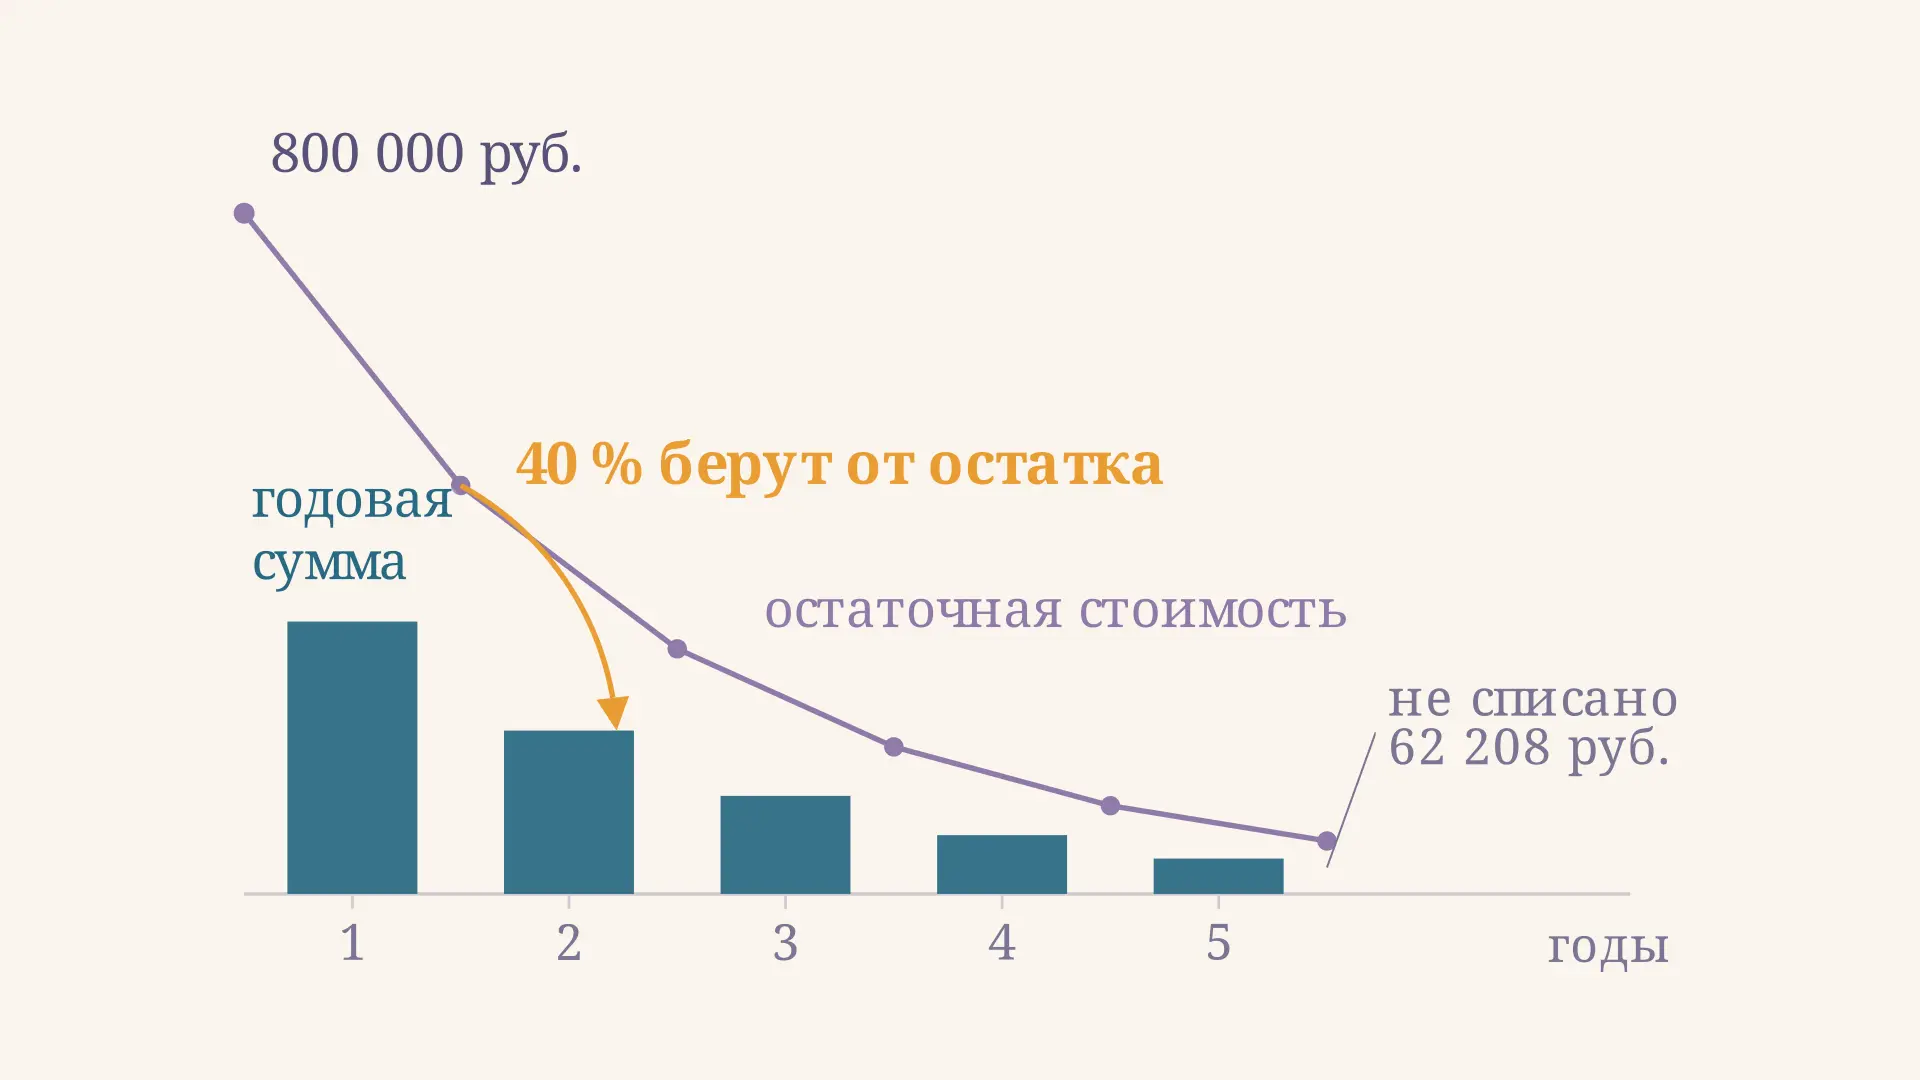
Метод уменьшаемого остатка: расчёт и график
Метод уменьшаемого остатка: как считать годовую сумму от остатка на начало года, что даёт коэффициент ускорения, почему остаточная стоимость не обнуляется и что делают в последний год.
Амортизационная премия: как списать и когда восстановить
Амортизационная премия по налогу на прибыль: что это, как применить списание 10 и 30 процентов по ст. 258 НК РФ, рассчитать остаточную стоимость и когда премию надо восстанавливать.