Метод уменьшаемого остатка: расчёт и график
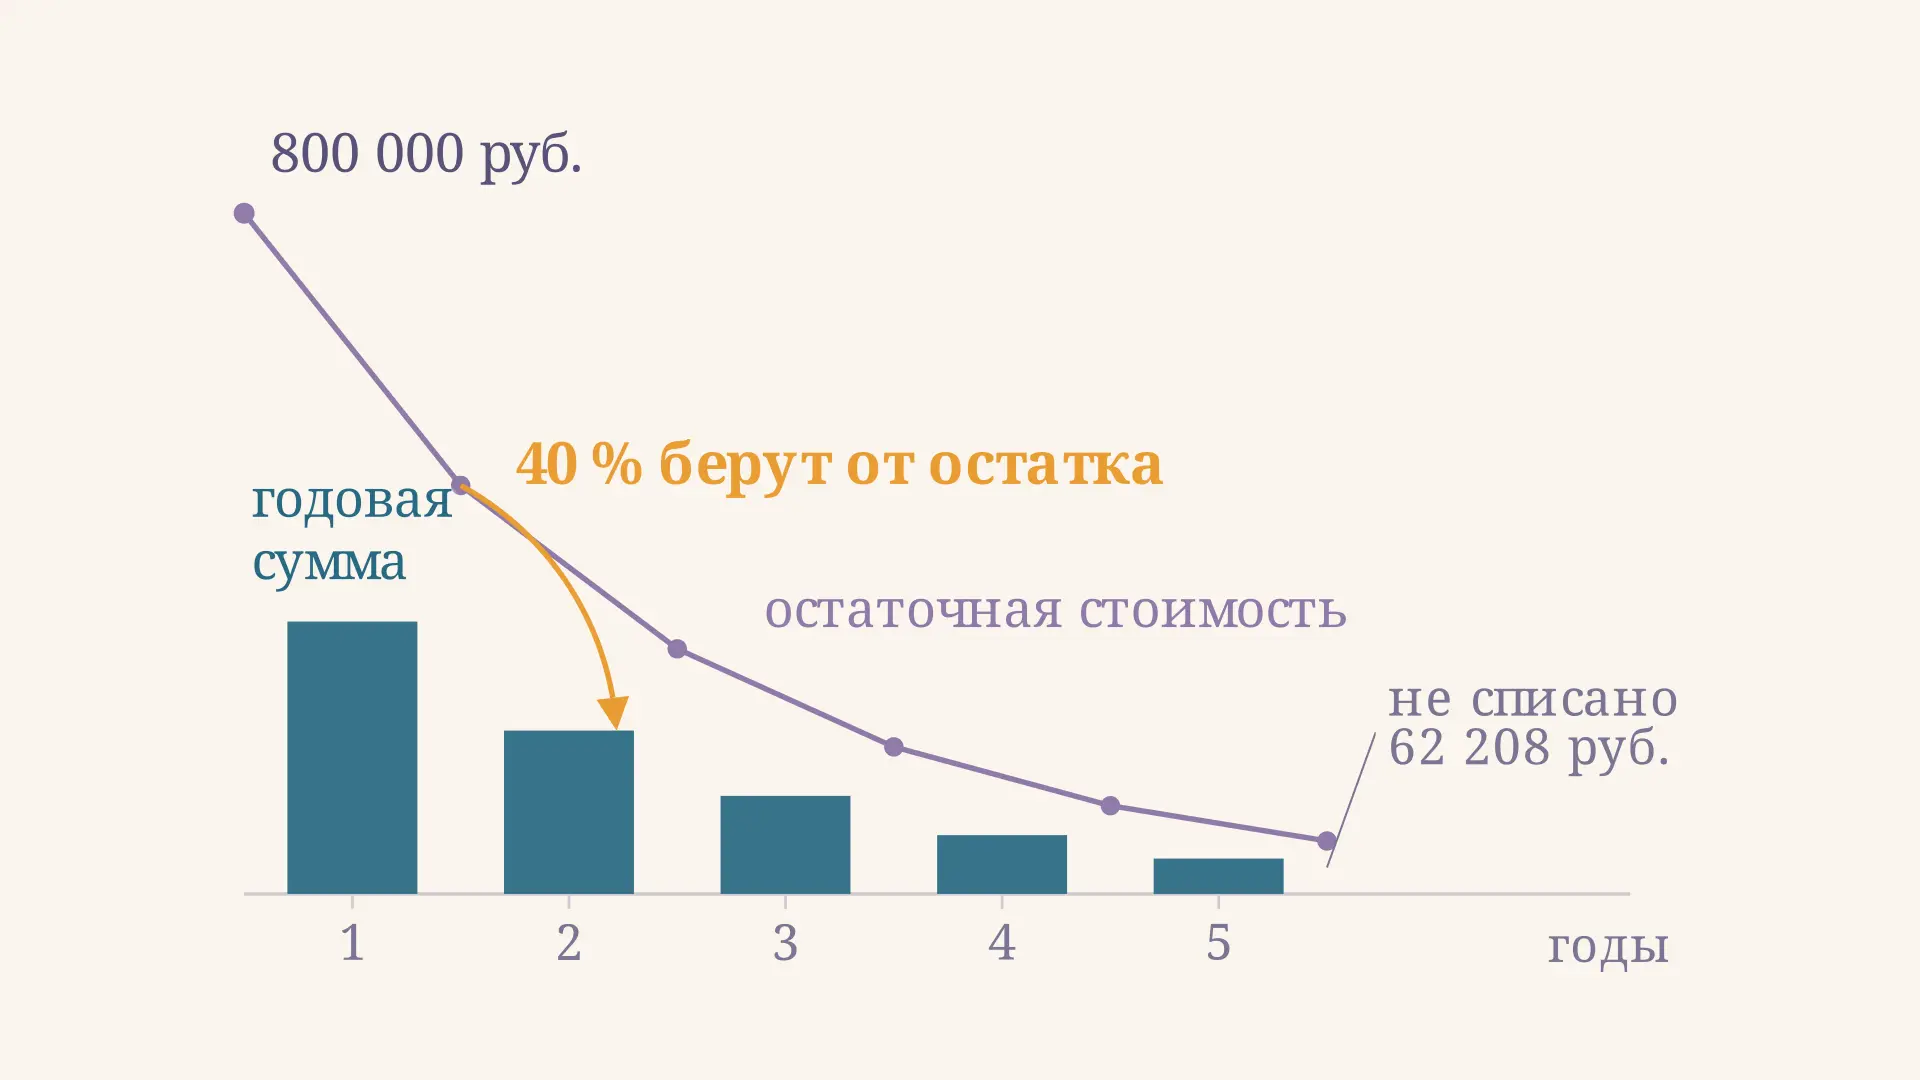
Метод уменьшаемого остатка - это способ начисления амортизации, при котором годовая норма применяется не к первоначальной стоимости объекта, а к остатку, не списанному на начало года. Отсюда его главное свойство: суммы падают год от года, большая часть стоимости уходит в расходы в первые годы службы, а к концу срока на балансе всегда остаётся небольшой недосписанный хвост. Ниже - калькулятор, который считает график по годам и сразу показывает этот хвост на графике; дальше разберём формулу, коэффициент ускорения и то, что с хвостом делают на практике.
Формула метода уменьшаемого остатка
Годовая сумма амортизации считается от остаточной (балансовой) стоимости на начало года:
Здесь - остаточная стоимость на начало -го года, - срок полезного использования в годах, - коэффициент ускорения. Дробь и есть годовая норма: при сроке 5 лет и она равна , то есть 40 % от остатка.
Остаток на конец года получается вычитанием: . Каждый год стоимость умножается на один и тот же множитель, поэтому график сумм - это геометрическая прогрессия со знаменателем , а не убывающая арифметическая, как у способа суммы чисел лет.
Месячная сумма внутри года равна годовой, делённой на 12, и в течение года не меняется: норму пересчитывают только при переходе к следующему году, когда обновляется остаток.
Расчёт по годам: пример на 800 000 рублей
Станок принят к учёту по стоимости 800 000 руб., срок полезного использования 5 лет, коэффициент ускорения 2. Норма - 40 % от остатка.
| Год | Остаток на начало | Сумма амортизации | Остаток на конец |
|---|---|---|---|
| 1 | 800 000 | 320 000 | 480 000 |
| 2 | 480 000 | 192 000 | 288 000 |
| 3 | 288 000 | 115 200 | 172 800 |
| 4 | 172 800 | 69 120 | 103 680 |
| 5 | 103 680 | 41 472 | 62 208 |
За пять лет списано 737 792 руб. - на 62 208 руб. меньше стоимости объекта. Первый год забирает 40 % стоимости, последний - чуть больше 5 %: это и называют ускоренной амортизацией.
Расчёт удобно проверять по множителю: каждая следующая сумма равна предыдущей, умноженной на , и то же верно для остатков. Если в вашей таблице отношение соседних строк «плывёт», значит норму где-то применили не к тому основанию. Месячная сумма в первом году равна руб., во втором она падает до 16 000 руб. - именно эта неравномерность и отличает метод от линейного списания.
Коэффициент ускорения: что меняет k
Коэффициент - единственный параметр, которым регулируют крутизну списания. Он входит и в норму, и в множитель остатка, поэтому влияет сразу на две вещи: насколько толстым будет первый год и насколько тонким окажется хвост.
При норма равна %, и за пять лет списывается лишь 67,2 % стоимости: без ускорения метод работает слишком медленно и почти теряет смысл. При за первые два года уходит 64 % стоимости против 40 % у линейного способа. При норма достигает 60 %, первый же год забирает 480 000 руб., а остаток на конец срока сжимается до 1 % - но столь резкое списание должно быть обосновано реальным характером использования объекта, иначе это просто способ занизить прибыль.
В бухгалтерском учёте по ПБУ 6/01 коэффициент был ограничен значением 3; ФСБУ 6/2020 жёсткого потолка не содержит, но требует, чтобы выбранная формула отражала распределение экономических выгод от объекта.
Почему остаточная стоимость не обнуляется
Раскроем рекуррентную формулу до конца срока:
Множитель строго положителен при , а положительное число в любой степени нулём не станет. Для примера выше руб. Это не ошибка расчёта и не округление, а математическое свойство геометрической прогрессии: она стремится к нулю, но достигает его лишь на бесконечности.
Доля хвоста зависит только от и , но не от стоимости: при и любом сроке остаётся - около 8 % при пяти годах и около 11 % при десяти. Поэтому чистый метод уменьшаемого остатка нельзя применять «как есть» до последнего года - нужен приём закрытия остатка.
Экономически хвост означает, что метод описывает не полное исчерпание объекта, а быстрое падение его ценности в начале службы: примерно так ведут себя автомобили и вычислительная техника. В международной практике ту же модель называют diminishing balance, а её частный случай с - методом двойного уменьшаемого остатка (double declining balance), и там остаток тоже закрывают вручную, переключаясь в последние годы на линейное списание.
Что делают в последний год
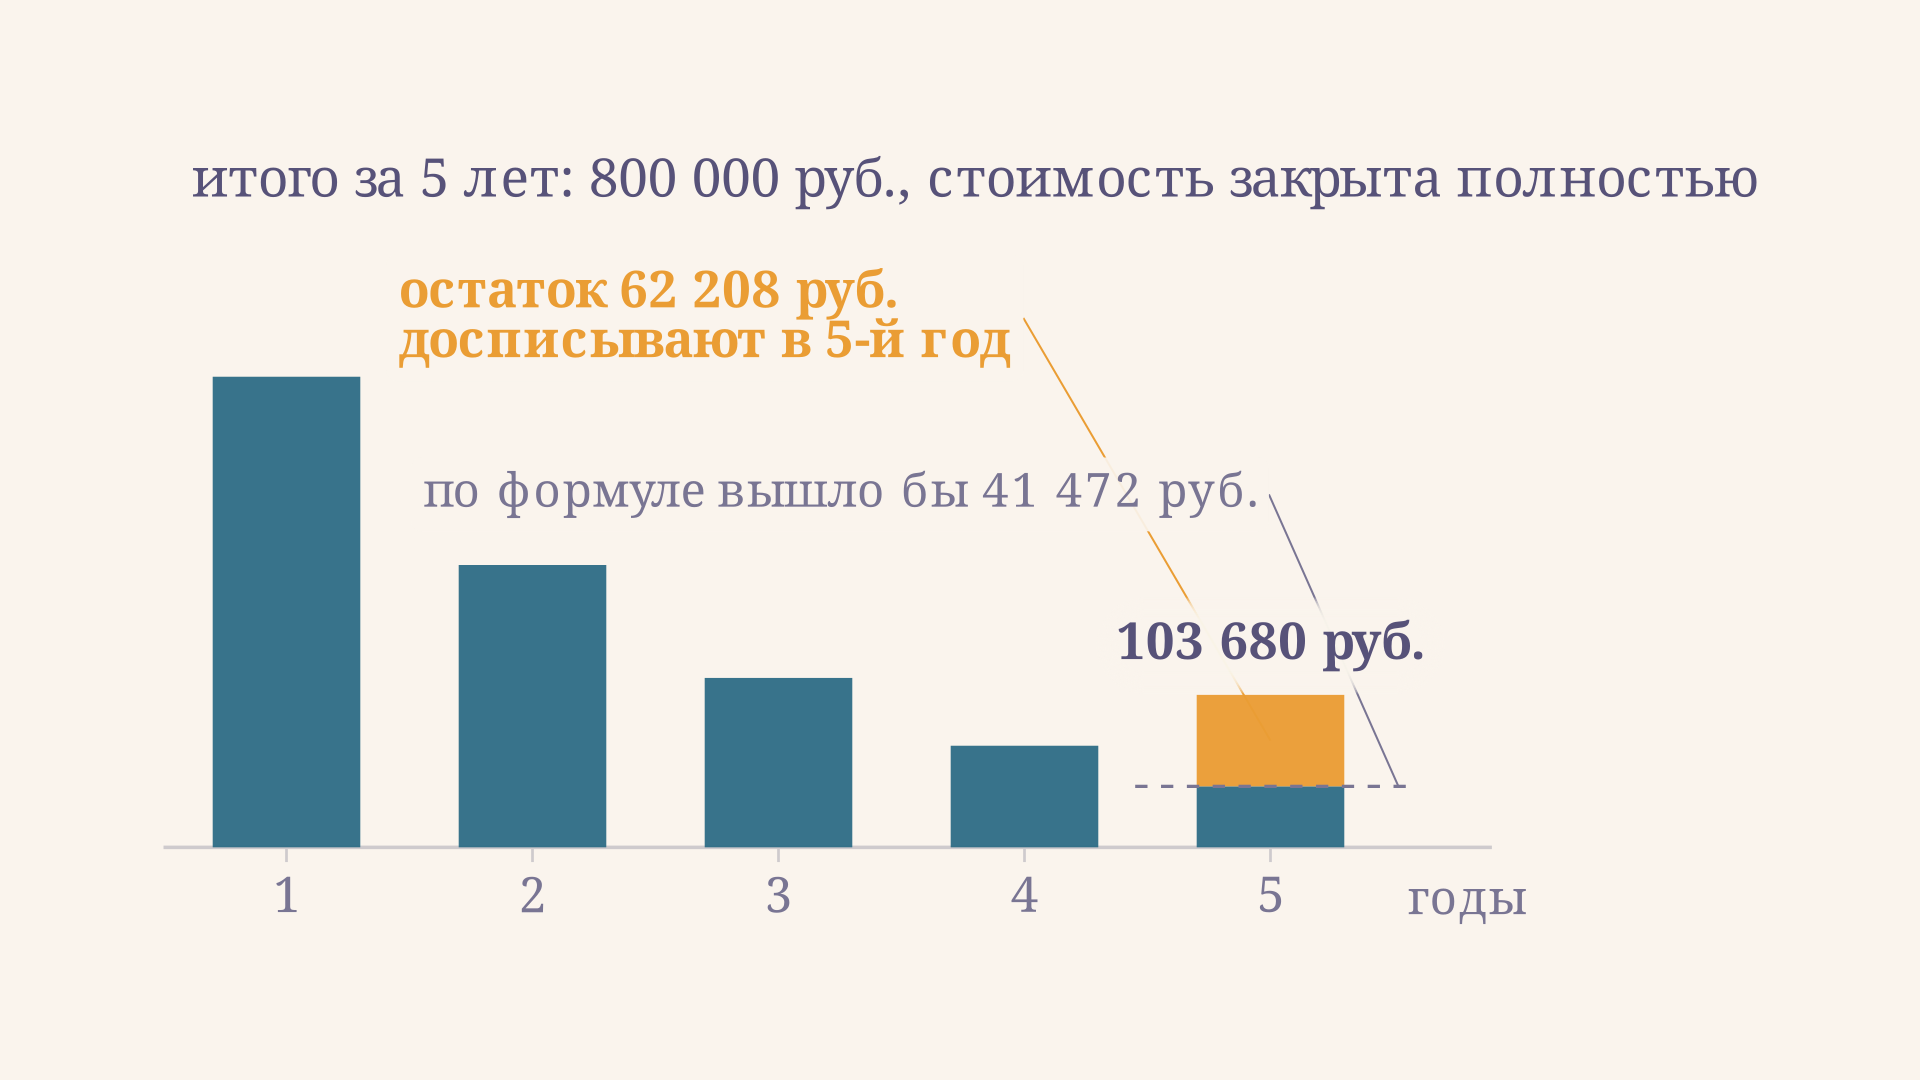
Классическое решение бухгалтерского учёта: в последний год срока вместо расчёта по формуле списывают весь оставшийся остаток. Пятый год тогда даёт не 41 472 руб., а 103 680 руб., и стоимость закрывается ровно.
Второй путь, прямо заложенный в ФСБУ 6/2020: амортизация начисляется до тех пор, пока балансовая стоимость не сравняется с ликвидационной, и тогда хвост перестаёт быть проблемой - он и есть ликвидационная стоимость, которую организация рассчитывала получить при выбытии объекта. В калькуляторе выше это отдельный ползунок: задайте ликвидационную стоимость 62 208 руб., и график сойдётся без всякого досписания.
Третий путь - налоговый. Нелинейный метод по ст. 259.2 НК РФ ведётся не по объектам, а суммарным балансом амортизационной группы; когда баланс группы падает ниже 20 000 руб., группу ликвидируют, а остаток разом относят на внереализационные расходы. Это тот же приём закрытия хвоста, только пороговый.
Сравнение с линейным способом и суммой чисел лет
Три способа дают одинаковую итоговую сумму расходов, но распределяют её во времени по-разному.
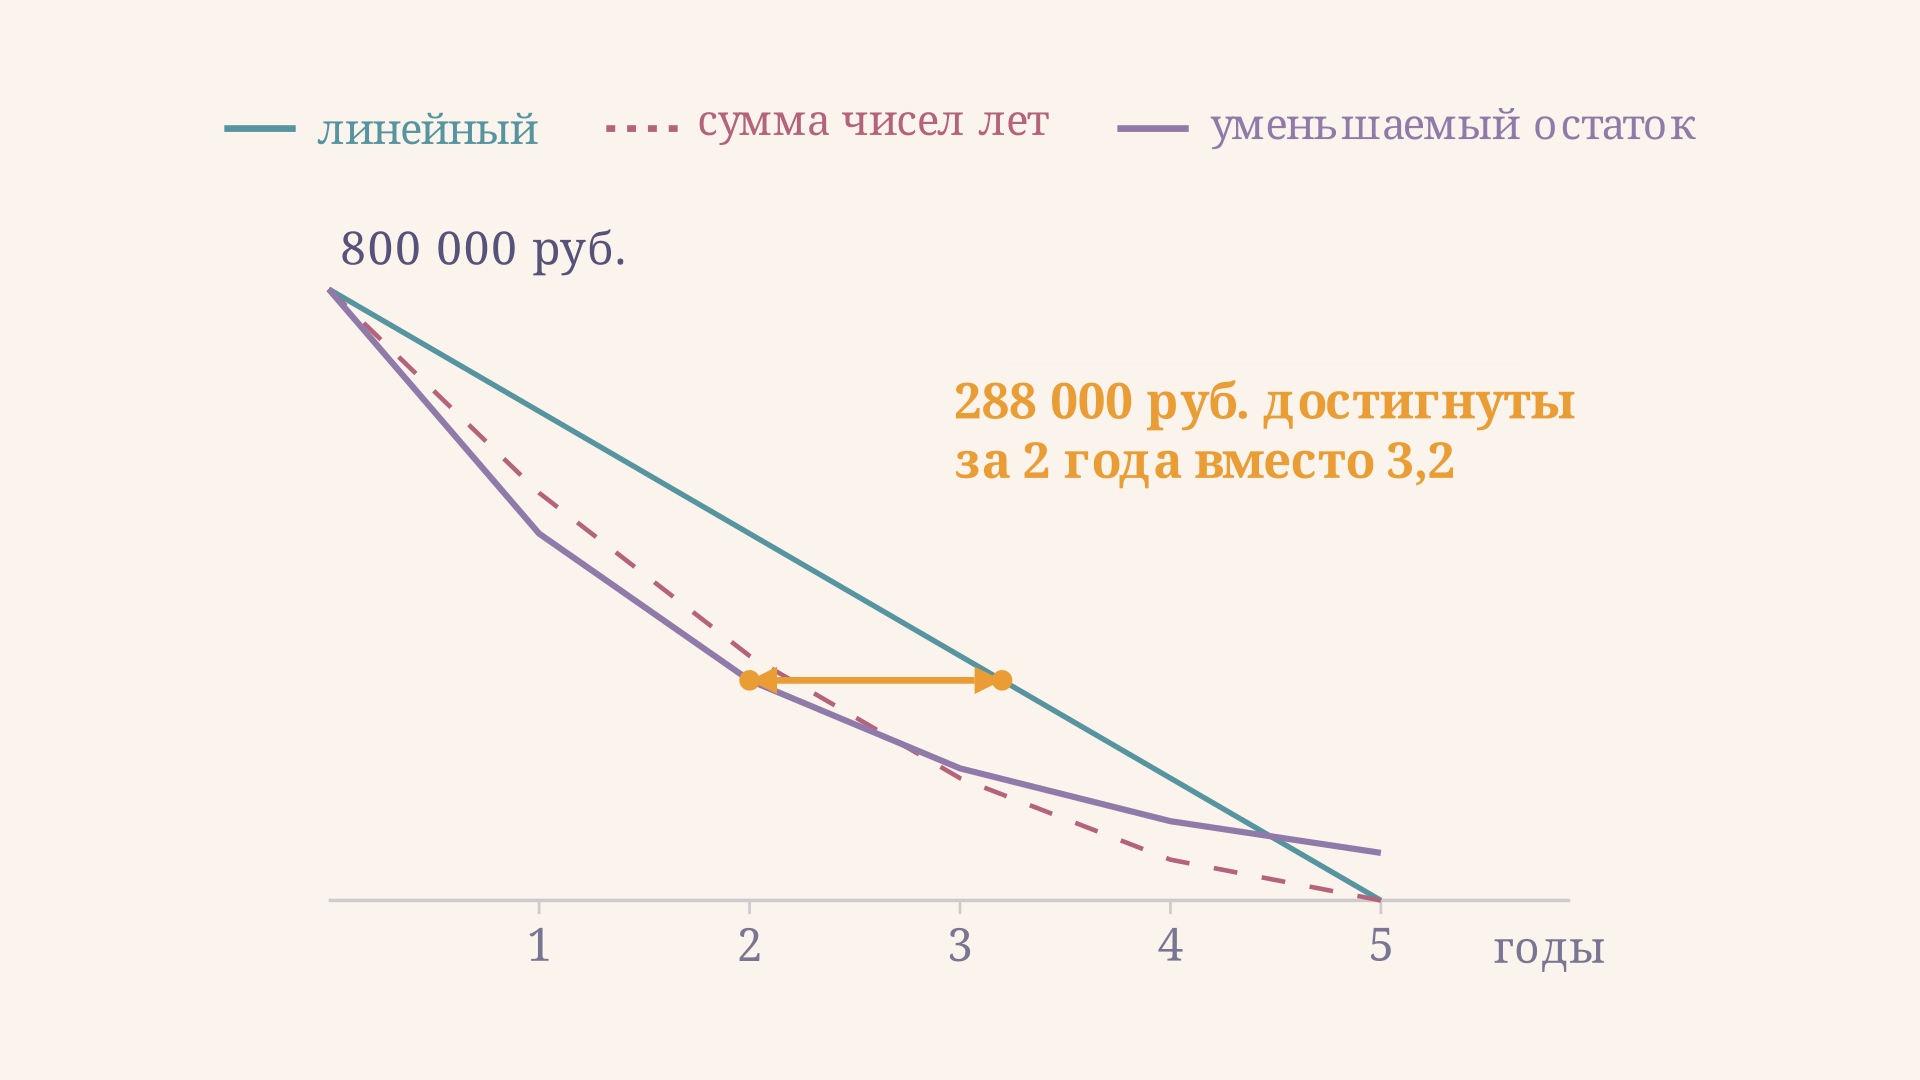
Линейный способ списывает по 160 000 руб. ежегодно. Способ суммы чисел лет даёт в первый год руб. и убывает равномерными долями, закрывая стоимость точно. Уменьшаемый остаток с обгоняет обоих на старте: отметки 288 000 руб. он достигает уже за 2 года, тогда как линейному способу на это нужно 3,2 года. Взамен он единственный не обнуляется сам.
Практический вывод простой: если нужно перенести расходы на первые годы (быстро устаревающая техника, лизинг, высокая нагрузка в начале эксплуатации), берут уменьшаемый остаток или сумму чисел лет; если выгоды от объекта распределены ровно, линейный способ проще и не требует приёмов закрытия хвоста. Порядок расчёта самих норм подробно разобран в задаче как рассчитать норму амортизации, а сопоставление трёх способов на одном объекте - в разборе как начислить амортизацию основных средств.
Бухгалтерский и налоговый учёт: где метод живёт
В бухгалтерском учёте способ уменьшаемого остатка закреплён ФСБУ 6/2020 наряду с линейным и пропорциональным количеству продукции. Стандарт не диктует конкретную формулу: организация определяет её сама и фиксирует в учётной политике, а требование одно - суммы должны систематически уменьшаться по мере истечения срока. Формула с коэффициентом - самый распространённый, но не единственный вариант. Срок, ликвидационную стоимость и способ начисления стандарт требует проверять в конце каждого года и при необходимости корректировать как изменение оценочных значений, то есть без пересчёта прошлых периодов.
В налоговом учёте прямого аналога по объектам нет: там работает нелинейный метод с фиксированными месячными нормами по амортизационным группам. Из-за разницы механик суммы бухгалтерской и налоговой амортизации расходятся, что даёт временные разницы по ПБУ 18/02. Отдельно от способа списания действует право на единовременное списание части стоимости при вводе объекта, о нём есть разбор про амортизационную премию.
Частые ошибки
- Норму применяют к первоначальной стоимости вместо остатка - получается линейный способ с завышенной нормой, и стоимость списывается досрочно.
- Забывают про хвост и сдают отчётность с зависшей на балансе суммой, которая не объясняется ни ликвидационной стоимостью, ни консервацией объекта.
- Досписывают остаток не в последнем году, а «по чуть-чуть» в каждом, разрушая логику метода и требование систематического уменьшения сумм.
- Путают коэффициент ускорения бухгалтерского учёта с повышающими коэффициентами ст. 259.3 НК РФ: это разные нормы и разные основания применения.
- Пересчитывают месячную сумму каждый месяц по новому остатку - остаток обновляется один раз в год, внутри года сумма постоянна.
FAQ
Чем метод уменьшаемого остатка отличается от нелинейного метода в налоговом учёте? Идея общая - норма от остатка, но нелинейный метод ведётся суммарным балансом амортизационной группы с фиксированными месячными нормами из ст. 259.2 НК РФ, а не по каждому объекту со своим сроком и коэффициентом.
Можно ли взять коэффициент ускорения 2 для любого объекта? В бухгалтерском учёте коэффициент - элемент учётной политики, и он должен быть обоснован характером поступления выгод от объекта. Произвольно выбранный при проверке оспаривается как способ перераспределения прибыли.
Как посчитать амортизацию за неполный первый год? Годовую сумму по формуле делят на 12 и умножают на число месяцев начисления, а начисление начинается с месяца, следующего за месяцем принятия объекта к учёту. Остаток на начало второго года считают уже с учётом фактически начисленной суммы.
Коротко
Метод уменьшаемого остатка начисляет амортизацию по норме от остаточной стоимости на начало года, поэтому суммы убывают геометрически: при стоимости 800 000 руб., сроке 5 лет и это 320 000, 192 000, 115 200, 69 120 и 41 472 руб. Коэффициент ускорения управляет и крутизной списания, и размером несписанного хвоста, который при составляет около 8 % стоимости. Хвост закрывают одним из трёх способов: досписанием в последнем году, ликвидационной стоимостью по ФСБУ 6/2020 или ликвидацией амортизационной группы в налоговом учёте.
Читайте также
Амортизационная премия: как списать и когда восстановить
Амортизационная премия по налогу на прибыль: что это, как применить списание 10 и 30 процентов по ст. 258 НК РФ, рассчитать остаточную стоимость и когда премию надо восстанавливать.
Адаптация первокурсников к вузу
Адаптация первокурсников к вузу: виды трудностей, этапы вхождения в учебную и социальную среду, роль куратора и тьютора, методы оценки и практические рекомендации.
Адвербиализация: как слова становятся наречиями
Адвербиализация в русском языке: переход существительных, прилагательных и деепричастий в наречия, критерии, спорные случаи и правила слитного написания.
Акт о супрематии 1534: церковь и власть
Акт о супрематии 1534 года: почему Генрих VIII стал главой церкви Англии, как присяга привела к казни Мора и Фишера, роспуску монастырей и появлению англиканства.
Александрийская поэзия: черты и представители
Александрийская поэзия эллинистической эпохи: Мусейон, Каллимах, Феокрит, эпиграмма и учёная работа со старой традицией, повлиявшая на римских поэтов.
Алкеста Еврипида: жертва, долг и возвращение
«Алкеста» Еврипида: почему жена умирает вместо Адмета, как Геракл спорит со Смертью и зачем трагедии счастливый финал. Сюжет, образы и темы для анализа пьесы.