Анализ движения основных средств: формулы и пример
Анализ движения основных средств показывает, как за период изменился состав долгосрочных материальных активов организации: сколько объектов поступило, сколько выбыло и какую часть составили новые. Сам по себе рост стоимости ещё не доказывает обновления оборудования: предприятие могло купить бывшее в употреблении имущество или провести переоценку.
Ниже разберём учебный пример в миллионах рублей. В калькуляторе можно изменить исходные значения и увидеть, как меняются остаток и коэффициенты. Все суммы в нём приведены к одной оценке; переоценки и других изменений стоимости нет.
Что показывает движение основных средств
Основные средства используют в деятельности длительное время: это, например, здания, станки и транспорт. Анализ движения связывает их наличие на две даты с операциями между ними. Он помогает ответить, расширяется ли имущественная база, насколько активно вводятся новые объекты и какие активы компания теряет при продаже или списании.
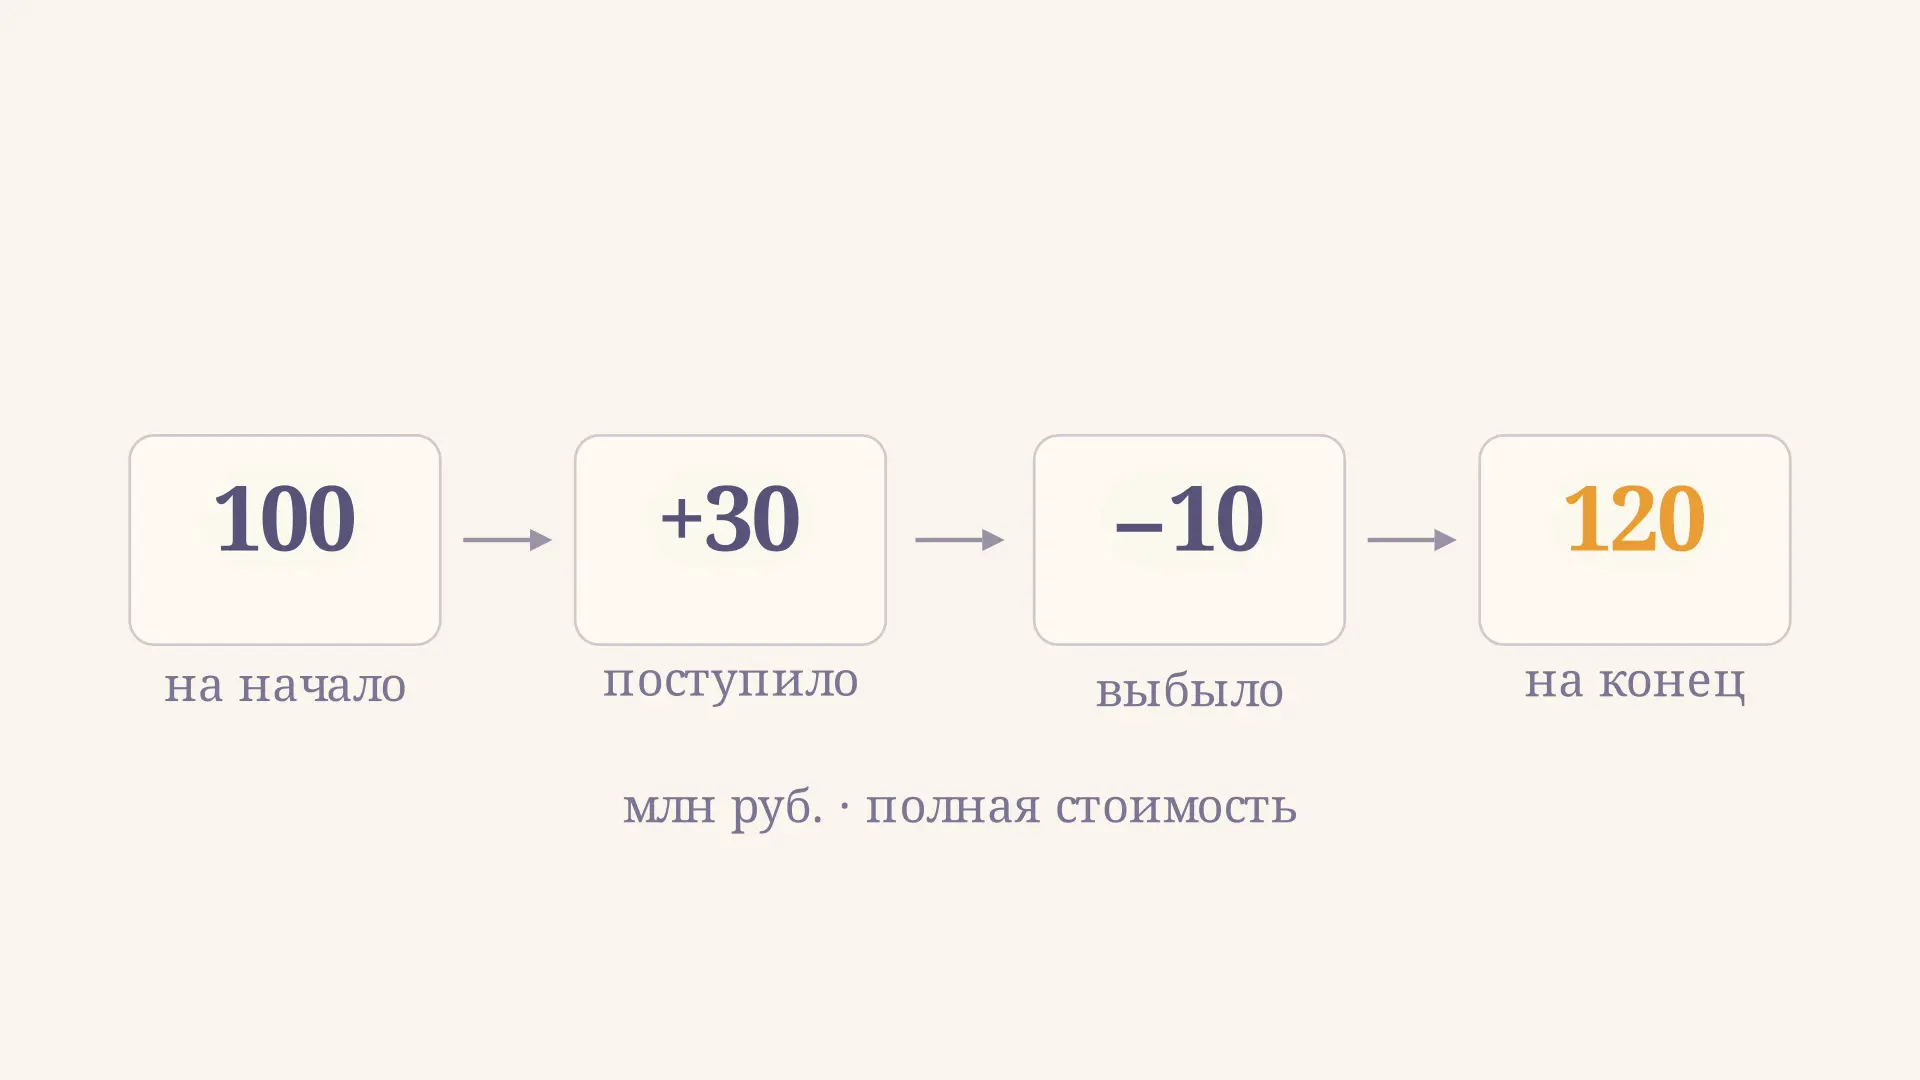
В учебном примере на начало года числится 100 млн руб. За год поступило 30 млн, а выбыло 10 млн. Если других изменений полной стоимости нет, на конец остаётся 120 млн руб. Ролик показывает сначала прибавление поступления, затем вычитание выбытия; обратное движение возвращает схему к началу для повторения цикла и не описывает отдельный год.
Поток и остаток отвечают на разные вопросы. Поступление измеряется за год, а стоимость на конец - на конкретную дату. Их нельзя просто сложить для характеристики размера имущества: поступившие объекты уже включены в конечный остаток.
Баланс движения: основное равенство
Для упрощённого примера при сопоставимой полной стоимости действует равенство:
где и - стоимость на начало и конец периода, - поступление, - выбытие. В нашем примере млн руб. Прирост равен 20 млн руб., или от начального остатка.
В реальных данных может потребоваться отдельная строка других изменений: например, переоценка или увеличение стоимости после модернизации. Тогда к правой части добавляют их результат со знаком плюс или минус. Состав строки нужно раскрыть, чтобы изменение оценки не приняли за физическое поступление или выбытие объектов. При отрицательном расчётном остатке исходные данные или границы расчёта требуют проверки.
Бухгалтерский баланс показывает активы и источники их финансирования на отчётную дату. Для движения же нужны также обороты и расшифровки операций за период: по двум итоговым остаткам нельзя восстановить одновременно и поступление, и выбытие.
Какие данные брать для расчёта
Сначала определите период, организацию и состав объектов. Затем соберите стоимость на начало и конец, все поступления и выбытия, отдельно выделите новые объекты и ликвидированные объекты. Источниками служат регистры учёта, карточки объектов и расшифровки к отчётности. Полезно сверить их с документами о вводе, продаже и списании.
Перед вычислением полезно составить сверочную таблицу: строки отведите отдельным группам активов, а в столбцах покажите начало, поступление, выбытие, прочие изменения и конец периода. Сначала проверьте равенство по каждой группе, затем по организации в целом. Ошибка внутри группы может скрыться в общем итоге, если другое расхождение случайно её компенсирует.
Особенно важно выбрать единую стоимостную базу. В этом разборе используется полная учётная стоимость, без вычета накопленной амортизации; все величины примера выражены в ней. Нельзя делить поступление по полной стоимости на остаток за вычетом амортизации: результат смешает разные оценки. При переоценке надо обеспечить сопоставимость выбранных сумм и раскрыть корректировки.
Балансовая стоимость в бухгалтерской отчётности отличается от полной: по разъяснению ФНС о применении ФСБУ 6/2020, при оценке по первоначальной стоимости из неё вычитаются накопленная амортизация и обесценение. Поэтому строку отчётного баланса нельзя автоматически подставлять в формулы движения по полной стоимости. Амортизация влияет на балансовую стоимость, но сама по себе не является выбытием объекта. Отдельно о её расчёте рассказывает метод уменьшаемого остатка.
Поступление и обновление: два разных коэффициента
Коэффициент поступления показывает долю всех поступивших за период объектов в стоимости основных средств на конец периода:
При поступлении 30 млн руб. и остатке 120 млн руб. он равен . В числитель входят не только новые, но и поступившие бывшие в эксплуатации объекты, если они входят в принятый состав поступлений.
Для коэффициента обновления берут только стоимость новых введённых основных средств. Пусть из 30 млн руб. поступления новые объекты составляют 20 млн руб. Тогда:
Разница между 25 и 16,7% здесь объясняется составом числителя: остальные 10 млн руб. - поступившие ранее использовавшиеся объекты. Показатель обновления отражает долю нового ввода в конечном остатке, а не средний возраст оборудования и не долю заменённых станков по числу единиц. В методологии Росстата для сравнения динамики применяются сопоставимые цены; при сравнении с опубликованной статистикой необходимо придерживаться именно её базы и состава.
Выбытие и ликвидация
Коэффициент общего выбытия в нашем примере рассчитывается относительно стоимости на начало периода:
В числителе здесь все выбывшие объекты: проданные, переданные и ликвидированные. Допустим, из 10 млн руб. выбытия ликвидировано 6 млн руб. Тогда коэффициент ликвидации составляет . Его нельзя называть коэффициентом общего выбытия без оговорки о составе.
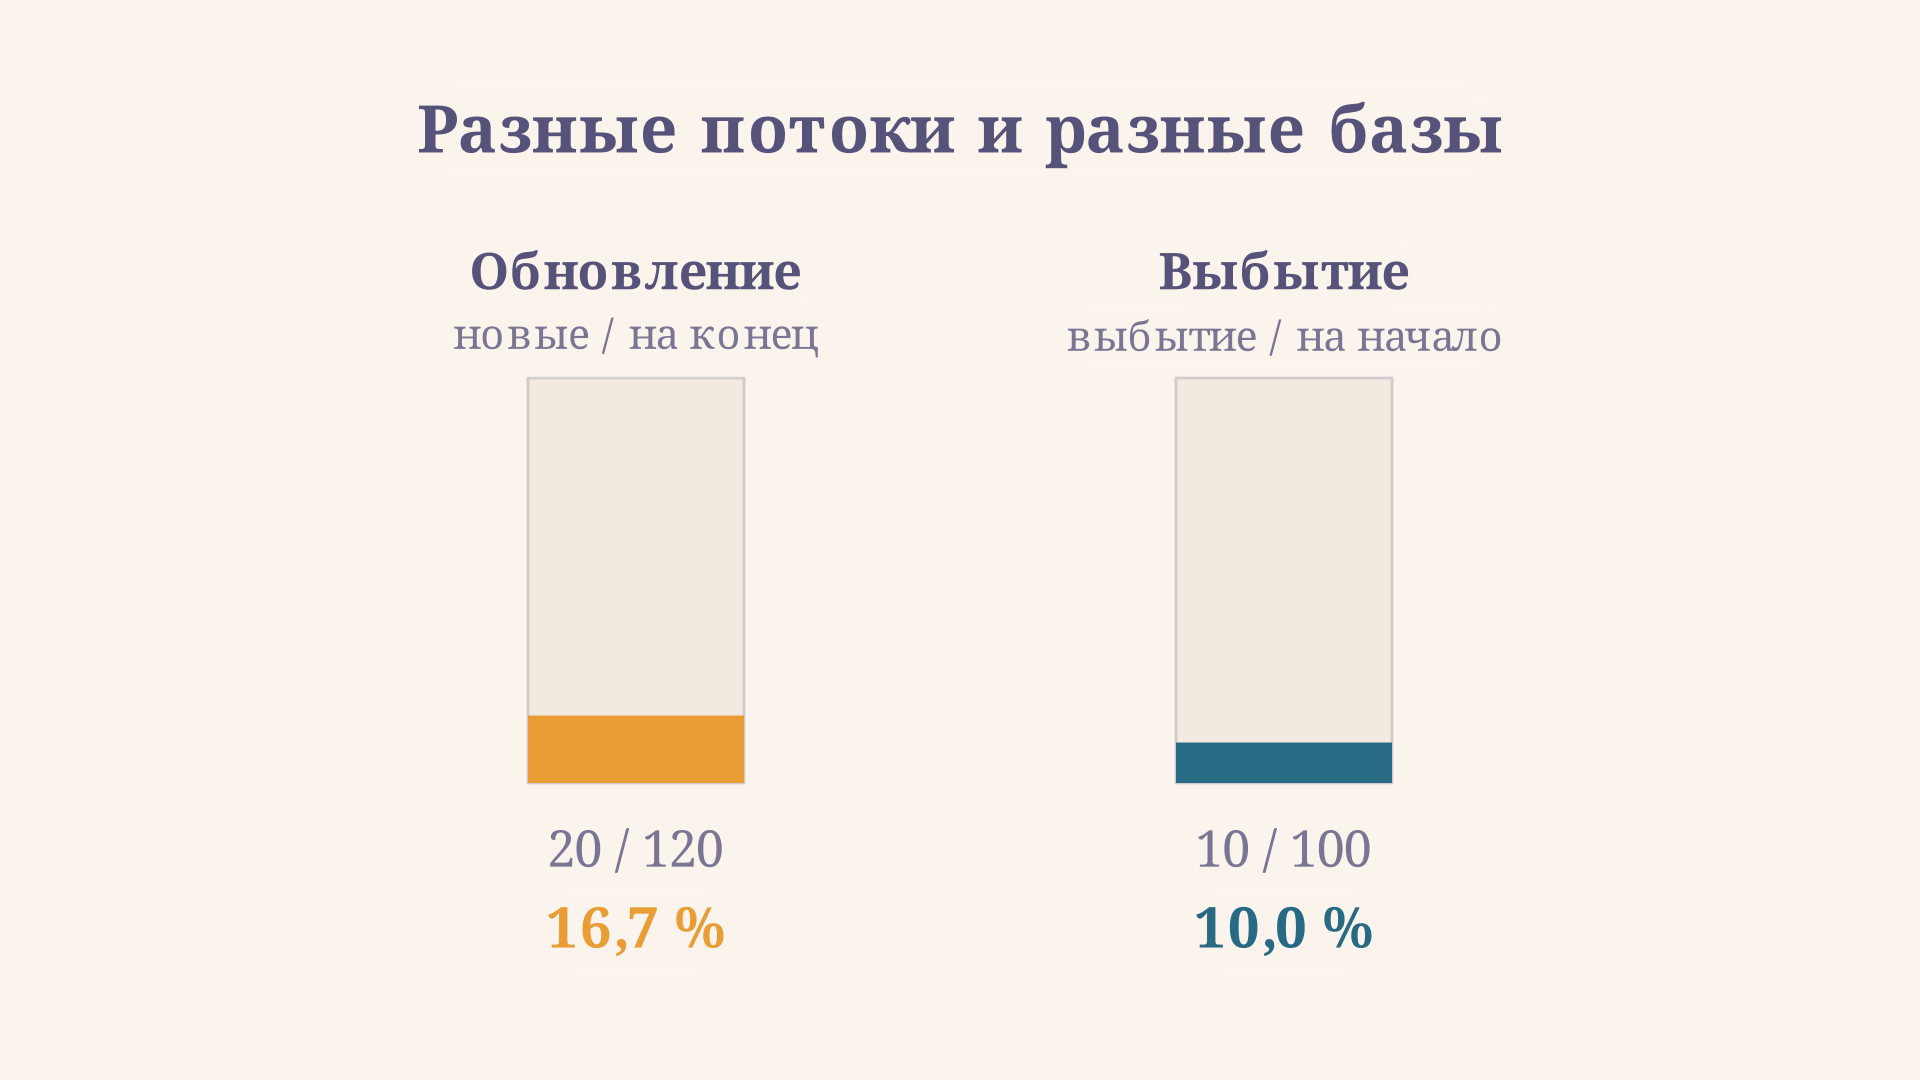
На схеме видно, что основания разные: обновление делят на стоимость на конец, выбытие - на стоимость на начало. Непосредственное сравнение процентов помогает описать интенсивность потоков, но их разность не равна темпу прироста. Для статистического коэффициента выбытия Росстат использует ликвидированные фонды, а не все причины выбытия; это важно при сопоставлении с учебной формулой выше.
Как интерпретировать результаты
В примере стоимость увеличилась на 20%, но заключение о техническом состоянии из одной этой цифры не следует. Даже новые объекты на 20 млн руб. могли относиться к зданиям, тогда как ключевые станки остались прежними. Поэтому разберите движение по группам и причинам: приобретение, ввод новых объектов, продажа и ликвидация. Сравните показатели за несколько лет на сопоставимой базе и уточните, не повлияли ли изменения цен или структуры бизнеса.
Для содержательного сравнения нужно сохранить одинаковые границы: например, не сопоставлять весь автопарк одного года с одними производственными машинами следующего. Если предприятие приобрело подразделение или изменило классификацию объектов, покажите это отдельно. Сильное изменение показателя может быть следствием изменения состава совокупности, а не изменения инвестиционной политики. Для анализа нескольких предприятий также учитывайте различия в учётной оценке и структуре активов.
Высокое выбытие тоже неоднозначно. Оно может означать замену устаревших мощностей либо сокращение деятельности. Для вывода нужны данные о введённых объектах, производственной мощности и загрузке. Например, коэффициент сменности оборудования дополняет анализ движения сведениями об использовании имеющихся станков, но не заменяет проверку их состава.
Если в течение года вводы распределены неравномерно, показатель на конец не говорит, сколько месяцев оборудование работало. Для оценки эффективности использования понадобится отдельный расчёт средней стоимости за период и сопоставимого результата, например выпуска. При этом эффективность использования и движение описывают разные стороны деятельности: первое связано с результатом, второе - с изменением состава и стоимости объектов.
Свяжите показатели с планом инвестиций и финансовыми возможностями, а затем проверьте причины отклонений от плана. Общие принципы сравнения финансовых показателей рассмотрены в статье про финансовый анализ и коэффициенты. Универсального норматива обновления для всех отраслей здесь нет: структура активов и сроки их использования различаются.
Частые ошибки
- Считают всё поступившее новым. Для обновления из поступлений нужно выделить ввод новых объектов.
- Используют для выбытия конечный остаток. В приведённой формуле база - стоимость на начало периода.
- Смешивают полную и балансовую стоимость. Числитель и знаменатель должны использовать сопоставимую оценку.
- Приписывают переоценку поступлению. Изменение оценки показывают отдельно от движения объектов.
- Считают разницу коэффициентов обновления и выбытия темпом прироста. Их знаменатели и состав потоков различаются.
FAQ
Можно ли рассчитать обновление только по двум остаткам?
Нет. Начальный и конечный остатки показывают изменение, но не позволяют выделить стоимость новых введённых объектов. Нужны сведения о поступлениях за период и прочих изменениях стоимости.
Что делать, если стоимость на конец равна нулю?
Коэффициент обновления с нулевым знаменателем не определён. Не заменяйте его нулём: укажите отсутствие базы и проверьте исходные данные и состав объектов.
Какой коэффициент выбытия использовать для сравнения с Росстатом?
Проверьте методологию конкретного набора. В приведённых пояснениях Росстата числитель - стоимость ликвидированных фондов, а значения приводятся в сопоставимых ценах. Общие продажи и передачи в такой числитель не входят.
Коротко
Движение связывает начальный остаток с поступлением и выбытием, а прочие изменения оценки выделяются отдельно. В учебном примере млн руб.; обновление составляет 16,7%, общее выбытие - 10%. Выводы надёжны только при сопоставимых оценках и понятном составе каждого потока.
Читайте также
Коэффициент прироста основных фондов: формула
Как рассчитать коэффициент прироста основных фондов по остаткам и движению, перевести его в проценты и правильно интерпретировать результат на примере.
Балансовый метод в экономическом анализе: пример
Балансовый метод в экономическом анализе: формула движения запасов, пример расчёта расхода и влияния факторов, проверка расхождений, практические ошибки и границы применения метода.
Графический метод в экономическом анализе
Графический метод в экономическом анализе: как построить и прочитать график спроса и предложения, найти равновесие, сравнить сдвиги кривых и избежать типичных ошибок масштаба.
Группировочный признак: выбор и примеры в статистике
Что такое группировочный признак, как выбрать качественное или количественное основание группировки и проверить границы и состав групп на примере предприятий.
Индексный метод факторного анализа: формулы и пример
Индексный метод факторного анализа: формулы и пример разложения выручки на влияние цены и количества, выбор порядка подстановки и проверка вклада каждого фактора.
Интегральный метод факторного анализа: расчёт
Интегральный метод факторного анализа: формулы для двух и трёх факторов, расчёт влияния количества и цены, распределение взаимодействия и проверка результата.