Коэффициент прироста основных фондов: формула
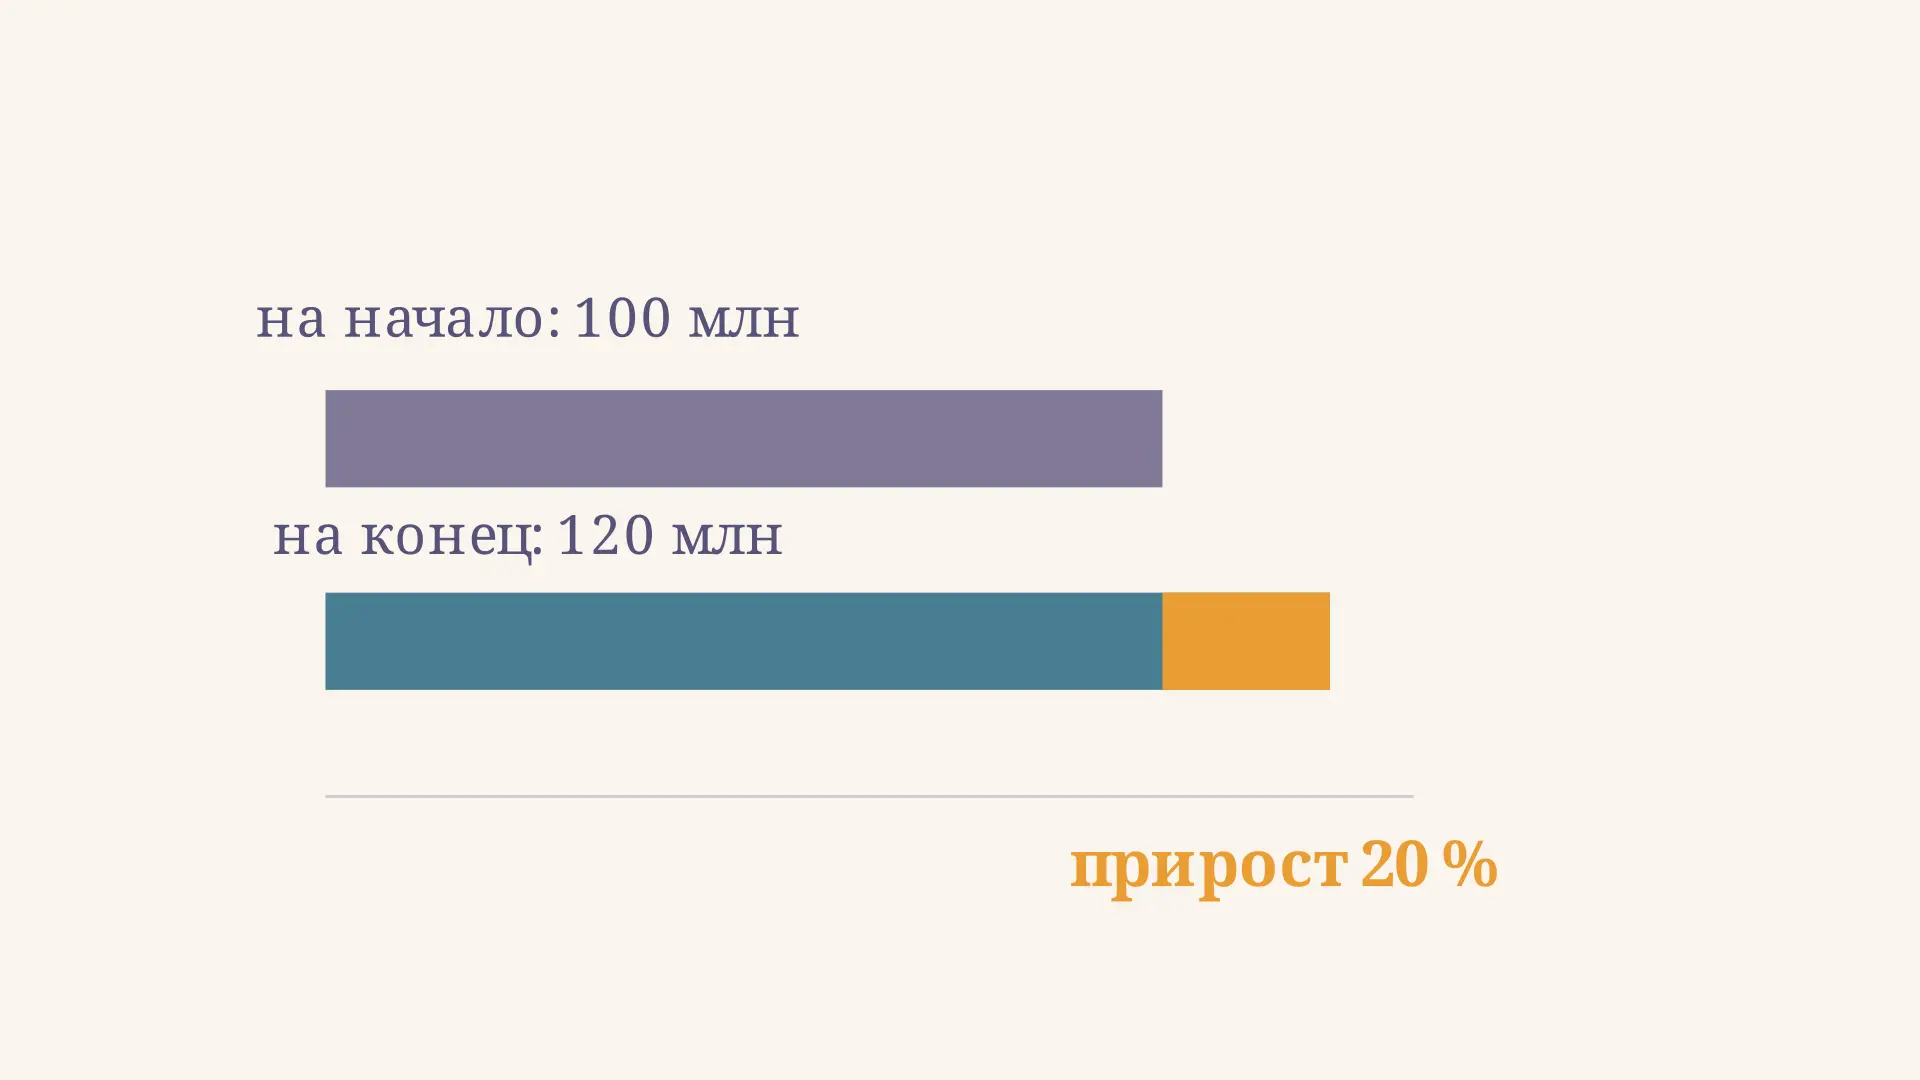
Коэффициент прироста основных фондов показывает, на какую долю изменилась их стоимость за период относительно стоимости на его начало. Например, при росте со 100 до 120 млн рублей коэффициент равен 0,2, или 20%. Для расчёта важно выбрать сопоставимую оценку на обе даты: изменение остатка может зависеть не только от поступления и выбытия объектов, но и от переоценки. В калькуляторе можно изменить оба остатка и проверить знак и величину результата.
Что измеряет показатель
Основные фонды в экономическом анализе рассматривают как долгосрочные активы, используемые в деятельности: здания, сооружения, оборудование и транспорт. В задачах предприятия часто говорят об основных средствах. Перед расчётом необходимо уточнить, какие именно объекты входят в рассматриваемую совокупность: от её границ зависят обе суммы.
Коэффициент отвечает на вопрос: какова разница между конечной и начальной стоимостью в расчёте на единицу начальной стоимости? Это относительное изменение за выбранный период, а не стоимость новых станков и не показатель их технического состояния. В учебном пособии КФУ прирост основных средств также относят к стоимости на начало периода.
На видео начальная стоимость остаётся равной 100 млн рублей, а конечная постепенно меняется от 100 до 120 млн. Поэтому прирост меняется от нуля до 20%. Обратный ход возвращает схему к первому кадру для повтора: это не отдельное наблюдение за следующим годом.
Формула и единицы измерения
Обозначим стоимость фондов на начало периода через , на конец - через . Тогда коэффициент и темп прироста рассчитывают так:
Числитель - абсолютное изменение в рублях, знаменатель - начальная стоимость в тех же единицах. При делении единицы сокращаются, поэтому коэффициент безразмерен. Умножение на 100 переводит его в проценты: 0,2 и 20% описывают один результат, но записаны в разных формах.
Коэффициент роста устроен иначе: . В примере он составляет 1,2, или 120%; темп прироста составляет 20%. Разница в 100 процентных пунктов соответствует исходному уровню. Подробнее о выборе базы при сопоставлении нескольких дат рассказано в статье про цепные и базисные показатели динамики.
Расчёт по поступлению и выбытию
Если известны потоки, сначала составьте баланс. При отсутствии прочих изменений стоимости и при единой оценке:
где - стоимость поступивших, а - стоимость выбывших фондов за период. Во второй формуле числитель представляет чистое изменение, а не всё поступление. В нашем учебном примере фондов на начало было 100 млн руб., поступило 30 млн, выбыло 10 млн. Получаем:
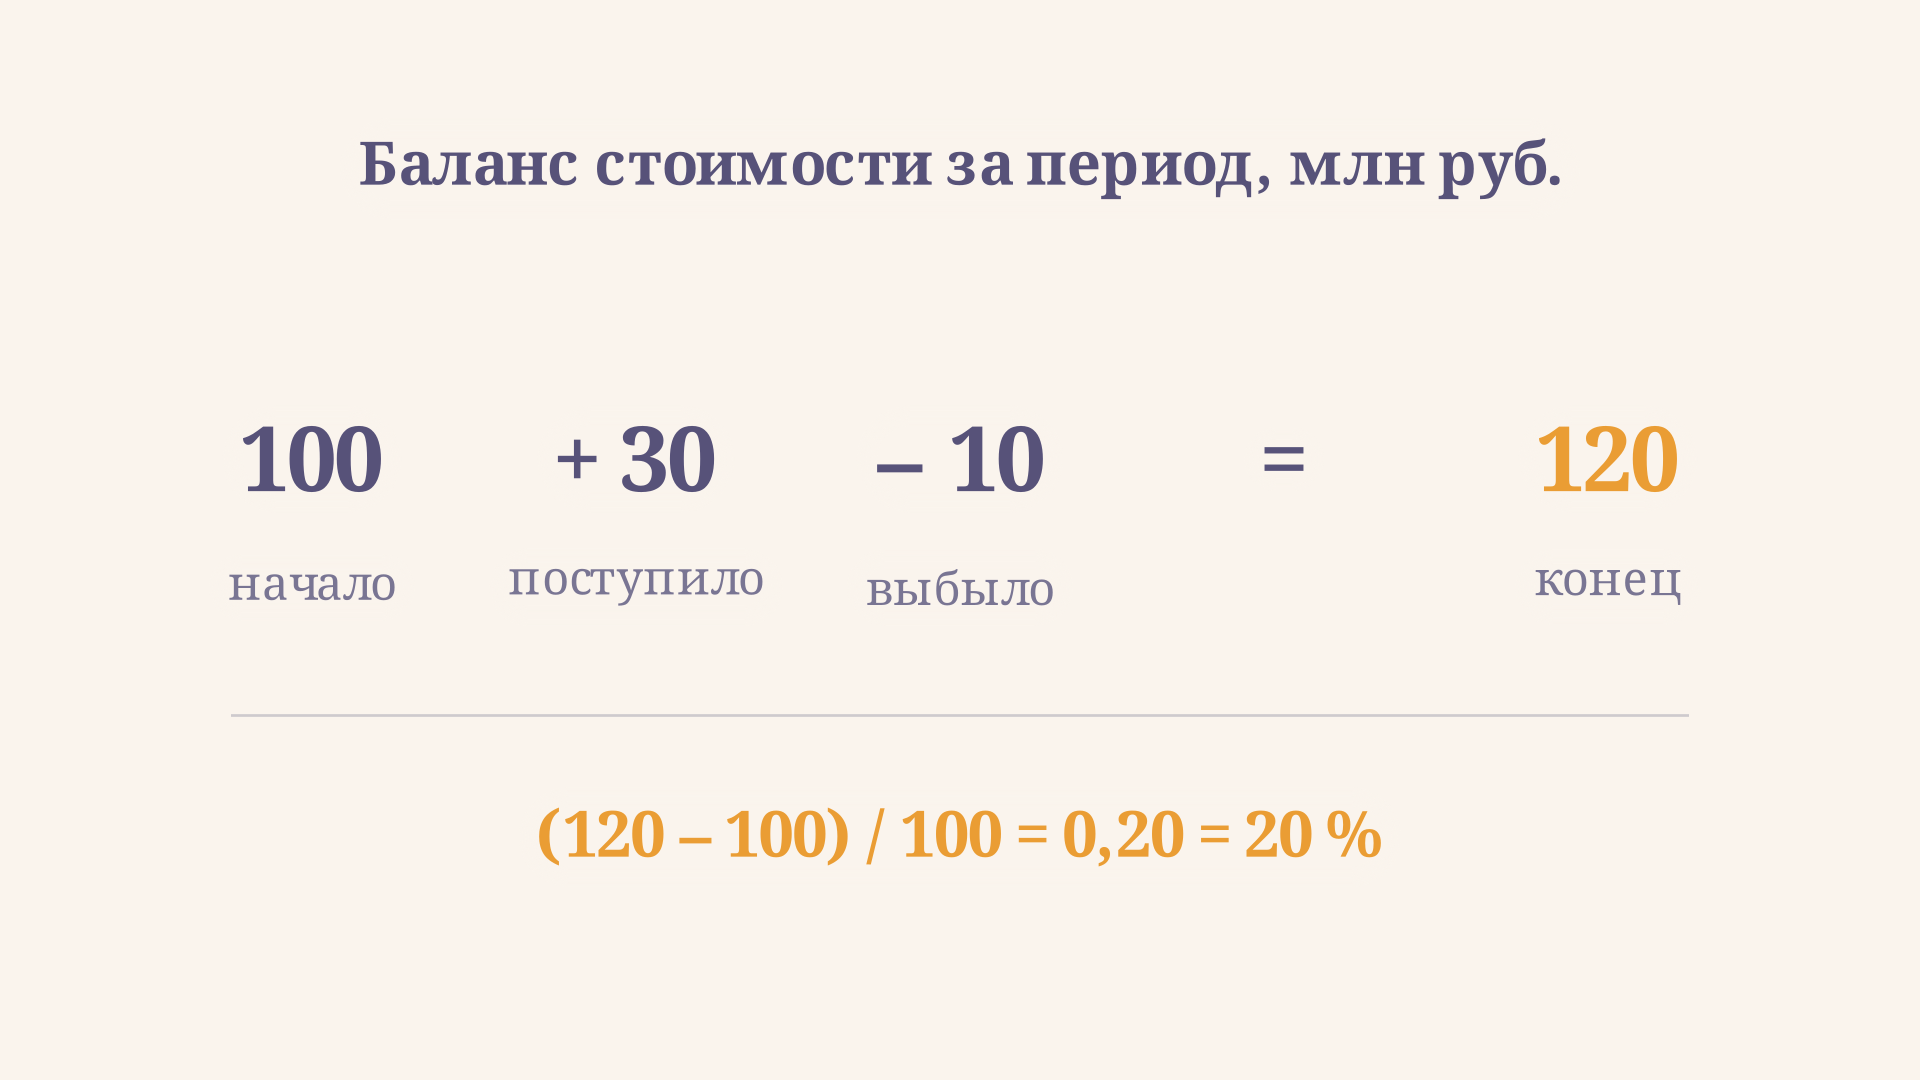
Проверка по остаткам даёт тот же результат: . Если расчёты расходятся, проверьте документы, единицы измерения и прочие изменения. Например, при переоценке баланс может иметь вид . Тогда разность остатков включает , и приравнивать её только к нельзя. Число может быть положительным или отрицательным.
Этот баланс полезен и для обратной задачи. Допустим, известны начальная и конечная стоимость и поступления, а прочих изменений нет. Тогда выбытие находят как начальная стоимость плюс поступление минус конечная стоимость. Однако без такого допущения ответ неоднозначен: одинаковую разницу остатков могут дать разные комбинации продажи, покупки и переоценки. Поэтому в решении сначала записывают условие об отсутствии прочих изменений, а потом выражают неизвестную величину.
Какую стоимость и данные брать
Для учебного анализа движения удобно выбрать полную учётную стоимость до вычета накопленной амортизации и придерживаться её для остатков и потоков. Источниками могут служить карточки основных средств, регистры и расшифровки поступлений и выбытий. Уточните период, состав объектов, валюту и единицы; затем сверьте баланс движения. Все суммы в примере выше выражены в миллионах рублей на сопоставимой базе.
Данные бухгалтерской отчётности требуют внимательной проверки. В разъяснении ФНС по ФСБУ 6/2020 описано, что при модели первоначальной стоимости балансовая стоимость учитывает накопленную амортизацию и обесценение. Поэтому остаток из отчётности нельзя автоматически смешивать с поступлением по полной стоимости. О структуре отчётных строк помогает вспомнить статья про бухгалтерский баланс.
Перед расчётом по данным организации составьте небольшую сверку. Запишите стоимость каждой выбранной группы на начало и конец, отдельно соберите поступления, выбытия и корректировки оценки. Проверьте движение сначала внутри групп, затем сложите их и сопоставьте итог с общими регистрами. Расхождение может появиться из-за смены классификации, пропущенного документа или включения одного подразделения только на одну дату. До выяснения причины его не следует автоматически записывать в поступление.
Изменение балансовой стоимости тоже можно изучать, если прямо назвать выбранную оценку и понимать влияние амортизации и обесценения. Но это будет изменение другой базы. Начисление амортизации само по себе не означает выбытия станка; его влияние зависит от выбранного показателя. Пример метода её расчёта описан в материале про уменьшаемый остаток.
Как понять знак и величину
Положительное значение означает рост выбранной стоимости: - на 20% относительно начала. Ноль означает равенство начального и конечного остатков, хотя за период могло произойти много операций. Например, поступление и выбытие по 30 млн руб. взаимно компенсируются в итоговом изменении.
Отрицательное значение означает снижение. Если стоимость упала с 80 до 68 млн руб., разность равна млн, а коэффициент , то есть снижение составило 15%. Для неотрицательных остатков и положительной начальной базы минимальное значение равно : оно соответствует нулевому конечному остатку. Отрицательный расчётный остаток - повод проверить исходные данные и границы показателя.
Если начальная стоимость равна нулю, деление невозможно: коэффициент не определён. Можно сообщить абсолютное изменение и объяснить отсутствие базы, но подставлять ноль в ответ вместо неопределённого отношения нельзя. При сравнении малой базы с большой даже умеренное изменение в рублях способно дать высокий процент, поэтому показывайте обе суммы рядом с коэффициентом.
Одинаковый процент также может скрывать разные масштабы. Рост с 10 до 12 млн и со 100 до 120 млн даёт 20%, но абсолютные прибавки равны соответственно 2 и 20 млн. Обратное тоже верно: одинаковая прибавка к разным базам даёт разные проценты. Поэтому рядом с относительным показателем полезно приводить абсолютную разницу и стоимость на обе даты, особенно при сравнении предприятий разного размера.
Чем прирост отличается от обновления
Прирост характеризует итоговое изменение стоимости. Коэффициент обновления в распространённой постановке показывает стоимость новых введённых объектов относительно стоимости на конец периода. Коэффициент выбытия, напротив, обычно сопоставляет выбытие с начальной стоимостью; конкретный состав выбывших объектов нужно уточнять по методике. У этих показателей разные числители и могут различаться знаменатели.
Допустим, из 30 млн руб. поступления новые объекты составили 20 млн. Тогда их доля в конечной стоимости равна , тогда как прирост равен 20%. Нельзя получить последний простой разностью 16,7% и 10%: базы и состав потоков различаются. Для сопоставлений с отраслевой статистикой проверьте методику конкретного показателя; например, Росстат публикует коэффициент обновления в сопоставимых ценах.
Положительный прирост не доказывает повышения мощности или эффективности. На стоимость могут влиять цены, изменение состава бизнеса и переоценка; замена дорогого объекта несколькими более производительными также не обязана увеличить стоимость. Смотрите состав по группам, причины операций и загрузку оборудования. Общий подход к чтению относительных показателей разобран в статье о финансовом анализе и коэффициентах.
Для ряда лет сохраняйте одинаковую границу предприятия и сравнимую оценку. Если в одном году присоединили подразделение, выделите этот факт в пояснении: иначе скачок можно ошибочно принять за обычный ввод оборудования. При сравнении нескольких организаций одинаковое название показателя ещё не гарантирует сопоставимости: проверьте включённые группы, способ оценки и продолжительность периода. Только после этого различия в процентах можно обсуждать содержательно.
Частые ошибки
- Делят изменение на конечную стоимость. Для принятой здесь формулы база - стоимость на начало.
- Называют 120% темпом прироста при росте со 100 до 120. Это темп роста; прирост равен 20%.
- Считают всё поступление приростом, забывая о выбытии и прочих изменениях.
- Смешивают полную и балансовую стоимость или разные единицы измерения.
- Делают вывод об обновлении оборудования только по знаку коэффициента.
FAQ
Можно ли рассчитать прирост только по двум остаткам?
Да, если они относятся к одной совокупности и сопоставимой оценке. Но по двум остаткам нельзя выяснить отдельно поступление, выбытие и переоценку: для причин нужны дополнительные сведения.
Почему коэффициент бывает отрицательным?
Конечная стоимость может оказаться ниже начальной. Отрицательный знак показывает снижение выбранной стоимости, но сам по себе не объясняет, произошло ли оно из-за выбытия, переоценки или иных факторов.
Есть ли универсальный норматив?
Универсального норматива по одному этому показателю нет. Сравнение имеет смысл с учётом отрасли, состава активов, периода и методики оценки; полезно также изучить причины изменений.
Коротко
Коэффициент прироста - разность конечной и начальной стоимости, делённая на начальную. В примере 100, 30 и 10 млн руб. дают конечный остаток 120 млн и прирост 0,2, или 20%. Сопоставимая оценка и расшифровка причин нужны, чтобы правильно истолковать результат.
Читайте также
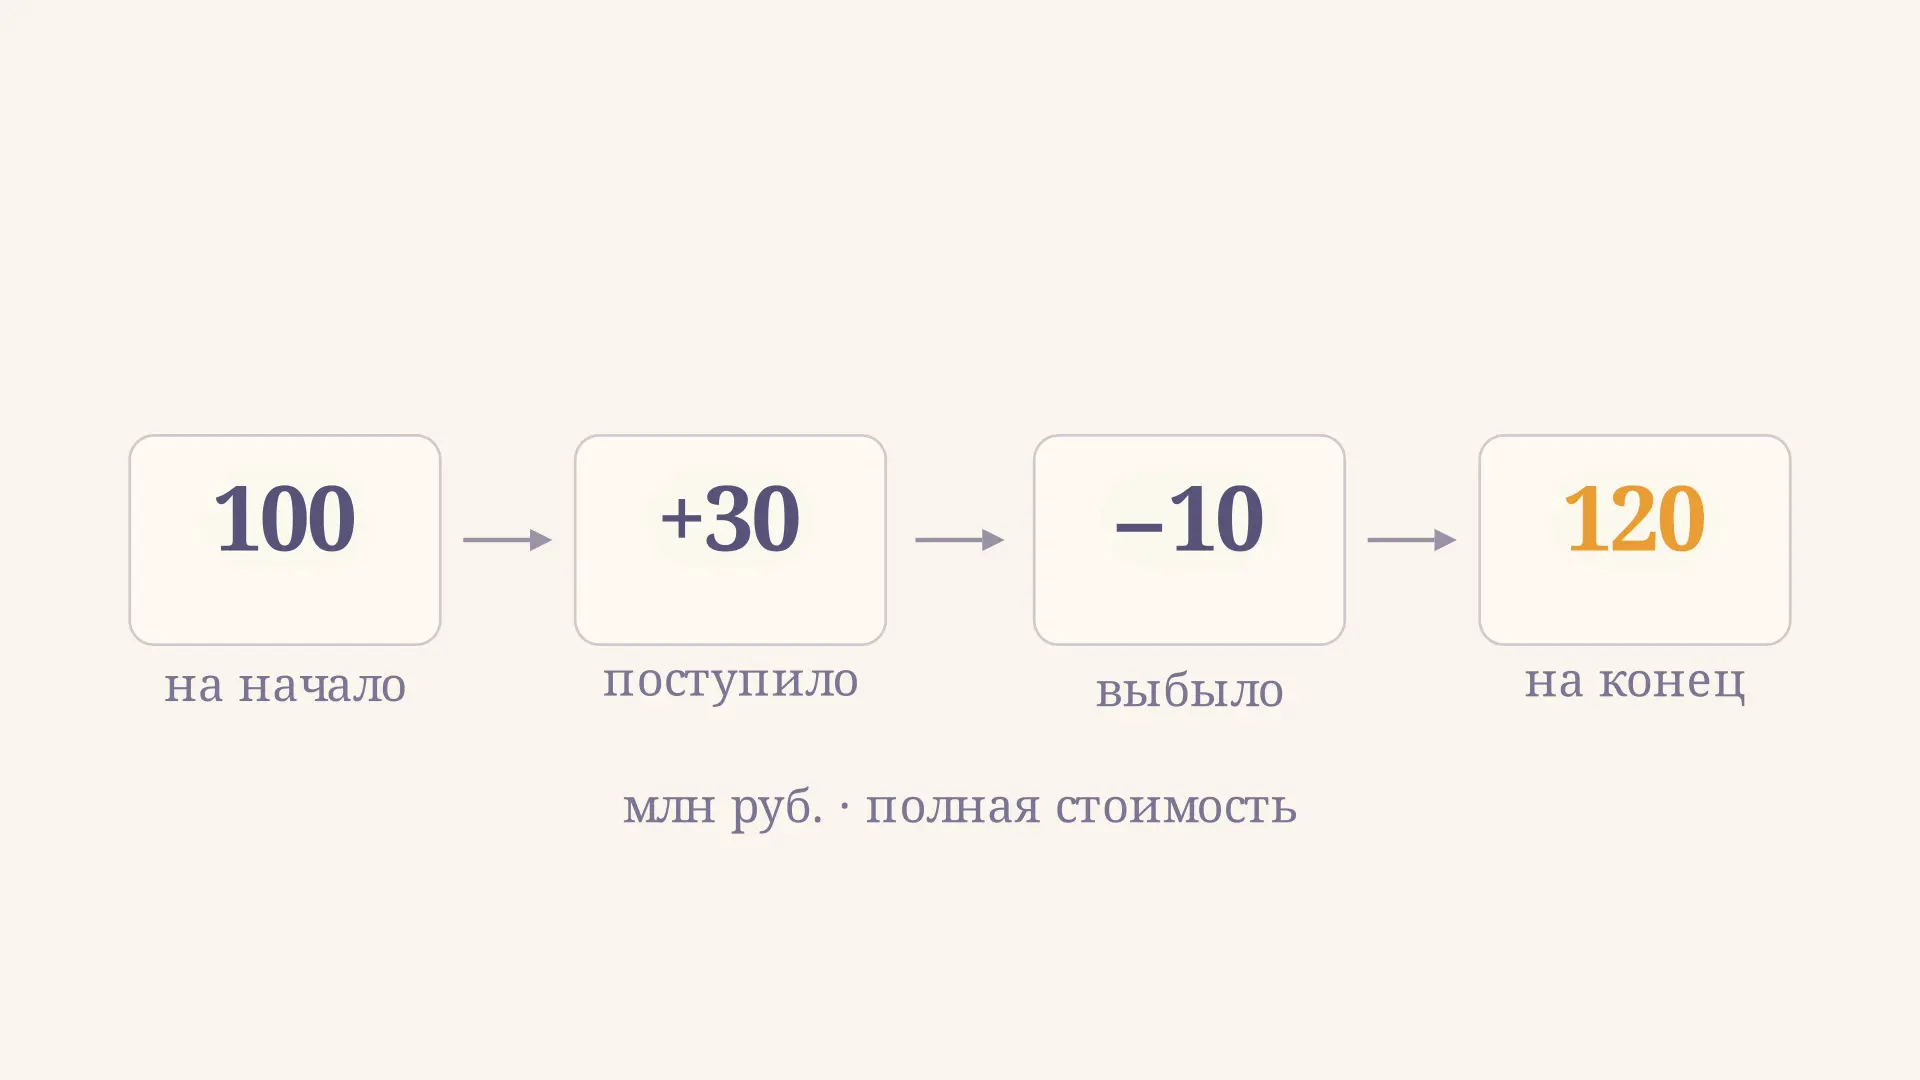
Анализ движения основных средств: формулы и пример
Как составить баланс движения основных средств и рассчитать коэффициенты поступления, обновления и выбытия: формулы, пример в млн рублей и частые ошибки.
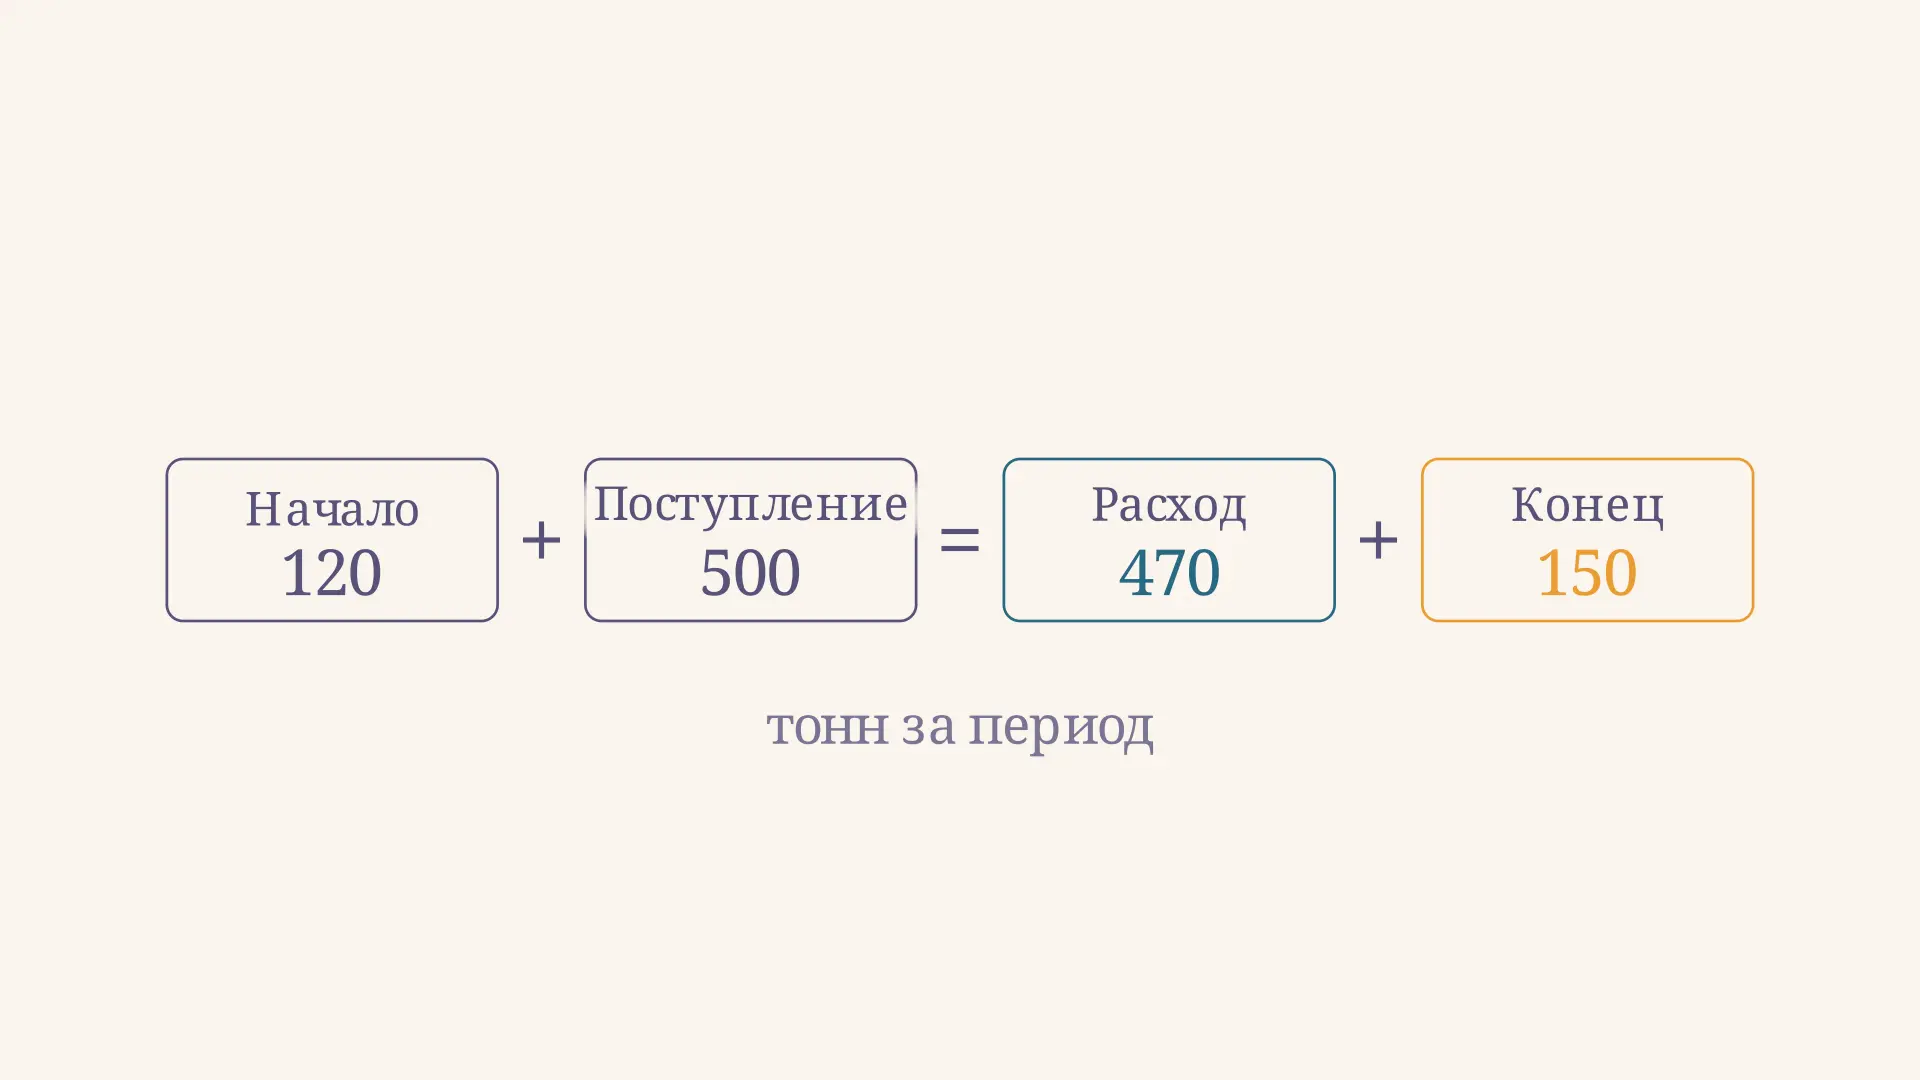
Балансовый метод в экономическом анализе: пример
Балансовый метод в экономическом анализе: формула движения запасов, пример расчёта расхода и влияния факторов, проверка расхождений, практические ошибки и границы применения метода.
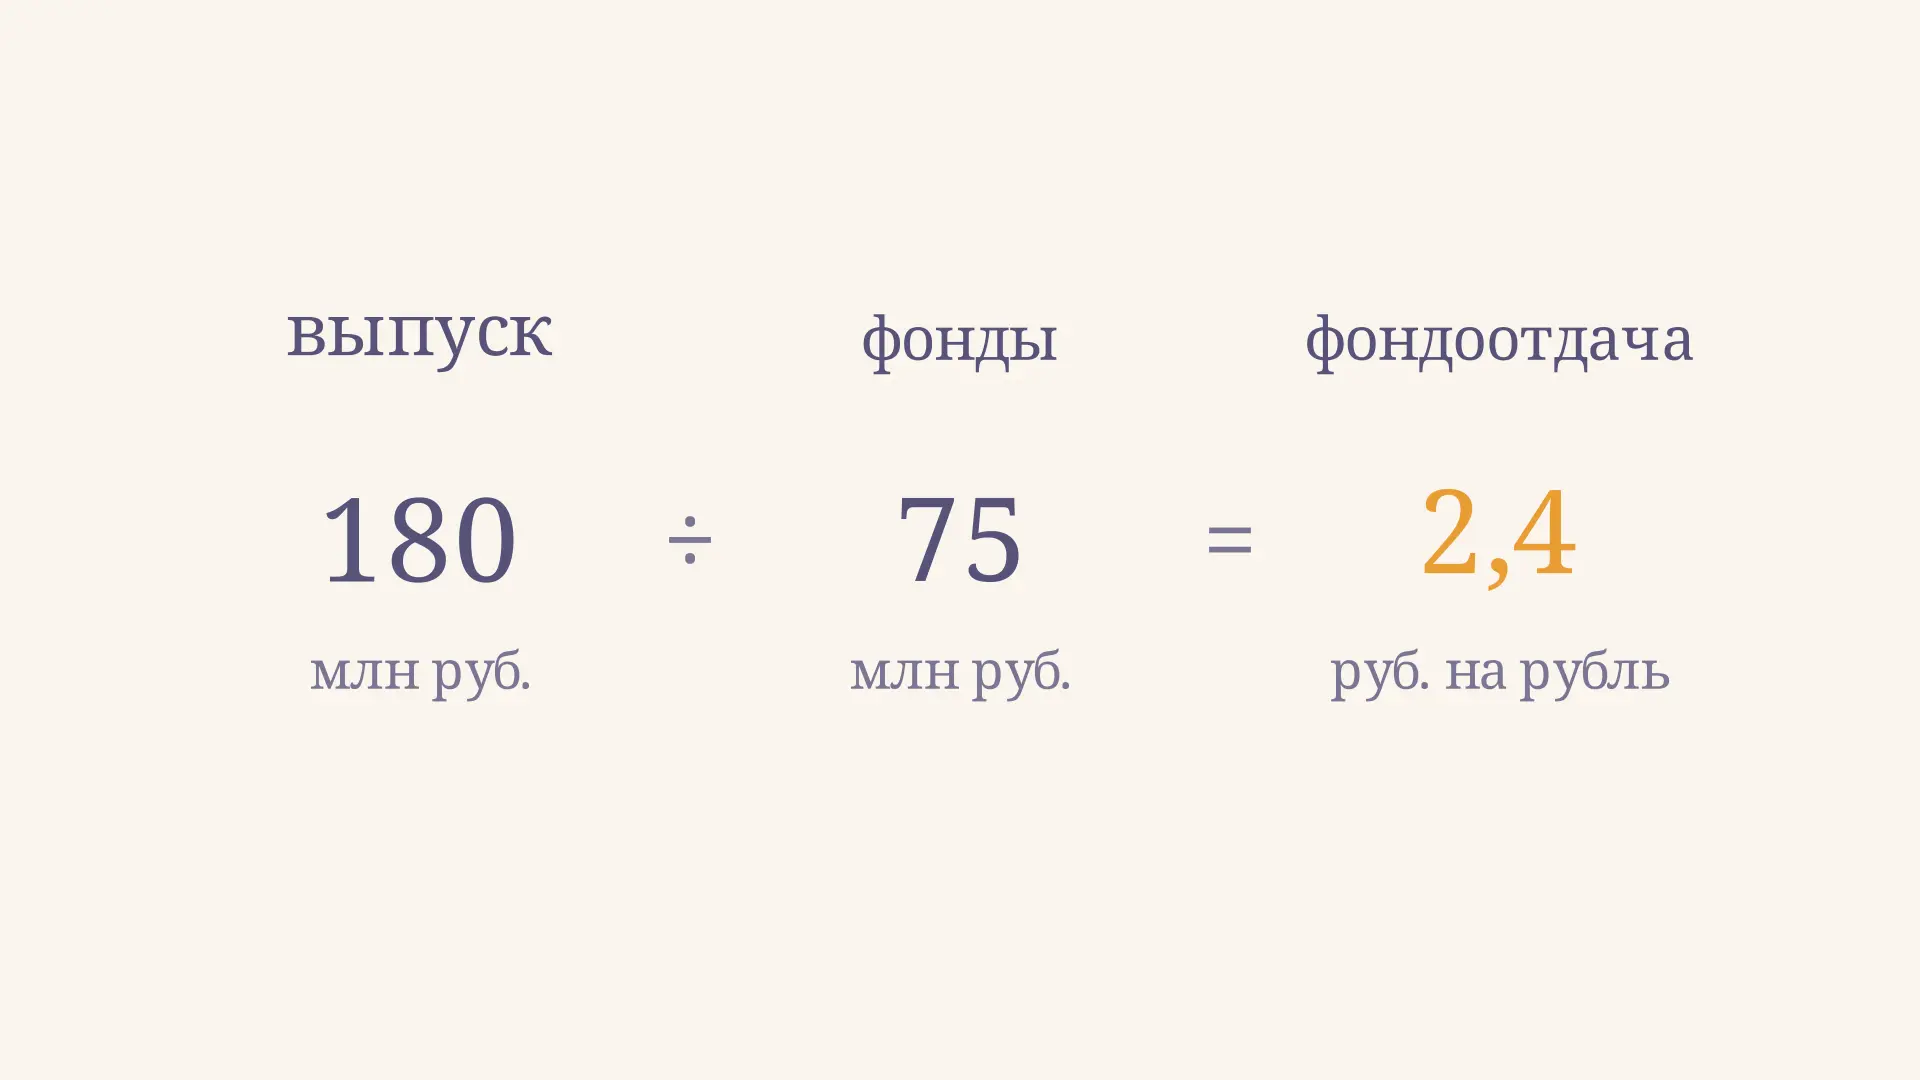
Факторный анализ фондоотдачи: формула и пример
Как выполнить факторный анализ фондоотдачи методом цепных подстановок: формулы, пример расчёта влияния выпуска и стоимости основных фондов, проверка и выводы.
Физический износ основных фондов: расчёт и смысл
Что такое физический износ основных фондов, как его оценить по сроку службы и учётным данным, чем он отличается от амортизации и почему нужен технический осмотр.
Графический метод в экономическом анализе
Графический метод в экономическом анализе: как построить и прочитать график спроса и предложения, найти равновесие, сравнить сдвиги кривых и избежать типичных ошибок масштаба.
Группировочный признак: выбор и примеры в статистике
Что такое группировочный признак, как выбрать качественное или количественное основание группировки и проверить границы и состав групп на примере предприятий.