Как рассчитать коэффициент износа основных средств
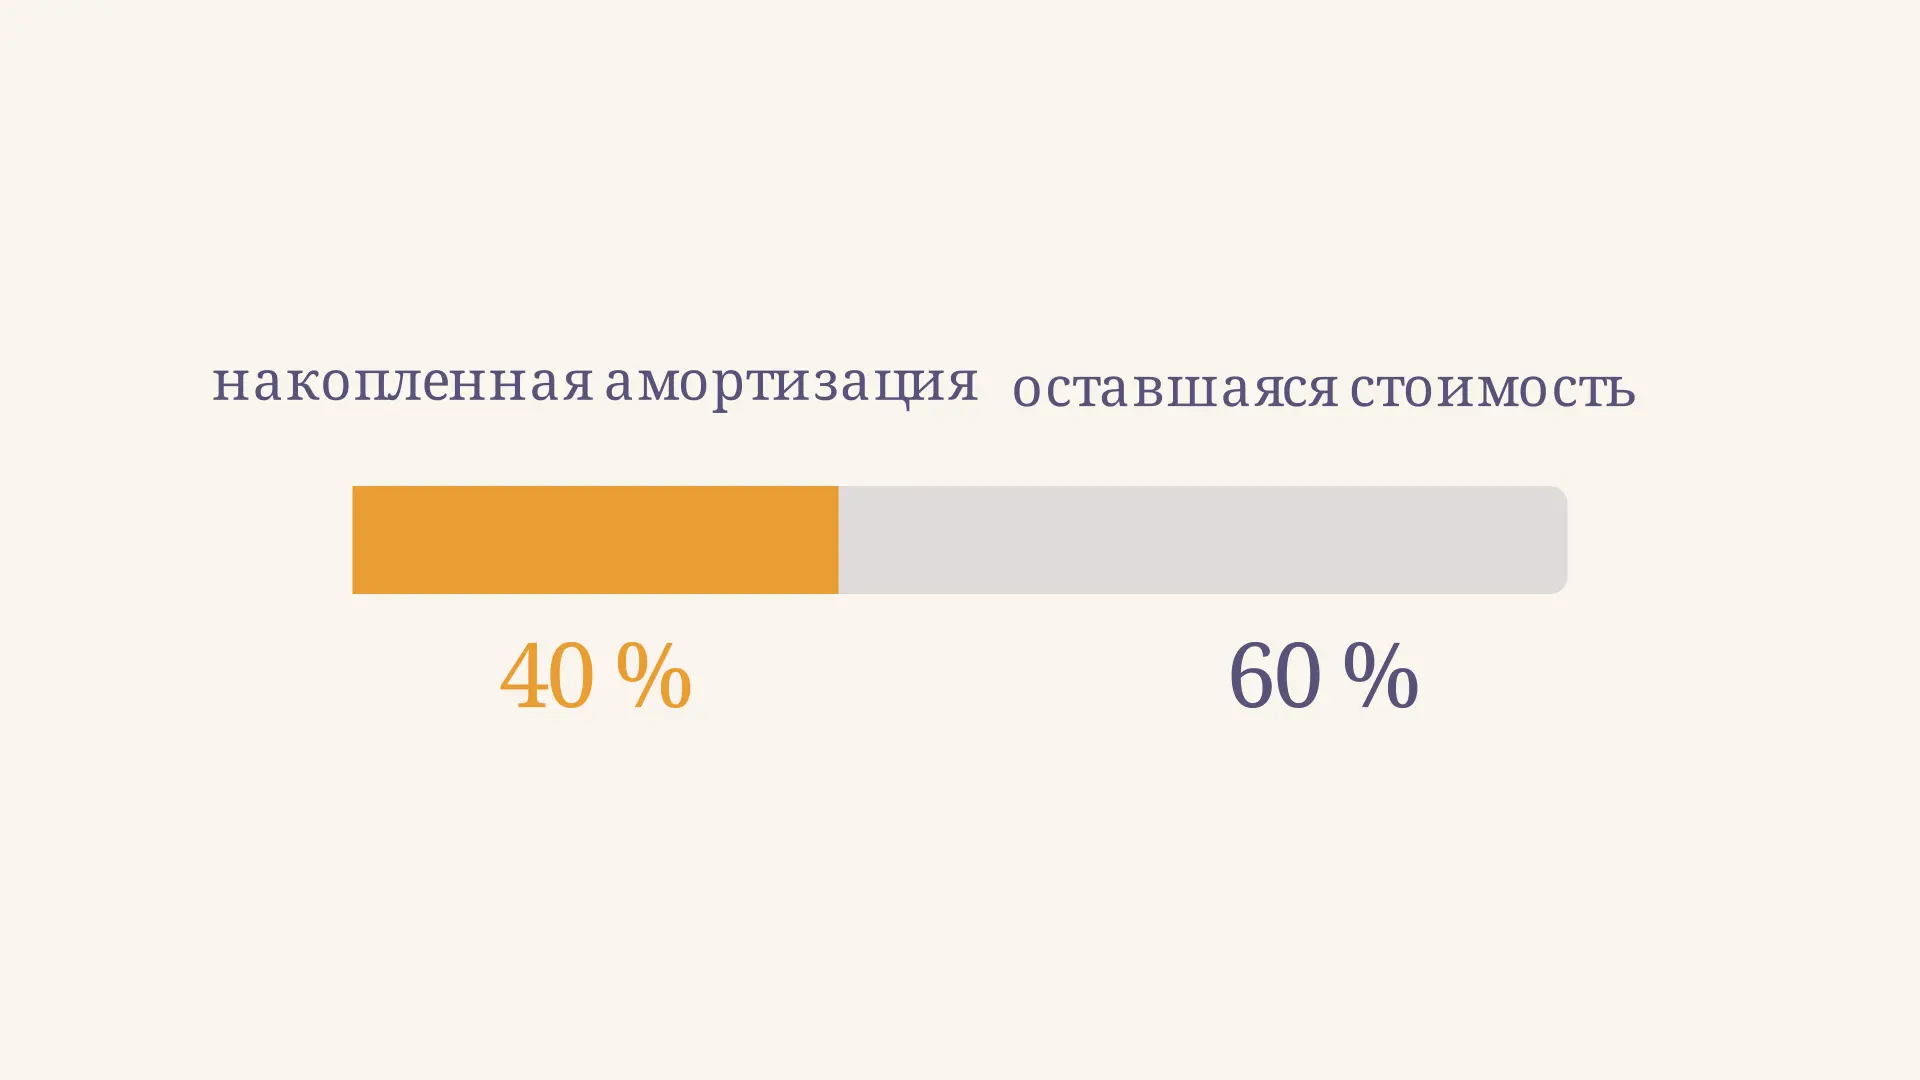
Коэффициент износа показывает, какую долю учётной стоимости основных средств составляет накопленная амортизация. Например, при стоимости станка 1 млн руб. и амортизации 400 тыс. руб. показатель равен 40 %. Это учётная характеристика: по ней одной нельзя установить, насколько станок физически изношен и сколько он ещё проработает.
В калькуляторе можно менять стоимость и долю амортизации, наблюдая, как делится стоимость объекта. Модель предполагает, что обесценения нет. Ниже разберём расчёт для объекта и группы, источники данных и причины, по которым показатель меняется.
Что показывает коэффициент
Основные средства используют в деятельности длительное время: это, например, здания, станки и транспорт. Их амортизируемую стоимость распределяют на протяжении срока полезного использования. Накопленная амортизация - сумма начислений, относящихся к объекту на выбранную дату, а коэффициент износа сопоставляет её с полной учётной стоимостью этого же объекта.
Доля помогает сравнивать учётные оценки в динамике или между группами активов. Но она зависит от принятого способа амортизации, срока полезного использования, ликвидационной стоимости, переоценок и состава объектов. Равные коэффициенты двух машин не гарантируют одинаковую нагрузку, техническое состояние или рыночную цену.
На схеме ниже стоимость остаётся постоянной, а доля накопленной амортизации увеличивается и затем возвращается к исходному уровню. Обратное движение нужно для сравнения состояний; это не прогноз обычного учёта отдельного объекта.
Формула и единицы измерения
Для учебного расчёта без обесценения используем формулу:
где - накопленная амортизация на дату расчёта, - полная учётная стоимость тех же основных средств на ту же дату. В числителе и знаменателе должны быть одинаковые единицы: например, тысячи рублей. Деление даёт коэффициент в долях единицы; умножение на 100 переводит его в проценты.
В методологии Росстата степень износа определяется как отношение накопленного износа к полной учётной стоимости на одну дату. При этом полная стоимость учитывает изменения, например модернизацию и переоценку. Для конкретной задачи сначала уточните, что именно включено в числитель: при наличии обесценения разность полной и балансовой стоимости может включать не только амортизацию.
Если нужно представить ответ без процентов, запись равнозначна 40 %. Делить 400 тыс. руб. на 1 млн руб. напрямую без приведения единиц нельзя: сначала запишите обе суммы как 400 и 1000 тыс. руб. или обе в рублях.
Расчёт на примере станка
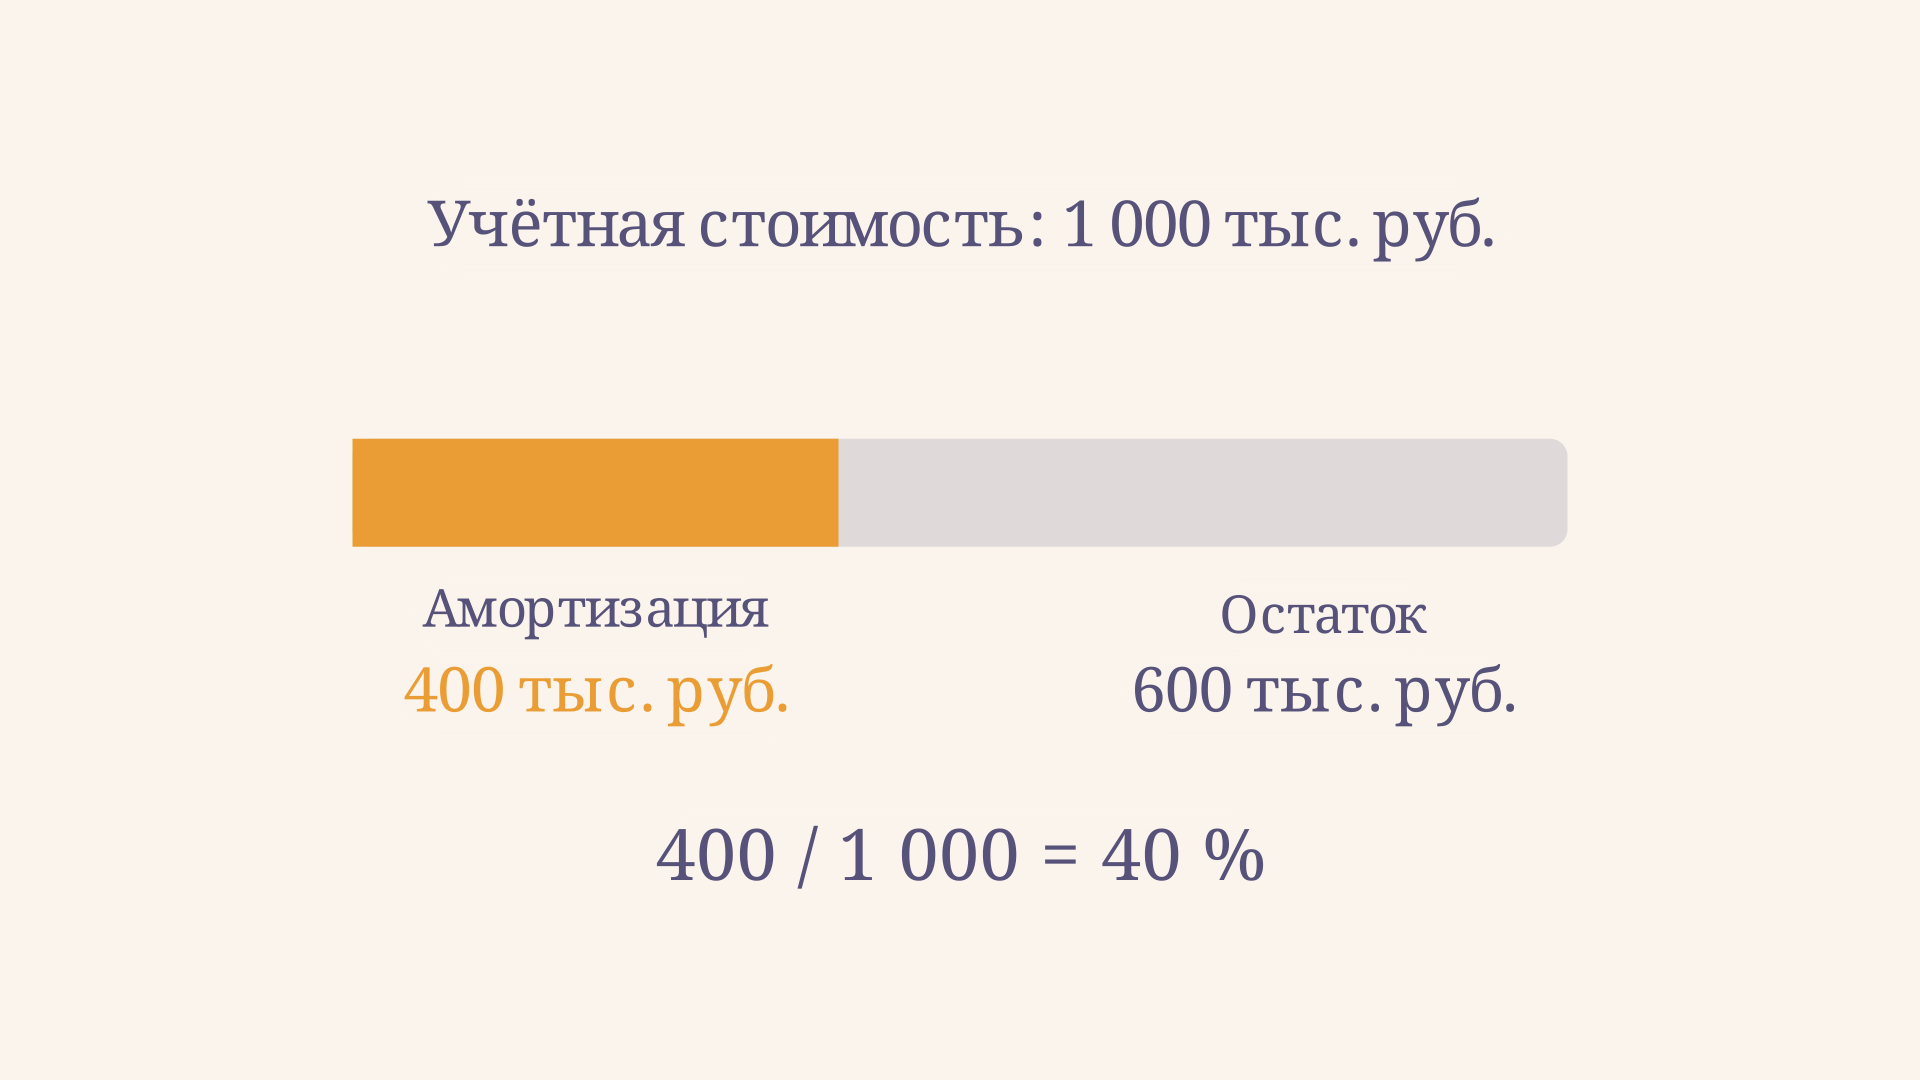
Предположим, что станок учтён по стоимости 1 000 000 руб., накопленная амортизация на отчётную дату равна 400 000 руб., обесценения и переоценки нет. Последовательность такова:
- Берём полную учётную стоимость: руб.
- Берём накопленную амортизацию: руб.
- Делим на и получаем .
- Умножаем на 100: коэффициент износа составляет 40 %.
Остаточная стоимость в этой упрощённой модели равна руб. Её доля в полной стоимости - 60 %. На рисунке показано разложение одной и той же суммы, а не две независимые оценки станка.
Это моментальный снимок на конкретную дату. Начисления следующего периода изменят числитель, а модернизация, переоценка или выбытие могут изменить и числитель, и знаменатель. Поэтому для сравнения периодов нужно отдельно проследить такие события.
Где взять исходные данные
Выберите отчётную дату и границы расчёта: один объект, группу машин или все основные средства организации. Затем найдите полную учётную стоимость и накопленную амортизацию именно этого набора объектов. Для учебной задачи суммы обычно заданы напрямую; на практике помогают данные аналитического учёта, карточки объектов и пояснения к отчётности.
Строка основных средств в бухгалтерском балансе отражает балансовую стоимость, а не обязательно полную стоимость до вычета накопленных сумм. Одной этой строки обычно недостаточно, чтобы получить и числитель, и знаменатель. Проверьте также, совпадает ли состав объектов в регистрах и отчётности: в группе могут быть объекты с иным порядком начисления амортизации.
Если стоимость равна нулю, деление невозможно и коэффициент не определяется. Если числитель больше знаменателя или отрицателен, не подставляйте данные автоматически: проверьте состав группы, дату, единицы и использованные корректировки. Показатель по отдельному активу тоже может требовать разбора учётных обстоятельств, а не механического ограничения результата диапазоном от 0 до 100 %.
Как рассчитать показатель для группы
Для группы сначала сложите стоимости всех включённых объектов и отдельно сложите их накопленную амортизацию. Только затем разделите вторую сумму на первую. Такой результат учитывает разный размер объектов; простое среднее их процентов может дать другую цифру.
Например, станок стоит 800 тыс. руб., его накопленная амортизация - 480 тыс. руб., то есть 60 %. Для автомобиля стоимостью 200 тыс. руб. накоплено 20 тыс. руб., или 10 %. По группе получаем . Простое среднее процентов, 35 %, здесь не подходит: оно придаёт автомобилю и станку одинаковый вес, хотя их стоимость различается.
При сравнении компаний особенно важна структура активов. У фирмы с дорогими зданиями и у фирмы с парком быстро обновляемой техники общий показатель отражает разные наборы объектов. Лучше дополнить его расчётами по однородным группам и пояснить, какие активы в них вошли.
Как связаны износ и годность
В простой модели без обесценения коэффициент годности равен отношению остаточной стоимости к полной. Тогда : для станка из примера это 60 %. Вместе показатели дают 100 %, потому что одна и та же стоимость разделена на амортизацию и остаток.
При наличии накопленного обесценения балансовая стоимость может уменьшаться и на него. Поэтому формула дополнения до 100 % для отношения балансовой стоимости к полной не обязательно выполняется, если под износом понимать только накопленную амортизацию. Надёжнее показать обе составляющие уменьшения стоимости отдельно и указать определение коэффициента в работе.
Слово «годность» здесь также имеет учётный смысл. Даже полностью амортизированный объект может оставаться в эксплуатации, а объект с небольшой накопленной амортизацией может нуждаться в ремонте. Для решения о замене понадобятся осмотр, данные о поломках, затратах на обслуживание и производительности.
Почему коэффициент меняется
Если состав имущества и его стоимость постоянны, новые амортизационные начисления обычно увеличивают показатель. Однако организация одновременно покупает, модернизирует и выводит из эксплуатации объекты. Покупка нового оборудования увеличивает знаменатель и может уменьшить общий процент, даже если старые машины продолжают стареть. Выбытие старого объекта также способно снизить долю накопленной амортизации оставшейся группы.
На скорость накопления влияет и способ начисления. Например, метод уменьшаемого остатка распределяет суммы по периодам иначе, чем равномерная учебная модель. Сам по себе более высокий коэффициент поэтому не доказывает более тяжёлые условия эксплуатации.
Для анализа сопоставьте показатели на начало и конец периода, затем разложите изменение на начисления, поступление, выбытие и изменения оценки. Показатели состояния активов полезно рассматривать вместе с другими мерами: например, запасом финансовой прочности и расчётом затрат по методу полного поглощения. Они отвечают на другие вопросы и не заменяют техническую оценку оборудования.
Частые ошибки
- Делить амортизацию за год на стоимость. Нужна накопленная сумма на дату, а не начисление только за один период.
- Смешивать даты или состав объектов. Например, амортизацию на конец года нельзя корректно делить на стоимость группы на начало года.
- Брать остаточную стоимость за знаменатель. В формуле используется полная учётная стоимость до вычета накопленных сумм.
- Считать процент физическим износом. Бухгалтерское начисление зависит от учётных оценок; состояние проверяют отдельно.
- Игнорировать обесценение и переоценку. Уточняйте, что входит в каждую сумму и какой вариант показателя требуется.
FAQ
Как посчитать коэффициент по остатку?
Если известны полная и остаточная стоимость, а разница между ними состоит только из накопленной амортизации, вычтите остаток из полной стоимости и разделите разницу на полную. При обесценении сначала отделите его сумму.
Какой коэффициент считается нормальным?
Универсальной границы для всех отраслей и объектов нет. Оценивайте динамику, структуру средств, учётную политику и технические данные; сравнение с другой компанией полезно только при сопоставимых условиях.
Можно ли найти показатель только по балансу?
Обычно одной строки баланса недостаточно: нужна также полная учётная стоимость либо накопленная амортизация для того же состава объектов. Ищите расшифровку в пояснениях и учётных регистрах.
Коротко
Коэффициент износа в рассмотренной модели - накопленная амортизация, делённая на полную учётную стоимость и умноженная на 100 %. При стоимости 1 млн руб. и амортизации 400 тыс. руб. он равен 40 %. Сопоставляйте суммы на одну дату и по одному набору объектов, проверяйте влияние обесценения и дополняйте учётный показатель технической оценкой.
Читайте также
Как рассчитать EBITDA: формула и пример расчёта
Как рассчитать EBITDA по чистой и операционной прибыли: формулы, пример по отчётности, рентабельность и различия с денежным потоком и скорректированным показателем.
Ликвидационная стоимость основных средств: расчёт
Как определить ликвидационную стоимость основных средств, учесть расходы на выбытие и рассчитать амортизацию: формула, пример и правила пересмотра оценки.
Списание пропорционально объёму продукции: расчёт
Как начислять амортизацию пропорционально объёму продукции: формула по ФСБУ 6/2020, пример по периодам, пересмотр ресурса и отличие от налогового учёта.
Ускоренная амортизация: смысл и расчёт
Как ускоренная амортизация переносит расходы на первые годы, влияет на прибыль и налоговые платежи и чем учебный график отличается от правил налогового учёта.
Амортизационный фонд предприятия: расчёт и назначение
Амортизационный фонд предприятия: как связаны начисление амортизации, денежный резерв и обновление оборудования. Формулы, пример расчёта и типичные ошибки.
Метод уменьшаемого остатка: расчёт и график
Метод уменьшаемого остатка: как считать годовую сумму от остатка на начало года, что даёт коэффициент ускорения, почему остаточная стоимость не обнуляется и что делают в последний год.