Полная учётная стоимость основных фондов: расчёт
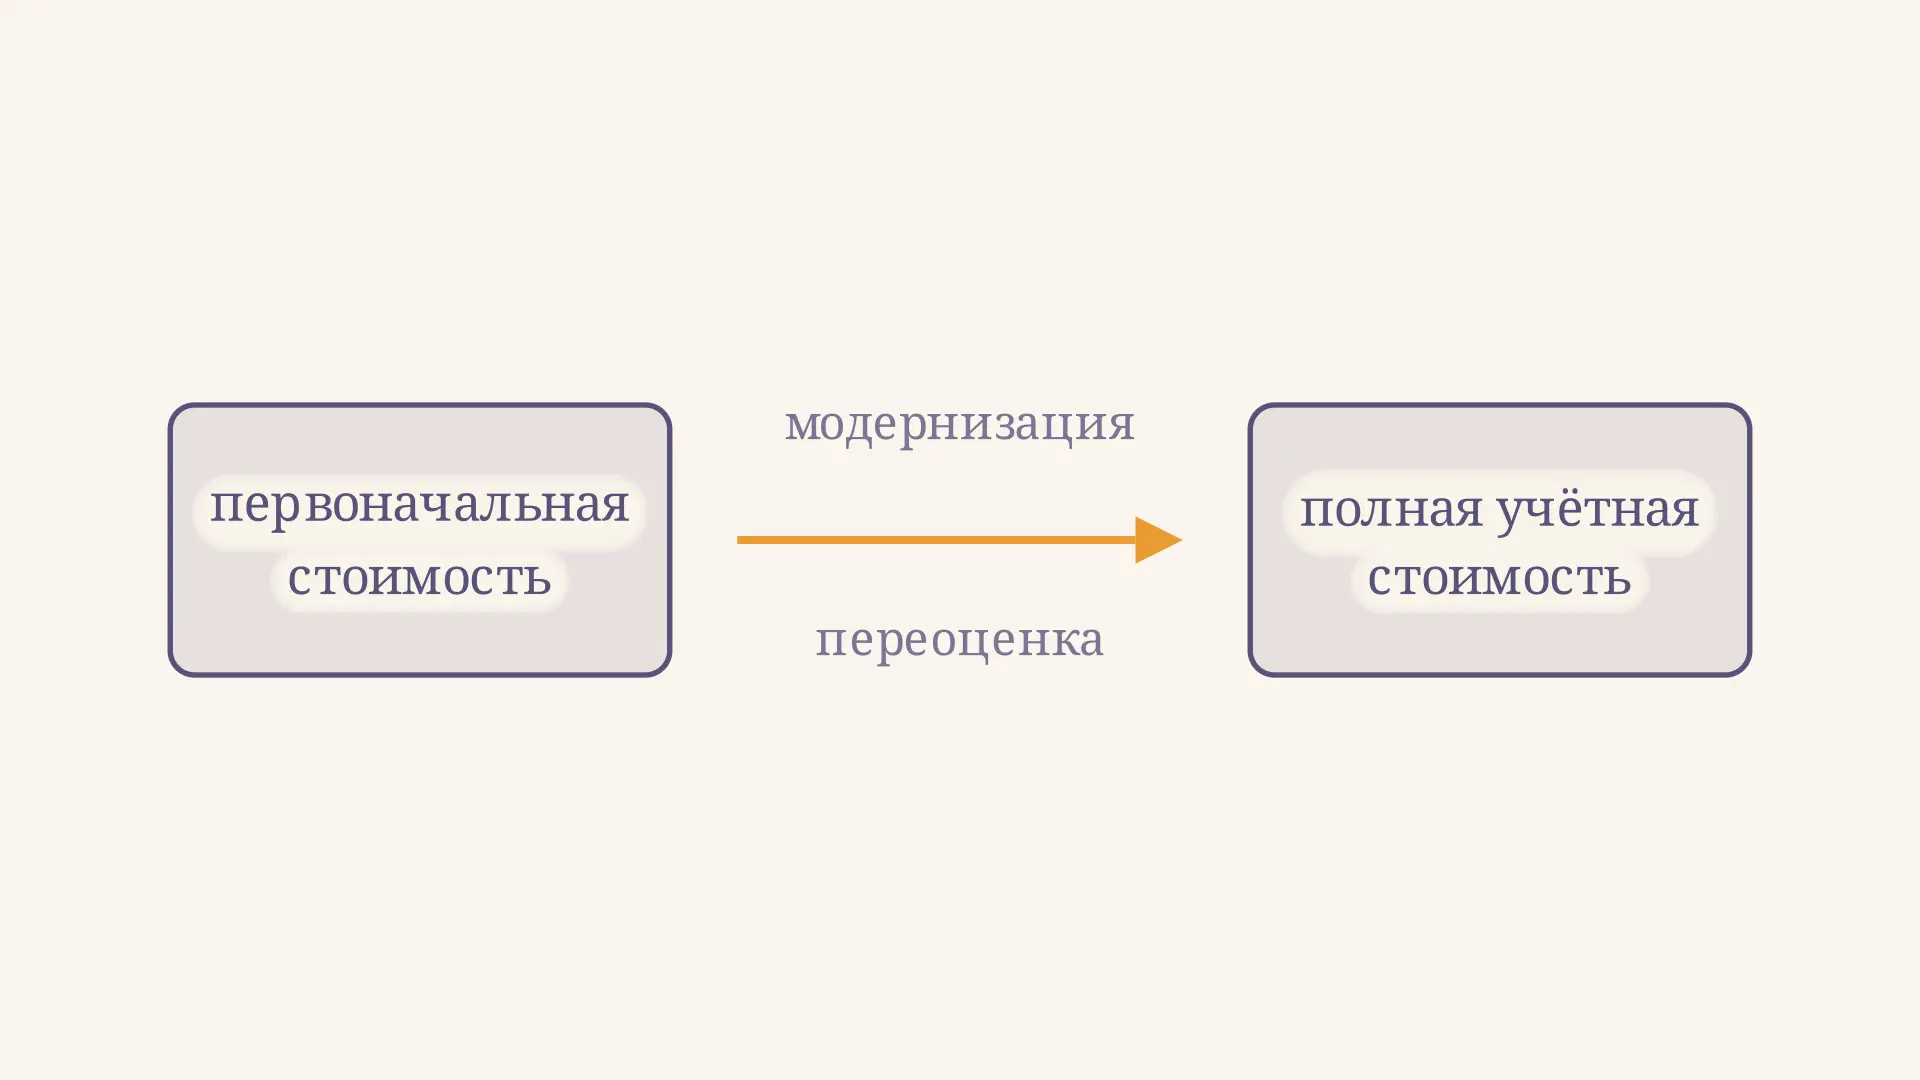
Полная учётная стоимость показывает, в какой стоимости основные фонды числятся до вычета накопленного износа. Отправная точка - первоначальная стоимость объекта, которая затем может измениться, например, при модернизации или переоценке. Это не цена продажи оборудования и не сумма его годовых расходов. В калькуляторе ниже можно изменить исходные данные и увидеть, как из полной стоимости получается остаточная. Для наглядности модель не учитывает переоценку и обесценение.
Что показывает полная учётная стоимость
Здания, станки и другое оборудование используются организацией в течение длительного времени. Для анализа их наличия нужны не только сведения о количестве объектов, но и общая денежная оценка. Полная учётная стоимость фиксирует эту оценку без вычитания постепенного износа. По определению Росстата, в её основе лежит первоначальная стоимость с учётом предусмотренных изменений: достройки, модернизации, реконструкции, частичной ликвидации и переоценки.
Представим станок, который продолжает работать несколько лет. По мере начисления амортизации его остаточная балансовая стоимость может уменьшаться. Однако само начисление амортизации не уменьшает полную учётную стоимость: в ней показывают объект до вычета накопленного износа. На видео нижняя полоса делится на остаток и накопленный износ, тогда как верхняя остаётся прежней. Обратное движение нужно для повтора: это не означает, что износ обычно исчезает сам собой.
Сравнивать показатели следует на одну дату и для одного набора объектов. Если один станок продали, а другой купили, состав фондов изменился: простое сравнение итогов без учёта движения может привести к неверному выводу об их состоянии.
Как складывается показатель
Для отдельного объекта в упрощённом учебном примере можно записать:
где - первоначальная стоимость, - признанное увеличение стоимости при модернизации и других подобных работах, - уменьшение при частичной ликвидации, - изменение из-за переоценки со своим знаком. Это схема движения стоимости, а не универсальная проводка. Обесценение здесь отдельно не моделируется; при реальной отчётности его влияние определяют по применимым правилам и данным учёта.
Первоначальная стоимость не всегда равна одной только цене в счёте продавца: в зависимости от условий учитываются затраты, необходимые для приобретения и приведения объекта в состояние, пригодное для использования. Напротив, текущий ремонт нельзя автоматически назвать модернизацией. Нужно выяснить характер работ и то, признаны ли они увеличивающими стоимость объекта по правилам учёта.
При переоценке учётная оценка меняется, поэтому полная стоимость не обязана навсегда совпадать с исторической стоимостью покупки. Понятие восстановительной стоимости основных фондов помогает понять оценку воспроизводства объекта в ценах определённой даты. Но это не повод подставлять сегодняшнюю цену нового аналога вместо учётной суммы без данных о переоценке.
Связь с остаточной стоимостью и износом
В простой модели без обесценения связь выглядит так:
где - накопленный износ по тем же объектам и на ту же дату. Следовательно, чтобы восстановить полную стоимость по остаточной, к последней прибавляют накопленный износ. В статистической методологии Росстата эта связь выражена через остаточную балансовую стоимость и величину накопленного износа. При переоценках и обесценении важно пользоваться согласованными показателями и определениями конкретной формы, а не смешивать данные разных дат.
Степень износа рассчитывают как отношение накопленного износа к полной стоимости:
Знаменатель должен быть больше нуля. Показатель описывает учётное соотношение, но не измеряет напрямую физическое состояние каждого узла. Даже полностью амортизированный объект может оставаться в эксплуатации; наоборот, оборудование с небольшой учётной долей износа может нуждаться в ремонте. Методы начисления и сроки влияют на учётную картину: подробнее о распределении расходов во времени - в статье про ускоренную амортизацию.
Пример расчёта станка
Пусть первоначальная стоимость станка равна 1 200 тыс. руб. Позже признанная в учёте модернизация увеличила её на 300 тыс. руб. Других изменений стоимости и обесценения нет. На рассматриваемую дату накопленный износ составляет 450 тыс. руб. Считаем последовательно:
- Полная стоимость: тыс. руб.
- Остаточная стоимость: тыс. руб.
- Степень износа: .
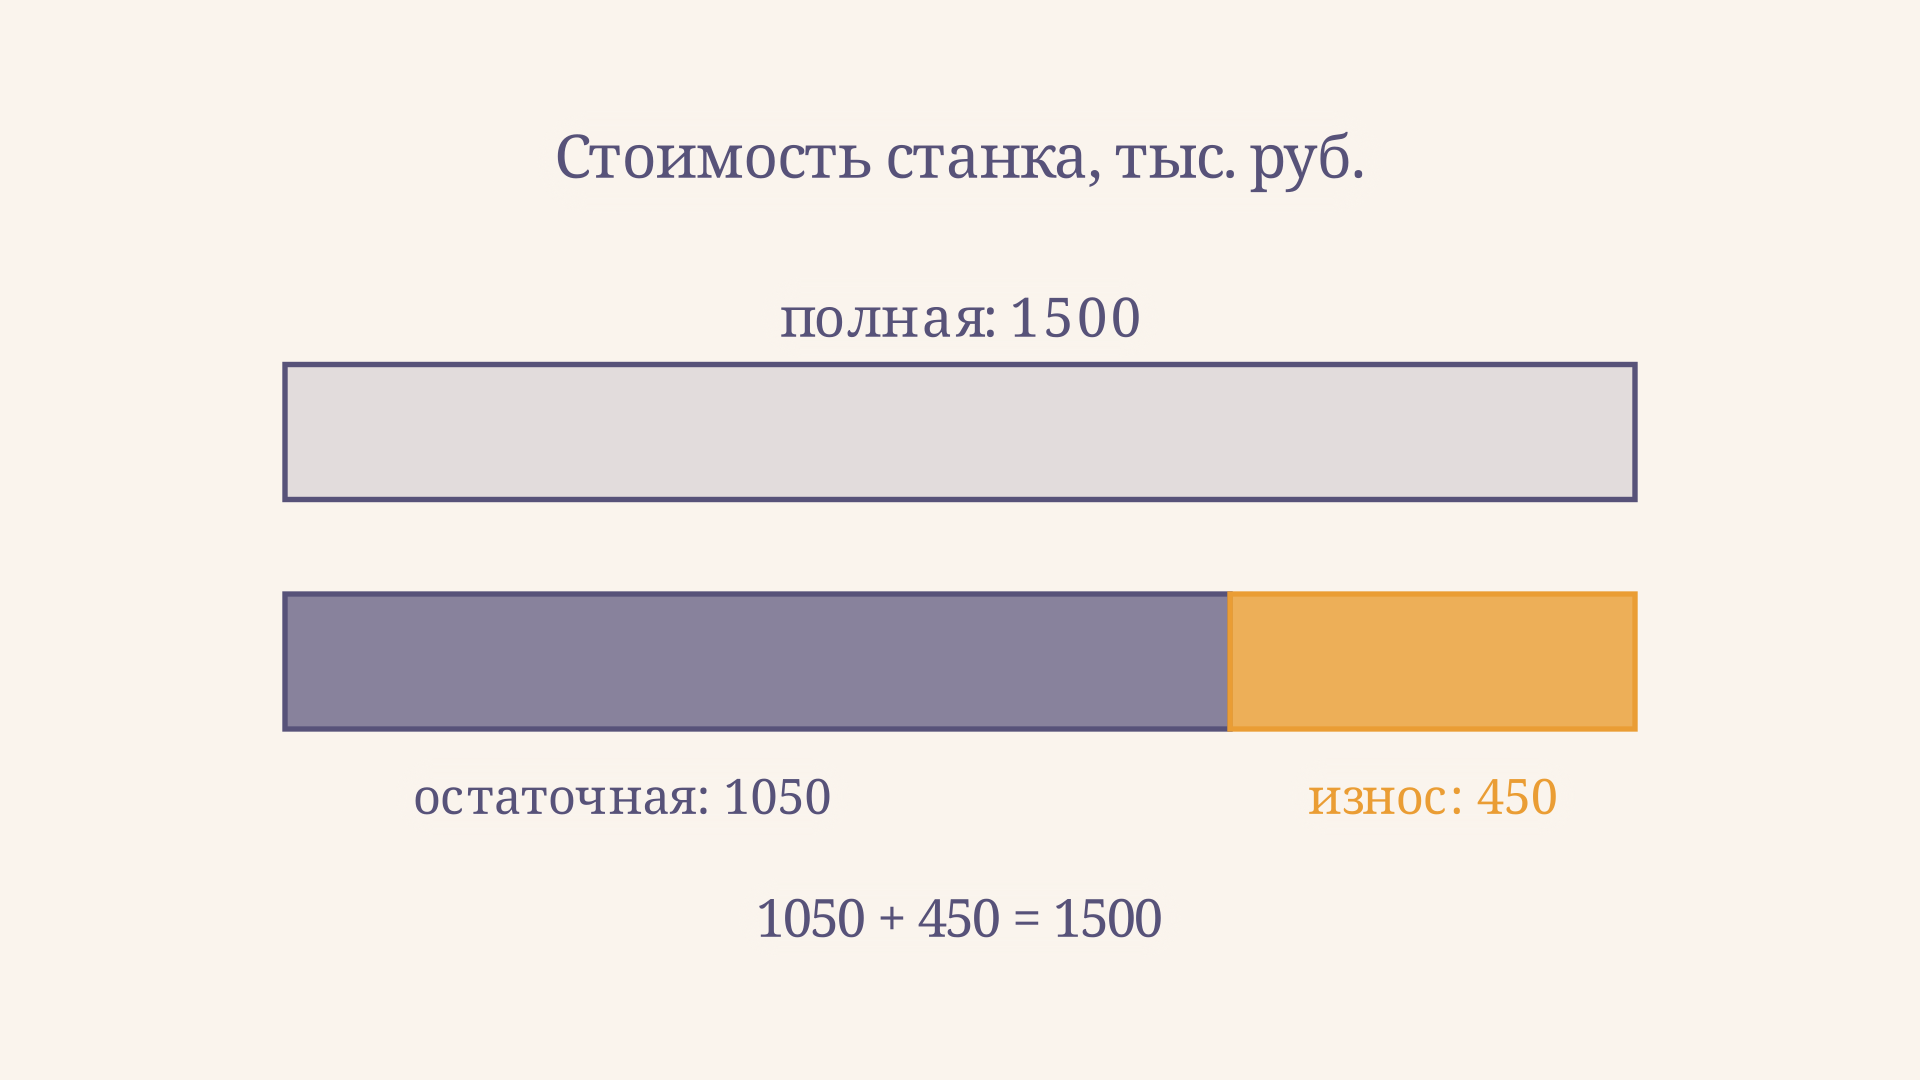
Все три результата относятся к одной дате и одному станку. При тех же исходных положениях калькулятор показывает те же числа. Его ползунок износа задаёт уже накопленную долю от текущей полной стоимости; он не рассчитывает годовую норму амортизации и не моделирует движение за конкретный период.
Это учебный пример, а не утверждение, что каждая модернизация именно на такую сумму автоматически увеличивает стоимость. Для реального расчёта понадобятся первичные документы, данные учёта и проверка того, какие расходы подлежат включению в стоимость актива.
Движение фондов за период
Если рассчитывают полную стоимость всей группы фондов, полезно составить баланс движения:
где собирает прочие изменения стоимости уже учитываемых объектов, например модернизацию и переоценку. Поступления и выбытия берут по полной стоимости, а не по остаточной; нужно также исключить двойной счёт, если часть модернизации уже включена в другую статью движения.
Например, при 10 млн руб. на начало года, поступлениях 2 млн руб. и выбытии 1 млн руб. итог без прочих изменений равен 11 млн руб. Это стоимость на конец периода, а не среднегодовой показатель. Для средней стоимости существенно, когда именно появились или выбыли объекты; среднее только начального и конечного остатка может не отразить движение внутри года. Для конкретной статистической формы применяют её действующие указания и требуемые даты наблюдения.
Показатели на разные даты также чувствительны к составу активов и переоценке. Если стоимость выросла, это ещё не доказывает, что предприятие получило больше оборудования: часть роста могла возникнуть из изменения оценки. Поэтому отдельно анализируют натуральные показатели и денежное движение.
Чем показатель отличается от других оценок
Полная стоимость относится к учётной базе до вычета износа, а остаточная отражает эту базу после соответствующих уменьшений. Рыночная цена зависит от условий возможной сделки и может оказаться как выше, так и ниже учётной оценки. Сумма, которую ожидают получить при выбытии после срока использования, рассматривается отдельно: её смысл раскрыт в статье про ликвидационную стоимость основных средств.
Нельзя напрямую считать полную стоимость ценой бизнеса. Оценка компании учитывает, в частности, будущие денежные потоки, риск и обязательства; эту другую постановку объясняет DCF-модель. Учётная стоимость фондов полезна для анализа наличия активов, но не заменяет оценку доходности их использования.
У группы объектов возможны смешанные цены: один объект остался в оценке на дату приобретения, другой был переоценён позже. Поэтому сравнение сумм разных лет без анализа изменений состава и цен ограничено. Уточняйте, относятся ли показатели к отдельному объекту, организации или совокупности организаций, и какие активы входят в расчёт.
Частые ошибки
- Вычитать амортизацию из полной стоимости. Амортизация уменьшает остаточную стоимость; полная в этой операции остаётся прежней.
- Складывать показатели разных дат. Остаток и накопленный износ должны относиться к одной дате, объектам и сопоставимой оценке.
- Считать любой ремонт модернизацией. Сначала проверяют характер затрат и их признание в учёте.
- Приравнивать полную стоимость к рыночной. Учётная сумма может существенно отличаться от цены возможной продажи или покупки.
- Игнорировать переоценку и обесценение. Простая формула примера применима лишь при оговорённых условиях; в отчётности проверяют правила соответствующей формы.
FAQ
Полная учётная стоимость всегда равна первоначальной? Нет. Она начинается с первоначальной стоимости, но может изменяться из-за модернизации, частичной ликвидации, переоценки и других предусмотренных учётом событий.
Как найти полную стоимость, если известна остаточная? В простой модели без обесценения прибавьте к остаточной стоимости накопленный износ по тем же объектам на ту же дату. При иных условиях учитывайте правила конкретной отчётности и корректировки.
Почему высокая степень износа не равна вероятности поломки? Это отношение учётных величин, зависящее от порядка амортизации и оценки. Для вывода о техническом состоянии нужны осмотр, история ремонта и другие инженерные данные.
Коротко
Полная учётная стоимость отражает стоимость основных фондов до вычета накопленного износа с учётом предусмотренных изменений первоначальной оценки. В примере станок после модернизации стоит по полной оценке 1 500 тыс. руб.; при износе 450 тыс. руб. его остаточная стоимость равна 1 050 тыс. руб., а степень износа - 30 %. Для корректного сравнения нужны совпадающие дата, состав объектов и правила оценки.
Читайте также
Физический износ основных фондов: расчёт и смысл
Что такое физический износ основных фондов, как его оценить по сроку службы и учётным данным, чем он отличается от амортизации и почему нужен технический осмотр.
Восстановительная стоимость основных фондов: расчёт
Что показывает восстановительная стоимость основных фондов, как рассчитать её по индексу и учесть износ, чем результат отличается от балансовой стоимости.
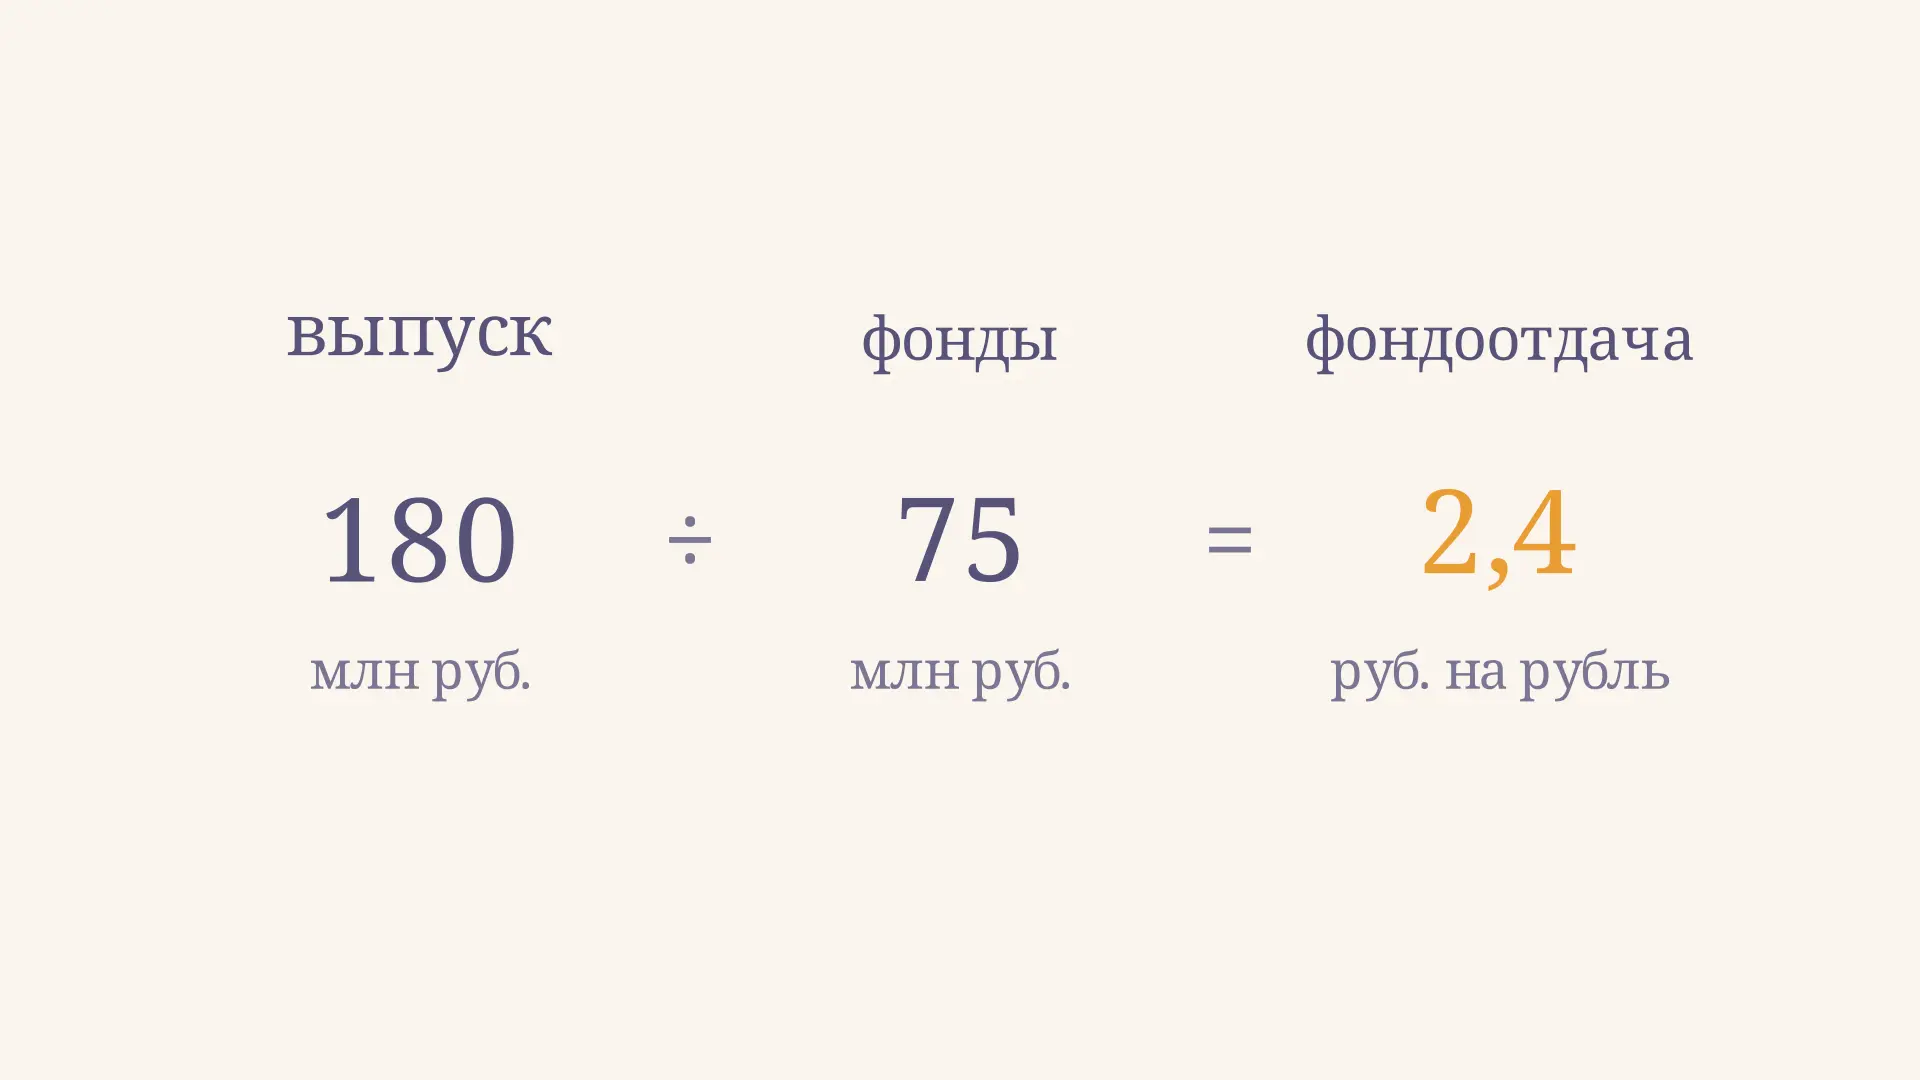
Факторный анализ фондоотдачи: формула и пример
Как выполнить факторный анализ фондоотдачи методом цепных подстановок: формулы, пример расчёта влияния выпуска и стоимости основных фондов, проверка и выводы.
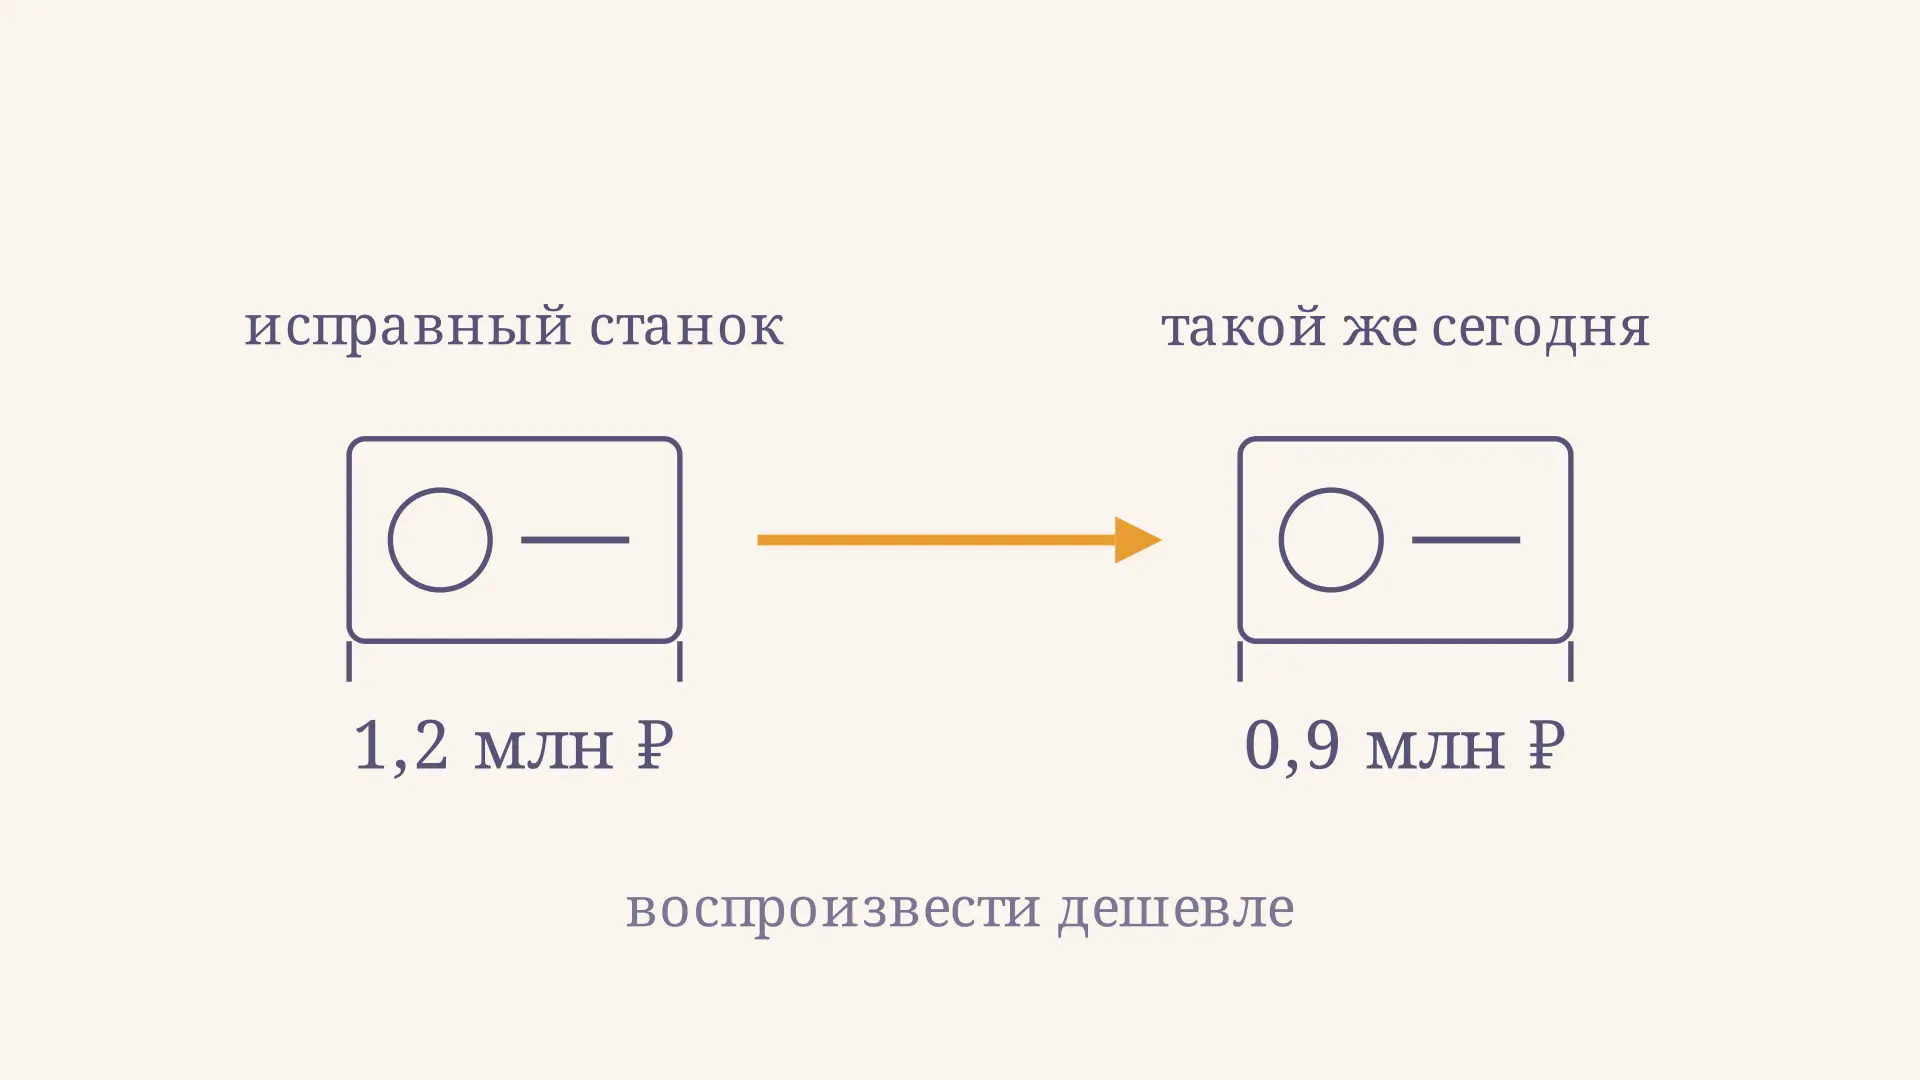
Моральный износ основных фондов: формы и расчёт
Что такое моральный износ основных фондов, как различать его формы, рассчитать относительную потерю стоимости и оценить решение о замене оборудования.
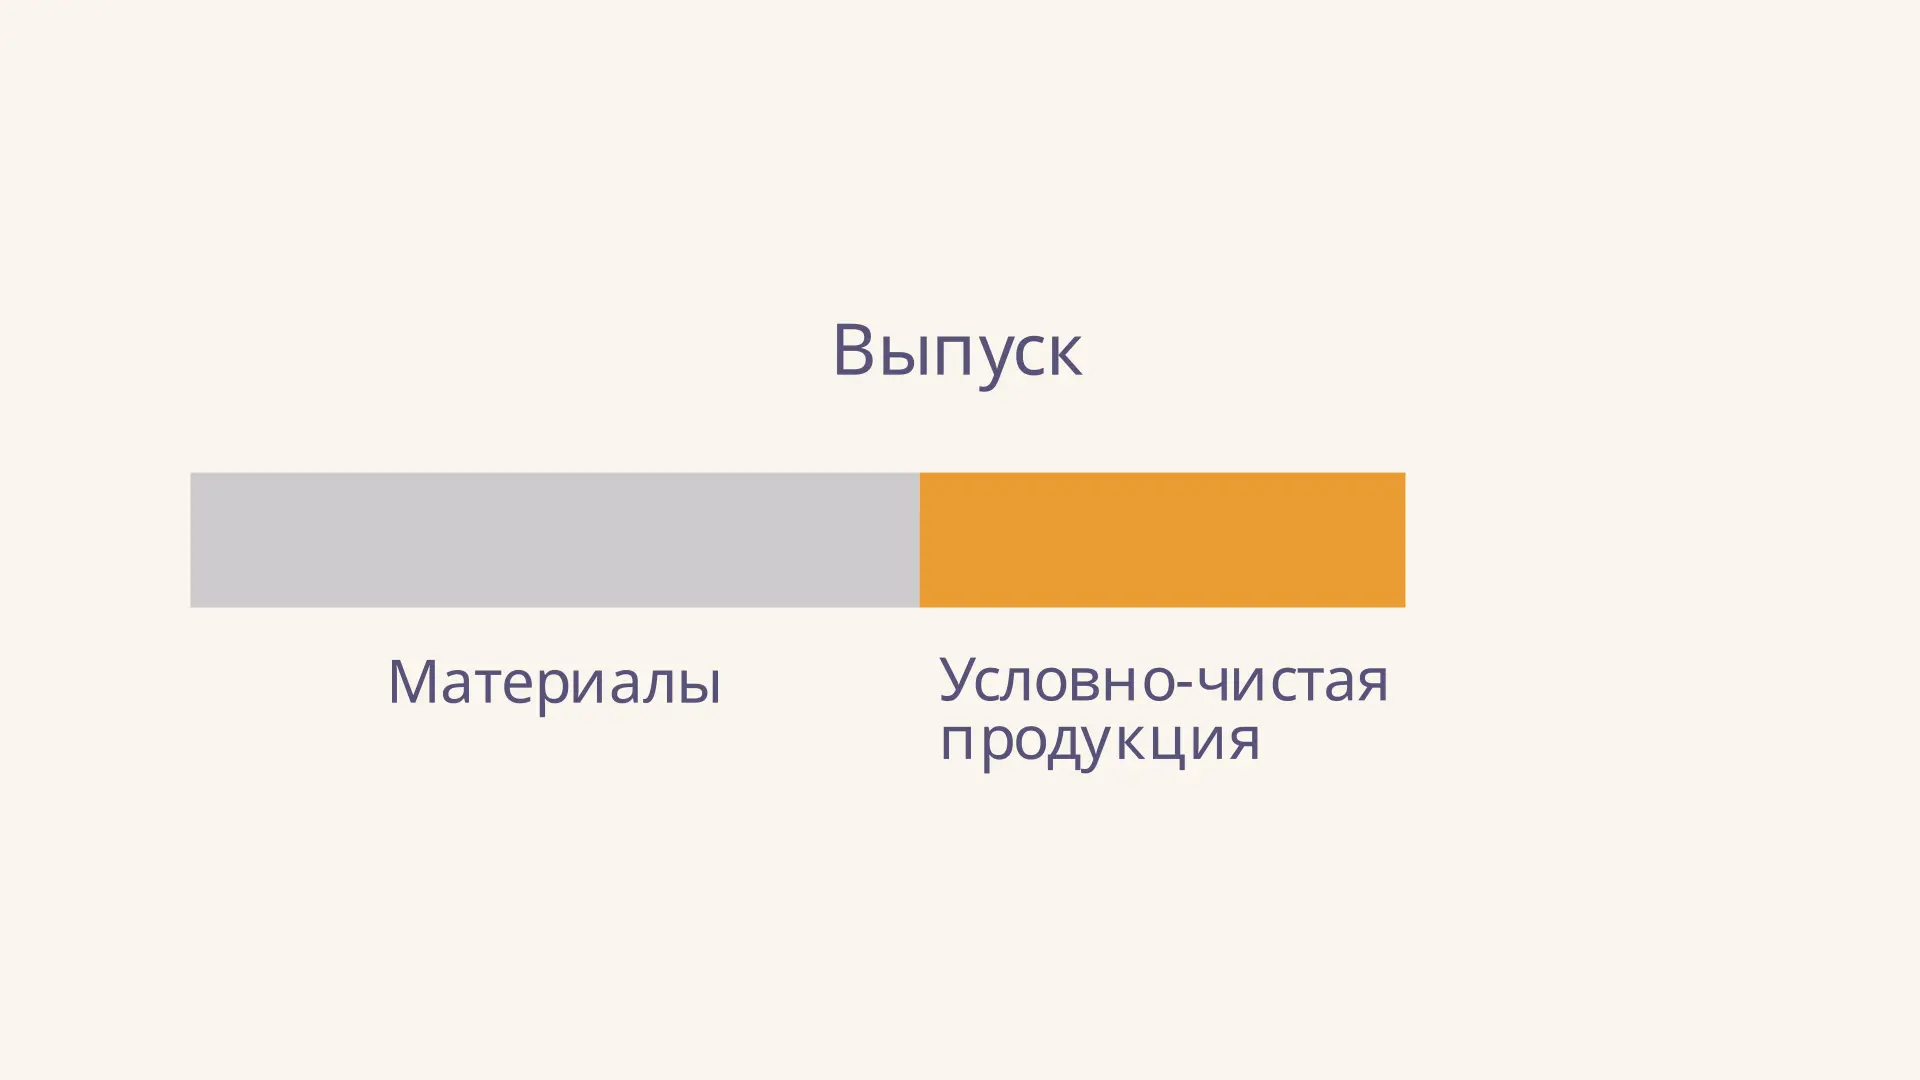
Условно-чистая продукция: формула и расчёт
Условно-чистая продукция: как рассчитать показатель по выпуску и материальным затратам, почему в него входит амортизация и чем он отличается от прибыли.
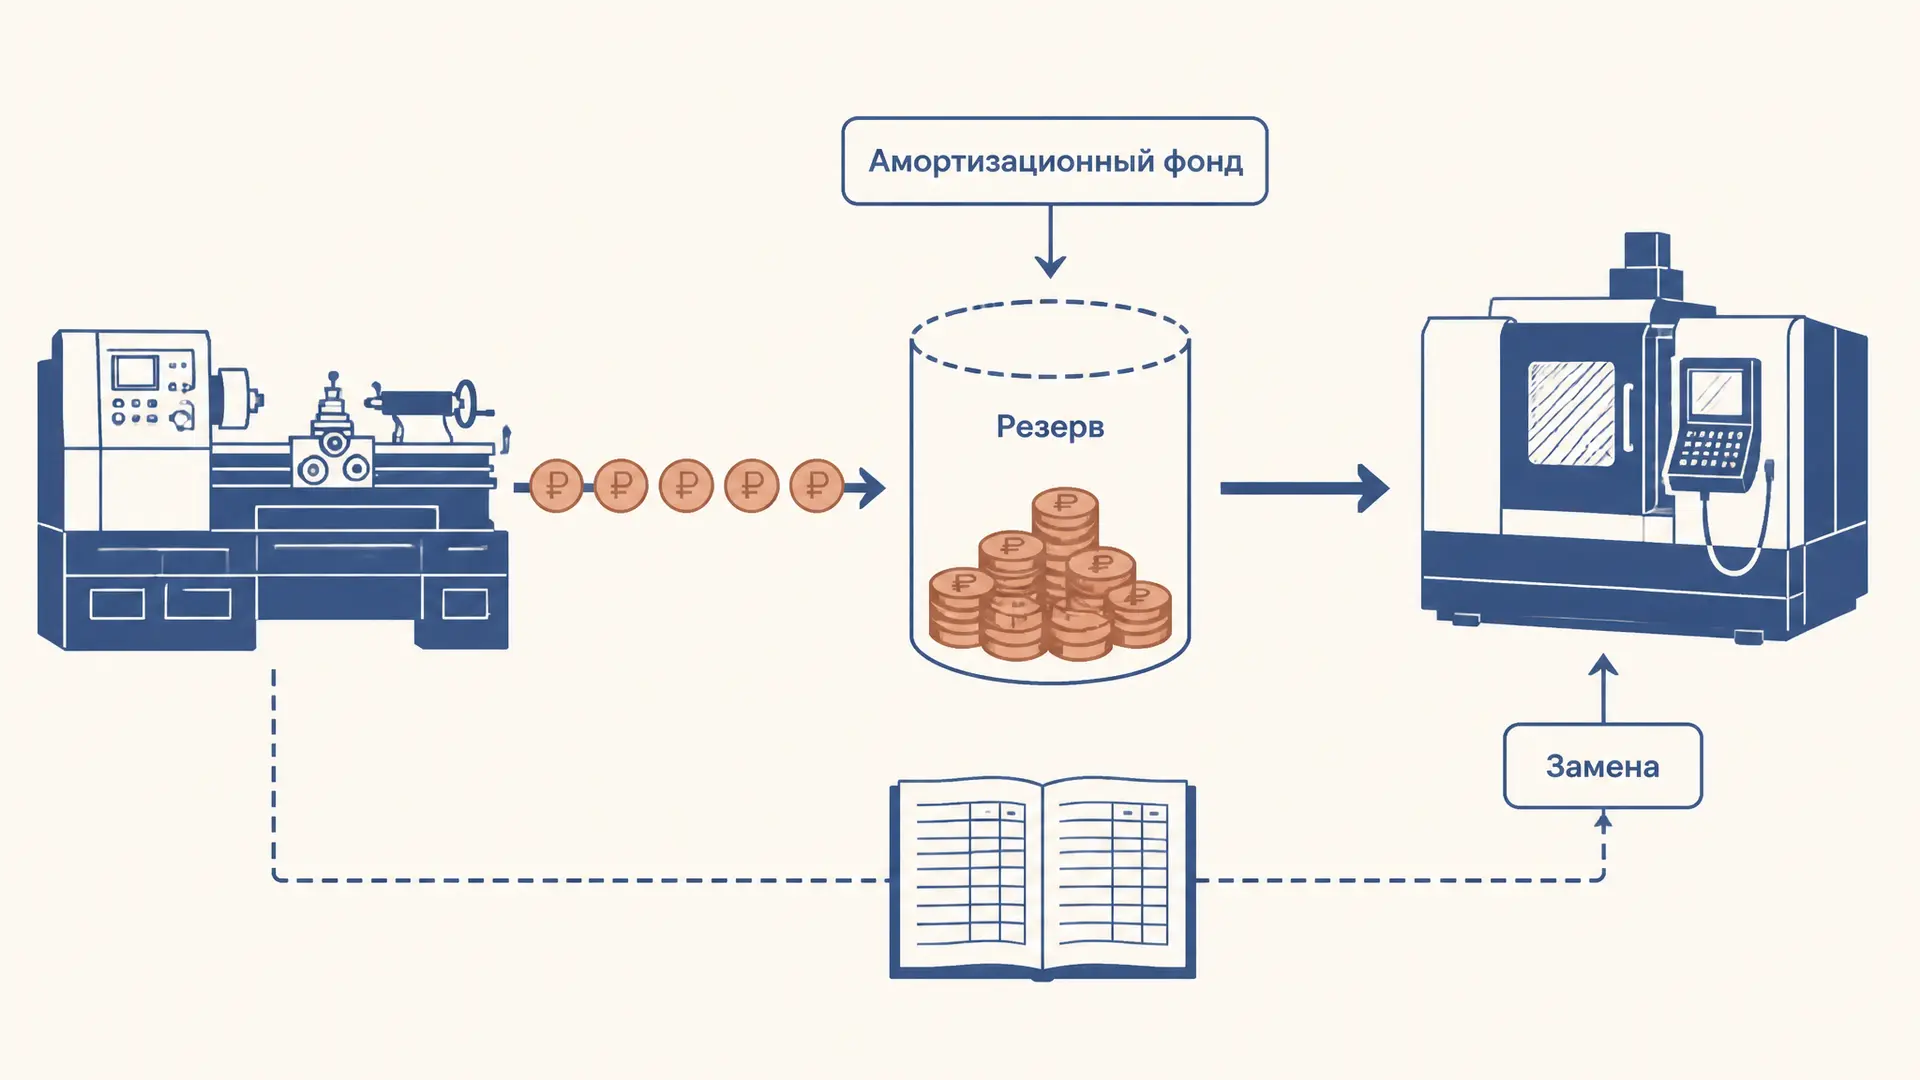
Амортизационный фонд предприятия: расчёт и назначение
Амортизационный фонд предприятия: как связаны начисление амортизации, денежный резерв и обновление оборудования. Формулы, пример расчёта и типичные ошибки.