Условно-чистая продукция: формула и расчёт
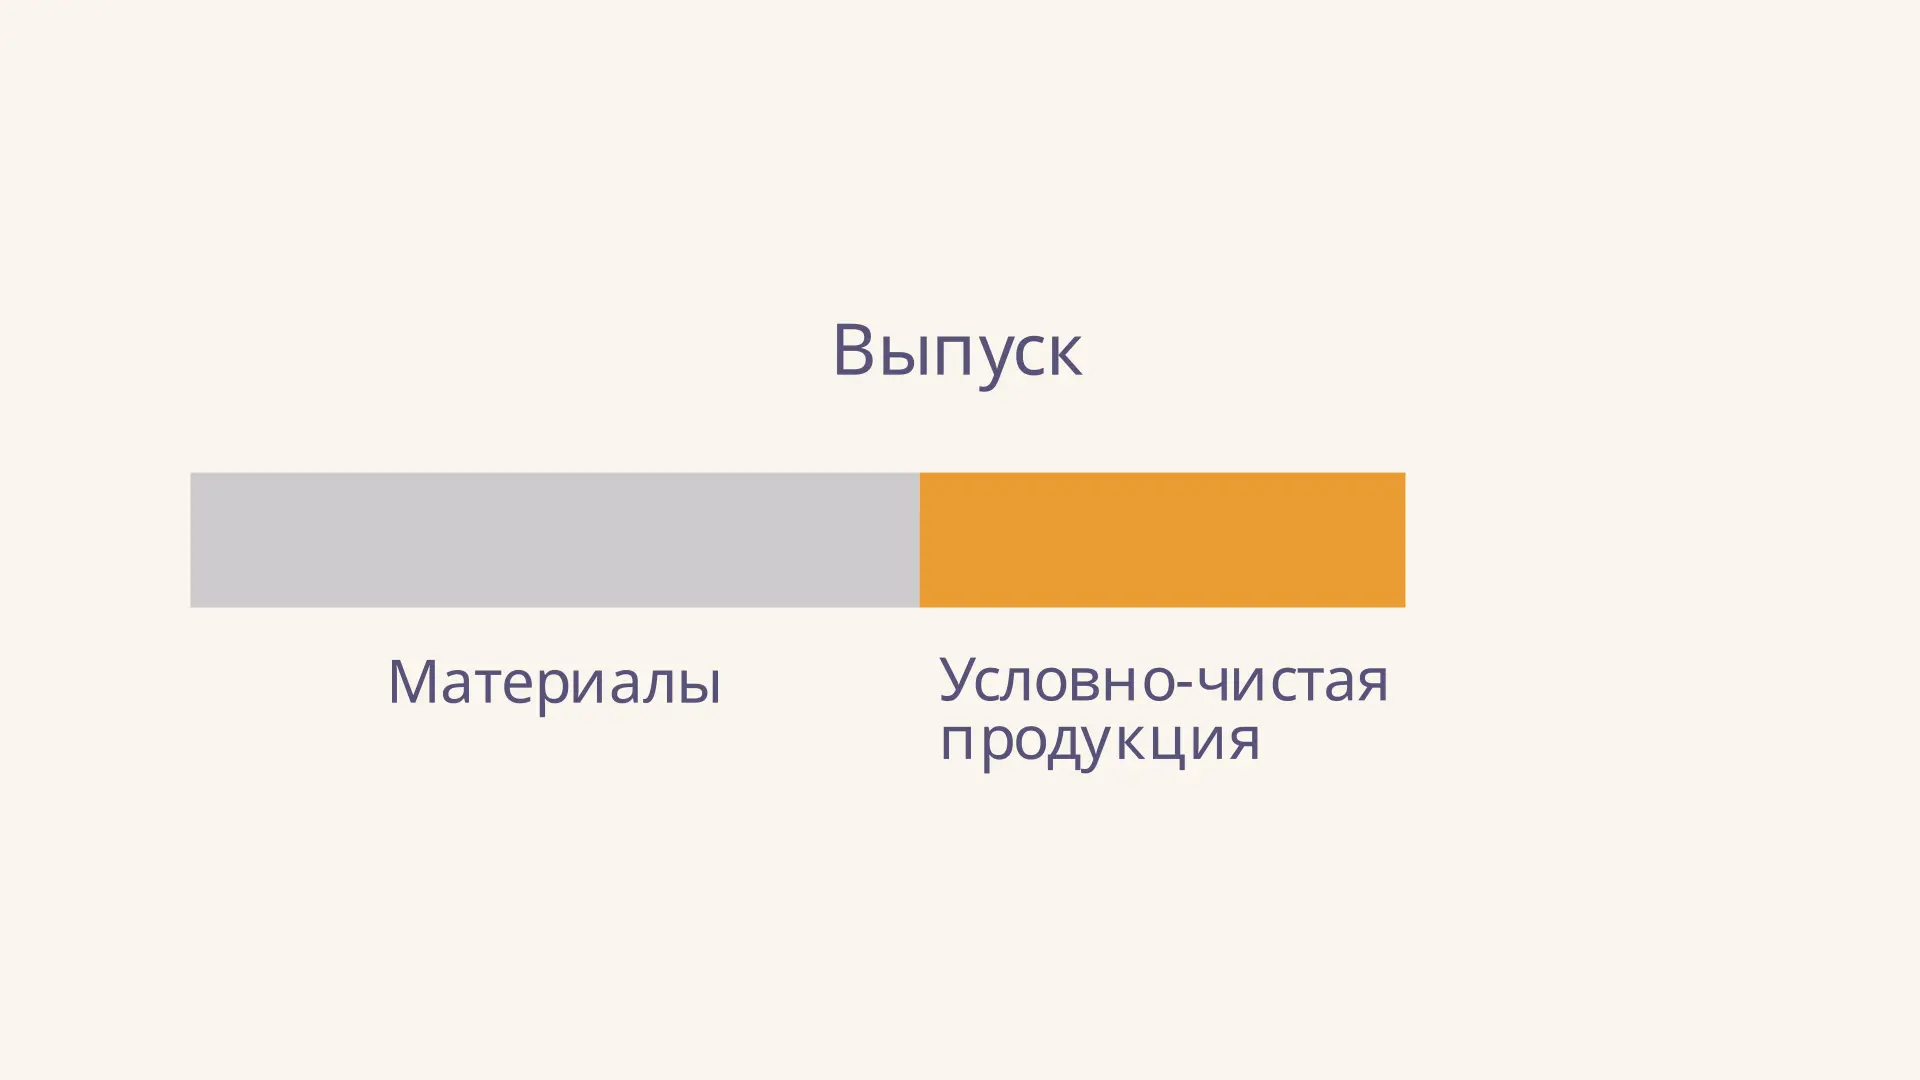
Условно-чистая продукция показывает стоимость выпуска после вычета материальных затрат, но до вычета амортизации. Показатель помогает увидеть, какая часть стоимости не приходится на израсходованные материалы и другие оговорённые внешние ресурсы. Слово «условно» важно: в остатке всё ещё находится стоимость износа основных средств, поэтому приравнивать его к полностью вновь созданной стоимости нельзя.
Рассмотрим учебный выпуск на 1 000 тыс. руб. и изменим затраты на материалы в калькуляторе. При 600 тыс. руб. затрат условно-чистая продукция равна 400 тыс. руб.; если амортизация составляет 80 тыс. руб., чистая продукция равна 320 тыс. руб. Это модель с явно заданными статьями затрат, а не данные реального предприятия.
Что означает показатель
Предприятие выпускает продукцию, используя сырьё, комплектующие, энергию, оборудование и труд. Стоимость выпуска включает стоимость ресурсов, полученных извне, и другие компоненты. Если вычесть стоимость потреблённых материальных ресурсов, получится остаток, который в учебных задачах называют условно-чистой продукцией, или УЧП. В нём остаются амортизация, оплата труда и прибыль, а при более подробном разложении - также другие относящиеся к выпуску элементы.
Движение ниже показывает простую зависимость: при неизменном выпуске рост материальных затрат на одну денежную единицу уменьшает УЧП на ту же величину. Это арифметическое сравнение, а не прогноз, что расходы можно менять независимо от объёма и качества продукции.
Показатель применяют в учебном анализе объёма деятельности, чтобы уменьшить влияние стоимости покупных материалов. Например, два изделия могут стоить одинаково, но одно содержать гораздо больше дорогих комплектующих. Сопоставление одной только стоимости выпуска не расскажет об этом различии. Однако УЧП не измеряет непосредственно количество изделий или производительность каждого работника.
Формула и состав затрат
Обозначим стоимость выпуска за период через , а материальные затраты, относящиеся к этому же выпуску, через . В принятой модели:
Здесь включает сырьё, материалы, покупные комплектующие, топливо и энергию, если они отнесены к выпуску по условиям задачи. Состав прочих внешних работ и услуг необходимо уточнять в конкретной методике. Нельзя сначала включить амортизацию в , а потом утверждать, что она осталась в УЧП. На практике стоимость закупок за период и стоимость ресурсов, израсходованных на данный выпуск, могут различаться из-за запасов.
Другая запись раскладывает остаток по компонентам. В упрощённом примере без иных статей:
где - оплата труда, - прибыль, - амортизация. Такую учебную запись использует и пособие Владимирского государственного университета. В реальной задаче налоги, страховые взносы и прочие затраты нельзя автоматически исключить или приписать прибыли: сначала нужно проверить, как задана каждая статья. Две формулы совпадут лишь при полном и согласованном разложении выпуска.
Пример расчёта по двум формулам
Пусть за один период предприятие произвело продукцию стоимостью 1 000 тыс. руб. Материальные затраты, отнесённые к этому выпуску, составили 600 тыс. руб., амортизация - 80 тыс. руб., оплата труда - 220 тыс. руб., прибыль - 100 тыс. руб. Для простоты других составляющих в примере нет.
Вычитаем материалы: тыс. руб. Проверяем сложением оставшихся элементов: тыс. руб. Равенство работает, поскольку все четыре компонента вместе дают стоимость выпуска: тыс. руб.
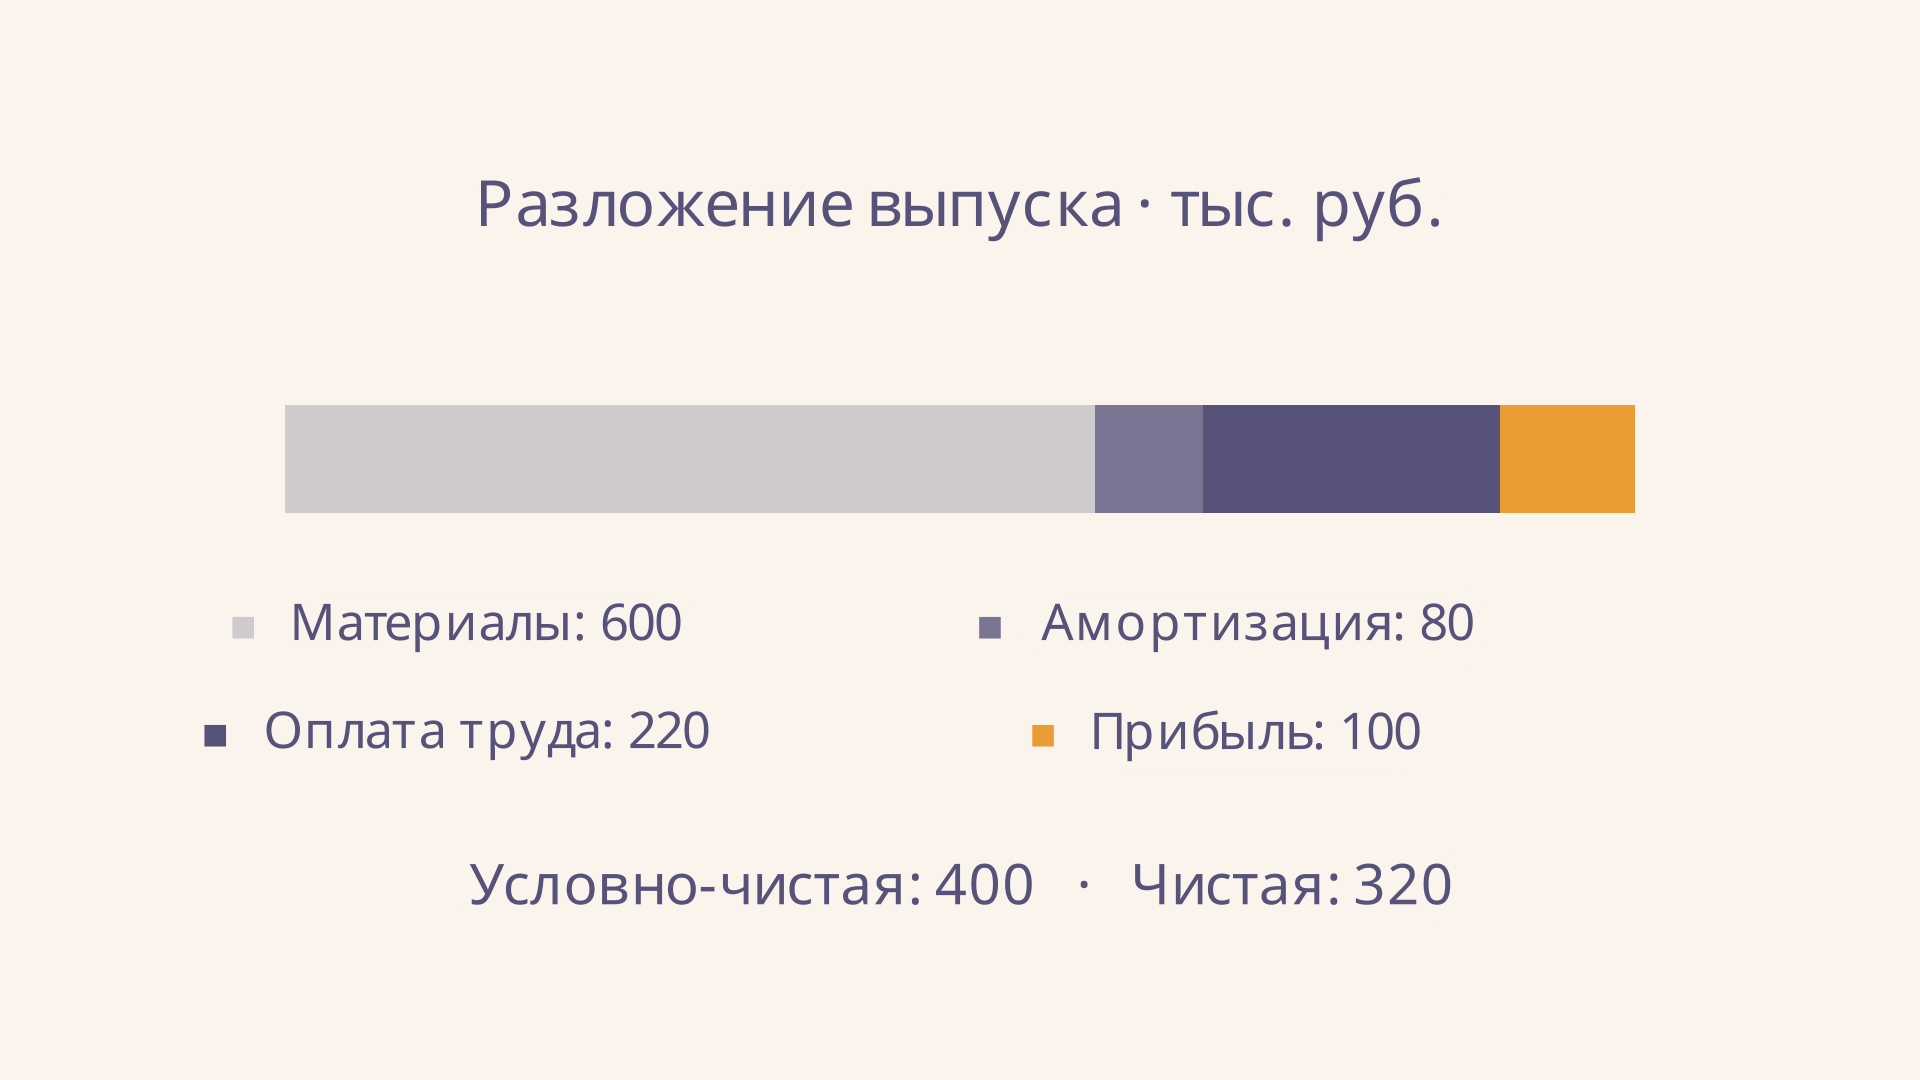
Из 400 тыс. руб. условно-чистой продукции ещё нужно вычесть амортизацию, чтобы получить чистую: тыс. руб. Это расчёт по согласованным данным одного периода. Если часть продукции осталась на складе, использовать вместо выпуска только выручку от продаж без корректировки нельзя: числитель и вычитаемые затраты будут относиться к разным объёмам.
Как согласовать данные для расчёта
Перед вычислением составьте небольшую таблицу: в первой строке укажите стоимость продукции, произведённой за выбранный период, а ниже - стоимость ресурсов, потреблённых именно при её изготовлении. Если в условии дана себестоимость проданной продукции, отдельно выясните, совпадает ли её объём с выпуском. Остатки незавершённого производства и готовых изделий могут изменить распределение затрат между периодами.
Затем проверьте единицы: все суммы должны быть выражены, например, в тысячах рублей. Не смешивайте затраты на приобретённое оборудование с текущим расходом материалов: стоимость оборудования распределяется через амортизацию, если так предусмотрено учётом. Если перечень затрат неполон, обозначьте допущение и покажите, какие статьи остаются в разности. Это сделает решение проверяемым даже тогда, когда в разных учебных пособиях используются немного разные группировки.
При сравнении результатов полезно рассчитать и долю УЧП в выпуске. В нашем примере это . Доля показывает структуру стоимости, но сама по себе не является нормой: отрасли различаются материалоёмкостью, степенью переработки и организацией производства. Сопоставлять её следует с аналогичными предприятиями и одинаковым определением показателя.
Почему амортизация остаётся в УЧП
Амортизация распределяет стоимость используемых основных средств по периодам их полезного использования. Она не является текущим расходом сырья, которое вошло в изделие, но отражает потребление стоимости оборудования. Поэтому в нашей схеме она не входит в вычитаемые материальные затраты и остаётся в условно-чистой продукции.
Чистая продукция, напротив, получается после вычета и материалов, и амортизации:
При прочих равных разница между двумя показателями равна амортизации. Способ её начисления влияет на величину показателя в отдельном периоде. Например, метод уменьшаемого остатка распределяет амортизацию по годам иначе, чем равномерное начисление. Поэтому сравнение требует одинаковой учётной политики или пояснения различий.
Чем УЧП отличается от прибыли и добавленной стоимости
Прибыль - лишь одна из возможных составляющих УЧП. В примере остаток 400 тыс. руб. включает 220 тыс. руб. оплаты труда и 80 тыс. руб. амортизации, тогда как прибыль составляет 100 тыс. руб. Направить весь остаток на выплату собственникам нельзя: в нём содержатся и другие элементы стоимости. При анализе себестоимости полезно также понимать, какие накладные расходы отнесены к продукту: это рассматривается в статье про абзорпшен-костинг.
Есть сходство с валовой добавленной стоимостью: обе величины рассматривают выпуск за вычетом части ресурсов, приобретённых извне. Но они не всегда равны. В методологии Росстата валовая добавленная стоимость определяется как выпуск за вычетом промежуточного потребления; его состав, оценка в ценах и границы производства установлены статистической методикой. Для тождества нужно согласовать все эти условия. Бухгалтерская амортизация также не обязательно равна статистическому потреблению основного капитала.
Как сравнивать периоды и предприятия
Сначала определите границы: что включено в выпуск и в материальные затраты, как учтены запасы и какие единицы измерения используются. Затем проверьте период и цены. Если выпуск остаётся равным 1 000 тыс. руб., а материалы уменьшаются с 600 до 500 тыс. руб., УЧП увеличивается с 400 до 500 тыс. руб., то есть на 100 тыс. руб. Это изменение при прочих равных, а не доказательство улучшения эффективности само по себе.
Для содержательного вывода проверьте объём, качество, ассортимент, цены ресурсов и изменения технологии. Рост показателя в текущих ценах может отражать инфляцию, а не рост физического выпуска; индивидуальный индекс цен помогает разобраться с изменением цены отдельного товара. Разные предприятия могут также производить разные стадии одного продукта или передавать операции подрядчикам, поэтому границы сопоставления особенно важны.
Если нужно оценить устойчивость продаж к падению спроса, одной УЧП недостаточно. Для другой задачи используют запас финансовой прочности, связанный с точкой безубыточности и структурой затрат. Он отвечает на иной вопрос и не заменяет расчёт состава выпуска.
Частые ошибки
- Вычитают амортизацию дважды. В УЧП она сохранена; её вычитают один раз при переходе к чистой продукции.
- Приравнивают показатель к прибыли. Остаток включает оплату труда, амортизацию и другие элементы, предусмотренные методикой.
- Подставляют закупки вместо расхода. Часть приобретённых ресурсов может остаться в запасах и не относиться к выпуску периода.
- Сравнивают разные базы. Выручка от продаж и стоимость всего выпуска могут отличаться из-за изменения запасов готовой продукции.
- Игнорируют состав внешних услуг и цены. Без единой методики рост показателя трудно интерпретировать.
FAQ
Может ли условно-чистая продукция быть отрицательной?
Арифметически да: если вычитаемые затраты больше стоимости выпуска, разность отрицательна. Это повод проверить состав и период данных, а затем причины убытка или иных расхождений; автоматически считать результат ошибкой нельзя.
Входит ли зарплата в условно-чистую продукцию?
Да, в приведённой схеме оплата труда остаётся после вычета материальных затрат. При подробном расчёте отдельно уточняют порядок учёта страховых взносов и прочих расходов на персонал.
Можно ли вычислить УЧП только по выручке?
Одной выручки недостаточно: нужны затраты на соответствующий объём, а также понимание, совпадает ли реализованная продукция с выпуском периода. При изменении запасов потребуется согласовать базу расчёта.
Коротко
Условно-чистая продукция равна стоимости выпуска за вычетом согласованных материальных затрат. Она сохраняет амортизацию, а чистая продукция дополнительно её исключает. В примере из выпуска 1 000 тыс. руб. после вычета 600 тыс. руб. материалов остаётся 400 тыс. руб.; после вычета амортизации 80 тыс. руб. - 320 тыс. руб. Для сравнения нужны единые границы, период и цены.
Читайте также
Физический износ основных фондов: расчёт и смысл
Что такое физический износ основных фондов, как его оценить по сроку службы и учётным данным, чем он отличается от амортизации и почему нужен технический осмотр.
Материалоёмкость продукции: формула и расчёт
Как рассчитать материалоёмкость продукции по материальным затратам и стоимости выпуска, сравнить периоды, проверить формулу и отличить экономию сырья от влияния цен.
Полная учётная стоимость основных фондов: расчёт
Полная учётная стоимость основных фондов: как она формируется, чем отличается от остаточной и рыночной стоимости, как рассчитать износ и движение фондов на примере.
Амортизационный фонд предприятия: расчёт и назначение
Амортизационный фонд предприятия: как связаны начисление амортизации, денежный резерв и обновление оборудования. Формулы, пример расчёта и типичные ошибки.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.