Материалоёмкость продукции: формула и расчёт
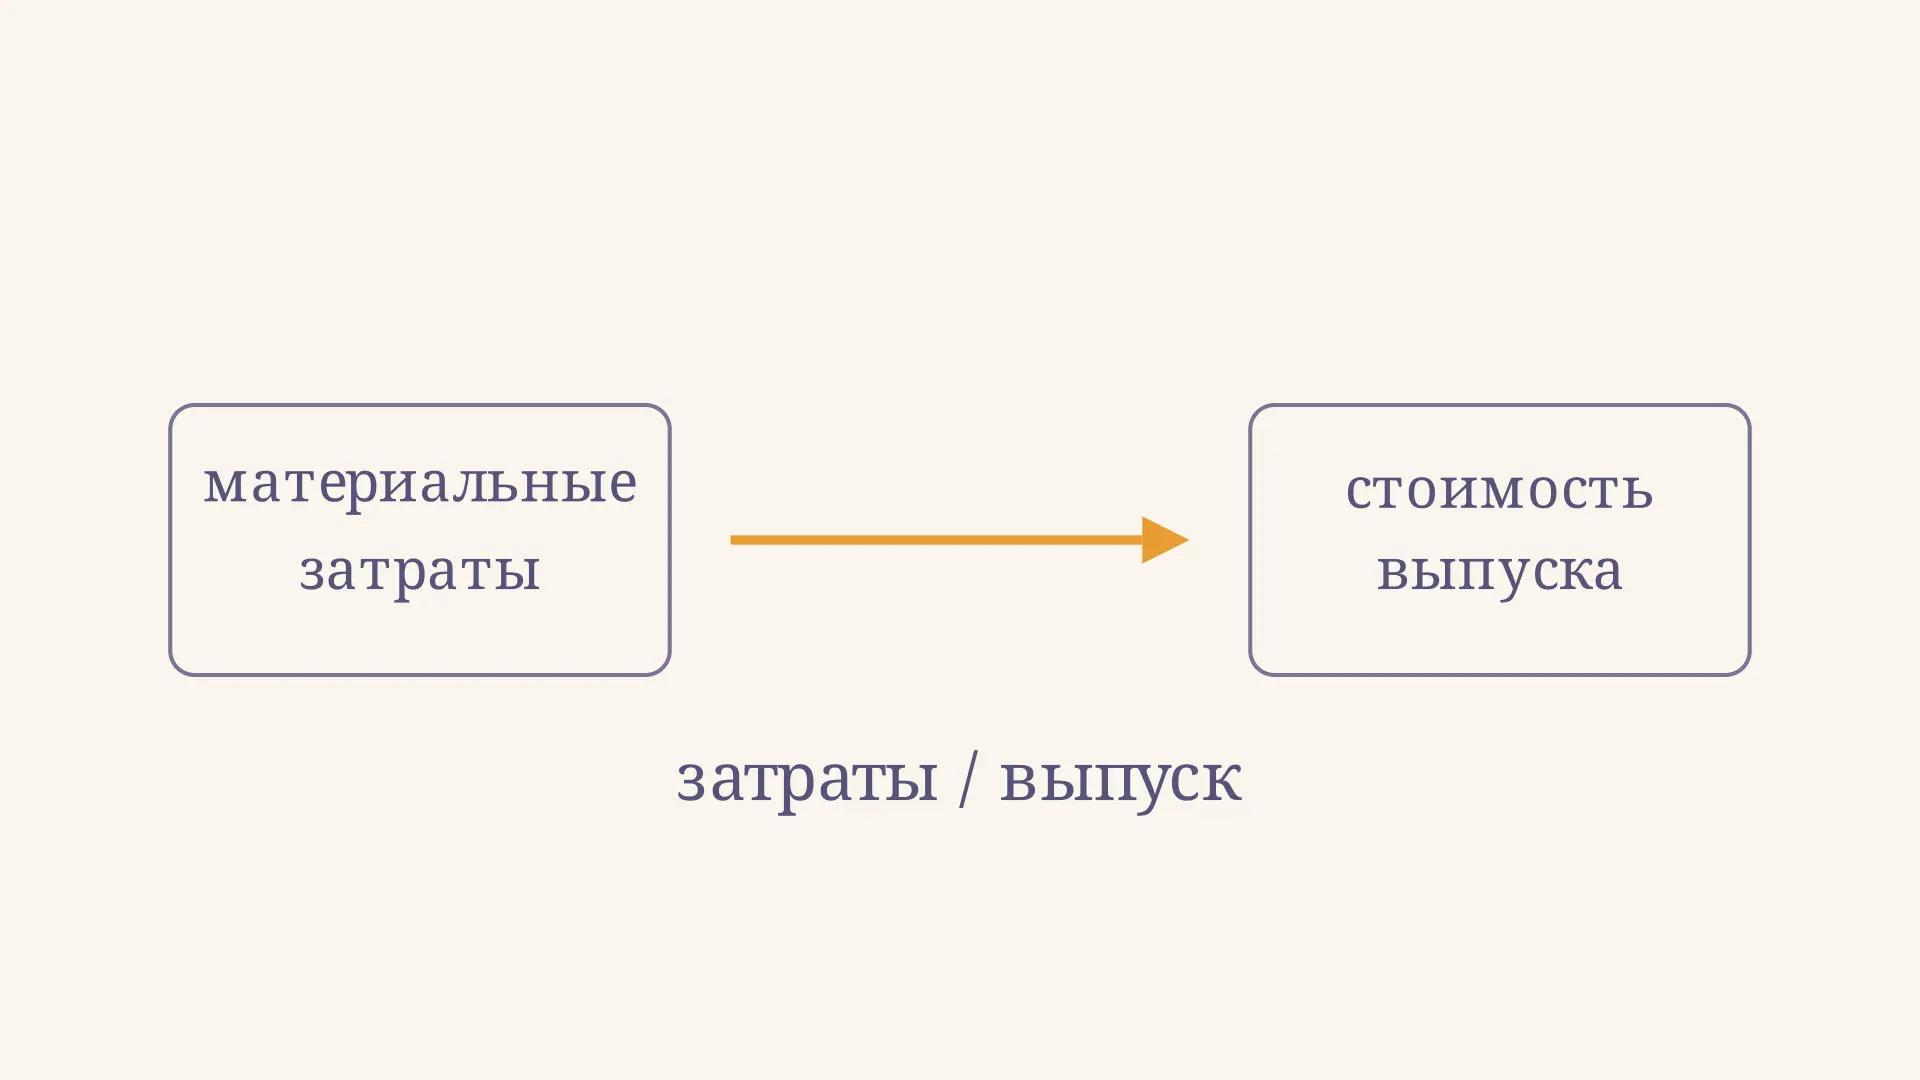
Материалоёмкость продукции показывает, сколько материальных затрат приходится на единицу результата производства. Она помогает сравнить план с фактом и заметить изменение расхода ресурсов, но сама по себе не объясняет его причину: на денежное отношение влияют и количество сырья, и цены.
Попробуйте учебный расчёт: задайте стоимость материалов и стоимость соответствующего выпуска за один период. Калькулятор разделит первую сумму на вторую. Далее разберём, какие данные можно сопоставлять и как не принять изменение цены за экономию материалов.
Что измеряет показатель
В стоимостном выражении материалоёмкость - отношение материальных затрат к стоимости произведённой продукции. Если результат равен 0,40 руб. на рубль выпуска, это означает, что на каждый рубль стоимости выпуска в расчёте приходится 40 копеек материальных затрат. Это отношение двух сумм, а не утверждение, что в каждом проданном изделии ровно 40% цены составляет сырьё.
Показатель полезен для анализа использования ресурсов, планирования и сравнения периодов. Чем меньше отношение при прочих равных, тем меньше материальных затрат приходится на ту же стоимость продукции. Но прочие условия нужно проверить: выпуск мог измениться по ассортименту, а цены сырья и готовых изделий - двигаться в разные стороны.
На видео стоимость выпуска постоянна, а затраты меняются. Видно, как за ними движется и отношение: связь получается непосредственно из деления, без предположения о причинах экономии.
Формула и единицы измерения
Обозначим материальные затраты на рассматриваемый выпуск через , а стоимость этого выпуска через . Тогда общая стоимостная материалоёмкость равна:
Числитель и знаменатель выражают в одинаковых денежных единицах: например, оба в рублях или оба в тысячах рублей. Результат читают как рубли затрат на рубль выпуска. При умножении на 100 получают то же отношение в процентах. Если равно нулю, делить нельзя; отрицательный или необычно большой результат требует проверки исходных данных и методики.
Важно указать, что именно включено в стоимость выпуска: например, товарная продукция в оценке, заданной условием задачи. Нельзя без объяснения подменять стоимость произведённой продукции выручкой от продаж: за период могли изготовить и продать разные объёмы. При анализе нескольких периодов используют одинаковый показатель выпуска и согласованную оценку.
Какие затраты брать в числитель
В учебной задаче это стоимость потреблённых для рассматриваемой продукции сырья, основных и вспомогательных материалов, покупных полуфабрикатов и комплектующих. В зависимости от принятой методики сюда могут включать топливо, энергию и производственные услуги. Состав следует уточнить в условии и сохранять одинаковым при сравнении; стоимость учитываемых возвратных отходов может уменьшать сумму по правилам расчёта.
Покупка материалов не всегда равна их расходу: часть может остаться на складе. Также затраты периода могут относиться к незавершённому производству, а не только к готовым изделиям. Прежде чем делить суммы, нужно привести их к одной границе: одному периоду, одному набору продукции и принятому способу учёта остатков. Иначе расчёт будет арифметически верным, но экономически не покажет затрат именно этого выпуска.
При разнообразных заказах материалы сначала относят на соответствующий объект. Принцип накопления таких затрат рассматривает позаказный метод калькуляции. Косвенные расходы требуют отдельного обоснования распределения; подробнее об этом - в материале про ABC-метод учёта затрат.
Пример расчёта и проверка
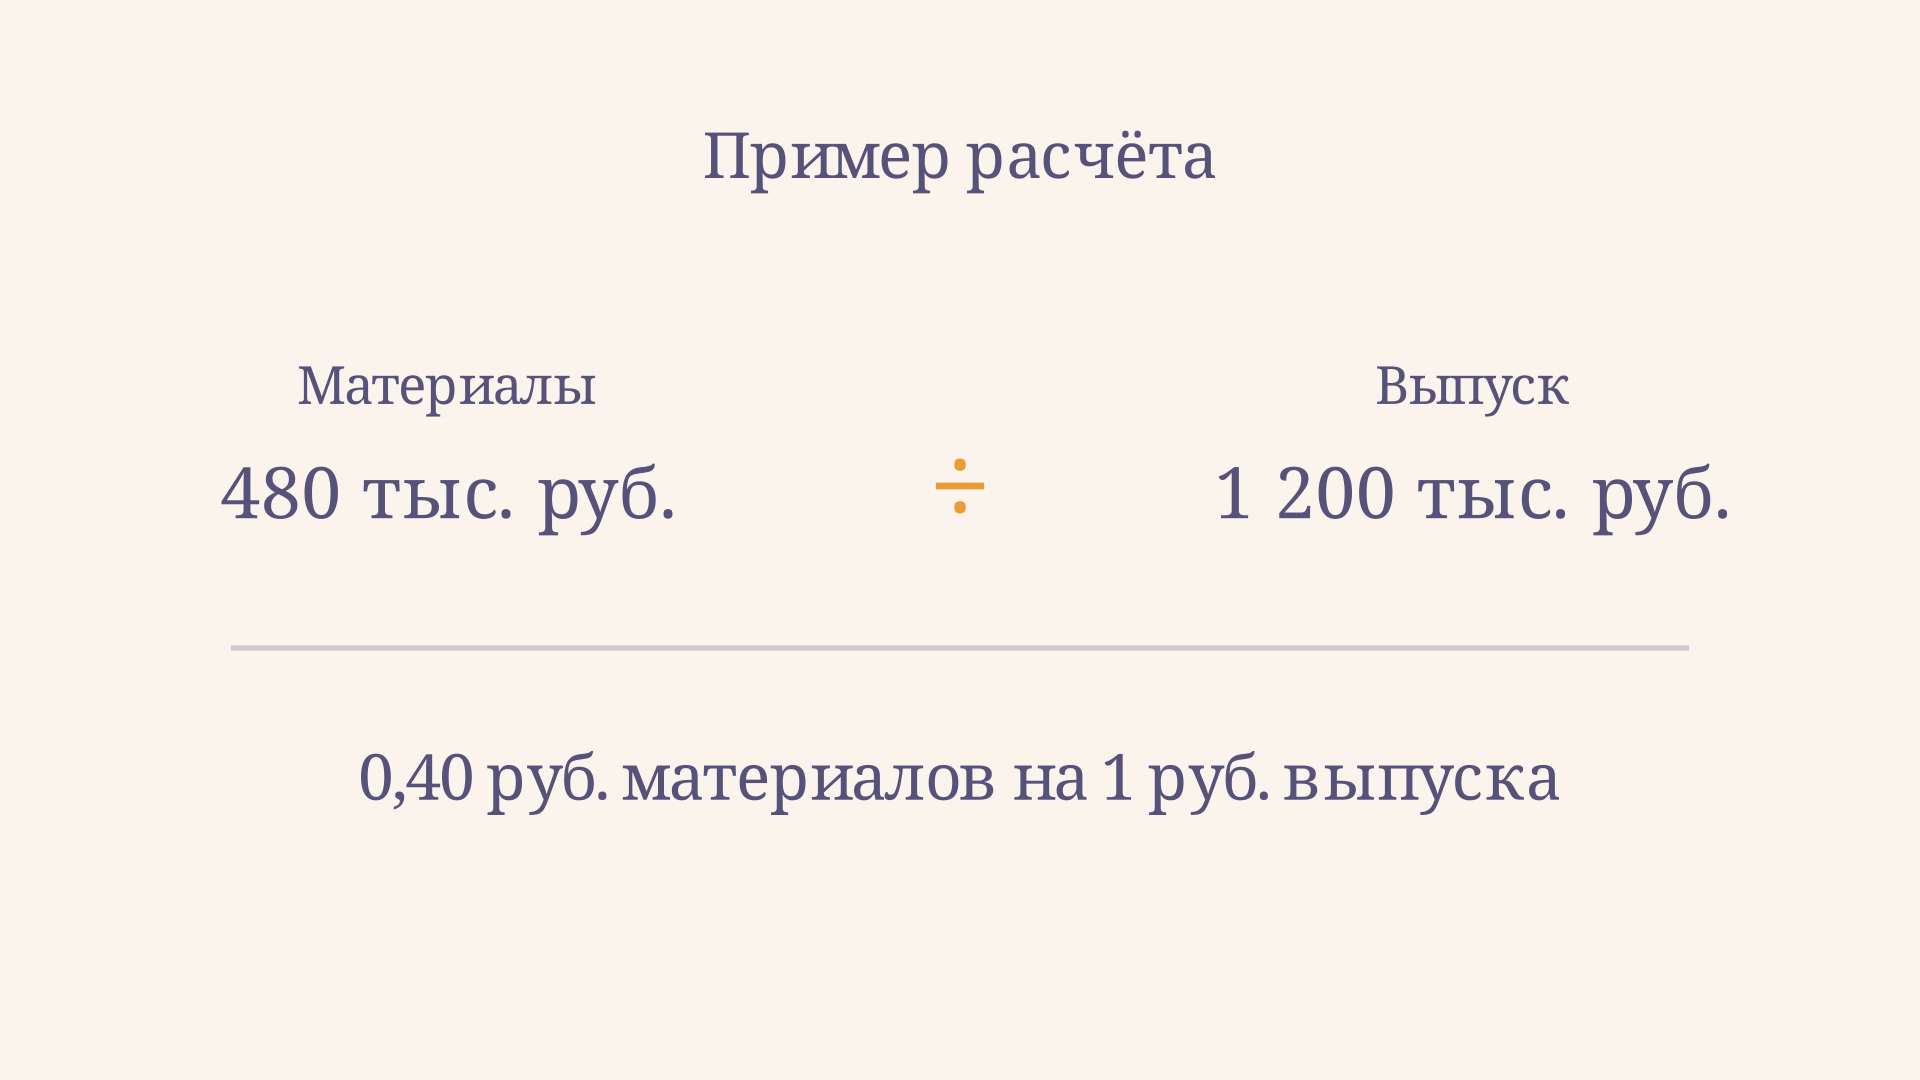
Предприятие за месяц произвело продукцию стоимостью 1 200 тыс. руб. Материальные затраты, отнесённые именно к этому выпуску, составили 480 тыс. руб. Остатки и возвратные отходы уже учтены в исходной сумме. Данные условные, они не задают норматив для отрасли.
Делим затраты на выпуск: руб. на рубль. В процентах это . Для проверки умножаем стоимость выпуска на найденное отношение: тыс. руб. При изменении исходных сумм в калькуляторе проверка выполняется так же.
Предположим, что при той же стоимости выпуска затраты снизились до 360 тыс. руб. Новый показатель - . Снижение составляет руб. на рубль выпуска, или 10 процентных пунктов при записи в процентах. Относительное изменение равно . Процентные пункты и проценты здесь отвечают на разные вопросы.
Материалоотдача и расход на изделие
Обратный показатель - материалоотдача: , если . Для исходного примера она равна руб. выпуска на рубль материальных затрат. При положительных значениях : уменьшению материалоёмкости соответствует рост материалоотдачи. При нулевых затратах обратное отношение не определено, хотя сама материалоёмкость при положительном выпуске равна нулю.
Для одного однородного изделия полезен и натуральный показатель. Если на 1 000 деталей израсходовано 2 400 кг сырья, расход составляет 2,4 кг на деталь. Он измеряет физическое потребление и не зависит напрямую от цены. Однако килограммы разных материалов нельзя бездумно сложить: у них различаются свойства и назначение. Денежная оценка объединяет ресурсы, но делает итог чувствительным к ценам.
Как сравнивать план и факт
Сначала проверьте сопоставимость: совпадают ли период, состав продукции, перечень затрат и единицы измерения. План на весь год некорректно напрямую сравнивать с фактом за месяц. При изменении ассортимента средний показатель может сдвинуться даже тогда, когда нормы расхода каждого изделия не изменились: доля более материалоёмких изделий в выпуске стала другой.
Затем разберите причины по отдельности. Рост цены закупки увеличивает денежный числитель при том же физическом расходе; рост цены выпуска увеличивает знаменатель и может снизить коэффициент без экономии сырья. Чтобы оценить физическую эффективность, сравнивают расход на изделие, выход годной продукции, отходы и брак, а для стоимостного сопоставления применяют согласованные сопоставимые цены. При этом нужно оговорить базу оценки и не смешивать её с текущими ценами.
Отклонение - только сигнал для проверки. Снижение расхода может быть достигнуто улучшением раскроя, но также заменой материала, влияющей на качество и срок службы. Экономию оценивают вместе с техническими требованиями и общими затратами. При проектировании изделия связь допустимой себестоимости с ценой и целевой прибылью раскрывает таргет-костинг; строение и выбор материалов помогают понять свойства композиционных материалов.
Как найти причину изменения затрат
Для однородного выпуска удобно начать с физического баланса: сколько единиц материала поступило в производство, сколько осталось в незавершённой работе и сколько годных изделий получено. Затем сравнивают фактический расход на изделие с нормой, действовавшей для той же конструкции и технологии. Норму следует брать с учётом допускаемых потерь и условий конкретной задачи, а не выбирать произвольно по среднему показателю другого предприятия.
Например, план предусматривал 2,5 кг сырья на деталь, а фактический расход составил 2,4 кг при одинаковом качестве. На каждую деталь приходится на 0,1 кг меньше плана. Для тысячи деталей это 100 кг разницы, если весь указанный расход относится к ним и данные сопоставимы. Чтобы перевести разницу в деньги, её умножают на выбранную сопоставимую цену килограмма. Отдельно изучают изменение самой цены: иначе два влияния окажутся смешаны.
Такой расчёт не заменяет анализ итоговой материалоёмкости. В общей сумме могут быть несколько ресурсов, поэтому экономия одного материала не исключает перерасхода другого. Сопоставление по каждому существенному виду помогает найти источник отклонения, а общий коэффициент показывает результат для всего выбранного выпуска. Если для выяснения причины сведений недостаточно, корректный вывод - указать, какие данные ещё нужны, а не приписывать снижение конкретной технологии.
Частые ошибки
- Делить затраты в тысячах рублей на выпуск в рублях без перевода: коэффициент исказится в тысячу раз.
- Брать закупки вместо потреблённых материалов или относить затраты незавершённого производства только к готовому выпуску.
- Называть разницу между 40% и 30% снижением на 10%: это 10 процентных пунктов, а относительное снижение составляет 25%.
- Объявлять снижение денежного показателя доказанной экономией сырья, не проверив цены и ассортимент.
- Считать материалоёмкость долей материалов в себестоимости: знаменатель в этих показателях разный.
FAQ
Может ли материалоёмкость быть больше единицы?
Да. Затраты могут превышать выбранную стоимость выпуска, например при убытках или несопоставимости данных. Это повод изучить оценку и границы расчёта, а не автоматически считать деление ошибочным.
Что лучше: меньше или больше?
При сопоставимых условиях меньшее значение означает меньше материальных затрат на рубль выпуска. Для вывода об эффективности дополнительно проверьте физический расход, качество, цены и структуру продукции.
Всегда ли материалоёмкость равна доле материалов в цене?
Нет. В знаменателе здесь стоимость произведённого выпуска, а не обязательно цена продажи конкретного изделия или его себестоимость. Разные границы дают разные показатели.
Коротко
Материалоёмкость равна материальным затратам, делённым на стоимость соответствующего выпуска. При 480 и 1 200 тыс. руб. она составляет 0,40 руб. на рубль. Для содержательного сравнения согласуйте состав затрат, период, оценку выпуска и отдельно проверьте влияние цен и физического расхода.
Читайте также
Условно-чистая продукция: формула и расчёт
Условно-чистая продукция: как рассчитать показатель по выпуску и материальным затратам, почему в него входит амортизация и чем он отличается от прибыли.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ использования материальных ресурсов: пример
Как провести анализ использования материальных ресурсов: рассчитать расход на единицу, материалоёмкость и отклонение от нормы, разобрать причины и резервы экономии.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.