Моральный износ основных фондов: формы и расчёт
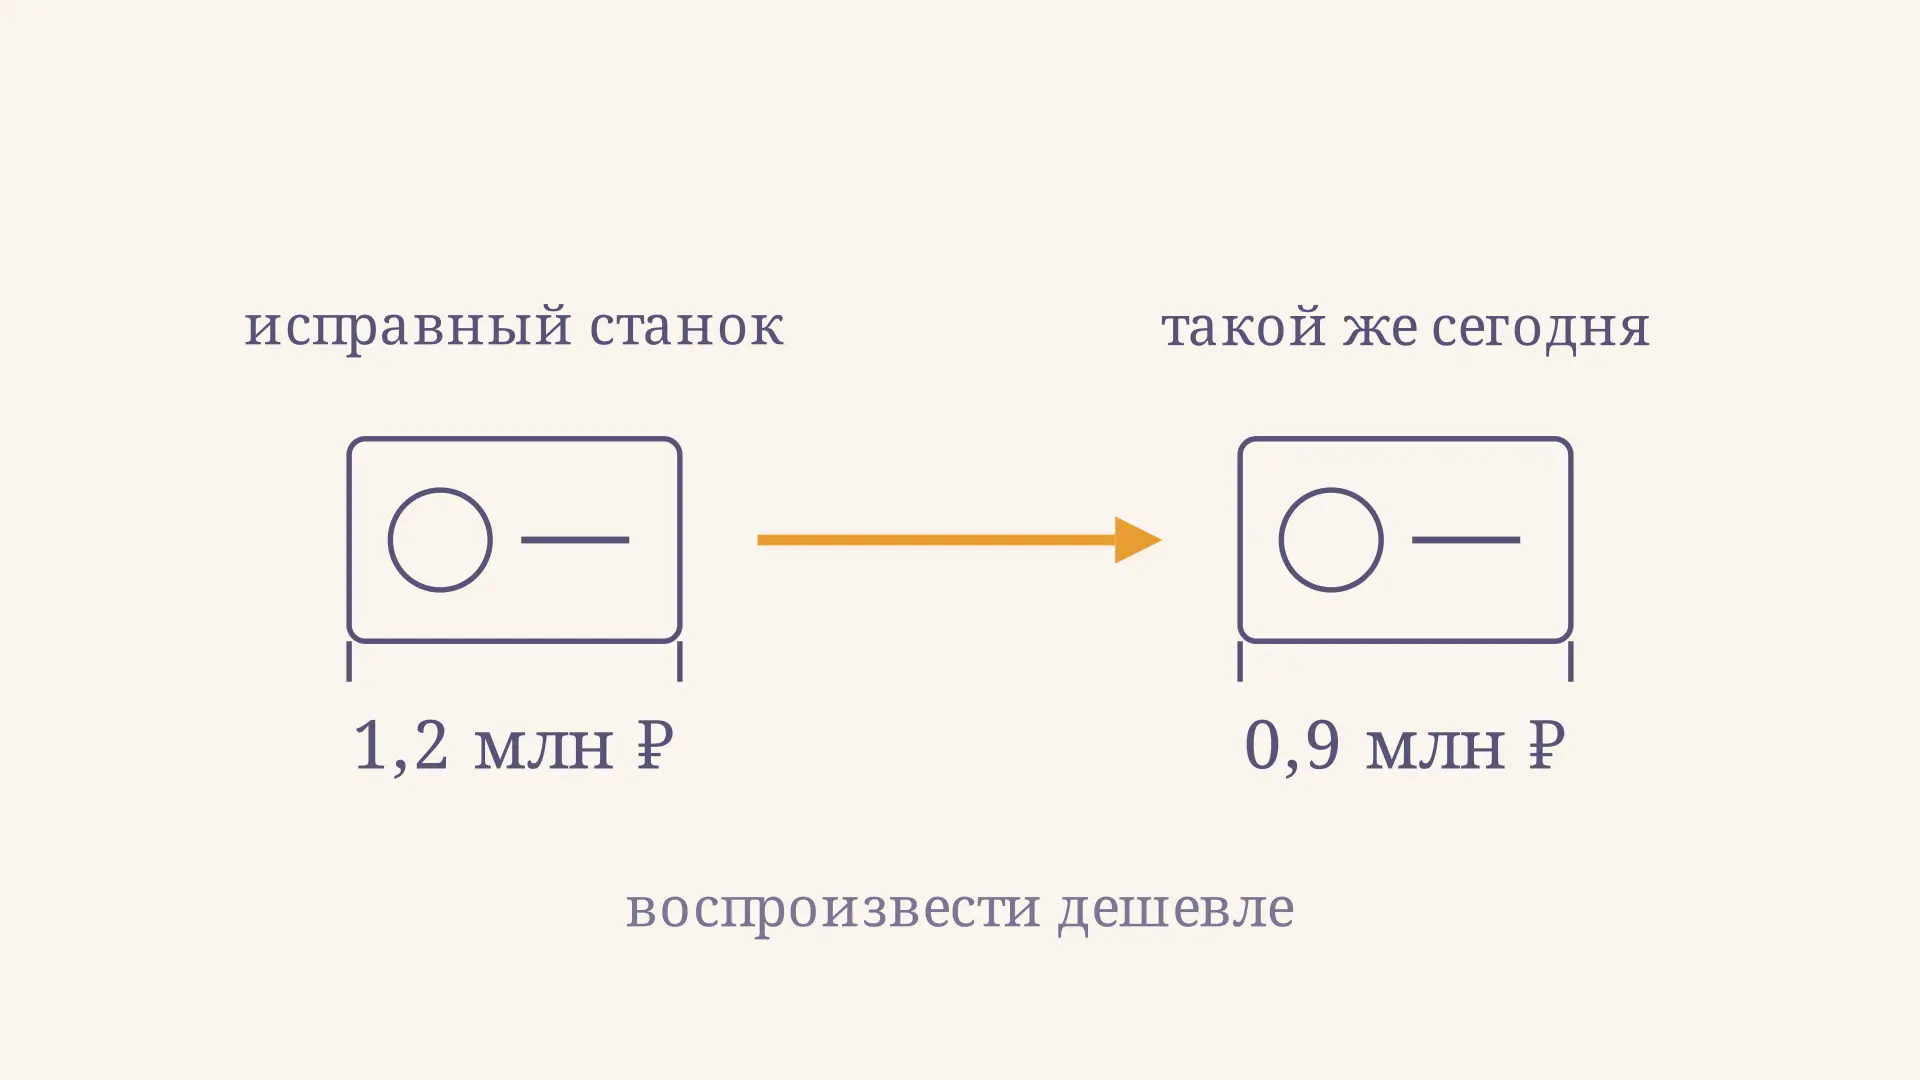
Исправный станок может устареть раньше, чем сломается. Пока он выпускает детали с прежней точностью, изготовление аналогичного станка дешевеет или на рынке появляется более производительная машина. В обоих случаях меняется экономическая оценка старого оборудования: это и есть область морального износа основных фондов. Он связан с изменением условий производства и доступных альтернатив, а не обязательно с повреждением деталей. Калькулятор показывает одну учебную меру: насколько стоимость воспроизводства аналогичного объекта меньше его первоначальной стоимости.
Почему исправное оборудование устаревает
Основные фонды участвуют в работе предприятия длительное время: станок, здание или производственная линия служат многим производственным циклам. За это время меняются технологии, требования клиентов и цены на оборудование. Купленная ранее машина остаётся той же, но сравнивать её приходится уже с другими возможностями.
Представим два одинаковых по характеристикам станка. Первый предприятие приобрело за 1,2 млн рублей. Спустя некоторое время изготовление или приобретение сопоставимого нового аналога с тем же набором затрат обходится в 0,9 млн рублей. Разница возникает даже при полной исправности первого станка. При оценке нужно сравнивать одинаковую комплектацию, доставку и монтаж: иначе часть различия объясняется составом затрат, а не удешевлением воспроизводства.
Анимация показывает изменение цены аналога в учебной модели, а не фактическую историю рынка. Она не утверждает, что стоимость любого станка будет снижаться равномерно. В реальности на неё влияют также инфляция, курс валют, доступность материалов и изменение комплектации.
Первая форма: дешевле воспроизвести
В учебной классификации первая форма возникает, когда воспроизводство аналогичных основных фондов становится дешевле. Например, производитель машин сократил трудоёмкость сборки и теперь выпускает такой же станок с меньшими затратами. Прежняя первоначальная стоимость фиксирует условия приобретения в прошлом; восстановительная отражает затраты на воспроизводство в выбранных современных условиях.
Для упрощённой оценки используют соотношение, приведённое в учебном пособии ТУСУРа по экономике предприятия:
Здесь - первоначальная стоимость, а - стоимость воспроизводства сопоставимого объекта. Обе величины выражают в одной валюте и на сопоставимой основе; . В калькуляторе стоимость воспроизводства ограничена диапазоном от 0,3 до 1,2 млн рублей, чтобы исследовать именно её снижение.
Если восстановительная стоимость выше первоначальной, формула даст отрицательную разницу. Её нельзя без оговорок называть отрицательным износом: сначала следует исследовать влияние изменения цен, условий поставки и состава объекта. Для реальной оценки важны даты и база сравнения. Удешевление производства самого аналога не всегда можно отделить от общего движения цен простым вычитанием двух денежных сумм.
Пример расчёта первой формы
Подставим исходные данные в формулу. При млн рублей и млн рублей разница равна млн рублей. Отношение этой разницы к первоначальной стоимости даёт:
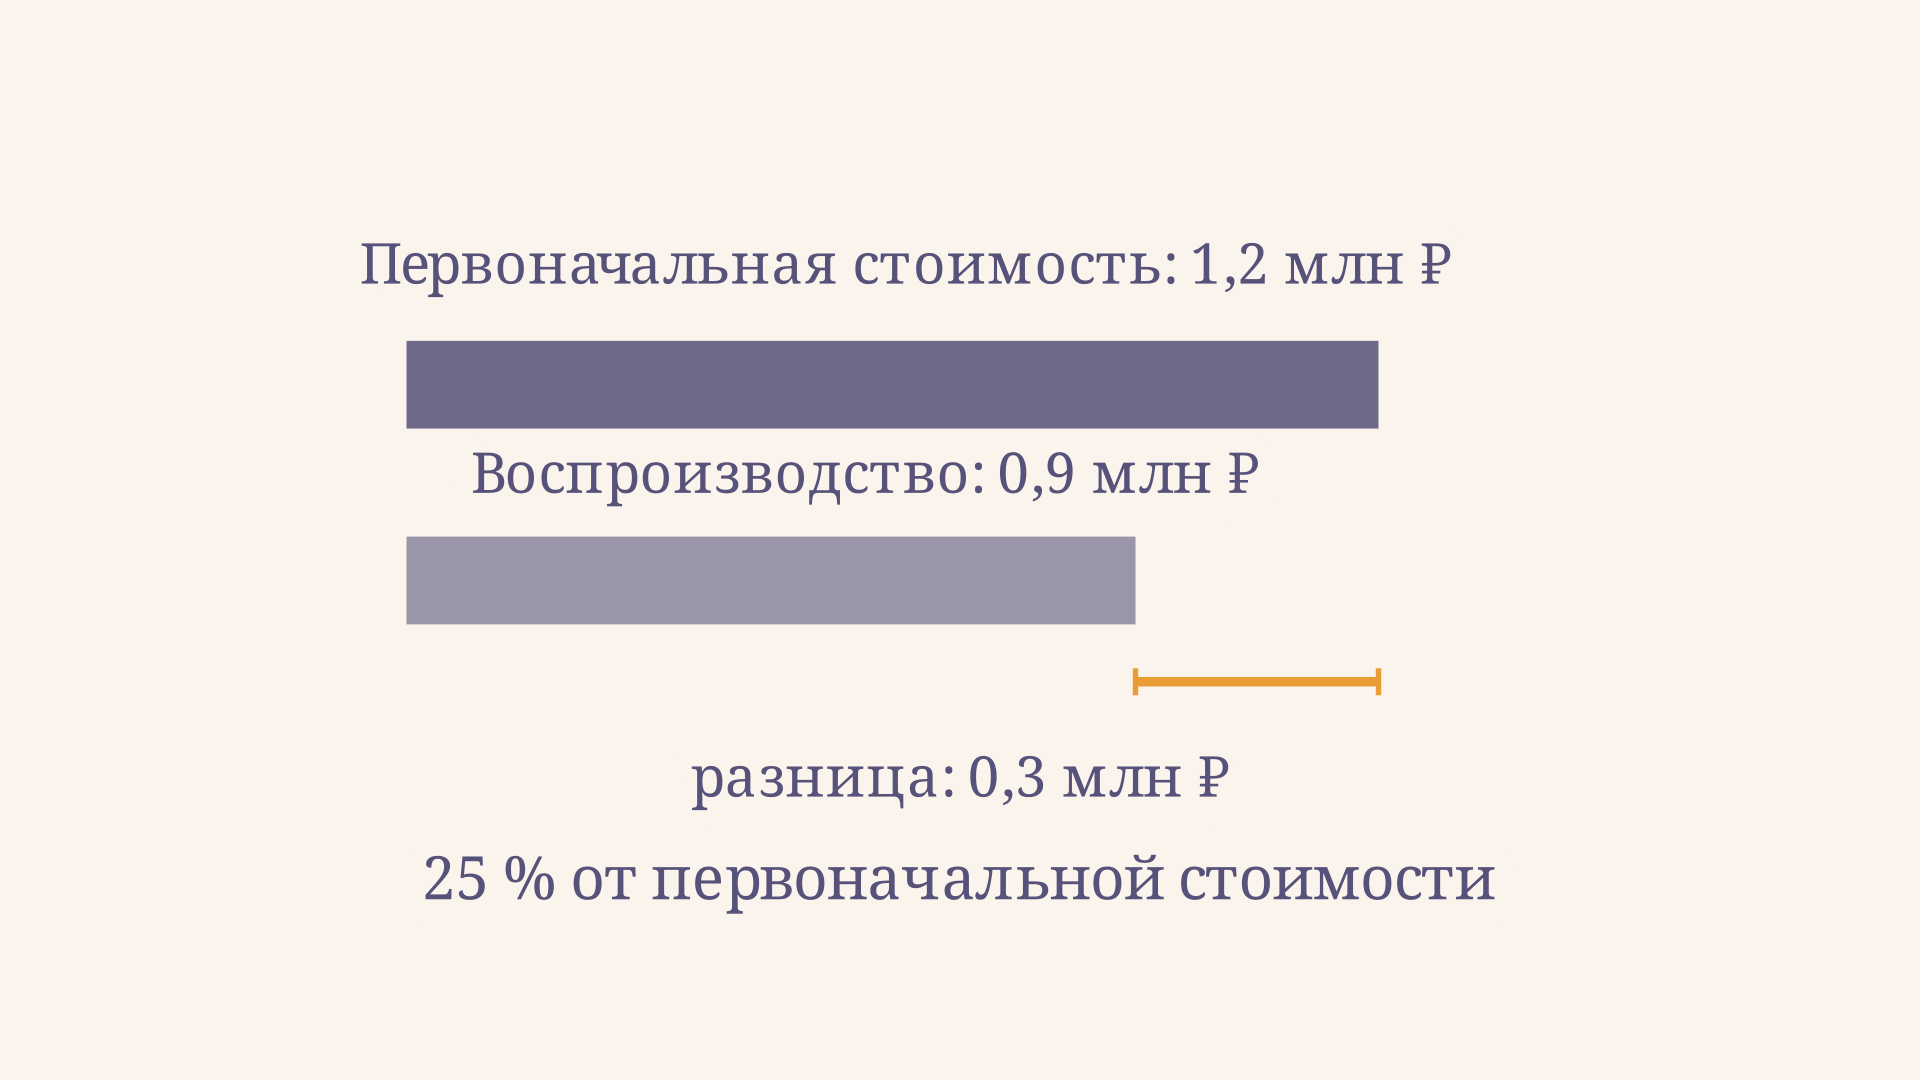
Знаменатель здесь - первоначальная стоимость, а не стоимость современного аналога. Если разделить 0,3 на 0,9, получится примерно 33,3 %: это другая база сравнения и другой показатель. В ответе полезно писать не только число, но и фразу «от первоначальной стоимости». Так становится ясно, что именно измерено.
Эти 25 % не означают, что станок можно продать за 0,9 млн рублей или что его балансовая стоимость автоматически уменьшилась на 0,3 млн. Рыночная цена зависит, среди прочего, от состояния и спроса на подержанную технику. Учётная стоимость определяется применимыми правилами учёта и ранее признанными изменениями стоимости.
Вторая форма: более производительная альтернатива
Вторая форма связана с появлением технически или экономически более эффективного оборудования. Допустим, старый станок делает 80 одинаковых деталей в час, а новый - 100. При сопоставимых условиях относительное отставание старого по производительности можно выразить как от производительности нового. Пособие ТУСУРа приводит такой учебный показатель второй формы наряду с показателем первой.
Однако производительность - лишь одна характеристика. Новый станок может требовать дорогой оснастки, потреблять больше энергии или простаивать при небольшом спросе. Старый способен оставаться выгодным для малых партий, несмотря на более низкую часовую выработку. Если качество, режим работы и ассортимент различаются, прямое деление производительностей вводит в заблуждение. Сравнивайте выпуск одинакового качества за одинаковое время и явно указывайте допущения.
Не стоит автоматически складывать рассчитанные 25 % и 20 %. Они относятся к разным сравнениям и базам, а влияние факторов может пересекаться. Для итогового решения нужна отдельная модель будущих затрат и результатов, а не сумма двух учебных коэффициентов.
Отличие от физического износа и амортизации
Физический износ описывает материальное ухудшение объекта: например, износ подшипника или потерю точности направляющих. Моральный износ отражает экономическое устаревание относительно изменившихся условий. Один объект может иметь оба признака одновременно; возраст сам по себе не измеряет ни один из них достаточно точно.
Амортизация - систематическое распределение амортизируемой стоимости в течение срока полезного использования по применимым правилам учёта. Начисленная амортизация не является прямым измерением морального устаревания. Показатели в отчётности также зависят от учётных оценок; их место помогает увидеть структура бухгалтерского баланса.
Международный стандарт IAS 36 рассматривает устаревание и неблагоприятные технологические изменения среди признаков возможного обесценения. Признак запускает соответствующую оценку по стандарту, но сам по себе не равен рассчитанному выше проценту или автоматически признанному убытку.
Когда замена действительно выгодна
Решение о замене принимают по будущим последствиям. Сравните как минимум два сценария на одном горизонте: оставить станок или приобрести новый. Для каждого оцените ожидаемый выпуск и выручку, переменные расходы, ремонт, простои и остаточную стоимость при выбытии. Для нового варианта добавьте цену покупки, установку, обучение и поступление от продажи старого станка. Учтите налоги, если они значимы для условий задачи.
Прошлая цена покупки уже понесена и обычно не меняется от сегодняшнего решения. Зато отказ от альтернативного использования оборудования или средств может иметь значение: это вопрос издержек упущенной выгоды. Когда последствия распределены по годам, их приводят к сопоставимому моменту времени: подход описан в статье о чистой приведённой стоимости NPV.
Прогноз зависит от загрузки и цен, поэтому полезно проверить несколько сценариев. Если экономия появляется только при полной загрузке, а ожидаемый спрос ниже, быстрый вывод о замене ненадёжен. Дополнительно оценивают риски поставки и качество, которые не всегда легко выразить в рублях. Финансовые коэффициенты помогают поставить результаты в контекст, но их нельзя читать вне базы сравнения; подробнее об этом - в разборе финансового анализа.
При сравнении сценариев сначала определяют объём работы, который действительно нужен предприятию. Если новая машина способна изготовить больше деталей, но покупателей на дополнительный выпуск нет, потенциальная выработка не превращается автоматически в дополнительную выручку. Вместе с тем повышение скорости может сократить сверхурочные часы или освободить мощность для другой продукции. Такие эффекты учитывают только там, где они подтверждены условиями задачи.
Модернизация - ещё одна возможная альтернатива полной замене. Например, система управления или оснастка способны уменьшить время настройки старого станка. Сравнивать следует стоимость модернизации, ожидаемую экономию и оставшийся срок эксплуатации с теми же показателями покупки. Если сведения неопределённы, полезно отдельно показать, при каком уровне загрузки или ремонта меняется выбор. Это превращает общий разговор об устаревании в проверяемое решение.
Частые ошибки
- Принимать исправность за отсутствие устаревания. Техническое состояние и относительная экономическая эффективность отвечают на разные вопросы.
- Подставлять рыночную цену старого станка вместо стоимости воспроизводства аналога. Цена подержанного объекта включает влияние состояния и спроса.
- Путать базы процента. В формуле первой формы разницу делят на первоначальную стоимость; при другой базе процент изменится.
- Считать коэффициент готовым решением о замене. Для выбора нужны будущие потоки, загрузка и затраты на переход.
FAQ
Может ли новый станок морально устареть?
Да. Даже недавно приобретённый объект может уступить появившейся альтернативе. Но само появление новинки не доказывает экономическую невыгодность его использования: важны доступность, цена и условия работы.
Является ли моральный износ отдельным видом амортизации?
Нет. Это характеристика экономического устаревания, а амортизация - процесс распределения стоимости по правилам учёта. Оценка срока полезного использования и признаки обесценения требуют отдельного анализа.
Всегда ли старую технику нужно заменять?
Нет. Если станок надёжен и загрузка невелика, будущая экономия от нового может не покрыть вложения. Сравнение сценариев помогает проверить это на конкретных данных.
Коротко
Моральный износ основных фондов возникает из-за изменения экономических и технологических условий. Первая форма связана с удешевлением воспроизводства, вторая - с появлением более эффективной техники. Учебные коэффициенты помогают сравнить отдельные характеристики, но рыночную оценку и решение о замене определяют по соответствующим данным и будущим последствиям.
Читайте также
Восстановительная стоимость основных фондов: расчёт
Что показывает восстановительная стоимость основных фондов, как рассчитать её по индексу и учесть износ, чем результат отличается от балансовой стоимости.
Факторный анализ фондоотдачи: формула и пример
Как выполнить факторный анализ фондоотдачи методом цепных подстановок: формулы, пример расчёта влияния выпуска и стоимости основных фондов, проверка и выводы.
Физический износ основных фондов: расчёт и смысл
Что такое физический износ основных фондов, как его оценить по сроку службы и учётным данным, чем он отличается от амортизации и почему нужен технический осмотр.
Коэффициент сменности оборудования: формула и расчёт
Как рассчитать коэффициент сменности оборудования по станко-сменам и за период, объяснить результат и отличить сменность от загрузки станков внутри смены.
Полная учётная стоимость основных фондов: расчёт
Полная учётная стоимость основных фондов: как она формируется, чем отличается от остаточной и рыночной стоимости, как рассчитать износ и движение фондов на примере.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.