Восстановительная стоимость основных фондов: расчёт
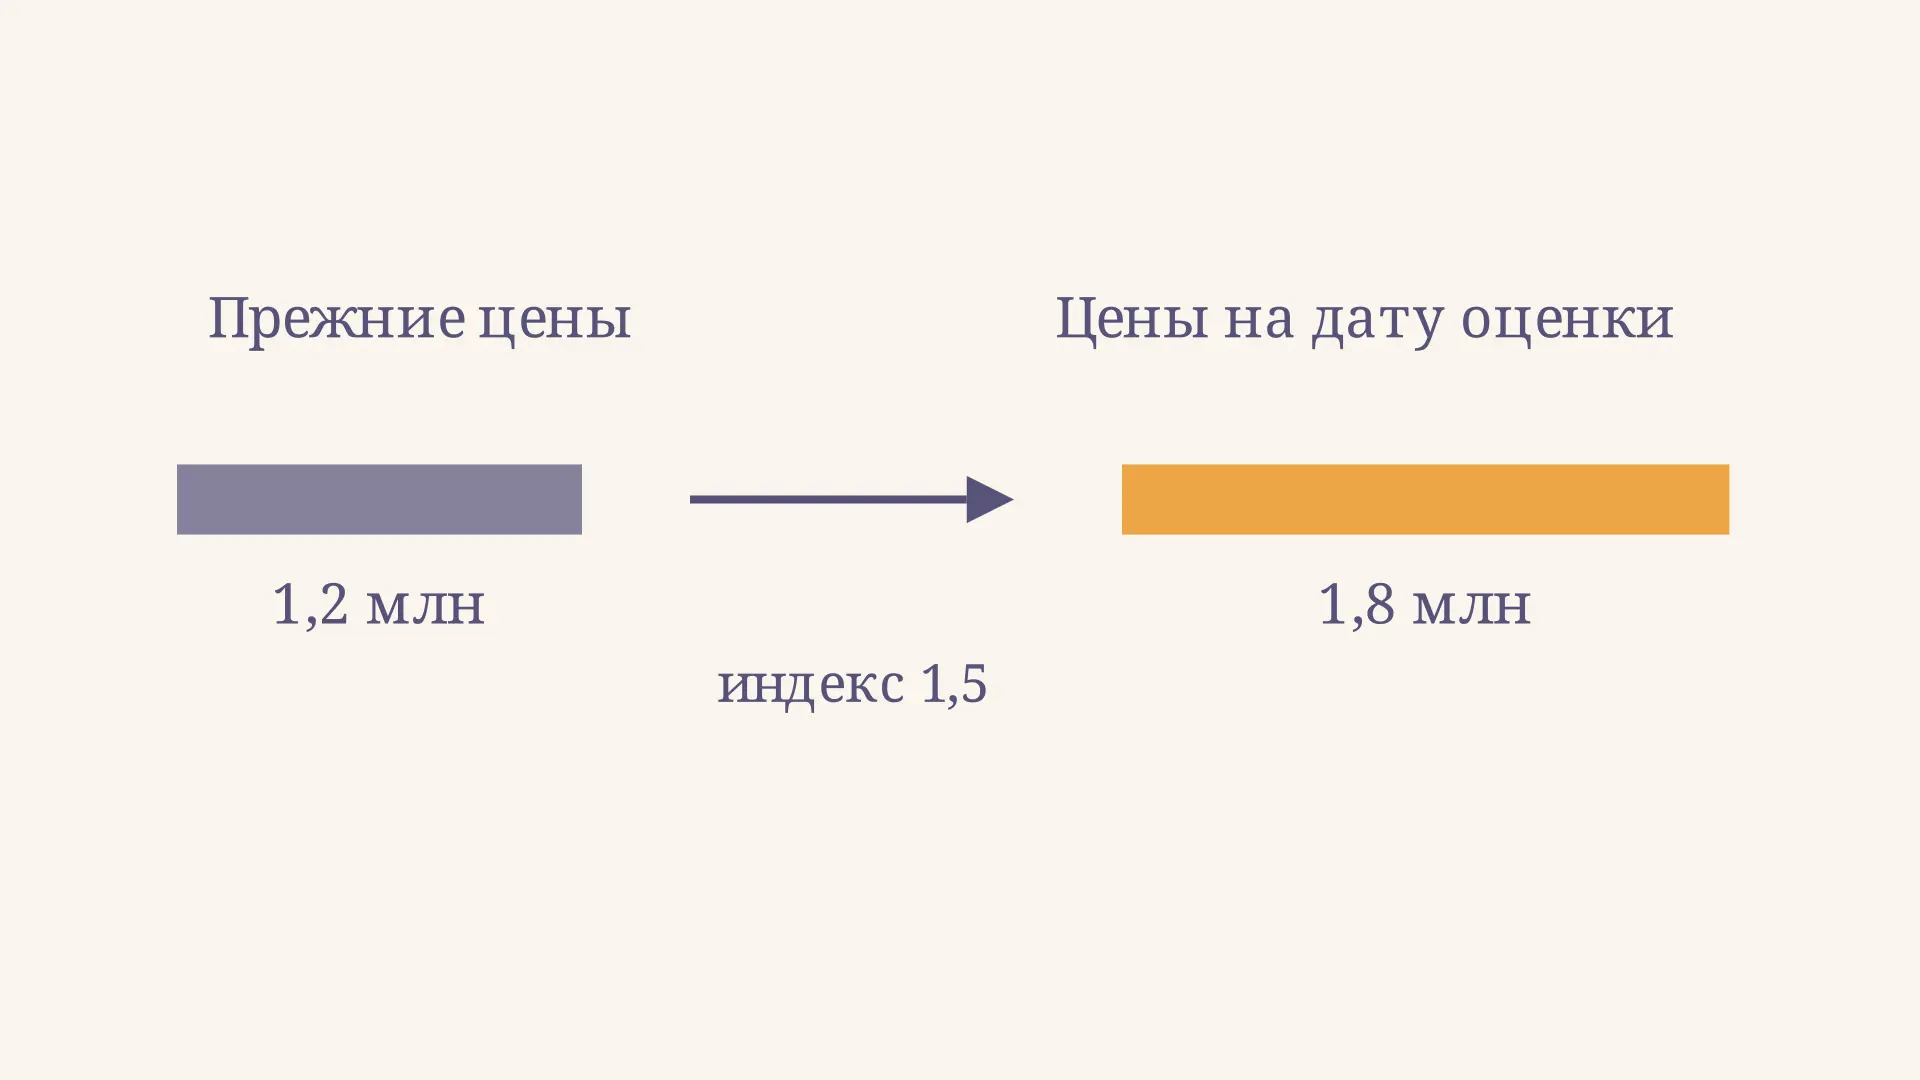
Оборудование купили несколько лет назад за 1,2 млн руб. Сегодня аналогичный новый объект с установкой может стоить дороже или дешевле. Как сопоставить старую покупку с нынешними ценами? Для этого используют восстановительную стоимость основных фондов: она показывает затраты на воспроизводство или замену объекта в условиях на дату оценки.
В калькуляторе можно пересчитать исходную стоимость по условному индексу и отдельно задать долю износа. Пример учебный: сам индекс и процент износа нужно обосновывать, а результат не равен автоматически цене продажи оборудования.
Что показывает восстановительная стоимость
Основные фонды участвуют в производстве длительное время: к ним относят, например, здания, машины и оборудование. Первоначальная стоимость фиксирует оценку объекта при его принятии к учёту. Она относится к прошлому моменту и со временем может перестать отражать стоимость создания аналогичного объекта в новых ценах.
Полная восстановительная стоимость отвечает на другой вопрос: сколько стоило бы воспроизвести или заменить объект новым аналогом на выбранную дату? В методологии Росстата такая оценка опирается на сложившиеся условия воспроизводства, включая цены оборудования, работ и транспортные тарифы. Состав затрат зависит от оцениваемого объекта и цели расчёта.
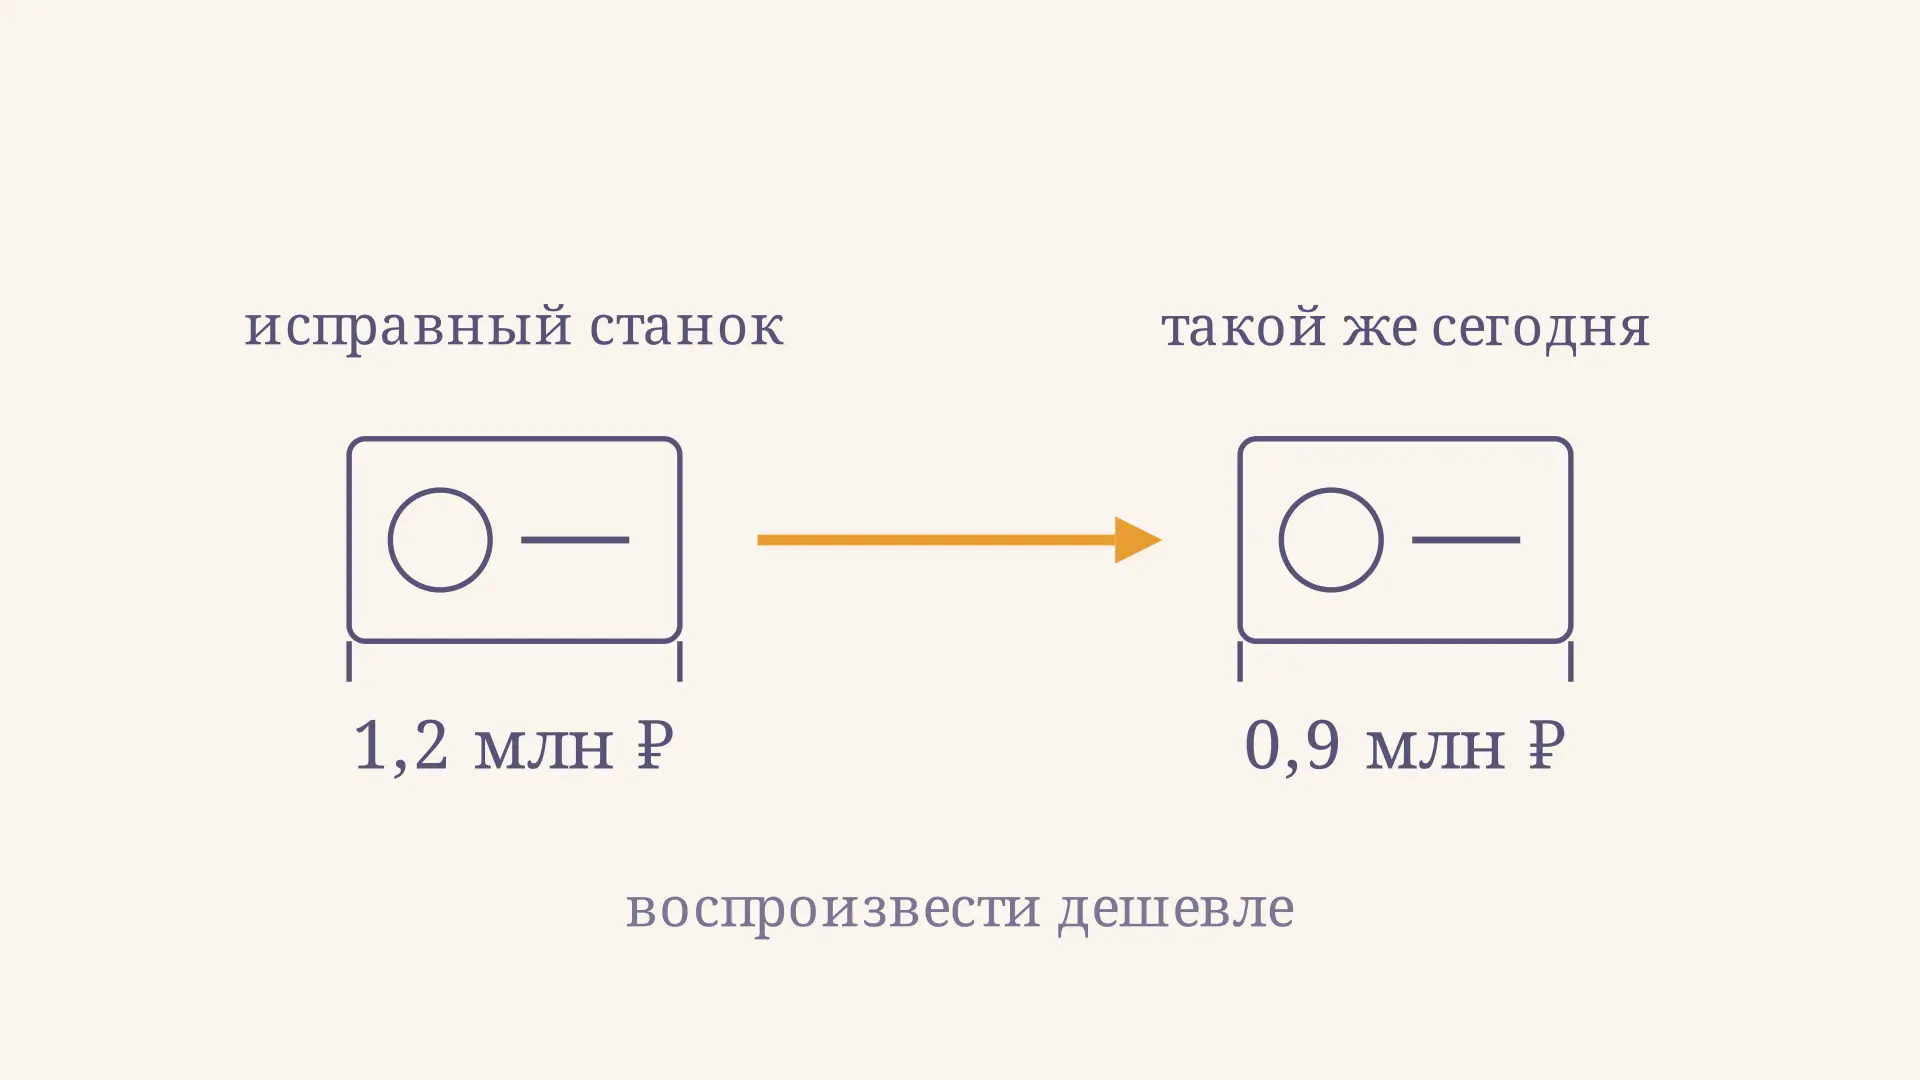
Движение показывает только влияние ценового коэффициента при неизменном исходном объекте. Оно не означает, что станок физически стал новым или что цены обязательно растут. Индекс меньше единицы, напротив, уменьшил бы результат. Необходимо указать дату, состав имущества и то, что именно сравнивают: точную копию или современный аналог с той же полезной функцией.
Полная и остаточная стоимость
Полная величина относится к новому объекту. Чтобы получить условную остаточную восстановительную стоимость, из неё вычитают оценку накопленного износа в тех же ценах. Если обозначить полную величину , а износ в денежном выражении , то:
В методологических пояснениях Росстата остаточная восстановительная стоимость также определяется через полную стоимость за вычетом износа, пересчитанного на дату переоценки. Вычитание старой суммы износа из новой полной стоимости смешало бы оценки разных дат.
Износ в экономической оценке связан с утратой полезности; на неё могут влиять физическое состояние и устаревание. Бухгалтерская амортизация - распределение амортизируемой стоимости по периодам - не всегда точно измеряет такую утрату. Разницу между расходами учётного периода и экономическим результатом важно учитывать при расчёте экономической добавленной стоимости.
Расчёт по индексу: формула и пример
В учебной задаче часто известны исходная полная стоимость и индекс изменения цен для сопоставимого объекта. Тогда приближение выглядит так:
Пусть млн руб., а . Индекс 1,5 соответствует увеличению выбранной ценовой базы на 50%, а не на 150%. Получаем млн руб. Если условно принять износ равным 30% новой полной стоимости, то:
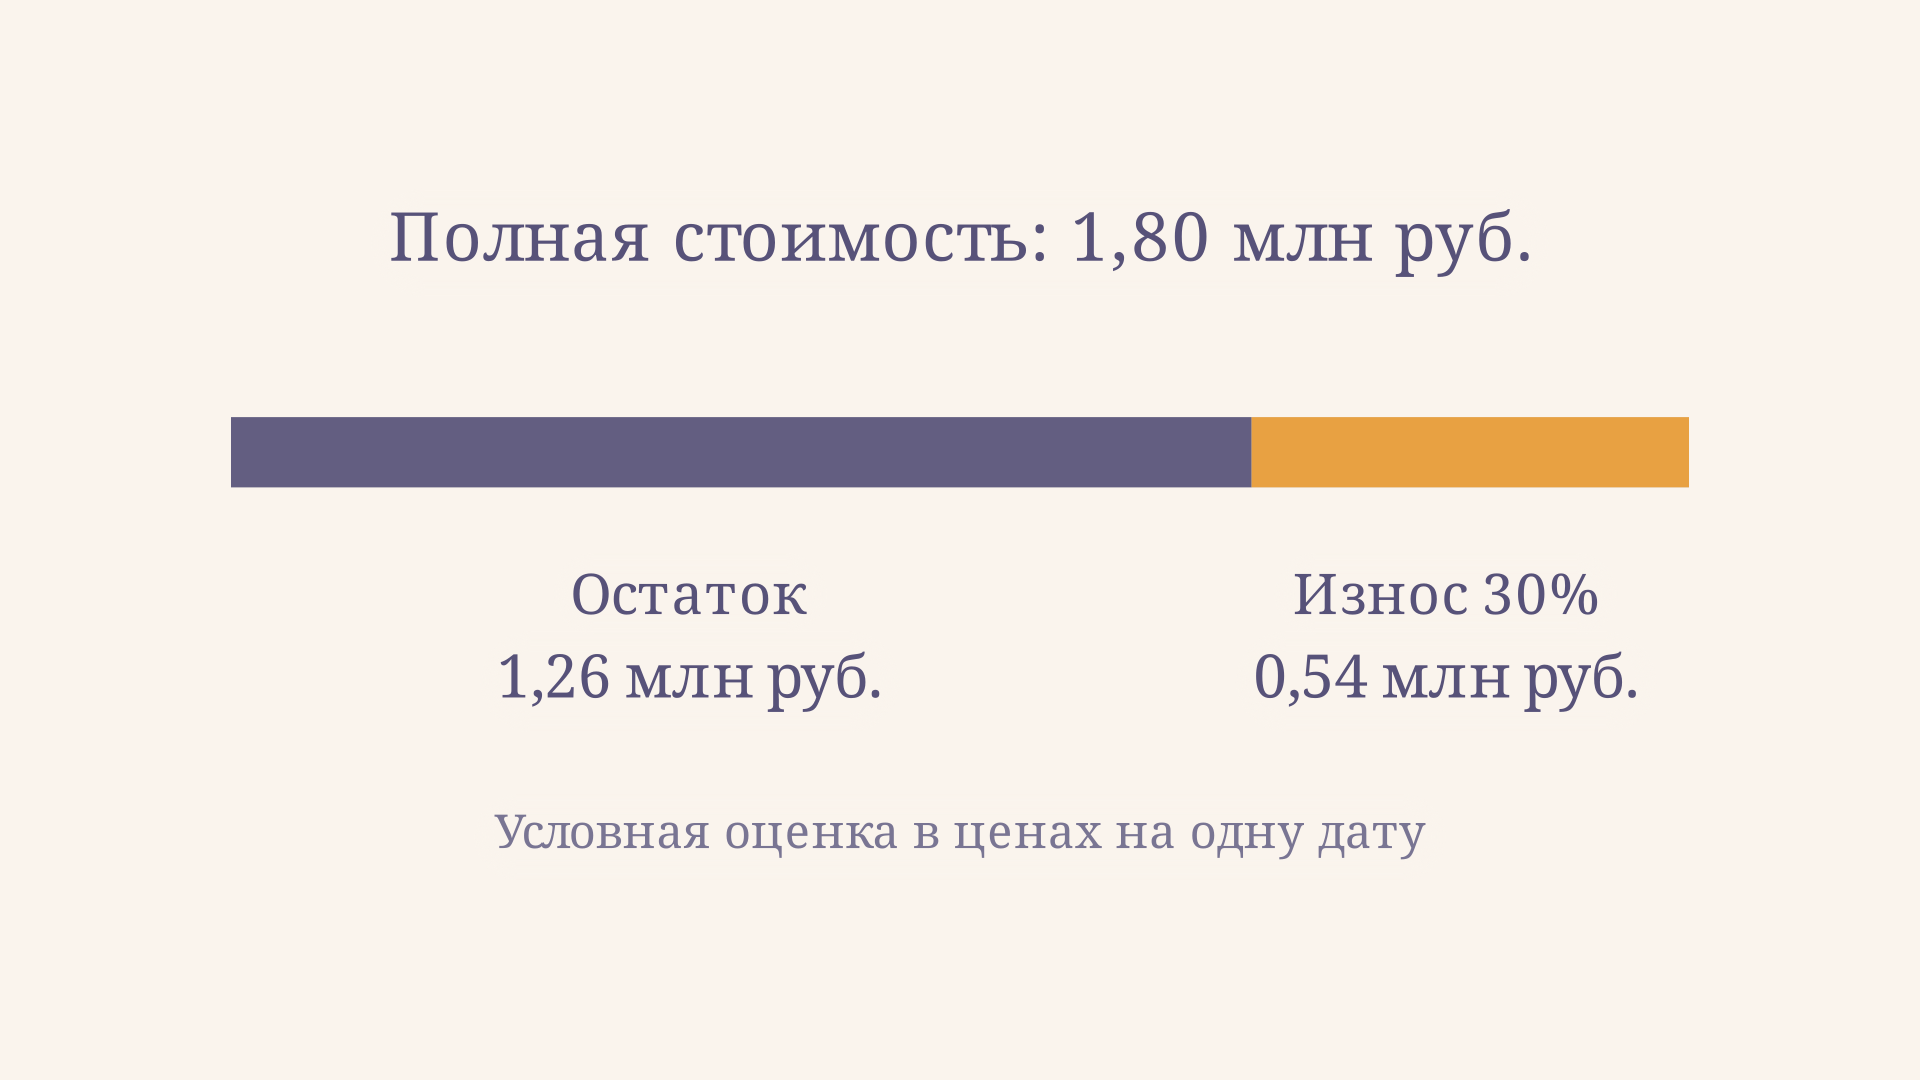
Для проверки сумма двух частей равна полной величине: . Калькулятор начинает с тех же данных. При износе 0% остаток равен полной стоимости, при 100% в этой упрощённой модели он равен нулю. Это арифметические границы модели, а не утверждение, что фактическая цена объекта на рынке обязательно нулевая.
Для пересчёта ранее накопленного износа на тот же индекс можно получить тот же ответ, если исходная доля износа составляла 30%, а единый коэффициент одинаково применим к стоимости и износу: млн руб. Если степень износа определена другим методом, равенство не гарантировано.
Индексация или прямой расчёт затрат
Индексный метод быстр, когда известна исходная база и есть подходящий индекс именно для нужного вида оборудования и периода. Важно проверить, включает ли исходная стоимость монтаж и доставку и относится ли индекс к тем же компонентам. Общий индекс потребительских цен не обязан отражать изменение стоимости промышленного станка. Если объект модернизировали, единый коэффициент к старой стоимости может исказить результат.
Прямой расчёт строится снизу вверх: выбирают сопоставимый новый объект, собирают действующие ценовые предложения и оценивают необходимые доставку, монтаж и другие затраты в пределах цели оценки. Затем исключают несопоставимые характеристики и фиксируют источники. Например, более производительная новая модель может требовать корректировки, прежде чем её цена станет пригодной основой сравнения.
Оба подхода дают оценку, а не механическую истину. Индекс зависит от качества базы и коэффициента; прямой расчёт - от выбора аналога и полноты затрат. Для крупного комплекса полезно разбить имущество на группы с разными индексами и датами ввода, а потом сложить результаты. Если цены доступны только на часть компонентов, следует явно показать допущения для остальных.
Чем отличается от других оценок
Первоначальная стоимость относится к моменту принятия объекта к учёту; восстановительная - к условиям выбранной даты. Остаточная стоимость в каждой системе получается после соответствующих вычетов, поэтому важно называть и базу, и дату. В бухгалтерском балансе отражается балансовая стоимость по применимым правилам учёта; она не обязана совпадать с расчётом по произвольному индексу.
Рыночная стоимость и цена вынужденной продажи отвечают на другие вопросы. Новый аналог может стоить дорого, хотя старый объект трудно продать из-за спроса, состояния или затрат покупателя на демонтаж. Ликвидационная стоимость связана с выбытием и не заменяет оценку затрат на новый аналог. Затратный подход может использоваться при оценке справедливой стоимости, но это не делает полную стоимость нового объекта автоматически справедливой стоимостью старого: IFRS 13 определяет её через цену сделки между участниками рынка.
Стоимость фондов также нельзя приравнивать к стоимости всей компании. Оценка бизнеса может учитывать денежные потоки и обязательства; например, модель DCF отвечает на вопрос о стоимости будущих денежных потоков, а не о цене замены отдельных станков.
Когда применяют расчёт и какие данные нужны
Оценка в сопоставимых ценах полезна при планировании обновления производственных мощностей, анализе структуры имущества и сравнении объектов разных лет приобретения. Она помогает увидеть масштаб затрат на воспроизводство, но не является готовым бюджетом закупки: к моменту решения цены и состав необходимых объектов могут измениться.
Сначала определяют цель и дату оценки, составляют перечень объектов и проверяют их характеристики. Затем выбирают базу: документы о первоначальной стоимости с подходящими индексами либо актуальные предложения по аналогам. Отдельно оценивают износ и записывают, каким способом он определён. Итоговую таблицу удобно дополнить источником цен, единицами измерения и ограничениями каждого допущения.
Например, при подготовке плана замены нужно сначала решить, какую мощность предприятие хочет сохранить. Один современный станок может выполнять работу нескольких старых, а его установка потребовать изменения помещения. Простое умножение числа старых станков на цену нового даст ориентир лишь при сопоставимой производительности и одинаковом составе работ. Если же рассматривается инвестиционный проект, к затратам на замену добавляют прогноз денежных потоков и сроки: метод NPV сравнивает их с учётом стоимости денег во времени. Таким образом, восстановительная стоимость может стать исходным предположением для проекта, но сама по себе не говорит, выгодно ли приобретение. Полезно также проверять чувствительность результата к выбранным ценам и износу: диапазон обоснованных допущений часто информативнее одного точного числа. Это особенно важно, когда оборудование снято с производства и прямого аналога больше нет.
Для бухгалтерской переоценки нужен анализ применимого стандарта и учётной политики; один учебный коэффициент сам по себе не устанавливает порядок проводок. Например, IAS 16 описывает модель переоценки через справедливую стоимость и последующие амортизацию и обесценение. Это отдельная задача от иллюстративного расчёта на этой странице.
Частые ошибки
- Путать индекс с процентом прироста. Рост на 50% означает множитель 1,5; множитель 0,5 означал бы уменьшение стоимости вдвое.
- Смешивать даты. Вычитать из новой полной стоимости непересчитанный износ прошлых лет некорректно без дополнительного обоснования.
- Считать один индекс универсальным. Машины, здания и монтажные работы могут дорожать по-разному, а характеристики аналога - отличаться.
- Принимать остаток за цену продажи. Условный процент износа не учитывает все рыночные обстоятельства и расходы на сделку.
- Забывать про состав затрат. Цена оборудования без установки может быть несопоставима с исходной стоимостью оборудования вместе с монтажом.
FAQ
Восстановительная стоимость всегда выше первоначальной?
Нет. При снижении цен сопоставимых объектов индекс может быть меньше единицы. Результат зависит от даты, состава затрат и выбранного аналога.
Обязательно ли вычитать износ?
Нет. Полная восстановительная стоимость относится к новому объекту. Вычет нужен, когда требуется условная остаточная величина с учётом износа.
Можно ли использовать стоимость из калькулятора в отчётности?
Калькулятор иллюстрирует формулы и не проверяет исходные данные. Для отчётности нужны обоснованная оценка и применение действующих правил учёта к конкретной ситуации.
Коротко
Восстановительная стоимость переводит вопрос об основных фондах в цены выбранной даты. В примере 1,2 млн руб. при индексе 1,5 дают полную стоимость 1,8 млн; после условного износа 30% остаётся 1,26 млн руб. Смысл результата зависит от сопоставимости объекта, затрат и способа оценки износа.
Читайте также
Моральный износ основных фондов: формы и расчёт
Что такое моральный износ основных фондов, как различать его формы, рассчитать относительную потерю стоимости и оценить решение о замене оборудования.
Полная учётная стоимость основных фондов: расчёт
Полная учётная стоимость основных фондов: как она формируется, чем отличается от остаточной и рыночной стоимости, как рассчитать износ и движение фондов на примере.
Факторный анализ фондоотдачи: формула и пример
Как выполнить факторный анализ фондоотдачи методом цепных подстановок: формулы, пример расчёта влияния выпуска и стоимости основных фондов, проверка и выводы.
Физический износ основных фондов: расчёт и смысл
Что такое физический износ основных фондов, как его оценить по сроку службы и учётным данным, чем он отличается от амортизации и почему нужен технический осмотр.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.