Издержки упущенной выгоды: расчёт экономической прибыли
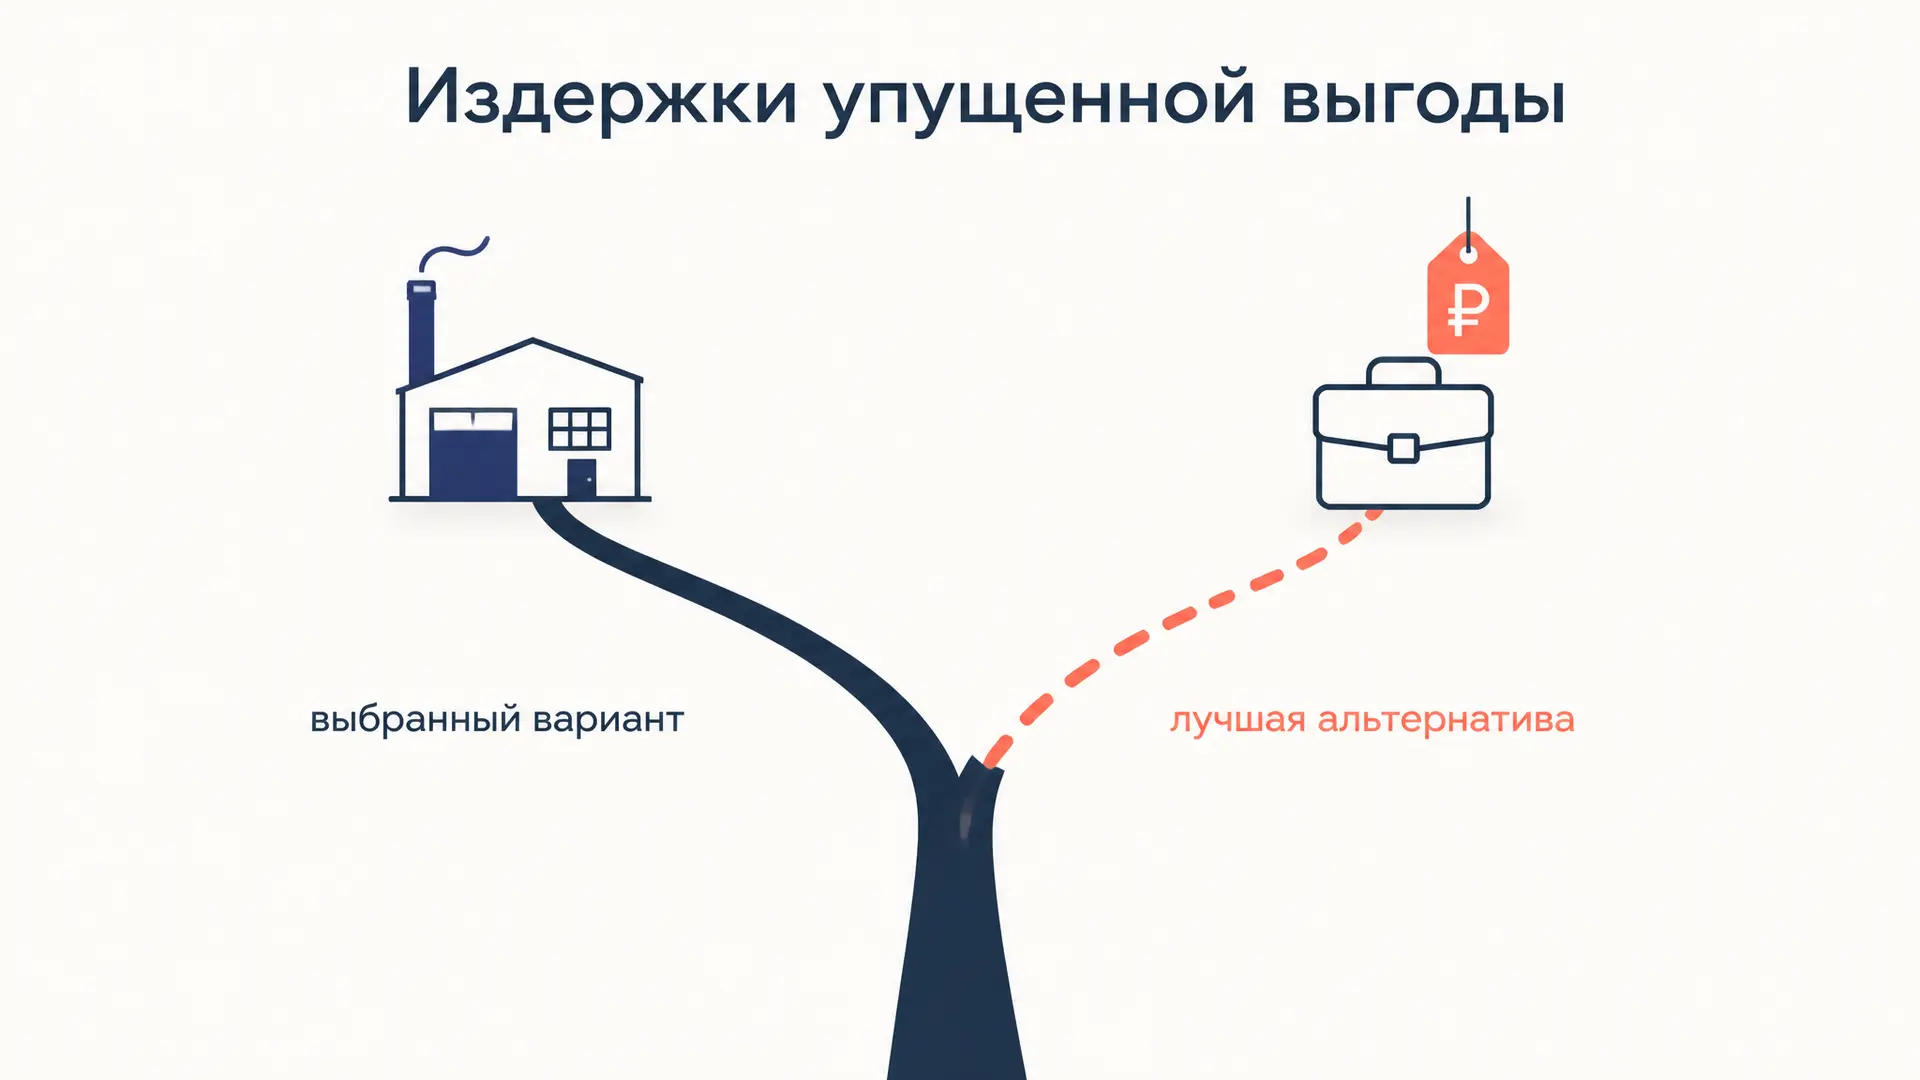
Любой выбор оплачивается дважды: деньгами, которые ушли из кассы, и вариантом, от которого пришлось отказаться. Вторая часть цены не попадает ни в один платёжный документ и не проходит по счетам бухгалтерии, но именно она решает, был ли выбор удачным. Издержки упущенной выгоды - денежная оценка лучшей из отвергнутых альтернатив, и без них любая оценка прибыли остаётся неполной. Ниже разберём, как отделить их от явных затрат, как перевести в рубли и как встроить в расчёт экономической прибыли. Калькулятор ниже считает всю цепочку по вашим числам: явные затраты, неявные, бухгалтерскую и экономическую прибыль.
Что такое издержки упущенной выгоды
Издержки упущенной выгоды (они же альтернативные издержки, альтернативная стоимость, opportunity cost) - это ценность лучшего из вариантов, от которых вы отказались, приняв решение. Ключевых слов здесь два: «лучшего» и «отказались».
Формально, если у ресурса есть набор взаимоисключающих применений с ценностями и выбрано применение , то
Суммировать все отвергнутые варианты нельзя: ресурс всё равно можно было направить только в один из них. Если инженер выбирает между собственной мастерской (оценка 1,3 млн руб), работой по найму (1,2 млн) и преподаванием (0,8 млн), то альтернативная стоимость мастерской равна 1,2 млн, а не 2,0 млн.
Три условия, без которых понятие не работает:
- Ограниченность ресурса. Если ресурса хватает на все применения сразу, отказываться не от чего и альтернативная стоимость равна нулю.
- Взаимоисключаемость. Часы, вложенные в мастерскую, физически нельзя одновременно отработать в найме.
- Направленность в будущее. Учитываются только те выгоды, которые ещё можно получить или потерять; прошлые расходы к делу не относятся.
Явные и неявные издержки
Экономический подход делит совокупные издержки на две части, и упущенная выгода живёт во второй.
Явные (внешние, бухгалтерские) издержки - фактические платежи внешним поставщикам ресурсов: аренда, материалы, зарплата наёмных работников, проценты по кредиту, налоги. Они подтверждены документами и попадают в отчётность.
Неявные (внутренние) издержки - альтернативная стоимость ресурсов, которые принадлежат самому владельцу бизнеса и потому не оплачиваются деньгами наружу: собственный труд, собственное помещение, собственный капитал. Платежа нет, но выгода упущена, значит издержки есть.
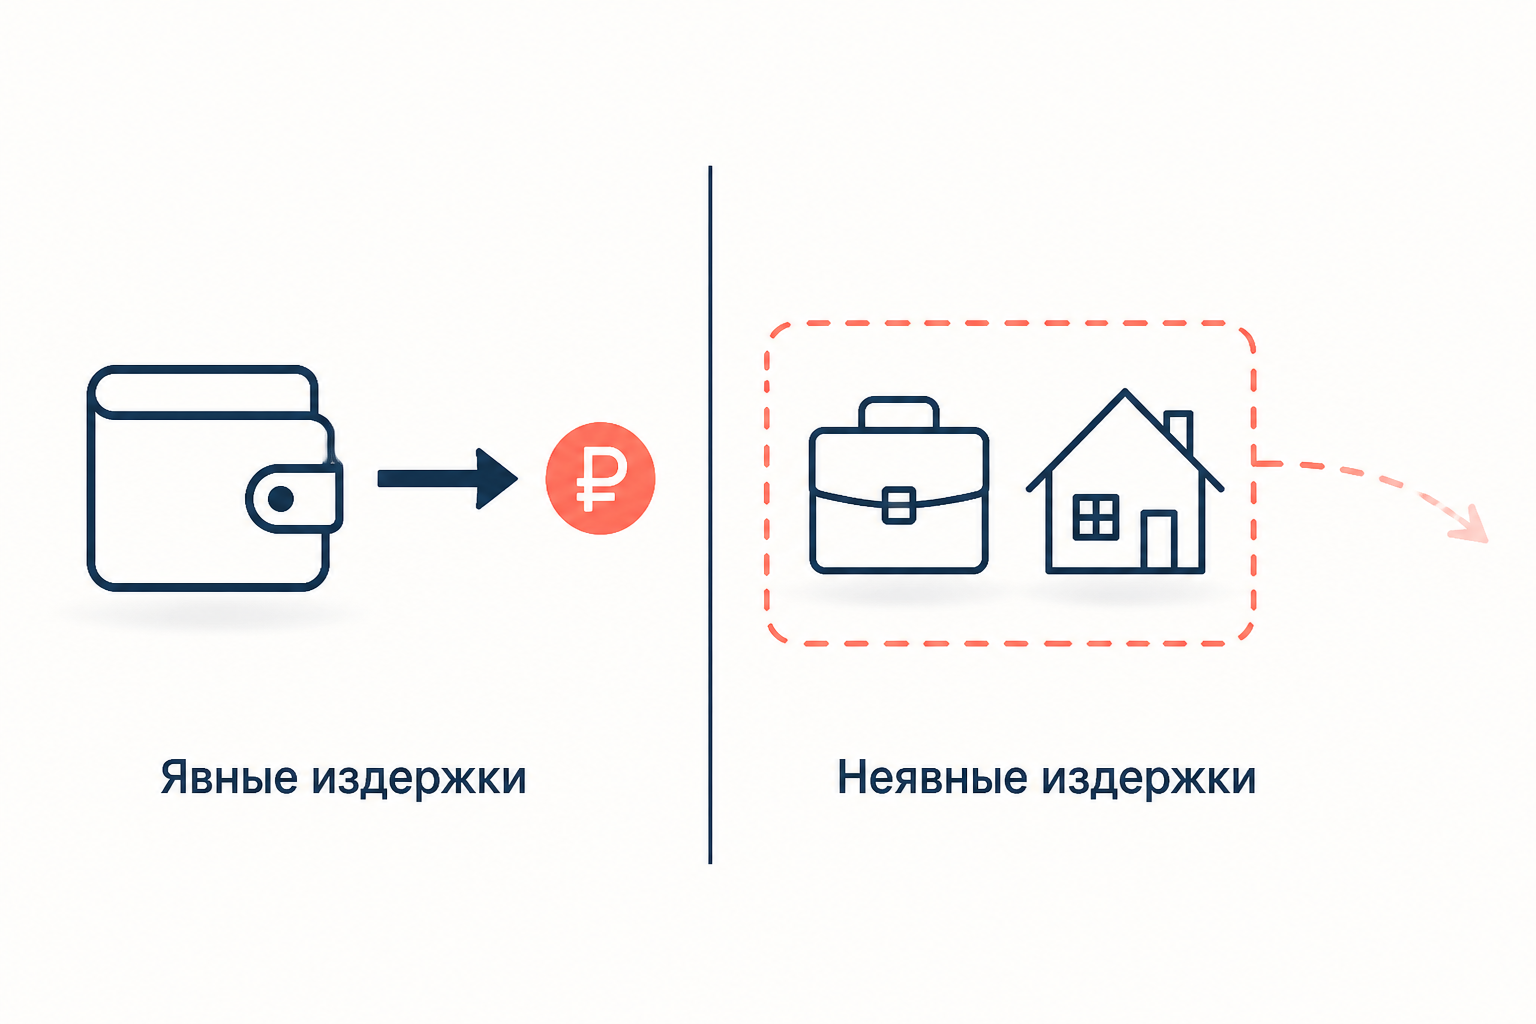
Оценка неявных издержек - это всегда оценка «по рынку»: сколько тот же ресурс принёс бы в лучшем доступном применении.
| Собственный ресурс | Чем измеряется упущенная выгода |
|---|---|
| Труд владельца | Зарплата на сопоставимой должности по найму |
| Помещение в собственности | Рыночная арендная плата за такой же объект |
| Вложенный капитал | Доход по вложению сопоставимого риска |
| Оборудование | Арендная ставка или доход от сдачи в аренду |
Отсюда общая формула экономических издержек:
Бухгалтерская и экономическая прибыль
Разные наборы издержек дают два разных показателя прибыли:
Экономическая прибыль всегда меньше бухгалтерской ровно на величину неявных издержек. Именно она отвечает на вопрос «стоило ли», тогда как бухгалтерская отвечает только на вопрос «сколько денег осталось».
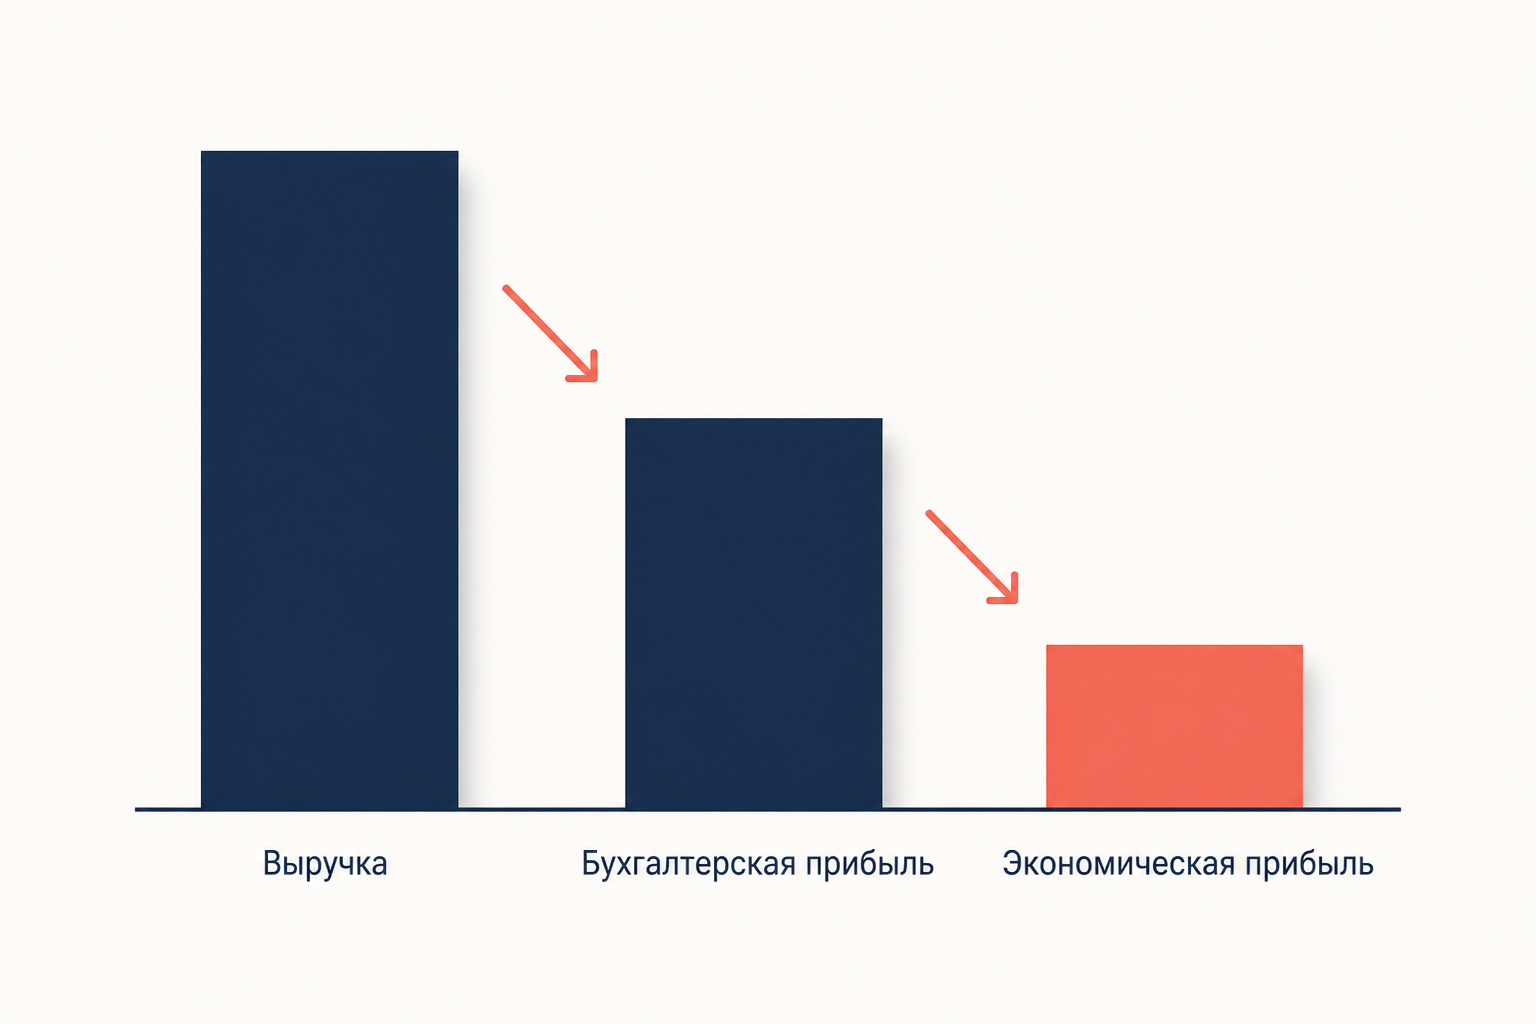
Читать знак экономической прибыли надо так:
- - выбранное применение ресурсов лучше любой доступной альтернативы, ресурсы стоит наращивать;
- - вариант ровно эквивалентен лучшей альтернативе, оставаться в деле разумно, но преимущества нет;
- - при положительной бухгалтерской прибыли дело всё равно проигрывает альтернативе, ресурсы выгоднее перенаправить.
Тот же принцип «вычесть стоимость упущенной выгоды на капитал» лежит в основе показателя экономической добавленной стоимости EVA, где из операционной прибыли вычитают плату за весь задействованный капитал.
Числовой пример: инженер открывает мастерскую
Инженер получал 1 200 000 руб в год по найму. Он увольняется, вкладывает 2 000 000 руб собственных сбережений (депозит давал 12% годовых) и открывает мастерскую в помещении, которое ему принадлежит и могло бы сдаваться за 300 000 руб в год.
Итоги года: выручка 4 000 000 руб, явные затраты - материалы 1 300 000, зарплата помощнику 600 000, коммунальные платежи и прочее 500 000, всего 2 400 000 руб.
Бухгалтерская прибыль:
Неявные издержки:
Экономическая прибыль:
Бухгалтер отчитается о полутора миллионах прибыли, а экономист скажет, что решение обошлось владельцу в 140 тысяч рублей потерь по сравнению с наймом плюс депозит плюс аренда. Чтобы выйти в ноль по экономическому критерию, мастерской нужна выручка минимум 4 140 000 руб при тех же затратах.
Проверяйте расчёт «наоборот»: если бы владелец выбрал альтернативу, его доход составил бы 1 200 000 + 240 000 + 300 000 = 1 740 000 руб. Экономическая прибыль - это ровно разница между 1 600 000 и этой суммой.
Нормальная прибыль: порог, ниже которого уходят
Величину неявных издержек часто называют нормальной прибылью - это минимальный доход, который удерживает предпринимателя в данном деле. Нормальная прибыль входит в экономические издержки как плата за предпринимательский ресурс, поэтому при владелец получает ровно нормальную прибыль и ему безразлично, оставаться или уходить.
Отсюда важное следствие для теории отрасли: в условиях совершенной конкуренции в долгосрочном периоде экономическая прибыль стремится к нулю, но фирмы не разоряются - они как раз зарабатывают нормальную прибыль. Свободный вход новых участников сбивает цену ровно до уровня, где выручка покрывает и явные, и неявные издержки.
Альтернативная стоимость в натуральных единицах
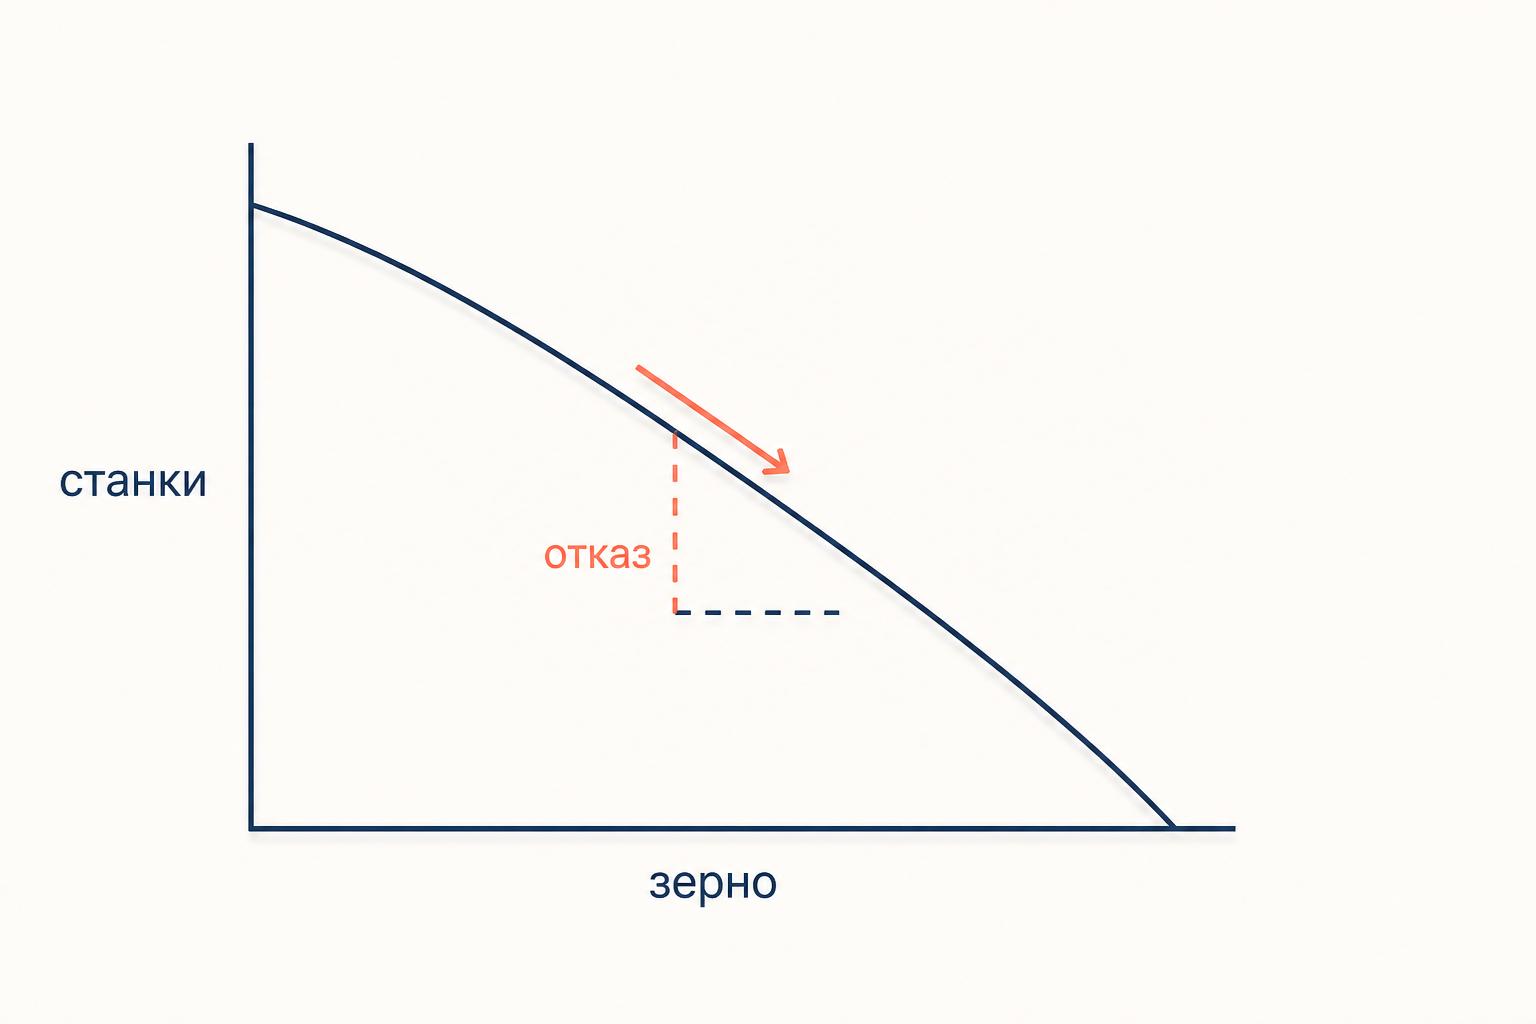
Упущенную выгоду не обязательно измерять деньгами. На кривой производственных возможностей альтернативная стоимость единицы товара выражается в единицах товара , от которых пришлось отказаться:
Эта величина - предельная норма трансформации, наклон кривой. Её выпуклость к началу координат отражает закон возрастающих альтернативных издержек: чем больше ресурсов уже переброшено на выпуск , тем менее приспособленные к нему ресурсы приходится переключать и тем дороже обходится каждая следующая единица.
Тот же принцип отказа в пользу лучшей альтернативы работает и в теории потребления: наклон кривой безразличия показывает, сколькими единицами одного блага потребитель готов пожертвовать ради единицы другого.
Невозвратные издержки в расчёт не входят
Самая частая ловушка - включить в упущенную выгоду уже потраченное. Невозвратные (утопленные) издержки - расходы, которые нельзя вернуть ни при каком будущем решении: сделанный ремонт арендованного помещения, невозвратная предоплата, потраченное на обучение время.
Такие суммы одинаковы для всех вариантов будущего, значит на выбор влиять не должны. Альтернативная стоимость строится только на будущих различающихся потоках. Если оборудование за 500 000 руб уже куплено и продать его нельзя, в решении «работать или закрыться» эти 500 000 не участвуют; участвует лишь то, что оборудование ещё способно принести. При оценке инвестиционных решений эту же логику формализует метод чистой приведённой стоимости NPV, где ставка дисконтирования и есть доходность лучшей альтернативы с тем же риском.
Частые ошибки
- Складывать все отвергнутые варианты. Альтернативная стоимость равна ценности только лучшего из них, суммирование завышает издержки.
- Забывать про собственный труд владельца. Это обычно самая крупная статья неявных издержек, а в отчётности её нет вовсе.
- Брать нулевую ставку по собственному капиталу. Деньги, вложенные в дело, всегда имели альтернативу с сопоставимым риском; ставка не может быть ниже безрисковой.
- Включать невозвратные расходы. Прошлое не меняется от сегодняшнего решения и в упущенную выгоду не входит.
- Путать бухгалтерскую прибыль с экономической. Положительная бухгалтерская прибыль совместима с отрицательной экономической, и наоборот не бывает.
- Оценивать неявные издержки «по себестоимости». Помещение оценивается рыночной арендой, а не суммой, когда-то уплаченной за покупку.
FAQ
Чем альтернативные издержки отличаются от неявных? Альтернативная стоимость - общий принцип оценки любого ресурса по лучшему отвергнутому применению. Неявные издержки - частный случай: альтернативная стоимость именно тех ресурсов, которые принадлежат владельцу и не оплачиваются деньгами наружу. У явных издержек тоже есть альтернативная природа: заплатив за материалы, фирма отказалась от других покупок на ту же сумму.
Может ли экономическая прибыль быть больше бухгалтерской? Нет. Неявные издержки неотрицательны, поэтому . Равенство возможно лишь в теоретическом случае, когда фирма не использует ни одного собственного ресурса: всё арендовано, весь труд наёмный, весь капитал заёмный.
Как учитывать время студента или предпринимателя? По той же схеме: часы оцениваются доходом, который они принесли бы в лучшем доступном занятии. Для студента альтернативная стоимость года обучения включает не только плату за учёбу (явные издержки), но и неполученный за год заработок (неявные) за вычетом того, что удалось заработать параллельно.
Коротко
Издержки упущенной выгоды - денежная оценка лучшей отвергнутой альтернативы; вместе с явными платежами они образуют экономические издержки. Неявная их часть приходится на собственные ресурсы владельца: труд, помещение, капитал, и измеряется рыночной ставкой для каждого. Вычитая неявные издержки из бухгалтерской прибыли, получаем экономическую прибыль, знак которой и отвечает на вопрос, стоило ли выбирать именно этот вариант. Нулевая экономическая прибыль означает нормальную прибыль и безразличие между вариантами, а невозвратные расходы в расчёт не берутся вовсе.
Читайте также
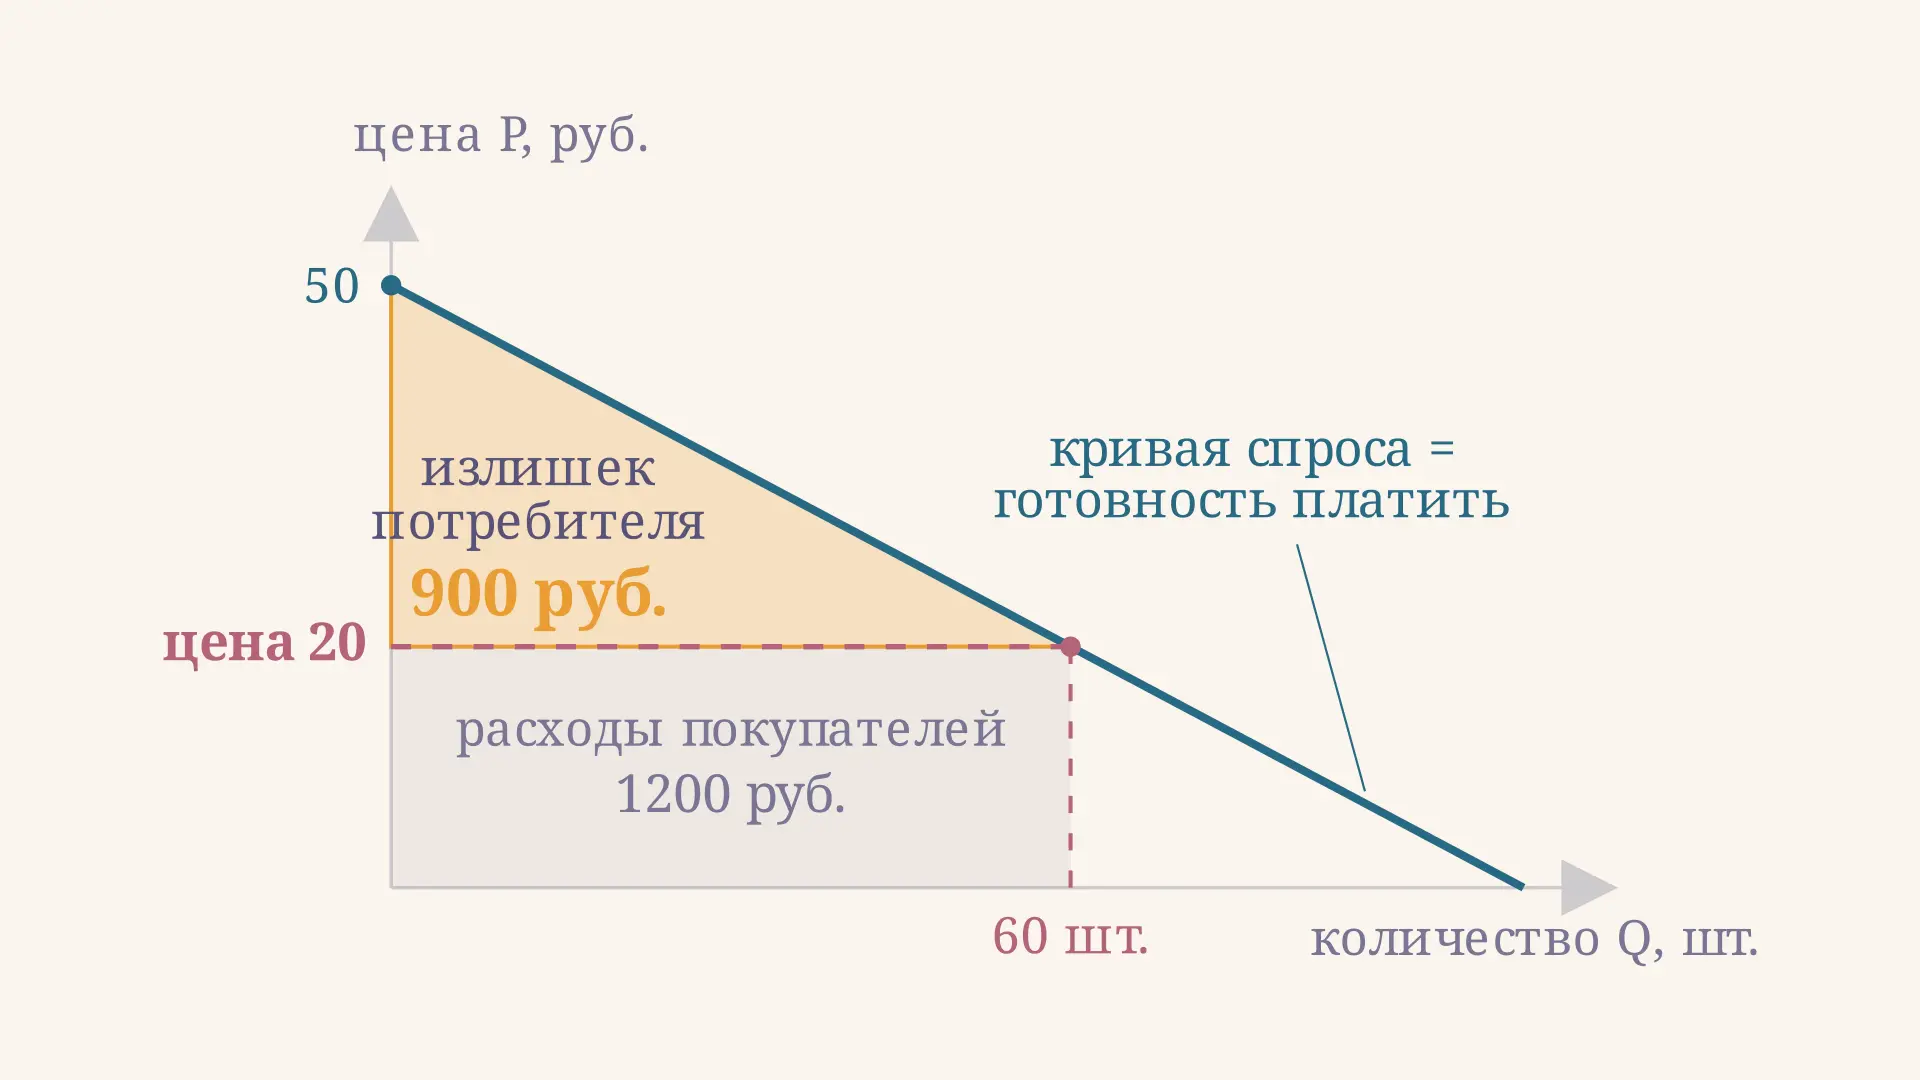
Излишек потребителя: формула и площадь под спросом
Излишек потребителя: как готовность платить превращается в площадь между кривой спроса и ценой, формулы для дискретного и непрерывного случая, расчёт потерь при росте цены, налоге и потолке цен.
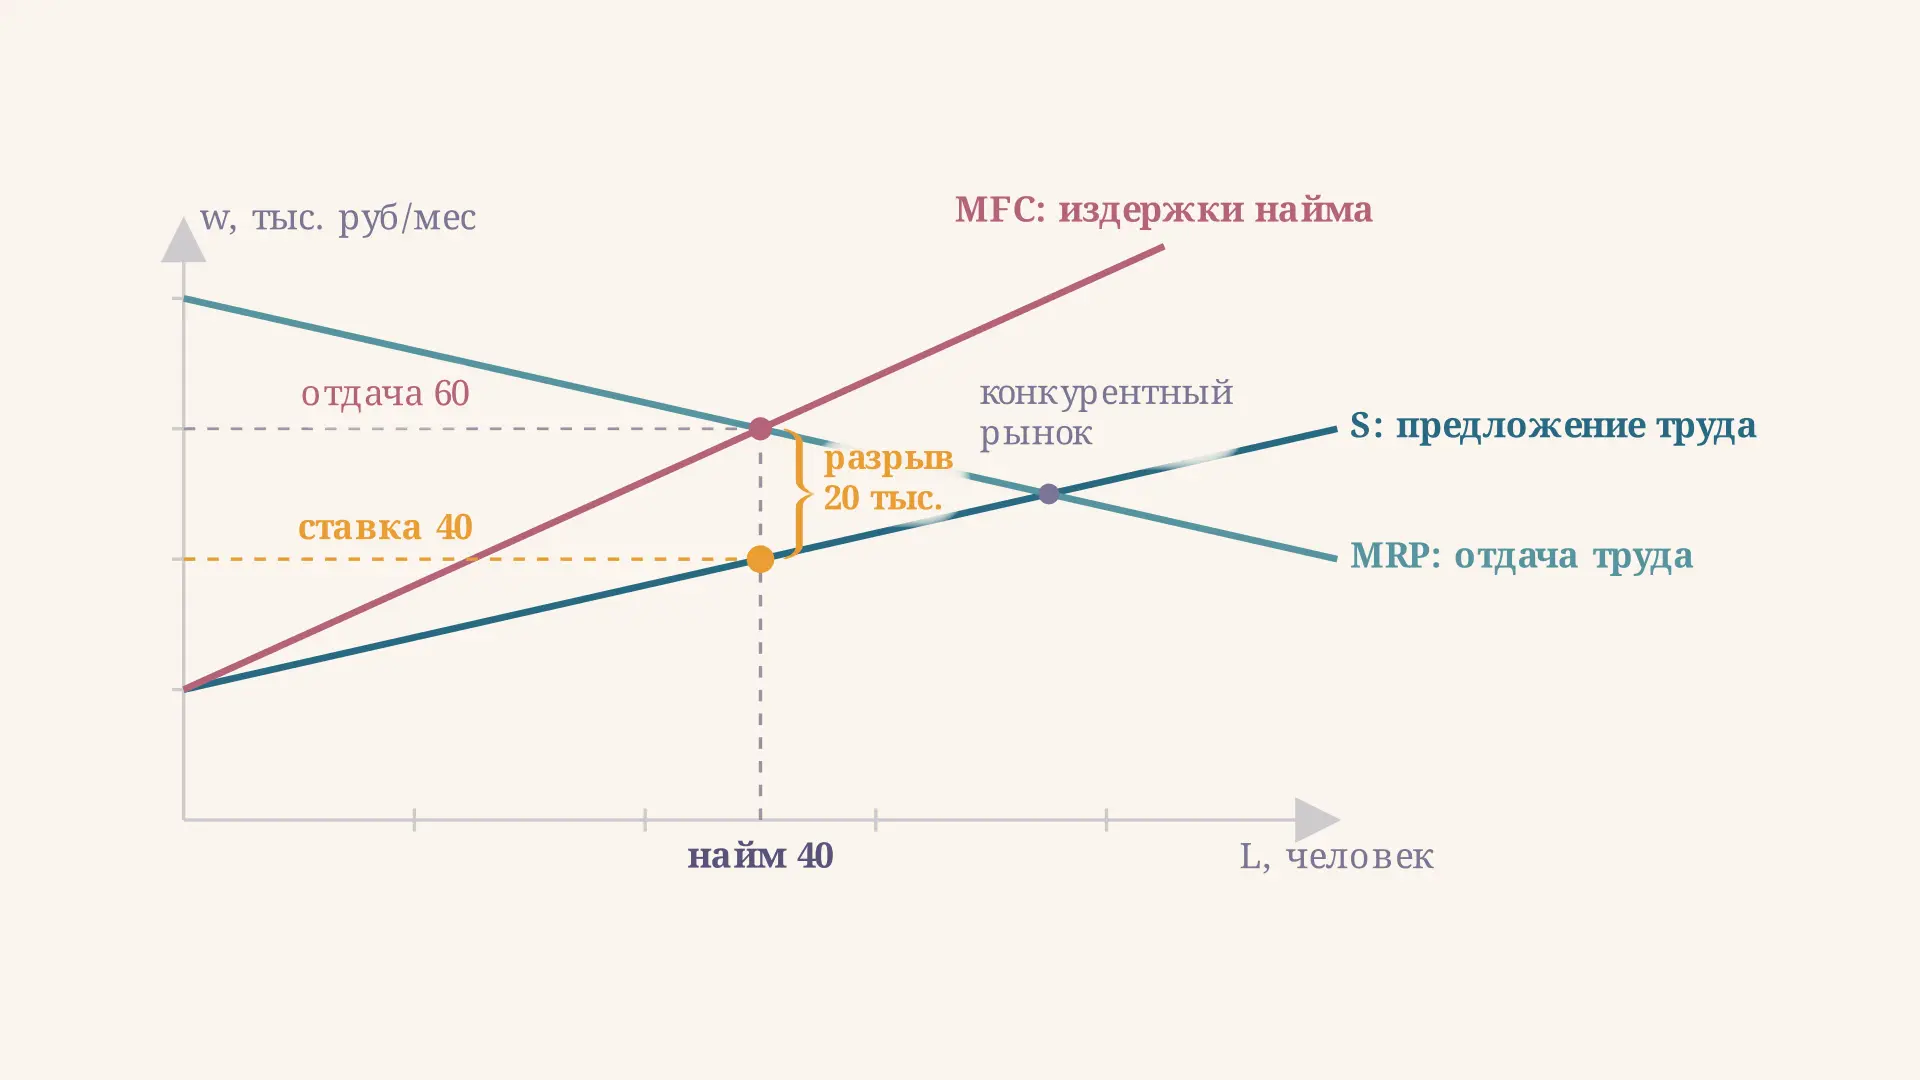
Монопсония на рынке труда: почему ставка ниже отдачи
Монопсония на рынке труда простыми словами: почему предельные издержки на труд выше ставки, как считают найм и зарплату единственного нанимателя и когда минимальная оплата поднимает занятость.
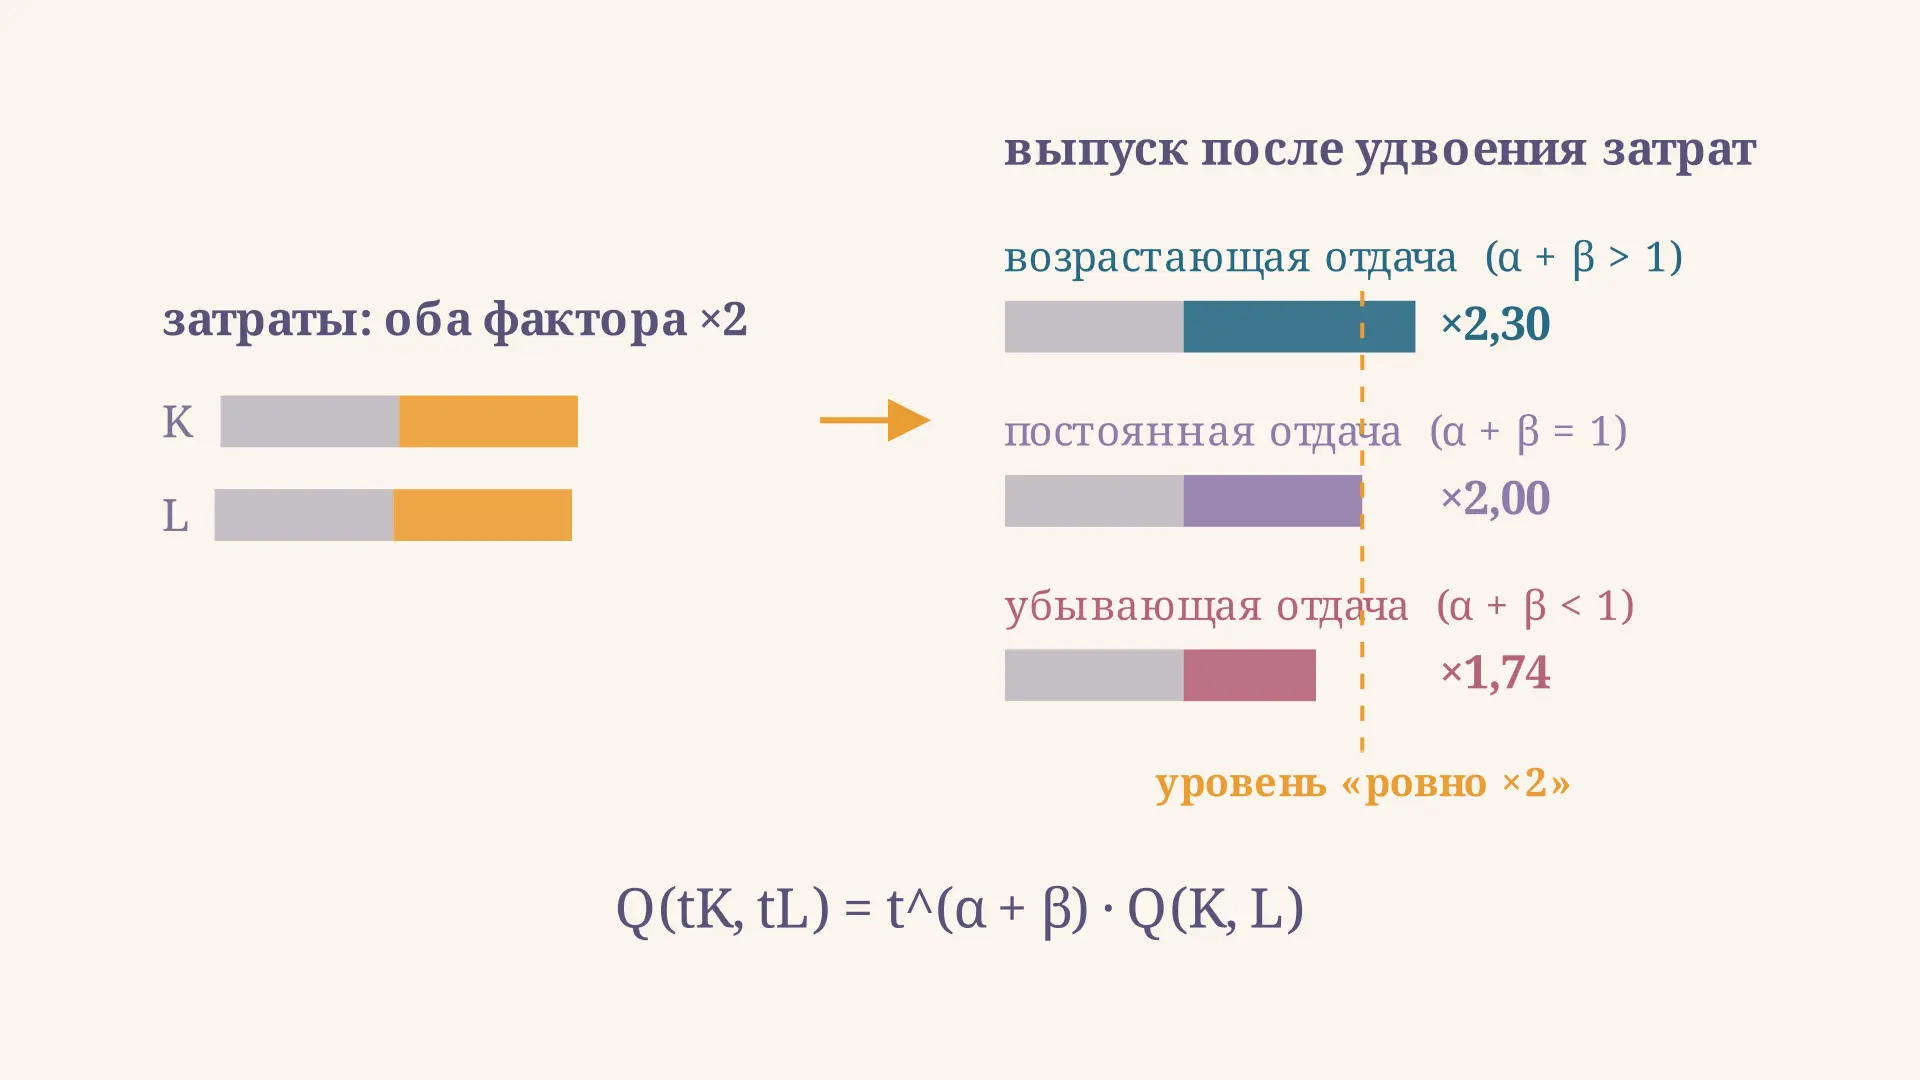
Отдача от масштаба: типы и проверка по Коббу-Дугласу
Отдача от масштаба в длинном периоде: постоянная, возрастающая и убывающая, проверка через сумму степеней функции Кобба-Дугласа и отличие от убывающей предельной отдачи.
Эффект Веблена: демонстративное потребление и спрос
Эффект Веблена и демонстративное потребление: почему спрос на престижные товары растёт вместе с ценой, чем он отличается от снобизма и подражания, как разобрать его в задачах.
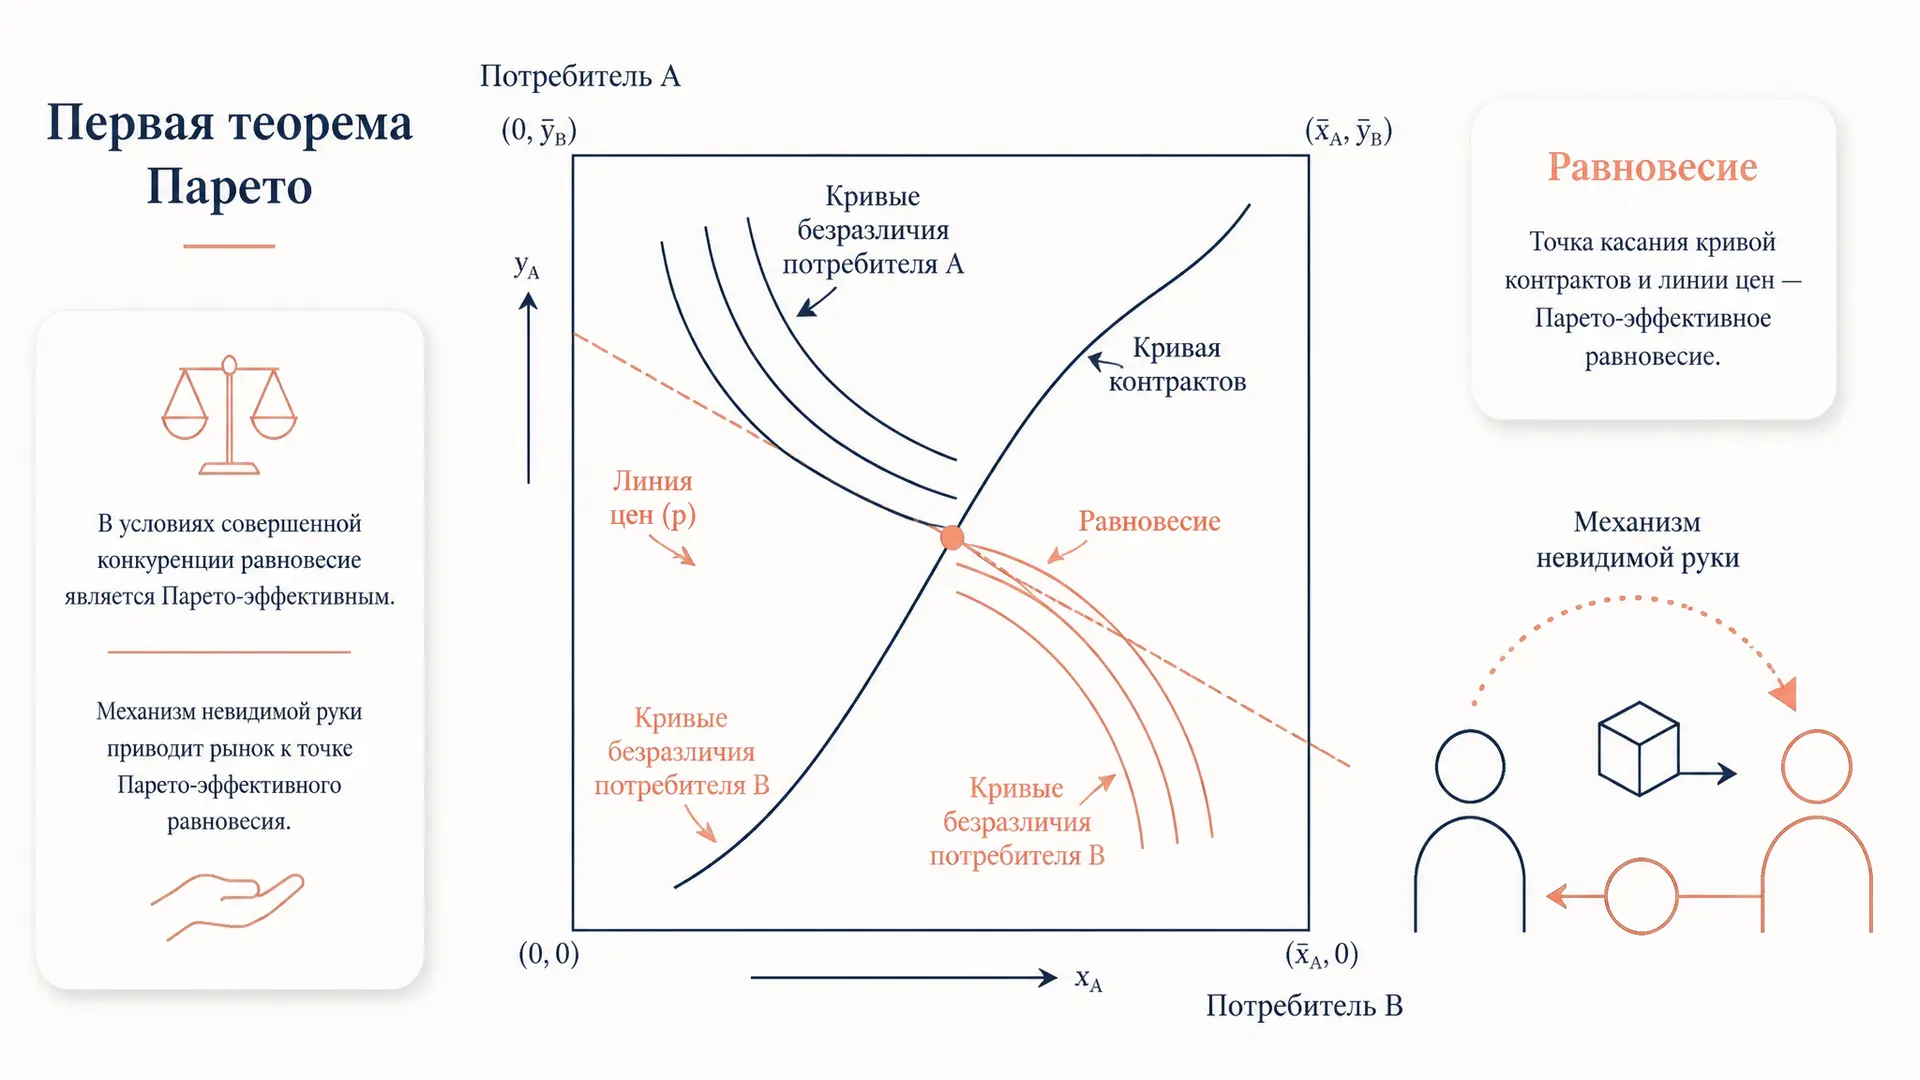
Первая теорема благосостояния: рынок и эффективность
Первая теорема благосостояния: любое конкурентное равновесие Парето-эффективно. Условия теоремы, интуиция через коробку Эджворта, связь с невидимой рукой рынка.
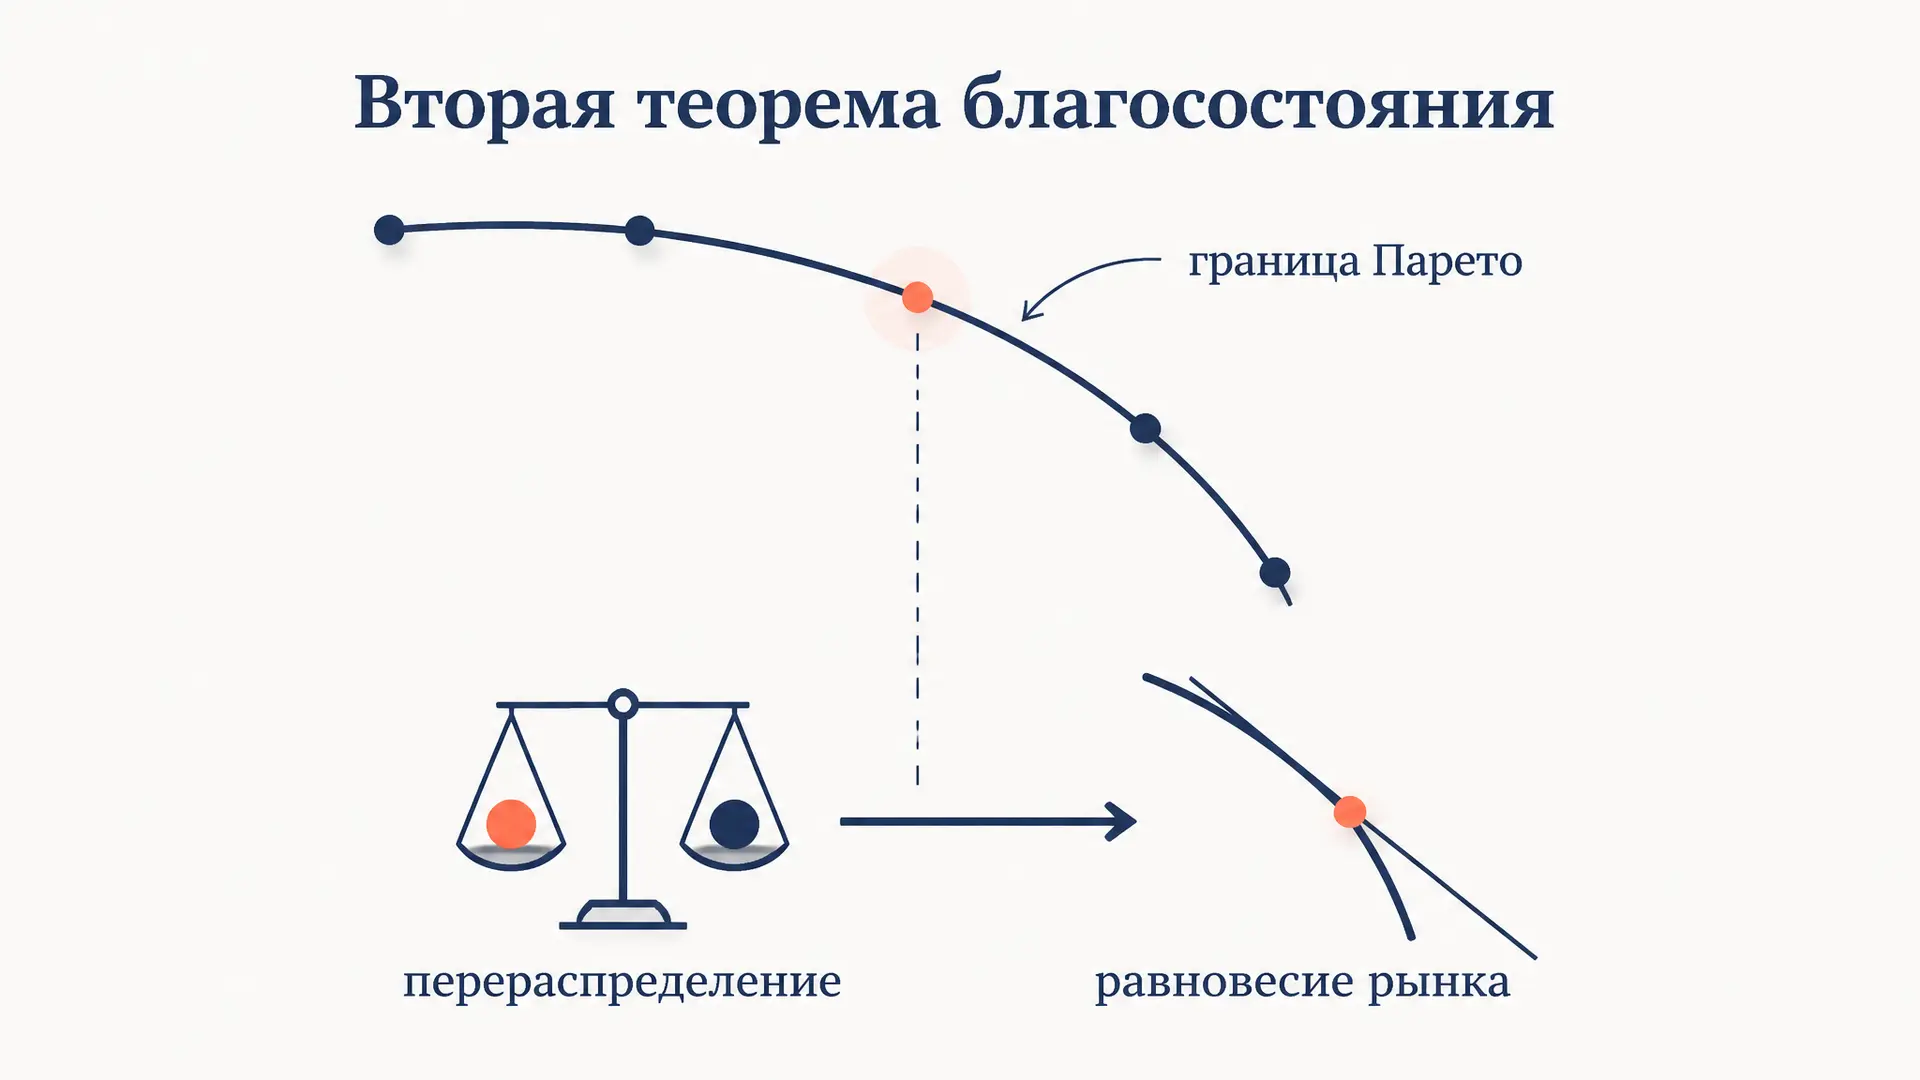
Вторая теорема благосостояния: суть, условия, доказательство
Вторая теорема благосостояния: любое эффективное по Парето распределение можно сделать рыночным равновесием через перераспределение запасов. Условия, идея доказательства, отличие от первой теоремы.