Капитальные вложения предприятия: состав и расчёт
Предприятие покупает станок, строит цех или модернизирует линию, чтобы использовать результат несколько лет. Такие решения требуют денег сейчас, а эффект распределён во времени. Поэтому важно не только составить смету, но и проверить, вернутся ли вложенные средства и какие риски изменят результат.
Капитальные вложения предприятия - затраты на создание, приобретение и улучшение долгосрочных производственных активов. Разберём их состав, источники и учебный пример оценки; калькулятор позволяет изменить исходные данные.
Что относится к капитальным вложениям
Капитальные вложения направлены на воспроизводство производственной базы: новое строительство, расширение или реконструкцию объектов, покупку оборудования и его подготовку к использованию. Экономический смысл - получить актив, который будет участвовать в работе предприятия более одного периода, а не израсходован при изготовлении одной партии продукции.
Например, покупка производственной линии и её монтаж относятся к инвестиционному проекту. Закупка сырья для очередного выпуска - текущая потребность производства. Однако формальный учёт конкретного расхода зависит от его характера и применимых правил: нельзя определить его только по названию платежа или сроку службы. Плановый бюджет проекта и стоимость актива в бухгалтерском учёте тоже могут различаться.
Росстат в методологических пояснениях относит к инвестициям в основной капитал, среди прочего, строительство, модернизацию и приобретение оборудования. Показатель статистической отчётности рассчитывают по своей методике; его не следует автоматически приравнивать ко всем платежам инвестиционного проекта компании.
Состав затрат и границы проекта
Смету удобно составить по этапам. В неё могут войти проектирование, подготовка площадки, строительные работы, покупка и доставка машины, монтаж, наладка и испытания. Для каждого пункта указывают сумму, дату платежа и ответственное лицо. Резерв на непредвиденные расходы показывают отдельно, чтобы он не скрывал неточность базовой сметы.
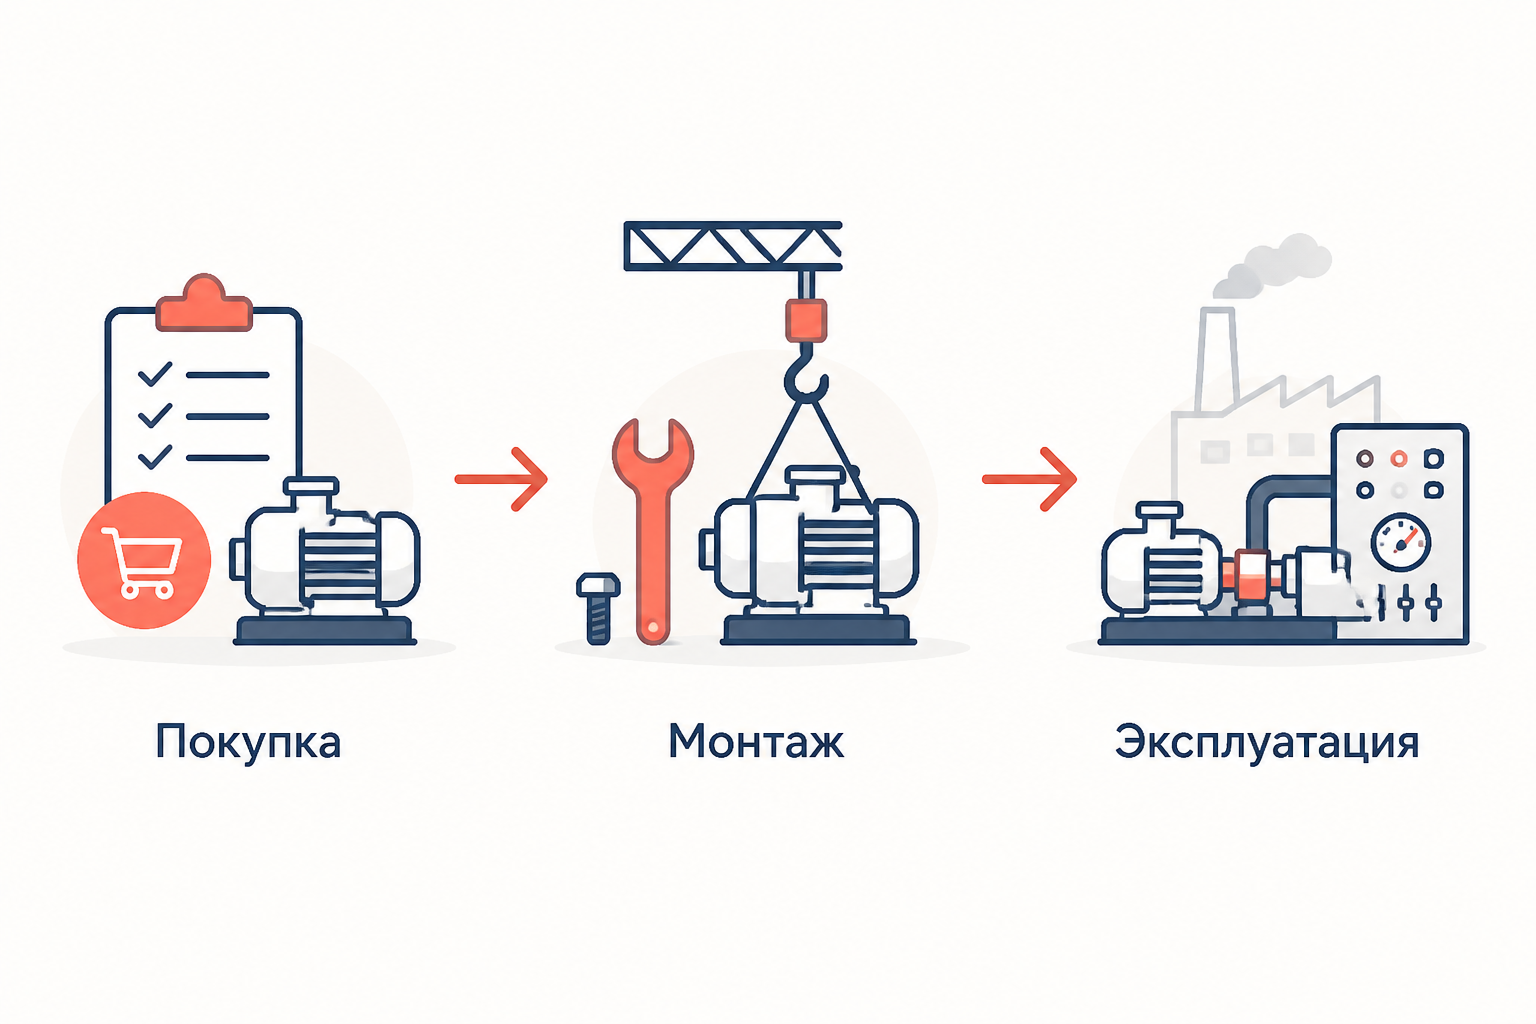
Нужно отличать первоначальные капитальные затраты от других денежных последствий. После запуска могут понадобиться сырьё, запас деталей и деньги на расчёты с покупателями: прирост оборотного капитала важен для оценки проекта, хотя это не то же самое, что покупка станка. Точно так же будущий демонтаж или продажа оборудования влияют на денежный поток, но не входят в первоначальную цену машины.
Границу проекта определяют сравнением двух сценариев: что произойдёт с вложением и без него. В расчёт включают только разницу между ними. Например, экономия электроэнергии благодаря новой линии - дополнительный эффект; расходы на соседний цех, одинаковые в обоих сценариях, к эффекту линии не относятся.
Виды и направления вложений
По назначению различают новое строительство, расширение действующего производства, реконструкцию и техническое перевооружение. При новом строительстве создают объект; при реконструкции изменяют существующий комплекс; при перевооружении обновляют оборудование или технологию. На практике проект может сочетать несколько направлений, поэтому классификацию важно уточнить в условиях задачи.
По ожидаемому эффекту инвестиции бывают направлены на рост выпуска, снижение затрат, замену изношенных активов или выполнение обязательных требований безопасности. У проекта замены результатом может стать предотвращённый простой, а не дополнительная выручка. Для учебного анализа этот эффект всё равно нужно перевести в денежный поток и объяснить предположение.
Вложения в физические активы отличаются от стоимости репутации и других нематериальных факторов. Для сравнения можно посмотреть статью про капитал бренда: сильный бренд способен поддержать продажи, но его оценка решает другую задачу, чем смета установки станка.
Источники финансирования
Средства на проект предприятие получает из собственных источников, например за счёт нераспределённой прибыли, или привлекает извне: кредит, вклады собственников, бюджетное финансирование при наличии оснований. Часто используют сочетание источников. Амортизация влияет на финансовый результат и внутренние денежные возможности, но сама по себе не гарантирует, что на счёте накоплена отдельная сумма.
Источники отвечают на вопрос «где взять деньги», а эффективность проекта - «какой результат дадут вложения». Кредит может сделать проект доступным по времени, но создаёт обязательные платежи и риск недостатка ликвидности. При оценке денежных потоков всего проекта до выплат кредиторам не следует повторно вычитать проценты по кредиту, если стоимость финансирования уже отражена в ставке дисконтирования. Обоснование смешанной стоимости источников разобрано в материале о модели WACC.
Как оценить экономическую эффективность
Начните с прогноза дополнительных денежных поступлений и выплат по каждому году. Затем выберите горизонт, остаточную стоимость и ставку дисконтирования, согласованную с риском и типом потока. Выручка не равна денежному потоку: из неё нужно учесть дополнительные денежные затраты, налоги и изменения оборотного капитала. Амортизация - не отдельный денежный отток, хотя может влиять на налоговый расчёт.
Для первоначального платежа и чистых потоков в конце каждого года чистая приведённая стоимость равна:
Здесь - годовая ставка, - число лет. Положительный означает, что при принятых предпосылках проект покрывает вложение и требуемую доходность; отрицательный - что не покрывает. Сам показатель и выбор ставки подробнее разобраны в статье о чистой приведённой стоимости.
Простой срок окупаемости показывает, когда накопленные недисконтированные потоки вернут начальную сумму. Дисконтированный срок учитывает стоимость денег во времени. Оба показателя игнорируют потоки после момента окупаемости, поэтому по одному сроку нельзя судить обо всей выгоде проекта. Для относительного сравнения применяют также индекс рентабельности инвестиций, помня о различиях масштаба проектов.
Пример: покупка и запуск оборудования
Допустим, оборудование стоит 8 млн руб., доставка, монтаж и наладка - ещё 2 млн руб. Все 10 млн руб. выплачены в начале проекта. В конце каждого из пяти лет новая линия приносит дополнительный чистый денежный поток 3 млн руб. после соответствующих расходов и налогов; ставка дисконтирования - 10% в год. Для простоты считаем остаточную стоимость, дополнительные вложения и изменение оборотного капитала нулевыми. Это условная модель, а не данные реального предприятия.
Без дисконтирования за пять лет поступит 15 млн руб. Простой срок окупаемости составляет года при допущении равномерного поступления внутри года. Если же деньги приходят только в конце года, начальная сумма впервые перекрывается к концу четвёртого года.
Приведённые потоки за пять лет составляют около 11,37 млн руб., поэтому млн руб. После четвёртого года их сумма около 9,51 млн руб.; к концу пятого она превышает вложение. Линейная интерполяция внутри пятого года даёт дисконтированный срок около 4,26 года, но при поступлениях строго в конце года фактический момент пересечения - конец пятого года. Калькулятор показывает накопление по годам, а не обещает доходность.
Как проверить решение до утверждения бюджета
Проверьте исходную смету с поставщиками и составьте календарь платежей: задержка запуска может сдвинуть поступления, даже если цена оборудования не изменится. Сравните базовый сценарий с более дорогим монтажом, меньшей экономией или снижением загрузки. Меняйте предпосылки согласованно: например, низкий выпуск может одновременно сократить доход и часть переменных расходов.
Отдельно проверьте потребность в деньгах до запуска и доступность финансирования. Положительный не означает, что в каждом месяце достаточно средств для платежей. При сравнении альтернатив используйте одинаковые цены, даты, налоговые допущения и горизонт либо объясните различия. После ввода объекта сопоставляйте фактическую смету и эффект с утверждённым планом: это поможет улучшить следующие решения.
Частые ошибки
- Считать цену станка всей суммой проекта. Доставка, монтаж и подготовка площадки тоже могут потребовать первоначальных выплат.
- Путать прибыль с денежным потоком. Начисления и реальные платежи происходят в разное время; амортизацию нельзя автоматически считать оттоком.
- Не учитывать альтернативный сценарий. Включение расходов, которые возникнут в любом случае, искажает дополнительный эффект.
- Смешивать ставки и потоки. Номинальную ставку нужно сопоставлять с номинальными потоками, а период ставки - с периодом поступлений.
- Делать вывод только по окупаемости. Проект может окупиться быстро, но дать меньшую общую стоимость, чем альтернатива.
FAQ
Чем капитальные вложения отличаются от текущих расходов?
Они направлены на создание или улучшение долгосрочных активов, тогда как текущие расходы поддерживают обычную деятельность периода. Конкретное отражение зависит от применимых правил учёта и содержания операции.
Всегда ли оборудование финансируют из прибыли?
Нет. Возможны собственные средства, заёмные средства и их сочетания. Выбор зависит от стоимости финансирования, условий договора и способности предприятия выполнять обязательства.
Достаточно ли положительного NPV для решения?
Это важный аргумент при выбранной ставке и прогнозе, но нужны также проверка рисков, ликвидности, технической осуществимости и сравнение с доступными альтернативами.
Коротко
Капитальные вложения формируют и обновляют долгосрочную производственную базу предприятия. Для решения нужны полная смета, календарь, источники средств и прогноз дополнительных денежных потоков. В учебном примере вложение 10 млн руб. даёт при ставке 10% положительный около 1,37 млн руб.; вывод зависит от принятых предпосылок.
Читайте также
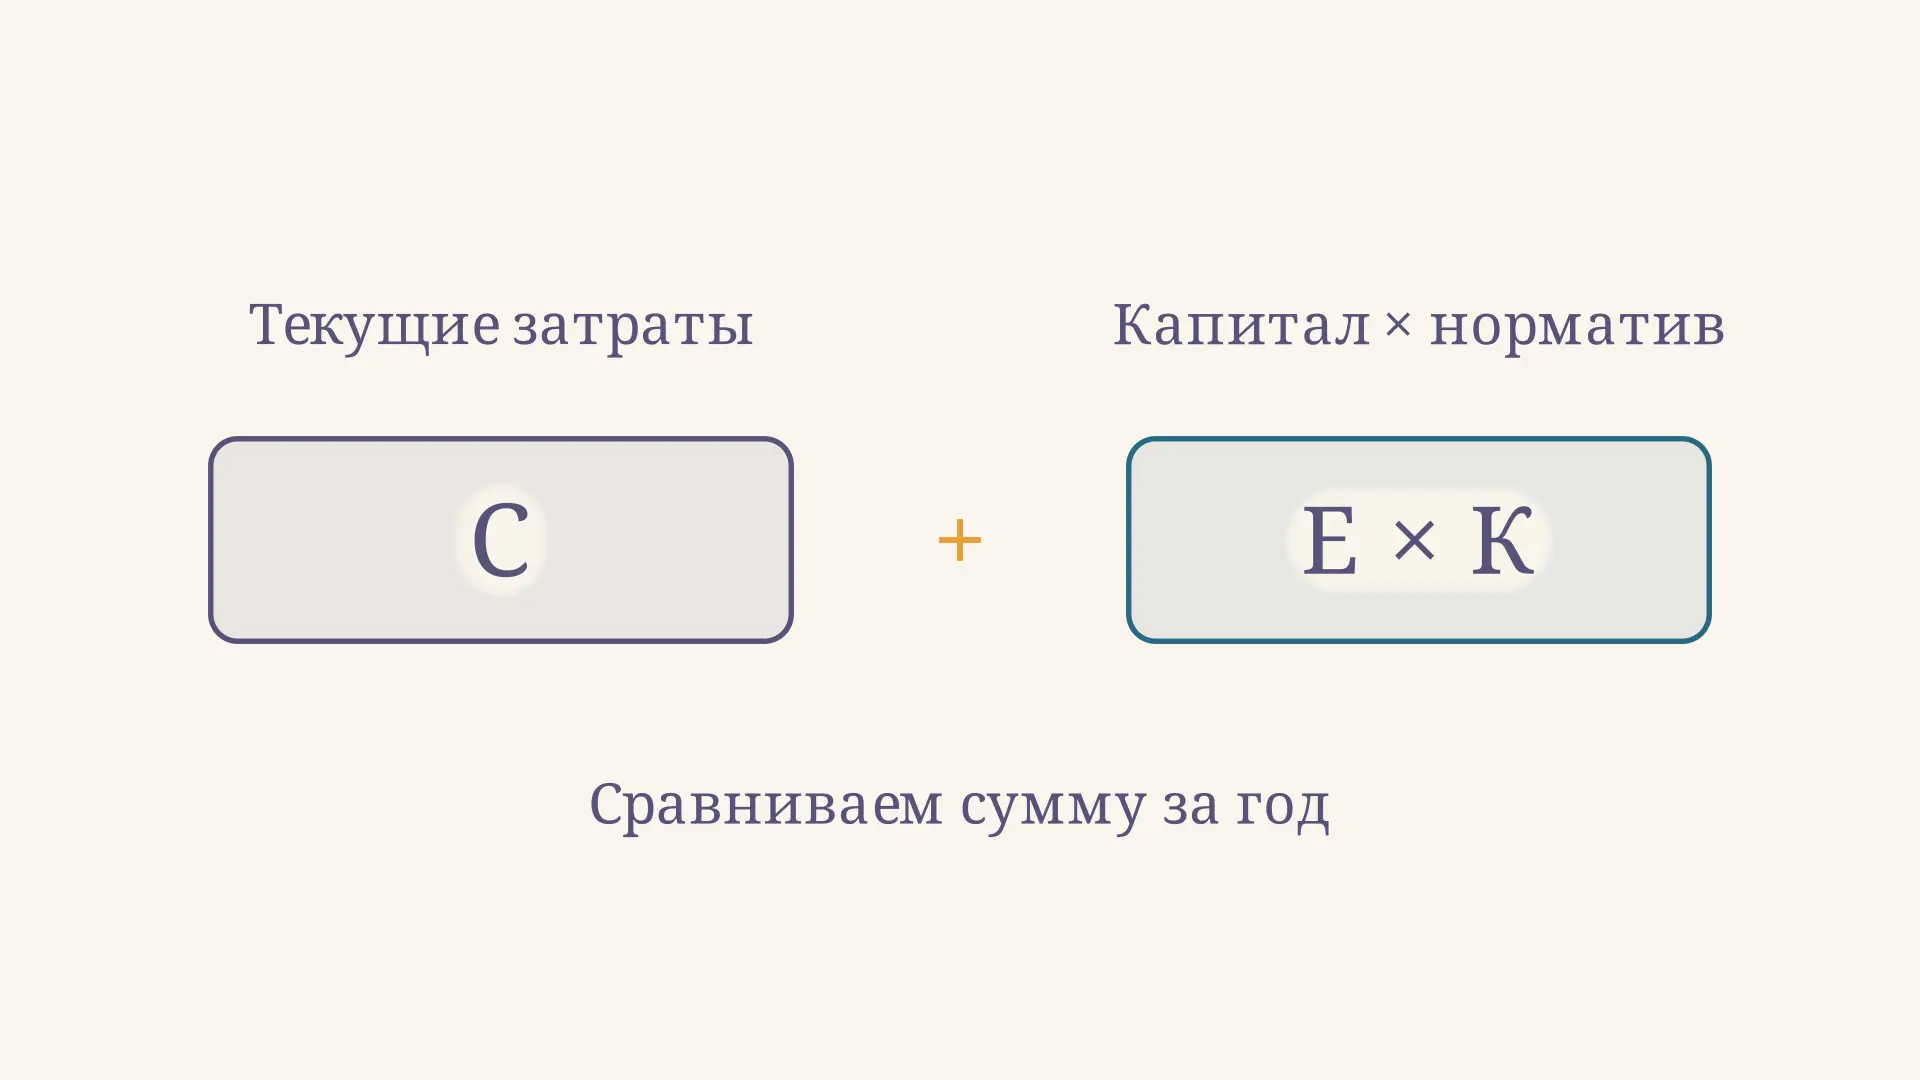
Метод приведённых затрат: формула и пример расчёта
Метод приведённых затрат помогает сравнить решения с разными вложениями и годовыми расходами. Разбираем формулу, подробный пример, порог выбора и ограничения.
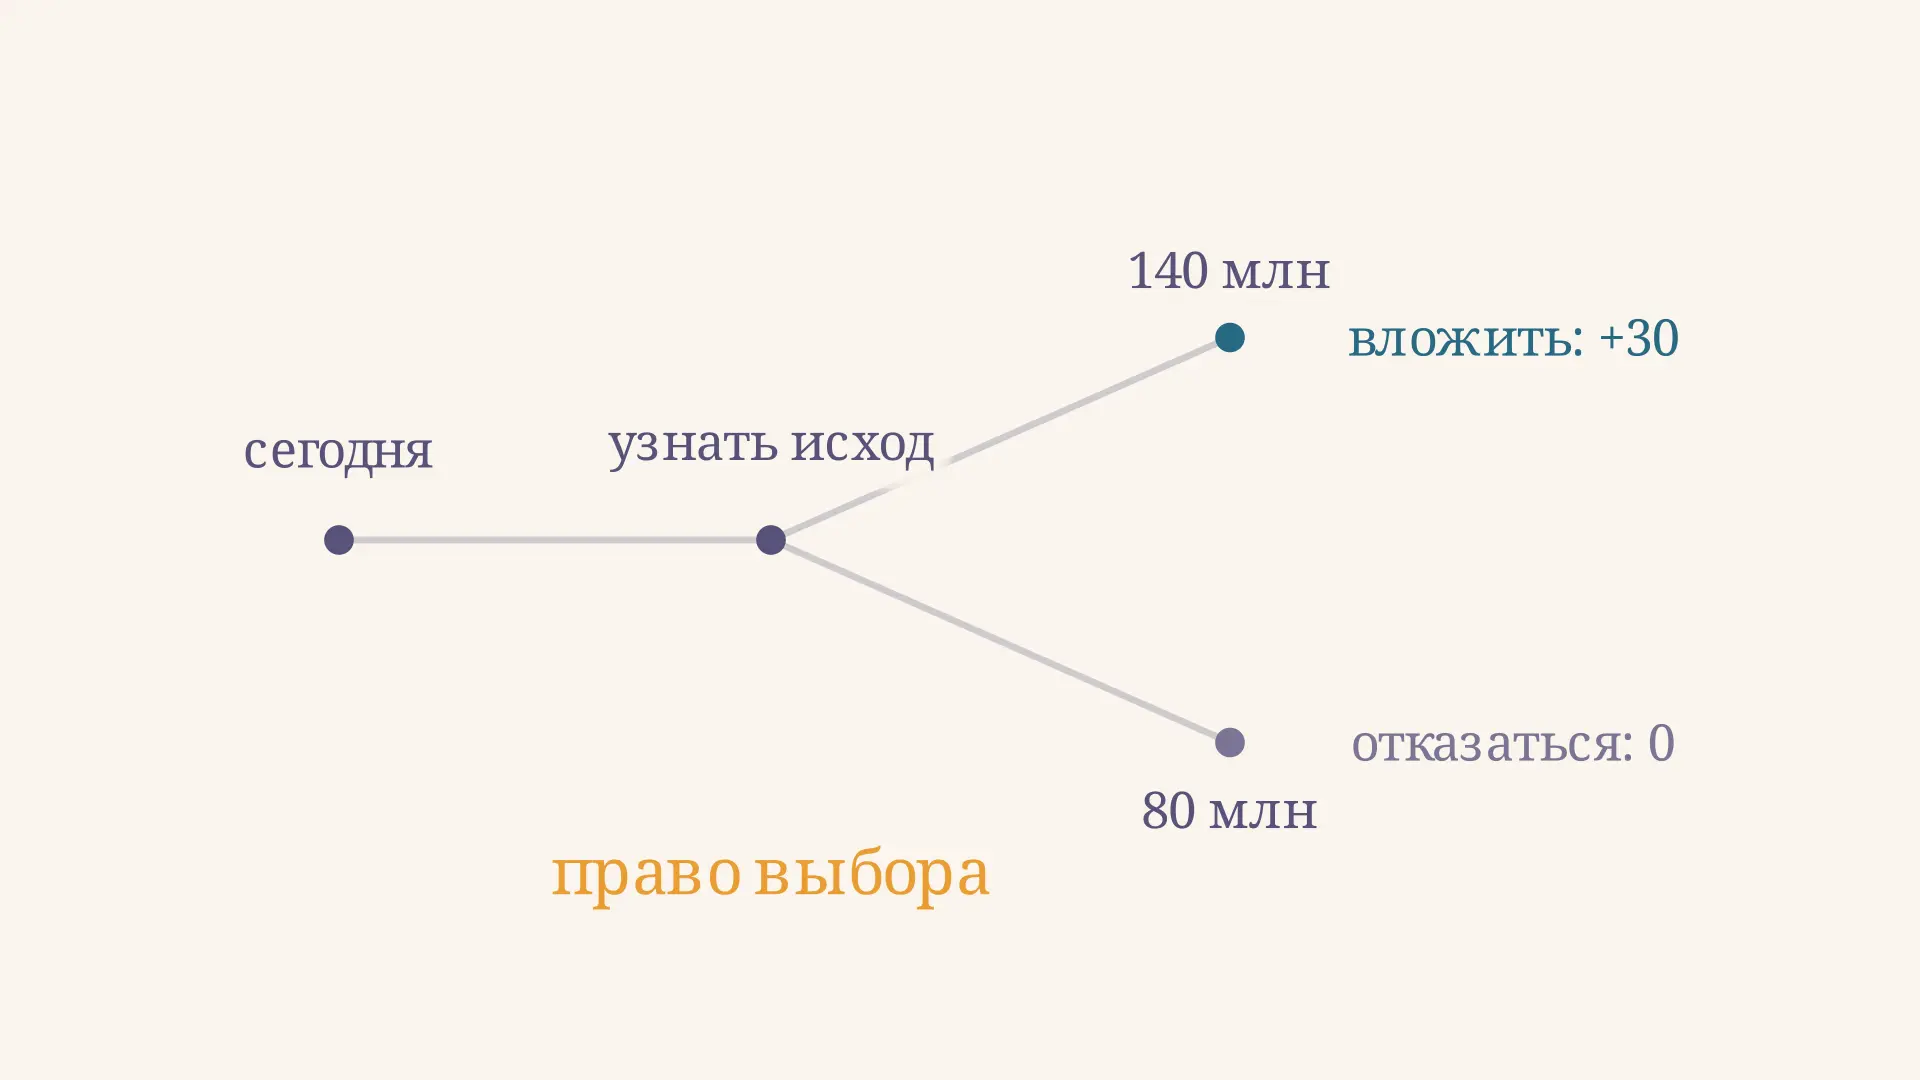
Метод реальных опционов: оценка гибкости проекта
Метод реальных опционов помогает оценить управленческую гибкость инвестиционного проекта. Разбираем виды опционов и расчёт права ждать на числовом примере.
Амортизационный фонд предприятия: расчёт и назначение
Амортизационный фонд предприятия: как связаны начисление амортизации, денежный резерв и обновление оборудования. Формулы, пример расчёта и типичные ошибки.
Жизненный цикл инвестиционного проекта: этапы и пример
Разбираем жизненный цикл инвестиционного проекта: подготовку, вложения, эксплуатацию и завершение. Пример пекарни помогает связать этапы с решениями и рисками.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.