Метод приведённых затрат: формула и пример расчёта
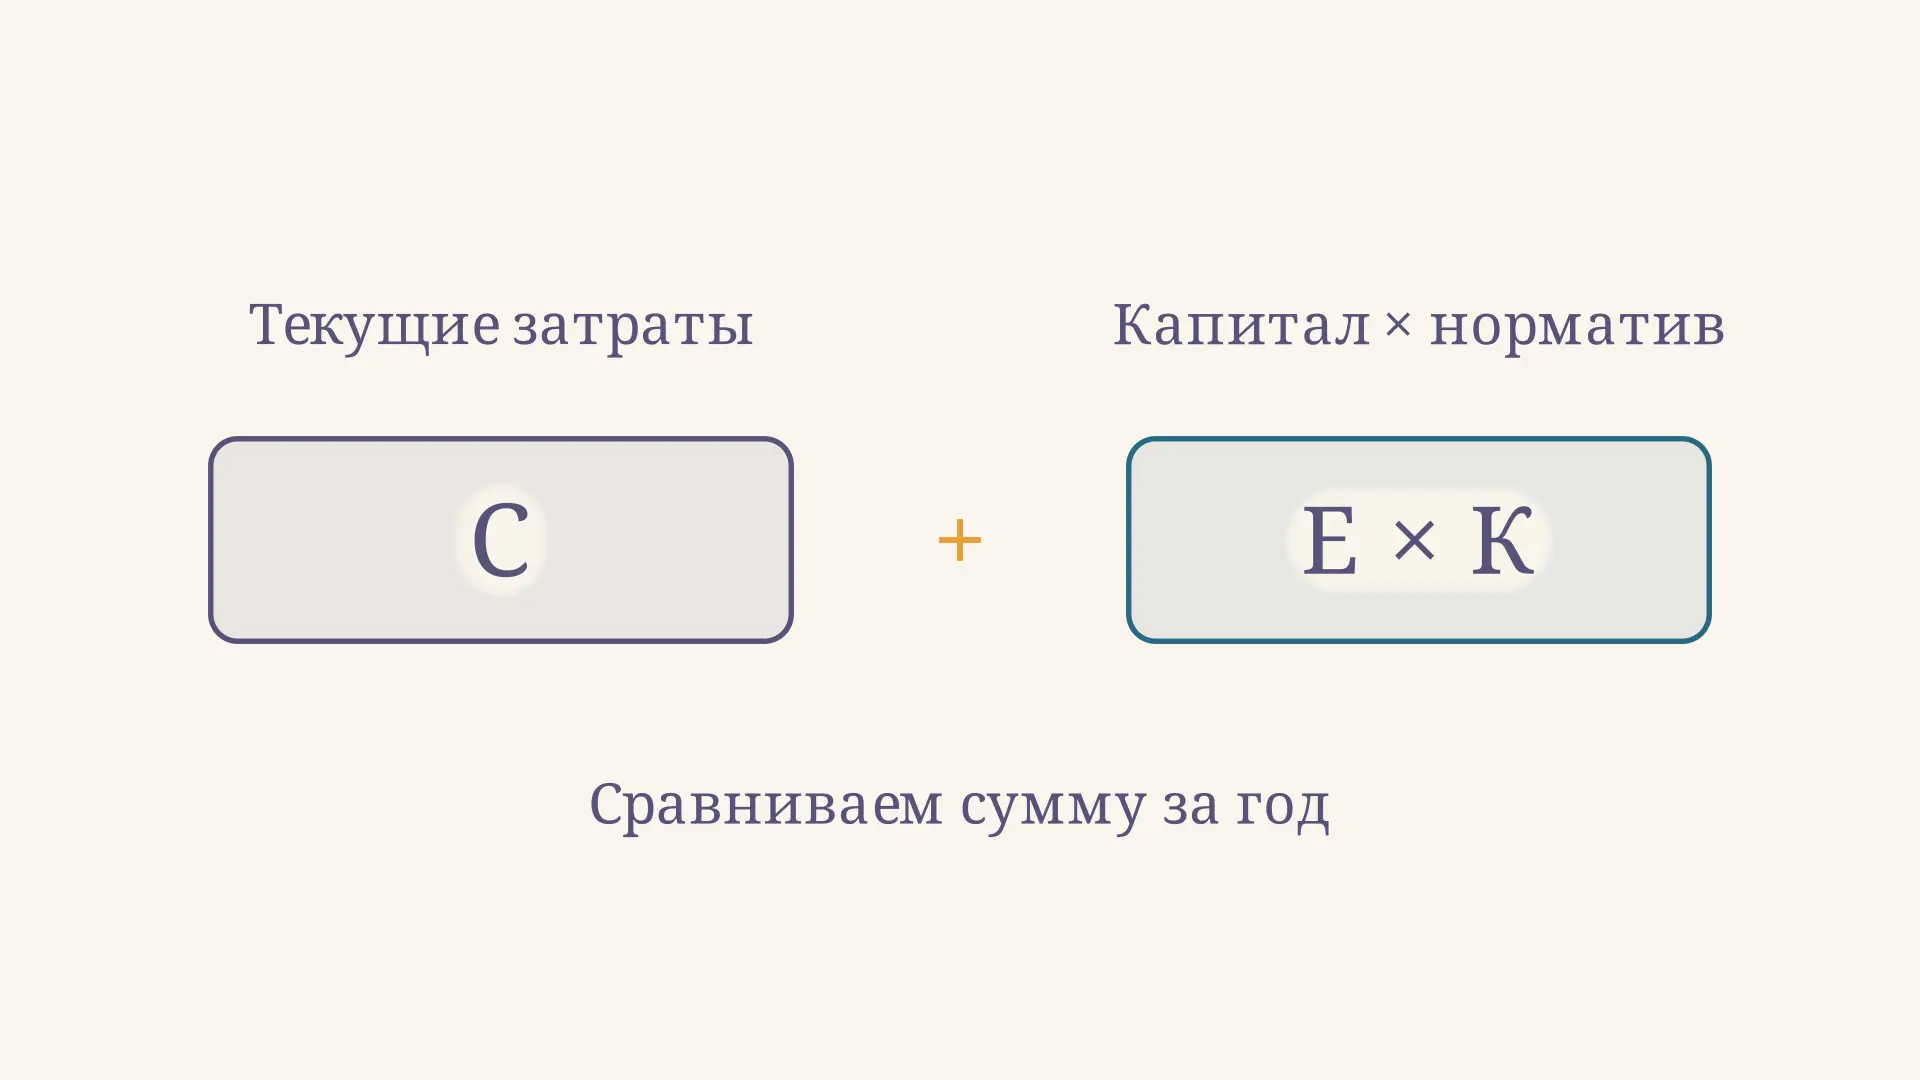
Метод приведённых затрат помогает выбрать между техническими решениями, которые дают одинаковый полезный результат, но требуют разных вложений и расходов. Например, более дорогой станок может экономить электричество и рабочее время. Чтобы сравнить варианты, к годовым текущим затратам добавляют нормативную величину, связанную с капиталовложениями. В калькуляторе ниже можно изменить норматив и увидеть, когда первоначальный выбор меняется.
Зачем приводить затраты к общей основе
При покупке оборудования цена отражает только первоначальные вложения. Эксплуатация тоже стоит денег: нужны материалы, энергия, обслуживание и труд. Дешёвый станок не обязательно окажется экономичнее дорогого, если каждый год требует больше ресурсов. Но и экономия расходов сама по себе не доказывает выгодность: ради неё приходится отвлекать дополнительный капитал.
Метод объединяет эти две стороны в условный годовой показатель. Он отвечает на вопрос: какой из сопоставимых вариантов имеет меньшую сумму текущих затрат и нормативной платы за капитал? Меньшая сумма считается предпочтительной при прочих равных. Сам показатель не равен бухгалтерским расходам за год и не говорит, сколько денег фактически будет уплачено в конкретном году.
На видео один и тот же норматив постепенно растёт и возвращается к началу. Затраты капиталоёмкого варианта Б растут быстрее: после порога выбор меняется. Вложения и эксплуатационные расходы при этом остаются постоянными.
Формула и смысл коэффициента
Для варианта с годовыми текущими затратами и единовременными вложениями используют запись:
где - приведённые затраты варианта за год; - его сопоставимые текущие затраты в год; - капитальные вложения; - заданный годовой норматив эффективности вложений. Такая форма применяется, например, в учебной программе Иркутского технического университета.
Если выражено в миллионах рублей в год, а - в миллионах рублей, коэффициент имеет размерность «в год». Норматив 15 % вводят в формулу как , и на каждый миллион вложений приходится 0,15 млн рублей в год условной нормативной нагрузки. Выбор норматива зависит от условий задачи и принятой методики; универсального значения для всех проектов нет.
Состав заранее оговаривают: например, включают энергию, зарплату, материалы и ремонт в одинаковых границах для обоих решений. Если в нём уже присутствует амортизация, нужно понимать принятую методику и не прибавлять повторно те же расходы на восстановление капитала. В частности, норматив нельзя автоматически считать полным коэффициентом возврата капитала и одновременно включать ещё одну полную годовую плату за тот же актив.
Пример сравнения оборудования
Пусть два станка выпускают одинаковое количество продукции с одинаковым качеством. Сроки службы и остальные существенные условия для учебного сравнения считаем сопоставимыми. Все числа ниже условные, в миллионах рублей; норматив равен 15 % в год.
| Показатель | Вариант А | Вариант Б |
|---|---|---|
| Вложения , млн руб. | 2 | 4 |
| Текущие затраты , млн руб./год | 1,2 | 0,8 |
| Нормативная часть , млн руб./год | 0,3 | 0,6 |
| Приведённые затраты , млн руб./год | 1,5 | 1,4 |
Для А получаем млн рублей в год. Для Б: млн рублей в год. По принятому критерию предпочтителен Б: его приведённые затраты меньше на 0,1 млн рублей в год. Это сравнительный годовой эффект в рамках модели, а не прогноз чистой прибыли.
Порядок расчёта легко повторить для другой задачи:
- Зафиксировать полезный результат, объём выпуска и период сравнения.
- Собрать полные сопоставимые вложения и текущие затраты каждого варианта.
- Перевести суммы к одной денежной единице, а норматив - в долю за год.
- Рассчитать и выбрать минимум среди допустимых вариантов.
- Проверить, не изменится ли решение при других разумных исходных данных.
В реальной ведомости исходных данных полезно отдельно записать цену оборудования, доставку, монтаж и другие единовременные расходы, необходимые для запуска. Затем составляют годовой перечень расходов на эксплуатацию для каждого варианта. Общие одинаковые статьи допустимо исключить из сравнительного расчёта, если они действительно одинаковы и правило применено к обоим вариантам; для полного бюджета их всё равно нужно сохранить.
Перед выбором проверяют и физическую осуществимость: достаточно ли места, доступна ли необходимая мощность подключения, выполняются ли требования к безопасности. Если один вариант этим условиям не удовлетворяет, его низкая расчётная сумма не делает его допустимым. Если же различия невелики, разумно показать диапазон возможных расходов, а не делать вывод только по округлённым данным. Например, в нашем примере разница составляет 0,1 млн рублей в год; ошибка оценки расходов больше этой величины способна изменить результат при прочих равных.
Где находится граница выбора
В примере Б требует на 2 млн рублей больше вложений, зато экономит 0,4 млн рублей текущих затрат в год. Приравняем показатели: . Отсюда , или 20 % в год. В точке пересечения оба варианта дают млн рублей в год.
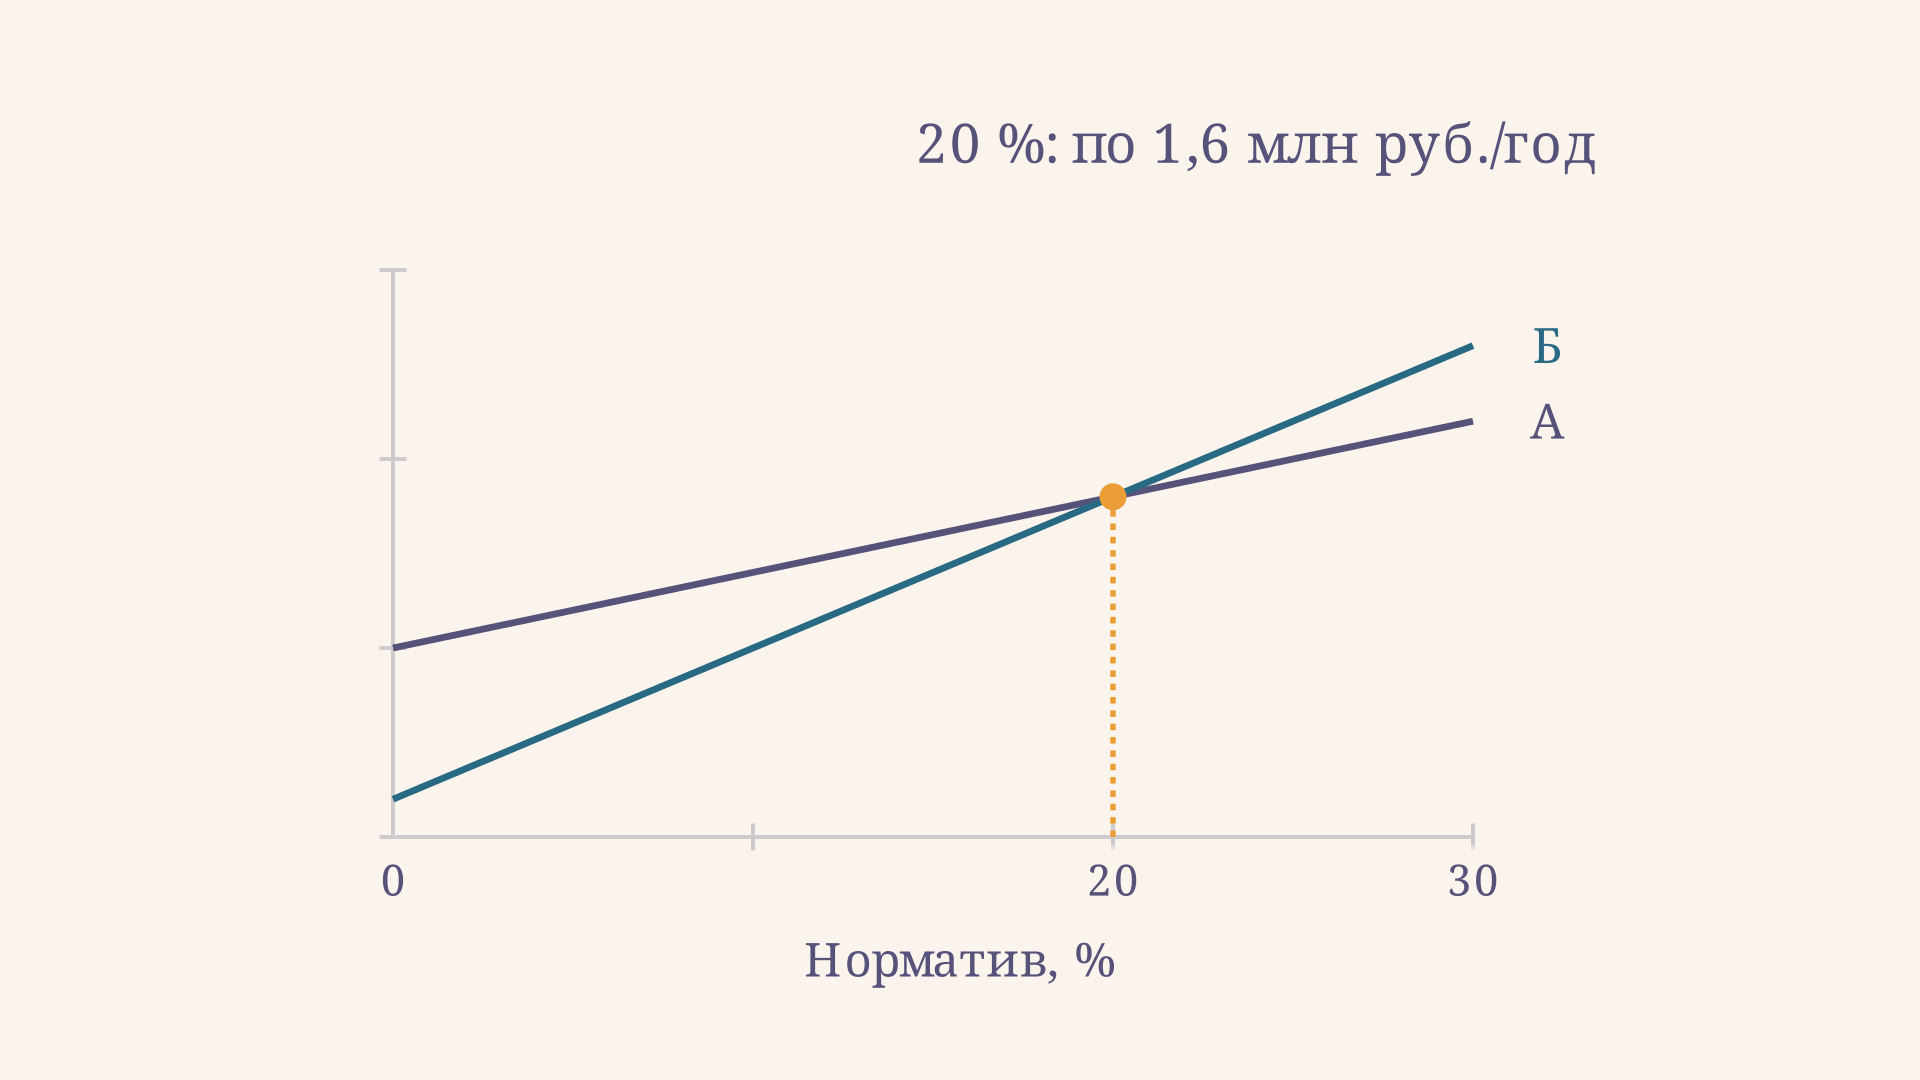
Ниже 20 % выгоднее Б, выше - А; при ровно 20 % этот критерий даёт равенство. На графике наклон линии Б больше, поскольку его вложения больше. Это проверка чувствительности к нормативу, а не гарантия, что будущие расходы действительно останутся неизменными.
Тот же порог можно увидеть через простой срок окупаемости дополнительных вложений: лет. Обратная величина равна 0,2 в год. При нормативе 15 % условный нормативный срок года, поэтому пять лет проходят проверку. Такое сопоставление применимо здесь при положительных дополнительных вложениях и постоянной положительной годовой экономии; оно не учитывает дисконтирование, срок жизни и остаточную стоимость.
Когда сравнение корректно
Варианты должны обеспечивать одинаковую потребность: сопоставимые объём, качество, надёжность и условия работы. Если мощности различаются, сначала приводят варианты к общему объёму услуги с учётом необходимых дополнительных объектов и расходов. Деление на единицу продукции уместно лишь тогда, когда оно действительно обеспечивает сопоставимость результатов и масштабов.
При расчёте затрат на изделие важно не смешивать полные годовые суммы с удельными величинами. Для анализа структуры себестоимости полезна статья о затратах на рубль товарной продукции; распределение накладных расходов можно отдельно изучить на примере ABC-метода. Эти расчёты помогают подготовить исходные данные, но сами по себе не выбирают инвестиционный вариант.
Минимум приведённых затрат показывает только относительный выбор из рассмотренных альтернатив. Он не доказывает, что сам проект приносит достаточную пользу, укладывается в бюджет или выполним технически. Если результат решений различается, одних затрат недостаточно: надо оценивать и различия выгод, и ограничения по качеству и рискам.
Отличие от дисконтированных оценок
Формула удобна для учебного сравнения при стабильных годовых расходах и заданном нормативе. Она не раскладывает реальные платежи по датам и сама по себе не учитывает замену оборудования, изменение цен или выручки, ликвидационную стоимость и различия сроков службы. Поэтому нельзя без дополнительных предпосылок отождествлять этот показатель с дисконтированной стоимостью или ставку норматива со ставкой дисконтирования.
При неодинаковых потоках составляют денежный план на общий горизонт и сравнивают приведённую стоимость затрат либо результаты через метод NPV. Для равных результатов анализ жизненного цикла сопоставляет дисконтированные затраты, включая эксплуатацию, замену и остаточную стоимость; такой подход описан в руководстве Министерства энергетики США. Если результаты различаются, необходимо учитывать и выгоды. Подход к комплексной проверке показателей и сценариев разобран в статье об оценке инновационного проекта.
Для конечного срока службы эквивалентные годовые затраты можно получить из приведённой стоимости затрат с помощью коэффициента возврата капитала, рассчитанного по сроку и ставке. Это отдельная модель: её коэффициент нельзя подставлять вместо норматива без проверки состава расходов и предпосылок.
Частые ошибки
- Сравнивать разный результат. Более низкая сумма может объясняться меньшим выпуском или качеством, а не эффективностью.
- Путать проценты и доли. При 15 % множитель равен 0,15, а не 15.
- Складывать несовместимые единицы. Годовые расходы и разовые вложения сопоставляют только после умножения последних на годовой коэффициент.
- Дважды учитывать капитал. Амортизацию и другие компоненты проверяют вместе с определением нормативной части.
- Выдавать расчёт за полную оценку проекта. Срок службы, календарь потоков и риски могут изменить решение.
FAQ
Что означает минимум приведённых затрат? Среди допустимых сопоставимых решений выбранное имеет наименьшую сумму годовых текущих затрат и нормативной составляющей вложений. Это не обязательно минимальная цена покупки.
Можно ли применять метод при разных сроках службы? Без дополнительных преобразований сравнение ненадёжно. Лучше привести варианты к общему горизонту и учесть замены, остаточную стоимость и распределение платежей во времени.
Приведённые затраты - это то же, что NPV? Нет. Показатель - условная годовая мера по заданному нормативу; NPV суммирует дисконтированные денежные потоки с учётом времени их возникновения.
Коротко
Метод приведённых затрат сравнивает равнозначные по результату варианты по формуле . В учебном примере при 15 % вариант Б даёт 1,4 против 1,5 млн рублей в год у А; при 20 % показатели равны. Решение зависит от состава затрат и норматива, а для сложных потоков нужна отдельная оценка на общем горизонте.
Читайте также
Капитальные вложения предприятия: состав и расчёт
Капитальные вложения предприятия: состав затрат, источники финансирования и оценка эффективности. Пример расчёта NPV и срока окупаемости оборудования.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ использования материальных ресурсов: пример
Как провести анализ использования материальных ресурсов: рассчитать расход на единицу, материалоёмкость и отклонение от нормы, разобрать причины и резервы экономии.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.