Затраты на рубль товарной продукции: формула и расчёт
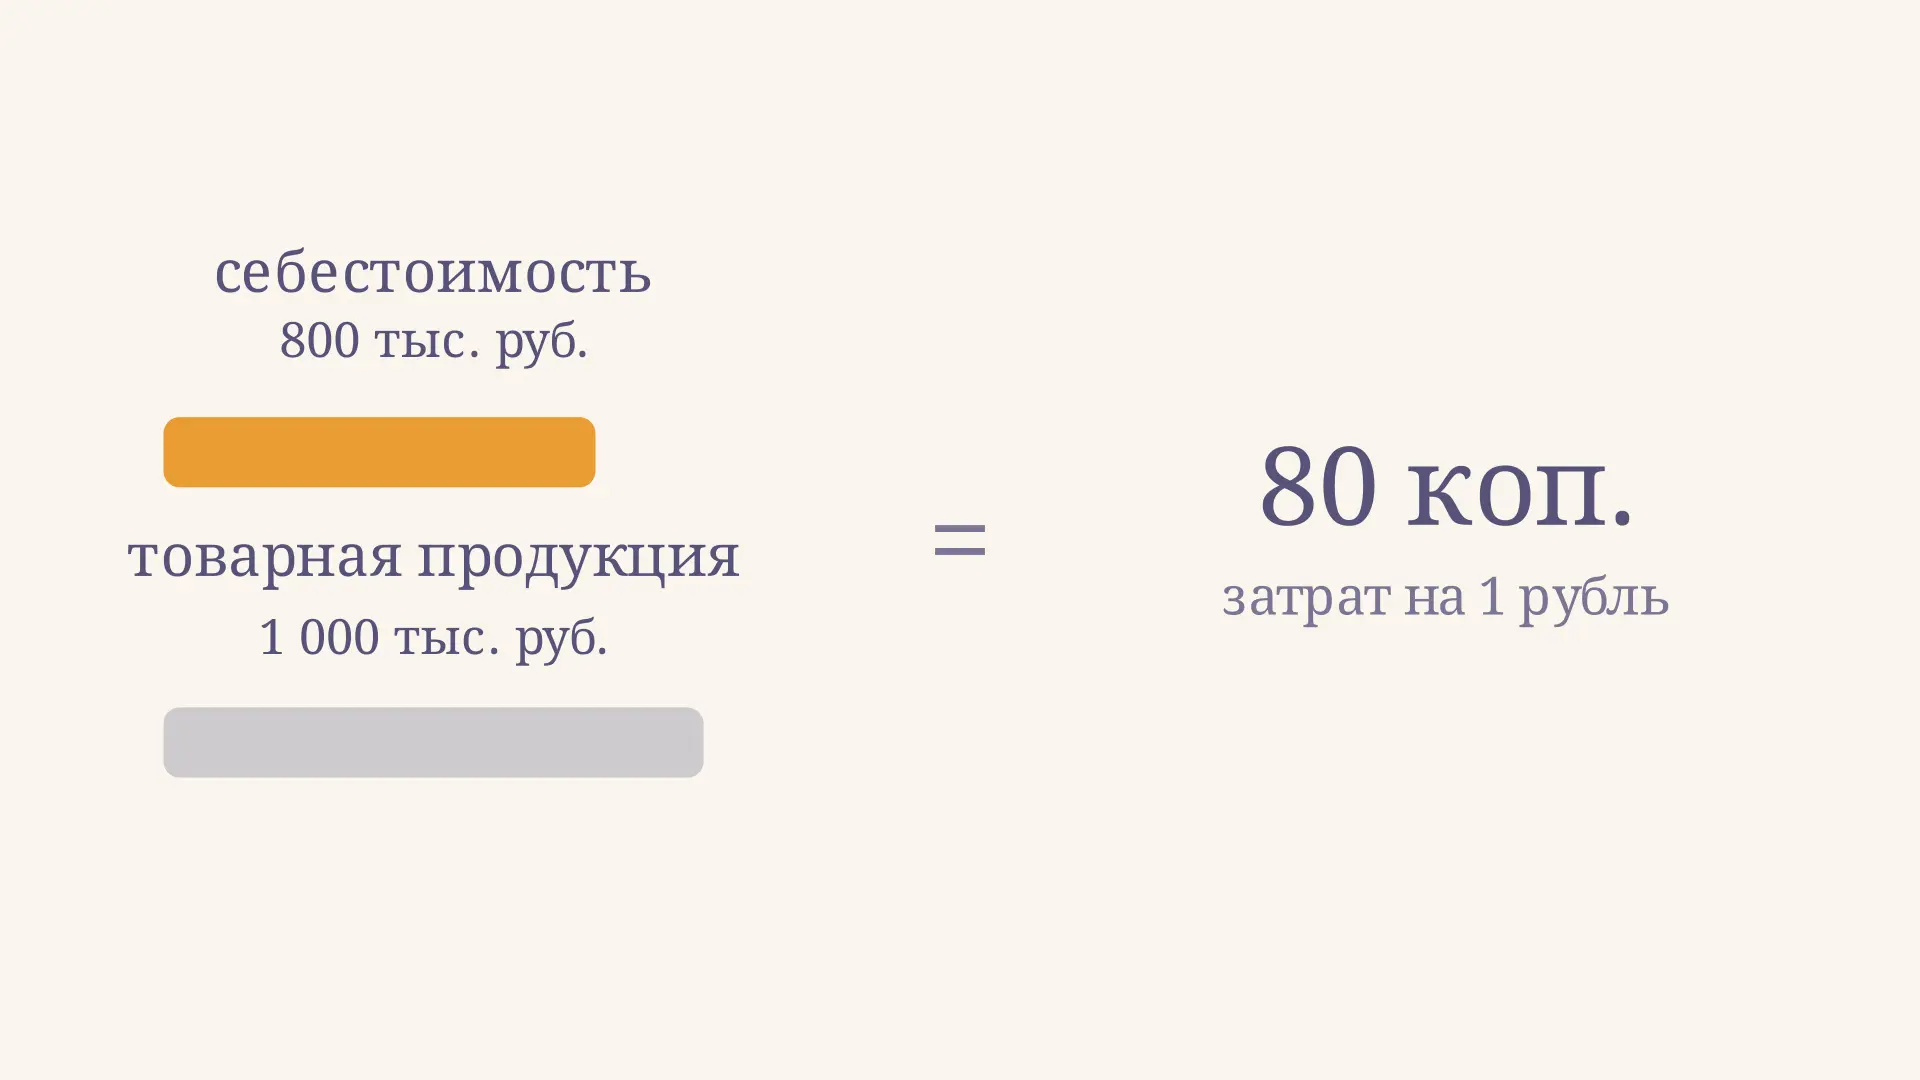
Затраты на рубль товарной продукции показывают, сколько рублей или копеек себестоимости приходится на каждый рубль стоимости товарного выпуска. Показатель помогает сопоставить затраты и результат даже тогда, когда предприятие производит разные изделия. Например, при себестоимости 800 тыс. руб. и стоимости того же выпуска 1 000 тыс. руб. на один рубль продукции приходится 80 коп. затрат. В калькуляторе можно менять обе суммы и наблюдать, как меняется отношение.
Что сравнивает показатель
В числитель ставят себестоимость товарной продукции за период, а в знаменатель - стоимость того же состава товарной продукции в принятых отпускных ценах. Оба показателя берут в одинаковых денежных единицах и за одинаковый период. Так можно объединить в одном отношении изделия, которые нельзя просто сложить в штуках: станки, детали и другие виды продукции.
Товарный выпуск оценивают в ценах без косвенных налогов, если они исключены из принятой цены сопоставления. Состав затрат также нужно оговорить: в учебной задаче обычно используют полную себестоимость товарной продукции. Конкретное предприятие сверяет состав с методикой расчёта и данными учёта. Учебные цифры ниже условны и не описывают реальное предприятие.
У показателя есть экономический смысл: чем ниже отношение при прочих равных, тем меньше затрат приходится на рубль стоимости выпуска. Однако само снижение ещё не доказывает, что производство стало эффективнее: знаменатель может вырасти из-за отпускных цен или изменения ассортимента. Поэтому сначала выясняют, что именно изменилось.
Формула и единицы измерения
Общая формула выглядит так:
где - затраты на рубль товарной продукции, - себестоимость товарного выпуска, - стоимость того же выпуска в отпускных ценах. Отношение выражают в рублях затрат на рубль выпуска. Для перевода в копейки результат умножают на 100:
Если известны количество, себестоимость единицы и цена каждого вида продукции, используют более подробную запись:
где - количество изделий вида , - себестоимость единицы, - её отпускная цена. Суммы в числителе и знаменателе должны относиться к одному набору изделий. Методика показателя и влияние ассортимента, цен и себестоимости рассмотрены в учебных материалах УрФУ.
Отношение не рассчитывают, если стоимость выпуска равна нулю: деление на ноль не определено. Если получено больше одного рубля, себестоимость выбранного выпуска превышает его стоимость в принятых ценах. Это сигнал для анализа, но не полноценный отчёт о финансовом результате предприятия.
Пример расчёта по предприятию
Пусть за квартал себестоимость товарного выпуска составляет 800 тыс. руб., а его стоимость в отпускных ценах - 1 000 тыс. руб. Тогда:
На рубль товарного выпуска приходится 80 коп. затрат. Разница между стоимостью и себестоимостью всего выпуска в этом примере равна 200 тыс. руб., или 20 коп. на рубль стоимости. Это разница для выбранного состава затрат: она не равна автоматически чистой прибыли, поскольку в финансовом результате могут учитываться другие доходы, расходы и налоги.
При сопоставимом составе полной себестоимости доля этой разницы в стоимости выпуска равна , то есть 20 %. А отношение той же разницы к себестоимости равно . Знаменатели разные, поэтому эти проценты не взаимозаменяемы. Подробнее о выборе базы для показателей см. анализ рентабельности предприятия.
Расчёт для нескольких изделий
Предприятие выпустило 100 единиц изделия А по цене 1 000 руб. при себестоимости 800 руб. за единицу и 200 единиц изделия Б по цене 500 руб. при себестоимости 350 руб. Сначала рассчитываем суммы по каждому виду:
| Изделие | Количество | Себестоимость выпуска, руб. | Стоимость выпуска, руб. |
|---|---|---|---|
| А | 100 | 80 000 | 100 000 |
| Б | 200 | 70 000 | 100 000 |
| Итого | 300 | 150 000 | 200 000 |
Для всего выпуска отношение равно , или 75 коп. на рубль. У изделия А показатель составляет 80 коп., у Б - 70 коп. В этом примере стоимости двух видов равны, поэтому общий результат находится посередине. В другом ассортименте среднее нужно взвешивать по стоимости выпуска, а не просто усреднять показатели изделий.
Чтобы получить себестоимость единицы, предприятие сначала распределяет и учитывает затраты в подходящей системе калькуляции. Для серийного производства с последовательными стадиями может применяться попередельный метод, а для отдельных заказов - позаказный метод. Выбор метода влияет на исходные данные, но не меняет саму формулу отношения.
Сравнение с планом и прошлым периодом
Для оценки динамики находят разницу фактического и базового показателей. Если в плане было 80 коп., а по факту 75 коп., абсолютное изменение составляет коп. на рубль. Относительное изменение - . Не путайте снижение на 5 коп. на рубль со снижением на 5 %: база для процента здесь равна 80 коп.
До сравнения проверьте период, состав выпуска, перечень расходов и ценовую базу. Например, выручка от проданной продукции и стоимость произведённой товарной продукции могут различаться из-за изменения остатков готовой продукции. Делить себестоимость произведённого выпуска на выручку от продаж без согласования состава нельзя: числитель и знаменатель описывают разные объекты.
При инфляции сравнение в текущих ценах смешивает ценовой эффект и производственные изменения. Для содержательного вывода полезно дополнительно пересчитать сопоставимый выпуск в общие цены и отдельно изучить изменение себестоимости единицы. При этом нужно указать, какие именно цены и состав выпуска зафиксированы.
Сравнение двух лет особенно полезно дополнить таблицей исходных величин, а не оставлять в отчёте только итоговое отношение. Отдельно покажите объём выпуска, его стоимость и себестоимость в обоих периодах. Если продукция существенно изменилась по составу, проверьте показатели по основным группам: общий результат способен скрыть рост затрат по одному изделию за снижением доли этого изделия в выпуске.
Анализ сам по себе не устанавливает причины изменений. Рост себестоимости единицы, например, может быть связан и с ценами ресурсов, и с их расходом. Чтобы различить причины, потребуются данные о нормах, закупочных ценах и фактическом расходе материалов. Вывод о резервах экономии делают после такой проверки, а не только по динамике одного коэффициента.
Факторный анализ методом цепных подстановок
Рассмотрим одну продукцию при неизменном количестве: в плане её себестоимость - 800 тыс. руб., стоимость выпуска - 1 000 тыс. руб.; фактически - соответственно 900 и 1 200 тыс. руб. Для простой учебной модели сначала заменим затраты, оставив плановую стоимость, затем заменим стоимость выпуска:
- План: руб., или 80 коп.
- Условный расчёт после изменения себестоимости: руб., или 90 коп. Влияние затрат: коп.
- Факт после изменения цены: руб., или 75 коп. Влияние стоимости выпуска: коп.
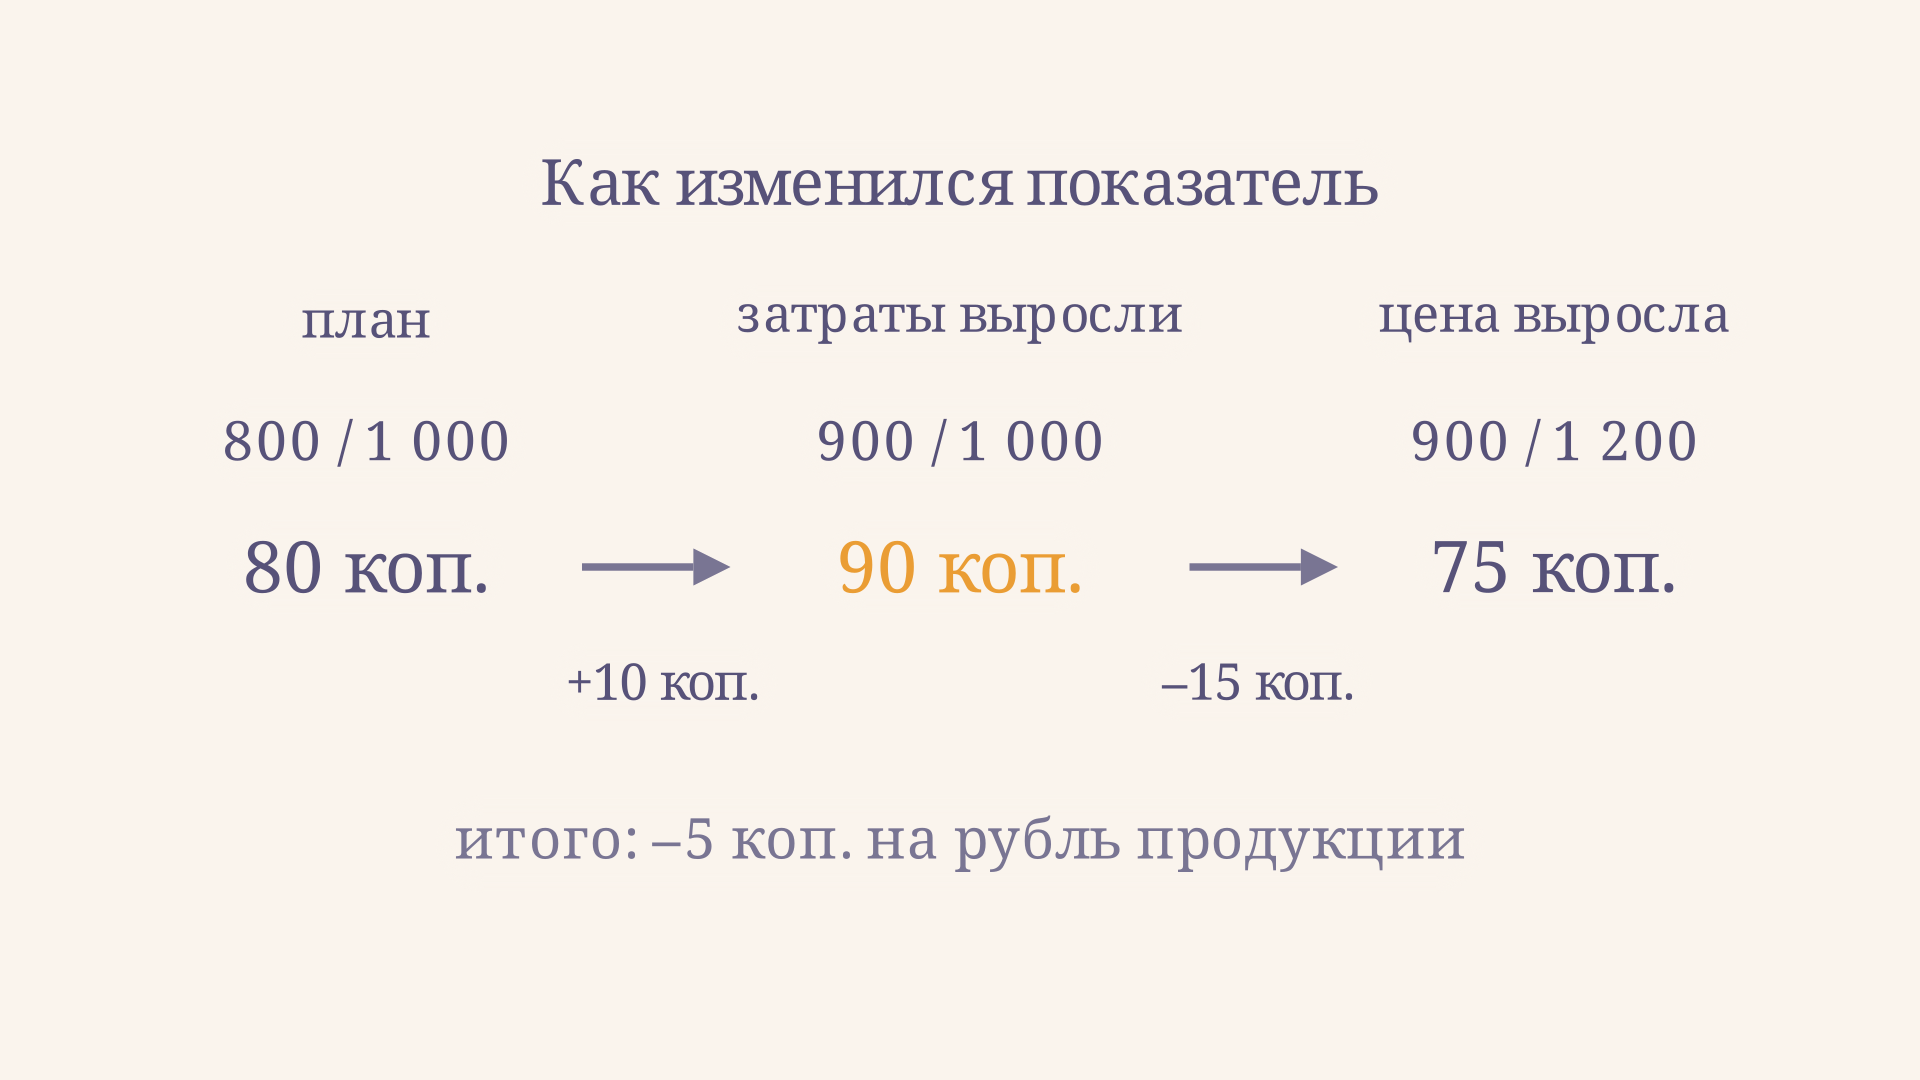
Сумма влияний коп. совпадает с общим отклонением коп. В этой модели количество неизменно, поэтому изменение стоимости выпуска связано с ценой. Для нескольких изделий понадобятся данные по каждому виду: изменение структуры тоже влияет на итог. Если поменять порядок подстановок, распределение взаимодействия между факторами изменится, хотя сумма влияний останется прежней; порядок расчёта всегда указывают.
Для более подробного анализа затрат можно разделить постоянную и переменную части и рассмотреть изменение объёма. Один из способов предварительной оценки такой зависимости описан в статье о методе высшей и низшей точки. Механический перенос этого разделения на любые условия без проверки допущений может дать неверный результат.
Частые ошибки
- Переводят рубли в копейки дважды. Отношение 0,80 руб. уже соответствует 80 коп.; умножить на 100 нужно только один раз.
- Смешивают выпуск и продажи. Сопоставляют себестоимость и стоимость одного и того же набора продукции за один период.
- Принимают показатель за рентабельность затрат. Отношение затрат к стоимости выпуска и отношение прибыли к затратам используют разные знаменатели.
- Объявляют любое снижение экономией. Показатель может снизиться из-за роста цен или изменения структуры выпуска даже при росте себестоимости.
- Считают факторный эффект без оговорённой базы. При цепных подстановках важны порядок замены и показатели, оставленные постоянными.
FAQ
Может ли показатель превышать 100 копеек?
Да. Если себестоимость товарного выпуска выше его стоимости в принятых ценах, отношение больше единицы. Например, 1 100 тыс. руб. затрат при выпуске на 1 000 тыс. руб. дают 110 коп. на рубль. Для вывода о финансовом результате нужно дополнительно проверить состав расходов и другие показатели.
Как найти себестоимость, если известен показатель?
Умножьте стоимость товарной продукции на показатель, выраженный в рублях на рубль. При 75 коп. сначала переведите их в 0,75 руб.: для выпуска стоимостью 1 200 тыс. руб. себестоимость равна тыс. руб.
Почему нельзя просто усреднить показатели изделий?
В общем случае изделия имеют разную стоимость выпуска. Итоговое отношение равно суммарной себестоимости, делённой на суммарную стоимость, то есть среднему показателей изделий с весами по стоимости выпуска. Простое среднее совпадёт с ним только при подходящем распределении весов или случайном совпадении.
Коротко
Затраты на рубль товарной продукции - это себестоимость товарного выпуска, делённая на его стоимость в сопоставимых отпускных ценах. Результат в рублях умножают на 100 для перевода в копейки. Показатель удобен для сравнения плана и факта, но его изменение следует разбирать вместе с ценами, структурой выпуска и себестоимостью.
Читайте также

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Факторный анализ чистой прибыли: формула и пример
Факторный анализ чистой прибыли методом цепных подстановок: формулы, расчёт влияния объёма, цены, затрат и налога, проверка суммы и ограничения модели.
Факторный анализ фондоотдачи: формула и пример
Как выполнить факторный анализ фондоотдачи методом цепных подстановок: формулы, пример расчёта влияния выпуска и стоимости основных фондов, проверка и выводы.
Факторный анализ производительности труда: пример
Факторный анализ производительности труда: формула годовой выработки, расчёт влияния дней, часов и часовой выработки методом цепных подстановок с примером и проверкой.
Коэффициент нарастания затрат: формула и расчёт
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.
Затратный метод ценообразования: формула и пример
Как рассчитать цену затратным методом: полная себестоимость, наценка и доля прибыли в цене. Разбираем пример, влияние объёма выпуска и ограничения метода.