Коэффициент нарастания затрат: формула и расчёт
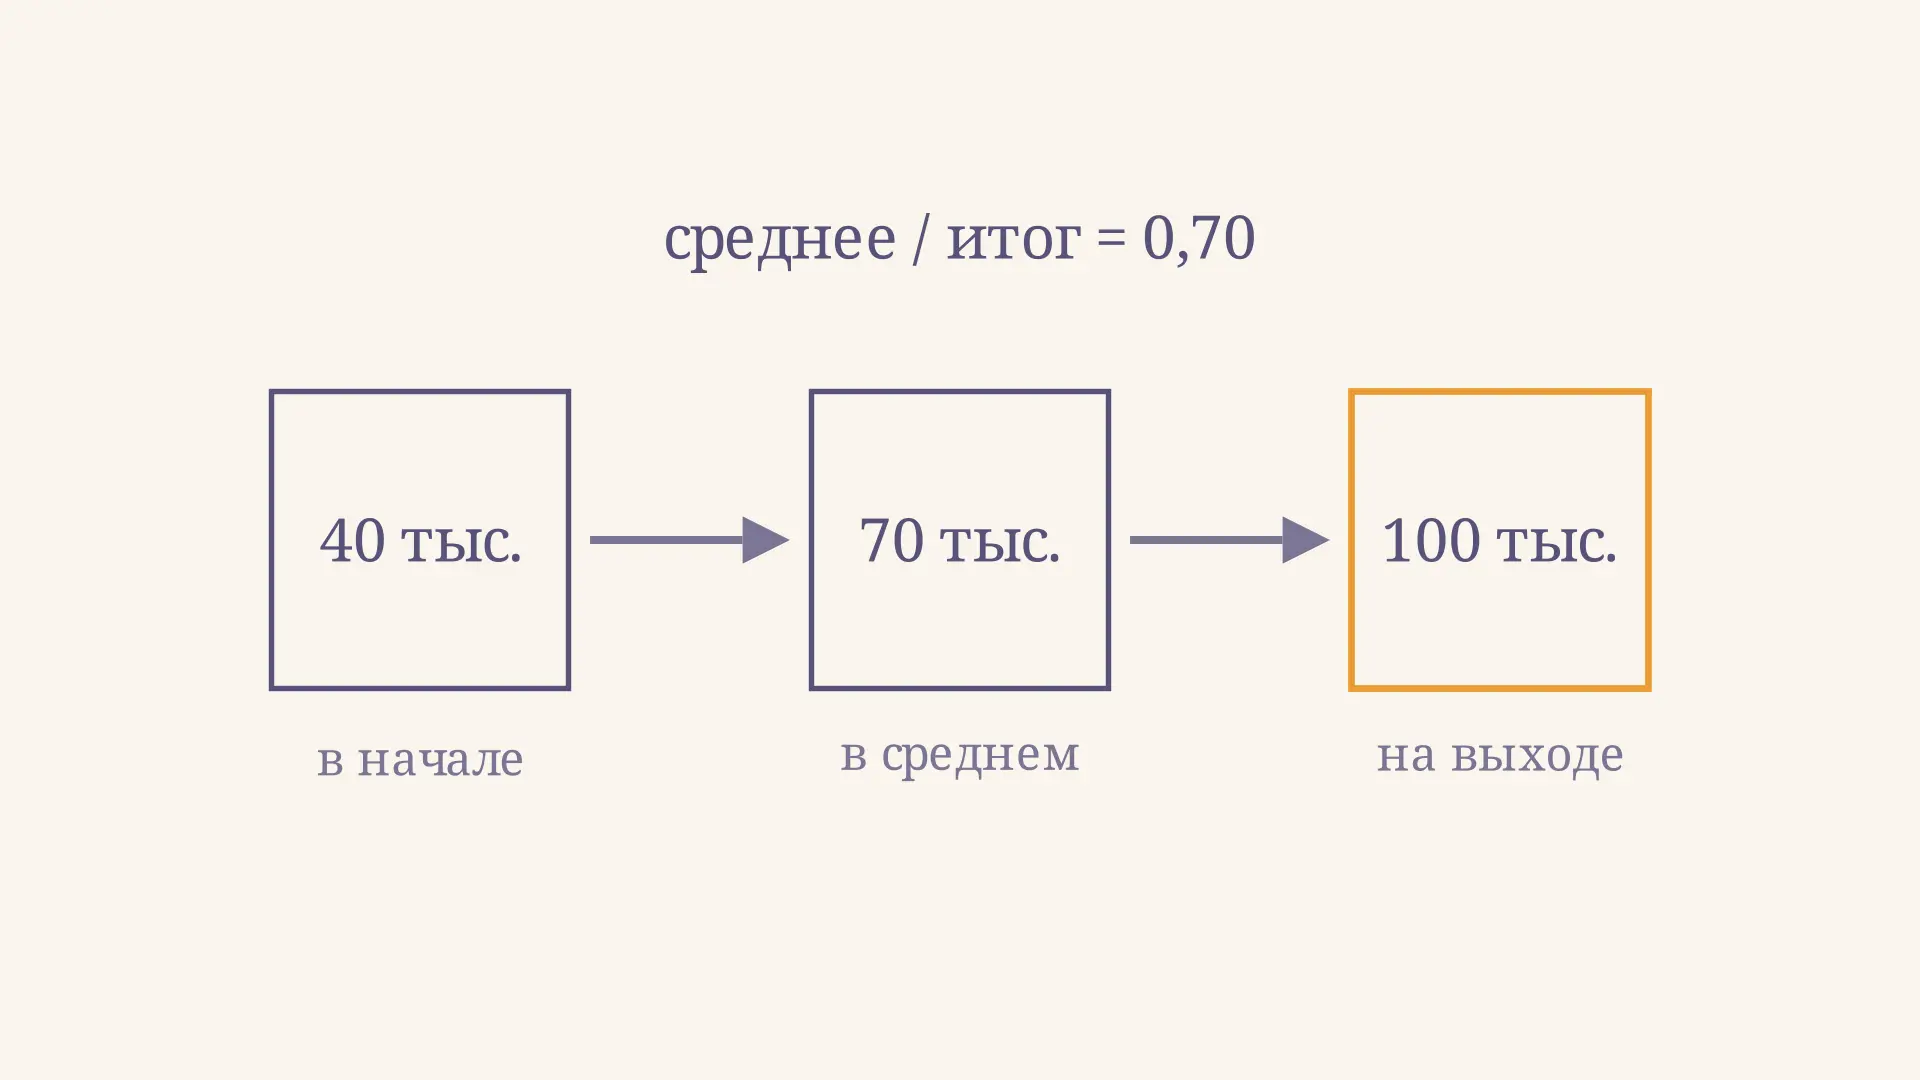
Коэффициент нарастания затрат показывает, какая доля производственной себестоимости изделия в среднем уже вложена в него за время изготовления. Он нужен, чтобы оценить средства, связанные в незавершённом производстве (НЗП): изделие ещё не готово, но материалы и работа уже оплачены или учтены. Если часть затрат возникает в самом начале, а остальные добавляются постепенно, средняя стоимость незавершённого изделия больше половины полной производственной себестоимости.
В калькуляторе можно изменить начальные и равномерно нарастающие затраты, длительность цикла и дневной выпуск. Он показывает коэффициент и плановый норматив НЗП для постоянного потока одинаковых изделий. Ниже разберём, почему формула работает и когда её нужно заменить более подробным расчётом.
Что именно показывает коэффициент
Производственный цикл начинается с запуска изделия и заканчивается его готовностью. В любой момент в цехе могут одновременно находиться изделия разной степени готовности: одни только начали обрабатывать, другие почти завершены. Затраты на них также различаются. Коэффициент связывает среднюю стоимость такого незавершённого изделия с себестоимостью готового изделия:
где - средняя стоимость изделия за цикл, а - его полная производственная себестоимость. Коэффициент безразмерен. Например, означает средние затраты в размере 70 % производственной себестоимости, а не то, что каждое изделие на любую дату готово ровно на 70 %.
Здесь усреднение по времени можно использовать для оценки совокупности изделий, если запуск идёт равномерно, цикл и структура затрат одинаковы, а поток находится в устойчивом состоянии. При остановках или крупных разовых партиях фактическое НЗП на конкретную дату может заметно отличаться от плановой оценки. Состав и распределение производственных расходов определяют заранее: например, метод полного поглощения затрат помогает понять, какие производственные затраты включают в полную себестоимость.
Формула при равномерном нарастании
Пусть - затраты, сделанные сразу при запуске, а - затраты, которые затем нарастают равномерно до конца цикла. Полная себестоимость . Начальная часть присутствует на протяжении всего цикла, поэтому в среднюю стоимость входит полностью. Равномерная часть изменяется от нуля до , и её среднее равно . Получаем:
Та же формула записывается через полную себестоимость: . Её смысл легко увидеть на графике: средняя высота прямой равна полусумме начального и конечного уровней. Это учебная модель непрерывного равномерного накопления; реальное распределение расходов по операциям может быть ступенчатым.
Если начальных затрат нет, а все расходы нарастают равномерно, . Если вся себестоимость возникает при запуске, . При неотрицательных и и положительной себестоимости результат этой модели лежит между 0,5 и 1. Это не универсальная нижняя граница: при переносе значительных затрат на конец цикла коэффициент может быть меньше 0,5. При деление на ноль невозможно, поэтому коэффициент не определён.
Пример расчёта по шагам
Предприятие сразу расходует на изделие материалы стоимостью 40 тыс. руб. Ещё 60 тыс. руб. производственных затрат возникают равномерно за десять дней. Плановый выпуск стабилен: 20 изделий в день. Рассчитаем показатель для одного изделия, затем перейдём ко всему потоку.
- Производственная себестоимость: тыс. руб.
- Средние затраты за цикл: тыс. руб.
- Коэффициент: .
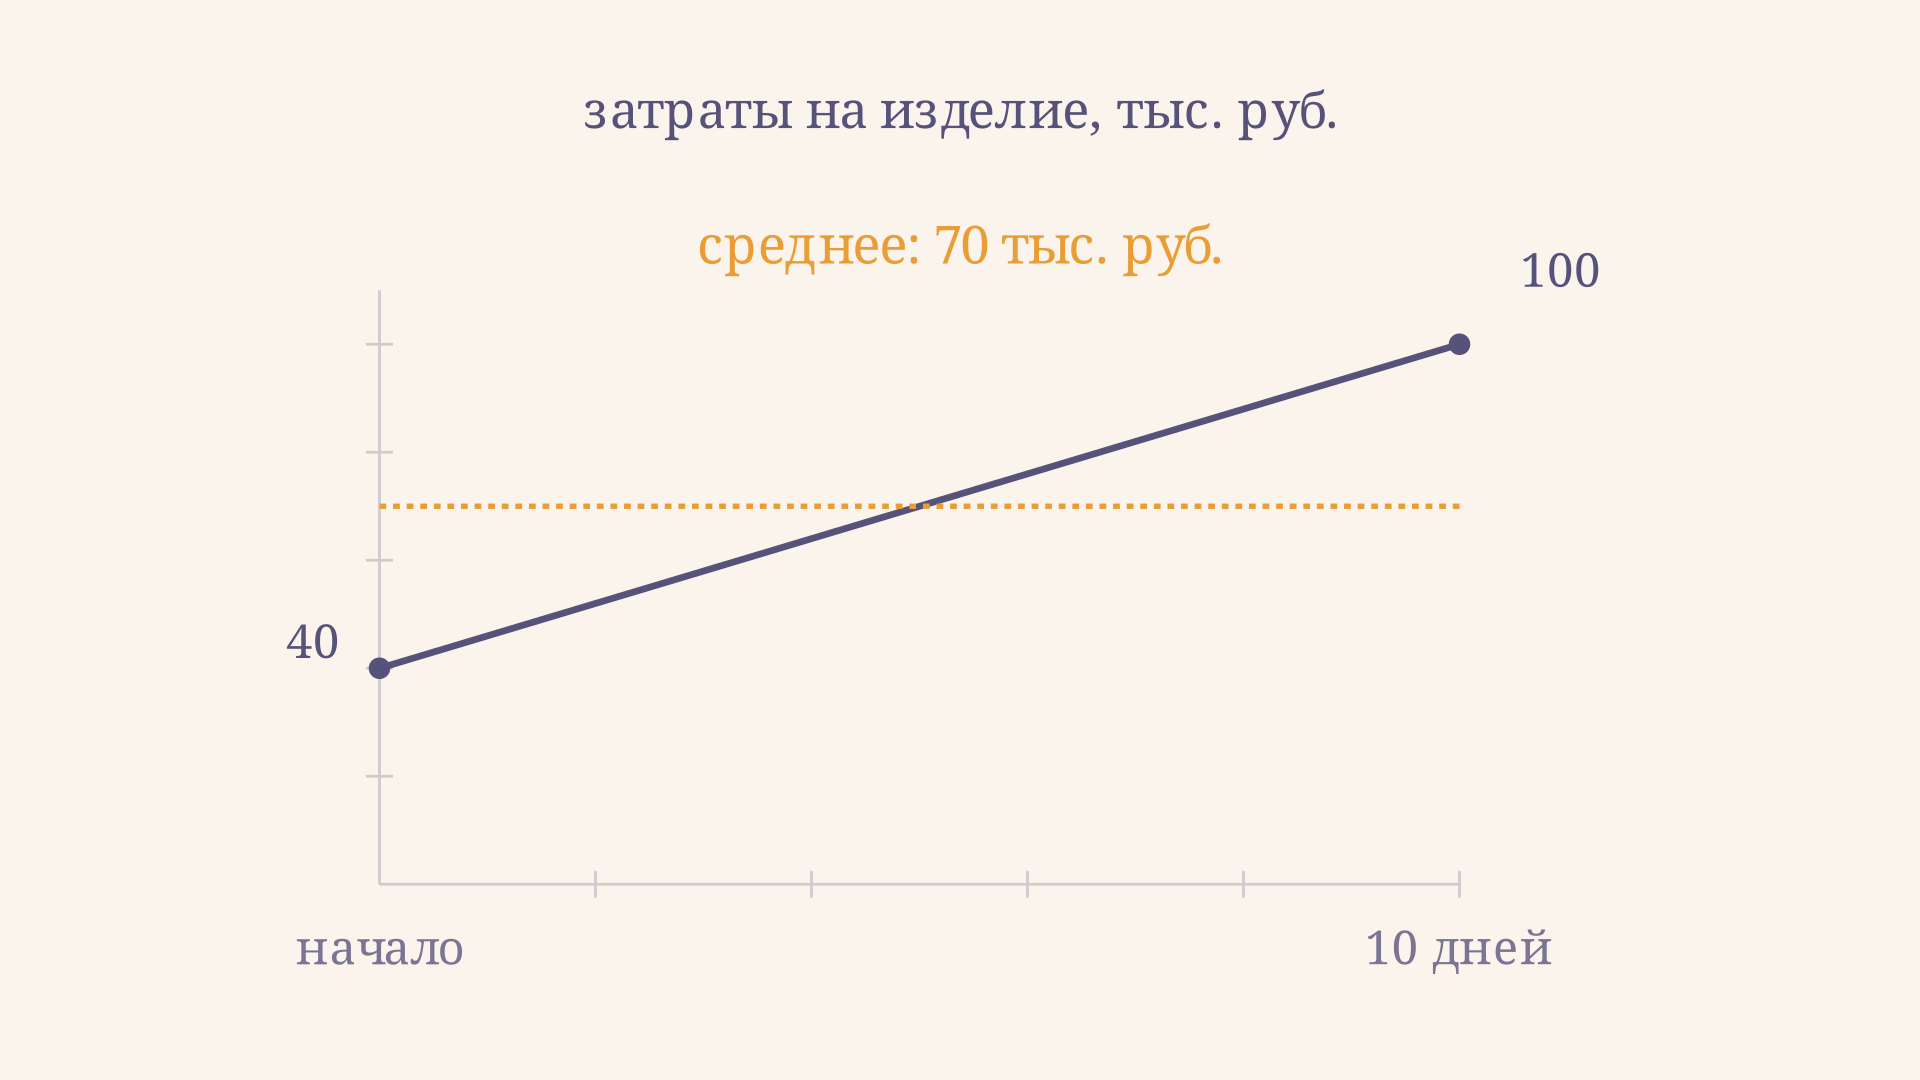
При тех же итоговых 100 тыс. руб. изменение момента внесения затрат изменит коэффициент. Если все 100 тыс. нарастают равномерно, среднее составит 50 тыс. руб., а коэффициент - 0,5. Если же все 100 тыс. возникают в начале, среднее равно 100 тыс. руб., а коэффициент - 1. Полная себестоимость одинакова, но сумма средств, находящихся в производстве в среднем, различается.
Как найти норматив незавершённого производства
В устойчивом потоке при ежедневном запуске и выпуске одинаковых изделий и цикле дней в работе в среднем находится изделий. Умножаем это количество на средние затраты на изделие:
В примере изделий в день, дней, тыс. руб., . Тогда в процессе находится в среднем изделий, а норматив равен тыс. руб., или 14 млн руб. Можно получить тот же результат как тыс. руб.
Дневной выпуск и длительность цикла должны использовать одинаковый календарь. Если выпуск указан на рабочий день, цикл тоже выражают в рабочих днях и предполагают работу потока по этому графику. При использовании среднесуточных производственных затрат в рублях на день формула выглядит как ; повторно умножать на себестоимость изделия уже нельзя. Этот норматив - плановая потребность при заданных условиях, а не автоматически фактический остаток на дату. В общей картине его сопоставляют с анализом оборотных активов.
Если расходы возникают неравномерно
Когда дорогостоящие операции привязаны к конкретным дням, средняя стоимость зависит не только от суммы каждой операции, но и от времени, в течение которого её стоимость остаётся в незавершённом изделии. Для расхода , сделанного в момент цикла длиной , его вклад в среднюю стоимость равен . Сложив вклады, получаем:
Предположим, цикл длится три дня, а затраты 30, 20 и 50 тыс. руб. возникают в начале первого, второго и третьего дня. Они находятся в изделии соответственно три, два и один день. Средняя стоимость: тыс. руб.; итоговая себестоимость - 100 тыс. руб.; коэффициент - 0,60. Важно явно назвать момент начисления: если затраты происходят в конце дня, веса будут другими. Такой подход не требует считать, что все незавершённые изделия физически готовы на одинаковый процент.
На практике данные для временного профиля берут из технологического маршрута, норм расхода и производственного учёта. Если продукция проходит несколько стадий, полезно изучить попередельный метод калькуляции: он объясняет накопление затрат по переделам, тогда как коэффициент здесь решает задачу их среднего уровня во времени.
Когда показатель полезен и что он не решает
Коэффициент используют при планировании оборотных средств, сравнении сценариев длительности цикла и оценке влияния переноса затрат на более позднюю операцию. При неизменных выпуске и структуре затрат сокращение цикла с десяти до восьми дней уменьшит норматив в нашем примере с 14 до 11,2 млн руб. Это расчёт при прочих равных, а не обещание экономии: изменение процесса может потребовать дополнительных расходов и изменить саму структуру себестоимости.
Показатель не заменяет инвентаризацию НЗП, производственный график или оценку фактических остатков. При нескольких видах изделий разумно отдельно рассчитать цикл, выпуск, себестоимость и коэффициент каждой группы, а затем сложить нормативы. При сезонности, неравномерном запуске и длительных простоях нужна модель по периодам или фактическим партиям. Для управленческих решений также важно отделять объём выпуска от характера затрат; с этой задачей знакомит метод высшей и низшей точки.
При подготовке исходных данных полезно составить таблицу по каждому виду изделия: объём выпуска, продолжительность цикла, начальные расходы и затраты последующих операций. Затем проверить, что суммы по операциям складываются именно в ту производственную себестоимость, которая использована в знаменателе. Если доли затрат существенно различаются, применять один усреднённый коэффициент ко всему ассортименту без проверки рискованно: дорогая длинная партия может иметь совсем другой профиль, чем массовое короткое изделие.
Сопоставляя план с фактом, отдельно выясняют причины отклонения: изменился ли выпуск, выросло ли время прохождения операций или расходы возникли раньше запланированного. Например, одинаковое превышение норматива может быть связано как с дополнительным запасом деталей перед узким местом, так и с разовым запуском большой партии. Сам коэффициент показывает стоимость во времени, но не определяет причину задержки. Для решения нужны данные о движении партий и составе затрат за тот же период.
Частые ошибки
- Подставляют полную себестоимость вместо производственной. Коммерческие расходы после выпуска могут не относиться к оценке производственного НЗП; сначала определите состав затрат задачи.
- Делят все расходы пополам. Начальная часть находится в изделии весь цикл и входит в среднее полностью.
- Смешивают дни и единицы. Тысячи рублей на изделие, изделия в рабочий день и рабочие дни дают тысячи рублей; одинаковый календарь обязателен.
- Используют 0,5 для любого профиля. Дорогая начальная или завершающая операция меняет средний уровень.
- Принимают норматив за остаток на конкретную дату. Формула предполагает устойчивый поток; фактическая структура партий может отличаться.
FAQ
Может ли коэффициент быть больше единицы?
При неотрицательных затратах, которые только накапливаются от нуля до выбранной полной производственной себестоимости, среднее не превышает итог, поэтому . Значение выше единицы заставляет проверить состав затрат, возвраты, корректировки и сопоставимость числителя со знаменателем.
Всегда ли коэффициент равен 0,5?
Нет. Он равен 0,5, если все затраты нарастают равномерно от нуля. Начальные затраты повышают его; сосредоточение затрат ближе к завершению может снизить ниже 0,5.
Чем коэффициент отличается от степени готовности?
Коэффициент - средняя стоимостная доля для принятого профиля за цикл. Степень готовности конкретного изделия может измеряться по операциям или отдельно по материалам и обработке; она не обязана совпадать с коэффициентом потока.
Коротко
Коэффициент нарастания затрат - отношение средней стоимости изделия в производственном цикле к его полной производственной себестоимости. Для начальных затрат и равномерных он равен . Для норматива НЗП умножают дневной выпуск на длительность цикла, себестоимость и коэффициент, проверяя единицы, состав затрат и устойчивость потока.
Читайте также

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Как рассчитать валовую продукцию: формула и пример
Как рассчитать валовую продукцию предприятия по готовому выпуску и остаткам незавершённого производства: формула, пошаговый пример, единицы измерения и типичные ошибки расчёта.
Метод прямого счёта нормирования оборотных средств
Метод прямого счёта нормирования оборотных средств: формулы для материалов, незавершённого производства и готовой продукции, пример и типичные ошибки расчёта.
Затратный метод ценообразования: формула и пример
Как рассчитать цену затратным методом: полная себестоимость, наценка и доля прибыли в цене. Разбираем пример, влияние объёма выпуска и ограничения метода.
Затраты на рубль товарной продукции: формула и расчёт
Как рассчитать затраты на рубль товарной продукции, перевести результат в копейки и разобрать влияние себестоимости и цены на показатель: формулы, примеры и частые ошибки.
Экономические элементы затрат: состав и расчёт
Разбираем пять экономических элементов затрат, отличие от статей калькуляции и расчёт структуры расходов на подробном примере производственной сметы предприятия.